
Taille et part du marché des manifolds sous-marins
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 5.89 Milliards de dollars |
| Taille du Marché (2032) | 8.12 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.62 % |
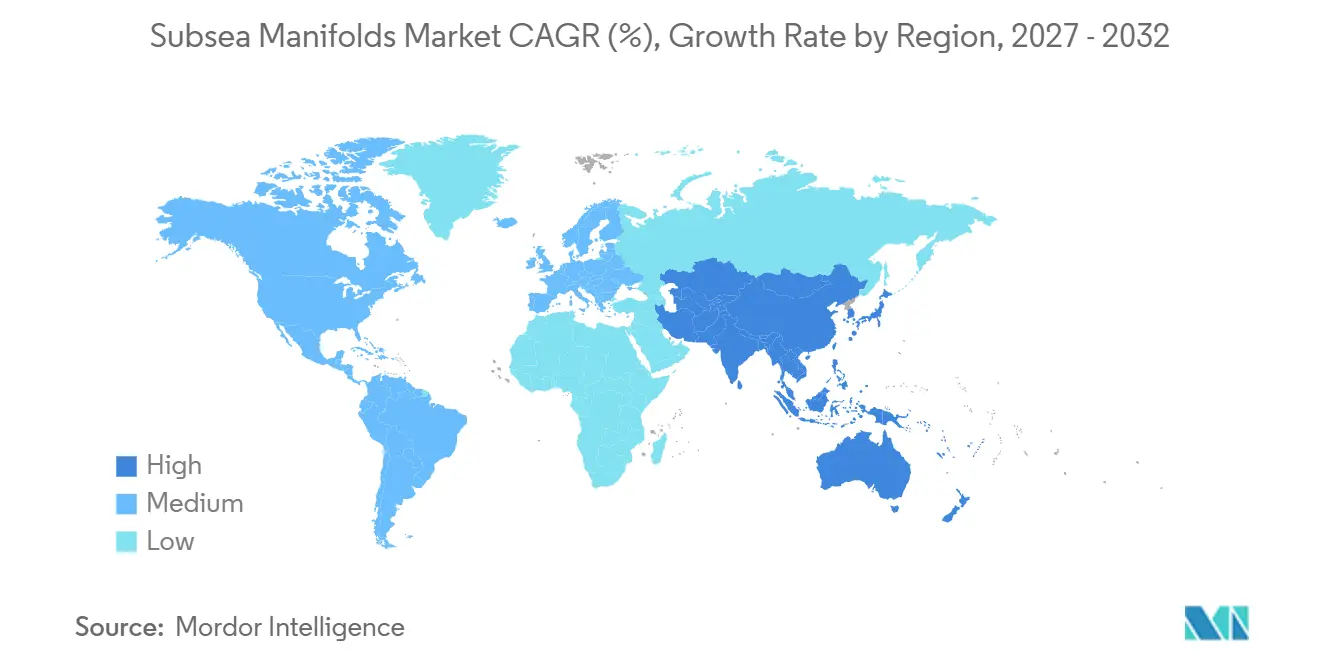
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
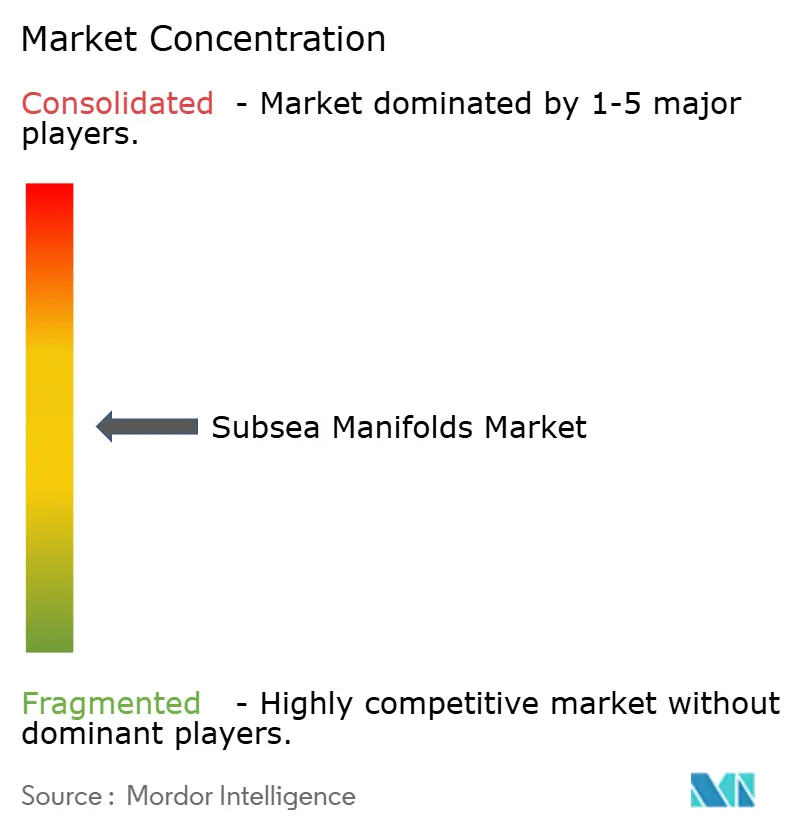
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des manifolds sous-marins par Mordor Intelligence
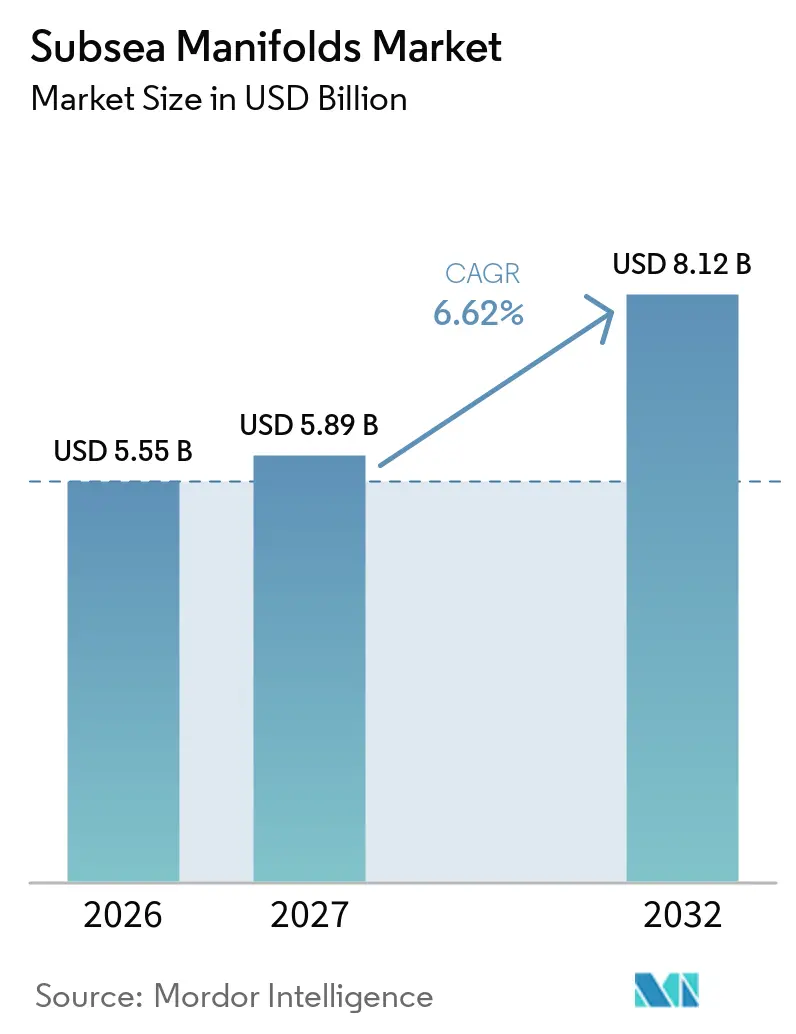
La taille du marché des manifolds sous-marins devrait passer de 5,55 milliards USD en 2026 à 5,89 milliards USD en 2027 et atteindre 8,12 milliards USD d'ici 2032, avec un CAGR de 6,62 % sur la période 2027-2032. Le marché des manifolds sous-marins est soutenu par des développements offshore en eaux plus profondes, où les opérateurs ont besoin d'équipements capables de relier plusieurs puits et de gérer les fonctions de production, d'injection et de contrôle depuis le fond marin. Les contrats sous-marins intégrés transforment les achats, car la fourniture de manifolds est de plus en plus regroupée avec les arbres de Noël, les systèmes de contrôle, les conduites d'écoulement et les services d'installation. Les injections d'eau élargissent le rôle de ces systèmes, car les opérateurs doivent maintenir la pression du réservoir sans ajouter de contraintes en surface. Les contrôles tout-électriques et la surveillance intégrée font évoluer la conception des manifolds vers des modèles d'exploitation plus numériques, bien que les travaux de qualification et la disponibilité des navires puissent ralentir l'adoption. Le marché des manifolds sous-marins reste également exposé aux décisions d'investissement offshore, car les retards avant les décisions finales d'investissement peuvent reporter les commandes d'équipements à long délai de livraison.
Principaux enseignements du rapport
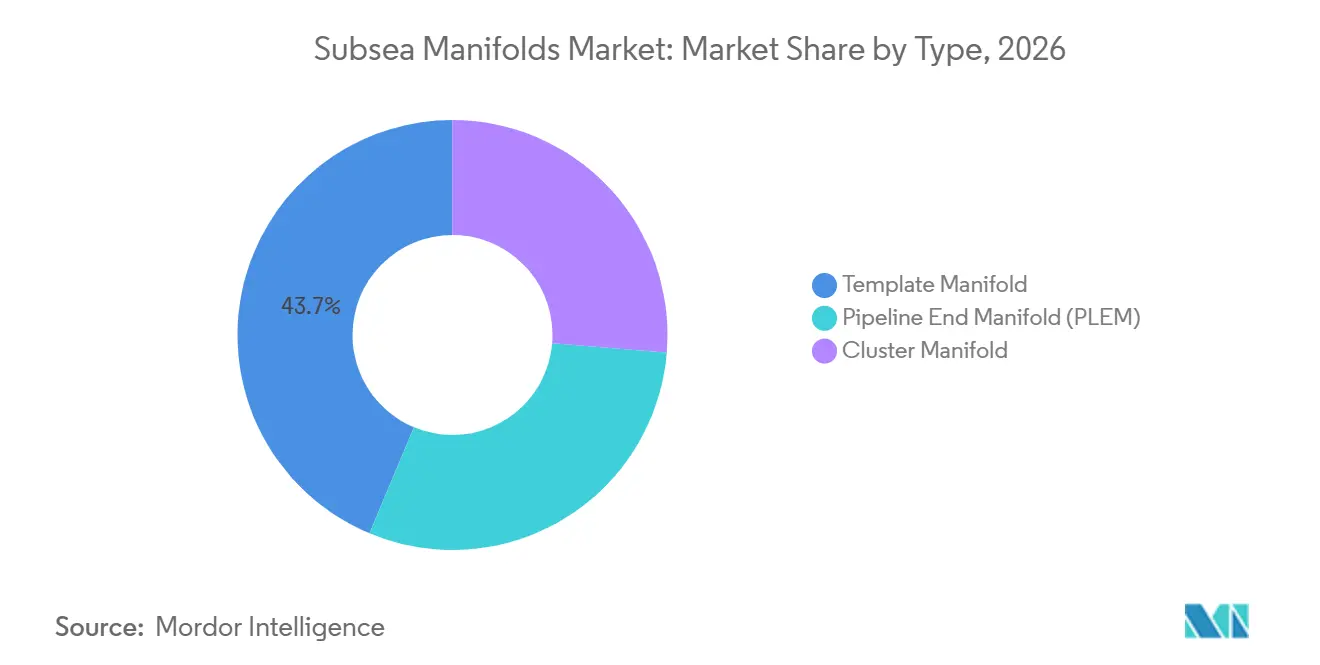
- Par type, les manifolds de gabarit détenaient une part de 43,7 % en 2026, tandis que les manifolds de grappe enregistraient le CAGR prévisionnel le plus élevé à 7,2 % jusqu'en 2032.
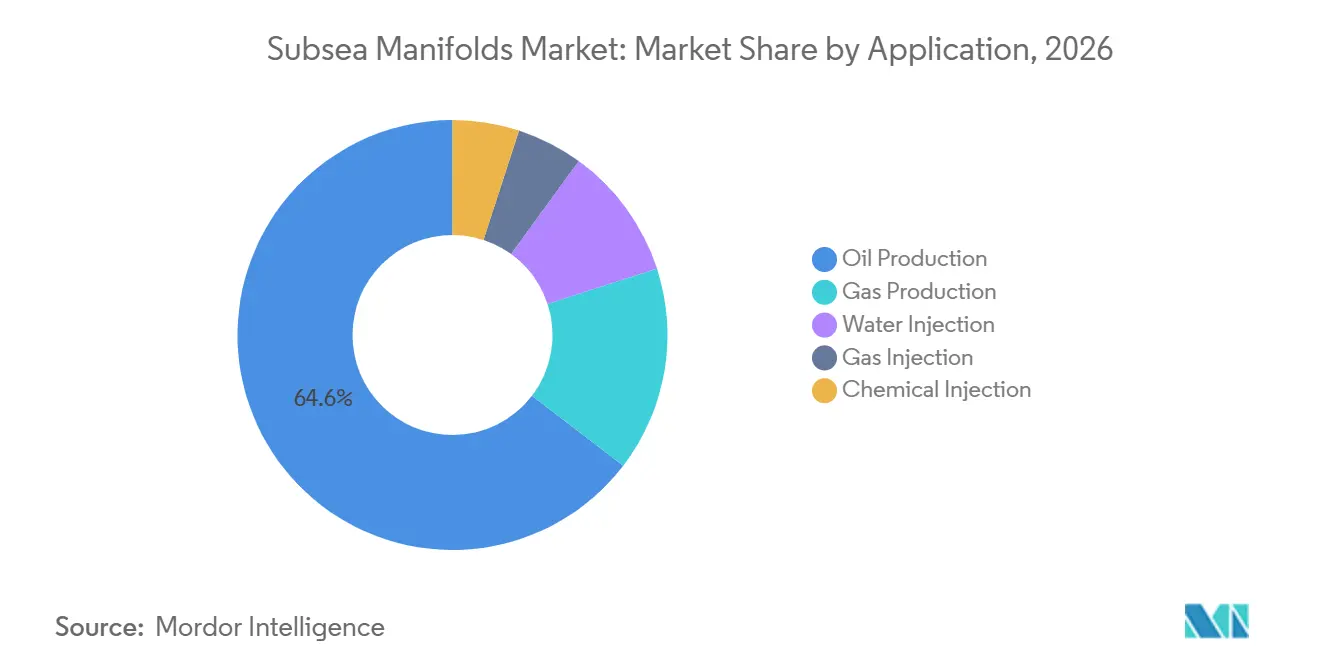
- Par application, la production pétrolière détenait une part de 64,6 % en 2026, tandis que l'injection d'eau enregistrait le CAGR prévisionnel le plus élevé à 7,6 % jusqu'en 2032.
- Par profondeur d'eau, les eaux profondes détenaient une part de 42,3 % en 2026, tandis que les eaux ultra-profondes enregistraient le CAGR prévisionnel le plus élevé à 8,1 % jusqu'en 2032.
- Par configuration, les manifolds horizontaux détenaient une part de 39,2 % en 2026, tandis que les manifolds multi-bobines enregistraient le CAGR prévisionnel le plus élevé à 7,5 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait une part de 31,8 % en 2026, tandis que l'Asie-Pacifique enregistrait le CAGR prévisionnel le plus élevé à 7,9 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des développements en eaux profondes et ultra-profondes | +2.1% | Mondial, concentré dans le golfe du Mexique, le pré-sel brésilien, l'Afrique de l'Ouest et l'Asie du Sud-Est | Long terme (≥ 4 ans) |
| Augmentation des projets de raccordement sous-marin et de réutilisation de champs matures | +1.6% | Amérique du Nord, Europe occidentale et Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande d'amélioration de la récupération dans les réservoirs offshore complexes | +1.0% | Brésil, golfe du Mexique et zones de transition du Moyen-Orient | Moyen terme (2-4 ans) |
| Modularisation et standardisation des architectures sous-marines | +0.8% | Mondial, avec des gains précoces au Brésil et en Afrique de l'Ouest | Court terme (≤ 2 ans) |
| Manifolds compacts robotisés et à actionnement électrique | +0.6% | Europe occidentale, Asie-Pacifique et projets en eaux ultra-profondes | Long terme (≥ 4 ans) |
| Surveillance numérique pour les décisions d'évitement d'intervention | +0.5% | Golfe du Mexique, mer du Nord et Asie du Sud-Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des développements en eaux profondes et ultra-profondes
Les sanctions de projets en eaux profondes en 2025 et 2026 ont élargi le pipeline d'équipements sous-marins complexes dans les principaux bassins offshore. TechnipFMC a reçu un contrat pour le projet Hammerhead d'ExxonMobil Guyana en septembre 2025, comprenant des systèmes de production Subsea 2.0 et des manifolds, ce qui constituait son septième contrat consécutif de développement de champ vierge avec ExxonMobil Guyana.[1] Le schéma de contrats répétés montre comment des équipements standardisés peuvent soutenir un modèle de développement cohérent sur des projets connexes dans le marché des manifolds sous-marins. TechnipFMC a également reçu un contrat d'ingénierie, d'approvisionnement, de construction et d'installation (EPCI) pour le développement du gaz naturel liquéfié flottant (FLNG) Coral North d'Eni au large du Mozambique en décembre 2025, avec un périmètre comprenant des manifolds sous-marins et des infrastructures à des profondeurs d'eau proches de 2 000 mètres.[2] Ces développements élèvent les exigences techniques pour les fournisseurs, tout en créant une base plus large de projets pour le marché des manifolds sous-marins. Le passage vers des eaux plus profondes favorise également les fournisseurs capables d'intégrer l'ingénierie, la fabrication, les contrôles et l'installation dans un seul modèle de livraison.
Augmentation des projets de raccordement sous-marin et de réutilisation de champs matures
Les projets de raccordement sont de plus en plus importants dans les bassins offshore matures, car ils utilisent l'infrastructure hôte existante et réduisent le besoin de nouvelles installations de surface. Le développement Fram Sør d'Equinor comprend 12 puits raccordés à la plateforme Troll C, et Subsea7 a reçu le contrat offshore Norvège associé en juillet 2025.[3] Worley Rosenberg a ensuite reçu un contrat de fabrication pour 34 structures sous-marines, y compris des terminaisons d'extrémité de pipeline, pour le même développement.[4] Ces projets soutiennent la demande de modules de grappe pouvant connecter des puits satellites à des réseaux de production actifs sans interrompre les opérations dans le marché des manifolds sous-marins. En mer du Nord, bp a démarré la production depuis le raccordement Murlach au hub du Projet de zone de chenal oriental (ETAP) en octobre 2025, montrant comment les installations existantes peuvent soutenir une production incrémentale. Le marché des manifolds sous-marins bénéficie lorsque les opérateurs choisissent ces voies de développement à faible empreinte, bien que la composition des équipements soit souvent différente de celle des grands projets de développement de champs vierges.
Manifolds compacts robotisés et à actionnement électrique
Les contrôles tout-électriques modifient les exigences de conception des systèmes de manifolds sous-marins. Un article présenté à l'OTC Brasil 2025 décrivait un actionneur multi-tours tout-électrique validé pour les vannes de production de manifolds, fonctionnant à des niveaux de couple allant jusqu'à 2 700 Nm dans les limites de puissance des modules électroniques sous-marins existants. Cette approche supprime une partie de l'infrastructure hydraulique et permet la collecte de données de condition grâce à une instrumentation intégrée dans le marché des manifolds sous-marins. Le projet Fram Sør d'Equinor a sélectionné la technologie d'arbre de Noël à portée étendue électrique, avec des travaux de qualification axés sur le contrôle des vannes et la surveillance de l'état. Baker Hughes a également introduit un système de production sous-marine tout-électrique utilisant une seule ligne électrique en remplacement de plusieurs lignes hydrauliques. Pour le marché des manifolds sous-marins, ce changement fait de l'intégration du système de contrôle une partie plus centrale de l'offre d'un fournisseur plutôt qu'une activité de support distincte.
Surveillance numérique pour les décisions d'évitement d'intervention
La surveillance numérique aide les opérateurs à passer des calendriers d'intervention planifiés vers des décisions de maintenance basées sur l'état des équipements. Baker Hughes a inclus la technologie de protection des actifs et de surveillance de l'état Cordant dans son contrat du hub nord de Kutei en 2026 en Indonésie. Le système est destiné à identifier les problèmes d'équipement avant qu'ils ne provoquent des arrêts non planifiés dans le marché des manifolds sous-marins. Les travaux d'injection d'eau brute pour les unités de production flottante pré-sel de SLB OneSubsea intègrent également des capacités de surveillance en temps réel pour les équipements sous-marins. Une étude évaluée par des pairs en 2025 a rapporté qu'un manifold chinois à 500 mètres avec contrôle et surveillance intégrés avait atteint un taux de localisation supérieur à 91 %, indiquant que les capacités d'intégration numérique s'étendent au-delà des fournisseurs établis. Cette capacité est précieuse là où les coûts d'intervention sont élevés et où le temps de fonctionnement du système a un effet direct sur l'économie du champ.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'investissement et d'installation | -1.2% | Mondial, avec l'effet le plus fort dans les développements en eaux ultra-profondes | Long terme (≥ 4 ans) |
| Volatilité des investissements dans l'exploration et la production offshore | -0.9% | Mondial, en particulier dans les régions frontières avec une infrastructure limitée | Court terme (≤ 2 ans) |
| Disponibilité limitée des capacités d'installation spécialisées | -0.5% | Golfe du Mexique, Afrique de l'Ouest et Asie du Sud-Est | Moyen terme (2-4 ans) |
| Risques de qualification et de cybersécurité dans les manifolds à intégration numérique | -0.3% | Mondial, en particulier en mer du Nord et dans le golfe du Mexique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'investissement et d'installation
Les systèmes de manifolds en eaux ultra-profondes nécessitent de l'ingénierie, de la qualification, de la fabrication et une installation spécialisée, ce qui augmente les coûts totaux du projet. La charge de coûts est plus prononcée pour les développements de plus petite taille, car les équipements sous-marins peuvent représenter une part importante du budget global du système de production. Les plateformes modulaires peuvent réduire la répétition des travaux d'ingénierie et raccourcir les délais de livraison, mais elles ne suppriment pas les dépenses liées à l'installation en eaux profondes. Les travaux de véhicules télécommandés et le déploiement de navires spécialisés restent nécessaires pour les installations complexes à de plus grandes profondeurs d'eau. Cela peut limiter la participation des opérateurs plus petits et rendre les projets de courte durée plus difficiles à justifier dans le marché des manifolds sous-marins. Le marché des manifolds sous-marins dépend donc de conceptions qui préservent la fiabilité tout en réduisant le temps d'installation et le coût du cycle de vie.
Volatilité des investissements dans l'exploration et la production offshore
La sensibilité au prix du pétrole continue d'influencer la planification des investissements offshore, en particulier pour les projets qui n'ont pas encore atteint une décision finale d'investissement. Petrobras a ajusté son plan d'investissement fin 2025 dans un contexte de prévisions de prix du pétrole plus faibles, tout en confirmant la décision finale d'investissement pour SEAP II en janvier 2026. Cette différence entre les projets sanctionnés et les développements en phase précoce crée une perspective de commandes inégale pour les équipements à long délai de livraison dans le marché des manifolds sous-marins. Les projets approuvés peuvent avancer dans les achats avec une plus grande certitude, tandis que les projets pré-sanction peuvent être retardés lorsque la discipline en matière de capital se resserre. L'effet est le plus visible là où les opérateurs manquent d'infrastructure existante ou ont des portefeuilles de projets limités. Les fournisseurs doivent équilibrer la capacité de fabrication par rapport au risque que les attributions prospectives soient reportées à des périodes ultérieures.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les plateformes configurables à la commande remodèlent l'économie des achatsLes manifolds de gabarit détenaient 43,7 % de la part du marché des manifolds sous-marins en 2026, car les grands développements de champs vierges nécessitent un contrôle centralisé de la production de plusieurs puits. Un seul manifold de gabarit peut agréger la production de 4 à 6 puits, ce qui soutient l'échelle des grands développements pré-sel et de Guyana. Ce rôle est difficile à remplacer là où les configurations de champs nécessitent que plusieurs puits se connectent à un seul système de production central. Les conceptions de gabarit conviennent également aux projets qui nécessitent des interfaces communes entre les arbres de Noël, les systèmes de contrôle et les conduites d'écoulement. Leur base d'ingénierie établie peut réduire le risque d'exécution pour les grands développements. Le secteur des manifolds sous-marins s'appuie sur ces systèmes là où les opérateurs privilégient une production à volume élevé et une longue durée de vie des champs. Leur position reste solide même si des conceptions alternatives deviennent plus courantes dans les projets de plus petite taille.
Les manifolds de grappe devraient croître à 7,2 % jusqu'en 2032, car les projets de raccordement nécessitent des modules compacts qui s'intègrent dans les réseaux d'ombilicaux et de conduites d'écoulement existants. Ces modules peuvent soutenir des puits satellites sans perturber la production voisine. Les manifolds d'extrémité de pipeline (PLEM) jouent un rôle distinct aux limites des champs et aux connexions de pipelines d'exportation. Le périmètre Fram Sør de Worley Rosenberg comprend 34 structures sous-marines avec des PLEM et des terminaisons d'extrémité de pipeline, avec une livraison prévue pour le premier semestre 2027. Les bibliothèques de composants standardisés réduisent la différence de coût entre les conceptions de gabarit et de grappe. Cela soutient les achats configurables à la commande pour les projets en eaux profondes de niveau intermédiaire. Cela permet également aux fournisseurs d'appliquer des composants communs à plusieurs types de manifolds. Le marché des manifolds sous-marins bénéficie de cette approche, car les opérateurs peuvent sélectionner des modules adaptés à l'échelle et au calendrier des puits de raccordement individuels.

Par application :
l'injection d'eau élargit le périmètre fonctionnel du manifoldLa production pétrolière représentait 64,6 % de la taille du marché des manifolds sous-marins en 2026, car les manifolds restent une infrastructure centrale pour le rassemblement des hydrocarbures provenant de plusieurs puits sous-marins. La production de gaz constitue une base de demande secondaire, notamment dans les projets GNL en eaux profondes au Mozambique, en Indonésie et en Malaisie. Les systèmes axés sur le gaz nécessitent des conceptions adaptées à leurs conditions d'exploitation et aux interfaces de projet. Les applications de production pétrolière continuent d'ancrer la demande pour les conceptions de gabarit et de grappe. Leur importance reflète le rôle central des systèmes sous-marins dans les configurations de production offshore. Le segment bénéficie également de projets qui combinent des exigences de production et d'injection dans un seul plan de développement.
L'injection d'eau devrait croître à 7,6 % jusqu'en 2032, ce qui en fait l'application à la croissance la plus rapide dans le marché des manifolds sous-marins. L'injection d'eau brute sous-marine pour les unités de production flottante pré-sel peut délivrer jusqu'à 11 000 mètres cubes par jour à une surpression de 255 bars directement depuis le fond marin. Cette approche peut réduire la consommation d'énergie en surface de 10 à 25 % et déplacer la capacité d'injection loin des contraintes de surface. L'expansion majeure des installations Atlantis de bp a ajouté 2 puits d'injection d'eau sous-marins en juillet 2026 et a étendu la capacité de gestion du réservoir. L'injection chimique soutient l'assurance d'écoulement, tandis que l'injection de gaz soutient le maintien de la pression. Les deux applications nécessitent une attention particulière à la résistance à la corrosion, à la compatibilité chimique et à la conception des vannes. Ces utilisations élargissent l'éventail des exigences techniques imposées aux fournisseurs de manifolds.
Par profondeur d'eau :
les eaux ultra-profondes redéfinissent le plafond techniqueLes eaux profondes détenaient une part de 42,3 % en 2026, soutenues par l'activité dans le golfe du Mexique, le plateau continental norvégien et le bassin de Santos au Brésil. Ces régions disposent d'une infrastructure en eaux profondes établie et de chaînes d'approvisionnement expérimentées. Leur base installée soutient l'utilisation continue des systèmes de production en eaux profondes conventionnels. Les eaux peu profondes restent pertinentes dans les champs matures, notamment au Moyen-Orient et en Asie du Sud-Est. Leur part diminue à mesure que les nouveaux investissements dans les champs vierges se déplacent vers des zones plus profondes. Les projets en eaux profondes restent importants car ils combinent des approches de développement éprouvées avec un potentiel de ressources substantiel.
Les eaux ultra-profondes devraient croître à 8,1 % jusqu'en 2032, à mesure que les projets se déplacent vers des profondeurs d'eau plus exigeantes. Coral North au large du Mozambique implique une infrastructure sous-marine à des profondeurs d'eau proches de 2 000 mètres. Petrobras a approuvé SEAP II dans le bassin de Sergipe-Alagoas en janvier 2026, ajoutant un autre grand développement sous-marin au pipeline de projets. Les systèmes déployés à ces profondeurs doivent satisfaire aux exigences de pression de l'Institut américain du pétrole (API) 17D et à la base de conception mise à jour ISO 13628-1:2025. L'intervention à ces profondeurs peut nécessiter des navires de soutien à la plongée spécialisés et une logistique complexe. La surveillance numérique de l'état peut donc avoir une plus grande valeur lorsqu'elle aide à éviter une intervention. Le secteur des manifolds sous-marins fait face à des barrières à l'entrée plus élevées à mesure que les spécifications des équipements deviennent plus exigeantes.
Par configuration de manifold :
l'architecture multi-bobines permet l'ajout incrémental de capacitéLes manifolds horizontaux détenaient 39,2 % de la taille du marché des manifolds sous-marins en 2026 en raison de leur simplicité d'installation et de leur utilisation établie avec les ombilicaux sous-marins conventionnels, les risers et les conduites d'écoulement. Leur disposition de vannes convient aux applications à taux de production élevé où la symétrie d'écoulement et l'accessibilité sont importantes. La conception est familière aux opérateurs et aux équipes d'installation. Les systèmes horizontaux sont également compatibles avec de nombreuses configurations en eaux profondes établies. Cela soutient leur rôle dans les grands développements de production dans le marché des manifolds sous-marins. Leur base installée offre un avantage pratique là où les opérateurs préfèrent des méthodes d'exploitation établies.
Les manifolds multi-bobines devraient croître à 7,5 % jusqu'en 2032, car ils peuvent connecter des puits supplémentaires sans remplacer la structure principale du manifold. Cela soutient le développement de champ par phases et rend le déploiement du capital plus flexible pour le marché des manifolds sous-marins. Les manifolds verticaux peuvent réduire l'empreinte sur le fond marin dans les emplacements de raccordement contraints. Les conceptions mono-bobine servent des applications satellites plus simples en eaux peu profondes et dans les champs marginaux. L'architecture Subsea 2.0 de TechnipFMC utilise des blocs de composants pré-conçus avec des éléments communs entre les configurations horizontales et verticales. Cette approche peut raccourcir les délais de livraison et soutenir un modèle configurable à la commande. Elle renforce la position des fournisseurs intégrés capables d'offrir des équipements compatibles dans plusieurs choix de configuration.
Analyse géographique
Marché des Manifolds Sous-Marins en Amérique du Nord
L'Amérique du Nord détenait une part de 31,8 % en 2026, soutenue par l'activité continue en eaux profondes dans le Golfe du Mexique américain. Les structures de tieback font évoluer la demande locale vers des configurations en grappes et des équipements pouvant se connecter aux hubs existants. L'expansion majeure de l'installation Atlantis de bp a ajouté 2 puits d'injection d'eau sous-marins en juillet 2026 et a augmenté la capacité de production brute de pointe de 10 000 barils d'équivalent pétrole par jour (bep/j). La région combine de grandes opportunités en champs vierges avec des modernisations de champs existants qui prolongent la durée de vie des infrastructures en place.
Marché des Manifolds Sous-Marins en Europe et en Amérique du Sud
L'Europe constitue un segment techniquement avancé et axé sur les tiebacks du marché des manifolds sous-marins. La Norvège est en tête de l'activité régionale grâce à des développements tels que Fram Sør, qui implique un investissement en capital dépassant 21 milliards NOK, soit 2,2 milliards USD. Ce développement soutient la demande en manifolds, PLEMs et ombilicaux sous-marins, risers et conduites d'écoulement. Le Royaume-Uni dispose de perspectives de tieback commercialement viables, bien que l'incertitude fiscale et réglementaire puisse freiner les nouvelles sanctions de projets. L'Amérique du Sud reste étroitement liée au programme pré-sel de Petrobras, et le projet en eaux profondes de Sergipe comprend des achats de manifolds, 32 PLEMs, 13 unités de distribution électro-hydrauliques et des équipements connexes.
Marché des Manifolds Sous-Marins en Asie-Pacifique et au Moyen-Orient et Afrique
L'Asie-Pacifique devrait croître à un taux de 7,9 % jusqu'en 2032, soit le rythme le plus rapide parmi les régions du marché des manifolds sous-marins. Baker Hughes a reçu en août 2026 un contrat pour fournir 17 systèmes d'arbres horizontaux en eaux profondes et les manifolds associés pour le Kutei Northern Hub au large de l'Indonésie. SLB OneSubsea a décroché un contrat pour le développement de la deuxième phase Kikeh 3B au large de la Malaisie en mars 2026, couvrant 1 manifold, 3 arbres sous-marins, une unité de distribution et des contrôles intégrés. Le Moyen-Orient et l'Afrique contribuent par des travaux sur champs existants et des projets en eaux profondes. Ces zones créent une demande pour des fournisseurs disposant de capacités d'exécution locales et d'une expertise en ingénierie en eaux profondes.
Paysage concurrentiel
Le marché des manifolds sous-marins est modérément concentré autour de TechnipFMC, SLB OneSubsea et Baker Hughes, qui sont actifs dans les principaux contrats d'ingénierie, d'approvisionnement, de construction et d'installation (EPCI) en eaux profondes. La contractualisation intégrée favorise les entreprises capables de fournir l'ingénierie, les équipements, les contrôles et le soutien à l'installation dans un seul périmètre. Cette structure réduit le rôle des achats de manifolds autonomes dans les grands projets. TechnipFMC a livré son 100e arbre de Noël Subsea 2.0 en mai 2025, témoignant de l'utilisation étendue de sa plateforme d'équipements standardisés. Les plateformes standardisées peuvent soutenir des choix de conception répétables dans les packages de manifolds et d'arbres de Noël.
Les travaux de SLB OneSubsea en Malaisie montrent sa capacité à concourir pour des contrats de systèmes sous-marins intégrés en eaux profondes. Le contrat du hub nord de Kutei de Baker Hughes combine des arbres de Noël, des manifolds, des systèmes de connexion et de contrôle, et la technologie de surveillance de l'état. Ces exemples montrent que la surveillance numérique fait partie de l'offre commerciale plutôt qu'un service supplémentaire. Des opportunités subsistent dans l'intégration de systèmes tout-électriques, où le déploiement à grande échelle sur le terrain est encore en cours d'émergence. NOV participe à travers des capacités de traitement et d'injection d'eau sous-marine qui s'étendent aux applications de gestion de réservoir.
Les normes et les exigences de qualification constituent un autre avantage concurrentiel pour les fournisseurs en place. ISO 13628-1:2025 établit des exigences générales mises à jour pour la conception et l'exploitation des systèmes de production sous-marins. API 17D et API 17H façonnent également les exigences de conception des manifolds et des actionneurs. Les attentes en matière de cybersécurité peuvent ajouter des travaux de qualification supplémentaires à mesure que les technologies opérationnelles et informatiques deviennent plus interconnectées.
Leaders du secteur des manifolds sous-marins
-
TechnipFMC plc
-
Baker Hughes Company
-
SLB
-
Aker Solutions ASA
-
Subsea 7 S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Manifolds Sous-Marins Entreprises couvertes dans ce rapport
- Aker Solutions ASA
- Allseas Group S.A.
- Aquaterra Energy Limited
- Baker Hughes Company
- Dril-Quip, Inc.
- Forum Energy Technologies, Inc.
- Halliburton Company
- Intecsea Pty Ltd
- John Wood Group plc
- Kongsberg Gruppen ASA
- Larsen & Toubro Limited
- McDermott International, Ltd.
- NOV Inc.
- Oceaneering International, Inc.
- Petrofac Limited
- Saipem S.p.A.
- SLB
- Subsea 7 S.A.
- TechnipFMC plc
- Weatherford International plc
Développements industriels récents dans Marché des Manifolds Sous-Marins
- Août 2026 : Baker Hughes a obtenu un contrat important (plus de 500 millions USD) de Searah North Ganal (coentreprise Eni-PETRONAS) pour fournir 17 systèmes d'arbres de Noël horizontaux en eaux profondes, les manifolds associés, les systèmes de connexion et de contrôle, et la technologie de surveillance de l'état Cordant pour le développement du hub nord de Kutei au large de l'Indonésie.
- Juillet 2026 : SLB OneSubsea a reçu un contrat EPC d'Eni pour Baleine Phase 3 au large de la Côte d'Ivoire, couvrant 13 puits avec un périmètre SPS complet incluant des manifolds, des arbres de Noël sous-marins, des ombilicaux, des débitmètres multiphasiques, des systèmes de contrôle et un soutien sur toute la durée de vie du champ.
- Mai 2026 : Worley Rosenberg a reçu un contrat de fabrication sous-marine de Subsea7 pour le développement Fram Sør, couvrant 34 structures sous-marines incluant des PLEM et des terminaisons d'extrémité de pipeline dans son chantier de Stavanger, avec une livraison prévue pour le premier semestre 2027.
- Mars 2026 : SLB OneSubsea a obtenu son troisième contrat EPC de PTTEP en 12 mois pour le développement de la deuxième phase Kikeh 3B au large de la Malaisie, couvrant un manifold, trois arbres de Noël sous-marins, une unité de distribution sous-marine et des systèmes de contrôle intégrés.
Périmètre du rapport sur le marché mondial des manifolds sous-marins
Un manifold sous-marin est un assemblage lourd en acier posé sur le fond marin, composé de tuyaux, de vannes et de systèmes de contrôle, conçu pour combiner, distribuer, surveiller et contrôler le flux de pétrole, de gaz ou de fluides d'injection à travers plusieurs puits sous-marins.
Le marché mondial des manifolds sous-marins est segmenté par type, application, profondeur d'eau, configuration de manifold et géographie. Par type, le marché est segmenté en manifolds de gabarit, manifolds de grappe et manifolds d'extrémité de pipeline (PLEM). Par application, le marché est segmenté en production pétrolière, production de gaz, injection d'eau, injection de gaz et injection chimique. Par profondeur d'eau, le marché est segmenté en eaux peu profondes, eaux profondes et eaux ultra-profondes. Par configuration de manifold, le marché est segmenté en manifolds horizontaux, manifolds verticaux, manifolds mono-bobine et manifolds multi-bobines. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des manifolds sous-marins dans 29 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Manifold de gabarit |
| Manifold de grappe |
| Manifold d'extrémité de pipeline (PLEM) |
| Production pétrolière |
| Production de gaz |
| Injection d'eau |
| Injection de gaz |
| Injection chimique |
| Eaux peu profondes |
| Eaux profondes |
| Eaux ultra-profondes |
| Manifold horizontal |
| Manifold vertical |
| Manifold mono-bobine |
| Manifold multi-bobines |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Norvège | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Malaisie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Équateur | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Qatar | |
| Koweït | |
| Oman | |
| Égypte | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Manifold de gabarit | |
| Manifold de grappe | ||
| Manifold d'extrémité de pipeline (PLEM) | ||
| Par application | Production pétrolière | |
| Production de gaz | ||
| Injection d'eau | ||
| Injection de gaz | ||
| Injection chimique | ||
| Par profondeur d'eau | Eaux peu profondes | |
| Eaux profondes | ||
| Eaux ultra-profondes | ||
| Par configuration de manifold | Manifold horizontal | |
| Manifold vertical | ||
| Manifold mono-bobine | ||
| Manifold multi-bobines | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Norvège | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Malaisie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Équateur | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Koweït | ||
| Oman | ||
| Égypte | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les manifolds sous-marins jusqu'en 2032 ?
Le secteur devrait croître à un CAGR de 6,62 % de 2027 à 2032, atteignant 8,12 milliards USD en 2032.
Quel type de manifold sous-marin détient la plus grande part ?
Les manifolds de gabarit sont en tête avec une part de 43,7 % en 2026, car ils soutiennent le contrôle centralisé de plusieurs puits dans les grands développements de champs vierges.
Pourquoi l'injection d'eau gagne-t-elle en importance dans les champs offshore ?
L'injection d'eau devrait croître à 7,6 % jusqu'en 2032, car elle soutient la gestion de la pression du réservoir et peut réduire les besoins en énergie en surface.
Quel segment de profondeur d'eau se développe le plus rapidement ?
Les eaux ultra-profondes devraient croître à 8,1 % jusqu'en 2032, à mesure que les opérateurs sanctionnent des projets dans des zones offshore plus profondes et plus complexes.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait se développer à 7,9 % jusqu'en 2032, soutenue par des projets en eaux profondes en Indonésie et en Malaisie.
Quelles capacités sont les plus importantes pour les fournisseurs de manifolds sous-marins ?
L'ingénierie intégrée, les contrôles, le soutien à l'installation, la surveillance numérique et la capacité de qualification démontrée sont au cœur de la compétition pour les grands périmètres EPCI.