
Tamaño y participación del mercado de manifolds submarinos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 5.89 Mil millones de dólares |
| Tamaño del Mercado (2032) | 8.12 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.62 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
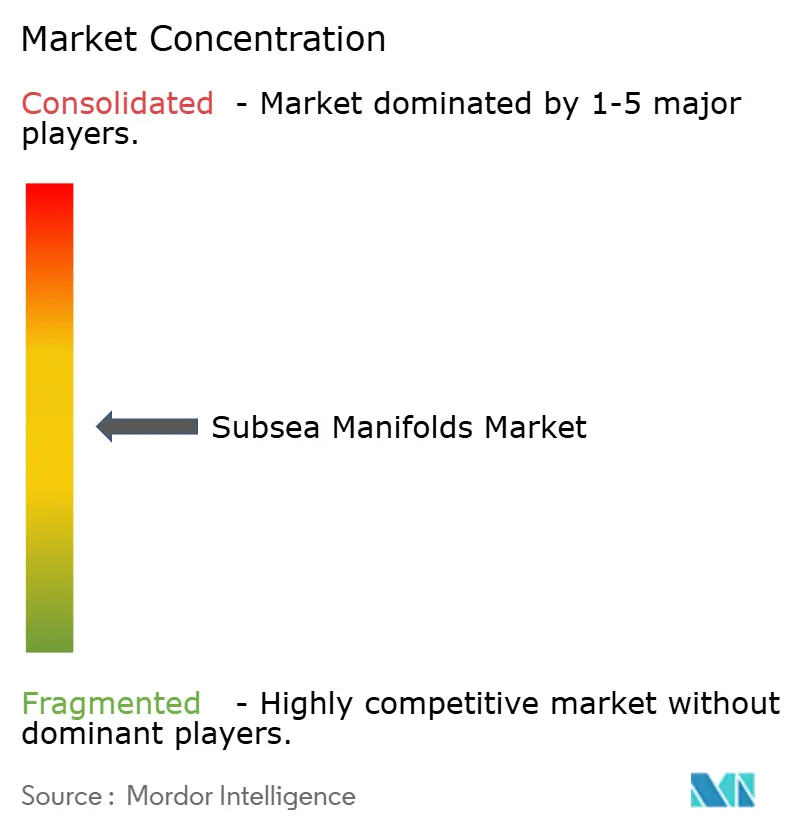
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de manifolds submarinos por Mordor Intelligence
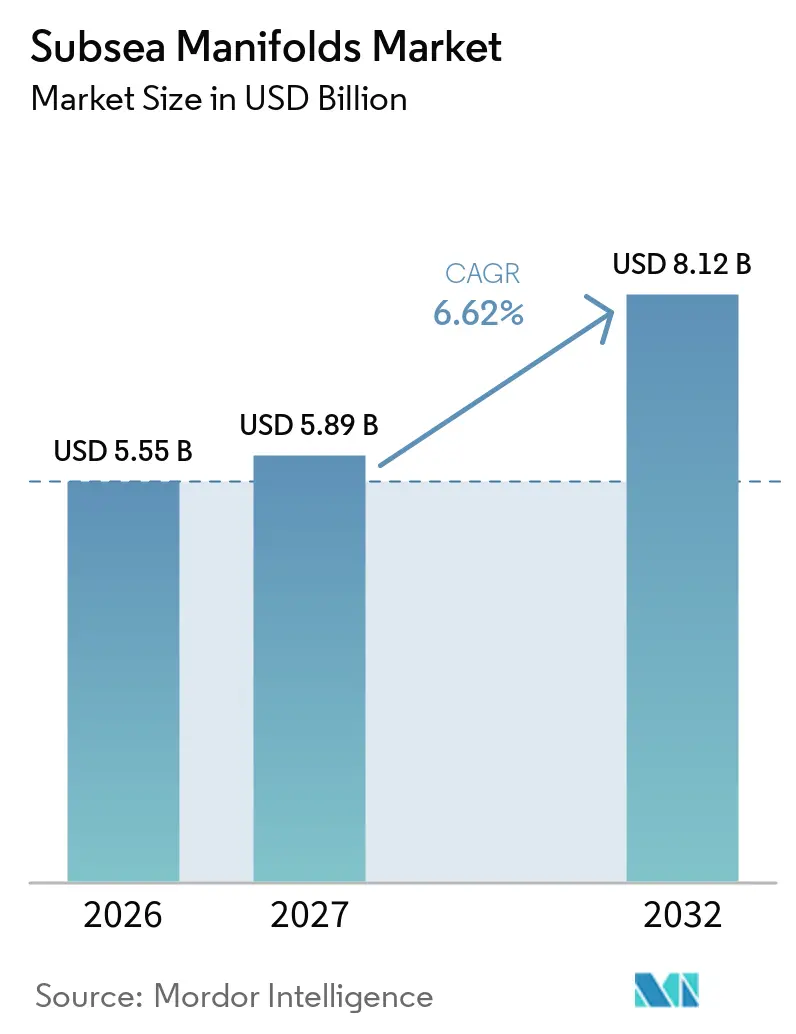
Se espera que el tamaño del mercado de manifolds submarinos aumente de 5,55 mil millones de USD en 2026 a 5,89 mil millones de USD en 2027 y alcance los 8,12 mil millones de USD para 2032, creciendo a una CAGR del 6,62% durante 2027-2032. El mercado de manifolds submarinos está respaldado por desarrollos offshore en aguas más profundas, donde los operadores necesitan equipos que puedan conectar varios pozos y gestionar las funciones de producción, inyección y control desde el lecho marino. Los contratos submarinos integrados están cambiando la contratación porque el suministro de manifolds se agrupa cada vez más con árboles de producción, sistemas de control, líneas de flujo y servicios de instalación. Las inyecciones de agua están ampliando el papel de estos sistemas porque los operadores necesitan mantener la presión del yacimiento sin añadir restricciones en superficie. Los controles totalmente eléctricos y el monitoreo integrado están orientando el diseño de manifolds hacia modelos operativos más digitales, aunque los trabajos de calificación y la disponibilidad de embarcaciones pueden ralentizar la adopción. El mercado de manifolds submarinos también sigue expuesto a las decisiones de inversión offshore, ya que los retrasos antes de las decisiones de inversión final pueden posponer los pedidos de equipos de largo plazo de entrega.
Conclusiones clave del informe
- Por tipo, los manifolds de plantilla tuvieron una participación del 43,7% en 2026, mientras que los manifolds de clúster registraron la CAGR proyectada más alta del 7,2% hasta 2032.
- Por aplicación, la producción de petróleo tuvo una participación del 64,6% en 2026, mientras que la inyección de agua registró la CAGR proyectada más alta del 7,6% hasta 2032.
- Por profundidad del agua, las aguas profundas tuvieron una participación del 42,3% en 2026, mientras que las aguas ultraprofundas registraron la CAGR proyectada más alta del 8,1% hasta 2032.
- Por configuración, los manifolds horizontales tuvieron una participación del 39,2% en 2026, mientras que los manifolds de múltiples carretes registraron la CAGR proyectada más alta del 7,5% hasta 2032.
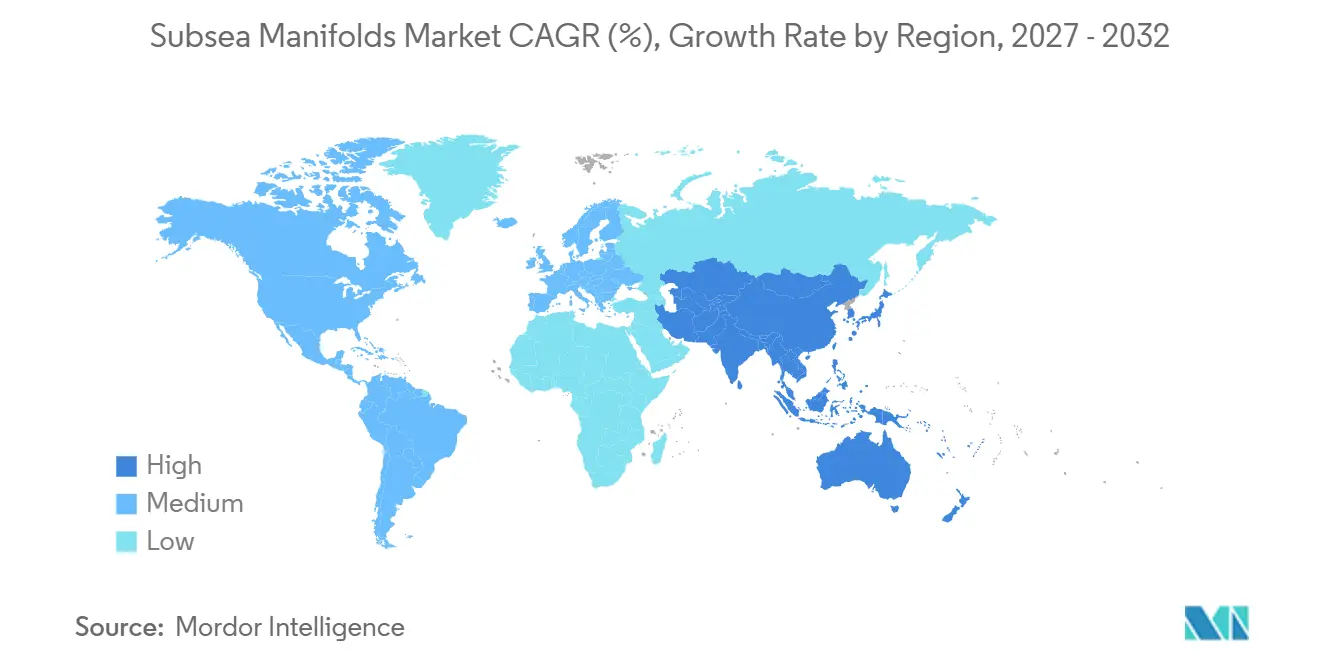
- Por geografía, América del Norte tuvo una participación del 31,8% en 2026, mientras que Asia-Pacífico registró la CAGR proyectada más alta del 7,9% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Expansión de desarrollos en aguas profundas y ultraprofundas | +2.1% | Global, concentrado en el Golfo de México, el pre-sal de Brasil, África Occidental y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Aumento de proyectos de conexión submarina y reutilización de campos maduros | +1.6% | América del Norte, Europa Occidental y Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de mejor recuperación de yacimientos offshore complejos | +1.0% | Brasil, el Golfo de México y zonas de transición de Oriente Medio | Mediano plazo (2-4 años) |
| Modularización y estandarización de arquitecturas submarinas | +0.8% | Global, con ganancias tempranas en Brasil y África Occidental | Corto plazo (≤ 2 años) |
| Manifolds compactos robóticos y con actuación eléctrica | +0.6% | Europa Occidental, Asia-Pacífico y proyectos en aguas ultraprofundas | Largo plazo (≥ 4 años) |
| Monitoreo digital para decisiones de evitación de intervenciones | +0.5% | Golfo de México, Mar del Norte y Sudeste Asiático | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de desarrollos en aguas profundas y ultraprofundas
Las aprobaciones de proyectos en aguas profundas en 2025 y 2026 ampliaron la cartera de equipos submarinos complejos en las principales cuencas offshore. TechnipFMC recibió un contrato para el proyecto Hammerhead de ExxonMobil Guyana en septiembre de 2025, que incluye sistemas de producción Subsea 2.0 y manifolds, lo que marcó su séptimo contrato consecutivo de campo nuevo de ExxonMobil Guyana.[1] El patrón de contratos repetidos muestra cómo los equipos estandarizados pueden respaldar un modelo de desarrollo consistente en proyectos relacionados en el mercado de manifolds submarinos. TechnipFMC también recibió un contrato de Ingeniería, Adquisición, Construcción e Instalación (EPCI) para el desarrollo de Gas Natural Licuado Flotante (FLNG) Coral North de Eni frente a Mozambique en diciembre de 2025, con un alcance que incluía manifolds submarinos e infraestructura a profundidades de agua cercanas a los 2.000 metros.[2] Estos desarrollos elevan los requisitos técnicos para los proveedores, al tiempo que crean una base más amplia de proyectos para el mercado de manifolds submarinos. El avance hacia aguas más profundas también favorece a los proveedores que pueden integrar ingeniería, fabricación, controles e instalación dentro de un único modelo de entrega.
Aumento de proyectos de conexión submarina y reutilización de campos maduros
Los proyectos de conexión son cada vez más importantes en las cuencas offshore maduras porque utilizan la infraestructura de plataformas existentes y reducen la necesidad de nuevas instalaciones de superficie. El desarrollo Fram Sør de Equinor incluye 12 pozos conectados a la plataforma Troll C, y Subsea7 recibió el contrato offshore de Noruega relacionado en julio de 2025.[3] Worley Rosenberg recibió posteriormente un contrato de fabricación para 34 estructuras submarinas, incluidas terminaciones de extremo de tubería, para el mismo desarrollo.[4] Estos proyectos respaldan la demanda de módulos de clúster que pueden conectar pozos satélite a redes de producción activas sin interrumpir las operaciones en el mercado de manifolds submarinos. En el Mar del Norte, bp inició la producción desde la conexión Murlach al centro del Proyecto de Área de Trough Oriental (ETAP) en octubre de 2025, mostrando cómo las instalaciones existentes pueden respaldar la producción incremental. El mercado de manifolds submarinos se beneficia cuando los operadores eligen estas vías de desarrollo de menor huella, aunque la combinación de equipos suele ser diferente a la de los grandes proyectos de campo nuevo.
Manifolds compactos robóticos y con actuación eléctrica
Los controles totalmente eléctricos están cambiando los requisitos de diseño de los sistemas de manifolds submarinos. Un artículo de OTC Brasil de 2025 describió un actuador de giro múltiple totalmente eléctrico validado para válvulas de producción de manifolds que operaba a niveles de par de hasta 2.700 Nm dentro de los límites de potencia del módulo electrónico submarino existente. El enfoque elimina parte de la infraestructura hidráulica y respalda la recopilación de datos de condición a través de sensores integrados en el mercado de manifolds submarinos. El proyecto Fram Sør de Equinor seleccionó tecnología de árbol de alcance extendido totalmente eléctrico, con trabajos de calificación centrados en el control de válvulas y el monitoreo de condición. Baker Hughes también ha introducido un sistema de producción submarina totalmente eléctrico que utiliza una única línea eléctrica en lugar de varias líneas hidráulicas. Para el mercado de manifolds submarinos, este cambio convierte la integración del sistema de control en una parte más central de la oferta de un proveedor en lugar de una actividad de soporte separada.
Monitoreo digital para decisiones de evitación de intervenciones
El monitoreo digital ayuda a los operadores a pasar de los programas de intervención planificados hacia decisiones de mantenimiento basadas en el estado del equipo. Baker Hughes incluyó tecnología de protección de activos y monitoreo de condición Cordant en su contrato del Centro Norte de Kutei de 2026 en Indonesia. El sistema está destinado a identificar problemas en los equipos antes de que causen tiempos de inactividad no planificados en el mercado de manifolds submarinos. El trabajo de inyección de agua cruda en unidades de producción flotante pre-sal de SLB OneSubsea también incorpora capacidades de monitoreo en tiempo real para equipos submarinos. Un estudio revisado por pares de 2025 informó que un manifold chino de 500 metros con control y monitoreo integrados logró una tasa de localización superior al 91%, lo que indica que las capacidades de integración digital se están expandiendo más allá de los proveedores establecidos. Esta capacidad es valiosa donde los costos de intervención son altos y el tiempo de actividad del sistema tiene un efecto directo en la economía del campo.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Altos costos de capital e instalación | -1.2% | Global, con el mayor efecto en desarrollos en aguas ultraprofundas | Largo plazo (≥ 4 años) |
| Volatilidad en la inversión en exploración y producción offshore | -0.9% | Global, especialmente en regiones fronterizas con infraestructura limitada | Corto plazo (≤ 2 años) |
| Disponibilidad limitada de capacidad de instalación especializada | -0.5% | Golfo de México, África Occidental y Sudeste Asiático | Mediano plazo (2-4 años) |
| Riesgos de calificación y ciberseguridad en manifolds con integración digital | -0.3% | Global, especialmente el Mar del Norte y el Golfo de México | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos costos de capital e instalación
Los sistemas de manifolds en aguas ultraprofundas requieren ingeniería, calificación, fabricación e instalación especializada, lo que aumenta los costos totales del proyecto. La carga de costos es más pronunciada para los desarrollos más pequeños porque los equipos submarinos pueden representar una gran parte del presupuesto total del sistema de producción. Las plataformas modulares pueden reducir la repetición de ingeniería y acortar los plazos de entrega, pero no eliminan el gasto de instalación en aguas profundas. El trabajo con vehículos operados de forma remota y el despliegue de embarcaciones especializadas siguen siendo necesarios para instalaciones complejas a mayores profundidades de agua. Esto puede limitar la participación de operadores más pequeños y dificultar la justificación de proyectos de corta duración en el mercado de manifolds submarinos. El mercado de manifolds submarinos depende, por tanto, de diseños que preserven la fiabilidad al tiempo que reducen el tiempo de instalación y el costo del ciclo de vida.
Volatilidad en la inversión en exploración y producción offshore
La sensibilidad al precio del petróleo continúa influyendo en la planificación del capital offshore, particularmente para proyectos que no han alcanzado una decisión de inversión final. Petrobras ajustó su plan de capital a finales de 2025 ante las menores expectativas del precio del petróleo, mientras confirmó la decisión de inversión final para SEAP II en enero de 2026. Esta diferencia entre proyectos aprobados y desarrollos en etapa temprana crea una perspectiva de pedidos desigual para equipos de largo plazo de entrega en el mercado de manifolds submarinos. Los proyectos aprobados pueden avanzar en la contratación con mayor certeza, mientras que los proyectos previos a la aprobación pueden retrasarse cuando se endurece la disciplina de capital. El efecto es más visible donde los operadores carecen de infraestructura existente o tienen carteras de proyectos limitadas. Los proveedores deben equilibrar la capacidad de fabricación frente al riesgo de que los contratos potenciales se desplacen a períodos posteriores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo:
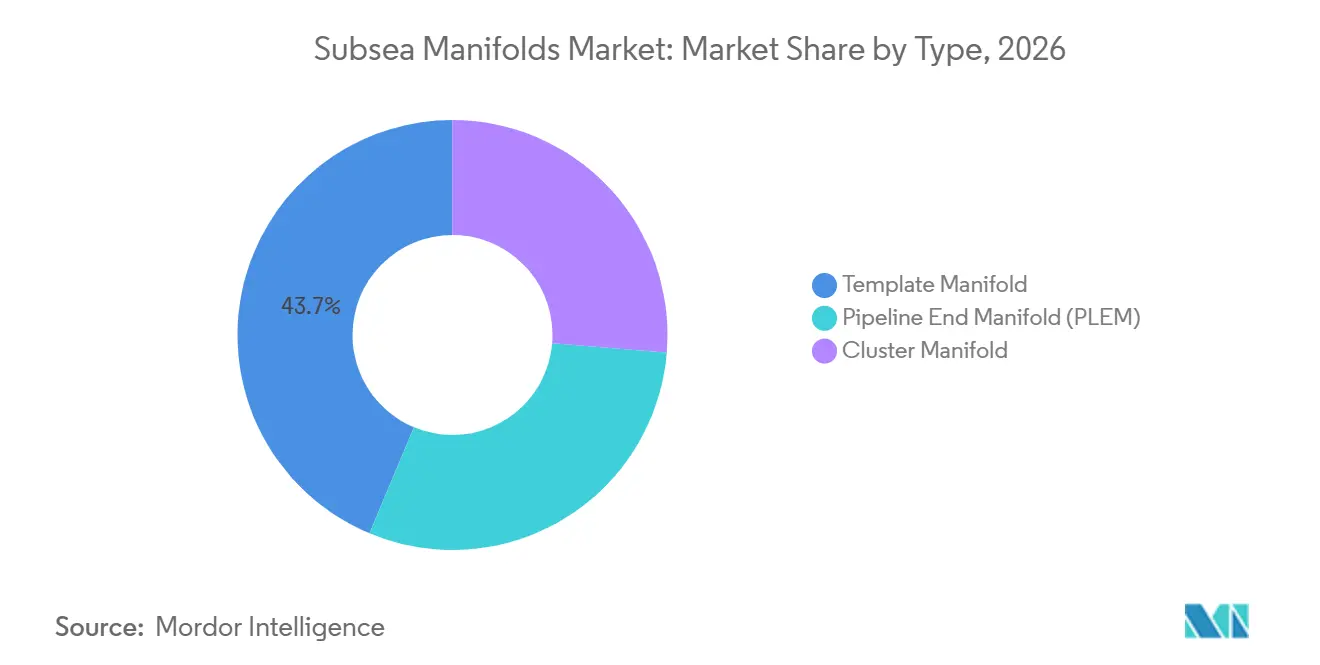
las plataformas configurables bajo pedido reconfiguran la economía de contrataciónLos manifolds de plantilla tuvieron el 43,7% de la participación del mercado de manifolds submarinos en 2026 porque los grandes desarrollos de campo nuevo necesitan control centralizado de la producción de varios pozos. Un único manifold de plantilla puede agregar la producción de 4 a 6 pozos, lo que respalda la escala de los grandes desarrollos pre-sal y de Guyana. Este papel es difícil de reemplazar donde los diseños de campo requieren que varios pozos se conecten a un sistema de producción central. Los diseños de plantilla también se adaptan a proyectos que necesitan interfaces comunes entre árboles de producción, controles y líneas de flujo. Su base de ingeniería establecida puede reducir el riesgo de ejecución en grandes desarrollos. La industria de manifolds submarinos depende de estos sistemas donde los operadores priorizan la producción de alto volumen y la larga vida útil del campo. Su posición sigue siendo sólida incluso cuando los diseños alternativos se vuelven más comunes en proyectos más pequeños.
Se prevé que los manifolds de clúster crezcan a un 7,2% hasta 2032, ya que los proyectos de conexión requieren módulos compactos que se adapten a las redes de umbilicales y líneas de flujo existentes. Estos módulos pueden dar soporte a pozos satélite sin interrumpir la producción cercana. Los manifolds de extremo de tubería (PLEM) desempeñan un papel separado en los límites del campo y en las conexiones de tuberías de exportación. El alcance de Worley Rosenberg en Fram Sør incluye 34 estructuras submarinas con PLEM y terminaciones de extremo de tubería, con entrega prevista para el primer semestre de 2027. Las bibliotecas de componentes estandarizados están reduciendo la diferencia de costos entre los diseños de plantilla y de clúster. Esto respalda la contratación configurable bajo pedido para proyectos de aguas profundas de nivel medio. También permite a los proveedores aplicar componentes comunes en varios tipos de manifolds. El mercado de manifolds submarinos se beneficia de este enfoque porque los operadores pueden seleccionar módulos que se adapten a la escala y el calendario de los pozos de conexión individuales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por aplicación:
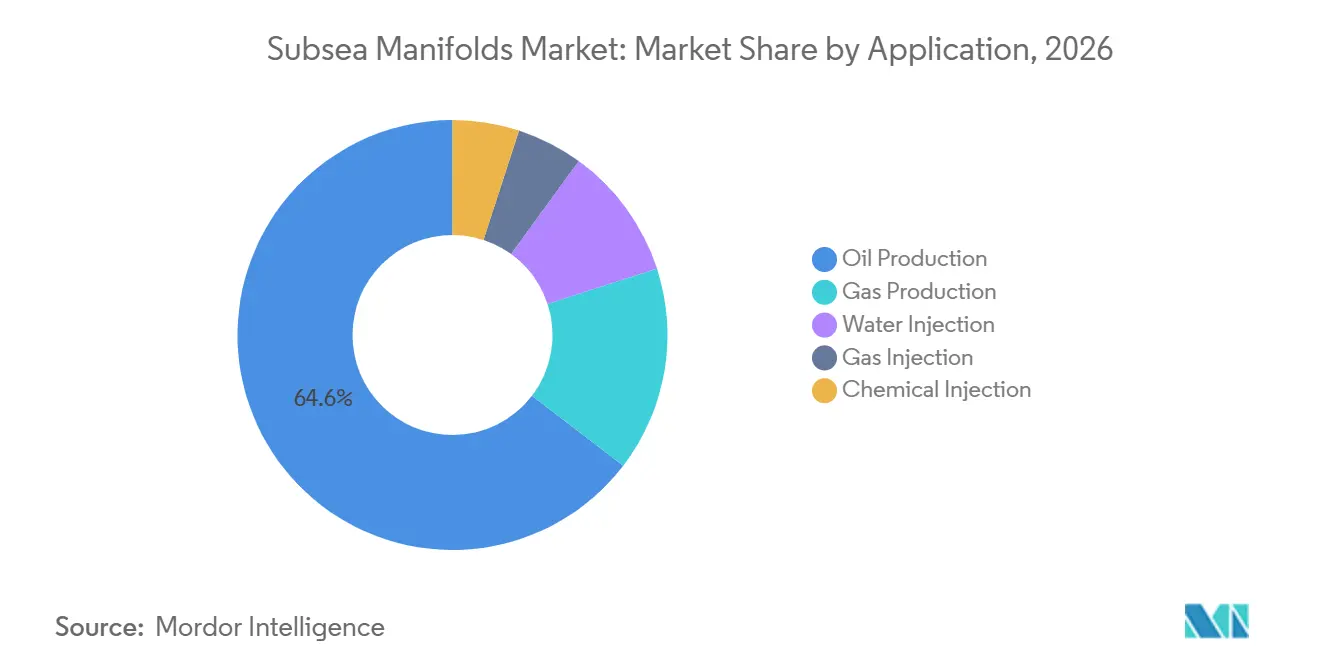
la inyección de agua amplía el alcance funcional del manifoldLa producción de petróleo representó el 64,6% del tamaño del mercado de manifolds submarinos en 2026 porque los manifolds siguen siendo infraestructura central para recopilar hidrocarburos de múltiples pozos submarinos. La producción de gas proporciona una base de demanda secundaria, particularmente en proyectos de GNL en aguas profundas en Mozambique, Indonesia y Malasia. Los sistemas orientados al gas requieren diseños adaptados a sus condiciones operativas e interfaces de proyecto. Las aplicaciones de producción de petróleo continúan siendo el ancla de la demanda de diseños de plantilla y de clúster. Su importancia refleja el papel central de los sistemas submarinos en los diseños de producción offshore. El segmento también se beneficia de proyectos que combinan requisitos de producción e inyección en un único plan de desarrollo.
Se prevé que la inyección de agua crezca a un 7,6% hasta 2032, convirtiéndola en la aplicación de más rápido crecimiento en el mercado de manifolds submarinos. La inyección de agua cruda submarina para unidades de producción flotante pre-sal puede suministrar hasta 11.000 metros cúbicos por día a 255 bar de sobrepresión directamente desde el lecho marino. El enfoque puede reducir el consumo de energía en superficie entre un 10 y un 25% y trasladar la capacidad de inyección lejos de las restricciones de superficie. La Expansión Mayor de Instalaciones Atlantis de bp añadió 2 pozos de inyección de agua submarina en julio de 2026 y amplió la capacidad de gestión del yacimiento. La inyección química respalda la garantía de flujo, mientras que la inyección de gas respalda el mantenimiento de la presión. Ambas aplicaciones requieren atención a la resistencia a la corrosión, la compatibilidad química y el diseño de válvulas. Estos usos amplían el rango de requisitos técnicos que se imponen a los proveedores de manifolds.
Por profundidad del agua:
las aguas ultraprofundas redefinen el techo técnicoLas aguas profundas tuvieron una participación del 42,3% en 2026, respaldadas por la actividad en el Golfo de México, la Plataforma Continental Noruega y la Cuenca de Santos de Brasil. Estas regiones cuentan con infraestructura establecida en aguas profundas y cadenas de suministro experimentadas. Su base instalada respalda el uso continuo de sistemas de producción convencionales en aguas profundas. Las aguas poco profundas siguen siendo relevantes en campos maduros, especialmente en Oriente Medio y el Sudeste Asiático. Su participación está disminuyendo a medida que la nueva inversión en campos nuevos se desplaza hacia áreas más profundas. Los proyectos en aguas profundas siguen siendo importantes porque combinan enfoques de desarrollo probados con un potencial de recursos sustancial.
Se prevé que las aguas ultraprofundas crezcan a un 8,1% hasta 2032 a medida que los proyectos avanzan hacia profundidades de agua más exigentes. Coral North frente a Mozambique involucra infraestructura submarina a profundidades de agua cercanas a los 2.000 metros. Petrobras aprobó SEAP II en la cuenca Sergipe-Alagoas en enero de 2026, añadiendo otro gran desarrollo submarino a la cartera de proyectos. Los sistemas desplegados a estas profundidades deben cumplir con los requisitos de presión del Instituto Americano del Petróleo (API) 17D y la línea de base de diseño actualizada ISO 13628-1:2025. La intervención a estas profundidades puede requerir embarcaciones de apoyo de buceo especializadas y logística compleja. El monitoreo digital de condición puede, por tanto, tener mayor valor cuando ayuda a evitar una intervención. La industria de manifolds submarinos enfrenta mayores barreras de entrada a medida que las especificaciones de los equipos se vuelven más exigentes.
Por configuración de manifold:
la arquitectura de múltiples carretes permite la adición incremental de capacidadLos manifolds horizontales tuvieron el 39,2% del tamaño del mercado de manifolds submarinos en 2026 debido a su simplicidad de instalación y su uso establecido con umbilicales, elevadores y líneas de flujo submarinos convencionales. Su disposición de válvulas se adapta a aplicaciones de alta tasa de producción donde la simetría del flujo y el acceso son importantes. El diseño es familiar para los operadores y los equipos de instalación. Los sistemas horizontales también son compatibles con muchos diseños establecidos en aguas profundas. Esto respalda su papel en los grandes desarrollos de producción en el mercado de manifolds submarinos. Su base instalada proporciona una ventaja práctica donde los operadores prefieren métodos operativos establecidos.
Se prevé que los manifolds de múltiples carretes crezcan a un 7,5% hasta 2032 porque pueden conectar pozos adicionales sin reemplazar la estructura principal del manifold. Esto respalda el desarrollo de campo por fases y hace que el despliegue de capital sea más flexible para el mercado de manifolds submarinos. Los manifolds verticales pueden reducir la huella en el lecho marino en ubicaciones de conexión con restricciones. Los diseños de carrete único sirven para aplicaciones satélite más simples en aguas poco profundas y campos marginales. La arquitectura Subsea 2.0 de TechnipFMC utiliza bloques de componentes prediseñados con elementos comunes en configuraciones horizontales y verticales. Este enfoque puede acortar el tiempo de entrega y respaldar un modelo configurable bajo pedido. Fortalece la posición de los proveedores integrados que pueden ofrecer equipos compatibles en varias opciones de configuración.
Análisis geográfico
Mercado de Manifolds Submarinos de América del Norte
América del Norte tuvo una participación del 31,8% en 2026, respaldada por la actividad continua en aguas profundas en el Golfo de México de los EE. UU. Las estructuras de conexión secundaria (tieback) están modificando la demanda local hacia configuraciones en clúster y equipos que pueden conectarse a centros existentes. La expansión de la instalación principal Atlantis de bp añadió 2 pozos de inyección de agua submarinos en julio de 2026 y agregó 10.000 barriles de petróleo equivalente por día (boe/d) de capacidad bruta de producción máxima. La región combina grandes oportunidades en campos nuevos (greenfield) con mejoras en campos existentes (brownfield) que extienden la vida útil de la infraestructura existente.
Mercado de Manifolds Submarinos de Europa y América del Sur
Europa es una parte técnicamente avanzada y orientada a conexiones secundarias (tieback) del mercado de manifolds submarinos. Noruega lidera la actividad regional a través de desarrollos como Fram Sør, que implica una inversión de capital superior a NOK 21 mil millones, o 2,2 mil millones de USD. El desarrollo respalda la demanda de manifolds, PLEMs y umbilicales, risers y líneas de flujo submarinos. El Reino Unido cuenta con perspectivas de conexión secundaria (tieback) comercialmente viables, aunque la incertidumbre fiscal y regulatoria puede limitar la aprobación de nuevos proyectos. América del Sur sigue estrechamente vinculada al programa de presal de Petrobras, y el proyecto de aguas profundas de Sergipe incluye la adquisición de manifolds, 32 PLEMs, 13 unidades de distribución electrohidráulica y equipos relacionados.
Mercado de Manifolds Submarinos de APAC y MEA
Se proyecta que Asia-Pacífico crecerá a un 7,9% hasta 2032, la tasa más rápida entre las regiones en el mercado de manifolds submarinos. Baker Hughes recibió en agosto de 2026 un contrato para suministrar 17 sistemas de árbol horizontal en aguas profundas y manifolds asociados para el Kutei Northern Hub frente a las costas de Indonesia. SLB OneSubsea obtuvo un contrato para el desarrollo de segunda fase Kikeh 3B frente a las costas de Malasia en marzo de 2026, que abarca 1 manifold, 3 árboles submarinos, una unidad de distribución y controles integrados. Oriente Medio y África contribuyen a través de trabajos en campos existentes (brownfield) y proyectos en aguas profundas. Estas ubicaciones generan demanda de proveedores con capacidad de ejecución local y experiencia en ingeniería de aguas profundas.
Panorama competitivo
El mercado de manifolds submarinos está moderadamente concentrado en torno a TechnipFMC, SLB OneSubsea y Baker Hughes, que son activos en los principales contratos de Ingeniería, Adquisición, Construcción e Instalación (EPCI) en aguas profundas. La contratación integrada favorece a las empresas que pueden proporcionar ingeniería, equipos, controles y soporte de instalación dentro de un único alcance. Esta estructura reduce el papel de la contratación independiente de manifolds en grandes proyectos. TechnipFMC entregó su árbol Subsea 2.0 número 100 en mayo de 2025, mostrando el amplio uso de su plataforma de equipos estandarizados. Las plataformas estandarizadas pueden respaldar elecciones de diseño repetibles en paquetes de manifolds y árboles de producción.
El trabajo de SLB OneSubsea en Malasia muestra su capacidad para competir por contratos de sistemas submarinos integrados en aguas profundas. El contrato del Centro Norte de Kutei de Baker Hughes combina árboles de producción, manifolds, sistemas de conexión y control, y tecnología de monitoreo de condición. Estos ejemplos muestran que el monitoreo digital se está convirtiendo en parte de la oferta comercial en lugar de un servicio adicional. Las oportunidades permanecen en la integración de sistemas totalmente eléctricos, donde el despliegue a escala de campo completo aún está emergiendo. NOV participa a través de capacidades de tratamiento e inyección de agua submarina que se extienden hacia aplicaciones de gestión de yacimientos.
Las normas y los requisitos de calificación proporcionan otra ventaja competitiva para los proveedores establecidos. ISO 13628-1:2025 establece requisitos generales actualizados para el diseño y la operación de sistemas de producción submarinos. API 17D y API 17H también configuran los requisitos de diseño de manifolds y actuadores. Las expectativas de ciberseguridad pueden añadir más trabajo de calificación a medida que las tecnologías operativas y de información se vuelven más conectadas.
Líderes de la industria de manifolds submarinos
-
TechnipFMC plc
-
Baker Hughes Company
-
SLB
-
Aker Solutions ASA
-
Subsea 7 S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Manifolds Submarinos Empresas cubiertas en este informe
- Aker Solutions ASA
- Allseas Group S.A.
- Aquaterra Energy Limited
- Baker Hughes Company
- Dril-Quip, Inc.
- Forum Energy Technologies, Inc.
- Halliburton Company
- Intecsea Pty Ltd
- John Wood Group plc
- Kongsberg Gruppen ASA
- Larsen & Toubro Limited
- McDermott International, Ltd.
- NOV Inc.
- Oceaneering International, Inc.
- Petrofac Limited
- Saipem S.p.A.
- SLB
- Subsea 7 S.A.
- TechnipFMC plc
- Weatherford International plc
Desarrollos recientes de la industria en Mercado de Manifolds Submarinos
- Agosto de 2026: Baker Hughes obtuvo un contrato sustancial (más de 500 millones de USD) de Searah North Ganal (empresa conjunta Eni-PETRONAS) para suministrar 17 sistemas de árbol horizontal en aguas profundas, manifolds asociados, sistemas de conexión y control, y tecnología de monitoreo de condición Cordant para el desarrollo del Centro Norte de Kutei frente a Indonesia.
- Julio de 2026: SLB OneSubsea recibió un contrato de Ingeniería, Adquisición y Construcción (EPC) de Eni para Baleine Fase 3 frente a Costa de Marfil, que cubre 13 pozos con alcance completo de Sistema de Producción Submarina (SPS) incluyendo manifolds, árboles submarinos, umbilicales, medidores de flujo multifásico, sistemas de control y soporte durante la vida útil del campo.
- Mayo de 2026: Worley Rosenberg recibió un contrato de fabricación submarina de Subsea7 para el desarrollo Fram Sør, que cubre 34 estructuras submarinas incluyendo PLEM y terminaciones de extremo de tubería en su astillero de Stavanger, con entrega programada para el primer semestre de 2027.
- Marzo de 2026: SLB OneSubsea obtuvo su tercer contrato EPC de PTTEP en 12 meses para el desarrollo de segunda fase Kikeh 3B frente a Malasia, que cubre un manifold, tres árboles submarinos, una unidad de distribución submarina y sistemas de control integrados.
Alcance del informe del mercado global de manifolds submarinos
Un manifold submarino es un conjunto de tuberías, válvulas y sistemas de control de acero pesado instalado en el lecho marino, diseñado para combinar, distribuir, monitorear y controlar el flujo de petróleo, gas o fluidos de inyección a través de múltiples pozos submarinos.
El mercado global de manifolds submarinos está segmentado por tipo, aplicación, profundidad del agua, configuración del manifold y geografía. Por tipo, el mercado está segmentado en manifolds de plantilla, manifolds de clúster y manifolds de extremo de tubería (PLEM). Por aplicación, el mercado está segmentado en producción de petróleo, producción de gas, inyección de agua, inyección de gas e inyección química. Por profundidad del agua, el mercado está segmentado en aguas poco profundas, aguas profundas y aguas ultraprofundas. Por configuración del manifold, el mercado está segmentado en manifolds horizontales, manifolds verticales, manifolds de carrete único y manifolds de múltiples carretes. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de manifolds submarinos en 29 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Manifold de plantilla |
| Manifold de clúster |
| Manifold de extremo de tubería (PLEM) |
| Producción de petróleo |
| Producción de gas |
| Inyección de agua |
| Inyección de gas |
| Inyección química |
| Aguas poco profundas |
| Aguas profundas |
| Aguas ultraprofundas |
| Manifold horizontal |
| Manifold vertical |
| Manifold de carrete único |
| Manifold de múltiples carretes |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Noruega | |
| Países Bajos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Malasia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Ecuador | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Kuwait | |
| Omán | |
| Egipto | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por tipo | Manifold de plantilla | |
| Manifold de clúster | ||
| Manifold de extremo de tubería (PLEM) | ||
| Por aplicación | Producción de petróleo | |
| Producción de gas | ||
| Inyección de agua | ||
| Inyección de gas | ||
| Inyección química | ||
| Por profundidad del agua | Aguas poco profundas | |
| Aguas profundas | ||
| Aguas ultraprofundas | ||
| Por configuración del manifold | Manifold horizontal | |
| Manifold vertical | ||
| Manifold de carrete único | ||
| Manifold de múltiples carretes | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Noruega | ||
| Países Bajos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Malasia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Ecuador | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Kuwait | ||
| Omán | ||
| Egipto | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento proyectada para los manifolds submarinos hasta 2032?
Se prevé que el sector crezca a una CAGR del 6,62% de 2027 a 2032, alcanzando los 8,12 mil millones de USD en 2032.
¿Qué tipo de manifold submarino tiene la mayor participación?
Los manifolds de plantilla lideran con una participación del 43,7% en 2026 porque respaldan el control centralizado de varios pozos en grandes desarrollos de campo nuevo.
¿Por qué la inyección de agua está ganando importancia en los campos offshore?
Se prevé que la inyección de agua crezca a un 7,6% hasta 2032 porque respalda la gestión de la presión del yacimiento y puede reducir las necesidades de energía en superficie.
¿Qué segmento de profundidad del agua se está expandiendo más rápido?
Se prevé que las aguas ultraprofundas crezcan a un 8,1% hasta 2032 a medida que los operadores aprueban proyectos en áreas offshore más profundas y complejas.
¿Qué región se espera que crezca más rápido?
Se prevé que Asia-Pacífico se expanda a un 7,9% hasta 2032, respaldada por proyectos en aguas profundas en Indonesia y Malasia.
¿Qué capacidades son más importantes para los proveedores de manifolds submarinos?
La ingeniería integrada, los controles, el soporte de instalación, el monitoreo digital y la capacidad de calificación demostrada son fundamentales para competir por grandes alcances de EPCI.