
Tamanho e Participação do Mercado de Serviços de Gerenciamento de Chaves de Assinatura
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
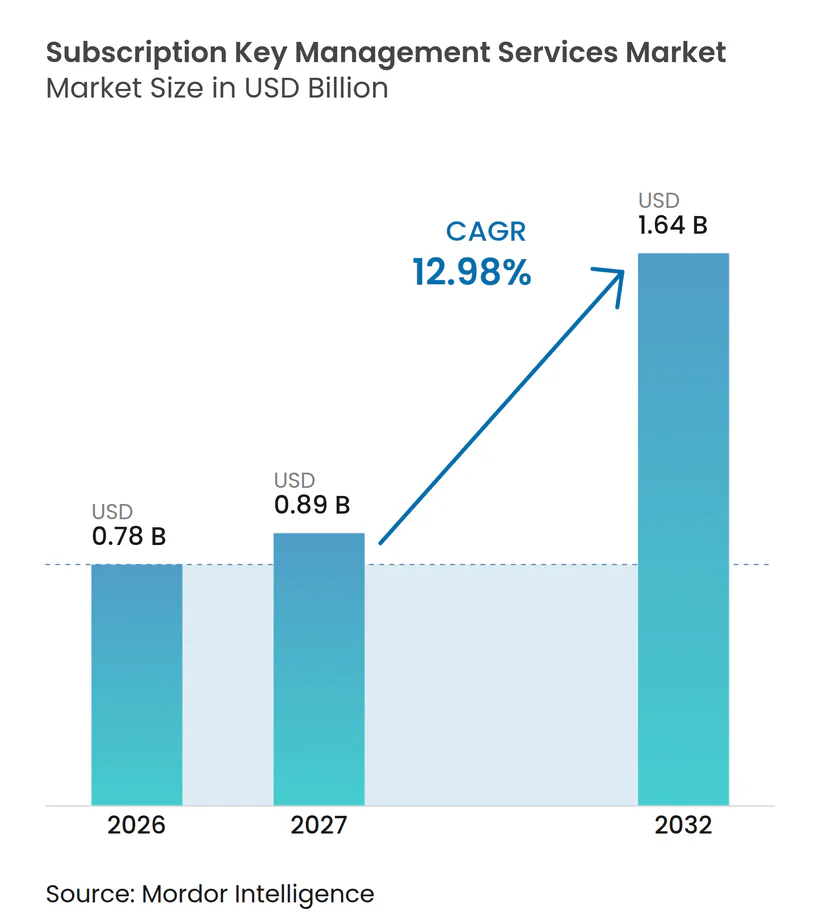
| Tamanho do Mercado (2027) | 0.89 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.64 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 12.98 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Gerenciamento de Chaves de Assinatura por Mordor Intelligence
O tamanho do mercado de serviços de gerenciamento de chaves de assinatura foi avaliado em 0,78 bilhões de USD em 2026 e tem previsão de atingir 1,64 bilhões de USD até 2032, a um CAGR de 12,98% de 2027 a 2032. A transição de licenças perpétuas para receita recorrente de software está aumentando a necessidade de emitir, renovar, alterar e revogar direitos de acesso de forma confiável. Os editores de software combinam cada vez mais assinaturas baseadas em assento, interfaces de programação de aplicações medidas e contratos empresariais com prazo determinado dentro do mesmo portfólio de produtos. Essa combinação torna o controle centralizado de direitos de acesso mais importante, pois ferramentas desconectadas podem levar a provisionamento incorreto e acesso não utilizado. Os fornecedores estão respondendo com a adição de análises de uso, controles de segurança e integrações que conectam o acesso ao produto com os processos comerciais. O mercado de serviços de gerenciamento de chaves de assinatura também tem a oportunidade de atender editores de menor porte, à medida que plataformas baseadas em nuvem reduzem os custos de implementação e simplificam a administração de forma eficaz para equipes de produto enxutas.
Principais Conclusões do Relatório
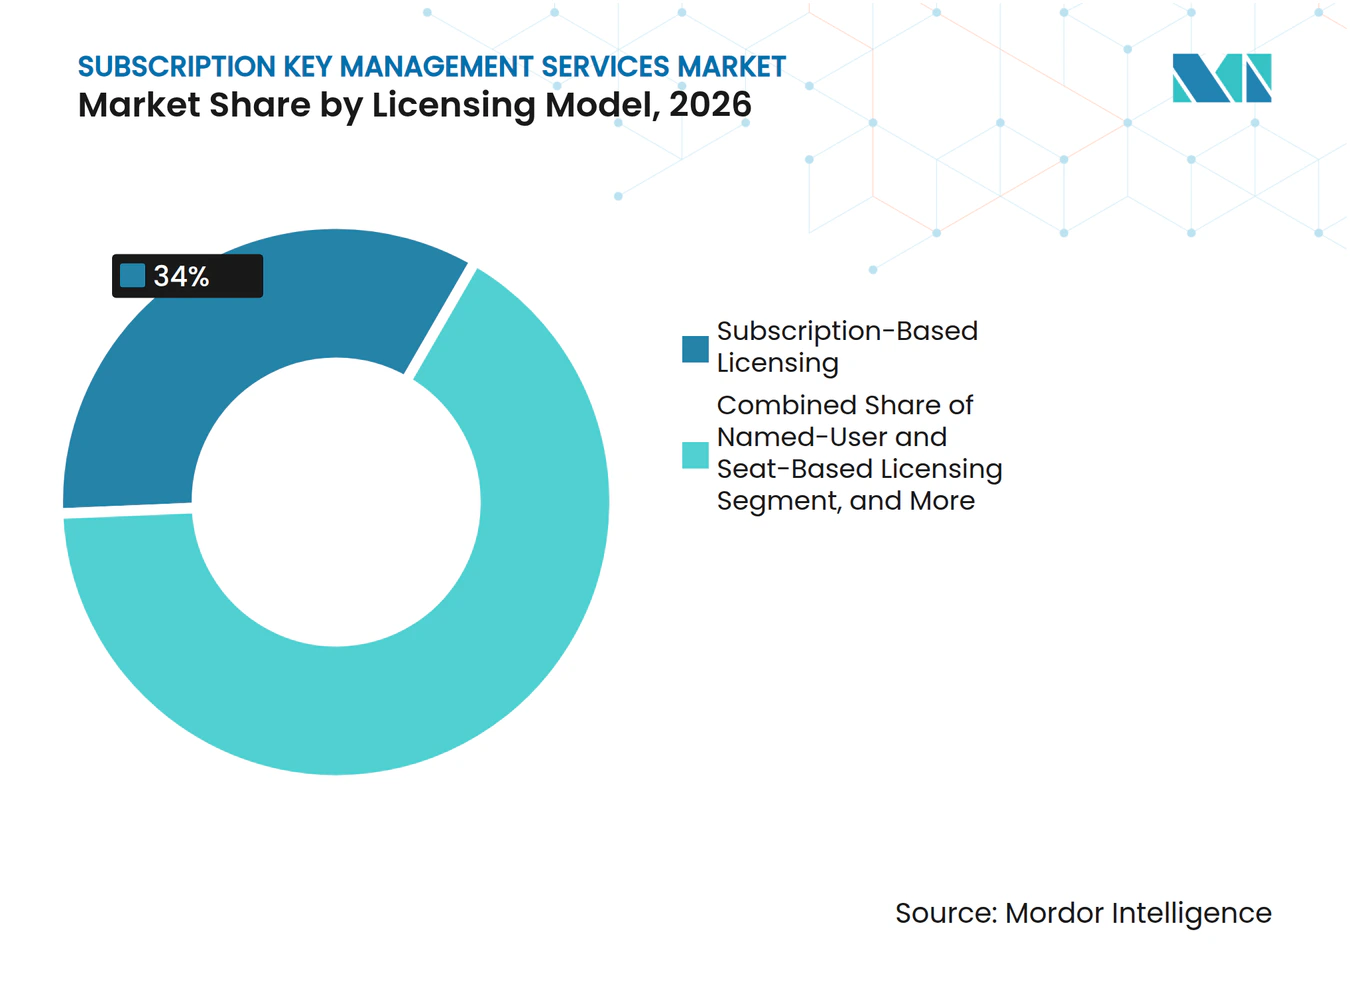
- Por modelo de licenciamento, o licenciamento baseado em assinatura detinha 34,00% da receita em 2026, enquanto o licenciamento baseado em uso e em consumo está projetado para expandir a um CAGR de 14,57% até 2032.
- Por porte de empresa, as grandes empresas responderam por 68,00% do tamanho do mercado de serviços de gerenciamento de chaves de assinatura em 2026. As PMEs estão projetadas para expandir a um CAGR de 14,51% até 2032.
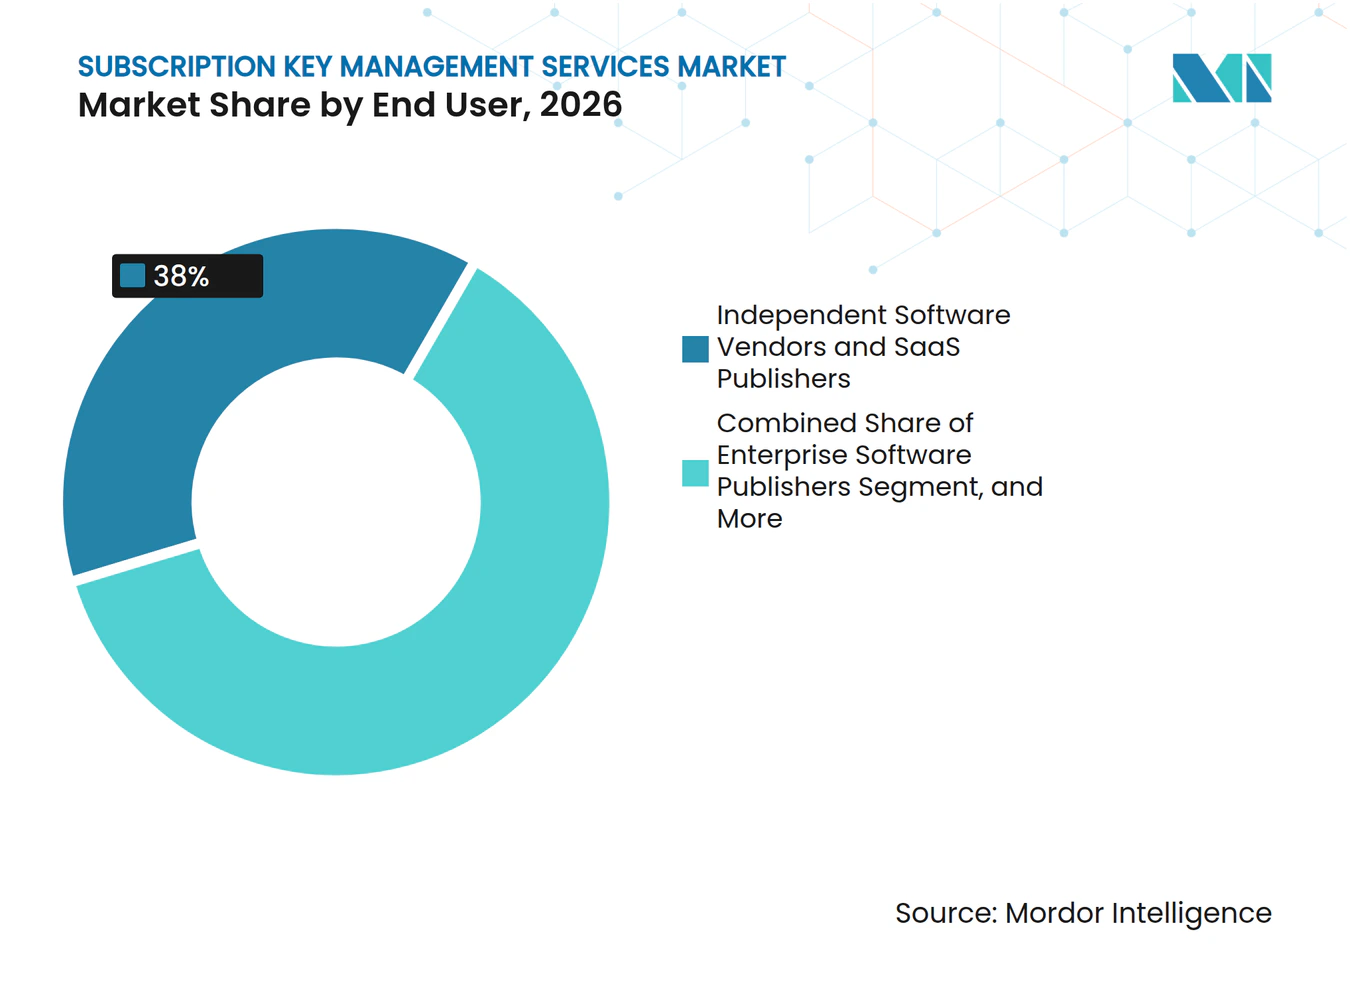
- Por usuário final, ISVs e editores de SaaS detinham 38,00% da receita em 2026 e estão projetados para expandir a um CAGR de 14,57% até 2032.
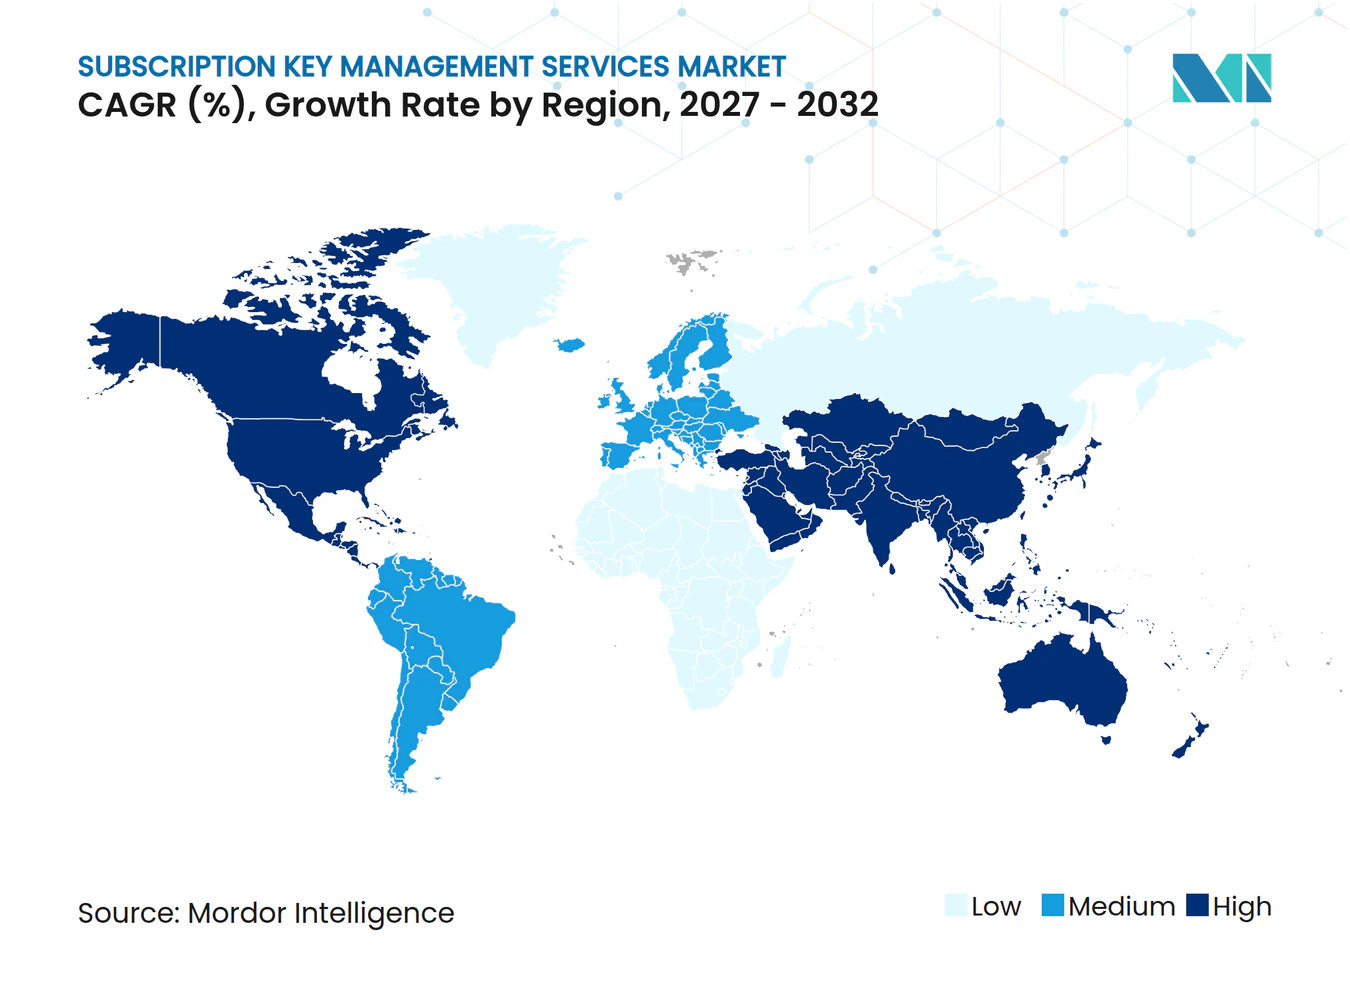
- Por geografia, a América do Norte detinha 42,00% da receita em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 14,34% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Transição para Monetização Recorrente | +4.5% | Global, com América do Norte e Europa liderando a transição | Curto prazo (≤ 2 anos) |
| Complexidade da Entrega em Múltiplas Nuvens e em Ambientes Híbridos | +3.2% | Global, com Ásia-Pacífico e América do Norte como mercados centrais | Curto prazo (≤ 2 anos) |
| Monetização Baseada em Uso e em Inferência de Inteligência Artificial | +2.8% | América do Norte e Ásia-Pacífico são mercados centrais, com expansão para a Europa | Médio prazo (2-4 anos) |
| Vazamento de Receita por Lacunas no Controle de Direitos de Acesso e de Uso | +2.0% | Global, com América do Norte e Europa mais expostas | Curto prazo (≤ 2 anos) |
| Aplicação Centrada em Identidade e de Confiança Zero | +1.5% | América do Norte e União Europeia, com relevância crescente na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Requisitos de Aplicação Offline e em Ambientes Isolados | +0.8% | Mercados industriais europeus e da Ásia-Pacífico, além da defesa norte-americana | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Transição de Licenças Perpétuas para Monetização Recorrente
O abandono das licenças perpétuas é uma força importante por trás do mercado de serviços de gerenciamento de chaves de assinatura. A Revenera relatou que 88% das empresas de software utilizam estratégias de assinatura em pelo menos parte de seus portfólios.[1] Os modelos de assinatura e por prazo determinado ficaram em primeiro lugar entre os modelos que os entrevistados esperavam sustentar a expansão da receita. A ATOSS Software SE relatou que a receita de nuvem e assinatura atingiu 27,0 milhões de EUR, ou 30,5 milhões de USD, no primeiro trimestre de 2026, enquanto a receita de licenças de software avulsas caiu 40%. Os editores, portanto, precisam de sistemas que gerenciem vencimentos, renovações e alterações de plano sem intervenção manual. A transição é mais exigente quando contratos perpétuos e de assinatura coexistem no mesmo catálogo de produtos. Plataformas centralizadas de direitos de acesso podem reduzir o superprovisionamento e melhorar a visibilidade nesse ambiente misto.
Complexidade da Entrega de Software em Múltiplas Nuvens e em Ambientes Híbridos
As implantações em múltiplas nuvens e em ambientes híbridos estão tornando a aplicação de direitos de acesso mais difícil para o mercado de serviços de gerenciamento de chaves de assinatura. A Revenera constatou que 33% dos entrevistados utilizavam nuvem privada de forma extensiva, em comparação com 20% no ano anterior. A mesma fonte relatou que 61% dos entrevistados esperavam que a adoção de software como serviço se expandisse nos 12 meses seguintes. Um produto pode agora ser executado simultaneamente em uma nuvem pública, em um ambiente privado e nas instalações do cliente. A Wibu-Systems atualizou o CodeMeter License Central para implantação baseada em Kubernetes em ambientes de nuvem, data center e híbridos, incluindo suporte a failover automático.[2] Essa combinação de entrega pode criar registros de direitos de acesso conflitantes quando os editores utilizam ferramentas de licenciamento diferentes para ambientes distintos. Plataformas que aplicam a mesma política em todos os modelos de implantação podem ajudar a reduzir disputas de renovação e lacunas de conformidade.
Vazamento de Receita por Lacunas no Controle de Direitos de Acesso e de Uso
O vazamento de receita está fortalecendo o argumento de negócio para o mercado de serviços de gerenciamento de chaves de assinatura. A Revenera afirma que sua plataforma protege 75 bilhões de USD em receita anual de licenciamento e entregou 100 milhões de licenças de software. Esses números mostram a escala da exposição financeira associada ao controle de licenciamento e direitos de acesso. Contas inativas e registros de uso incompletos podem deixar os editores incapazes de identificar acessos que deveriam ser renovados, alterados ou removidos. O problema está frequentemente ligado à visibilidade limitada e à administração de licenças desconectada, e não ao uso indevido deliberado por parte do cliente. Registros de direitos de acesso mais precisos podem ajudar as equipes comerciais a alinhar os direitos de acesso com os termos contratuais antes das discussões de renovação. Isso torna a proposta de valor relevante para as equipes de finanças e operações de vendas, além das equipes de tecnologia da informação.
Demanda por Monetização Baseada em Uso e em Inferência de Inteligência Artificial
A precificação baseada em uso está expandindo os requisitos funcionais do mercado de serviços de gerenciamento de chaves de assinatura. A Revenera constatou que 59% dos fornecedores de software esperavam que os modelos baseados em uso se tornassem uma parcela maior da receita nos próximos 12 a 18 meses. Os editores que oferecem serviços de inteligência artificial podem cobrar por chamada de interface de programação de aplicações, token, uso de modelo ou outra unidade mensurável. Esses modelos precisam de serviços de direitos de acesso capazes de medir a atividade, aplicar limites e rotacionar credenciais em tempo quase real. A Cryptlex adicionou ambientes de sandbox e eventos de ativação em agosto de 2026, permitindo que os editores testem processos de licenciamento antes do uso em produção.[3] Essa direção apoia desenvolvedores que precisam testar fluxos de trabalho baseados em consumo sem afetar os registros de licenciamento em produção. Fornecedores que vinculam regras de precificação flexíveis a uma aplicação confiável provavelmente serão relevantes à medida que as ofertas de software de inteligência artificial amadurecem.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Integração entre Sistemas de Faturamento, CRM, ERP e Sistemas de Produto | -1.2% | Global, mais aguda em grandes empresas na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Preocupações com Criptografia e Soberania de Dados | -0.8% | União Europeia, China, Índia e Oriente Médio | Médio prazo (2-4 anos) |
| Resistência à Infraestrutura de Direitos de Acesso Vinculada a Fornecedor | -0.5% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Contorno de Chave de Licença, Engenharia Reversa e Abuso de Credenciais | -0.3% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Integração entre Sistemas de Faturamento, CRM, ERP e Sistemas de Produto
Os requisitos de integração podem atrasar a adoção no mercado de serviços de gerenciamento de chaves de assinatura, especialmente entre compradores de médio e grande porte. A Revenera relatou que 46% das empresas de software precisaram de mais de 6 meses para introduzir um novo modelo de monetização. As plataformas de direitos de acesso frequentemente precisam trocar informações com sistemas de faturamento, ferramentas de gerenciamento de relacionamento com o cliente, sistemas de planejamento de recursos empresariais e aplicações de produto. A plataforma de licenciamento nem sempre é o sistema financeiro de registro, mas as equipes de finanças precisam de seus dados para alinhar os direitos de acesso ao reconhecimento de receita e às renovações. A Reprise Software lançou o Activation Pro para Salesforce em janeiro de 2025 para conectar fluxos de trabalho de ativação com registros de gerenciamento de relacionamento com o cliente. A 10Duke introduziu um Conector para HubSpot em junho de 2026 para sincronizar registros de licenciamento com fluxos de trabalho de gerenciamento de relacionamento com o cliente. Conectores personalizados podem aumentar os custos de implementação e enfraquecer o retorno sobre o investimento para editores de médio porte.
Preocupações com Criptografia e Soberania de Dados em Serviços Gerenciados
O controle criptográfico e a soberania de dados podem restringir o uso de serviços gerenciados de gerenciamento de chaves de assinatura. O Regulamento de Resiliência Cibernética da União Europeia torna-se totalmente aplicável em dezembro de 2027 e exige que os fabricantes gerenciem as responsabilidades de segurança de software e de ações corretivas. Clientes em setores regulamentados podem exigir o controle de chaves criptográficas ao utilizar uma interface de serviço gerenciado. A Thales oferece configurações de Traga Sua Própria Chave e Mantenha Sua Própria Chave por meio do CipherTrust Cloud Key Management. A Wibu-Systems destacou a prontidão para pós-quântica em suas comunicações de produto de fevereiro de 2026. Tais capacidades são importantes para compradores nos setores de defesa, saúde e serviços financeiros que possuem longos períodos contratuais e requisitos rigorosos de segurança. As regras de residência de dados na União Europeia, China, Índia e Oriente Médio podem favorecer implantações privadas ou locais em detrimento de um serviço gerenciado compartilhado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Licenciamento:
O Licenciamento por Assinatura Lidera a Receita Enquanto os Modelos Baseados em Uso Ditam o RitmoO licenciamento baseado em assinatura detinha 34,00% da participação do mercado de serviços de gerenciamento de chaves de assinatura em 2026. É o modelo comercial padrão para muitos fornecedores independentes de software e editores de software empresarial. A Revenera relatou que os modelos de assinatura e por prazo determinado ficaram em primeiro lugar para a expansão esperada de receita entre as empresas pesquisadas. Esses contratos exigem registros confiáveis de datas, níveis de produto, renovações e alterações nos direitos de acesso. O licenciamento baseado em uso e em consumo tem projeção de expansão a um CAGR de 14,57% até 2032.
A precificação de inferência de inteligência artificial, a monetização de interfaces de programação de aplicações e os contratos baseados em resultados exigem medição detalhada. O licenciamento por usuário nomeado e por assento permanece importante onde a auditabilidade individual é necessária. O licenciamento flutuante ajuda usuários de engenharia e computação de alto desempenho a alocar software de alto custo de forma eficiente. Os modelos baseados em funcionalidade, nível, dispositivo e bloqueio de nó atendem editores com necessidades comerciais e técnicas variadas. A SLASCONE adicionou limitações flutuantes individuais por nível de funcionalidade na versão 10.0 em setembro de 2026, enquanto a Cryptlex adicionou controles de avaliação por nível de funcionalidade em maio de 2025.



Por Porte Empresarial:
Grandes Empresas Detêm a Receita Enquanto as PMEs Expandem Mais RapidamenteAs grandes empresas responderam por 68,00% do tamanho do mercado de serviços de gerenciamento de chaves de assinatura em 2026. Seus portfólios podem abranger produtos, regiões, canais de vendas e políticas de direitos de acesso. Essa complexidade aumenta a necessidade de controle centralizado e registros formais de auditoria. Os grandes editores também enfrentam maior exposição quando os termos contratuais são aplicados de forma inconsistente. A Revenera relatou que 54% dos entrevistados utilizavam a mesma tecnologia de monetização em todas as linhas de produto.
As PMEs têm projeção de expansão a um CAGR de 14,51% até 2032. Plataformas baseadas em nuvem e com interface de programação de aplicações em primeiro lugar reduzem a necessidade de grandes equipes de implementação e módulos de segurança de hardware. A LicenseSpring introduziu um programa para startups em maio de 2025 para ampliar o acesso à infraestrutura de licenciamento. A Keygen.sh obteve conformidade com SOC 2 Tipo II em janeiro de 2026, oferecendo a fornecedores menores uma garantia de segurança reconhecida. Integração mais simples, precificação transparente e controles confiáveis podem ajudar os fornecedores a atender editores menores que anteriormente dependiam de processos internos de geração de chaves.
Por Usuário Final:
Fornecedores Independentes de Software e Editores de SaaS Permanecem a Principal Base de DemandaOs fornecedores independentes de software e editores de SaaS detinham 38,00% da participação do mercado de serviços de gerenciamento de chaves de assinatura em 2026 e têm projeção de expansão a um CAGR de 14,57% até 2032. Eles utilizam ferramentas de direitos de acesso para controlar o acesso ao produto, suportar contratos recorrentes e gerenciar renovações. Os desenvolvedores de produtos de inteligência artificial também precisam gerenciar o acesso a modelos, cotas de interfaces de programação de aplicações e níveis de funcionalidade. Servidores de chaves mais antigos que apenas validam uma chave estática têm capacidade limitada para suportar esses requisitos. Os editores de software empresarial também priorizam trilhas de auditoria, integração com gerenciamento de relacionamento com o cliente e provisionamento global em alto volume.
Os fabricantes de software embarcado e industrial precisam de aplicação offline, chaves vinculadas a hardware e gerenciamento de ciclo de vida para equipamentos de longa duração. A Wibu-Systems apresentou capacidades de licenciamento e segurança em hardware embarcado e ambientes empresariais na Automate 2026. Provedores de jogos, mídia e conteúdo digital gerenciam janelas de acesso, direitos regionais e níveis de precificação. Os usuários de engenharia estão migrando para ferramentas hospedadas que preservam o controle de simultaneidade. Usuários governamentais, de defesa e de telecomunicações precisam de forte custódia de chaves, opções offline ou controles de uso medido.

Análise Geográfica
Mercado de Serviços de Gestão de Chaves de Subscrição na América do Norte
A América do Norte deteve 42,00% da receita em 2026. O mercado de serviços de gestão de chaves de subscrição na região beneficia de uma densa base de ISVs, editores de SaaS e empresas de software empresarial. Os Estados Unidos incluem fornecedores de destaque como Revenera, Nalpeiron, Reprise Software e Cryptlex, enquanto o Canadá contribui por meio do seu crescente ecossistema de inteligência artificial e software empresarial. As ofertas baseadas em utilização estão a aumentar a necessidade de sistemas que meçam e apliquem o consumo. Esta base de fornecedores apoia o desenvolvimento local de produtos e a procura dos clientes.
Mercado de Serviços de Gestão de Chaves de Subscrição na Ásia-Pacífico
Prevê-se que a Ásia-Pacífico se expanda a um CAGR de 14,34% até 2032. O mercado de serviços de gestão de chaves de subscrição é apoiado por programas de digitalização, maior utilização de software por PMEs e fornecedores regionais de SaaS. A Índia e o Sudeste Asiático estão a expandir as suas comunidades de desenvolvedores e a atividade de exportação de software. A Coreia do Sul, a Austrália e Singapura necessitam de controlos avançados, pois a distribuição transfronteiriça traz requisitos adicionais de conformidade.
Mercado de Serviços de Gestão de Chaves de Subscrição na EMEA e América do Sul
A Europa é o segundo maior contribuinte regional de receita para o mercado de serviços de gestão de chaves de subscrição. Alemanha, Reino Unido, França e países nórdicos possuem setores de software empresarial consolidados. A ATOSS Software SE reportou uma transição para receitas de nuvem e subscrição no primeiro trimestre de 2026. O Regulamento de Resiliência Cibernética da União Europeia está a incentivar um controlo mais rigoroso sobre as versões implementadas e as ações corretivas, enquanto a América do Sul, o Médio Oriente e África permanecem em estágios mais iniciais, onde a procura está associada a subsidiárias de fornecedores globais, projetos públicos de digitalização e empresas locais de SaaS.
Cenário Competitivo
Concentração do Mercado
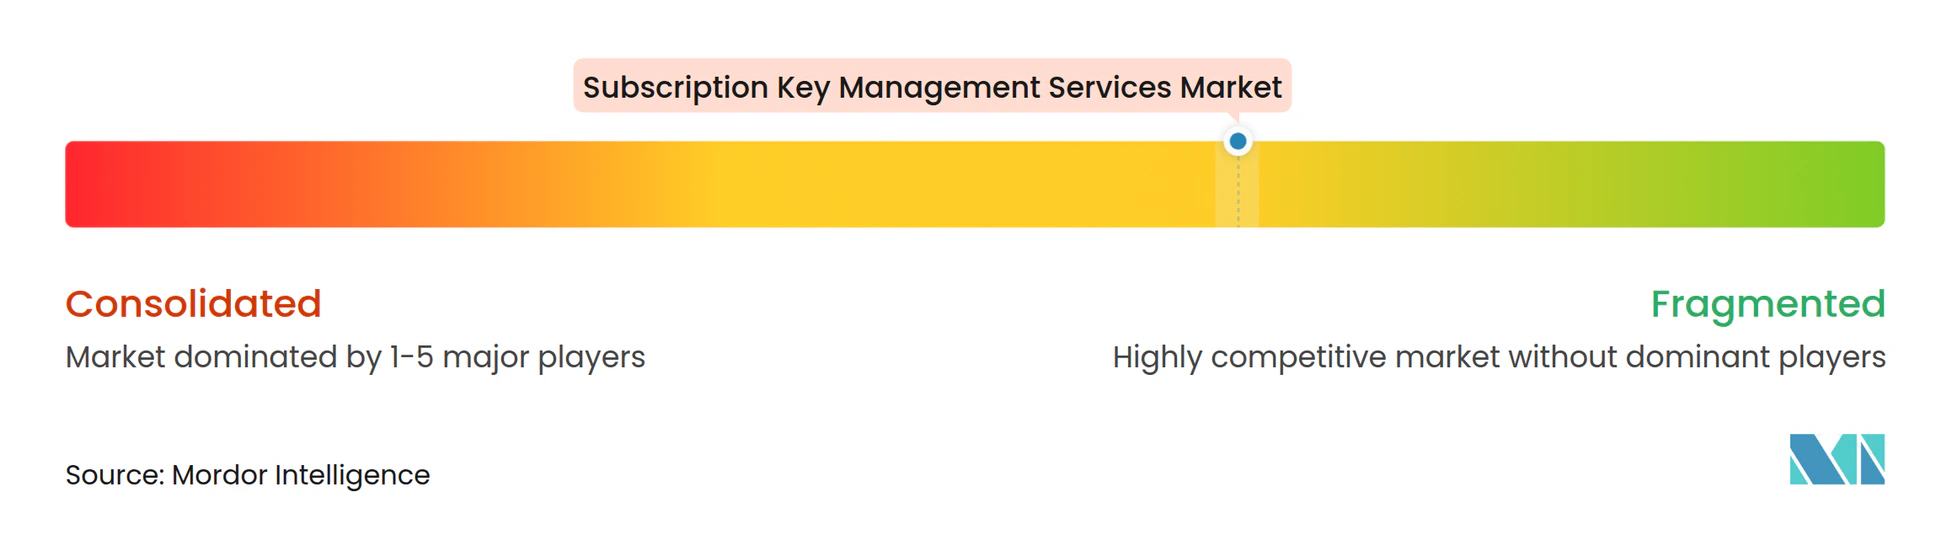
O mercado de serviços de gerenciamento de chaves de assinatura é moderadamente fragmentado. Revenera, Thales Sentinel e Wibu-Systems possuem amplas capacidades empresariais e industriais, enquanto Cryptlex, Keygen.sh, SLASCONE, 10Duke e Nalpeiron fornecem plataformas baseadas em nuvem para fornecedores independentes de software e editores de SaaS. As aplicações embarcadas e de defesa são mais concentradas em torno de fornecedores com suporte de hardware. Os compradores de software em nuvem podem escolher entre várias plataformas com interface de programação de aplicações em primeiro lugar. A Wibu-Systems lançou o CodeMeter 9.00 em junho de 2026 com uma arquitetura de tempo de execução universal, agilidade criptográfica, proteção automatizada e execução segura de código.
A Thales combina o licenciamento Sentinel com as capacidades de gerenciamento de chaves em nuvem do CipherTrust para compradores empresariais e do setor público. A Wibu-Systems lançou o projeto ENFORCERS em março de 2026 para apoiar a segurança coordenada da cadeia de fornecimento de software europeia. Essas ações vinculam o gerenciamento de direitos de acesso a requisitos de segurança e conformidade e podem ampliar a base de clientes endereçável de um fornecedor em casos de uso em nuvem e offline.
Os fornecedores emergentes utilizam design com interface de programação de aplicações em primeiro lugar e certificações de segurança para construir a confiança dos compradores. A Keygen.sh obteve conformidade com SOC 2 Tipo II em janeiro de 2026, enquanto a 10Duke concluiu sua auditoria SOC 2 Tipo II em março de 2026. A SLASCONE obteve a certificação ISO/IEC 27001:2022 em outubro de 2025. As credenciais de segurança são cada vez mais esperadas nos processos de aquisição, de modo que as diferenças competitivas dependem mais da profundidade de integração, de análises úteis e do suporte a licenciamento híbrido. Nenhum fornecedor é identificado como dominante no controle de direitos de acesso de inteligência artificial offline ou implantado na borda.
Líderes do Setor de Serviços de Gerenciamento de Chaves de Assinatura
-
Revenera, Inc.
-
Nalpeiron, Inc.
-
Reprise Software, Inc.
-
10Duke Software Ltd.
-
LicenseSpring LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Gerenciamento de Chaves de Assinatura Empresas cobertas neste relatório
- Revenera, Inc.
- Nalpeiron, Inc.
- Reprise Software, Inc.
- 10Duke Software Ltd.
- LicenseSpring LLC
- Wibu-Systems AG
- Thales Digital Identity and Security Netherlands B.V.
- Cryptlex, LLC
- Inish Technology Ventures, Inc.
- Keygen.sh, Inc.
- SLASCONE GmbH
- Thales S.A.
- Flexera Software, LLC
- SafeNet, Inc.
- Thales e-Security, Inc.
- Unikey Technologies, Inc.
- WIBU-SYSTEMS USA, Inc.
- Agilis Management, Inc.
- License4J GmbH
- CrypKey, Inc.
- Labs64 GmbH
Desenvolvimentos industriais recentes em Mercado de Serviços de Gerenciamento de Chaves de Assinatura
- Outubro de 2026: A Wibu-Systems estabeleceu uma organização dedicada com sede na Índia para estender sua expertise em proteção de software e licenciamento ao ecossistema de fornecedores independentes de software e fabricantes de equipamentos originais da Índia, em rápida expansão, refletindo uma estratégia para aprofundar sua presença em um dos mercados de software de maior crescimento da Ásia-Pacífico. A iniciativa posiciona o CodeMeter para adoção acelerada entre fornecedores indianos de software de engenharia que buscam distribuição global.
- Setembro de 2026: A Wibu-Systems ingressou no Programa CVE como Autoridade de Numeração CVE (CNA), permitindo a atribuição direta de IDs CVE em todo o seu portfólio de produtos. Essa designação fortalece a transparência de vulnerabilidades em toda a base de implantação global do CodeMeter e sinaliza a intenção da empresa de assumir um papel ativo de governança de padrões dentro do ecossistema de segurança e licenciamento de software.
- Setembro de 2026: A SLASCONE lançou a versão 10.0, introduzindo controle granular de licença flutuante no nível de funcionalidade individual. Os fornecedores de software industrial e empresarial agora podem limitar o acesso simultâneo a capacidades específicas de forma independente das contagens gerais de sessão, abordando uma lacuna de longa data na governança de direitos de acesso por nível de funcionalidade para implantações de licenciamento simultâneo.
- Agosto de 2026: A Cryptlex introduziu ambientes de sandbox em sua plataforma, fornecendo espaços de teste isolados com produtos, licenças, usuários e ativações separados para permitir que os editores validem fluxos de trabalho de licenciamento de ponta a ponta sem afetar os dados de produção. O lançamento também adicionou aplicação configurável de autenticação de dois fatores e registro abrangente de eventos de ativação para rastreabilidade completa de auditoria.
Escopo do Relatório Global do Mercado de Serviços de Gerenciamento de Chaves de Assinatura
O Mercado de Serviços de Gerenciamento de Chaves de Assinatura refere-se ao setor mundial focado na entrega de serviços baseados em nuvem e orientados por assinatura que gerenciam o ciclo de vida completo de chaves criptográficas, certificados de criptografia e credenciais de assinatura digital utilizadas para proteger dados sensíveis, aplicações, redes, bancos de dados, ecossistemas de IoT e cargas de trabalho em nuvem.
O Relatório do Mercado de Serviços de Gerenciamento de Chaves de Assinatura é Segmentado por Modelo de Licenciamento (Licenciamento Baseado em Assinatura, Licenciamento Baseado em Uso e em Consumo, Licenciamento por Usuário Nomeado e por Assento, Licenciamento Flutuante e Simultâneo, Licenciamento Baseado em Funcionalidade e em Nível, Licenciamento Baseado em Dispositivo e com Bloqueio de Nó, Licenciamento Perpétuo e de Manutenção, e Licenciamento de Avaliação e Teste), Porte Empresarial (Grandes Empresas e Pequenas e Médias Empresas), Usuário Final (Fornecedores Independentes de Software e Editores de SaaS, Editores de Software Empresarial, Fabricantes de Software Embarcado e Industrial, Provedores de Jogos, Mídia e Conteúdo Digital, Provedores de Software de Engenharia, Científico e de Design, Governo, Defesa e Setores Regulamentados, Provedores de Telecomunicações e Infraestrutura Digital, e Outros Usuários Finais) e Geografia (América do Norte [Estados Unidos, Canadá e México], América do Sul [Brasil, Argentina, Chile e Restante da América do Sul], Europa [Alemanha, Reino Unido, França, Itália, Espanha, Rússia e Restante da Europa], Ásia-Pacífico [China, Japão, Índia, Coreia do Sul, Austrália, Singapura e Restante da Ásia-Pacífico], Oriente Médio [Emirados Árabes Unidos, Arábia Saudita, Israel, Turquia e Restante do Oriente Médio] e África [África do Sul, Nigéria, Egito e Restante da África]). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Licenciamento Baseado em Assinatura |
| Licenciamento Baseado em Uso e em Consumo |
| Licenciamento por Usuário Nomeado e por Assento |
| Licenciamento Flutuante e Simultâneo |
| Licenciamento Baseado em Funcionalidade e em Nível |
| Licenciamento Baseado em Dispositivo e com Bloqueio de Nó |
| Licenciamento Perpétuo e de Manutenção |
| Licenciamento de Avaliação e Teste |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Fornecedores Independentes de Software e Editores de SaaS |
| Editores de Software Empresarial |
| Fabricantes de Software Embarcado e Industrial |
| Provedores de Jogos, Mídia e Conteúdo Digital |
| Provedores de Software de Engenharia, Científico e de Design |
| Governo, Defesa e Setores Regulamentados |
| Provedores de Telecomunicações e Infraestrutura Digital |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Israel | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Egito | |
| Restante da África |
| Por Modelo de Licenciamento | Licenciamento Baseado em Assinatura | |
| Licenciamento Baseado em Uso e em Consumo | ||
| Licenciamento por Usuário Nomeado e por Assento | ||
| Licenciamento Flutuante e Simultâneo | ||
| Licenciamento Baseado em Funcionalidade e em Nível | ||
| Licenciamento Baseado em Dispositivo e com Bloqueio de Nó | ||
| Licenciamento Perpétuo e de Manutenção | ||
| Licenciamento de Avaliação e Teste | ||
| Por Porte Empresarial | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Usuário Final | Fornecedores Independentes de Software e Editores de SaaS | |
| Editores de Software Empresarial | ||
| Fabricantes de Software Embarcado e Industrial | ||
| Provedores de Jogos, Mídia e Conteúdo Digital | ||
| Provedores de Software de Engenharia, Científico e de Design | ||
| Governo, Defesa e Setores Regulamentados | ||
| Provedores de Telecomunicações e Infraestrutura Digital | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Israel | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de gerenciamento de chaves de assinatura?
O mercado de serviços de gerenciamento de chaves de assinatura foi avaliado em 0,78 bilhões de USD em 2026 e tem projeção de atingir 1,64 bilhões de USD até 2032, crescendo a um CAGR de 12,98% de 2027 a 2032. O crescimento é impulsionado pela adoção crescente de modelos de negócios de software recorrentes que exigem capacidades robustas de gerenciamento de direitos de acesso e controle de acesso.
O que está impulsionando a demanda por serviços de gerenciamento de chaves de assinatura?
A demanda é impulsionada pela expansão das assinaturas recorrentes de software, modelos de implantação híbrida, estruturas de precificação baseadas em uso e pela crescente necessidade de gerenciar renovações, níveis de produto, direitos de acesso de usuários e direitos de acesso. Esses requisitos são particularmente importantes para editores que suportam ambientes de software em nuvem, locais e embarcados.
Qual modelo de licenciamento detém a maior participação de receita?
O licenciamento baseado em assinatura responde pela maior participação, representando 34,00% da receita do mercado em 2026. Enquanto isso, o licenciamento baseado em uso e em consumo deve registrar o crescimento mais rápido, com um CAGR de 14,57% até 2032, apoiado pela necessidade de rastrear o consumo de serviços, aplicar limites de uso e gerenciar direitos de acesso dos clientes.
Quais empresas utilizam plataformas de gerenciamento de chaves de assinatura?
As plataformas de gerenciamento de chaves de assinatura são amplamente adotadas por fornecedores independentes de software, provedores de SaaS, empresas de software empresarial, fabricantes de software embarcado, provedores de conteúdo digital e empresas de telecomunicações. Essas organizações utilizam as plataformas para funções como conformidade de licenças, auditabilidade, licenciamento offline, rastreamento de uso e controle de acesso regional.
Qual região lidera a receita e qual região se expande mais rapidamente?
A América do Norte lidera o mercado com 42,00% de participação de receita em 2026. A Ásia-Pacífico deve ser a região de crescimento mais rápido, registrando um CAGR de 14,34% até 2032, impulsionada pelo aumento da atividade de publicação de software, digitalização de PMEs e iniciativas de transformação digital lideradas pelo governo.
O que os compradores devem avaliar ao selecionar um provedor de gerenciamento de chaves de assinatura?
Os compradores devem avaliar fatores como capacidades de integração, suporte a múltiplos modelos de licenciamento, controles de segurança e conformidade, aplicação de licença offline, requisitos de residência de dados e funcionalidade de análise de uso. A seleção também deve estar alinhada ao ambiente de entrega de software, seja baseado em nuvem, infraestrutura privada ou sistemas embarcados.