
Tamaño y Participación del Mercado de Servicios de Gestión de Claves de Suscripción
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
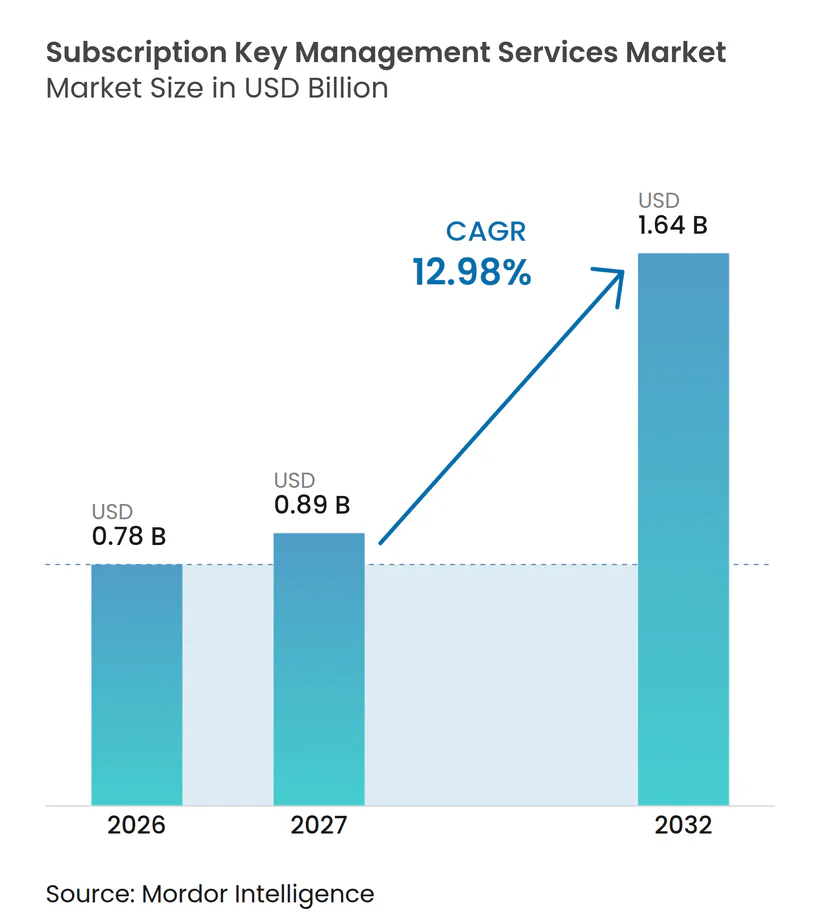
| Tamaño del Mercado (2027) | 0.89 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.64 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 12.98 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Gestión de Claves de Suscripción por Mordor Intelligence
El tamaño del mercado de servicios de gestión de claves de suscripción fue valorado en 0,78 mil millones de USD en 2026 y se prevé que alcance 1,64 mil millones de USD para 2032, a una CAGR del 12,98% de 2027 a 2032. El cambio de licencias perpetuas hacia ingresos recurrentes de software está incrementando la necesidad de emitir, renovar, modificar y revocar derechos de acceso de manera confiable. Los editores de software combinan cada vez más suscripciones basadas en puestos, interfaces de programación de aplicaciones medidas y acuerdos empresariales de duración determinada dentro del mismo portafolio de productos. Esta combinación hace que el control centralizado de derechos sea más importante, ya que las herramientas desconectadas pueden generar aprovisionamiento incorrecto y accesos no utilizados. Los proveedores están respondiendo añadiendo análisis de uso, controles de seguridad e integraciones que conectan el acceso al producto con los procesos comerciales. El mercado de servicios de gestión de claves de suscripción también tiene la oportunidad de atender a editores más pequeños, ya que las plataformas basadas en la nube reducen los costos de implementación y simplifican la administración de manera efectiva para equipos de producto con recursos limitados.
Conclusiones Clave del Informe
- Por modelo de licenciamiento, el licenciamiento basado en suscripción representó el 34,00% de los ingresos en 2026, mientras que el licenciamiento basado en uso y en consumo se proyecta que se expandirá a una CAGR del 14,57% hasta 2032.
- Por tamaño de empresa, las grandes empresas representaron el 68,00% del tamaño del mercado de servicios de gestión de claves de suscripción en 2026. Se proyecta que las pymes se expandirán a una CAGR del 14,51% hasta 2032.
- Por usuario final, los ISV y los editores de SaaS representaron el 38,00% de los ingresos en 2026 y se proyecta que se expandirán a una CAGR del 14,57% hasta 2032.
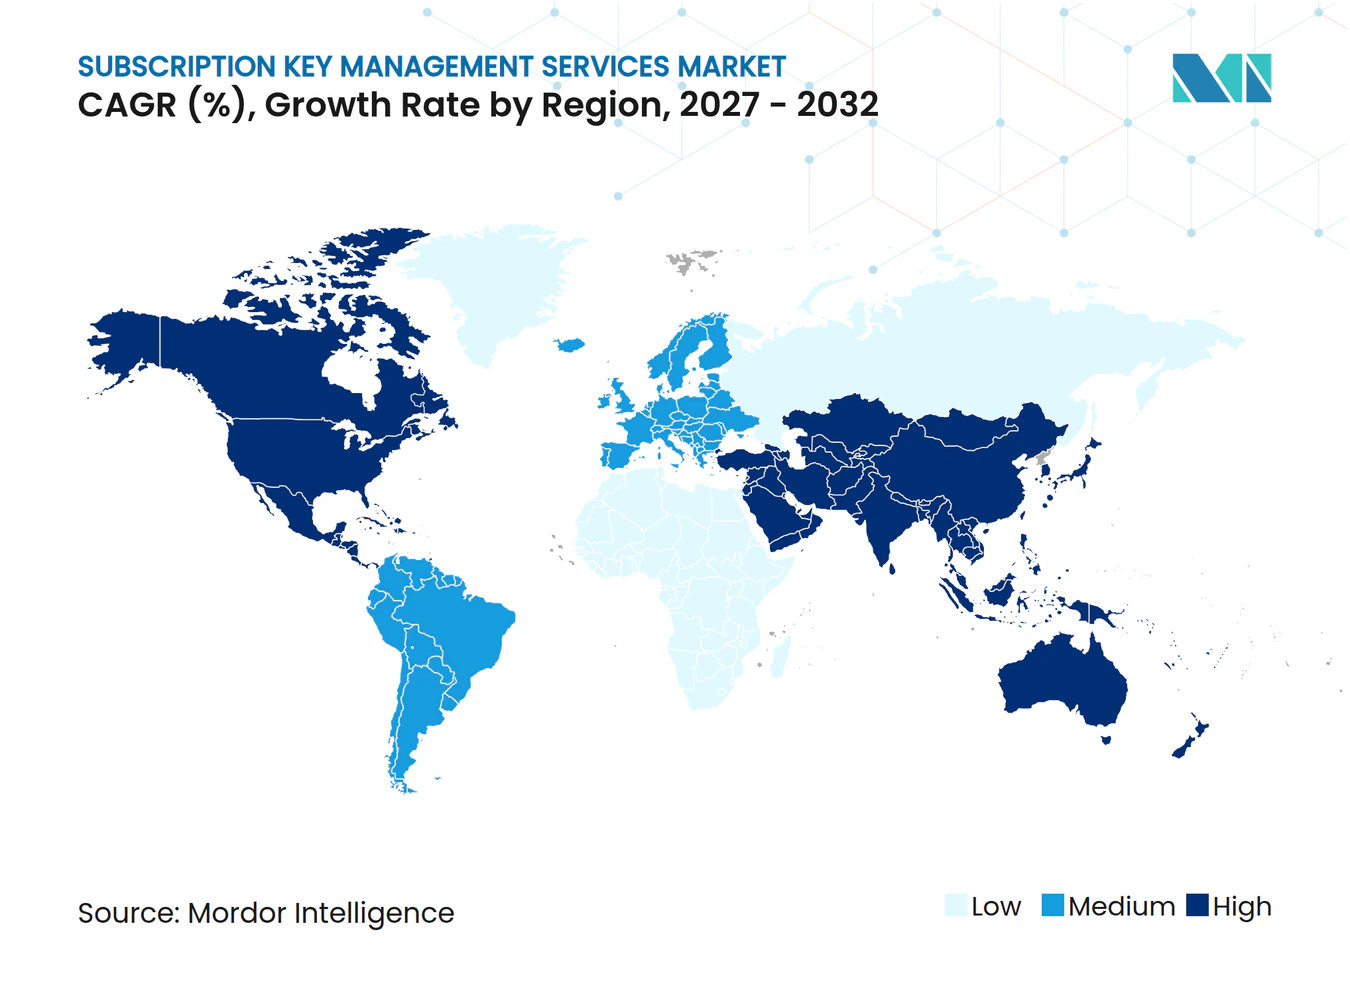
- Por geografía, América del Norte representó el 42,00% de los ingresos en 2026, mientras que Asia-Pacífico se proyecta que se expandirá a una CAGR del 14,34% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Transición hacia la Monetización Recurrente | +4.5% | Global, con América del Norte y Europa liderando la transición | Corto plazo (≤ 2 años) |
| Complejidad de la Entrega en Múltiples Nubes e Híbrida | +3.2% | Global, con Asia-Pacífico y América del Norte como mercados principales | Corto plazo (≤ 2 años) |
| Monetización Basada en Uso e Inferencia de Inteligencia Artificial | +2.8% | América del Norte y Asia-Pacífico son los mercados principales, con expansión hacia Europa | Mediano plazo (2-4 años) |
| Fuga de Ingresos por Brechas en el Control de Derechos y Uso | +2.0% | Global, con América del Norte y Europa más expuestas | Corto plazo (≤ 2 años) |
| Aplicación Centrada en la Identidad y de Confianza Cero | +1.5% | América del Norte y la Unión Europea, con relevancia creciente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Requisitos de Aplicación sin Conexión y en Entornos Aislados | +0.8% | Mercados industriales europeos y de Asia-Pacífico, más defensa de América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Transición de Licencias Perpetuas a Monetización Recurrente
El alejamiento de las licencias perpetuas es una fuerza importante detrás del mercado de servicios de gestión de claves de suscripción. Revenera informó que el 88% de las empresas de software utilizan estrategias de suscripción en al menos parte de sus portafolios.[1] Los modelos de suscripción y de plazo determinado ocuparon el primer lugar entre los modelos que los encuestados esperaban que impulsaran la expansión de ingresos. ATOSS Software SE informó que los ingresos por nube y suscripción alcanzaron 27,0 millones de EUR, o 30,5 millones de USD, en el primer trimestre de 2026, mientras que los ingresos por licencias de software únicas disminuyeron un 40%. Por lo tanto, los editores necesitan sistemas que gestionen vencimientos, renovaciones y cambios de plan sin intervención manual. La transición es más exigente cuando los contratos perpetuos y de suscripción coexisten dentro del mismo catálogo de productos. Las plataformas centralizadas de derechos pueden reducir el aprovisionamiento excesivo y mejorar la visibilidad en ese entorno mixto.
Complejidad de la Entrega de Software en Múltiples Nubes e Híbrida
Las implementaciones en múltiples nubes e híbridas están dificultando la aplicación de derechos para el mercado de servicios de gestión de claves de suscripción. Revenera encontró que el 33% de los encuestados utilizaba la nube privada de manera extensiva, en comparación con el 20% del año anterior. La misma fuente informó que el 61% de los encuestados esperaba que la adopción de software como servicio se expandiera en los siguientes 12 meses. Un producto puede ejecutarse ahora en una nube pública, un entorno privado y las instalaciones del cliente al mismo tiempo. Wibu-Systems actualizó CodeMeter License Central para implementación basada en Kubernetes en entornos de nube, centro de datos e híbridos, incluido el soporte de conmutación automática por error.[2] Esta combinación de entrega puede crear registros de derechos contradictorios cuando los editores utilizan diferentes herramientas de licenciamiento para entornos separados. Las plataformas que aplican la misma política en todos los modelos de implementación pueden ayudar a reducir las disputas de renovación y las brechas de cumplimiento.
Fuga de Ingresos por Brechas en el Control de Derechos y Uso
La fuga de ingresos está fortaleciendo el caso de negocio para el mercado de servicios de gestión de claves de suscripción. Revenera declara que su plataforma protege 75 mil millones de USD en ingresos anuales por licenciamiento y ha entregado 100 millones de licencias de software. Estas cifras muestran la escala de la exposición financiera asociada con el control de licencias y derechos. Las cuentas inactivas y los registros de uso incompletos pueden dejar a los editores sin capacidad para identificar el acceso que debe renovarse, modificarse o eliminarse. El problema está frecuentemente vinculado a la visibilidad limitada y a la administración de licencias desconectada, más que al uso indebido deliberado por parte del cliente. Mejores registros de derechos pueden ayudar a los equipos comerciales a hacer coincidir los derechos de acceso con los términos del contrato antes de las discusiones de renovación. Esto hace que la propuesta de valor sea relevante para las operaciones de finanzas y ventas, así como para los equipos de tecnología de la información.
Demanda de Monetización Basada en Uso e Inferencia de Inteligencia Artificial
Los precios basados en uso están ampliando los requisitos funcionales del mercado de servicios de gestión de claves de suscripción. Revenera encontró que el 59% de los proveedores de software esperaba que los modelos basados en uso se convirtieran en una mayor proporción de los ingresos en los próximos 12 a 18 meses. Los editores que ofrecen servicios de inteligencia artificial pueden cobrar por llamada a la interfaz de programación de aplicaciones, token, uso de modelo u otra unidad medible. Esos modelos necesitan servicios de derechos que puedan medir la actividad, aplicar límites y rotar credenciales en tiempo casi real. Cryptlex añadió entornos de prueba y eventos de activación en agosto de 2026, lo que permite a los editores probar los procesos de licenciamiento antes del uso en producción.[3] Esta dirección apoya a los desarrolladores que necesitan probar flujos de trabajo basados en consumo sin afectar los registros de licenciamiento en producción. Los proveedores que vinculan reglas de precios flexibles con una aplicación confiable probablemente serán relevantes a medida que maduren las ofertas de software de inteligencia artificial.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Integración entre Sistemas de Facturación, CRM, ERP y Productos | -1.2% | Global, más agudo en grandes empresas de América del Norte y Europa | Mediano plazo (2-4 años) |
| Preocupaciones Criptográficas y de Soberanía de Datos | -0.8% | Unión Europea, China, India y Oriente Medio | Mediano plazo (2-4 años) |
| Resistencia a la Infraestructura de Derechos Vinculada a un Proveedor | -0.5% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Elusión de Claves de Licencia, Ingeniería Inversa y Abuso de Credenciales | -0.3% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración entre Sistemas de Facturación, CRM, ERP y Productos
Los requisitos de integración pueden retrasar la adopción en el mercado de servicios de gestión de claves de suscripción, especialmente entre compradores medianos y grandes. Revenera informó que el 46% de las empresas de software necesitó más de 6 meses para introducir un nuevo modelo de monetización. Las plataformas de derechos deben intercambiar información frecuentemente con sistemas de facturación, herramientas de gestión de relaciones con clientes, sistemas de planificación de recursos empresariales y aplicaciones de productos. La plataforma de licenciamiento no siempre es el sistema de registro financiero, pero los equipos de finanzas necesitan sus datos para alinear los derechos de acceso con el reconocimiento de ingresos y las renovaciones. Reprise Software lanzó Activation Pro para Salesforce en enero de 2025 para conectar los flujos de trabajo de activación con los registros de gestión de relaciones con clientes. 10Duke introdujo un Conector de HubSpot en junio de 2026 para sincronizar los registros de licenciamiento con los flujos de trabajo de gestión de relaciones con clientes. Los conectores personalizados pueden aumentar los costos de implementación y debilitar el retorno de la inversión para los editores medianos.
Preocupaciones Criptográficas y de Soberanía de Datos en Servicios Gestionados
El control criptográfico y la soberanía de datos pueden restringir el uso de servicios gestionados de gestión de claves de suscripción. La Ley de Resiliencia Cibernética de la Unión Europea será plenamente aplicable en diciembre de 2027 y exige que los fabricantes gestionen las responsabilidades de seguridad del software y de las acciones correctivas. Los clientes en sectores regulados pueden requerir el control de las claves criptográficas mientras utilizan una interfaz de servicio gestionado. Thales ofrece configuraciones de Traiga Su Propia Clave y Mantenga Su Propia Clave a través de CipherTrust Cloud Key Management. Wibu-Systems destacó la preparación para la criptografía poscuántica en sus comunicaciones de producto de febrero de 2026. Estas capacidades son importantes para los compradores en defensa, atención médica y servicios financieros que tienen períodos de contrato prolongados y estrictos requisitos de seguridad. Las normas de residencia de datos en la Unión Europea, China, India y Oriente Medio pueden favorecer las implementaciones privadas o en las instalaciones propias sobre un servicio gestionado compartido.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Licenciamiento:
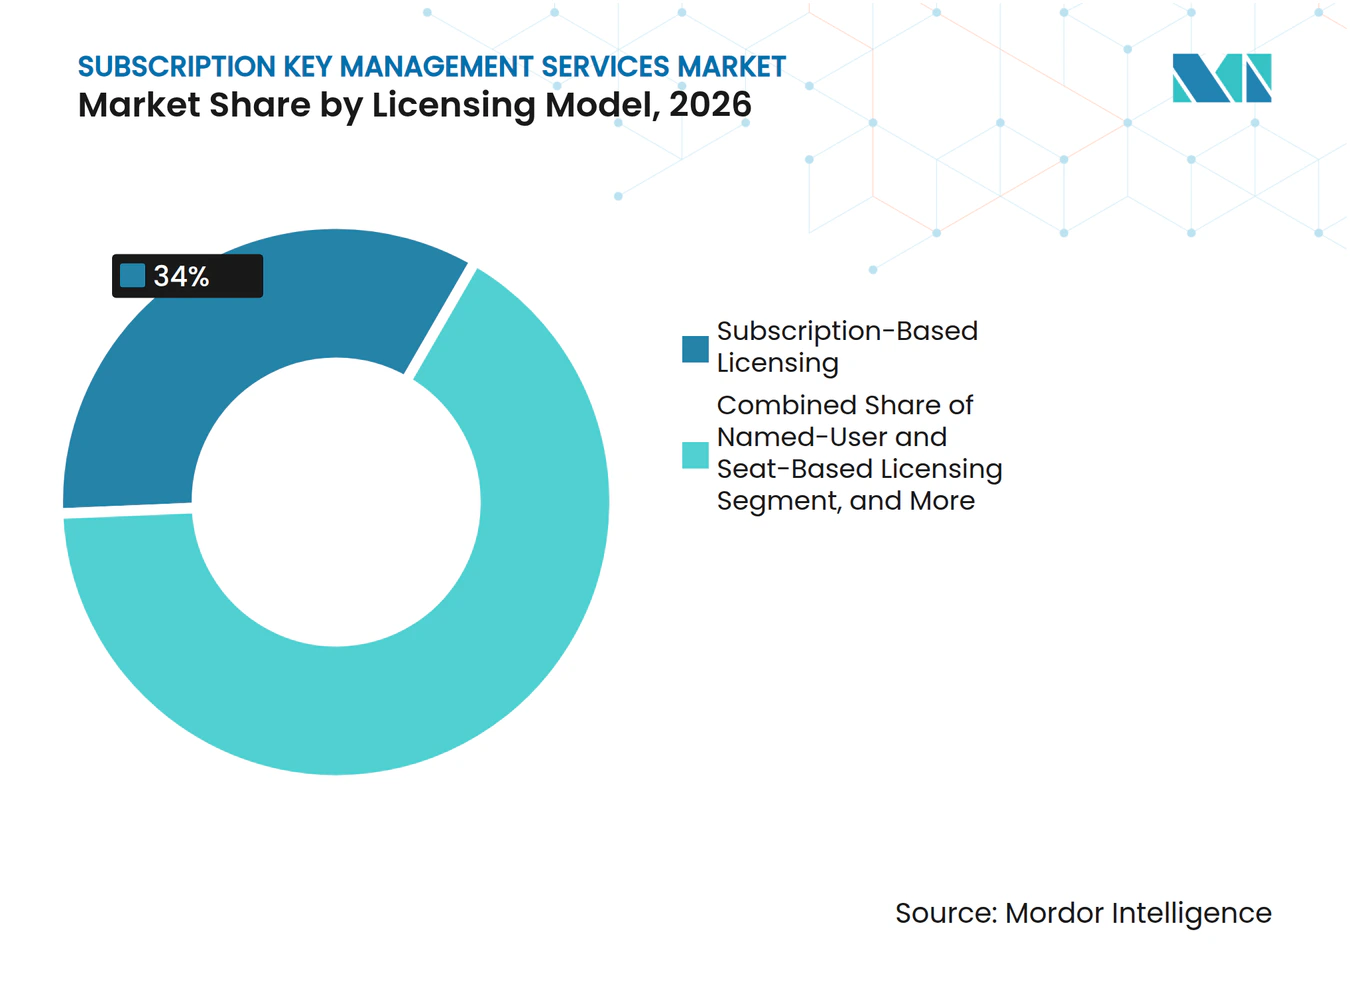
El Licenciamiento por Suscripción Lidera los Ingresos Mientras los Modelos Basados en Uso Marcan el RitmoEl licenciamiento basado en suscripción representó el 34,00% de la participación del mercado de servicios de gestión de claves de suscripción en 2026. Es el modelo comercial predeterminado para muchos proveedores independientes de software y editores de software empresarial. Revenera informó que los modelos de suscripción y de plazo determinado ocuparon el primer lugar en cuanto a la expansión de ingresos esperada entre las empresas encuestadas. Estos contratos requieren registros confiables de fechas, niveles de producto, renovaciones y cambios en los derechos de acceso. Se proyecta que el licenciamiento basado en uso y consumo se expanda a una CAGR del 14,57% hasta 2032.
Los precios de inferencia de inteligencia artificial, la monetización de interfaces de programación de aplicaciones y los contratos basados en resultados requieren una medición detallada. El licenciamiento por usuario nominado y por puesto sigue siendo importante donde se requiere auditabilidad individual. El licenciamiento flotante ayuda a los usuarios de ingeniería y computación de alto rendimiento a asignar software costoso de manera eficiente. Los modelos de función, nivel, dispositivo y nodo bloqueado sirven a editores con necesidades comerciales y técnicas variadas. SLASCONE añadió limitaciones flotantes a nivel de función individual en la versión 10.0 durante septiembre de 2026, mientras que Cryptlex añadió controles de prueba a nivel de función en mayo de 2025.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Empresa:
Las Grandes Empresas Concentran los Ingresos Mientras las Pymes se Expanden Más RápidoLas grandes empresas representaron el 68,00% del tamaño del mercado de servicios de gestión de claves de suscripción en 2026. Sus portafolios pueden abarcar productos, regiones, canales de ventas y políticas de derechos. Esa complejidad aumenta la necesidad de control centralizado y registros de auditoría formales. Los grandes editores también enfrentan mayor exposición cuando los términos del contrato se aplican de manera inconsistente. Revenera informó que el 54% de los encuestados utilizaba la misma tecnología de monetización en todas las líneas de productos.
Se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 14,51% hasta 2032. Las plataformas basadas en la nube con prioridad en la interfaz de programación de aplicaciones reducen la necesidad de grandes equipos de implementación y módulos de seguridad de hardware. LicenseSpring introdujo un programa para empresas emergentes en mayo de 2025 para ampliar el acceso a la infraestructura de licenciamiento. Keygen.sh obtuvo la conformidad SOC 2 Tipo II en enero de 2026, brindando a los proveedores más pequeños una garantía de seguridad reconocida. Una integración más sencilla, precios transparentes y controles confiables pueden ayudar a los proveedores a atender a editores más pequeños que anteriormente dependían de procesos internos de generación de claves.
Por Usuario Final:
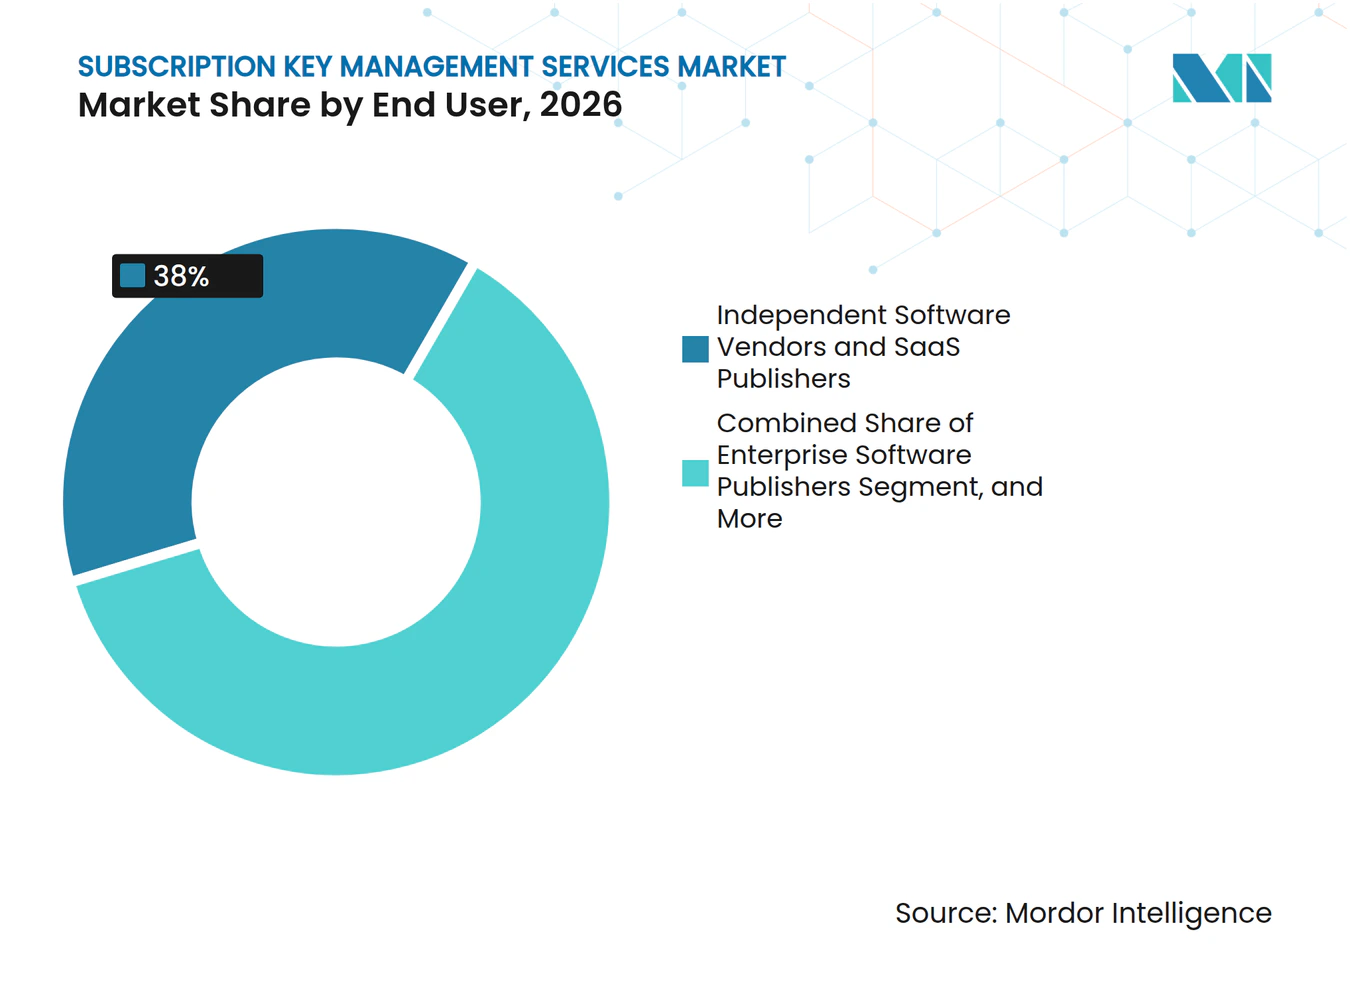
Los Proveedores Independientes de Software y los Editores de SaaS Siguen Siendo la Principal Base de DemandaLos proveedores independientes de software y los editores de SaaS representaron el 38,00% de la participación del mercado de servicios de gestión de claves de suscripción en 2026 y se proyecta que se expandan a una CAGR del 14,57% hasta 2032. Utilizan herramientas de derechos para controlar el acceso a los productos, respaldar contratos recurrentes y gestionar renovaciones. Los desarrolladores de productos de inteligencia artificial también necesitan gestionar el acceso a modelos, cuotas de interfaces de programación de aplicaciones y niveles de funciones. Los servidores de claves más antiguos que solo validan una clave estática tienen capacidad limitada para satisfacer estos requisitos. Los editores de software empresarial también priorizan los registros de auditoría, la integración con la gestión de relaciones con clientes y el aprovisionamiento global de alto volumen.
Los fabricantes de software integrado e industrial necesitan aplicación sin conexión, claves vinculadas al hardware y gestión del ciclo de vida para equipos de larga duración. Wibu-Systems presentó capacidades de licenciamiento y seguridad en hardware integrado y entornos empresariales en Automate 2026. Los proveedores de juegos, medios y contenido digital gestionan ventanas de acceso, derechos regionales y niveles de precios. Los usuarios de ingeniería están migrando hacia herramientas alojadas que preservan el control de concurrencia. Los usuarios gubernamentales, de defensa y de telecomunicaciones necesitan una custodia sólida de claves, opciones sin conexión o controles de uso medido.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Servicios de Gestión de Claves de Suscripción en América del Norte
América del Norte concentró el 42,00% de los ingresos en 2026. El mercado de servicios de gestión de claves de suscripción en la región se beneficia de una densa base de proveedores independientes de software, editores de SaaS y empresas de software empresarial. Estados Unidos incluye proveedores principales como Revenera, Nalpeiron, Reprise Software y Cryptlex, mientras que Canadá contribuye a través de su creciente ecosistema de inteligencia artificial y software empresarial. Las ofertas basadas en el uso están incrementando la necesidad de sistemas que midan y apliquen el consumo. Esta base de proveedores respalda el desarrollo local de productos y la demanda de los clientes.
Mercado de Servicios de Gestión de Claves de Suscripción en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 14,34% hasta 2032. El mercado de servicios de gestión de claves de suscripción está respaldado por programas de digitalización, un mayor uso del software por parte de las pymes y proveedores regionales de SaaS. India y el Sudeste Asiático están ampliando sus comunidades de desarrolladores y su actividad de exportación de software. Corea del Sur, Australia y Singapur requieren controles avanzados, ya que la distribución transfronteriza conlleva requisitos de cumplimiento adicionales.
Mercado de Servicios de Gestión de Claves de Suscripción en EMEA y América del Sur
Europa es el segundo contribuyente regional de ingresos más grande en el mercado de servicios de gestión de claves de suscripción. Alemania, el Reino Unido, Francia y los países nórdicos cuentan con sectores de software empresarial consolidados. ATOSS Software SE reportó un cambio hacia ingresos en la nube y por suscripción en el primer trimestre de 2026. La Ley de Resiliencia Cibernética de la Unión Europea está fomentando un mayor control sobre las versiones implementadas y las acciones correctivas, mientras que América del Sur, Oriente Medio y África siguen siendo áreas en etapas más tempranas donde la demanda está vinculada a subsidiarias de proveedores globales, proyectos públicos de digitalización y empresas locales de SaaS.
Panorama Competitivo
Concentración del Mercado
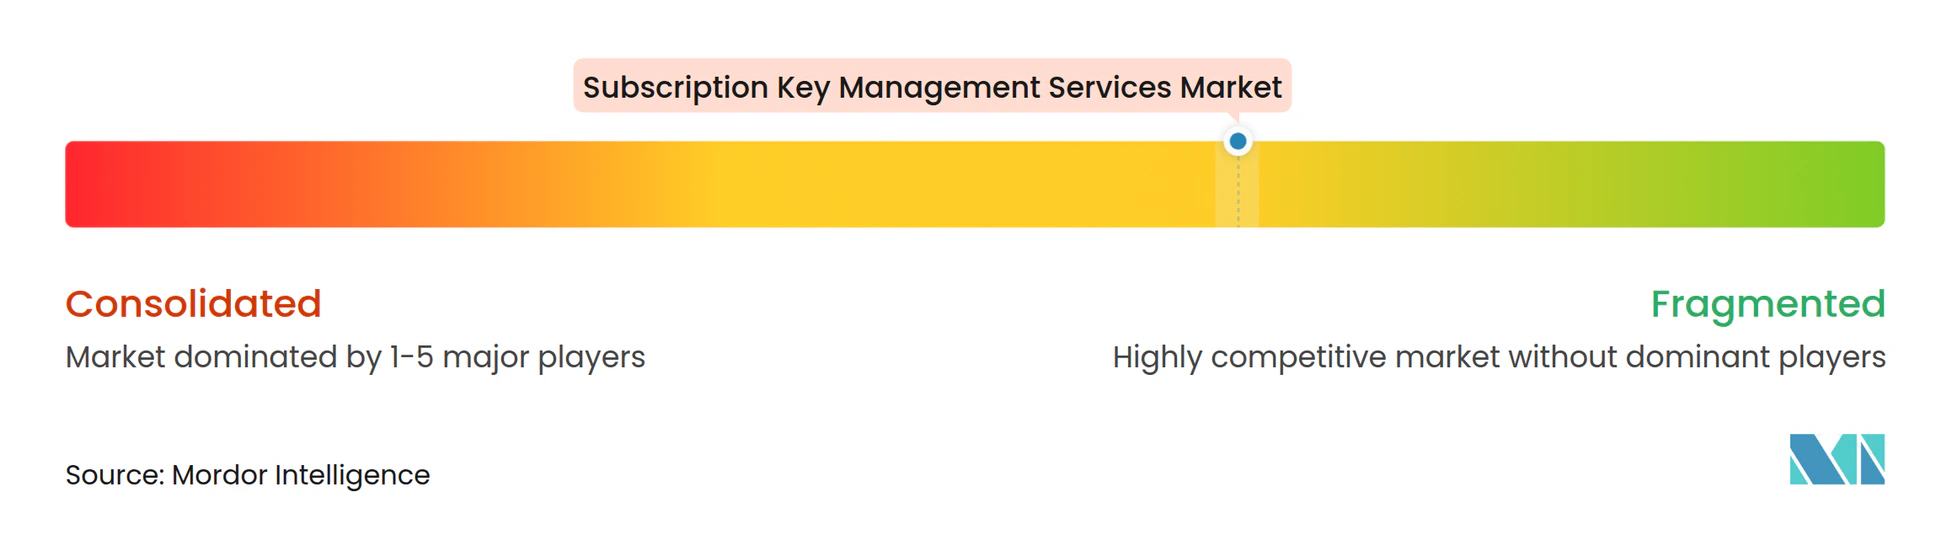
El mercado de servicios de gestión de claves de suscripción está moderadamente fragmentado. Revenera, Thales Sentinel y Wibu-Systems tienen amplias capacidades empresariales e industriales, mientras que Cryptlex, Keygen.sh, SLASCONE, 10Duke y Nalpeiron ofrecen plataformas basadas en la nube para proveedores independientes de software y editores de SaaS. Las aplicaciones integradas y de defensa están más concentradas en torno a proveedores respaldados por hardware. Los compradores de software en la nube pueden elegir entre varias plataformas con prioridad en la interfaz de programación de aplicaciones. Wibu-Systems lanzó CodeMeter 9.00 en junio de 2026 con una arquitectura de tiempo de ejecución universal, agilidad criptográfica, protección automatizada y ejecución segura de código.
Thales combina el licenciamiento Sentinel con las capacidades de gestión de claves en la nube de CipherTrust para compradores empresariales y del sector público. Wibu-Systems lanzó el proyecto ENFORCERS en marzo de 2026 para apoyar la seguridad coordinada de la cadena de suministro de software europeo. Estas acciones vinculan la gestión de derechos con los requisitos de seguridad y cumplimiento, y pueden ampliar la base de clientes potenciales de un proveedor en casos de uso en la nube y sin conexión.
Los proveedores emergentes utilizan el diseño con prioridad en la interfaz de programación de aplicaciones y las certificaciones de seguridad para generar confianza entre los compradores. Keygen.sh obtuvo la conformidad SOC 2 Tipo II en enero de 2026, mientras que 10Duke completó su auditoría SOC 2 Tipo II en marzo de 2026. SLASCONE obtuvo la certificación ISO/IEC 27001:2022 en octubre de 2025. Las credenciales de seguridad son cada vez más exigidas en los procesos de adquisición, por lo que las diferencias competitivas dependen más de la profundidad de integración, los análisis útiles y el soporte de licenciamiento híbrido. Ningún proveedor es identificado como dominante en el control de derechos de inteligencia artificial implementada sin conexión o en el perímetro.
Líderes de la Industria de Servicios de Gestión de Claves de Suscripción
-
Revenera, Inc.
-
Nalpeiron, Inc.
-
Reprise Software, Inc.
-
10Duke Software Ltd.
-
LicenseSpring LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Gestión de Claves de Suscripción Empresas cubiertas en este informe
- Revenera, Inc.
- Nalpeiron, Inc.
- Reprise Software, Inc.
- 10Duke Software Ltd.
- LicenseSpring LLC
- Wibu-Systems AG
- Thales Digital Identity and Security Netherlands B.V.
- Cryptlex, LLC
- Inish Technology Ventures, Inc.
- Keygen.sh, Inc.
- SLASCONE GmbH
- Thales S.A.
- Flexera Software, LLC
- SafeNet, Inc.
- Thales e-Security, Inc.
- Unikey Technologies, Inc.
- WIBU-SYSTEMS USA, Inc.
- Agilis Management, Inc.
- License4J GmbH
- CrypKey, Inc.
- Labs64 GmbH
Desarrollos recientes de la industria en Mercado de Servicios de Gestión de Claves de Suscripción
- Octubre de 2026: Wibu-Systems estableció una organización dedicada con sede en India para extender su experiencia en protección de software y licenciamiento al ecosistema de proveedores independientes de software y fabricantes de equipos originales de India, en rápida expansión, lo que refleja una estrategia para profundizar su presencia en uno de los mercados de software de mayor crecimiento de Asia-Pacífico. El movimiento posiciona a CodeMeter para una adopción acelerada entre los proveedores de software de ingeniería indios que buscan distribución global.
- Septiembre de 2026: Wibu-Systems se unió al Programa CVE como Autoridad de Numeración CVE (CNA), lo que permite la asignación directa de identificadores CVE en todo su portafolio de productos. Esta designación fortalece la transparencia de vulnerabilidades en la base de implementación global de CodeMeter y señala la intención de la empresa de asumir un papel activo en la gobernanza de estándares dentro del ecosistema de seguridad y licenciamiento de software.
- Septiembre de 2026: SLASCONE lanzó la versión 10.0, introduciendo un control granular de licencias flotantes a nivel de función individual. Los proveedores de software industrial y empresarial ahora pueden limitar el acceso concurrente a capacidades específicas de forma independiente de los recuentos generales de sesiones, abordando una brecha de larga data en la gobernanza de derechos a nivel de función para implementaciones de licenciamiento concurrente.
- Agosto de 2026: Cryptlex introdujo entornos de prueba en su plataforma, proporcionando espacios de prueba aislados con productos, licencias, usuarios y activaciones separados para permitir a los editores validar los flujos de trabajo de licenciamiento de extremo a extremo sin afectar los datos de producción. La versión también añadió la aplicación configurable de autenticación de dos factores y el registro completo de eventos de activación para una trazabilidad de auditoría completa.
Alcance del Informe Global del Mercado de Servicios de Gestión de Claves de Suscripción
El Mercado de Servicios de Gestión de Claves de Suscripción se refiere a la industria mundial enfocada en la prestación de servicios basados en la nube y orientados a la suscripción que gestionan el ciclo de vida completo de claves criptográficas, certificados de cifrado y credenciales de firma digital utilizadas para proteger datos sensibles, aplicaciones, redes, bases de datos, ecosistemas de Internet de las Cosas y cargas de trabajo en la nube.
El Informe del Mercado de Servicios de Gestión de Claves de Suscripción está segmentado por Modelo de Licenciamiento (Licenciamiento Basado en Suscripción, Licenciamiento Basado en Uso y Consumo, Licenciamiento por Usuario Nominado y por Puesto, Licenciamiento Flotante y Concurrente, Licenciamiento Basado en Funciones y Niveles, Licenciamiento Basado en Dispositivo y Nodo Bloqueado, Licenciamiento Perpetuo y de Mantenimiento, y Licenciamiento de Prueba y Evaluación), Tamaño de Empresa (Grandes Empresas y Pequeñas y Medianas Empresas), Usuario Final (Proveedores Independientes de Software y Editores de SaaS, Editores de Software Empresarial, Fabricantes de Software Integrado e Industrial, Proveedores de Juegos, Medios y Contenido Digital, Proveedores de Software de Ingeniería, Científico y de Diseño, Gobierno, Defensa e Industrias Reguladas, Proveedores de Telecomunicaciones e Infraestructura Digital, y Otros Usuarios Finales), y Geografía (América del Norte [Estados Unidos, Canadá y México], América del Sur [Brasil, Argentina, Chile y Resto de América del Sur], Europa [Alemania, Reino Unido, Francia, Italia, España, Rusia y Resto de Europa], Asia-Pacífico [China, Japón, India, Corea del Sur, Australia, Singapur y Resto de Asia-Pacífico], Oriente Medio [Emiratos Árabes Unidos, Arabia Saudita, Israel, Turquía y Resto de Oriente Medio], y África [Sudáfrica, Nigeria, Egipto y Resto de África]). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Licenciamiento Basado en Suscripción |
| Licenciamiento Basado en Uso y Consumo |
| Licenciamiento por Usuario Nominado y por Puesto |
| Licenciamiento Flotante y Concurrente |
| Licenciamiento Basado en Funciones y Niveles |
| Licenciamiento Basado en Dispositivo y Nodo Bloqueado |
| Licenciamiento Perpetuo y de Mantenimiento |
| Licenciamiento de Prueba y Evaluación |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Proveedores Independientes de Software y Editores de SaaS |
| Editores de Software Empresarial |
| Fabricantes de Software Integrado e Industrial |
| Proveedores de Juegos, Medios y Contenido Digital |
| Proveedores de Software de Ingeniería, Científico y de Diseño |
| Gobierno, Defensa e Industrias Reguladas |
| Proveedores de Telecomunicaciones e Infraestructura Digital |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Israel | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Modelo de Licenciamiento | Licenciamiento Basado en Suscripción | |
| Licenciamiento Basado en Uso y Consumo | ||
| Licenciamiento por Usuario Nominado y por Puesto | ||
| Licenciamiento Flotante y Concurrente | ||
| Licenciamiento Basado en Funciones y Niveles | ||
| Licenciamiento Basado en Dispositivo y Nodo Bloqueado | ||
| Licenciamiento Perpetuo y de Mantenimiento | ||
| Licenciamiento de Prueba y Evaluación | ||
| Por Tamaño de Empresa | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Usuario Final | Proveedores Independientes de Software y Editores de SaaS | |
| Editores de Software Empresarial | ||
| Fabricantes de Software Integrado e Industrial | ||
| Proveedores de Juegos, Medios y Contenido Digital | ||
| Proveedores de Software de Ingeniería, Científico y de Diseño | ||
| Gobierno, Defensa e Industrias Reguladas | ||
| Proveedores de Telecomunicaciones e Infraestructura Digital | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Israel | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de gestión de claves de suscripción?
El mercado de servicios de gestión de claves de suscripción fue valorado en 0,78 mil millones de USD en 2026 y se proyecta que alcance 1,64 mil millones de USD para 2032, creciendo a una CAGR del 12,98% de 2027 a 2032. El crecimiento está impulsado por la creciente adopción de modelos de negocio de software recurrente que requieren capacidades sólidas de gestión de derechos y acceso.
¿Qué impulsa la demanda de servicios de gestión de claves de suscripción?
La demanda está impulsada por la expansión de las suscripciones de software recurrentes, los modelos de implementación híbrida, las estructuras de precios basadas en uso y la creciente necesidad de gestionar renovaciones, niveles de producto, derechos de usuario y derechos de acceso. Estos requisitos son particularmente importantes para los editores que respaldan entornos de software en la nube, en las instalaciones propias e integrado.
¿Qué modelo de licenciamiento tiene la mayor participación de ingresos?
El licenciamiento basado en suscripción representa la mayor participación, con el 34,00% de los ingresos del mercado en 2026. Mientras tanto, se espera que el licenciamiento basado en uso y consumo registre el crecimiento más rápido, con una CAGR del 14,57% hasta 2032, respaldado por la necesidad de rastrear el consumo de servicios, aplicar límites de uso y gestionar los derechos de los clientes.
¿Qué empresas utilizan plataformas de gestión de claves de suscripción?
Las plataformas de gestión de claves de suscripción son ampliamente adoptadas por proveedores independientes de software, proveedores de SaaS, empresas de software empresarial, fabricantes de software integrado, proveedores de contenido digital y empresas de telecomunicaciones. Estas organizaciones utilizan las plataformas para funciones como el cumplimiento de licencias, la auditabilidad, el licenciamiento sin conexión, el seguimiento del uso y el control de acceso regional.
¿Qué región lidera los ingresos y cuál se expande más rápido?
América del Norte lidera el mercado con una participación de ingresos del 42,00% en 2026. Se prevé que Asia-Pacífico sea la región de más rápido crecimiento, registrando una CAGR del 14,34% hasta 2032, impulsada por la creciente actividad de publicación de software, la digitalización de las pequeñas y medianas empresas y las iniciativas de transformación digital lideradas por los gobiernos.
¿Qué deben evaluar los compradores al seleccionar un proveedor de gestión de claves de suscripción?
Los compradores deben evaluar factores que incluyen las capacidades de integración, el soporte para múltiples modelos de licenciamiento, los controles de seguridad y cumplimiento, la aplicación de licencias sin conexión, los requisitos de residencia de datos y la funcionalidad de análisis de uso. La selección también debe alinearse con el entorno de entrega de software, ya sea basado en la nube, infraestructura privada o sistemas integrados.