
Taille et Part du Marché des Services de Gestion des Clés d'Abonnement
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.89 Milliards de dollars |
| Taille du Marché (2032) | 1.64 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 12.98 % |
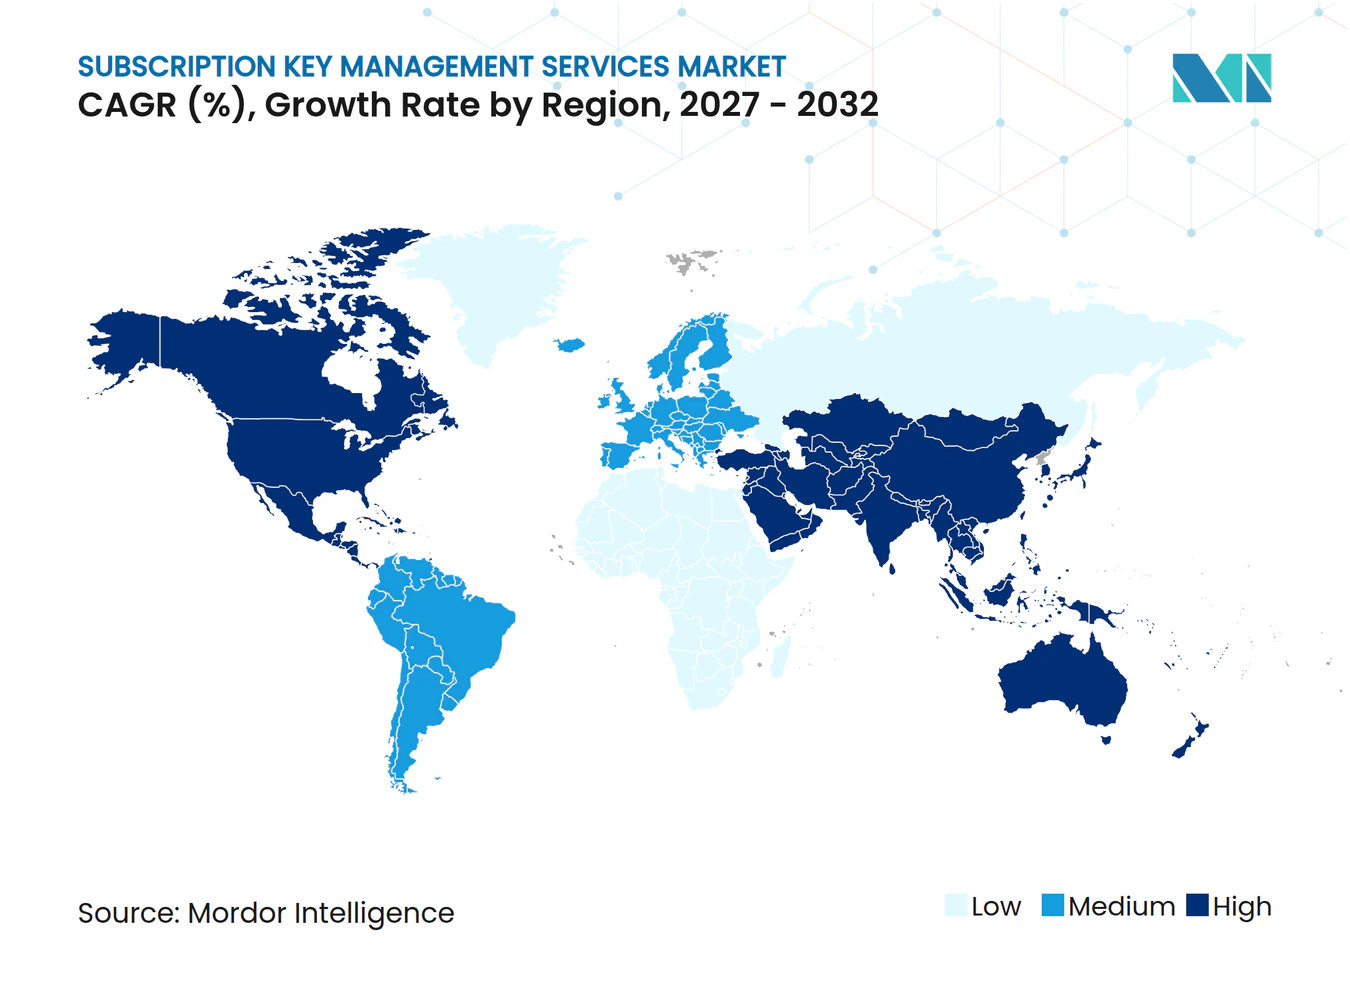
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services de Gestion des Clés d'Abonnement par Mordor Intelligence
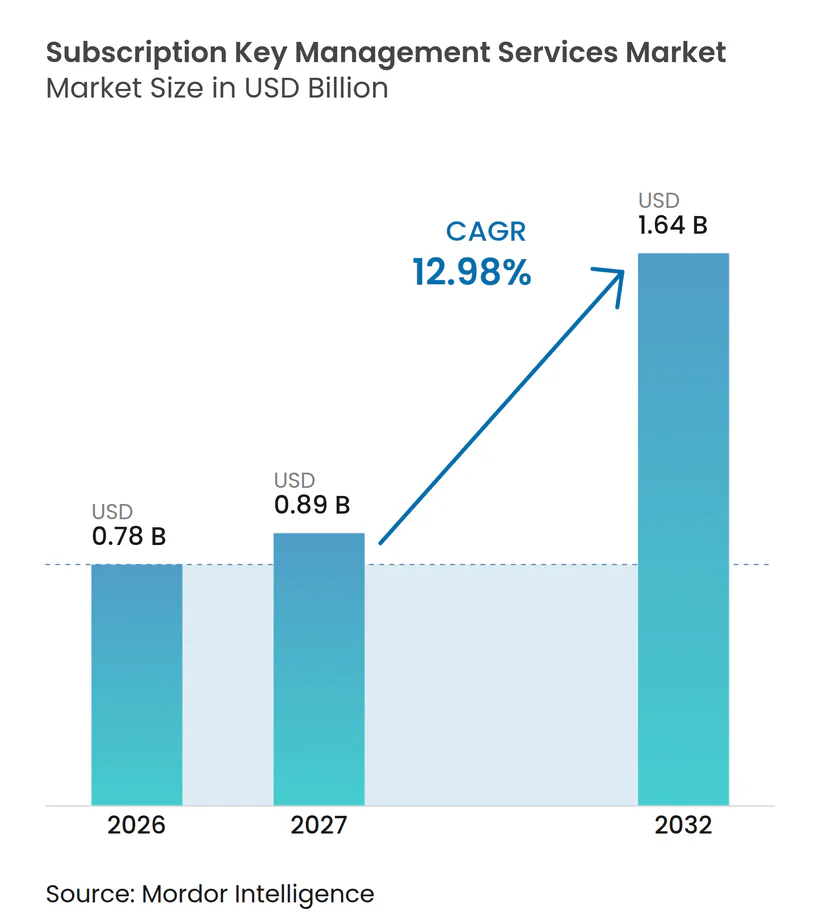
La taille du marché des services de gestion des clés d'abonnement était évaluée à 0,78 milliard USD en 2026 et devrait atteindre 1,64 milliard USD d'ici 2032, à un CAGR de 12,98 % de 2027 à 2032. Le passage des licences perpétuelles vers les revenus logiciels récurrents accroît la nécessité d'émettre, de renouveler, de modifier et de révoquer les droits d'accès de manière fiable. Les éditeurs de logiciels combinent de plus en plus les abonnements par siège, les interfaces de programmation d'applications mesurées et les accords d'entreprise à durée limitée au sein d'un même portefeuille de produits. Cette combinaison rend le contrôle centralisé des droits d'accès plus important, car des outils déconnectés peuvent entraîner un provisionnement incorrect et des accès inutilisés. Les fournisseurs répondent en ajoutant des analyses d'utilisation, des contrôles de sécurité et des intégrations qui connectent l'accès aux produits avec les processus commerciaux. Le marché des services de gestion des clés d'abonnement a également l'opportunité de servir les éditeurs de plus petite taille, car les plateformes basées sur le cloud réduisent les coûts de mise en œuvre et simplifient efficacement l'administration pour les équipes produit légères.
Points Clés du Rapport
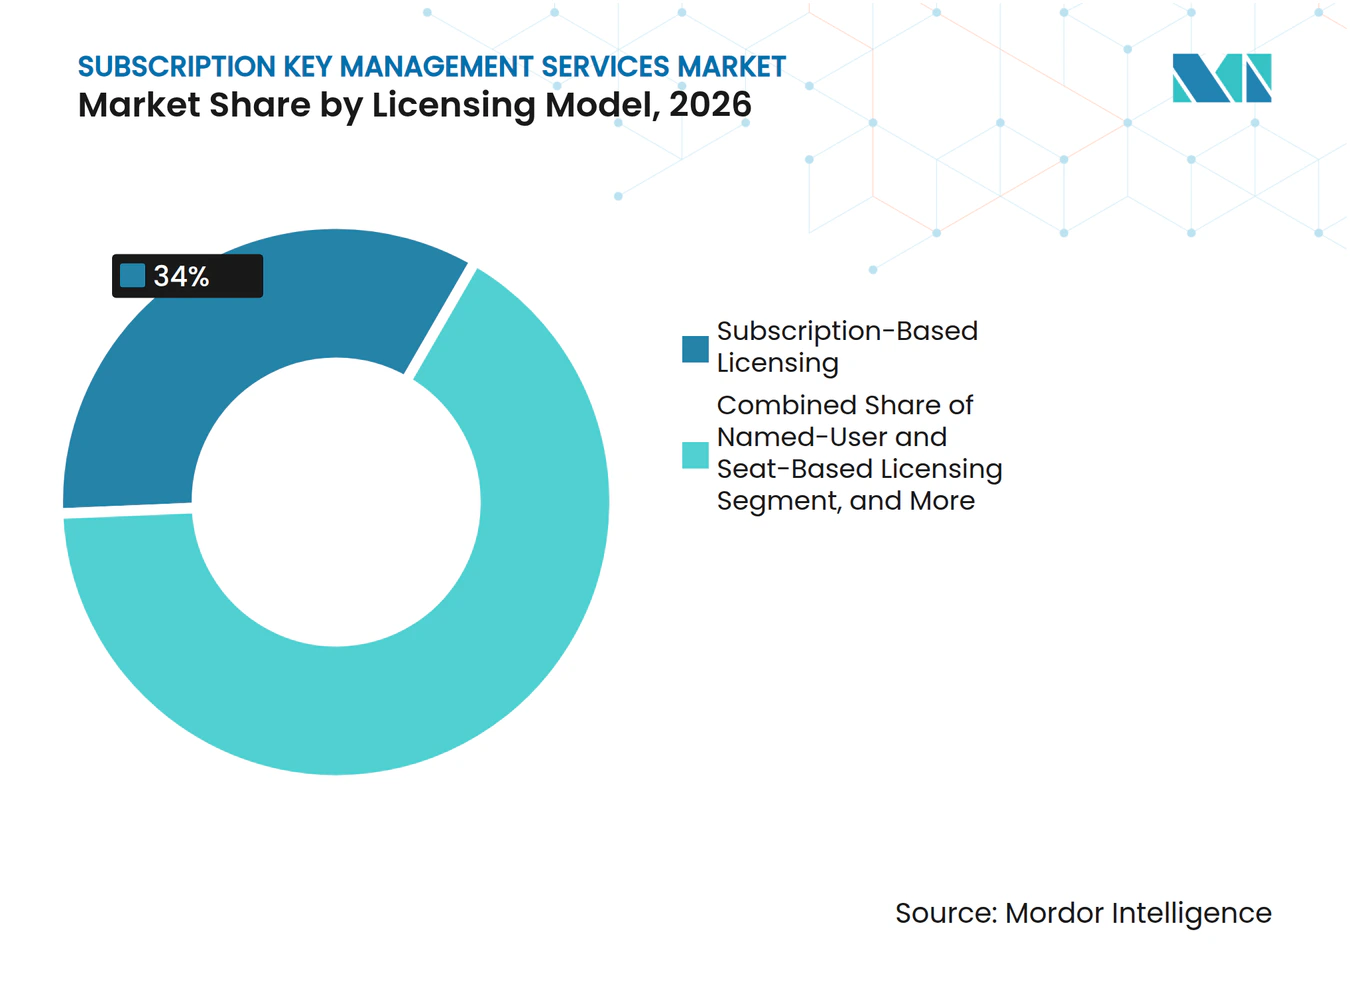
- Par modèle de licence, la licence basée sur l'abonnement représentait 34,00 % du chiffre d'affaires en 2026, tandis que la licence basée sur l'utilisation et la consommation devrait se développer à un CAGR de 14,57 % jusqu'en 2032.
- Par taille d'entreprise, les grandes entreprises représentaient 68,00 % de la taille du marché des services de gestion des clés d'abonnement en 2026. Les PME devraient se développer à un CAGR de 14,51 % jusqu'en 2032.
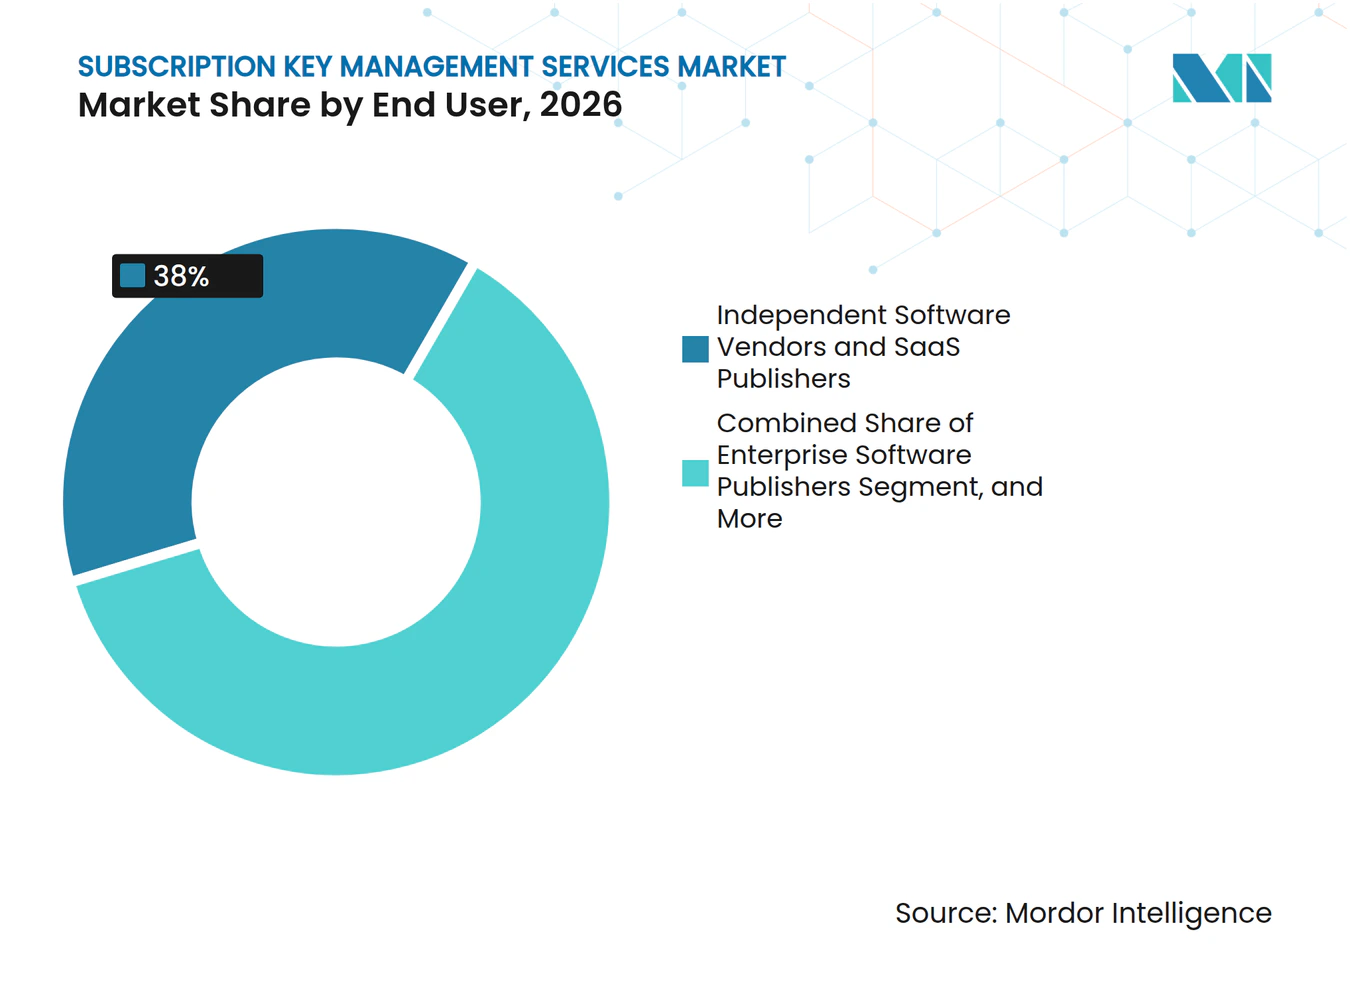
- Par utilisateur final, les éditeurs de logiciels indépendants et les éditeurs SaaS détenaient 38,00 % du chiffre d'affaires en 2026 et devraient se développer à un CAGR de 14,57 % jusqu'en 2032.
- Par zone géographique, l'Amérique du Nord détenait 42,00 % du chiffre d'affaires en 2026, tandis que la région Asie-Pacifique devrait se développer à un CAGR de 14,34 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Transition vers la Monétisation Récurrente | +4.5% | Mondial, avec l'Amérique du Nord et l'Europe en tête de la transition | Court terme (≤ 2 ans) |
| Complexité de la Livraison Multi-Cloud et Hybride | +3.2% | Mondial, avec l'Asie-Pacifique et l'Amérique du Nord comme marchés principaux | Court terme (≤ 2 ans) |
| Monétisation Basée sur l'Usage et l'Inférence d'Intelligence Artificielle | +2.8% | L'Amérique du Nord et l'Asie-Pacifique sont les marchés principaux, avec des retombées vers l'Europe | Moyen terme (2-4 ans) |
| Fuite de Revenus liée aux Droits d'Accès et au Contrôle d'Usage | +2.0% | Mondial, avec l'Amérique du Nord et l'Europe les plus exposées | Court terme (≤ 2 ans) |
| Application Centrée sur l'Identité et Confiance Zéro | +1.5% | Amérique du Nord et Union Européenne, avec une pertinence croissante en Asie-Pacifique | Moyen terme (2-4 ans) |
| Exigences d'Application Hors Ligne et en Environnement Isolé | +0.8% | Marchés industriels européens et Asie-Pacifique, ainsi que la défense nord-américaine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Transition des Licences Perpétuelles vers la Monétisation Récurrente
L'abandon des licences perpétuelles est une force majeure derrière le marché des services de gestion des clés d'abonnement. Revenera a rapporté que 88 % des éditeurs de logiciels utilisent des stratégies d'abonnement dans au moins une partie de leurs portefeuilles.[1] Les modèles par abonnement et à durée déterminée se sont classés premiers parmi les modèles que les répondants s'attendaient à soutenir l'expansion des revenus. ATOSS Software SE a rapporté que les revenus cloud et par abonnement ont atteint 27,0 millions EUR, soit 30,5 millions USD, au premier trimestre 2026, tandis que les revenus de licences logicielles ponctuelles ont diminué de 40 %. Les éditeurs ont donc besoin de systèmes qui gèrent l'expiration, le renouvellement et les changements de plan sans intervention manuelle. La transition est plus exigeante lorsque des contrats perpétuels et des contrats par abonnement coexistent au sein du même catalogue de produits. Les plateformes centralisées de gestion des droits d'accès peuvent réduire le surprovisionnement et améliorer la visibilité dans cet environnement mixte.
Complexité de la Livraison de Logiciels Multi-Cloud et Hybride
Les déploiements multi-cloud et hybrides rendent l'application des droits d'accès plus difficile pour le marché des services de gestion des clés d'abonnement. Revenera a constaté que 33 % des répondants utilisaient le cloud privé de manière intensive, contre 20 % l'année précédente. La même source a rapporté que 61 % des répondants s'attendaient à ce que l'adoption du logiciel en tant que service se développe au cours des 12 prochains mois. Un produit peut désormais fonctionner simultanément dans un cloud public, un environnement privé et sur les locaux du client. Wibu-Systems a mis à jour CodeMeter License Central pour le déploiement basé sur Kubernetes dans les environnements cloud, centre de données et hybrides, y compris la prise en charge du basculement automatique.[2] Cette combinaison de livraison peut créer des enregistrements de droits d'accès contradictoires lorsque les éditeurs utilisent différents outils de licence pour des environnements distincts. Les plateformes qui appliquent la même politique à tous les modèles de déploiement peuvent aider à réduire les litiges de renouvellement et les lacunes de conformité.
Fuite de Revenus due aux Lacunes dans les Droits d'Accès et le Contrôle d'Usage
La fuite de revenus renforce l'argumentaire commercial en faveur du marché des services de gestion des clés d'abonnement. Revenera indique que sa plateforme protège 75 milliards USD de revenus de licences annuels et a délivré 100 millions de licences logicielles. Ces chiffres montrent l'ampleur de l'exposition financière associée au contrôle des licences et des droits d'accès. Les comptes inactifs et les enregistrements d'utilisation incomplets peuvent empêcher les éditeurs d'identifier les accès qui devraient être renouvelés, modifiés ou supprimés. Le problème est souvent lié à une visibilité limitée et à une administration des licences déconnectée plutôt qu'à une utilisation abusive délibérée de la part des clients. De meilleurs enregistrements de droits d'accès peuvent aider les équipes commerciales à faire correspondre les droits d'accès avec les termes du contrat avant les discussions de renouvellement. Cela rend la proposition de valeur pertinente pour les équipes financières et commerciales ainsi que pour les équipes des technologies de l'information.
Demande de Monétisation Basée sur l'Usage et l'Inférence d'Intelligence Artificielle
La tarification basée sur l'usage élargit les exigences fonctionnelles du marché des services de gestion des clés d'abonnement. Revenera a constaté que 59 % des fournisseurs de logiciels s'attendaient à ce que les modèles basés sur l'usage représentent une plus grande part des revenus au cours des 12 à 18 prochains mois. Les éditeurs proposant des services d'intelligence artificielle peuvent facturer par appel d'interface de programmation d'applications, par jeton, par utilisation de modèle ou par une autre unité mesurable. Ces modèles nécessitent des services de droits d'accès capables de mesurer l'activité, d'appliquer des limites et de faire tourner les identifiants en quasi temps réel. Cryptlex a ajouté des environnements sandbox et des événements d'activation en août 2026, permettant aux éditeurs de tester les processus de licence avant la mise en production.[3] Cette orientation soutient les développeurs qui ont besoin de tester des flux de travail basés sur la consommation sans affecter les enregistrements de licences en production. Les fournisseurs qui associent des règles de tarification flexibles à une application fiable seront probablement pertinents à mesure que les offres de logiciels d'intelligence artificielle arriveront à maturité.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Intégration entre les Systèmes de Facturation, CRM, ERP et les Systèmes Produits | -1.2% | Mondial, plus aigu dans les grandes entreprises en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Préoccupations Cryptographiques et de Souveraineté des Données | -0.8% | Union Européenne, Chine, Inde et Moyen-Orient | Moyen terme (2-4 ans) |
| Résistance à l'Infrastructure de Droits d'Accès Verrouillée par le Fournisseur | -0.5% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Contournement de Clés de Licence, Rétro-Ingénierie et Abus d'Identifiants | -0.3% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Complexité d'Intégration entre les Systèmes de Facturation, CRM, ERP et les Systèmes Produits
Les exigences d'intégration peuvent retarder l'adoption sur le marché des services de gestion des clés d'abonnement, en particulier parmi les acheteurs de taille moyenne et grande. Revenera a rapporté que 46 % des éditeurs de logiciels avaient besoin de plus de 6 mois pour introduire un nouveau modèle de monétisation. Les plateformes de droits d'accès doivent souvent échanger des informations avec les systèmes de facturation, les outils de gestion de la relation client, les systèmes de planification des ressources d'entreprise et les applications produits. La plateforme de licence n'est pas toujours le système financier de référence, mais les équipes financières ont besoin de ses données pour aligner les droits d'accès avec la comptabilisation des revenus et les renouvellements. Reprise Software a lancé Activation Pro pour Salesforce en janvier 2025 afin de connecter les flux de travail d'activation avec les enregistrements de gestion de la relation client. 10Duke a introduit un connecteur HubSpot en juin 2026 pour synchroniser les enregistrements de licences avec les flux de travail de gestion de la relation client. Les connecteurs personnalisés peuvent augmenter les coûts de mise en œuvre et affaiblir le retour sur investissement pour les éditeurs de taille moyenne.
Préoccupations Cryptographiques et de Souveraineté des Données dans les Services Gérés
Le contrôle cryptographique et la souveraineté des données peuvent restreindre l'utilisation des services de gestion des clés d'abonnement gérés. La Loi sur la Résilience Cybernétique de l'Union Européenne devient pleinement applicable en décembre 2027 et exige des fabricants qu'ils gèrent les responsabilités en matière de sécurité des logiciels et d'actions correctives. Les clients des secteurs réglementés peuvent exiger le contrôle des clés cryptographiques tout en utilisant une interface de service géré. Thales propose des configurations Apportez Votre Propre Clé et Conservez Votre Propre Clé via CipherTrust Cloud Key Management. Wibu-Systems a mis en avant la préparation post-quantique dans ses communications produits de février 2026. Ces capacités sont importantes pour les acheteurs dans la défense, la santé et les services financiers qui ont de longues périodes contractuelles et des exigences de sécurité strictes. Les règles de résidence des données dans l'Union Européenne, en Chine, en Inde et au Moyen-Orient peuvent favoriser les déploiements privés ou sur site par rapport à un service géré partagé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Modèle de Licence :
La Licence par Abonnement Domine les Revenus Tandis que les Modèles Basés sur l'Usage Donnent le RythmeLa licence par abonnement représentait 34,00 % de la part du marché des services de gestion des clés d'abonnement en 2026. Il s'agit du modèle commercial par défaut pour de nombreux éditeurs de logiciels indépendants et éditeurs de logiciels d'entreprise. Revenera a rapporté que les modèles par abonnement et à durée déterminée se sont classés premiers pour l'expansion attendue des revenus parmi les entreprises interrogées. Ces contrats nécessitent des enregistrements fiables des dates, des niveaux de produits, des renouvellements et des modifications des droits d'accès. La licence basée sur l'usage et la consommation devrait se développer à un CAGR de 14,57 % jusqu'en 2032.
La tarification de l'inférence d'intelligence artificielle, la monétisation des interfaces de programmation d'applications et les contrats basés sur les résultats nécessitent une mesure détaillée. La licence par utilisateur nommé et par siège reste importante là où l'auditabilité individuelle est requise. La licence flottante aide les utilisateurs en ingénierie et en calcul haute performance à allouer efficacement des logiciels coûteux. Les modèles par fonctionnalité, par niveau, par appareil et verrouillés par nœud servent les éditeurs ayant des besoins commerciaux et techniques variés. SLASCONE a ajouté des limitations flottantes individuelles au niveau des fonctionnalités dans la version 10.0 en septembre 2026, tandis que Cryptlex a ajouté des contrôles d'essai au niveau des fonctionnalités en mai 2025.



Par Taille d'Entreprise :
Les Grandes Entreprises Détiennent les Revenus Tandis que les PME Se Développent Plus RapidementLes grandes entreprises représentaient 68,00 % de la taille du marché des services de gestion des clés d'abonnement en 2026. Leurs portefeuilles peuvent couvrir des produits, des régions, des canaux de vente et des politiques de droits d'accès. Cette complexité accroît le besoin de contrôle centralisé et d'enregistrements d'audit formels. Les grands éditeurs sont également plus exposés lorsque les termes des contrats ne sont pas appliqués de manière cohérente. Revenera a rapporté que 54 % des répondants utilisaient la même technologie de monétisation sur toutes leurs lignes de produits.
Les PME devraient se développer à un CAGR de 14,51 % jusqu'en 2032. Les plateformes basées sur le cloud et axées sur les interfaces de programmation d'applications réduisent le besoin de grandes équipes de mise en œuvre et de modules de sécurité matériels. LicenseSpring a lancé un programme pour les startups en mai 2025 afin d'élargir l'accès à l'infrastructure de licence. Keygen.sh a obtenu la conformité SOC 2 Type II en janvier 2026, offrant aux petits fournisseurs une assurance de sécurité reconnue. Une intégration plus simple, une tarification transparente et des contrôles fiables peuvent aider les fournisseurs à répondre aux besoins des petits éditeurs qui s'appuyaient auparavant sur des processus internes de génération de clés.
Par Utilisateur Final :
Les Éditeurs de Logiciels Indépendants et les Éditeurs SaaS Restent la Base de Demande PrincipaleLes éditeurs de logiciels indépendants et les éditeurs SaaS représentaient 38,00 % de la part du marché des services de gestion des clés d'abonnement en 2026 et devraient se développer à un CAGR de 14,57 % jusqu'en 2032. Ils utilisent des outils de gestion des droits d'accès pour contrôler l'accès aux produits, soutenir les contrats récurrents et gérer les renouvellements. Les développeurs de produits d'intelligence artificielle doivent également gérer l'accès aux modèles, les quotas d'interfaces de programmation d'applications et les niveaux de fonctionnalités. Les anciens serveurs de clés qui ne valident qu'une clé statique ont une capacité limitée à répondre à ces exigences. Les éditeurs de logiciels d'entreprise accordent également la priorité aux pistes d'audit, à l'intégration de la gestion de la relation client et au provisionnement mondial à volume élevé.
Les fabricants de logiciels embarqués et industriels ont besoin d'une application hors ligne, de clés liées au matériel et d'une gestion du cycle de vie pour les équipements à longue durée de vie. Wibu-Systems a présenté des capacités de licence et de sécurité dans les environnements matériels embarqués et d'entreprise lors d'Automate 2026. Les fournisseurs de jeux, de médias et de contenu numérique gèrent les fenêtres d'accès, les droits régionaux et les niveaux de tarification. Les utilisateurs en ingénierie se tournent vers des outils hébergés qui préservent le contrôle de la simultanéité. Les utilisateurs gouvernementaux, de la défense et des télécommunications ont besoin d'une forte garde des clés, d'options hors ligne ou de contrôles d'utilisation mesurée.

Analyse Géographique
Marché des services de gestion des clés d'abonnement en Amérique du Nord
L'Amérique du Nord détenait 42,00 % des revenus en 2026. Le marché des services de gestion des clés d'abonnement dans la région bénéficie d'une base dense d'éditeurs de logiciels indépendants, d'éditeurs SaaS et d'entreprises de logiciels d'entreprise. Les États-Unis comptent des fournisseurs majeurs tels que Revenera, Nalpeiron, Reprise Software et Cryptlex, tandis que le Canada contribue par son écosystème croissant d'intelligence artificielle et de logiciels d'entreprise. Les offres basées sur l'utilisation accroissent le besoin de systèmes permettant de mesurer et d'appliquer la consommation. Cette base de fournisseurs soutient le développement local de produits et la demande des clients.
Marché des services de gestion des clés d'abonnement en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 14,34 % jusqu'en 2032. Le marché des services de gestion des clés d'abonnement est soutenu par des programmes de numérisation, une utilisation plus large des logiciels par les PME et des éditeurs SaaS régionaux. L'Inde et l'Asie du Sud-Est développent leurs communautés de développeurs et leurs activités d'exportation de logiciels. La Corée du Sud, l'Australie et Singapour ont besoin de contrôles avancés, car la distribution transfrontalière entraîne des exigences de conformité supplémentaires.
Marché des services de gestion des clés d'abonnement en EMEA et en Amérique du Sud
L'Europe est le deuxième contributeur régional en termes de revenus sur le marché des services de gestion des clés d'abonnement. L'Allemagne, le Royaume-Uni, la France et les pays nordiques disposent de secteurs de logiciels d'entreprise bien établis. ATOSS Software SE a signalé une transition vers les revenus cloud et par abonnement au premier trimestre 2026. La loi européenne sur la cyber-résilience encourage un contrôle plus strict des versions déployées et des actions correctives, tandis que l'Amérique du Sud, le Moyen-Orient et l'Afrique demeurent des zones à un stade plus précoce où la demande est liée aux filiales de fournisseurs mondiaux, aux projets de numérisation publics et aux entreprises SaaS locales.
Paysage Concurrentiel
Concentration du Marché
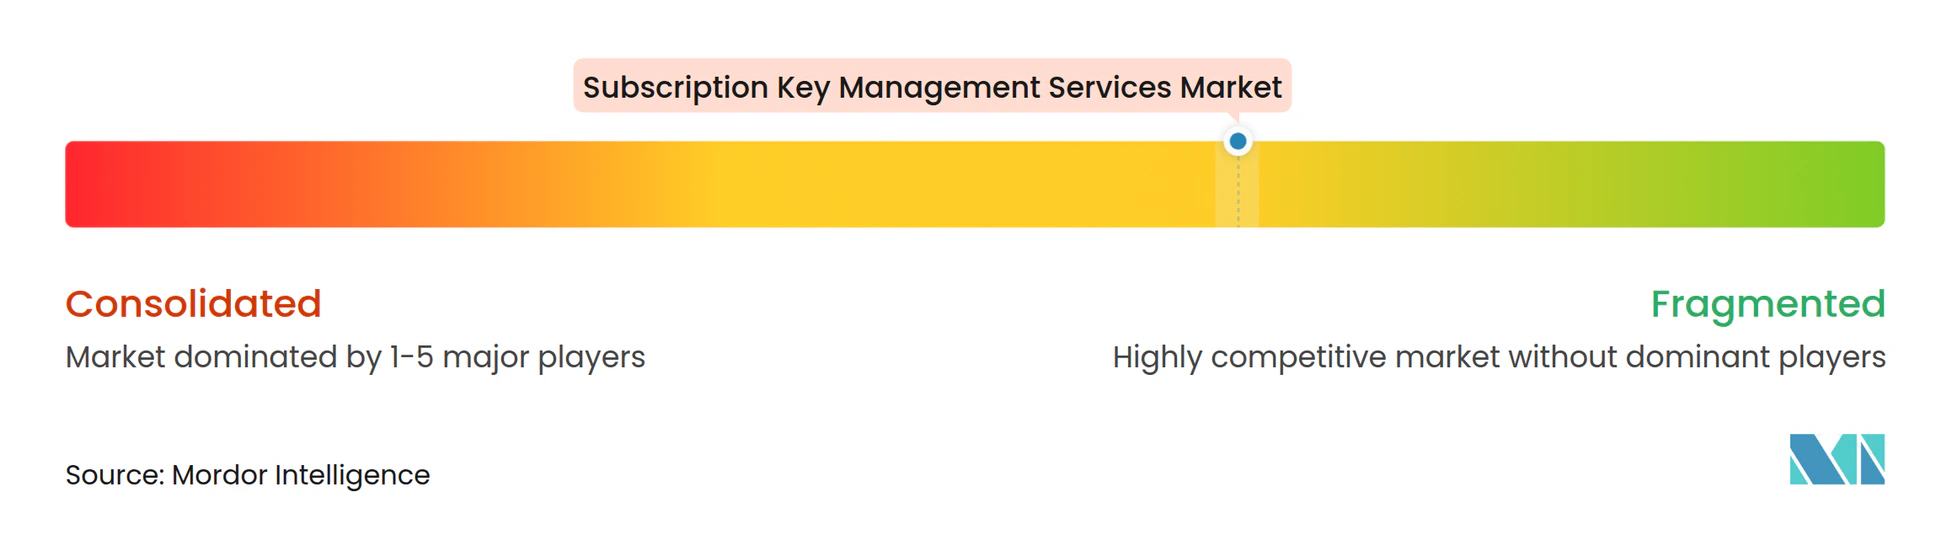
Le marché des services de gestion des clés d'abonnement est modérément fragmenté. Revenera, Thales Sentinel et Wibu-Systems disposent de larges capacités pour les entreprises et les applications industrielles, tandis que Cryptlex, Keygen.sh, SLASCONE, 10Duke et Nalpeiron proposent des plateformes basées sur le cloud pour les éditeurs de logiciels indépendants et les éditeurs SaaS. Les applications embarquées et de défense sont plus concentrées autour des fournisseurs adossés au matériel. Les acheteurs de logiciels cloud peuvent choisir parmi plusieurs plateformes axées sur les interfaces de programmation d'applications. Wibu-Systems a publié CodeMeter 9.00 en juin 2026 avec une architecture d'exécution universelle, une agilité cryptographique, une protection automatisée et une exécution sécurisée du code.
Thales combine les licences Sentinel avec les capacités de gestion des clés cloud CipherTrust pour les acheteurs du secteur public et des entreprises. Wibu-Systems a lancé le projet ENFORCERS en mars 2026 pour soutenir la sécurité coordonnée de la chaîne d'approvisionnement logicielle européenne. Ces actions relient la gestion des droits d'accès aux exigences de sécurité et de conformité et peuvent élargir la base de clients adressables d'un fournisseur dans les cas d'utilisation cloud et hors ligne.
Les fournisseurs émergents utilisent la conception axée sur les interfaces de programmation d'applications et les certifications de sécurité pour renforcer la confiance des acheteurs. Keygen.sh a obtenu la conformité SOC 2 Type II en janvier 2026, tandis que 10Duke a achevé son audit SOC 2 Type II en mars 2026. SLASCONE a obtenu la certification ISO/IEC 27001:2022 en octobre 2025. Les accréditations de sécurité sont de plus en plus attendues dans les appels d'offres, de sorte que les différences concurrentielles dépendent davantage de la profondeur d'intégration, des analyses utiles et du support de licence hybride. Aucun fournisseur n'est identifié comme dominant dans le contrôle des droits d'accès pour l'intelligence artificielle déployée hors ligne ou en périphérie.
Leaders du Secteur des Services de Gestion des Clés d'Abonnement
-
Revenera, Inc.
-
Nalpeiron, Inc.
-
Reprise Software, Inc.
-
10Duke Software Ltd.
-
LicenseSpring LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services de Gestion des Clés d'Abonnement Entreprises couvertes dans ce rapport
- Revenera, Inc.
- Nalpeiron, Inc.
- Reprise Software, Inc.
- 10Duke Software Ltd.
- LicenseSpring LLC
- Wibu-Systems AG
- Thales Digital Identity and Security Netherlands B.V.
- Cryptlex, LLC
- Inish Technology Ventures, Inc.
- Keygen.sh, Inc.
- SLASCONE GmbH
- Thales S.A.
- Flexera Software, LLC
- SafeNet, Inc.
- Thales e-Security, Inc.
- Unikey Technologies, Inc.
- WIBU-SYSTEMS USA, Inc.
- Agilis Management, Inc.
- License4J GmbH
- CrypKey, Inc.
- Labs64 GmbH
Développements industriels récents dans Marché des Services de Gestion des Clés d'Abonnement
- Octobre 2026 : Wibu-Systems a créé une organisation dédiée basée en Inde pour étendre son expertise en protection et en licence de logiciels à l'écosystème d'éditeurs de logiciels indépendants et d'équipementiers d'origine en pleine expansion en Inde, reflétant une stratégie visant à approfondir sa présence dans l'un des marchés logiciels à la croissance la plus rapide d'Asie-Pacifique. Cette initiative positionne CodeMeter pour une adoption accélérée parmi les fournisseurs de logiciels d'ingénierie indiens poursuivant une distribution mondiale.
- Septembre 2026 : Wibu-Systems a rejoint le Programme CVE en tant qu'Autorité de Numérotation CVE (CNA), permettant l'attribution directe d'identifiants CVE dans l'ensemble de son portefeuille de produits. Cette désignation renforce la transparence en matière de vulnérabilités dans la base de déploiement mondiale de CodeMeter et signale l'intention de l'entreprise d'assumer un rôle actif de gouvernance des normes au sein de l'écosystème de sécurité et de licence des logiciels.
- Septembre 2026 : SLASCONE a publié la version 10.0, introduisant un contrôle granulaire des licences flottantes au niveau des fonctionnalités individuelles. Les fournisseurs de logiciels industriels et d'entreprise peuvent désormais limiter l'accès simultané à des capacités spécifiques indépendamment du nombre total de sessions, comblant ainsi une lacune de longue date dans la gouvernance des droits d'accès au niveau des fonctionnalités pour les déploiements de licences simultanées.
- Août 2026 : Cryptlex a introduit des environnements sandbox dans sa plateforme, fournissant des espaces de test isolés avec des produits, des licences, des utilisateurs et des activations séparés pour permettre aux éditeurs de valider les flux de travail de licence de bout en bout sans affecter les données de production. La version a également ajouté une application configurable de l'authentification à deux facteurs et une journalisation complète des événements d'activation pour une traçabilité d'audit complète.
Périmètre du Rapport sur le Marché Mondial des Services de Gestion des Clés d'Abonnement
Le Marché des Services de Gestion des Clés d'Abonnement désigne le secteur mondial axé sur la fourniture de services basés sur le cloud et pilotés par abonnement qui gèrent le cycle de vie complet des clés cryptographiques, des certificats de chiffrement et des identifiants de signature numérique utilisés pour protéger les données sensibles, les applications, les réseaux, les bases de données, les écosystèmes IoT et les charges de travail cloud.
Le Rapport sur le Marché des Services de Gestion des Clés d'Abonnement est Segmenté par Modèle de Licence (Licence par Abonnement, Licence Basée sur l'Usage et la Consommation, Licence par Utilisateur Nommé et par Siège, Licence Flottante et Simultanée, Licence par Fonctionnalité et par Niveau, Licence par Appareil et Verrouillée par Nœud, Licence Perpétuelle et de Maintenance, et Licence d'Essai et d'Évaluation), Taille d'Entreprise (Grandes Entreprises et Petites et Moyennes Entreprises), Utilisateur Final (Éditeurs de Logiciels Indépendants et Éditeurs SaaS, Éditeurs de Logiciels d'Entreprise, Fabricants de Logiciels Embarqués et Industriels, Fournisseurs de Jeux, Médias et Contenu Numérique, Fournisseurs de Logiciels d'Ingénierie, Scientifiques et de Conception, Gouvernement, Défense et Industries Réglementées, Fournisseurs de Télécommunications et d'Infrastructure Numérique, et Autres Utilisateurs Finaux), et Géographie (Amérique du Nord [États-Unis, Canada et Mexique], Amérique du Sud [Brésil, Argentine, Chili et Reste de l'Amérique du Sud], Europe [Allemagne, Royaume-Uni, France, Italie, Espagne, Russie et Reste de l'Europe], Asie-Pacifique [Chine, Japon, Inde, Corée du Sud, Australie, Singapour et Reste de l'Asie-Pacifique], Moyen-Orient [Émirats Arabes Unis, Arabie Saoudite, Israël, Turquie et Reste du Moyen-Orient], et Afrique [Afrique du Sud, Nigéria, Égypte et Reste de l'Afrique]). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Licence par Abonnement |
| Licence Basée sur l'Usage et la Consommation |
| Licence par Utilisateur Nommé et par Siège |
| Licence Flottante et Simultanée |
| Licence par Fonctionnalité et par Niveau |
| Licence par Appareil et Verrouillée par Nœud |
| Licence Perpétuelle et de Maintenance |
| Licence d'Essai et d'Évaluation |
| Grandes Entreprises |
| Petites et Moyennes Entreprises |
| Éditeurs de Logiciels Indépendants et Éditeurs SaaS |
| Éditeurs de Logiciels d'Entreprise |
| Fabricants de Logiciels Embarqués et Industriels |
| Fournisseurs de Jeux, Médias et Contenu Numérique |
| Fournisseurs de Logiciels d'Ingénierie, Scientifiques et de Conception |
| Gouvernement, Défense et Industries Réglementées |
| Fournisseurs de Télécommunications et d'Infrastructure Numérique |
| Autres Utilisateurs Finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats Arabes Unis |
| Arabie Saoudite | |
| Israël | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Égypte | |
| Reste de l'Afrique |
| Par Modèle de Licence | Licence par Abonnement | |
| Licence Basée sur l'Usage et la Consommation | ||
| Licence par Utilisateur Nommé et par Siège | ||
| Licence Flottante et Simultanée | ||
| Licence par Fonctionnalité et par Niveau | ||
| Licence par Appareil et Verrouillée par Nœud | ||
| Licence Perpétuelle et de Maintenance | ||
| Licence d'Essai et d'Évaluation | ||
| Par Taille d'Entreprise | Grandes Entreprises | |
| Petites et Moyennes Entreprises | ||
| Par Utilisateur Final | Éditeurs de Logiciels Indépendants et Éditeurs SaaS | |
| Éditeurs de Logiciels d'Entreprise | ||
| Fabricants de Logiciels Embarqués et Industriels | ||
| Fournisseurs de Jeux, Médias et Contenu Numérique | ||
| Fournisseurs de Logiciels d'Ingénierie, Scientifiques et de Conception | ||
| Gouvernement, Défense et Industries Réglementées | ||
| Fournisseurs de Télécommunications et d'Infrastructure Numérique | ||
| Autres Utilisateurs Finaux | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats Arabes Unis | |
| Arabie Saoudite | ||
| Israël | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des services de gestion des clés d'abonnement ?
Le marché des services de gestion des clés d'abonnement était évalué à 0,78 milliard USD en 2026 et devrait atteindre 1,64 milliard USD d'ici 2032, avec un CAGR de 12,98 % de 2027 à 2032. La croissance est portée par l'adoption croissante de modèles commerciaux de logiciels récurrents qui nécessitent des capacités robustes de gestion des droits d'accès et des accès.
Qu'est-ce qui stimule la demande de services de gestion des clés d'abonnement ?
La demande est portée par l'expansion des abonnements logiciels récurrents, des modèles de déploiement hybrides, des structures de tarification basées sur l'usage et la nécessité croissante de gérer les renouvellements, les niveaux de produits, les droits d'accès des utilisateurs et les droits d'accès. Ces exigences sont particulièrement importantes pour les éditeurs prenant en charge des environnements logiciels cloud, sur site et embarqués.
Quel modèle de licence détient la plus grande part de revenus ?
La licence par abonnement représente la plus grande part, soit 34,00 % des revenus du marché en 2026. Parallèlement, la licence basée sur l'usage et la consommation devrait enregistrer la croissance la plus rapide, avec un CAGR de 14,57 % jusqu'en 2032, soutenue par le besoin de suivi de la consommation de services, d'application des limites d'utilisation et de gestion des droits d'accès des clients.
Quelles entreprises utilisent des plateformes de gestion des clés d'abonnement ?
Les plateformes de gestion des clés d'abonnement sont largement adoptées par les éditeurs de logiciels indépendants, les fournisseurs SaaS, les éditeurs de logiciels d'entreprise, les fabricants de logiciels embarqués, les fournisseurs de contenu numérique et les entreprises de télécommunications. Ces organisations utilisent les plateformes pour des fonctions telles que la conformité des licences, l'auditabilité, la licence hors ligne, le suivi de l'utilisation et le contrôle d'accès régional.
Quelle région est en tête des revenus et quelle région se développe le plus rapidement ?
L'Amérique du Nord est en tête du marché avec une part de revenus de 42,00 % en 2026. L'Asie-Pacifique devrait être la région à la croissance la plus rapide, enregistrant un CAGR de 14,34 % jusqu'en 2032, portée par l'augmentation de l'activité d'édition de logiciels, la numérisation des PME et les initiatives de transformation numérique menées par les gouvernements.
Que doivent évaluer les acheteurs lors du choix d'un fournisseur de gestion des clés d'abonnement ?
Les acheteurs doivent évaluer des facteurs tels que les capacités d'intégration, la prise en charge de plusieurs modèles de licence, les contrôles de sécurité et de conformité, l'application des licences hors ligne, les exigences de résidence des données et les fonctionnalités d'analyse de l'utilisation. La sélection doit également s'aligner sur l'environnement de livraison des logiciels, qu'il soit basé sur le cloud, sur une infrastructure privée ou sur des systèmes embarqués.