
Marktgröße und Marktanteil für Abonnement-Schlüsselverwaltungsdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
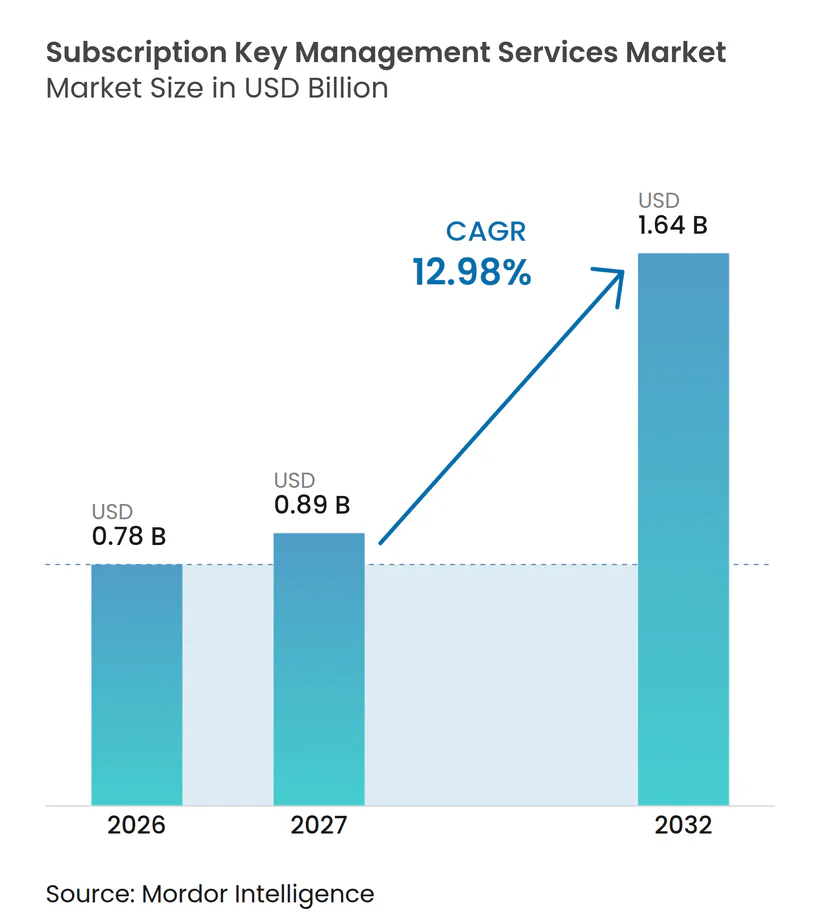
| Marktgröße (2027) | 0.89 Milliarden US-Dollar |
| Marktgröße (2032) | 1.64 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.98 % |
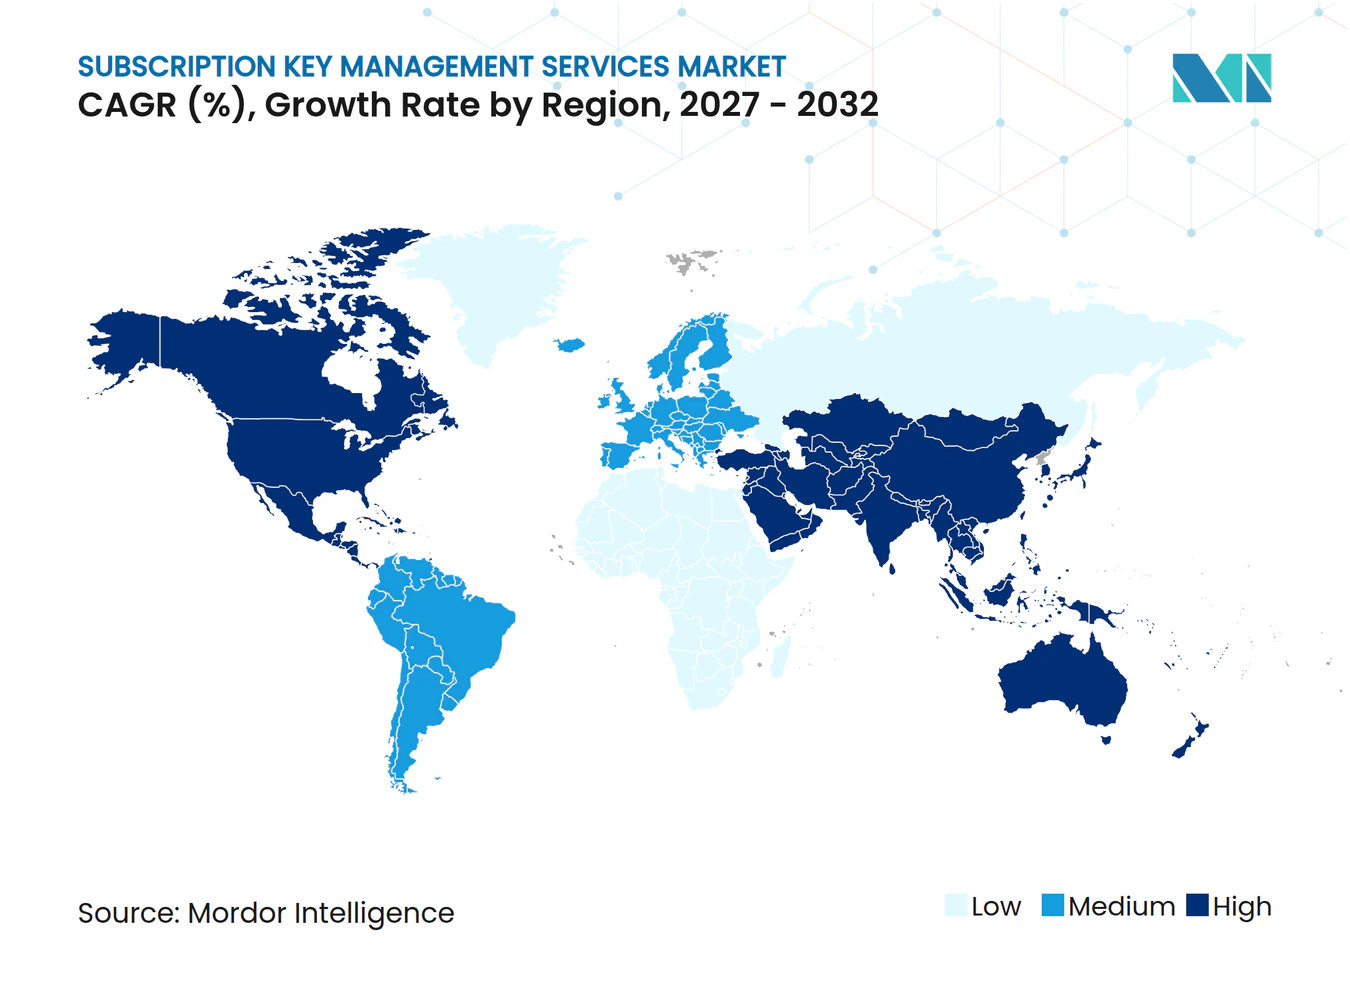
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Abonnement-Schlüsselverwaltungsdienste von Mordor Intelligence
Die Marktgröße für Abonnement-Schlüsselverwaltungsdienste wurde im Jahr 2026 auf 0,78 Milliarden USD geschätzt und soll bis 2032 einen Wert von 1,64 Milliarden USD erreichen, bei einem CAGR von 12,98 % von 2027 bis 2032. Der Wandel von unbefristeten Lizenzen hin zu wiederkehrenden Softwareeinnahmen erhöht den Bedarf, Berechtigungen zuverlässig auszustellen, zu erneuern, zu ändern und zu widerrufen. Softwareverlage kombinieren zunehmend sitzbasierte Abonnements, gemessene Programmierschnittstellen und zeitlich begrenzte Unternehmensverträge innerhalb desselben Produktportfolios. Diese Kombination macht eine zentrale Berechtigungskontrolle wichtiger, da nicht verbundene Tools zu fehlerhafter Bereitstellung und ungenutztem Zugriff führen können. Anbieter reagieren darauf, indem sie Nutzungsanalysen, Sicherheitskontrollen und Integrationen hinzufügen, die den Produktzugang mit kommerziellen Prozessen verbinden. Der Markt für Abonnement-Schlüsselverwaltungsdienste hat zudem die Möglichkeit, kleinere Verlage zu bedienen, da cloudbasierte Plattformen die Implementierungskosten senken und die Verwaltung für schlanke Produktteams effektiv vereinfachen.
Wichtigste Erkenntnisse des Berichts
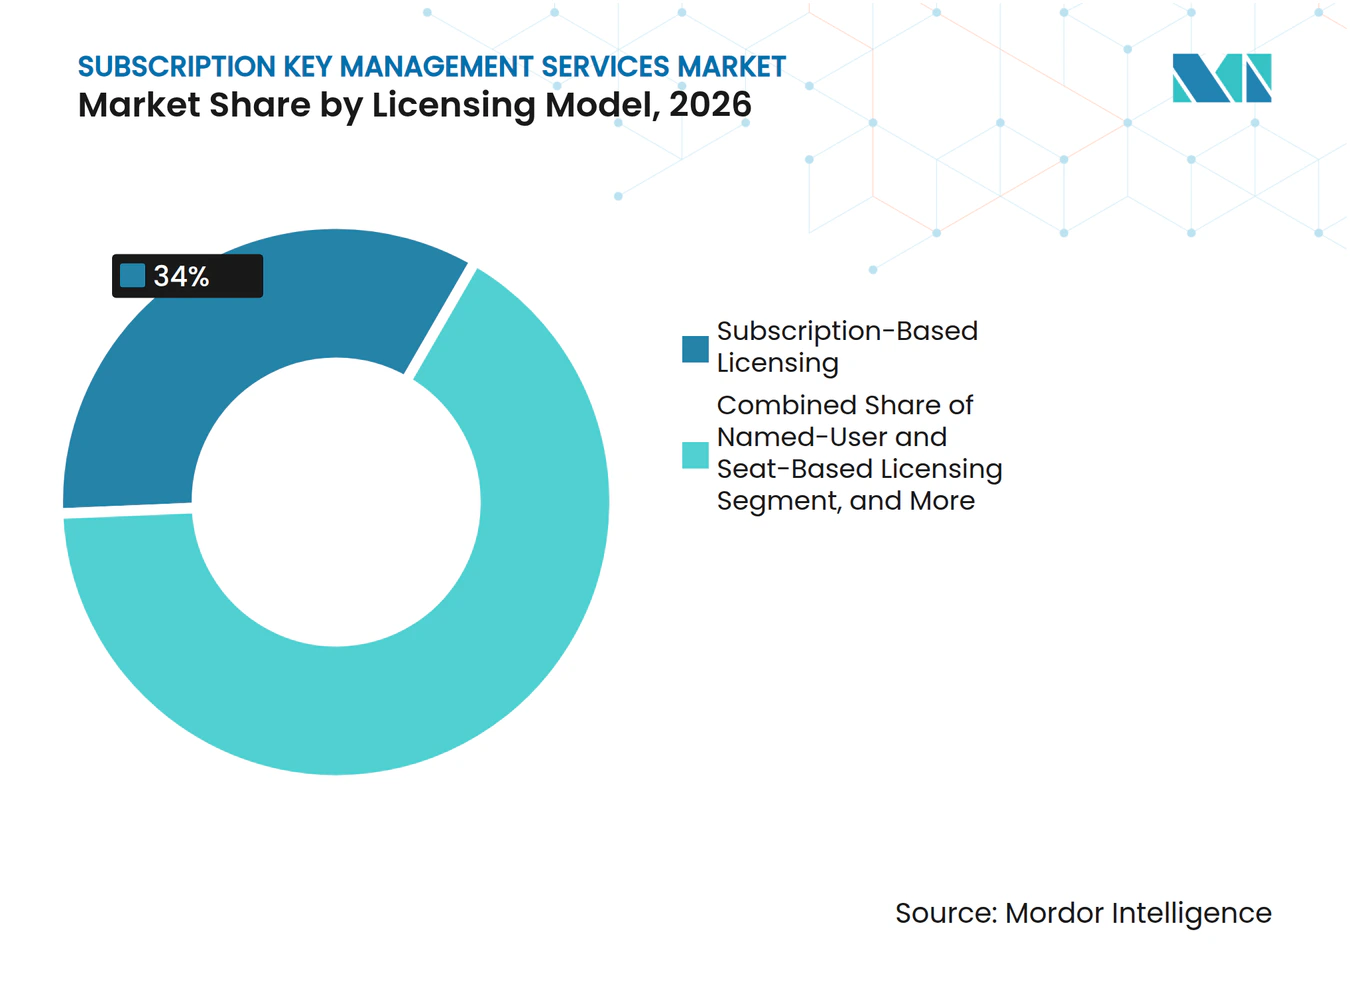
- Nach Lizenzmodell hielt die abonnementbasierte Lizenzierung im Jahr 2026 einen Umsatzanteil von 34,00 %, während die nutzungsbasierte und verbrauchsbasierte Lizenzierung bis 2032 voraussichtlich mit einer CAGR von 14,57 % wachsen wird.
- Nach Unternehmensgröße entfielen im Jahr 2026 68,00 % der Marktgröße für Abonnement-Schlüsselverwaltungsdienste auf große Unternehmen. KMU werden bis 2032 voraussichtlich mit einer CAGR von 14,51 % wachsen.
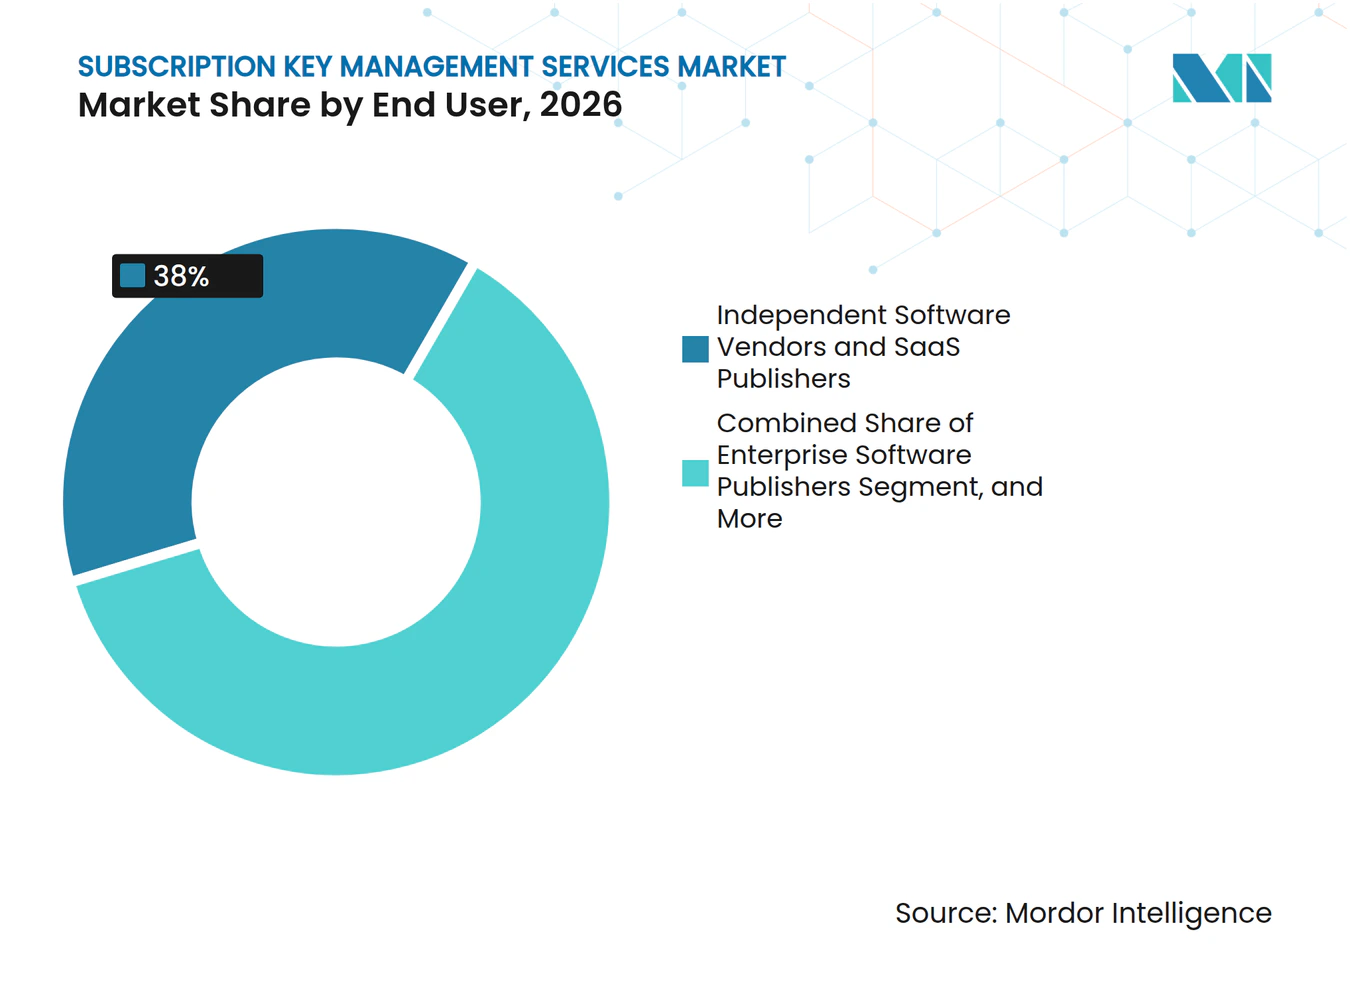
- Nach Endnutzer hielten ISVs und SaaS-Anbieter im Jahr 2026 einen Umsatzanteil von 38,00 % und werden bis 2032 voraussichtlich mit einer CAGR von 14,57 % wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 42,00 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 14,34 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Übergang zur wiederkehrenden Monetarisierung | +4.5% | Global, mit Nordamerika und Europa als führende Regionen im Übergang | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Multi-Cloud- und Hybrid-Bereitstellung | +3.2% | Global, mit dem asiatisch-pazifischen Raum und Nordamerika als Kernmärkten | Kurzfristig (≤ 2 Jahre) |
| Nutzungsbasierte und KI-Inferenz-Monetarisierung | +2.8% | Nordamerika und der asiatisch-pazifische Raum sind Kernmärkte, mit Ausstrahlungseffekten auf Europa | Mittelfristig (2–4 Jahre) |
| Umsatzverluste durch Berechtigungs- und Nutzungskontrolllücken | +2.0% | Global, mit Nordamerika und Europa als am stärksten exponierten Regionen | Kurzfristig (≤ 2 Jahre) |
| Identitätszentrierte und Zero-Trust-Durchsetzung | +1.5% | Nordamerika und die Europäische Union, mit zunehmender Relevanz im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Anforderungen an die Offline- und Air-Gap-Durchsetzung | +0.8% | Europäische und asiatisch-pazifische Industriemärkte sowie nordamerikanische Verteidigung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Übergang von unbefristeten Lizenzen zur wiederkehrenden Monetarisierung
Die Abkehr von unbefristeten Lizenzen ist eine wesentliche Triebkraft hinter dem Markt für Abonnement-Schlüsselverwaltungsdienste. Revenera berichtete, dass 88 % der Softwareunternehmen Abonnementstrategien in mindestens einem Teil ihrer Portfolios einsetzen.[1] Abonnement- und Laufzeitmodelle belegten den ersten Platz unter den Modellen, von denen die Befragten eine Umsatzsteigerung erwarteten. ATOSS Software SE berichtete, dass Cloud- und Abonnementumsätze im ersten Quartal 2026 27,0 Millionen EUR bzw. 30,5 Millionen USD erreichten, während die Einmaleinnahmen aus Softwarelizenzen um 40 % zurückgingen. Verlage benötigen daher Systeme, die Ablauf, Verlängerung und Planänderungen ohne manuelle Eingriffe verwalten. Der Übergang ist anspruchsvoller, wenn unbefristete und Abonnementverträge im selben Produktkatalog koexistieren. Zentrale Berechtigungsplattformen können Überbereitstellungen reduzieren und die Transparenz in dieser gemischten Umgebung verbessern.
Komplexität der Multi-Cloud- und Hybrid-Softwarebereitstellung
Multi-Cloud- und Hybrid-Bereitstellungen erschweren die Durchsetzung von Berechtigungen im Markt für Abonnement-Schlüsselverwaltungsdienste zunehmend. Revenera stellte fest, dass 33 % der Befragten die private Cloud intensiv nutzten, gegenüber 20 % im Vorjahr. Dieselbe Quelle berichtete, dass 61 % der Befragten erwarteten, dass die Nutzung von Software als Dienst in den folgenden 12 Monaten zunehmen würde. Ein Produkt kann nun gleichzeitig in einer öffentlichen Cloud, einer privaten Umgebung und beim Kunden vor Ort betrieben werden. Wibu-Systems aktualisierte CodeMeter License Central für die Kubernetes-basierte Bereitstellung in Cloud-, Rechenzentrum- und Hybridumgebungen, einschließlich automatischer Failover-Unterstützung.[2] Diese Bereitstellungsmischung kann zu widersprüchlichen Berechtigungseinträgen führen, wenn Verlage unterschiedliche Lizenzierungstools für separate Umgebungen verwenden. Plattformen, die dieselbe Richtlinie über alle Bereitstellungsmodelle hinweg anwenden, können dazu beitragen, Verlängerungsstreitigkeiten und Compliance-Lücken zu reduzieren.
Umsatzverluste durch Berechtigungs- und Nutzungskontrolllücken
Umsatzverluste stärken die Geschäftsbegründung für den Markt für Abonnement-Schlüsselverwaltungsdienste. Revenera gibt an, dass seine Plattform jährliche Lizenzeinnahmen in Höhe von 75 Milliarden USD schützt und 100 Millionen Softwarelizenzen ausgestellt hat. Diese Zahlen verdeutlichen das Ausmaß des finanziellen Risikos im Zusammenhang mit Lizenzierungs- und Berechtigungskontrolle. Inaktive Konten und unvollständige Nutzungsaufzeichnungen können dazu führen, dass Verlage nicht in der Lage sind, Zugänge zu identifizieren, die erneuert, geändert oder entfernt werden sollten. Das Problem ist häufig auf eingeschränkte Transparenz und eine nicht verbundene Lizenzverwaltung zurückzuführen, nicht auf absichtlichen Kundenmissbrauch. Bessere Berechtigungsaufzeichnungen können kommerziellen Teams helfen, Zugriffsrechte vor Verlängerungsgesprächen mit Vertragsbedingungen abzugleichen. Dies macht das Wertversprechen für Finanz- und Vertriebsoperationen ebenso relevant wie für Informationstechnologieteams.
Nachfrage nach nutzungsbasierter und KI-Inferenz-Monetarisierung
Nutzungsbasierte Preisgestaltung erweitert die funktionalen Anforderungen des Marktes für Abonnement-Schlüsselverwaltungsdienste. Revenera stellte fest, dass 59 % der Softwareanbieter erwarteten, dass nutzungsbasierte Modelle in den nächsten 12 bis 18 Monaten einen größeren Anteil am Umsatz ausmachen würden. Verlage, die Dienste auf Basis künstlicher Intelligenz anbieten, können nach Programmierschnittstellenaufruf, Token, Modellnutzung oder einer anderen messbaren Einheit abrechnen. Diese Modelle benötigen Berechtigungsdienste, die Aktivitäten messen, Limits anwenden und Anmeldeinformationen nahezu in Echtzeit rotieren können. Cryptlex fügte im August 2026 Sandbox-Umgebungen und Aktivierungsereignisse hinzu, die es Verlagen ermöglichen, Lizenzierungsprozesse vor dem Produktionseinsatz zu testen.[3] Diese Richtung unterstützt Entwickler, die verbrauchsbasierte Workflows testen müssen, ohne aktive Lizenzierungseinträge zu beeinflussen. Anbieter, die flexible Preisregeln mit zuverlässiger Durchsetzung verbinden, dürften relevant bleiben, wenn Softwareangebote auf Basis künstlicher Intelligenz reifen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integration über Abrechnungs-, CRM-, ERP- und Produktsysteme hinweg | -1.2% | Global, am stärksten ausgeprägt in Großunternehmen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Kryptografische und datensouveränitätsbezogene Bedenken | -0.8% | Europäische Union, China, Indien und der Nahe Osten | Mittelfristig (2–4 Jahre) |
| Widerstand gegen anbieterspezifische Berechtigungsinfrastruktur | -0.5% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Lizenzschlüssel-Umgehung, Reverse Engineering und Missbrauch von Anmeldeinformationen | -0.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Integrationskomplexität über Abrechnungs-, CRM-, ERP- und Produktsysteme hinweg
Integrationsanforderungen können die Einführung im Markt für Abonnement-Schlüsselverwaltungsdienste verzögern, insbesondere bei mittelgroßen und großen Käufern. Revenera berichtete, dass 46 % der Softwareunternehmen mehr als 6 Monate benötigten, um ein neues Monetarisierungsmodell einzuführen. Berechtigungsplattformen müssen häufig Informationen mit Abrechnungssystemen, Customer-Relationship-Management-Tools, Enterprise-Resource-Planning-Systemen und Produktanwendungen austauschen. Die Lizenzierungsplattform ist nicht immer das finanzielle Aufzeichnungssystem, dennoch benötigen Finanzteams ihre Daten, um Zugriffsrechte mit der Umsatzrealisierung und Verlängerungen abzugleichen. Reprise Software brachte im Januar 2025 Activation Pro für Salesforce auf den Markt, um Aktivierungs-Workflows mit Customer-Relationship-Management-Einträgen zu verbinden. 10Duke führte im Juni 2026 einen HubSpot-Connector ein, um Lizenzierungseinträge mit Customer-Relationship-Management-Workflows zu synchronisieren. Benutzerdefinierte Konnektoren können die Implementierungskosten erhöhen und den Return on Investment für mittelgroße Verlage schwächen.
Kryptografische und datensouveränitätsbezogene Bedenken bei verwalteten Diensten
Kryptografische Kontrolle und Datensouveränität können die Nutzung verwalteter Abonnement-Schlüsselverwaltungsdienste einschränken. Der Cyber Resilience Act der Europäischen Union wird im Dezember 2027 vollständig anwendbar und verpflichtet Hersteller, Softwaresicherheit und Korrekturmaßnahmen zu verwalten. Kunden in regulierten Sektoren können die Kontrolle über kryptografische Schlüssel verlangen, während sie eine verwaltete Dienstschnittstelle nutzen. Thales bietet Bring-Your-Own-Key- und Hold-Your-Own-Key-Konfigurationen über CipherTrust Cloud Key Management an. Wibu-Systems hob in seinen Produktkommunikationen vom Februar 2026 die Post-Quanten-Bereitschaft hervor. Solche Fähigkeiten sind für Käufer in den Bereichen Verteidigung, Gesundheitswesen und Finanzdienstleistungen wichtig, die lange Vertragslaufzeiten und strenge Sicherheitsanforderungen haben. Datenspeicherungsregeln in der Europäischen Union, China, Indien und dem Nahen Osten können private oder On-Premises-Bereitstellungen gegenüber einem gemeinsam genutzten verwalteten Dienst bevorzugen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lizenzmodell:
Abonnementlizenzierung führt beim Umsatz, während nutzungsbasierte Modelle das Tempo vorgebenDie abonnementbasierte Lizenzierung hielt im Jahr 2026 einen Marktanteil von 34,00 % im Markt für Abonnement-Schlüsselverwaltungsdienste. Sie ist das Standard-Geschäftsmodell für viele unabhängige Softwareanbieter und Unternehmens-Softwareverlage. Revenera berichtete, dass Abonnement- und Laufzeitmodelle bei den befragten Unternehmen den ersten Platz für die erwartete Umsatzsteigerung belegten. Diese Verträge erfordern zuverlässige Aufzeichnungen über Laufzeiten, Produktstufen, Verlängerungen und Änderungen der Zugriffsrechte. Die nutzungsbasierte und verbrauchsbasierte Lizenzierung soll bis 2032 mit einem CAGR von 14,57 % wachsen.
Die Preisgestaltung für KI-Inferenz, die Monetarisierung von Programmierschnittstellen und ergebnisbasierte Verträge erfordern eine detaillierte Messung. Die Named-User- und Seat-basierte Lizenzierung bleibt wichtig, wo individuelle Prüfbarkeit erforderlich ist. Die Floating-Lizenzierung hilft Ingenieuren und Hochleistungsrechner-Nutzern, kostspielige Software effizient zuzuweisen. Feature-, Stufen-, Geräte- und Node-gesperrte Modelle bedienen Verlage mit unterschiedlichen kommerziellen und technischen Anforderungen. SLASCONE fügte in Version 10.0 im September 2026 individuelle Feature-Level-Floating-Beschränkungen hinzu, während Cryptlex im Mai 2025 Feature-Level-Testkontrollen ergänzte.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Unternehmensgröße:
Großunternehmen halten den Umsatz, während KMU schneller wachsenGroßunternehmen machten im Jahr 2026 68,00 % der Marktgröße für Abonnement-Schlüsselverwaltungsdienste aus. Ihre Portfolios können Produkte, Regionen, Vertriebskanäle und Berechtigungsrichtlinien umfassen. Diese Komplexität erhöht den Bedarf an zentraler Kontrolle und formellen Prüfungsaufzeichnungen. Große Verlage sind auch stärker exponiert, wenn Vertragsbedingungen inkonsistent durchgesetzt werden. Revenera berichtete, dass 54 % der Befragten dieselbe Monetarisierungstechnologie über alle Produktlinien hinweg einsetzten.
Kleine und mittelständische Unternehmen sollen bis 2032 mit einem CAGR von 14,51 % wachsen. Cloudbasierte, auf Programmierschnittstellen ausgerichtete Plattformen reduzieren den Bedarf an großen Implementierungsteams und Hardware-Sicherheitsmodulen. LicenseSpring führte im Mai 2025 ein Startup-Programm ein, um den Zugang zur Lizenzierungsinfrastruktur zu erweitern. Keygen.sh erlangte im Januar 2026 die SOC-2-Typ-II-Konformität und bietet kleineren Anbietern eine anerkannte Sicherheitsgarantie. Einfachere Integration, transparente Preisgestaltung und zuverlässige Kontrollen können Anbietern helfen, kleinere Verlage anzusprechen, die bisher auf interne Schlüsselgenerierungsprozesse angewiesen waren.
Nach Endnutzer:
Unabhängige Softwareanbieter und SaaS-Publisher bleiben die wichtigste NachfragebasisUnabhängige Softwareanbieter und SaaS-Publisher hielten im Jahr 2026 einen Marktanteil von 38,00 % bei Abonnement-Schlüsselverwaltungsdiensten und sollen bis 2032 mit einem CAGR von 14,57 % wachsen. Sie nutzen Berechtigungstools, um den Produktzugang zu kontrollieren, wiederkehrende Verträge zu unterstützen und Verlängerungen zu verwalten. Entwickler von KI-Produkten müssen auch den Modellzugang, Programmierschnittstellen-Kontingente und Feature-Stufen verwalten. Ältere Schlüsselserver, die nur einen statischen Schlüssel validieren, haben eine begrenzte Fähigkeit, diese Anforderungen zu unterstützen. Unternehmens-Softwareverlage priorisieren auch Prüfpfade, Customer-Relationship-Management-Integration und globale Bereitstellung in hohem Volumen.
Eingebettete und industrielle Hersteller benötigen Offline-Durchsetzung, hardwaregebundene Schlüssel und Lebenszyklusmanagement für langlebige Geräte. Wibu-Systems präsentierte auf der Automate 2026 Lizenzierungs- und Sicherheitsfähigkeiten für eingebettete Hardware und Unternehmensumgebungen. Anbieter von Spielen, Medien und digitalen Inhalten verwalten Zugriffsfenster, regionale Rechte und Preisstufen. Ingenieurnutzer wechseln zu gehosteten Tools, die die Gleichzeitigkeitskontrolle erhalten. Nutzer aus Regierung, Verteidigung und Telekommunikation benötigen eine starke Schlüsselverwahrung, Offline-Optionen oder Kontrollen für gemessene Nutzung.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika Markt für Abonnement-Schlüsselverwaltungsdienste
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 42,00 %. Der Markt für Abonnement-Schlüsselverwaltungsdienste in der Region profitiert von einer dichten Basis an unabhängigen Softwareanbietern, SaaS-Publishern und Unternehmenssoftwareunternehmen. Die Vereinigten Staaten umfassen bedeutende Anbieter wie Revenera, Nalpeiron, Reprise Software und Cryptlex, während Kanada durch sein wachsendes Ökosystem im Bereich künstliche Intelligenz und Unternehmenssoftware einen Beitrag leistet. Nutzungsbasierte Angebote erhöhen den Bedarf an Systemen, die den Verbrauch messen und durchsetzen. Diese Anbieterbasis unterstützt die lokale Produktentwicklung und die Kundennachfrage.
Asien-Pazifik Markt für Abonnement-Schlüsselverwaltungsdienste
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 14,34 % wachsen. Der Markt für Abonnement-Schlüsselverwaltungsdienste wird durch Digitalisierungsprogramme, eine breitere Softwarenutzung durch KMU und regionale SaaS-Anbieter unterstützt. Indien und Südostasien bauen ihre Entwicklergemeinschaften und Softwareexportaktivitäten aus. Südkorea, Australien und Singapur benötigen fortschrittliche Kontrollen, da der grenzüberschreitende Vertrieb zusätzliche Compliance-Anforderungen mit sich bringt.
EMEA und Südamerika Markt für Abonnement-Schlüsselverwaltungsdienste
Europa ist der zweitgrößte regionale Umsatzbeitrag zum Markt für Abonnement-Schlüsselverwaltungsdienste. Deutschland, das Vereinigte Königreich, Frankreich und die nordischen Länder verfügen über etablierte Unternehmenssoftwaresektoren. ATOSS Software SE meldete im ersten Quartal 2026 eine Verlagerung hin zu Cloud- und Abonnementumsätzen. Der Cyber Resilience Act der Europäischen Union fördert eine stärkere Kontrolle über eingesetzte Versionen und Korrekturmaßnahmen, während Südamerika, der Nahe Osten und Afrika noch frühere Entwicklungsphasen darstellen, in denen die Nachfrage an globale Anbietersubsidiarien, öffentliche Digitalisierungsprojekte und lokale SaaS-Unternehmen geknüpft ist.
Wettbewerbslandschaft
Marktkonzentration
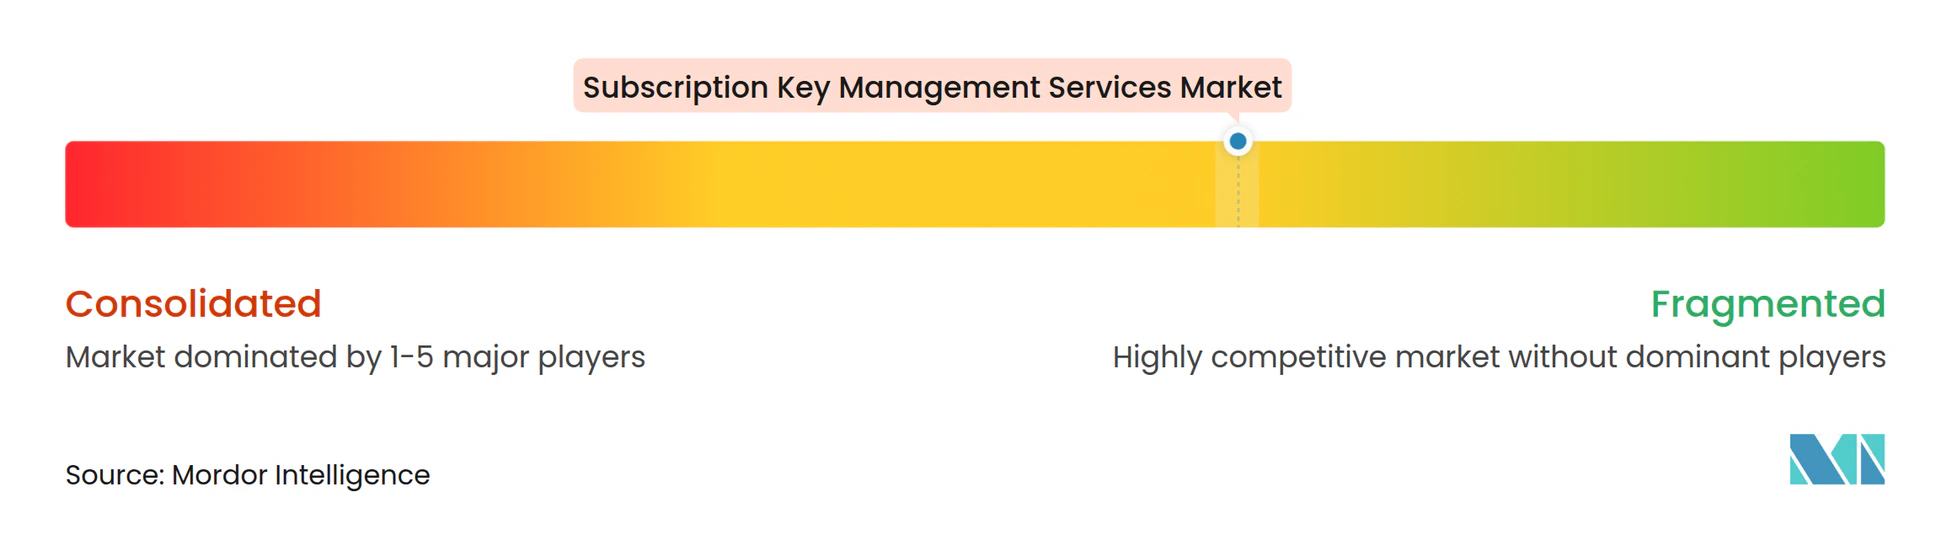
Der Markt für Abonnement-Schlüsselverwaltungsdienste ist mäßig fragmentiert. Revenera, Thales Sentinel und Wibu-Systems verfügen über umfassende Unternehmens- und Industriefähigkeiten, während Cryptlex, Keygen.sh, SLASCONE, 10Duke und Nalpeiron cloudbasierte Plattformen für unabhängige Softwareanbieter und SaaS-Publisher bereitstellen. Eingebettete und Verteidigungsanwendungen sind stärker auf hardwaregestützte Anbieter konzentriert. Cloud-Software-Käufer können aus mehreren auf Programmierschnittstellen ausgerichteten Plattformen wählen. Wibu-Systems veröffentlichte im Juni 2026 CodeMeter 9.00 mit einer universellen Laufzeitarchitektur, kryptografischer Agilität, automatisiertem Schutz und sicherer Codeausführung.
Thales kombiniert Sentinel-Lizenzierung mit CipherTrust-Cloud-Schlüsselverwaltungsfähigkeiten für Unternehmens- und Behördenkäufer. Wibu-Systems startete im März 2026 das ENFORCERS-Projekt zur Unterstützung einer koordinierten europäischen Softwarelieferkettensicherheit. Diese Maßnahmen verknüpfen das Berechtigungsmanagement mit Sicherheits- und Compliance-Anforderungen und können die adressierbare Kundenbasis eines Anbieters über Cloud- und Offline-Anwendungsfälle hinweg erweitern.
Aufstrebende Anbieter nutzen auf Programmierschnittstellen ausgerichtetes Design und Sicherheitszertifizierungen, um das Vertrauen der Käufer aufzubauen. Keygen.sh erlangte im Januar 2026 die SOC-2-Typ-II-Konformität, während 10Duke sein SOC-2-Typ-II-Audit im März 2026 abschloss. SLASCONE erhielt im Oktober 2025 die ISO/IEC-27001:2022-Zertifizierung. Sicherheitsnachweise werden bei der Beschaffung zunehmend erwartet, sodass Wettbewerbsunterschiede stärker von der Integrationstiefe, nützlichen Analysen und der Unterstützung hybrider Lizenzierung abhängen. Kein Anbieter wird als dominant bei der Offline- oder Edge-basierten KI-Berechtigungskontrolle identifiziert.
Marktführer im Bereich Abonnement-Schlüsselverwaltungsdienste
-
Revenera, Inc.
-
Nalpeiron, Inc.
-
Reprise Software, Inc.
-
10Duke Software Ltd.
-
LicenseSpring LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Abonnement-Schlüsselverwaltungsdienste Unternehmen in diesem Bericht
- Revenera, Inc.
- Nalpeiron, Inc.
- Reprise Software, Inc.
- 10Duke Software Ltd.
- LicenseSpring LLC
- Wibu-Systems AG
- Thales Digital Identity and Security Netherlands B.V.
- Cryptlex, LLC
- Inish Technology Ventures, Inc.
- Keygen.sh, Inc.
- SLASCONE GmbH
- Thales S.A.
- Flexera Software, LLC
- SafeNet, Inc.
- Thales e-Security, Inc.
- Unikey Technologies, Inc.
- WIBU-SYSTEMS USA, Inc.
- Agilis Management, Inc.
- License4J GmbH
- CrypKey, Inc.
- Labs64 GmbH
Neueste Industrielle Entwicklungen in Markt für Abonnement-Schlüsselverwaltungsdienste
- Oktober 2026: Wibu-Systems gründete eine eigene indische Organisation, um sein Fachwissen im Bereich Softwareschutz und Lizenzierung auf Indiens schnell wachsendes ISV- und OEM-Ökosystem auszuweiten, was eine Strategie zur Vertiefung der Präsenz in einem der am schnellsten wachsenden Softwaremärkte des asiatisch-pazifischen Raums widerspiegelt. Der Schritt positioniert CodeMeter für eine beschleunigte Einführung bei indischen Ingenieur-Softwareanbietern, die eine globale Distribution anstreben.
- September 2026: Wibu-Systems trat dem CVE-Programm als CVE Numbering Authority (CNA) bei und ermöglicht damit die direkte Zuweisung von CVE-IDs über sein gesamtes Produktportfolio. Diese Bezeichnung stärkt die Transparenz bei Schwachstellen in der globalen Bereitstellungsbasis von CodeMeter und signalisiert die Absicht des Unternehmens, eine aktive Rolle in der Normungssteuerung innerhalb des Softwaresicherheits- und Lizenzierungsökosystems zu übernehmen.
- September 2026: SLASCONE veröffentlichte Version 10.0 und führte eine granulare Floating-Lizenzkontrolle auf der Ebene einzelner Features ein. Industrielle und Unternehmens-Softwareanbieter können nun den gleichzeitigen Zugriff auf bestimmte Funktionen unabhängig von der Gesamtzahl der Sitzungen einschränken, was eine langjährige Lücke in der Feature-Level-Berechtigungssteuerung für gleichzeitige Lizenzierungsbereitstellungen schließt.
- August 2026: Cryptlex führte Sandbox-Umgebungen in seiner Plattform ein und bietet damit isolierte Testbereiche mit separaten Produkten, Lizenzen, Nutzern und Aktivierungen, damit Verlage Lizenzierungs-Workflows von Anfang bis Ende validieren können, ohne Produktionsdaten zu beeinflussen. Die Version fügte auch konfigurierbare Zwei-Faktor-Authentifizierungsdurchsetzung und umfassende Aktivierungsereignisprotokollierung für vollständige Prüfnachverfolgbarkeit hinzu.
Globaler Berichtsumfang des Marktes für Abonnement-Schlüsselverwaltungsdienste
Der Markt für Abonnement-Schlüsselverwaltungsdienste bezieht sich auf die weltweite Branche, die sich auf die Bereitstellung cloudbasierter, abonnementgesteuerter Dienste konzentriert, die den vollständigen Lebenszyklus kryptografischer Schlüssel, Verschlüsselungszertifikate und digitaler Signaturnachweise verwalten, die zum Schutz sensibler Daten, Anwendungen, Netzwerke, Datenbanken, IoT-Ökosysteme und Cloud-Workloads verwendet werden.
Der Marktbericht für Abonnement-Schlüsselverwaltungsdienste ist segmentiert nach Lizenzmodell (abonnementbasierte Lizenzierung, nutzungsbasierte und verbrauchsbasierte Lizenzierung, Named-User- und Seat-basierte Lizenzierung, Floating- und gleichzeitige Lizenzierung, Feature-basierte und stufenbasierte Lizenzierung, gerätebasierte und Node-gesperrte Lizenzierung, unbefristete Lizenzierung und Wartungslizenzierung sowie Test- und Evaluierungslizenzierung), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Endnutzer (unabhängige Softwareanbieter und SaaS-Publisher, Unternehmens-Softwareverlage, eingebettete und industrielle Softwarehersteller, Anbieter von Spielen, Medien und digitalen Inhalten, Anbieter von Ingenieur-, Wissenschafts- und Designsoftware, Regierung, Verteidigung und regulierte Branchen, Telekommunikations- und digitale Infrastrukturanbieter sowie sonstige Endnutzer) und Geografie (Nordamerika [Vereinigte Staaten, Kanada und Mexiko], Südamerika [Brasilien, Argentinien, Chile und Rest von Südamerika], Europa [Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien, Russland und Rest von Europa], asiatisch-pazifischer Raum [China, Japan, Indien, Südkorea, Australien, Singapur und Rest des asiatisch-pazifischen Raums], Naher Osten [Vereinigte Arabische Emirate, Saudi-Arabien, Israel, Türkei und Rest des Nahen Ostens] und Afrika [Südafrika, Nigeria, Ägypten und Rest von Afrika]). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Abonnementbasierte Lizenzierung |
| Nutzungsbasierte und verbrauchsbasierte Lizenzierung |
| Named-User- und Seat-basierte Lizenzierung |
| Floating- und gleichzeitige Lizenzierung |
| Feature-basierte und stufenbasierte Lizenzierung |
| Gerätebasierte und Node-gesperrte Lizenzierung |
| Unbefristete Lizenzierung und Wartungslizenzierung |
| Test- und Evaluierungslizenzierung |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Unabhängige Softwareanbieter und SaaS-Publisher |
| Unternehmens-Softwareverlage |
| Eingebettete und industrielle Softwarehersteller |
| Anbieter von Spielen, Medien und digitalen Inhalten |
| Anbieter von Ingenieur-, Wissenschafts- und Designsoftware |
| Regierung, Verteidigung und regulierte Branchen |
| Telekommunikations- und digitale Infrastrukturanbieter |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Rest von Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Rest von Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Singapur | |
| Rest des asiatisch-pazifischen Raums | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Israel | |
| Türkei | |
| Rest des Nahen Ostens | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Rest von Afrika |
| Nach Lizenzmodell | Abonnementbasierte Lizenzierung | |
| Nutzungsbasierte und verbrauchsbasierte Lizenzierung | ||
| Named-User- und Seat-basierte Lizenzierung | ||
| Floating- und gleichzeitige Lizenzierung | ||
| Feature-basierte und stufenbasierte Lizenzierung | ||
| Gerätebasierte und Node-gesperrte Lizenzierung | ||
| Unbefristete Lizenzierung und Wartungslizenzierung | ||
| Test- und Evaluierungslizenzierung | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Endnutzer | Unabhängige Softwareanbieter und SaaS-Publisher | |
| Unternehmens-Softwareverlage | ||
| Eingebettete und industrielle Softwarehersteller | ||
| Anbieter von Spielen, Medien und digitalen Inhalten | ||
| Anbieter von Ingenieur-, Wissenschafts- und Designsoftware | ||
| Regierung, Verteidigung und regulierte Branchen | ||
| Telekommunikations- und digitale Infrastrukturanbieter | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Rest von Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Rest von Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Singapur | ||
| Rest des asiatisch-pazifischen Raums | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Israel | ||
| Türkei | ||
| Rest des Nahen Ostens | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Rest von Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Abonnement-Schlüsselverwaltungsdienste?
Der Markt für Abonnement-Schlüsselverwaltungsdienste wurde im Jahr 2026 auf 0,78 Milliarden USD geschätzt und soll bis 2032 einen Wert von 1,64 Milliarden USD erreichen, mit einem CAGR von 12,98 % von 2027 bis 2032. Das Wachstum wird durch die zunehmende Einführung wiederkehrender Software-Geschäftsmodelle angetrieben, die robuste Berechtigungs- und Zugriffsverwaltungsfähigkeiten erfordern.
Was treibt die Nachfrage nach Abonnement-Schlüsselverwaltungsdiensten an?
Die Nachfrage wird durch die Ausweitung wiederkehrender Software-Abonnements, hybride Bereitstellungsmodelle, nutzungsbasierte Preisstrukturen und die wachsende Notwendigkeit zur Verwaltung von Verlängerungen, Produktstufen, Benutzerberechtigungen und Zugriffsrechten angetrieben. Diese Anforderungen sind besonders wichtig für Verlage, die Cloud-, On-Premises- und eingebettete Softwareumgebungen unterstützen.
Welches Lizenzmodell hat den größten Umsatzanteil?
Die abonnementbasierte Lizenzierung hat den größten Anteil und repräsentiert im Jahr 2026 34,00 % des Marktumsatzes. Gleichzeitig wird erwartet, dass die nutzungsbasierte und verbrauchsbasierte Lizenzierung das schnellste Wachstum verzeichnet, mit einem CAGR von 14,57 % bis 2032, unterstützt durch den Bedarf an der Verfolgung des Dienstleistungsverbrauchs, der Durchsetzung von Nutzungslimits und der Verwaltung von Kundenberechtigungen.
Welche Unternehmen nutzen Abonnement-Schlüsselverwaltungsplattformen?
Abonnement-Schlüsselverwaltungsplattformen werden von unabhängigen Softwareanbietern, SaaS-Anbietern, Unternehmens-Softwareunternehmen, eingebetteten Softwareherstellern, Anbietern digitaler Inhalte und Telekommunikationsunternehmen weit verbreitet eingesetzt. Diese Organisationen nutzen die Plattformen für Funktionen wie Lizenz-Compliance, Prüfbarkeit, Offline-Lizenzierung, Nutzungsverfolgung und regionale Zugriffskontrolle.
Welche Region führt beim Umsatz und welche Region wächst am schnellsten?
Nordamerika führt den Markt mit einem Umsatzanteil von 42,00 % im Jahr 2026 an. Der asiatisch-pazifische Raum wird voraussichtlich die am schnellsten wachsende Region sein und bis 2032 einen CAGR von 14,34 % verzeichnen, angetrieben durch zunehmende Softwareentwicklungsaktivitäten, die Digitalisierung kleiner und mittelständischer Unternehmen und staatlich geführte Initiativen zur digitalen Transformation.
Was sollten Käufer bei der Auswahl eines Anbieters von Abonnement-Schlüsselverwaltungsdiensten bewerten?
Käufer sollten Faktoren wie Integrationsfähigkeiten, Unterstützung für mehrere Lizenzmodelle, Sicherheits- und Compliance-Kontrollen, Offline-Lizenzdurchsetzung, Datenspeicherungsanforderungen und Nutzungsanalysefunktionen bewerten. Die Auswahl sollte auch mit der Softwarebereitstellungsumgebung übereinstimmen, ob cloudbasiert, private Infrastruktur oder eingebettete Systeme.