
サブスクリプションキー管理サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 0.89 十億米ドル |
| 市場規模 (2032) | 1.64 十億米ドル |
| 成長率 (2027 - 2032) | 12.98 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサブスクリプションキー管理サービス市場分析
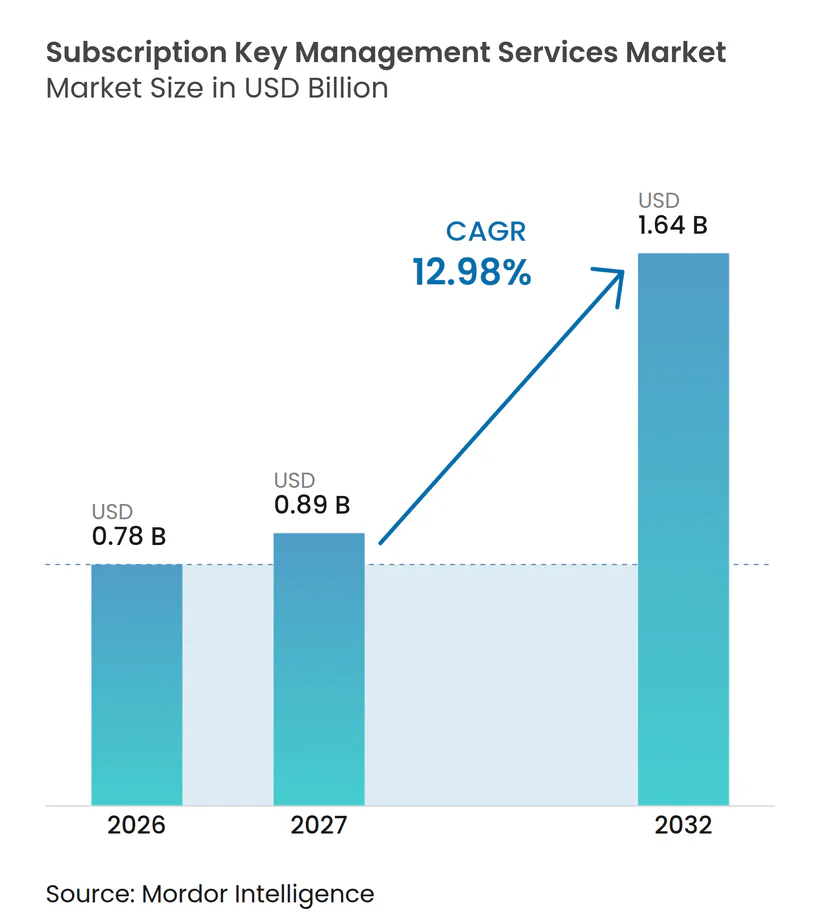
サブスクリプションキー管理サービスの市場規模は2026年に0.78 ビリオン 米ドルと評価され、2027年から2032年にかけてCAGR 12.98%で推移し、2032年までに1.64 ビリオン 米ドルに達すると予測されています。永続ライセンスから継続的なソフトウェア収益へのシフトにより、エンタイトルメントの発行、更新、変更、および失効を確実に行う必要性が高まっています。ソフトウェアパブリッシャーは、同一の製品ポートフォリオ内でシートベースのサブスクリプション、従量制アプリケーションプログラミングインターフェース、および期間限定エンタープライズ契約を組み合わせるケースが増えています。この組み合わせにより、集中型エンタイトルメント管理の重要性が高まっています。なぜなら、分断されたツールは誤ったプロビジョニングや未使用アクセスにつながる可能性があるためです。ベンダーは、製品アクセスと商業プロセスを連携させる使用状況分析、セキュリティ管理、および統合機能を追加することで対応しています。サブスクリプションキー管理サービス市場は、クラウドベースのプラットフォームが導入コストを削減し、少人数の製品チームにとっても管理を効果的に簡素化することで、より小規模なパブリッシャーにもサービスを提供する機会を有しています。
主要レポートのポイント
- ライセンスモデル別では、サブスクリプションベースのライセンスが2026年の収益の34.00%を占め、使用量ベースおよび消費量ベースのライセンスは2032年にかけて14.57%のCAGRで拡大する見込みです。
- 企業規模別では、大企業が2026年のブスクリプションキー管理サービス市場規模の68.00%を占めました。中小企業は2032年にかけて14.51%のCAGRで拡大する見込みです。
- エンドユーザー別では、ISVおよびSaaSパブリッシャーが2026年の収益の38.00%を占め、2032年にかけて14.57%のCAGRで拡大する見込みです。
- 地域別では、北米が2026年の収益の42.00%を占め、アジア太平洋地域は2032年にかけて14.34%のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 継続的な収益化モデルへの移行 | +4.5% | 北米と欧州が移行をリードするグローバル市場 | 短期(2年以内) |
| マルチクラウドおよびハイブリッド配信の複雑化 | +3.2% | アジア太平洋地域と北米がコア市場となるグローバル市場 | 短期(2年以内) |
| 使用量ベースおよびAI推論の収益化 | +2.8% | 北米とアジア太平洋地域がコア市場で、欧州への波及効果あり | 中期(2〜4年) |
| エンタイトルメントおよび使用量管理における収益漏洩 | +2.0% | 北米と欧州が最も影響を受けるグローバル市場 | 短期(2年以内) |
| アイデンティティ中心型およびゼロトラスト型の適用 | +1.5% | 北米と欧州連合、アジア太平洋地域での関連性が高まりつつある | 中期(2〜4年) |
| オフラインおよびエアギャップ環境での適用要件 | +0.8% | 欧州とアジア太平洋地域の産業市場、および北米の防衛分野 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
永続ライセンスから継続的な収益化モデルへの移行
永続ライセンスからの脱却は、サブスクリプションキー管理サービス市場を牽引する主要な力です。Revenera社は、ソフトウェア企業の88%がポートフォリオの少なくとも一部でサブスクリプション戦略を採用していると報告しています。[1] サブスクリプションおよびタームモデルは、回答者が収益拡大を期待するモデルの中で第1位にランクされました。ATOSS Software SEは、2026年第1四半期においてクラウドおよびサブスクリプション収益が2,700万ユーロ(3,050万米ドル)に達した一方、一時的なソフトウェアライセンス収益は40%減少したと報告しています。したがって、パブリッシャーは手動介入なしに有効期限、更新、およびプラン変更を処理するシステムを必要としています。永続契約とサブスクリプション契約が同一の製品カタログ内に共存する場合、この移行はより困難になります。集中型エンタイトルメントプラットフォームは、過剰プロビジョニングを削減し、その混在環境全体の可視性を向上させることができます。
マルチクラウドおよびハイブリッドソフトウェア配信の複雑化
マルチクラウドおよびハイブリッド展開は、サブスクリプションキー管理サービス市場においてエンタイトルメントの適用をより困難にしています。Revenera社は、回答者の33%がプライベートクラウドを広範に使用しており、これは前年の20%から増加していると報告しています。同資料によると、回答者の61%が今後12ヶ月間でサービスとしてのソフトウェアの採用が拡大すると予想していました。製品は現在、パブリッククラウド、プライベート環境、および顧客のオンプレミス環境で同時に稼働することができます。Wibu-Systemsは、自動フェイルオーバーサポートを含む、クラウド、データセンター、およびハイブリッド環境にわたるKubernetesベースの展開に対応するためにCodeMeter License Centralを更新しました。[2] この配信の組み合わせは、パブリッシャーが異なる環境に対して異なるライセンスツールを使用する場合に、エンタイトルメントレコードの競合を生じさせる可能性があります。展開モデル全体に同一のポリシーを適用するプラットフォームは、更新に関する紛争やコンプライアンスのギャップを削減するのに役立ちます。
エンタイトルメントおよび使用量管理のギャップによる収益漏洩
収益漏洩は、サブスクリプションキー管理サービス場のビジネスケースを強化しています。Revenera社は、同社のプラットフォームが年間750億米ドルのライセンス収益を保護し、1億件のソフトウェアライセンスを提供してきたと述べています。これらの数字は、ライセンスおよびエンタイトルメント管理に関連する財務的リスクの規模を示しています。非アクティブなアカウントや不完全な使用状況レコードにより、パブリッシャーは更新、変更、または削除すべきアクセスを特定できない場合があります。この問題は、顧客による意図的な不正使用よりも、可視性の制限や分断されたライセンス管理に起因することが多いです。より正確なエンタイトルメントレコードは、商業チームが更新交渉の前にアクセス権を契約条件と照合するのに役立ちます。これにより、情報技術チームだけでなく、財務および営業オペレーションにとっても価値提案が関連性を持つようになります。
使用量ベースおよびAI推論の収益化に対する需要
使用量ベースの価格設定は、サブスクリプションキー管理サービス市場の機能要件を拡大しています。Revenera社は、ソフトウェアサプライヤーの59%が今後12〜18ヶ月間で使用量ベースモデルが収益の大きな割合を占めるようになると予想していると報告しています。人工知能サービスを提供するパブリッシャーは、アプリケーションプログラミングインターフェースの呼び出し、トークン、モデルの使用、またはその他の測定可能な単位ごとに課金する場合があります。これらのモデルには、アクティビティを計測し、制限を適用し、ほぼリアルタイムで認証情報をローテーションできるエンタイトルメントサービスが必要です。Cryptlex社は2026年8月にサンドボックス環境とアクティベーションイベントを追加し、パブリッシャーが本番環境での使用前にライセンスプロセスをテストできるようにしました。[3] この方向性は、ライブのライセンスレコードに影響を与えることなく消費量ベースのワークフローをテストする必要がある開発者をサポートします。柔軟な価格設定ルールと信頼性の高い適用を組み合わせるベンダーは、人工知能ソフトウェアの提供が成熟するにつれて関連性を持つ可能性が高いです。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 請求、CRM、ERP、および製品システム全体の統合 | -1.2% | 北米と欧州の大企業で最も深刻なグローバル市場 | 中期(2〜4年) |
| 暗号化およびデータ主権に関する懸念 | -0.8% | 欧州連合、中国、インド、および中東 | 中期(2〜4年) |
| ベンダーロックイン型エンタイトルメントインフラへの抵抗 | -0.5% | 北米と欧州 | 長期(4年以上) |
| ライセンスキーのバイパス、リバースエンジニアリング、および認証情報の悪用 | -0.3% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
請求、CRM、ERP、および製品システム全体の統合の複雑さ
統合要件は、特に中規模および大規模の購入者において、サブスクリプションキー管理サービス市場での採用を遅らせる可能性があります。Revenera社は、ソフトウェア企業の46%が新しい収益化モデルの導入に6ヶ月以上を要したと報告しています。エンタイトルメントプラットフォームは、請求システム、顧客関係管理ツール、エンタープライズリソースプランングシステム、および製品アプリケーションと情報を交換する必要があることが多いです。ライセンスプラットフォームは必ずしも財務上の記録システムではありませんが、財務チームはアクセス権を収益認識および更新と整合させるためにそのデータを必要としています。Reprise Software社は2025年1月にSalesforce向けActivation Proを発売し、アクティベーションワークフローと顧客関係管理レコードを連携させました。10Duke社は2026年6月にHubSpotコネクターを導入し、ライセンスレコードと顧客関係管理ワークフローを同期させました。カスタムコネクターは導入コストを増加させ、中規模パブリッシャーの投資対効果を低下させる可能性があります。
マネージドサービスにおける暗号化およびデータ主権に関する懸念
暗号化管理とデータ主権は、マネージドサブスクリプションキー管理サービスの利用を制限する可能性があります。欧州連合のサイバーレジリエンス法は2027年12月に完全適用となり、メーカーにソフトウェアセキュリティおよび是正措置の責任管理を求めています。規制対象セクターの顧客は、マネージドサービスインターフェースを使用しながら暗号化キーの管理を求める場合があります。Thales社は、CipherTrustクラウドキー管理を通じて、自社キー持ち込み(Bring Your Own Key)および自社キー保持(Hold Your Own Key)の構成を提供しています。Wibu-Systemsは2026年2月の製品コミュニケーションにおいてポスト量子対応を強調しました。このような機能は、長期契約期間と厳格なセキュリティ要件を持つ防衛、医療、および金融サービス分野の購入者にとって重要です。欧州連合、中国、インド、および中東におけるデータ居住ルールは、共有マネージドサービスよりもプライベートまたはオンプレミス展開を優先させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ライセンスモデル別:
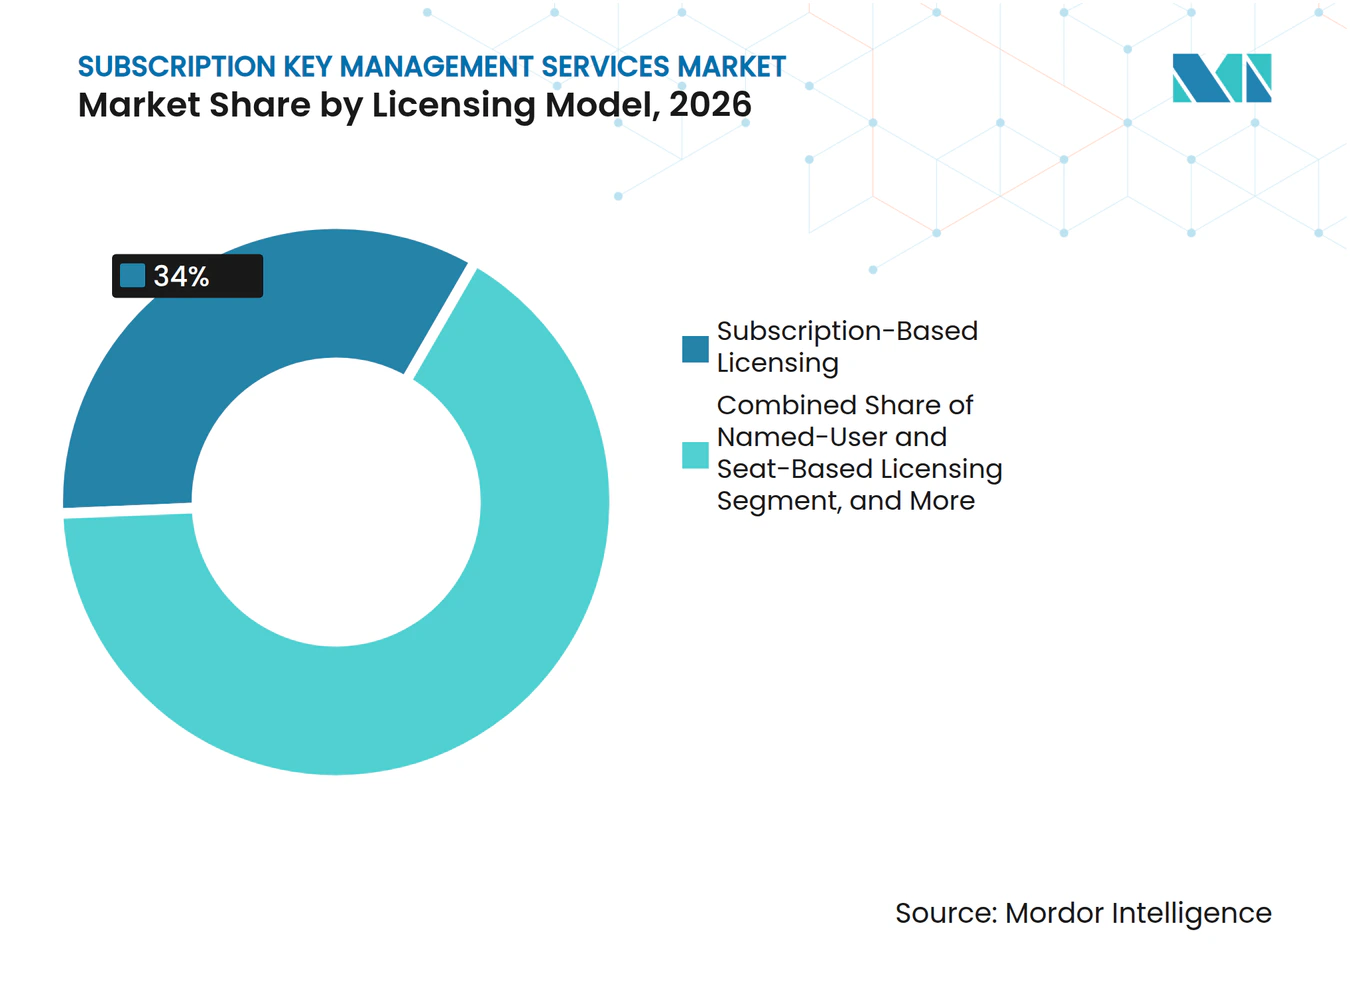
サブスクリプションライセンスが収益をリードし、使用量ベースモデルが成長ペースを設定サブスクリプションベースライセンスは、2026年のサブスクリプションキー管理サービス市場シェアの34.00%を占めました。これは多くの独立系ソフトウェアベンダーおよびエンタープライズソフトウェアパブリッシャーにとってデフォルトの商業モデルです。Revenera社は、サブスクリプションおよびタームモデルが調査対象企業の中で収益拡大への期待において第1位にランクされたと報告しています。これらの契約には、日付、製品ティア、更新、およびアクセス権の変更に関する信頼性の高いレコードが必要です。使用量ベースおよび消費量ベースライセンスは、2032年にかけてCAGR 14.57%で拡大すると予測されています。
人工知能推論の価格設定、アプリケーションプログラミングインターフェースの収益化、および成果ベースの契約には詳細な計測が必要です。名前付きユーザーおよびシートベースライセンスは、個別の監査可能性が求められる場合に引き続き重要です。フローティングライセンスは、エンジニアリングおよびハイパフォーマンスコンピューティングユーザーがコストの高いソフトウェアを効率的に割り当てるのに役立ちます。機能、ティア、デバイス、およびノードロックモデルは、多様な商業的および技術的ニーズを持つパブリッシャーに対応します。SLASCONE社は2026年9月のバージョン10.0で個別機能レベルのフローティング制限を追加し、Cryptlex社は2025年5月に機能レベルのトライアル管理を追加しました


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
企業規模別:
大企業が収益を保持し、中小企業がより速く拡大大企業は2026年のサブスクリプションキー管理サービス市場規模の68.00%を占めました。そのポートフォリオは製品、地域、販売チャネル、およびエンタイトルメントポリシーにわたる場合があります。この複雑さにより、集中管理と正式な監査レコードの必要性が高まります。大規模なパブリッシャーは、契約条件が一貫して適用されない場合により大きなリスクにさらされます。Revenera社は、回答者の54%がすべての製品ラインにわたって同一の収益化技術を使用していると報告しています。
中小企業は2032年にかけてCAGR 14.51%で拡大すると予測されています。クラウドベースのアプリケーションプログラミングインターフェースファーストのプラットフォームは、大規模な導入チームやハードウェアセキュリティモジュールの必要性を削減します。LicenseSpring社は2025年5月にスタートアッププログラムを導入し、ライセンスインフラへのアクセスを拡大しました。Keygen.sh社は2026年1月にSOC 2 タイプII準拠を達成し、小規模ベンダーに認知されたセキュリティ保証を提供しました。よりシンプルな統合、透明な価格設定、および信頼性の高い管理は、以前は内部のキー生成プロセスに依存していた小規模パブリッシャーへのベンダーのアプローチを支援することができます。
エンドユーザー別:
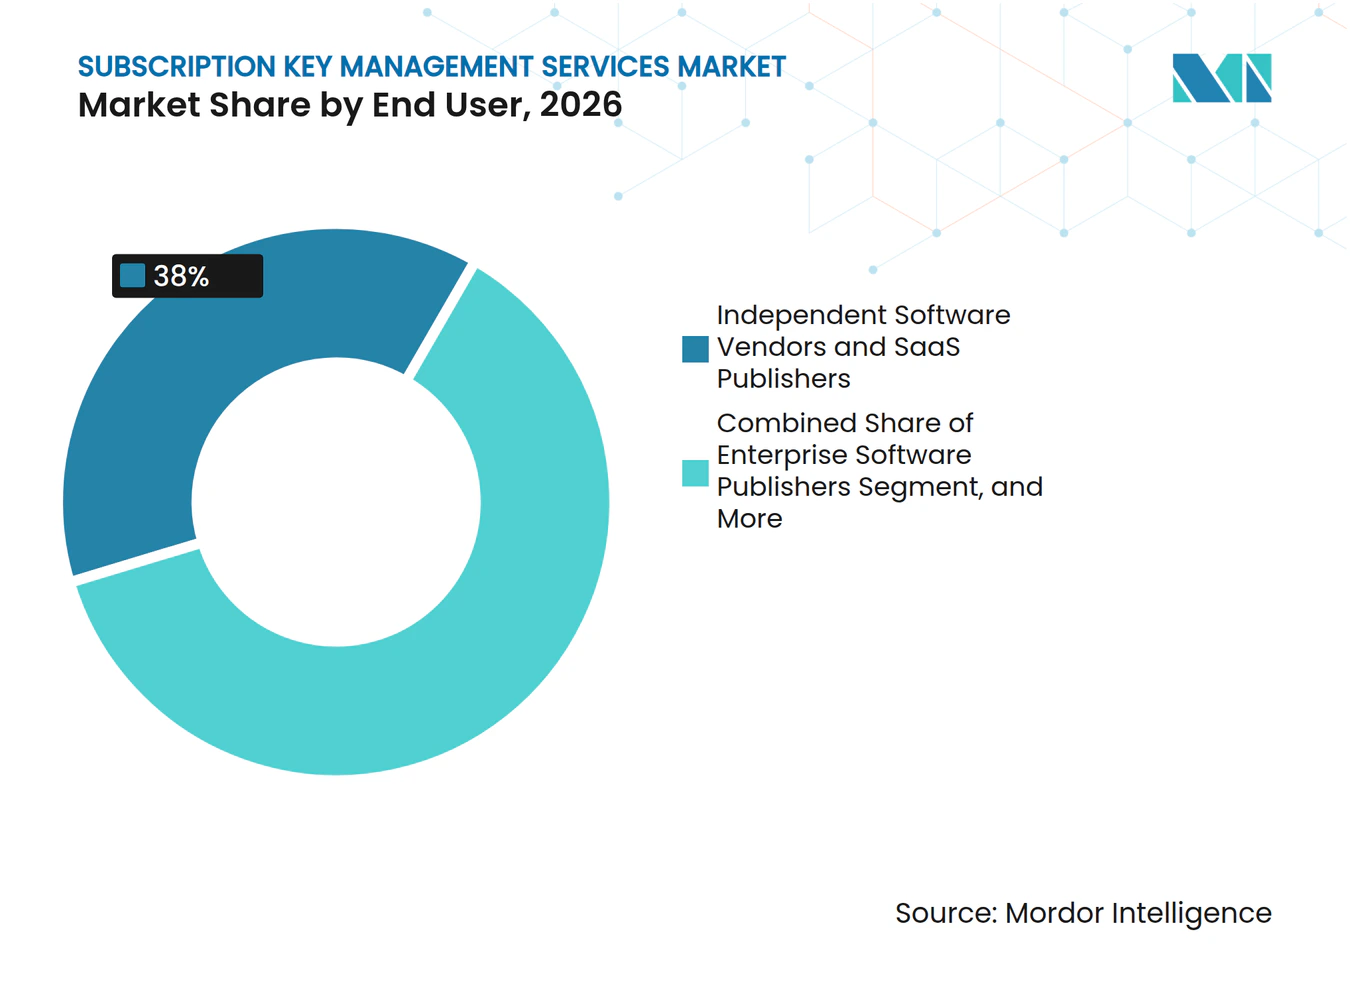
独立系ソフトウェアベンダーおよびSaaSパブリッシャーが主要な需要基盤であり続ける独立系ソフトウェアベンダーおよびSaaSパブリッシャーは、2026年のサブスクリプションキー管理サービス市場シェアの38.00%を占め、2032年にかけてCAGR 14.57%で拡大すると予測されています。彼らはエンタイトルメントツールを使用して製品アクセスを管理し、継続的な契約をサポートし、更新を管理しています。人工知能製品の開発者もモデルアクセス、アプリケーションプログラミングインターフェースのクォータ、および機能ティアを処理する必要があります。静的なキーのみを検証する旧来のキーサーバーは、これらの要件をサポートする能力が限られています。エンタープライズソフトウェアパブリッシャーも監査証跡、顧客関係管理の統合、および大量のグローバルプロビジョニングを優先しています。
組み込みおよび産業機器メーカーは、長期間使用される機器のオフライン適用、ハードウェアバインドキー、およびライフサイクル管理を必要としています。Wibu-Systemsは、Automate 2026において組み込みハードウェアおよびエンタープライズ環境全体にわたるライセンスおよびセキュリティ機能を発表しました。ゲーム、メディア、およびデジタルコンテンツプロバイダーはアクセスウィンドウ、地域的権利、および価格ティアを管理しています。エンジニアリングーザーは同時実行制御を維持するホスト型ツールへの移行を進めています。政府、防衛、および通信ユーザーは強力なキー管理、オフラインオプション、または使用量計測管理を必要としています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
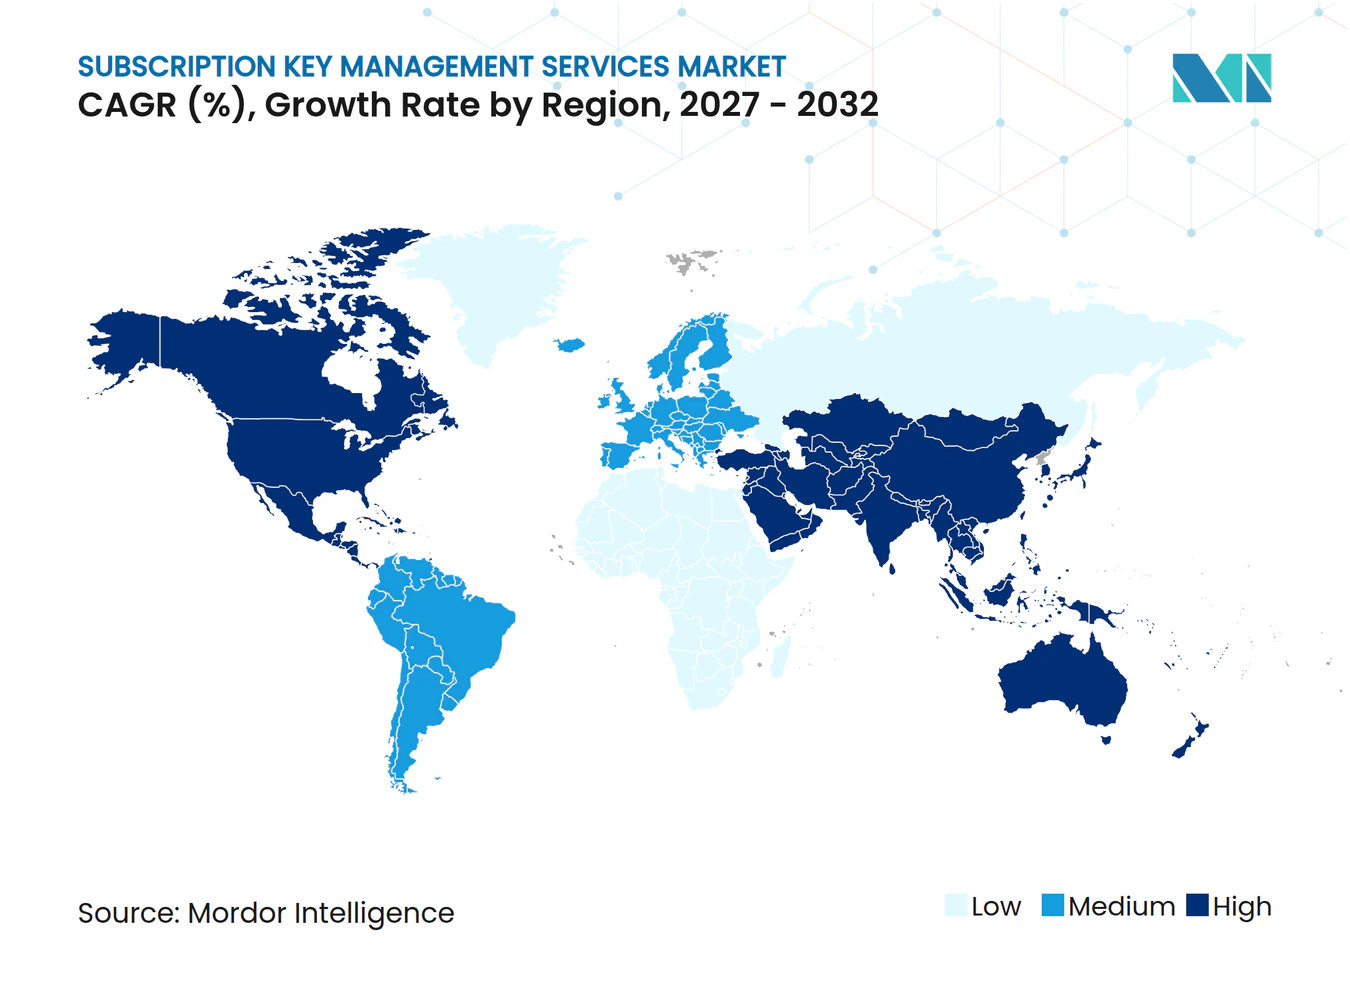
北米サブスクリプションキー管理サービス市場
北米は2026年に収益の42.00%を占めました。この地域のサブスクリプションキー管理サービス市場は、ISV、SaaSパブリッシャー、およびエンタープライズソフトウェア企業の密な基盤から恩恵を受けています。米国にはRevenera、Nalpeiron、Reprise Software、Cryptlexなどの主要プロバイダーが含まれており、カナダは成長する人工知能およびエンタープライズソフトウェアエコシステムを通じて貢献しています。使用量ベースのオファリングは、消費量を計測・適用するシステムへの需要を高めています。このサプライヤー基盤は、地域の製品開発と顧客需要を支えています。
アジア太平洋サブスクリプションキー管理サービス市場
アジア太平洋地域は2032年までに14.34%のCAGRで拡大する見込みです。サブスクリプションキー管理サービス市場は、デジタル化プログラム、中小企業によるソフトウェア利用の拡大、および地域のSaaSベンダーによって支えられています。インドおよび東南アジアでは、開発者コミュニティとソフトウェア輸出活動が拡大しています。韓国、オーストラリア、およびシンガポールは、クロスボーダー流通が追加のコンプライアンス要件をもたすため、高度な管理機能を必要としています。
欧州・中東・アフリカおよび南米サブスクリプションキー管理サービス市場
欧州はサブスクリプションキー管理サービス市場において、地域別収益の第2位の貢献地域です。ドイツ、英国、フランス、および北欧諸国には確立されたエンタープライズソフトウェアセクターがあります。ATOSS Software SEは2026年第1四半期にクラウドおよびサブスクリプション収益へのシフトを報告しました。欧州連合のサイバーレジリエンス法は、展開済みバージョンおよび是正措置に対するより強固な管理を促進しており、一方で南米、中東、およびアフリカは、需要がグローバルベンダーの子会社、公共デジタル化プロジェクト、および地域のSaaS企業に結びついている初期段階の地域にとどまっています。
競合環境
市場集中度
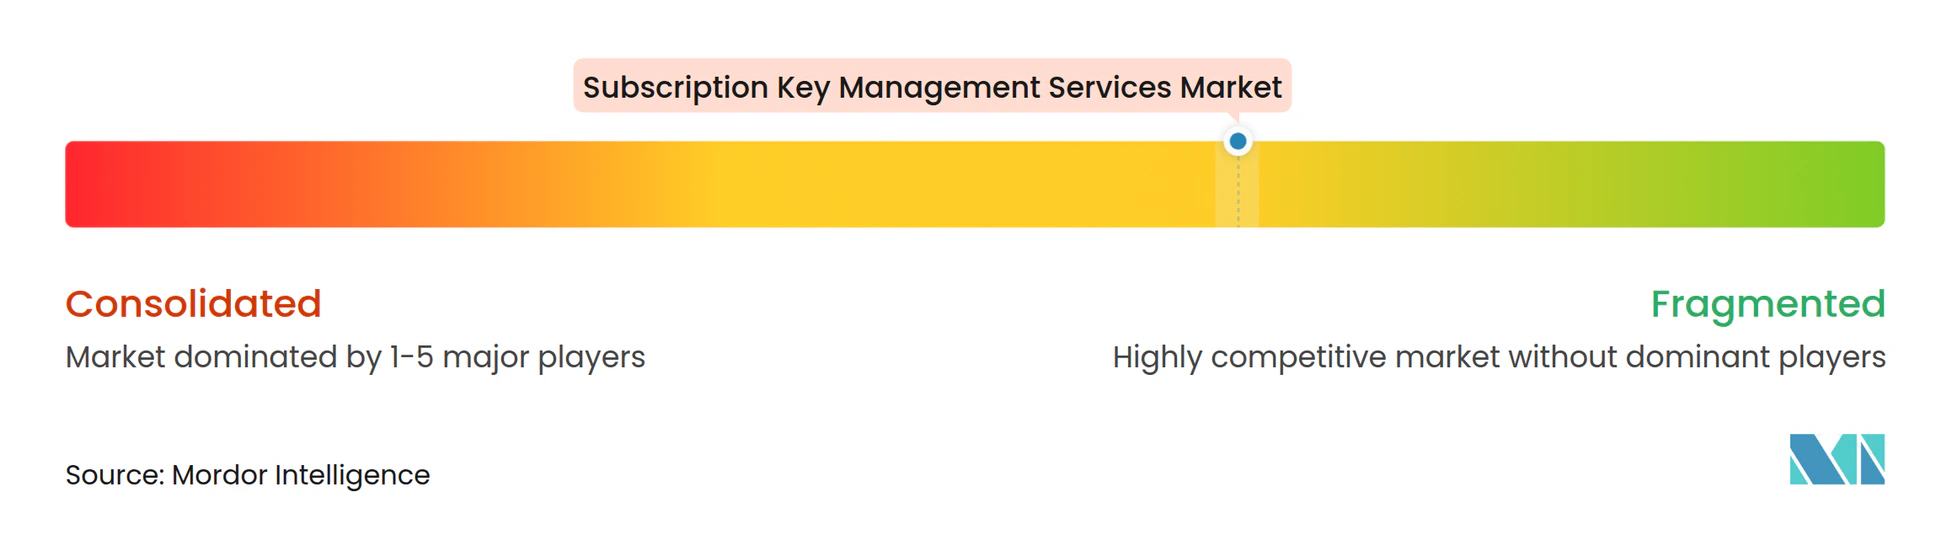
サブスクリプションキー管理サービス市場は適度に分散しています。Revenera、Thales Sentinel、およびWibu-Systemsは幅広いエンタープライズおよび産業向け機能を持ち、一方でCryptlex、Keygen.sh、SLASCONE、10Duke、およびNalpeironは独立系ソフトウェアベンダーおよびSaaSパブリッシャー向けのクラウドベースプラットフォームを提供しています。組み込みおよび防衛アプリケーションは、ハードウェアバックドプロバイダーを中心により集中しています。クラウドソフトウェアの購入者は複数のアプリケーションプログラミングインターフェースファーストのプラットフォームから選択できます。Wibu-Systemsは2026年6月にCodeMeter 9.00をリリースし、ユニバーサルランタイムアーキテクチャ、暗号化アジリティ、自動保護、およびセキュアコード実行を搭載しました。
Thalesは、エンタープライズおよび公共セクターの購入者向けにSentinelライセンスとCipherTrustクラウドキー管理機能を組み合わせています。Wibu-Systemsは2026年3月にENFORCERSプロジェクトを立ち上げ、欧州のソフトウェアサプライチェーンセキュリティの協調的なサポートを行っています。これらの取り組みはエンタイトルメント管理をセキュリティおよびコンプライアンス要件と結びつけ、クラウドおよびオフラインのユースケースにわたってベンダーのアドレス可能な顧客基盤を拡大することができます。
新興プロバイダーはアプリケーションプログラミングインターフェースファーストの設計とセキュリティ認証を使用して購入者の信頼を構築しています。Keygen.sh社は2026年1月にSOC 2 タイプII準拠を達成し、10Duke社は2026年3月にSOC 2 タイプII監査を完了しました。SLASCONE社は2025年10月にISO/IEC 27001:2022認証を取得しました。セキュリティ認証は調達においてますます期待されるようになっており、競合上の差異は統合の深さ、有用な分析、およびハイブリッドライセンスサポートにより依存するようになっています。オフラインまたはエッジ展開の人工知能エンタイトルメント管理において支配的なプロバイダーは特定されていません。
サブスクリプションキー管理サービス産業のリーダー企業
-
Revenera, Inc.
-
Nalpeiron, Inc.
-
Reprise Software, Inc.
-
10Duke Software Ltd.
-
LicenseSpring LLC
- 注:主要企業の掲載順は順位を示すものではありません。
サブスクリプションキー管理サービス市場 このレポートでカバーされる企業
- Revenera, Inc.
- Nalpeiron, Inc.
- Reprise Software, Inc.
- 10Duke Software Ltd.
- LicenseSpring LLC
- Wibu-Systems AG
- Thales Digital Identity and Security Netherlands B.V.
- Cryptlex, LLC
- Inish Technology Ventures, Inc.
- Keygen.sh, Inc.
- SLASCONE GmbH
- Thales S.A.
- Flexera Software, LLC
- SafeNet, Inc.
- Thales e-Security, Inc.
- Unikey Technologies, Inc.
- WIBU-SYSTEMS USA, Inc.
- Agilis Management, Inc.
- License4J GmbH
- CrypKey, Inc.
- Labs64 GmbH
最近の産業開発事情 サブスクリプションキー管理サービス市場
- 2026年10月:Wibu-Systemsは、インドの急速に拡大する独立系ソフトウェアベンダーおよびOEMエコシステムにソフトウェア保護およびライセンスの専門知識を提供するため、インドに専用組織を設立しました。これはアジア太平洋地域で最も高成長のソフトウェア市場の一つにおけるプレゼンスを深める戦略を反映しています。この動きは、グローバル流通を目指すインドのエンジニアリングソフトウェアベンダーの間でCodeMeterの採用を加速させる位置付けとなっています。
- 2026年9月:Wibu-SystemsはCVEプログラムにCVE採番機関(CNA)として参加し、製品ポートフォリオ全体でCVE IDを直接割り当てることが可能になりました。この指定により、CodeMeterのグローバル展開基盤全体における脆弱性の透明性が強化され、ソフトウェアセキュリティおよびライセンスエコシステム内で積極的な標準ガバナンスの役割を担う同社の意図が示されています。
- 2026年9月:SLASCONEはバージョン10.0をリリースし、個別機能レベルでの詳細なフローティングライセンス管理を導入しました。産業用およびエンタープライズソフトウェアベンダーは、全体的なセッション数とは独立して特定の機能への同時アクセスを制限できるようになり、同時使用ライセンス展開における機能レベルのエンタイトルメントガバナンスの長年のギャップに対応しています。
- 2026年8月:Cryptlexはプラットフォームにサンドボックス環境を導入し、個別の製品、ライセンス、ユーザー、およびアクティベーションを持つ隔離されたテストスペースを提供することで、パブリッシャーが本番データに影響を与えることなくライセンスワークフローをエンドツーエンドで検証できるようにしました。このリリースでは、設定可能な二要素認証の適用と完全な監査追跡可能性のための包括的なアクティベーションイベントログも追加されました。
グローバルサブスクリプションキー管理サービス市場レポートの範囲
サブスクリプションキー管理サービス市場とは、機密データ、アプリケーション、ネットワーク、データベース、IoTエコシステム、およびクラウドワークロードを保護するために使用される暗号化キー、暗号化証明書、およびデジタル署名認証情報の完全なライフサイクルを管理するクラウドベースのサブスクリプション型サービスの提供に特化した世界的な産業を指します。
サブスクリプションキー管理サービス市場レポートは、ライセンスモデル別(サブスクリプションベースライセンス、使用量ベースおよび消費量ベースライセンス、名前付きユーザーおよびシートベースライセンス、フローティングおよび同時使用ライセンス、機能ベースおよびティアベースライセンス、デバイスベースおよびノードロックライセンス、永続ライセンスおよびメンテナンスライセンス、トライアルおよび評価ライセンス)、企業規模別(大企業、中小企業)、エンドユーザー別(独立系ソフトウェアベンダーおよびSaaSパブリッシャー、エンタープライズソフトウェアパブリッシャー、組み込みおよび産業用ソフトウェアメーカー、ゲーム・メディア・デジタルコンテンツプロバイダー、エンジニアリング・科学・設計ソフトウェアプロバイダー、政府・防衛・規制産業、通信およびデジタルインフラプロバイダー、その他のエンドユーザー)、地域別(北米〔米国、カナダ、メキシコ〕、南米〔ブラジル、アルゼンチン、チリ、その他の南米〕、欧州〔ドイツ、英国、フランス、イタリア、スペイン、ロシア、その他の欧州〕、アジア太平洋〔中国、日本、インド、韓国、オーストラリア、シンガポール、その他のアジア太平洋〕、中東〔アラブ首長国連邦、サウジアラビア、イスラエル、トルコ、その他の中東〕、アフリカ〔南アフリカ、ナイジェリア、エジプト、その他のアフリカ〕)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| サブスクリプションベースライセンス |
| 使用量ベースおよび消費量ベースライセンス |
| 名前付きユーザーおよびシートベースライセンス |
| フローティングおよび同時使用ライセンス |
| 機能ベースおよびティアベースライセンス |
| デバイスベースおよびノードロックライセンス |
| 永続ライセンスおよびメンテナンスライセンス |
| トライアルおよび評価ライセンス |
| 大企業 |
| 中小企業 |
| 独立系ソフトウェアベンダーおよびSaaSパブリッシャー |
| エンタープライズソフトウェアパブリッシャー |
| 組み込みおよび産業用ソフトウェアメーカー |
| ゲーム・メディア・デジタルコンテンツプロバイダー |
| エンジニアリング・科学・設計ソフトウェアプロバイダー |
| 政府・防衛・規制産業 |
| 通信およびデジタルインフラプロバイダー |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| シンガポール | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| イスラエル | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| その他のアフリカ |
| ライセンスモデル別 | サブスクリプションベースライセンス | |
| 使用量ベースおよび消費量ベースライセンス | ||
| 名前付きユーザーおよびシートベースライセンス | ||
| フローティングおよび同時使用ライセンス | ||
| 機能ベースおよびティアベースライセンス | ||
| デバイスベースおよびノードロックライセンス | ||
| 永続ライセンスおよびメンテナンスライセンス | ||
| トライアルおよび評価ライセンス | ||
| 企業規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー別 | 独立系ソフトウェアベンダーおよびSaaSパブリッシャー | |
| エンタープライズソフトウェアパブリッシャー | ||
| 組み込みおよび産業用ソフトウェアメーカー | ||
| ゲーム・メディア・デジタルコンテンツプロバイダー | ||
| エンジニアリング・科学・設計ソフトウェアプロバイダー | ||
| 政府・防衛・規制産業 | ||
| 通信およびデジタルインフラプロバイダー | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| イスラエル | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
サブスクリプションキー管理サービス市場の規模はどのくらいですか?
サブスクリプションキー管理サービス市場は2026年に0.78 ビリオン 米ドルと評価され、2027年から2032年にかけてCAGR 12.98%で成長し、2032年までに1.64 ビリオン 米ドルに達すると予測されています。成長は、堅牢なエンタイトルメントおよびアクセス管理機能を必要とする継続的なソフトウェアビジネスモデルの採用増加によって牽引されています。
サブスクリプションキー管理サービスへの需要を牽引しているものは何ですか?
需要は、継続的なソフトウェアサブスクリプションの拡大、ハイブリッド展開モデル、使用量ベースの価格設定構造、および更新、製品ティア、ユーザーエンタイトルメント、アクセス権を管理する必要性の高まりによって牽引されています。これらの要件は、クラウド、オンプレミス、および組み込みソフトウェア環境をサポートするパブリッシャーにとって特に重要です。
最大の収益シェアを持つライセンスモデルはどれですか?
サブスクリプションベースライセンスが最大のシェアを占め、2026年の市場収益の34.00%を占めています。一方、使用量ベースおよび消費量ベースライセンスは最も速い成長を記録すると予想されており、サービス消費量の追跡、使用制限の適用、および顧客エンタイトルメントの管理の必要性に支えられ、2032年にかけてCAGR 14.57%となっています。
サブスクリプションキー管理プラットフォームを使用している企業はどこですか?
サブスクリプションキー管理プラットフォームは、独立系ソフトウェアベンダー(ISV)、SaaSプロバイダー、エンタープライズソフトウェア企業、組み込みソフトウェアメーカー、デジタルコンテンツプロバイダー、および通信企業に広く採用されています。これらの組織は、ライセンスコンプライアンス、監査可能性、オフラインライセンス、使用状況追跡、および地域アクセス管理などの機能にプラットフォームを使用しています。
収益をリードしている地域と最も速く拡大している地域はどこですか?
北米が2026年の収益シェア42.00%で市場をリードしています。アジア太平洋地域は最も速く成長する地域となることが予想されており、ソフトウェアパブリッシング活動の増加、中小企業のデジタル化、および政府主導のデジタルトランスフォーメーション施策に牽引され、2032年にかけてCAGR 14.34%を記録すると見込まれています。
サブスクリプションキー管理プロバイダーを選定する際に購入者が評価すべき点は何ですか?
購入者は、統合機能、複数のライセンスモデルのサポート、セキュリティおよびコンプライアンス管理、オフラインライセンス適用、データ居住要件、および使用状況分析機能などの要素を評価する必要があります。選定は、クラウドベース、プライベートインフラ、または組み込みシステムのいずれであっても、ソフトウェア配信環境とも整合している必要があります。