
Tamanho e Participação do Mercado de Baterias para Submarinos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
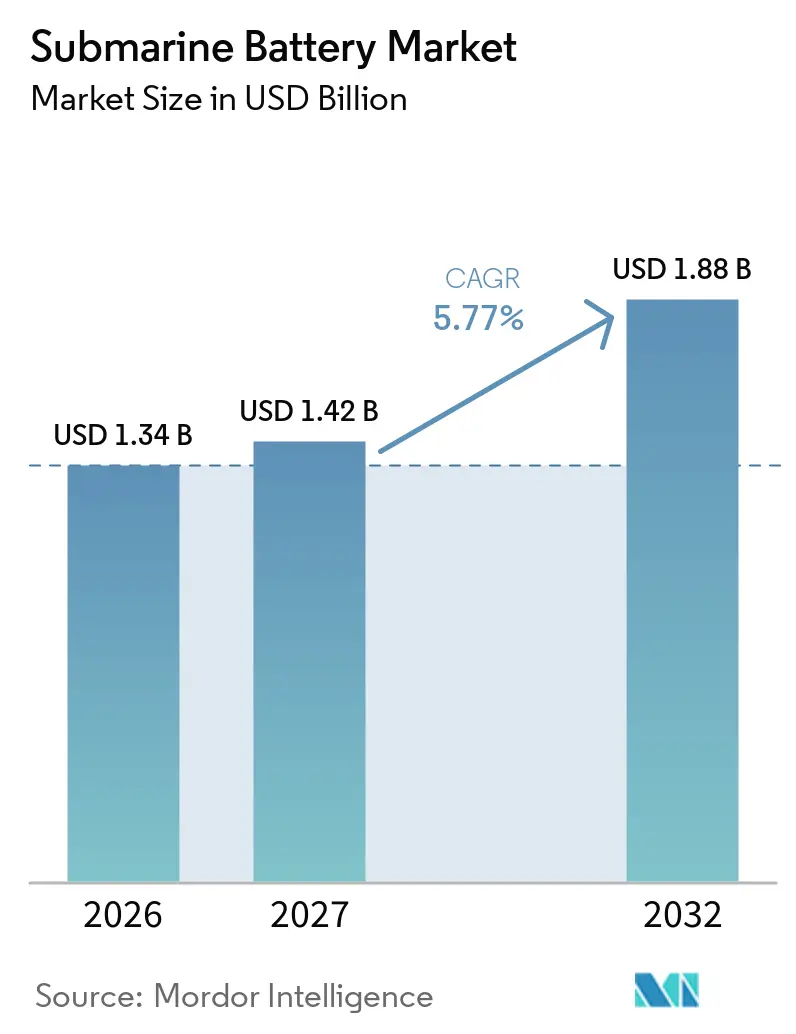
| Tamanho do Mercado (2027) | 1.42 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.88 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.77 % |
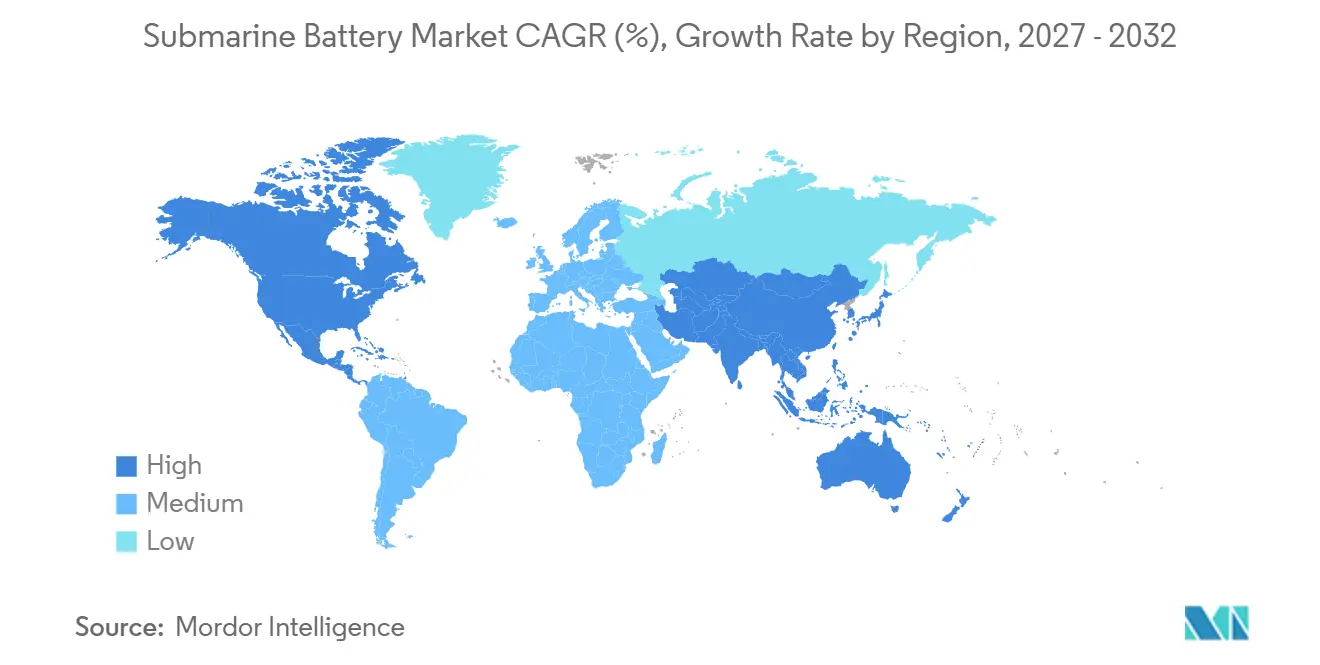
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
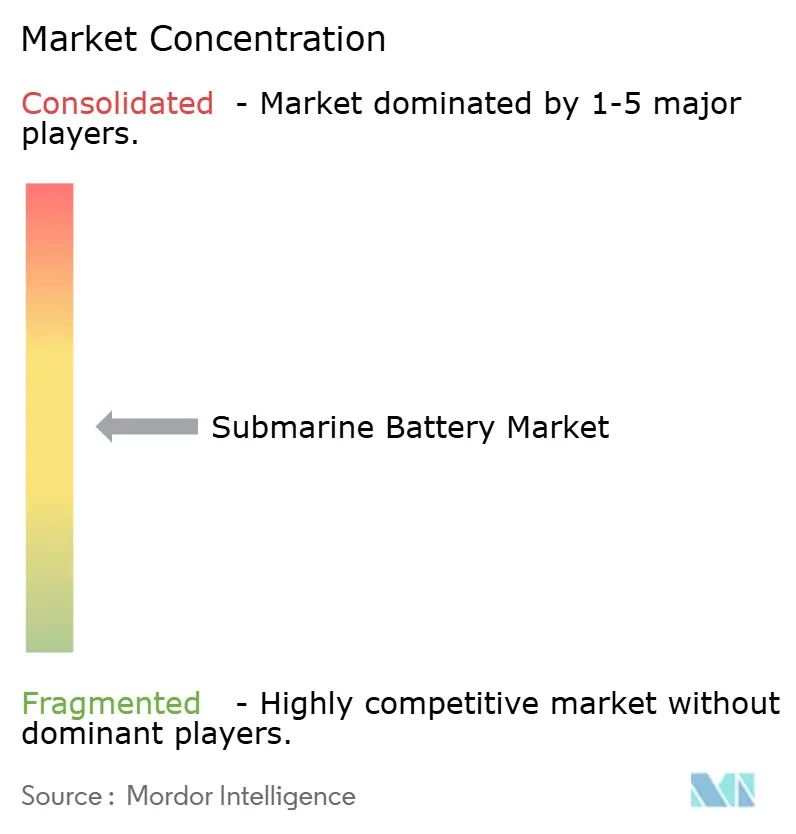
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Baterias para Submarinos por Mordor Intelligence
O tamanho do mercado de baterias para submarinos foi avaliado em 1,34 bilhões de USD em 2026 e deve crescer de 1,42 bilhões de USD em 2027 para 1,88 bilhões de USD até 2032, a um CAGR de 5,77% durante 2027-2032. O mercado de baterias para submarinos está migrando de sistemas de chumbo-ácido para projetos de íons de lítio, à medida que as marinhas exigem maior autonomia submersa e menores assinaturas acústicas. Novos programas de submarinos fornecem a base inicial de receita, enquanto o trabalho de substituição em frotas diesel-elétricas mais antigas cria uma rota separada para a demanda. Os requisitos de qualificação e os controles de exportação incentivam os países a desenvolver capacidade de fornecimento doméstico, o que pode favorecer fornecedores com parceiros locais. A oportunidade endereçável também inclui baterias tolerantes à pressão para veículos submarinos não tripulados, embora esses produtos tenham ciclos de uso e requisitos técnicos diferentes. O mercado de baterias para submarinos permanece moldado por longos cronogramas de aquisição, validação de segurança e pela capacidade de dar suporte a uma plataforma ao longo de sua vida operacional.
Principais Conclusões do Relatório
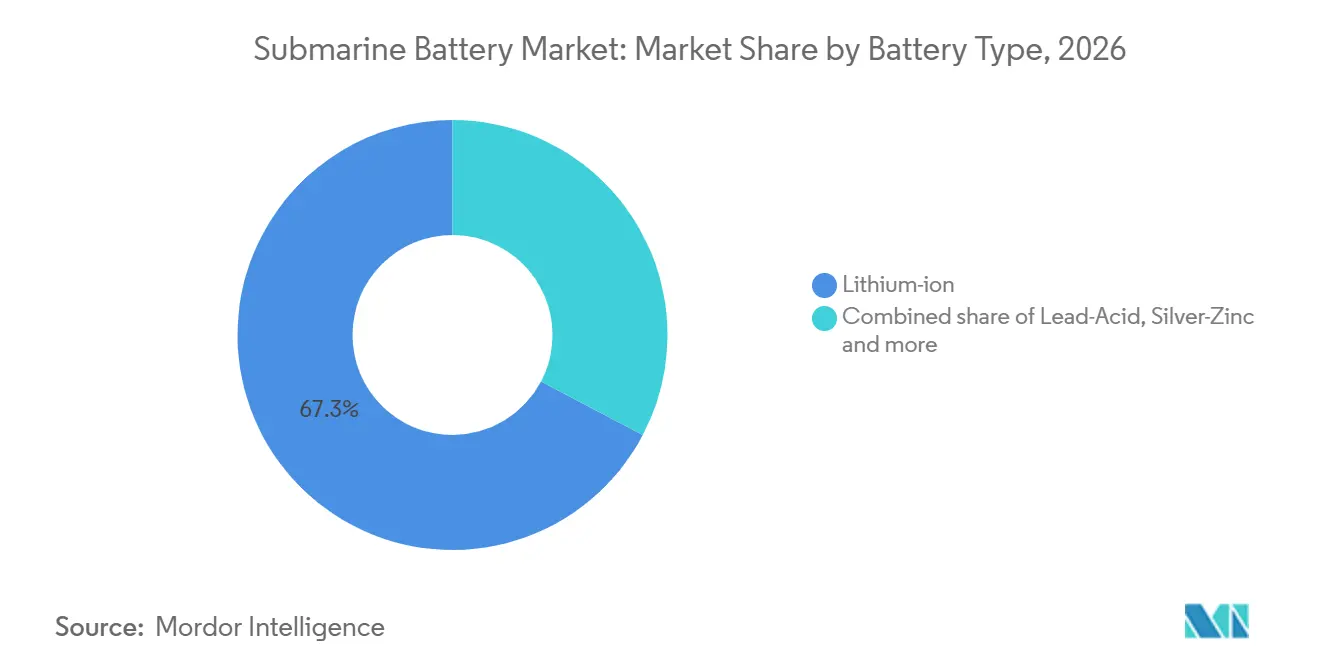
- Por tipo de bateria, as baterias de íons de lítio detinham 67,26% da receita em 2026 e têm previsão de expansão a um CAGR de 6,01% até 2032.
- Por tipo de submarino, as plataformas diesel-elétricas detinham 58,75% da receita em 2026 e têm previsão de expansão a um CAGR de 6,14% até 2032.
- Por capacidade, os sistemas médios detinham 61,27% da receita em 2026, enquanto os sistemas grandes têm previsão de expansão a um CAGR de 6,28% até 2032.
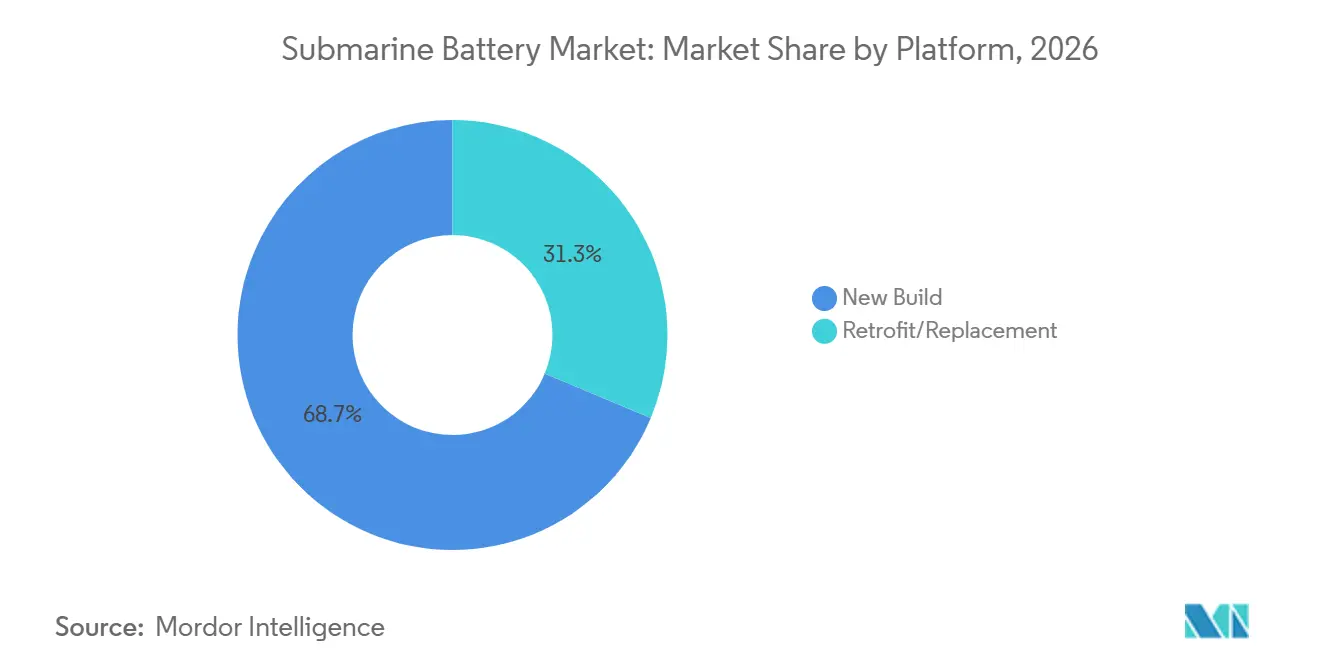
- Por plataforma, as instalações em novas construções detinham 68,71% da receita em 2026, enquanto retrofit e substituição têm previsão de expansão a um CAGR de 6,31% até 2032.
- Por usuário final, marinha e defesa detinham 83,26% da receita em 2026 e têm previsão de expansão a um CAGR de 5,62% até 2032.
- Por geografia, a América do Norte detinha 37,57% da receita em 2026, enquanto a Ásia-Pacífico tem previsão de expansão a um CAGR de 7,05% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Modernização da Frota Naval e Programas de Substituição de Submarinos | +1.6% | Global, liderado pela América do Norte, Europa e principais países da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Substituição de Bancos de Baterias de Chumbo-Ácido Envelhecidos | +1.3% | Global, concentrado na Europa, Ásia-Pacífico e América do Sul | Médio prazo (2–4 anos) |
| Adoção da Alta Densidade de Energia de Íons de Lítio para Maior Autonomia Submersa | +1.0% | Global, pioneiro no Japão e na Coreia do Sul, expandindo-se para a Europa | Longo prazo (≥ 4 anos) |
| Expansão das Missões de Veículos Submarinos Não Tripulados | +0.6% | Marinhas da América do Norte, Ásia-Pacífico, países nórdicos e Oriente Médio e África | Médio prazo (2–4 anos) |
| Localização de Cadeias de Fornecimento de Baterias Navais Qualificadas | +0.4% | Austrália, Índia, Coreia do Sul, Estados Unidos | Longo prazo (≥ 4 anos) |
| Arquiteturas de Baterias Modulares Tolerantes à Pressão para Plataformas Submarinas Compactas | +0.3% | América do Norte e Ásia-Pacífico, com expansão para países nórdicos | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Modernização da Frota Naval e Programas de Substituição de Submarinos
Os programas de renovação de frotas fornecem ao mercado de baterias para submarinos um pipeline mais visível do que muitas outras categorias de defesa. A Coreia do Sul lançou o ROKS Jang Yeong-sil, seu primeiro submarino KSS-III Lote II de 3.600 toneladas, em outubro de 2025, e a Yonhap informou que o navio utiliza um sistema de baterias de íons de lítio. O Japão também lançou o sexto submarino da classe Taigei, o Sōgei, em outubro de 2025, dando continuidade a uma classe construída em torno de baterias de propulsão de íons de lítio. Esses programas tornam a seleção de baterias parte do projeto da plataforma, em vez de uma decisão de manutenção posterior. O mercado de baterias para submarinos se beneficia porque cada embarcação entregue cria trabalho recorrente de substituição e suporte ao longo de uma longa vida útil. O Projeto de Submarino de Patrulha Canadense do Canadá permanece um programa de aquisição potencial significativo, mantendo a capacidade avançada de submarino convencional central no planejamento dos fornecedores.
Substituição de Bancos de Baterias de Chumbo-Ácido Envelhecidos
As frotas diesel-elétricas mais antigas requerem substituição periódica de baterias, tornando as janelas de manutenção uma rota importante para o mercado de baterias para submarinos. A substituição de um banco de chumbo-ácido em um grande submarino convencional pode exigir vários meses de tempo em estaleiro e extensa mão de obra. Esse ônus operacional torna relevante a conversão para uma configuração de íons de lítio qualificada quando as frotas planejam grandes reparos. O Departamento de Defesa da Austrália declarou em fevereiro de 2026 que seu trabalho de longa data com baterias havia avançado a tecnologia de íons de lítio mais segura e robusta em direção à produção industrial com fabricantes australianos. A transição não é automática porque as salas de baterias legadas têm geometria fixa e restrições de segurança. Ainda assim, o ciclo de renovação cria uma oportunidade prática para sistemas modulares que reduzem a interrupção durante a manutenção programada.
Adoção da Alta Densidade de Energia de Íons de Lítio para Maior Autonomia Submersa
A tecnologia de íons de lítio suporta operações submarinas mais longas dentro do volume limitado disponível no interior de um submarino convencional. O mercado de baterias para submarinos está, portanto, cada vez mais vinculado à autonomia, ao desempenho de carregamento e à discrição acústica, e não apenas à capacidade da bateria. A OCCAR concluiu a revisão de projeto crítico do sistema de bateria de lítio de propulsão do U212 NFS em outubro de 2025, o que marcou um importante passo de engenharia para o programa da Itália. [1] Um estudo revisado por pares publicado em 2025 também analisou a segurança e o desenvolvimento técnico necessários para baterias de íons de lítio em aplicações submarinas. [2] Esses esforços mostram que a mudança tecnológica depende da integração do sistema e da garantia de segurança, e não apenas do desempenho das células. Os fornecedores que conseguem demonstrar ambas as funções estão melhor posicionados para longos ciclos de qualificação.
Expansão das Missões de Veículos Submarinos Não Tripulados
As missões submarinas não tripuladas adicionam um ciclo de substituição mais rápido ao mercado de baterias para submarinos, especialmente para atividades de contramedidas a minas, vigilância e inspeção. A Kraken Robotics reportou CAD 34 milhões em pedidos de baterias SeaPower em fevereiro de 2025 e mais CAD 11 milhões em abril de 2025, elevando seus pedidos acumulados no ano para CAD 45 milhões. Os produtos tolerantes à pressão são distintos das grandes baterias de propulsão porque podem operar em profundidade sem a mesma abordagem de invólucro pressurizado. Uma revisão científica de 2025 identificou as limitações do sistema de energia como uma restrição central na duração das missões de veículos submarinos não tripulados. Os governos também buscam capacidades domésticas de baterias porque componentes sujeitos a controle de exportação podem complicar as cadeias de fornecimento de defesa. Isso cria espaço para produção local, módulos compactos e projetos que se adequam às restrições das plataformas submarinas existentes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos Rigorosos de Certificação de Segurança Naval para Íons de Lítio | -0.5% | Global, mais restritivo nos Estados Unidos, Europa e mercados navais emergentes | Longo prazo (≥ 4 anos) |
| Longos Ciclos de Aquisição, Qualificação e Aceitação | -0.4% | Global, mais agudo nos sistemas de aquisição da América do Norte e da Europa | Longo prazo (≥ 4 anos) |
| A Geometria da Sala de Baterias Restringe o Reabastecimento de Alta Energia | -0.3% | Concentrado em frotas convencionais legadas (SSK) na Europa e na América do Sul | Médio prazo (2–4 anos) |
| Rastreabilidade Limitada de Células Qualificadas para Peças de Reposição de Defesa | -0.2% | Mais agudo em cadeias de fornecimento com restrições de controle de exportação | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos Rigorosos de Certificação de Segurança Naval para Íons de Lítio
As baterias navais de íons de lítio enfrentam um processo de aprovação muito mais exigente do que os sistemas marinhos comerciais. O American Bureau of Shipping atualizou seus requisitos para baterias de íons de lítio em usos marinhos e offshore em dezembro de 2025. O mercado de baterias para submarinos também deve atender a testes específicos da marinha para ciclagem, exposição à água salgada, pressão e propagação térmica. Um estudo publicado em periódico em 2025, baseado em requisitos de aeronavegabilidade e navegabilidade marítima, identificou a necessidade de uma estrutura de garantia de segurança mais clara para baterias de íons de lítio em submarinos. A certificação de uma marinha não é necessariamente transferível para outra, o que aumenta o ônus sobre os fornecedores. As dimensões fixas da sala de baterias em embarcações mais antigas podem limitar ainda mais o reabastecimento de alta energia, mesmo após a aprovação de um projeto de bateria.
Longos Ciclos de Aquisição, Qualificação e Aceitação
A aquisição de sistemas de baterias para submarinos pode levar anos desde o requisito inicial até a primeira entrega aceita. Esse prazo atrasa a migração de novas químicas dos testes para as frotas operacionais. O mercado de baterias para submarinos também é afetado pelos requisitos de classe e pelos critérios classificados da marinha, que reduzem a visibilidade para os fornecedores de células a montante. Os controles de exportação, incluindo o Regulamento Internacional de Tráfego de Armas dos Estados Unidos e o regime de duplo uso da União Europeia, podem restringir a transferência de tecnologias qualificadas. Um fornecedor sem histórico prévio de qualificação naval pode enfrentar um longo período entre as primeiras amostras e um pedido de produção. Essas restrições favorecem fornecedores estabelecidos, mas também incentivam os países a buscar fontes domésticas rastreáveis de peças de reposição de defesa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Bateria:
Íons de Lítio Ampliam sua Liderança em Todas as Classes de SubmarinosAs baterias de íons de lítio detinham 67,26% da participação do mercado de baterias para submarinos em 2026 e têm previsão de crescimento a um CAGR de 6,01% até 2032. Sua posição reflete a necessidade de maior densidade de energia, maior autonomia submersa e menores assinaturas acústicas em submarinos convencionais modernos. A GS Yuasa fornece baterias de íons de lítio para o programa da classe Taigei do Japão, onde entregas comprometidas e cronogramas de substituição sustentam a demanda. O mercado de baterias para submarinos está, portanto, migrando para fornecedores que conseguem combinar a produção de células com a validação em nível de sistema. Os íons de lítio não eliminam a necessidade de gerenciamento térmico rigoroso e controles de segurança.
As baterias de chumbo-ácido mantêm uma base instalada substancial em frotas diesel-elétricas mais antigas, especialmente onde os orçamentos de reforma ou a arquitetura da embarcação dificultam a conversão. Os sistemas de prata-zinco permanecem relevantes em usos auxiliares selecionados de submarinos nucleares, onde a densidade de energia pode justificar o custo mais elevado. As químicas à base de níquel também continuam em algumas aplicações legadas com rotinas de manutenção estabelecidas. O marco de revisão de projeto do U212 NFS da OCCAR em 2025 indica que os programas ocidentais estão migrando para sistemas de propulsão de lítio projetados especificamente para essa finalidade. O setor de baterias para submarinos permanece multiquímico porque as classes de submarinos, os perfis de missão e os históricos de qualificação diferem. A direção geral, no entanto, favorece os íons de lítio em novas construções e em conversões tecnicamente viáveis.

Por Tipo de Submarino:
Plataformas Diesel-Elétricas Ancoram a Demanda, UUVs Adicionam uma Nova Camada de CrescimentoOs submarinos diesel-elétricos detinham 58,75% da receita em 2026 e têm previsão de crescimento a um CAGR de 6,14% até 2032. Essas embarcações dependem diretamente de grandes sistemas de baterias para propulsão subaquática, tornando-as a principal fonte de demanda. Sua grande base instalada também oferece uma ampla oportunidade de conversão à medida que os bancos de chumbo-ácido mais antigos atingem os pontos de renovação. O programa Scorpène Evolved da Indonésia, que inclui propulsão total de íons de lítio, ilustra como a escolha da bateria está se tornando parte integrante dos programas de exportação de submarinos. O programa KSS-III Lote II fornece outro exemplo de uma plataforma convencional maior que utiliza tecnologia de íons de lítio.
Os submarinos de propulsão independente de ar representam uma aplicação menor, mas mais complexa, porque os sistemas de baterias devem funcionar com arquiteturas de célula de combustível ou ciclo Stirling. Os submarinos nucleares requerem baterias auxiliares e de emergência, onde configurações especializadas de lítio ou prata-zinco podem ser relevantes. Os veículos submarinos não tripulados têm valores de sistema menores do que as plataformas de propulsão tripuladas, mas frequentemente têm intervalos de substituição mais curtos. Os pedidos da Kraken Robotics em 2025 indicam que os usuários de defesa estão fazendo pedidos significativos de sistemas de baterias para UUVs tolerantes à pressão. O mercado de baterias para submarinos, portanto, contém tanto programas tripulados de longo ciclo quanto demanda de reabastecimento mais frequente de sistemas não tripulados. Essa combinação dá aos fornecedores razões para desenvolver abordagens separadas de produto e serviço para cada tipo de submarino.
Por Capacidade:
Sistemas Médios Dominam, Nível Grande Registra Crescimento Mais RápidoOs sistemas médios de 5 a 15 MWh representaram 61,27% da participação do mercado de baterias para submarinos em 2026. Eles correspondem aos requisitos de propulsão das classes comuns de deslocamento de submarinos diesel-elétricos. Os sistemas grandes acima de 15 MWh têm projeção de crescimento a um CAGR de 6,28% até 2032, à medida que novos submarinos alocam mais volume para energia armazenada. Embarcações maiores, incluindo o KSS-III Lote II de 3.600 toneladas, mostram por que o planejamento de capacidade está se tornando parte do planejamento de capacidade da plataforma. O mercado de baterias para submarinos ganha valor quando plataformas maiores necessitam de salas de baterias mais avançadas, sistemas de controle e trabalho de validação.
Os sistemas pequenos abaixo de 5 MWh atendem a veículos submarinos não tripulados, submersíveis de pesquisa e plataformas de missão compactas. Eles têm valor médio mais baixo, mas podem gerar pedidos repetidos porque os equipamentos de missão são renovados com mais frequência do que os sistemas de propulsão tripulados. Os requisitos do ABS de dezembro de 2025 se aplicam integralmente a sistemas de íons de lítio de 20 kWh e acima, e adicionam requisitos reduzidos para sistemas de 2 a 20 kWh, o que coloca as pequenas aplicações marinhas dentro de uma estrutura de conformidade reconhecida. As decisões de capacidade não são impulsionadas apenas pelo volume de energia. Elas também refletem o espaço no casco, a tolerância à pressão, os arranjos de segurança e a duração de missão esperada de cada plataforma. Isso torna o segmento de capacidade estreitamente vinculado às escolhas de projeto dos construtores navais e dos clientes da marinha.
Por Plataforma:
Nova Construção Define a Base de Receita, Retrofit Registra Crescimento Mais RápidoAs instalações em novas construções representaram 68,71% da participação do mercado de baterias para submarinos em 2026. Os programas de construção contratados permitem que os fornecedores de baterias planejem as entregas em conjunto com os construtores navais e as agências de aquisição naval. Essa rota dá aos fornecedores a oportunidade de projetar o sistema de baterias em torno da embarcação, em vez de trabalhar dentro de um compartimento legado. O mercado de baterias para submarinos é sustentado pela construção planejada na Ásia-Pacífico, Europa e programas aliados na América do Norte. O programa Taigei do Japão demonstra como a construção em série pode sustentar a demanda por sistemas de íons de lítio qualificados.
O retrofit e a substituição têm previsão de crescimento a um CAGR de 6,31% até 2032, mais rápido do que a previsão geral. Os submarinos comissionados no final dos anos 1990 e nos anos 2000 estão entrando em períodos de manutenção quando as decisões de conversão podem ser tomadas. O programa de baterias de defesa da Austrália mostra que as estratégias de fornecimento soberano podem apoiar tanto novos equipamentos quanto necessidades de substituição. Os projetos de retrofit permanecem difíceis onde as salas de baterias são muito pequenas ou os layouts não conseguem suportar novos sistemas de segurança. Os fornecedores que oferecem configurações modulares e serviços de integração qualificados são, portanto, importantes para essa parte do setor de baterias para submarinos. A demanda por substituição também pode estender a vida comercial dos fornecedores após a desaceleração da atividade de construção.
Por Usuário Final:
Defesa se Consolida, Pesquisa e Comercial Acompanha a Proliferação de UUVsMarinha e defesa detinham 83,26% do mercado de baterias para submarinos em 2026 e têm previsão de crescimento a um CAGR de 5,62% até 2032. Os programas de defesa comandam o maior valor porque os submarinos tripulados requerem sistemas de propulsão especializados e qualificados. Contratos de suporte mais longos e especificações de armazenamento de energia mais elevadas também sustentam a demanda contínua. O mercado de baterias para submarinos é influenciado pelos orçamentos de defesa dos países do AUKUS, membros da OTAN e potências navais do Indo-Pacífico. O anúncio do governo australiano em 2025 sobre a PMB Defence indica como um fornecedor especializado de baterias pode ser integrado às cadeias de fornecimento de submarinos relacionadas ao AUKUS.
Os usuários de pesquisa e comerciais incluem submersíveis científicos, plataformas de inspeção e alguns veículos operados remotamente. Eles geralmente adquirem sistemas menores e têm cronogramas de aquisição menos previsíveis do que os clientes de defesa. No entanto, essas aplicações ajudam a testar projetos compactos e tolerantes à pressão que podem posteriormente atender a missões submarinas exigentes. A revisão da Innovation Energy descreve como as limitações de energia restringem as operações de veículos submarinos não tripulados, mantendo o desempenho das baterias central para essas aplicações. O lado comercial não corresponde aos gastos navais, mas amplia a base técnica do setor. Os fornecedores que atendem a ambos os grupos podem equilibrar grandes pedidos navais infrequentes com demanda menor e mais frequente de sistemas submarinos.
Análise Geográfica
América do Norte: Programas de Defesa Sustentam Volume e Produção Local
A América do Norte detinha 37,57% da participação do mercado de baterias para submarinos em 2026. A demanda regional está vinculada aos programas submarinos dos Estados Unidos e à atividade industrial mais ampla em torno do AUKUS. A Physical Sciences Inc. adquiriu uma instalação em Methuen, Massachusetts, em outubro de 2025, com capacidade anual de até 200 MWh de íons de lítio qualificados para uso militar, ante 2 MWh em sua instalação existente, para apoiar vários programas submarinos da Marinha dos Estados Unidos. Essa expansão de produção mostra que a capacidade doméstica está se tornando uma consideração de aquisição, além de um objetivo industrial. O mercado de baterias para submarinos na região também é moldado pelas expectativas de conformidade associadas às diretrizes da NAVSEA e aos requisitos das sociedades classificadoras. A futura aquisição de submarinos pelo Canadá mantém a capacidade de íons de lítio visível nas estratégias dos fornecedores. O fornecimento local de células e a fabricação rastreável estão se tornando fatores importantes para os fornecedores que buscam trabalho de defesa.
Ásia-Pacífico: Programas Operacionais Estabelecem Experiência com Íons de Lítio
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 7,05% até 2032, tornando-a a região de crescimento mais rápido do mercado de baterias para submarinos. O Japão possui uma frota de produção em série de submarinos diesel-elétricos de íons de lítio, e a Kawasaki Heavy Industries lançou o Sōgei, a sexta embarcação da classe Taigei, em outubro de 2025. A GS Yuasa, fornecedora de baterias de íons de lítio para os submarinos do Japão, apoia esses requisitos contínuos de entrega. A Coreia do Sul está combinando a construção doméstica de submarinos com o desenvolvimento de baterias de íons de lítio, como visto no lançamento do KSS-III Lote II. A Índia e a Austrália também buscam maior capacidade doméstica de baterias de defesa. O padrão regional favorece fornecedores que conseguem fornecer tecnologia, suporte à fabricação e evidências de qualificação de longo prazo.
Europa, América do Sul e Oriente Médio e África: Necessidade de Substituição Encontra Estratégia de Exportação
A Europa combina grandes programas que estão migrando para propulsão de íons de lítio com frotas menores que gerenciam ativos de chumbo-ácido mais antigos. Em julho de 2026, o Naval Group anunciou que a Saft forneceria baterias de íons de lítio de próxima geração para futuros submarinos Barracuda e Scorpène. A revisão de projeto do sistema de baterias do U212 NFS da Itália também demonstra progresso formal em direção a um submarino convencional movido a lítio. A demanda da América do Sul permanece estreitamente vinculada às necessidades de substituição programadas em frotas convencionais legadas. No Oriente Médio e na África, os planos de aquisição de submarinos podem eventualmente criar oportunidades para fornecedores europeus e asiáticos conectados a programas de exportação relevantes. A conformidade com os controles de duplo uso europeus pode afetar a transferência de tecnologia e a seleção de fornecedores. Essas regiões oferecem diferentes perfis de demanda, mas todas dependem de fornecedores com credíveis capacidades de segurança e suporte ao ciclo de vida.
Cenário Competitivo
O mercado de baterias para submarinos é moderadamente consolidado porque os históricos de qualificação, os testes de segurança e o suporte ao ciclo de vida criam barreiras para novos fornecedores. EnerSys, GS Yuasa Corporation, HOPPECKE Batterien e Saft estão entre os participantes estabelecidos com capacidades relevantes em baterias marinhas ou de defesa. As empresas líderes competem por meio de tecnologia qualificada, relacionamentos com programas e capacidade de atender a requisitos específicos de cada país. Essa estrutura limita a substituição imediata, mesmo quando uma nova química apresenta características técnicas promissoras. O mercado de baterias para submarinos recompensa os fornecedores que conseguem dar suporte a um sistema desde a revisão de projeto até a aceitação e o serviço. Especialistas menores ainda podem conquistar posições quando oferecem uma química distinta ou um módulo específico para uma plataforma.
A Saft e o Naval Group assinaram um contrato em julho de 2026 para baterias de íons de lítio de próxima geração para as famílias de submarinos Barracuda e Scorpène, estendendo seu relacionamento de longa data para a produção futura. [3] O papel da GS Yuasa como fornecedora de íons de lítio para os programas de submarinos do Japão posiciona a empresa para apoiar as entregas japonesas planejadas. A PMB Defence também garantiu contratos no valor de mais de AUD 34 milhões com a BAE Systems em novembro de 2025 para integrar sua bateria de níquel-zinco ao projeto do submarino SSN-AUKUS. Esses movimentos mostram como as empresas utilizam a integração antecipada ao programa para proteger um papel de longo prazo. Eles também mostram que os íons de lítio não são a única química capaz de garantir uma posição estratégica.
A principal área em aberto é o equipamento pronto para retrofit para submarinos com salas de baterias legadas que não conseguem aceitar uma substituição direta de íons de lítio. Os fornecedores devem resolver questões de integração, gerenciamento térmico e certificação antes que tais conversões possam prosseguir. Os requisitos de conteúdo doméstico podem criar vantagens para empresas que fazem parceria com fabricantes locais. A atualização do ABS de dezembro de 2025 aumenta a importância de manter o investimento em conformidade em aplicações marinhas de íons de lítio. O mercado de baterias para submarinos não apresenta uma única empresa com controle dominante, porque as decisões de aquisição são fragmentadas por marinha, plataforma e regras de segurança nacional. Esse padrão é consistente com uma estrutura competitiva moderadamente consolidada.
Líderes do Setor de Baterias para Submarinos
-
EnerSys
-
Exide Technologies, Inc.
-
GS Yuasa Corporation
-
Saft (TotalEnergies SE)
-
EAS Batteries GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Baterias para Submarinos Empresas cobertas neste relatório
- EnerSys
- Exide Technologies, Inc.
- GS Yuasa Corporation
- Saft (TotalEnergies SE)
- EAS Batteries GmbH
- HOPPECKE Batterien GmbH & Co. KG
- Korea Special Battery Co., Ltd.
- Hanwha Aerospace Co., Ltd.
- Exide Industries Limited
- Ultralife Corporation
- HBL Engineering Limited
- Stryten Energy LLC
- Sunlight Group Energy Storage Systems S.A.
- Epsilor Electric Fuel Ltd.
- Zibo Torch Energy Co., Ltd.
- EaglePicher Technologies, LLC
- PMB Defence Pty Ltd.
- Denchi Power Ltd.
- Leclanché SA
- Panasonic Energy Co., Ltd.
- Samsung SDI Co., Ltd.
- Hagen Batterie AG
Desenvolvimentos industriais recentes em Mercado de Baterias para Submarinos
- Julho de 2026: A Saft (TotalEnergies) ganhou um contrato do Naval Group para fornecer sistemas de baterias de íons de lítio de próxima geração para as famílias de submarinos Barracuda e Scorpène.
- Março de 2026: O Japão comissionou o JS Chōgei, seu quinto submarino da classe Taigei, construído pela Mitsubishi Heavy Industries e movido a baterias de íons de lítio.
- Fevereiro de 2026: O Grupo de Ciência e Tecnologia de Defesa da Austrália confirmou que sua tecnologia soberana de baterias de íons de lítio estava avançando para a produção industrial com fabricantes australianos.
- Novembro de 2025: A PMB Defence garantiu contratos no valor de mais de AUD 34 milhões com a BAE Systems para integrar sua tecnologia de bateria de níquel-zinco ao projeto do submarino SSN-AUKUS.
- Outubro de 2025: A Hanwha Ocean lançou o ROKS Jang Yeong-sil, o primeiro submarino KSS-III Lote II de 3.600 toneladas da Coreia do Sul, movido a baterias de íons de lítio.
Escopo do Relatório Global do Mercado de Baterias para Submarinos
O relatório do mercado de baterias para submarinos é segmentado por tipo de bateria (chumbo-ácido, íons de lítio, prata-zinco, à base de níquel e outros tipos de bateria), tipo de submarino (diesel-elétrico, propulsão independente de ar, nuclear e veículos submarinos não tripulados), capacidade (pequeno, médio e grande), plataforma (nova construção e retrofit/substituição), usuário final (marinha/defesa e pesquisa e comercial) e geografia (América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África). As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Chumbo-Ácido |
| Íons de Lítio |
| Prata-Zinco |
| À Base de Níquel |
| Outros Tipos de Bateria |
| Diesel-Elétrico (SSK) |
| Propulsão Independente de Ar (AIP) |
| Nuclear (Auxiliar/Emergência) |
| Veículos Submarinos Não Tripulados (UUVs) |
| Pequeno (Menos de 5 MWh) |
| Médio (5–15 MWh) |
| Grande (Mais de 15 MWh) |
| Nova Construção |
| Retrofit/Substituição |
| Marinha/Defesa |
| Pesquisa e Comercial |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Reino Unido |
| França | |
| Alemanha | |
| Itália | |
| Espanha | |
| Rússia | |
| Noruega | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Turquia |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Bateria | Chumbo-Ácido | |
| Íons de Lítio | ||
| Prata-Zinco | ||
| À Base de Níquel | ||
| Outros Tipos de Bateria | ||
| Por Tipo de Submarino | Diesel-Elétrico (SSK) | |
| Propulsão Independente de Ar (AIP) | ||
| Nuclear (Auxiliar/Emergência) | ||
| Veículos Submarinos Não Tripulados (UUVs) | ||
| Por Capacidade | Pequeno (Menos de 5 MWh) | |
| Médio (5–15 MWh) | ||
| Grande (Mais de 15 MWh) | ||
| Por Plataforma | Nova Construção | |
| Retrofit/Substituição | ||
| Por Usuário Final | Marinha/Defesa | |
| Pesquisa e Comercial | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| França | ||
| Alemanha | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Noruega | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Turquia | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para baterias de submarinos?
O setor tem previsão de crescimento a um CAGR de 5,77% de 2027 a 2032, atingindo 1,88 bilhões de USD até 2032.
Por que as marinhas estão migrando de baterias de chumbo-ácido para íons de lítio?
Os sistemas de íons de lítio suportam maior autonomia submersa, maior densidade de energia e menores assinaturas acústicas quando atendem aos requisitos de segurança naval.
Qual química de bateria lidera a demanda de propulsão de submarinos?
Os íons de lítio detinham 67,26% da receita em 2026 e têm previsão de crescimento a um CAGR de 6,01% até 2032.
Qual tipo de submarino cria a maior demanda por baterias?
Os submarinos diesel-elétricos detinham 58,75% da receita em 2026 porque sua propulsão subaquática depende diretamente de energia elétrica armazenada.
Por que os projetos de retrofit são importantes para os fornecedores de baterias?
Os submarinos convencionais mais antigos precisam de bancos de baterias de substituição, mas a conversão bem-sucedida depende da geometria da sala de baterias, do trabalho de integração e da certificação.
Qual região tem previsão de crescimento mais rápido até 2032?
A Ásia-Pacífico tem previsão de expansão a um CAGR de 7,05%, sustentada por programas ativos no Japão, Coreia do Sul, Índia e Austrália.