
Marktgröße und Marktanteil für U-Boot-Batterien
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
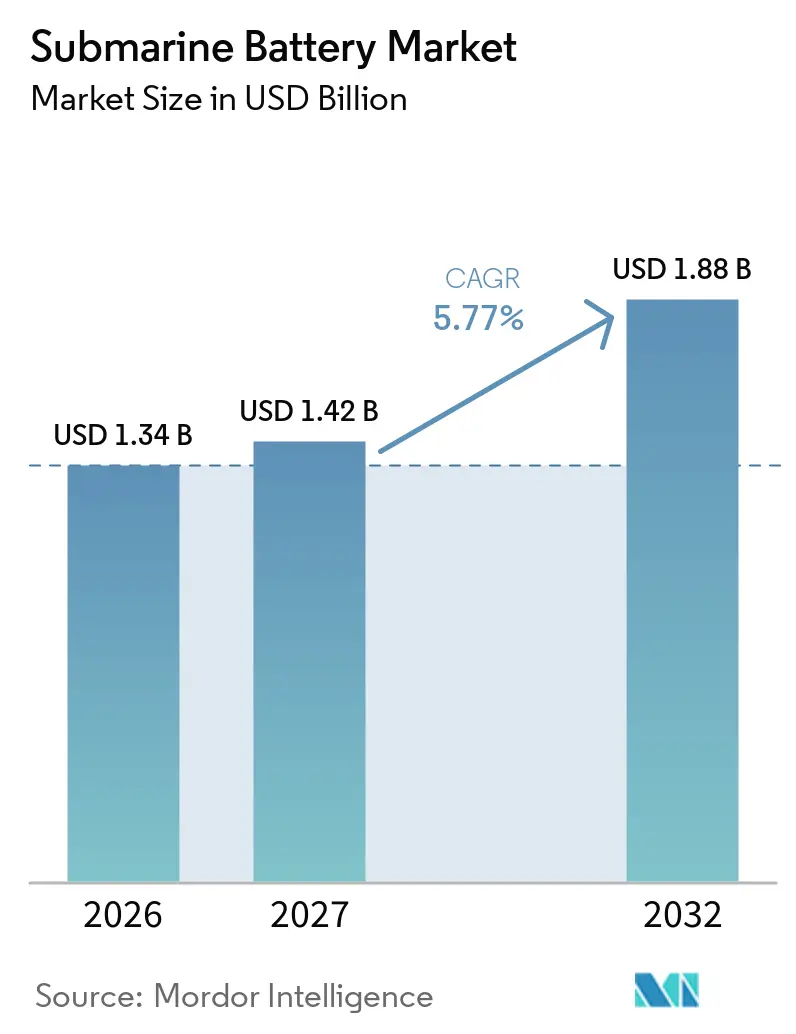
| Marktgröße (2027) | 1.42 Milliarden US-Dollar |
| Marktgröße (2032) | 1.88 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.77 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für U-Boot-Batterien von Mordor Intelligence
Die Marktgröße für U-Boot-Batterien wurde im Jahr 2026 auf 1,34 Milliarden USD geschätzt und wird voraussichtlich von 1,42 Milliarden USD im Jahr 2027 auf 1,88 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,77 % im Zeitraum 2027–2032. Der Markt für U-Boot-Batterien verlagert sich von Blei-Säure-Systemen hin zu Lithium-Ionen-Designs, da Marinen längere Unterwasserausdauer und geringere Akustiksignaturen fordern. Neue U-Boot-Programme bilden die anfängliche Umsatzbasis, während Ersatzarbeiten an älteren Diesel-Elektrisch-Flotten einen separaten Nachfrageweg schaffen. Qualifikationsanforderungen und Exportkontrollen veranlassen Länder, inländische Versorgungskapazitäten aufzubauen, was Lieferanten mit lokalen Partnern begünstigen kann. Die adressierbare Chance umfasst auch drucktolerante Batterien für unbemannte Unterwasserfahrzeuge, obwohl diese Produkte unterschiedliche Betriebszyklen und technische Anforderungen aufweisen. Der Markt für U-Boot-Batterien wird weiterhin durch lange Beschaffungszyklen, Sicherheitsvalidierung und die Fähigkeit geprägt, eine Plattform über ihre gesamte Betriebslebensdauer zu unterstützen.
Wichtigste Erkenntnisse des Berichts
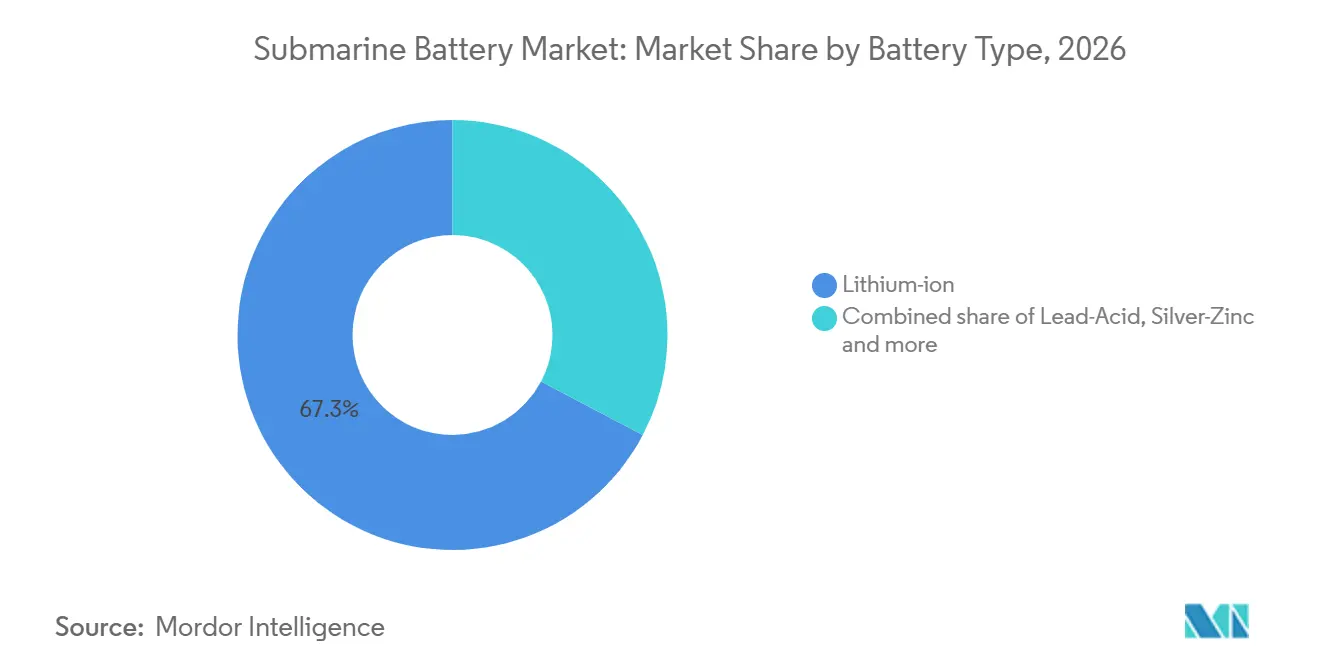
- Nach Batterietyp hielten Lithium-Ionen-Batterien im Jahr 2026 einen Umsatzanteil von 67,26 % und werden voraussichtlich bis 2032 mit einer CAGR von 6,01 % wachsen.
- Nach U-Boot-Typ hielten Diesel-Elektrisch-Plattformen im Jahr 2026 einen Umsatzanteil von 58,75 % und werden voraussichtlich bis 2032 mit einer CAGR von 6,14 % wachsen.
- Nach Kapazität hielten mittlere Systeme im Jahr 2026 einen Umsatzanteil von 61,27 %, während große Systeme bis 2032 voraussichtlich mit einer CAGR von 6,28 % wachsen werden.
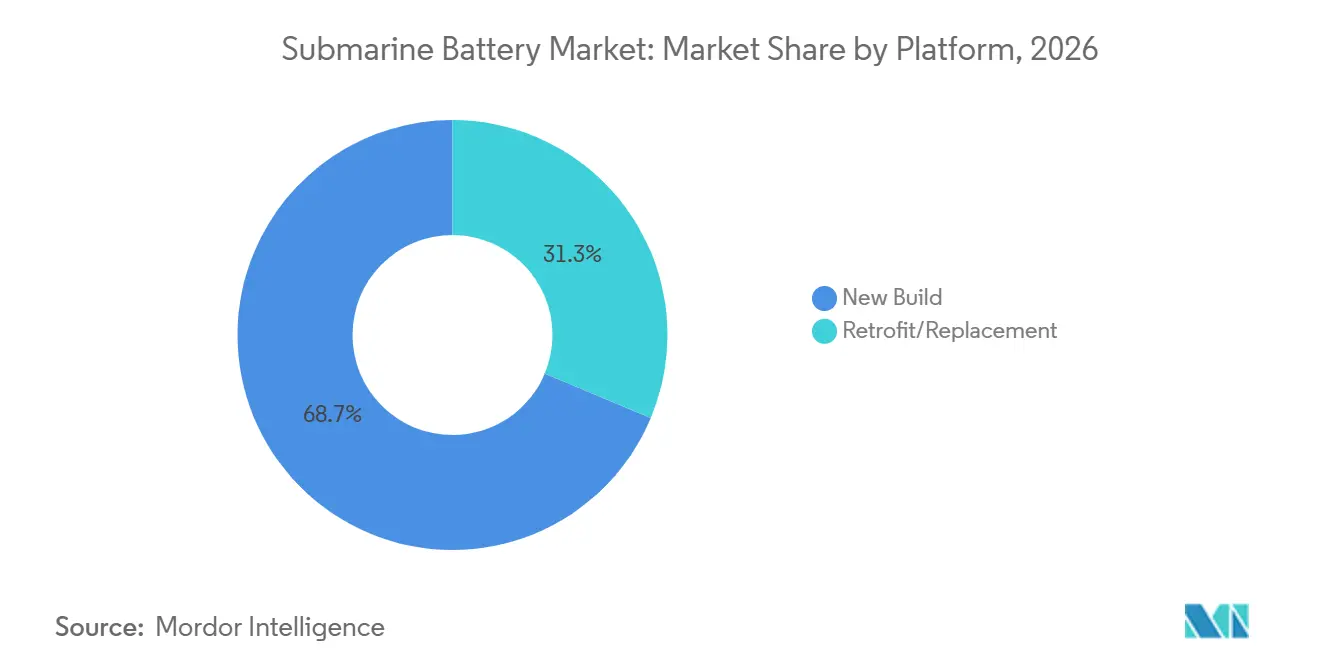
- Nach Plattform hielten Neubauten im Jahr 2026 einen Umsatzanteil von 68,71 %, während Nachrüstung und Ersatz bis 2032 voraussichtlich mit einer CAGR von 6,31 % wachsen werden.
- Nach Endnutzer hielten Marine und Verteidigung im Jahr 2026 einen Umsatzanteil von 83,26 % und werden voraussichtlich bis 2032 mit einer CAGR von 5,62 % wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 37,57 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 7,05 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Modernisierung der Marineflotte und U-Boot-Ersatzprogramme | +1.6% | Global, angeführt von Nordamerika, Europa und dem Kernraum Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Ersatz alternder Blei-Säure-Batteriebanken | +1.3% | Global, konzentriert in Europa, Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Einführung von Lithium-Ionen-Energiedichte für längere Tauchausdauer | +1.0% | Global, Vorreiter in Japan und Südkorea, Ausweitung auf Europa | Langfristig (≥ 4 Jahre) |
| Ausweitung von Missionen mit unbemannten Unterwasserfahrzeugen | +0.6% | Nordamerika, Asien-Pazifik, nordische Länder sowie Marinen im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Lokalisierung qualifizierter Versorgungsketten für Marinebatterien | +0.4% | Australien, Indien, Südkorea, Vereinigte Staaten | Langfristig (≥ 4 Jahre) |
| Drucktolerante modulare Batteriearchitekturen für kompakte Unterwasserplattformen | +0.3% | Nordamerika und Asien-Pazifik, mit Ausstrahlungseffekten auf nordische Länder | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Modernisierung der Marineflotte und U-Boot-Ersatzprogramme
Flottenemeuerungsprogramme verschaffen dem Markt für U-Boot-Batterien eine Pipeline, die sichtbarer ist als in vielen anderen Verteidigungskategorien. Südkorea startete im Oktober 2025 die ROKS Jang Yeong-sil, sein erstes 3.600-Tonnen-U-Boot der KSS-III Batch-II-Klasse, und Yonhap berichtete, dass das Boot ein Lithium-Ionen-Batteriesystem verwendet. Japan startete ebenfalls im Oktober 2025 das sechste U-Boot der Taigei-Klasse, Sōgei, und setzt damit eine Klasse fort, die auf Lithium-Ionen-Antriebsbatterien ausgelegt ist. Diese Programme machen die Batterieauswahl zu einem Teil des Plattformdesigns und nicht zu einer späteren Wartungsentscheidung. Der Markt für U-Boot-Batterien profitiert davon, weil jedes ausgelieferte Schiff über eine lange Dienstzeit wiederkehrende Ersatz- und Supportarbeiten schafft. Kanadas Canadian Patrol Submarine Project bleibt ein bedeutendes potenzielles Beschaffungsprogramm, das die fortschrittliche konventionelle U-Boot-Fähigkeit im Mittelpunkt der Lieferantenplanung hält.
Ersatz alternder Blei-Säure-Batteriebanken
Ältere Diesel-Elektrisch-Flotten erfordern einen regelmäßigen Batterieaustausch, was Wartungsfenster zu einem wichtigen Zugang zum Markt für U-Boot-Batterien macht. Der Austausch einer Blei-Säure-Batteriebank in einem großen konventionellen U-Boot kann mehrere Monate Werftzeit und umfangreiche Arbeitsleistung erfordern. Diese Betriebsbelastung macht die Umrüstung auf eine qualifizierte Lithium-Ionen-Konfiguration relevant, wenn Flotten tiefgreifende Überholungen planen. Das australische Verteidigungsministerium erklärte im Februar 2026, dass seine langjährigen Batteriearbeiten sicherere und leistungsfähigere Lithium-Ionen-Technologie in Richtung industrieller Produktion mit australischen Herstellern vorangebracht hätten. Der Übergang ist nicht automatisch, da ältere Batterieräume feste Geometrie und Sicherheitsbeschränkungen aufweisen. Dennoch schafft der Erneuerungszyklus eine praktische Möglichkeit für modulare Systeme, die Störungen während geplanter Wartungsarbeiten reduzieren.
Einführung von Lithium-Ionen-Energiedichte für längere Tauchausdauer
Lithium-Ionen-Technologie unterstützt längere Unterwasseroperationen innerhalb des begrenzten Volumens, das in einem konventionellen U-Boot verfügbar ist. Der Markt für U-Boot-Batterien ist daher zunehmend mit Ausdauer, Ladeleistung und akustischer Diskretion verbunden, nicht nur mit der Batteriekapazität allein. OCCAR schloss im Oktober 2025 die kritische Designüberprüfung für das Lithium-Antriebsbatteriesystem des U212 NFS ab, was einen wichtigen technischen Schritt für Italiens Programm markierte. [1] Eine 2025 veröffentlichte, begutachtete Studie überprüfte ebenfalls die Sicherheits- und technischen Entwicklungsanforderungen für Lithium-Ionen-Batterien in U-Boot-Anwendungen. [2] Diese Bemühungen zeigen, dass der Technologiewandel von Systemintegration und Sicherheitsgewährleistung abhängt, nicht nur von der Zellenleistung allein. Lieferanten, die beide Funktionen nachweisen können, sind für lange Qualifikationszyklen besser positioniert.
Ausweitung von Missionen mit unbemannten Unterwasserfahrzeugen
Unbemannte Unterwassermissionen fügen dem Markt für U-Boot-Batterien einen schnelleren Ersatzzyklus hinzu, insbesondere für Minenabwehr, Überwachung und Inspektionstätigkeiten. Kraken Robotics meldete im Februar 2025 SeaPower-Batterieaufträge im Wert von 34 Millionen CAD und weitere 11 Millionen CAD im April 2025, womit die Aufträge seit Jahresbeginn auf 45 Millionen CAD stiegen. Drucktolerante Produkte unterscheiden sich von großen Antriebsbatterien, da sie in der Tiefe ohne denselben Druckgehäuseansatz betrieben werden können. Eine wissenschaftliche Überprüfung aus dem Jahr 2025 identifizierte Energiesystembeschränkungen als zentrale Einschränkung für die Missionsdauer unbemannter Unterwasserfahrzeuge. Regierungen suchen auch nach inländischen Batteriekapazitäten, da exportkontrollierte Komponenten Verteidigungslieferketten erschweren können. Dies schafft Raum für lokale Produktion, kompakte Module und Designs, die den Einschränkungen bestehender Unterwasserplattformen entsprechen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Sicherheitszertifizierungsanforderungen für marine Lithium-Ionen-Batterien | -0.5% | Global, am restriktivsten in den Vereinigten Staaten, Europa und aufstrebenden Marinemärkten | Langfristig (≥ 4 Jahre) |
| Lange Beschaffungs-, Qualifikations- und Abnahmezyklen | -0.4% | Global, am ausgeprägtesten in nordamerikanischen und europäischen Beschaffungssystemen | Langfristig (≥ 4 Jahre) |
| Batterieraumgeometrie schränkt Hochenergie-Umrüstung ein | -0.3% | Konzentriert in älteren konventionellen (SSK) Flotten in Europa und Südamerika | Mittelfristig (2–4 Jahre) |
| Begrenzte Rückverfolgbarkeit qualifizierter Zellen für Verteidigungsersatzteile | -0.2% | Am ausgeprägtesten in exportkontrollbeschränkten Lieferketten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Sicherheitszertifizierungsanforderungen für marine Lithium-Ionen-Batterien
Marine Lithium-Ionen-Batterien unterliegen einem weitaus anspruchsvolleren Genehmigungsverfahren als kommerzielle Meeressysteme. Das American Bureau of Shipping aktualisierte im Dezember 2025 seine Anforderungen für Lithium-Ionen-Batterien in maritimen und Offshore-Anwendungen. Der Markt für U-Boot-Batterien muss auch marinespezifische Tests für Zyklen, Salzwasserexposition, Druck und thermische Ausbreitung berücksichtigen. Eine Fachzeitschriftenstudie aus dem Jahr 2025, die auf Luft- und Seetüchtigkeitsanforderungen basiert, identifizierte den Bedarf an einem klareren Sicherheitsrahmen für Lithium-Ionen-Batterien in U-Booten. Die Zertifizierung durch eine Marine überträgt sich nicht notwendigerweise auf eine andere, was die Belastung für Lieferanten erhöht. Feste Batterieraumabmessungen in älteren Booten können eine Hochenergie-Umrüstung selbst nach der Genehmigung eines Batteriedesigns weiter einschränken.
Lange Beschaffungs-, Qualifikations- und Abnahmezyklen
Die Beschaffung von U-Boot-Batteriesystemen kann von der ersten Anforderung bis zur ersten akzeptierten Lieferung Jahre dauern. Dieser Zeitplan verzögert die Einführung neuer Chemien vom Testen in operative Flotten. Der Markt für U-Boot-Batterien ist auch von Klassenanforderungen und klassifizierten Marinekriterien betroffen, die die Transparenz für vorgelagerte Zelllieferanten verringern. Exportkontrollen, einschließlich der United States International Traffic in Arms Regulations und des Dual-Use-Rahmens der Europäischen Union, können den Transfer qualifizierter Technologien einschränken. Ein Lieferant ohne vorherigen marinequalifizierten Nachweis kann eine längere Zeitspanne zwischen ersten Mustern und einem Produktionsauftrag erleben. Diese Einschränkungen begünstigen etablierte Lieferanten, veranlassen Länder aber auch, rückverfolgbare inländische Quellen für Verteidigungsersatzteile zu suchen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Batterietyp:
Lithium-Ionen weitet seinen Vorsprung über alle U-Boot-Klassen ausLithium-Ionen-Batterien hielten im Jahr 2026 einen Marktanteil von 67,26 % im Markt für U-Boot-Batterien und werden voraussichtlich bis 2032 mit einer CAGR von 6,01 % wachsen. Ihre Position spiegelt den Bedarf an höherer Energiedichte, längerer Tauchausdauer und geringeren Akustiksignaturen in modernen konventionellen U-Booten wider. GS Yuasa liefert Lithium-Ionen-Batterien für Japans Taigei-Klasse-Programm, wo zugesagte Lieferungen und Ersatzpläne die Nachfrage stützen. Der Markt für U-Boot-Batterien verlagert sich daher hin zu Lieferanten, die Zellproduktion mit systemweiter Validierung kombinieren können. Lithium-Ionen beseitigt nicht die Notwendigkeit eines strikten Wärmemanagements und von Sicherheitskontrollen.
Blei-Säure-Batterien behalten eine erhebliche installierte Basis in älteren Diesel-Elektrisch-Flotten, insbesondere dort, wo Umbaubudgets oder Schiffsarchitektur eine Umrüstung erschweren. Silber-Zink-Systeme bleiben in ausgewählten Hilfsanwendungen von Atom-U-Booten relevant, wo Energiedichte höhere Kosten rechtfertigen kann. Nickel-basierte Chemien werden auch weiterhin in einigen Legacy-Anwendungen mit etablierten Wartungsroutinen eingesetzt. OCCARs Designüberprüfungsmeilenstein für das U212 NFS im Jahr 2025 zeigt, dass westliche Programme auf zweckentwickelte Lithium-Antriebssysteme zusteuern. Die U-Boot-Batteriebranche bleibt multi-chemisch, da U-Boot-Klassen, Missionsprofile und Qualifikationshistorien unterschiedlich sind. Die Gesamtrichtung begünstigt jedoch Lithium-Ionen im Neubau und bei technisch machbaren Umrüstungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach U-Boot-Typ:
Diesel-Elektrisch-Plattformen verankern die Nachfrage, UUVs fügen eine neue Wachstumsschicht hinzuDiesel-Elektrisch-U-Boote hielten im Jahr 2026 einen Umsatzanteil von 58,75 % und werden voraussichtlich bis 2032 mit einer CAGR von 6,14 % wachsen. Diese Schiffe sind direkt auf große Batteriesysteme für den Unterwasserantrieb angewiesen, was sie zur Kernquelle der Nachfrage macht. Ihre große installierte Basis bietet auch eine breite Umrüstungsmöglichkeit, da ältere Blei-Säure-Batteriebanken Erneuerungspunkte erreichen. Indonesiens Scorpène Evolved-Programm, das vollständigen Lithium-Ionen-Antrieb umfasst, veranschaulicht, wie die Batteriewahl zu einem integralen Bestandteil von Export-U-Boot-Programmen wird. Das KSS-III Batch-II-Programm liefert ein weiteres Beispiel für eine größere konventionelle Plattform, die Lithium-Ionen-Technologie einsetzt.
Luftunabhängige Antriebsunterseeboote stellen eine kleinere, aber komplexere Anwendung dar, da Batteriesysteme mit Brennstoffzellen- oder Stirling-Kreislauf-Architekturen zusammenarbeiten müssen. Atom-U-Boote benötigen Hilfs- und Notfallbatterien, bei denen spezialisierte Lithium- oder Silber-Zink-Konfigurationen relevant sein können. Unbemannte Unterwasserfahrzeuge haben niedrigere Systemwerte als bemannte Antriebsplattformen, aber oft kürzere Ersatzintervalle. Kraken Robotics' Aufträge aus dem Jahr 2025 zeigen, dass Verteidigungsnutzer bedeutende Aufträge für drucktolerante UUV-Batteriesysteme erteilen. Der Markt für U-Boot-Batterien enthält somit sowohl langzyklische bemannte Programme als auch häufigere Nachschubbedarfe von unbemannten Systemen. Diese Mischung gibt Lieferanten einen Grund, separate Produkt- und Serviceansätze für jeden U-Boot-Typ zu entwickeln.
Nach Kapazität:
Mittlere Systeme dominieren, großes Segment verzeichnet das schnellste WachstumMittlere Systeme von 5 bis 15 MWh machten im Jahr 2026 einen Marktanteil von 61,27 % im Markt für U-Boot-Batterien aus. Sie entsprechen den Antriebsanforderungen gängiger Diesel-Elektrisch-U-Boot-Verdrängungsklassen. Große Systeme über 15 MWh werden bis 2032 voraussichtlich mit einer CAGR von 6,28 % wachsen, da neue U-Boote mehr Volumen für gespeicherte Energie bereitstellen. Größere Boote, einschließlich des 3.600-Tonnen-KSS-III Batch-II, zeigen, warum Kapazitätsplanung zu einem Teil der Plattformfähigkeitsplanung wird. Der Markt für U-Boot-Batterien gewinnt an Wert, wenn größere Plattformen fortschrittlichere Batterieräume, Steuerungssysteme und Validierungsarbeiten benötigen.
Kleine Systeme unter 5 MWh dienen unbemannten Unterwasserfahrzeugen, Forschungstauchbooten und kompakten Missionsplattformen. Sie sind im Durchschnittswert niedriger, können aber wiederholte Aufträge generieren, da Missionsausrüstung häufiger erneuert wird als bemannte Antriebssysteme. Die ABS-Anforderungen vom Dezember 2025 gelten vollständig für Lithium-Ionen-Systeme ab 20 kWh und fügen reduzierte Anforderungen für Systeme von 2–20 kWh hinzu, was kleine maritime Anwendungen in einen anerkannten Compliance-Rahmen einbettet. Kapazitätsentscheidungen werden nicht allein durch das Energievolumen bestimmt. Sie spiegeln auch Rumpfraum, Drucktoleranz, Sicherheitsanordnungen und die erwartete Missionsdauer jeder Plattform wider. Dies macht das Kapazitätssegment eng mit den Designentscheidungen von Schiffbauern und Marinekunden verbunden.
Nach Plattform:
Neubau bildet die Umsatzbasis, Nachrüstung verzeichnet das schnellste WachstumNeubauten machten im Jahr 2026 einen Marktanteil von 68,71 % im Markt für U-Boot-Batterien aus. Vertraglich vereinbarte Bauprogramme ermöglichen es Batterielieferanten, Lieferungen gemeinsam mit Schiffbauern und Marinebeschaffungsbehörden zu planen. Dieser Weg gibt Lieferanten die Möglichkeit, das Batteriesystem um das Schiff herum zu gestalten, anstatt innerhalb eines Legacy-Abteils zu arbeiten. Der Markt für U-Boot-Batterien wird durch geplante Bauvorhaben in Asien-Pazifik, Europa und alliierten Programmen in Nordamerika gestützt. Japans Taigei-Programm zeigt, wie Serienproduktion die Nachfrage nach qualifizierten Lithium-Ionen-Systemen aufrechterhalten kann.
Nachrüstung und Ersatz werden bis 2032 voraussichtlich mit einer CAGR von 6,31 % wachsen, schneller als die Gesamtprognose. U-Boote, die in den späten 1990er und 2000er Jahren in Dienst gestellt wurden, treten in Wartungsperioden ein, in denen Umrüstungsentscheidungen getroffen werden können. Australiens Verteidigungsbatterieprogramm zeigt, dass souveräne Versorgungsstrategien sowohl neue Ausrüstung als auch Ersatzbedarf unterstützen können. Nachrüstungsprojekte bleiben schwierig, wenn Batterieräume zu klein sind oder Layouts keine neuen Sicherheitssysteme unterstützen können. Lieferanten, die modulare Konfigurationen und qualifizierte Integrationsdienstleistungen anbieten, sind daher für diesen Teil der U-Boot-Batteriebranche wichtig. Ersatzbedarf kann auch die kommerzielle Lebensdauer von Lieferanten verlängern, nachdem die Bautätigkeit nachlässt.
Nach Endnutzer:
Verteidigung konsolidiert sich, Forschung und Kommerziell verfolgt UUV-ProliferationMarine und Verteidigung hielten im Jahr 2026 einen Anteil von 83,26 % am Markt für U-Boot-Batterien und werden voraussichtlich bis 2032 mit einer CAGR von 5,62 % wachsen. Verteidigungsprogramme erzielen die höchsten Werte, da bemannte U-Boote spezialisierte, qualifizierte Antriebssysteme erfordern. Längere Supportverträge und höhere Energiespeicherspezifikationen stützen ebenfalls die anhaltende Nachfrage. Der Markt für U-Boot-Batterien wird von Verteidigungsbudgets in AUKUS-Ländern, NATO-Mitgliedern und indo-pazifischen Seemächten beeinflusst. Die Ankündigung der australischen Regierung im Jahr 2025 zu PMB Defence zeigt, wie ein spezialisierter Batterielieferant in AUKUS-bezogene U-Boot-Lieferketten eingebettet werden kann.
Forschungs- und kommerzielle Nutzer umfassen wissenschaftliche Tauchboote, Inspektionsplattformen und einige ferngesteuerte Fahrzeuge. Sie kaufen in der Regel kleinere Systeme und haben weniger vorhersehbare Beschaffungszeitpläne als Verteidigungskunden. Diese Anwendungen helfen jedoch dabei, kompakte, drucktolerante Designs zu testen, die später anspruchsvollen Unterwassermissionen dienen können. Die Innovation Energy-Überprüfung beschreibt, wie Energiebeschränkungen den Betrieb unbemannter Unterwasserfahrzeuge einschränken, was die Batterieleistung für diese Anwendungen zentral hält. Die kommerzielle Seite entspricht nicht den Marineausgaben, verbreitert aber die technische Basis des Sektors. Lieferanten, die beide Gruppen bedienen, können große, seltene Marineaufträge mit kleineren und häufigeren Unterwassersystemnachfragen ausbalancieren.
Geografische Analyse
Nordamerika: Verteidigungsprogramme stützen Volumen und lokale Produktion
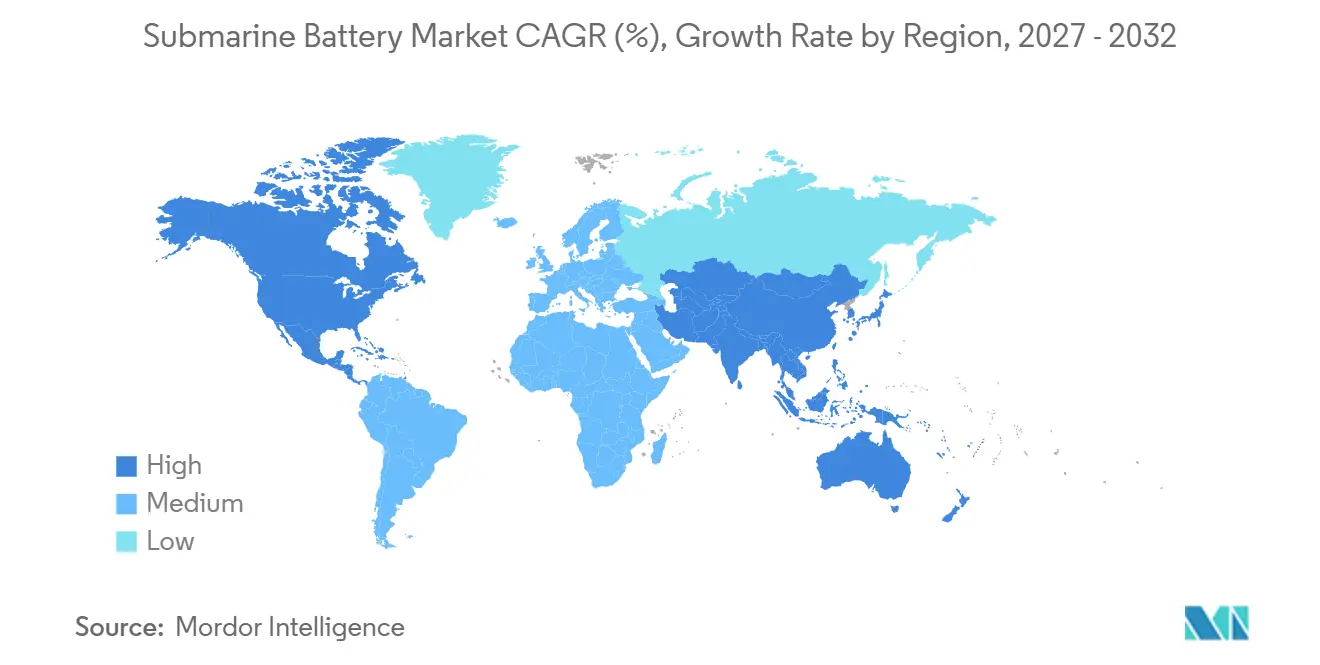
Nordamerika hielt im Jahr 2026 einen Marktanteil von 37,57 % im Markt für U-Boot-Batterien. Die regionale Nachfrage ist mit den Unterwasserprogrammen der Vereinigten Staaten und der breiteren industriellen Aktivität rund um AUKUS verbunden. Physical Sciences Inc. erwarb im Oktober 2025 eine Anlage in Methuen, Massachusetts, mit bis zu 200 MWh jährlicher militärisch qualifizierter Lithium-Ionen-Kapazität, gegenüber 2 MWh an seinem bestehenden Standort, um mehrere Unterwasserprogramme der United States Navy zu unterstützen. Diese Produktionserweiterung zeigt, dass inländische Kapazität sowohl zu einer Beschaffungsüberlegung als auch zu einem industriellen Ziel wird. Der Markt für U-Boot-Batterien in der Region wird auch durch Compliance-Erwartungen im Zusammenhang mit NAVSEA-Leitlinien und Klassifikationsgesellschaftsanforderungen geprägt. Kanadas zukünftige U-Boot-Beschaffung hält Lithium-Ionen-Fähigkeit in Lieferantenstrategien sichtbar. Lokale Zellbeschaffung und rückverfolgbare Fertigung werden zu wichtigen Faktoren für Lieferanten, die Verteidigungsaufträge anstreben.
Asien-Pazifik: Operative Programme etablieren Lithium-Ionen-Erfahrung
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 7,05 % wachsen und ist damit der am schnellsten wachsende regionale Teil des Marktes für U-Boot-Batterien. Japan verfügt über eine Serienproduktionsflotte von Lithium-Ionen-Diesel-Elektrisch-U-Booten, und Kawasaki Heavy Industries startete im Oktober 2025 Sōgei, das sechste Schiff der Taigei-Klasse. GS Yuasa, der Lithium-Ionen-Batterielieferant für Japans U-Boote, unterstützt diese laufenden Lieferanforderungen. Südkorea kombiniert inländischen U-Boot-Bau mit Lithium-Ionen-Batterieentwicklung, wie beim Start des KSS-III Batch-II zu sehen ist. Indien und Australien suchen ebenfalls nach stärker lokalisierten Verteidigungsbatteriekapazitäten. Das regionale Muster begünstigt Lieferanten, die Technologie, Fertigungsunterstützung und langfristige Qualifikationsnachweise liefern können.
Europa, Südamerika sowie Naher Osten und Afrika: Ersatzbedarf trifft auf Exportstrategie
Europa kombiniert bedeutende Programme, die auf Lithium-Ionen-Antrieb zusteuern, mit kleineren Flotten, die ältere Blei-Säure-Bestände verwalten. Im Juli 2026 gab Naval Group bekannt, dass Saft Lithium-Ionen-Batterien der nächsten Generation für zukünftige Barracuda- und Scorpène-U-Boote liefern wird. Italiens Designüberprüfung des U212 NFS-Batteriesystems zeigt ebenfalls formale Fortschritte in Richtung eines lithiumgetriebenen konventionellen U-Boots. Die südamerikanische Nachfrage bleibt eng mit dem geplanten Ersatzbedarf in älteren konventionellen Flotten verbunden. Im Nahen Osten und Afrika könnten U-Boot-Beschaffungspläne letztendlich Möglichkeiten für europäische und asiatische Lieferanten schaffen, die mit relevanten Exportprogrammen verbunden sind. Die Einhaltung europäischer Dual-Use-Kontrollen kann den Technologietransfer und die Lieferantenauswahl beeinflussen. Diese Regionen bieten unterschiedliche Nachfrageprofile, sind aber alle auf Lieferanten mit glaubwürdigen Sicherheits- und Lebenszyklusunterstützungsfähigkeiten angewiesen.
Wettbewerbslandschaft
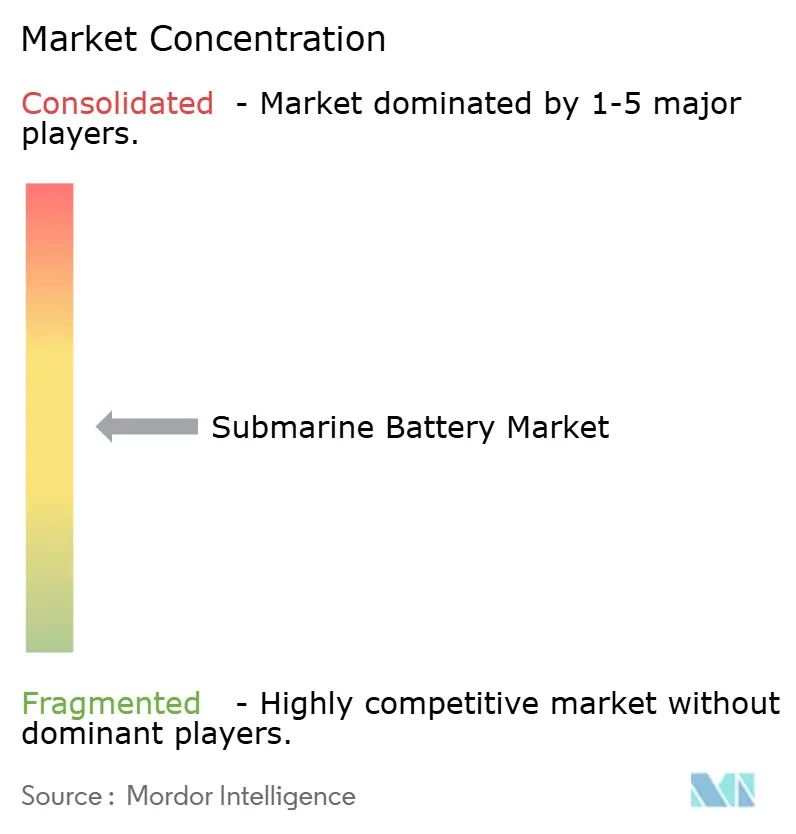
Der Markt für U-Boot-Batterien ist mäßig konsolidiert, da Qualifikationsnachweise, Sicherheitstests und Lebenszyklusunterstützung Eintrittsbarrieren für neue Lieferanten schaffen. EnerSys, GS Yuasa Corporation, HOPPECKE Batterien und Saft gehören zu den etablierten Teilnehmern mit relevanten maritimen oder Verteidigungsbatteriekapazitäten. Die führenden Unternehmen konkurrieren durch qualifizierte Technologie, Programmbeziehungen und die Fähigkeit, länderspezifische Anforderungen zu erfüllen. Diese Struktur begrenzt die sofortige Substitution, selbst wenn eine neue Chemie vielversprechende technische Merkmale aufweist. Der Markt für U-Boot-Batterien belohnt Lieferanten, die ein System von der Designüberprüfung über die Abnahme bis hin zum Service unterstützen können. Kleinere Spezialisten können dennoch Positionen gewinnen, wenn sie eine eigenständige Chemie oder ein plattformspezifisches Modul anbieten.
Saft und Naval Group unterzeichneten im Juli 2026 einen Vertrag über Lithium-Ionen-Batterien der nächsten Generation für die Barracuda- und Scorpène-U-Boot-Familien und verlängerten damit ihre langjährige Beziehung in die zukünftige Produktion. [3] GS Yuasas Rolle als Lithium-Ionen-Lieferant für Japans U-Boot-Programme positioniert das Unternehmen zur Unterstützung geplanter japanischer Lieferungen. PMB Defence sicherte sich im November 2025 auch Verträge im Wert von mehr als 34 Millionen AUD mit BAE Systems zur Integration seiner Nickel-Zink-Batterie in das SSN-AUKUS-Design. Diese Schritte zeigen, wie Unternehmen frühe Programmintegration nutzen, um eine langfristige Rolle zu sichern. Sie zeigen auch, dass Lithium-Ionen nicht die einzige Chemie ist, die eine strategische Position sichern kann.
Der wichtigste offene Bereich ist nachrüstungsgeeignete Ausrüstung für U-Boote mit Legacy-Batterieräumen, die keinen direkten Lithium-Ionen-Ersatz aufnehmen können. Lieferanten müssen Integrations-, Wärmemanagement- und Zertifizierungsfragen lösen, bevor solche Umrüstungen durchgeführt werden können. Anforderungen an inländische Inhalte können Vorteile für Unternehmen schaffen, die mit lokalen Herstellern zusammenarbeiten. Die ABS-Aktualisierung vom Dezember 2025 erhöht die Bedeutung der Aufrechterhaltung von Compliance-Investitionen in maritimen Lithium-Ionen-Anwendungen. Der Markt für U-Boot-Batterien zeigt kein einzelnes Unternehmen mit dominanter Kontrolle, da Beschaffungsentscheidungen nach Marine, Plattform und nationalen Sicherheitsregeln fragmentiert sind. Dieses Muster ist konsistent mit einer mäßig konsolidierten Wettbewerbsstruktur.
Marktführer in der U-Boot-Batteriebranche
-
EnerSys
-
Exide Technologies, Inc.
-
GS Yuasa Corporation
-
Saft (TotalEnergies SE)
-
EAS Batteries GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für U-Boot-Batterien Unternehmen in diesem Bericht
- EnerSys
- Exide Technologies, Inc.
- GS Yuasa Corporation
- Saft (TotalEnergies SE)
- EAS Batteries GmbH
- HOPPECKE Batterien GmbH & Co. KG
- Korea Special Battery Co., Ltd.
- Hanwha Aerospace Co., Ltd.
- Exide Industries Limited
- Ultralife Corporation
- HBL Engineering Limited
- Stryten Energy LLC
- Sunlight Group Energy Storage Systems S.A.
- Epsilor Electric Fuel Ltd.
- Zibo Torch Energy Co., Ltd.
- EaglePicher Technologies, LLC
- PMB Defence Pty Ltd.
- Denchi Power Ltd.
- Leclanché SA
- Panasonic Energy Co., Ltd.
- Samsung SDI Co., Ltd.
- Hagen Batterie AG
Neueste Industrielle Entwicklungen in Markt für U-Boot-Batterien
- Juli 2026: Saft (TotalEnergies) gewann einen Naval Group-Vertrag zur Lieferung von Lithium-Ionen-Batteriesystemen der nächsten Generation für die Barracuda- und Scorpène-U-Boot-Familien.
- März 2026: Japan nahm JS Chōgei, sein fünftes U-Boot der Taigei-Klasse, in Dienst, gebaut von Mitsubishi Heavy Industries und angetrieben von Lithium-Ionen-Batterien.
- Februar 2026: Australiens Defence Science and Technology Group bestätigte, dass seine souveräne Lithium-Ionen-Batterietechnologie in die industrielle Produktion mit australischen Herstellern übergeht.
- November 2025: PMB Defence sicherte sich Verträge im Wert von mehr als 34 Millionen AUD mit BAE Systems zur Integration seiner Nickel-Zink-Batterietechnologie in das SSN-AUKUS-U-Boot-Design.
- Oktober 2025: Hanwha Ocean startete ROKS Jang Yeong-sil, Südkoreas erstes 3.600-Tonnen-U-Boot der KSS-III Batch-II-Klasse, angetrieben von Lithium-Ionen-Batterien.
Berichtsumfang des globalen Marktes für U-Boot-Batterien
Der Marktbericht für U-Boot-Batterien ist segmentiert nach Batterietyp (Blei-Säure, Lithium-Ionen, Silber-Zink, Nickel-basiert und sonstige Batterietypen), U-Boot-Typ (Diesel-Elektrisch, luftunabhängiger Antrieb, nuklear und unbemannte Unterwasserfahrzeuge), Kapazität (klein, mittel und groß), Plattform (Neubau und Nachrüstung/Ersatz), Endnutzer (Marine/Verteidigung und Forschung und Kommerziell) sowie Geografie (Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Blei-Säure |
| Lithium-Ionen |
| Silber-Zink |
| Nickel-basiert |
| Sonstige Batterietypen |
| Diesel-Elektrisch (SSK) |
| Luftunabhängiger Antrieb (AIP) |
| Nuklear (Hilfs-/Notfall) |
| Unbemannte Unterwasserfahrzeuge (UUVs) |
| Klein (weniger als 5 MWh) |
| Mittel (5–15 MWh) |
| Groß (mehr als 15 MWh) |
| Neubau |
| Nachrüstung/Ersatz |
| Marine/Verteidigung |
| Forschung und Kommerziell |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Vereinigtes Königreich |
| Frankreich | |
| Deutschland | |
| Italien | |
| Spanien | |
| Russland | |
| Norwegen | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Batterietyp | Blei-Säure | |
| Lithium-Ionen | ||
| Silber-Zink | ||
| Nickel-basiert | ||
| Sonstige Batterietypen | ||
| Nach U-Boot-Typ | Diesel-Elektrisch (SSK) | |
| Luftunabhängiger Antrieb (AIP) | ||
| Nuklear (Hilfs-/Notfall) | ||
| Unbemannte Unterwasserfahrzeuge (UUVs) | ||
| Nach Kapazität | Klein (weniger als 5 MWh) | |
| Mittel (5–15 MWh) | ||
| Groß (mehr als 15 MWh) | ||
| Nach Plattform | Neubau | |
| Nachrüstung/Ersatz | ||
| Nach Endnutzer | Marine/Verteidigung | |
| Forschung und Kommerziell | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Frankreich | ||
| Deutschland | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Norwegen | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für U-Boot-Batterien?
Der Sektor wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 5,77 % wachsen und bis 2032 1,88 Milliarden USD erreichen.
Warum wechseln Marinen von Blei-Säure- zu Lithium-Ionen-Batterien?
Lithium-Ionen-Systeme unterstützen längere Tauchausdauer, höhere Energiedichte und geringere Akustiksignaturen, wenn sie die marineseitigen Sicherheitsanforderungen erfüllen.
Welche Batteriechemie führt die Nachfrage nach U-Boot-Antrieb an?
Lithium-Ionen hielt im Jahr 2026 einen Umsatzanteil von 67,26 % und wird voraussichtlich bis 2032 mit einer CAGR von 6,01 % wachsen.
Welcher U-Boot-Typ erzeugt den größten Batteriebedarf?
Diesel-Elektrisch-U-Boote hielten im Jahr 2026 einen Umsatzanteil von 58,75 %, da ihr Unterwasserantrieb direkt von gespeicherter elektrischer Energie abhängt.
Warum sind Nachrüstungsprojekte für Batterielieferanten wichtig?
Ältere konventionelle U-Boote benötigen Ersatzbatteriebanken, aber eine erfolgreiche Umrüstung hängt von der Batterieraumgeometrie, Integrationsarbeiten und Zertifizierung ab.
Welche Region wird bis 2032 voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird voraussichtlich mit einer CAGR von 7,05 % wachsen, unterstützt durch aktive Programme in Japan, Südkorea, Indien und Australien.