
Taille et part du marché des batteries de sous-marins
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.42 Milliards de dollars |
| Taille du Marché (2032) | 1.88 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.77 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des batteries de sous-marins par Mordor Intelligence
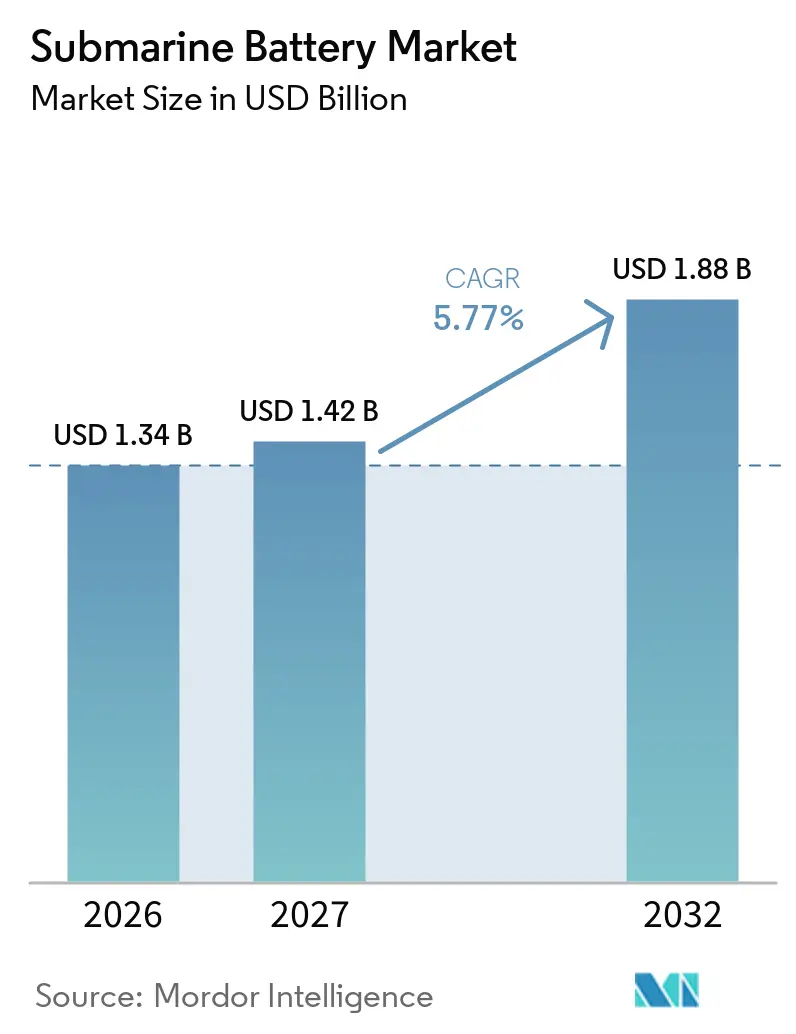
La taille du marché des batteries de sous-marins était évaluée à 1,34 milliard USD en 2026 et devrait croître de 1,42 milliard USD en 2027 à 1,88 milliard USD d'ici 2032, à un CAGR de 5,77 % durant la période 2027-2032. Le marché des batteries de sous-marins évolue des systèmes plomb-acide vers les conceptions lithium-ion, les marines exigeant une plus longue endurance sous-marine et des signatures acoustiques réduites. Les nouveaux programmes de sous-marins constituent la base de revenus initiale, tandis que les travaux de remplacement sur les flottes diesel-électriques plus anciennes créent une voie distincte vers la demande. Les exigences de qualification et les contrôles à l'exportation encouragent les pays à développer une capacité d'approvisionnement nationale, ce qui peut favoriser les fournisseurs disposant de partenaires locaux. L'opportunité adressable comprend également des batteries tolérantes à la pression pour les véhicules sous-marins non habités, bien que ces produits aient des cycles d'utilisation et des exigences techniques différents. Le marché des batteries de sous-marins reste façonné par de longs calendriers d'approvisionnement, la validation de la sécurité et la capacité à soutenir une plateforme tout au long de sa durée de vie opérationnelle.
Points clés du rapport
- Par type de batterie, les batteries lithium-ion détenaient 67,26 % des revenus en 2026 et devraient se développer à un CAGR de 6,01 % jusqu'en 2032.
- Par type de sous-marin, les plateformes diesel-électriques détenaient 58,75 % des revenus en 2026 et devraient se développer à un CAGR de 6,14 % jusqu'en 2032.
- Par capacité, les systèmes de taille moyenne détenaient 61,27 % des revenus en 2026, tandis que les grands systèmes devraient se développer à un CAGR de 6,28 % jusqu'en 2032.
- Par plateforme, les installations en nouvelle construction détenaient 68,71 % des revenus en 2026, tandis que la modernisation et le remplacement devraient se développer à un CAGR de 6,31 % jusqu'en 2032.
- Par utilisateur final, la marine et la défense détenaient 83,26 % des revenus en 2026 et devraient se développer à un CAGR de 5,62 % jusqu'en 2032.
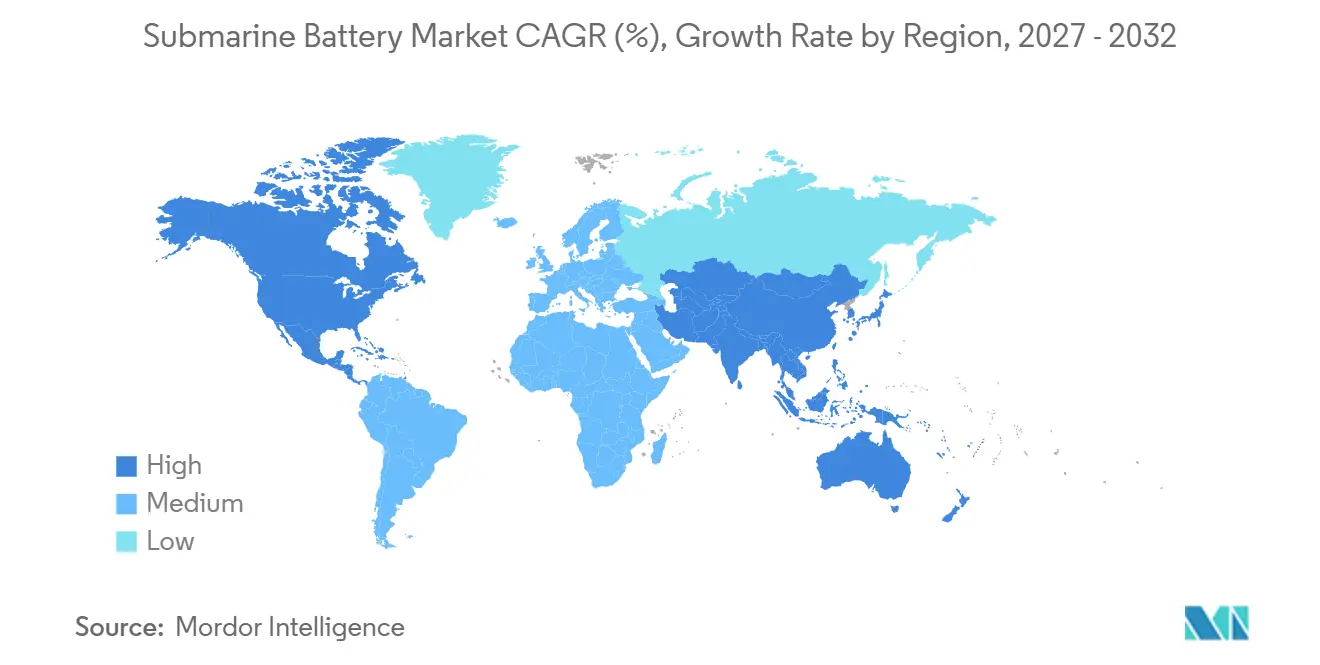
- Par géographie, l'Amérique du Nord détenait 37,57 % des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 7,05 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Modernisation des flottes navales et programmes de remplacement des sous-marins | +1.6% | Mondial, porté par l'Amérique du Nord, l'Europe et les principaux pays d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Remplacement des bancs de batteries plomb-acide vieillissants | +1.3% | Mondial, concentré en Europe, en Asie-Pacifique et en Amérique du Sud | Moyen terme (2–4 ans) |
| Adoption de la densité énergétique lithium-ion pour une plus longue endurance en plongée | +1.0% | Mondial, pionnier au Japon et en Corée du Sud, en expansion vers l'Europe | Long terme (≥ 4 ans) |
| Expansion des missions de véhicules sous-marins non habités | +0.6% | Marines d'Amérique du Nord, d'Asie-Pacifique, nordiques et du Moyen-Orient et Afrique | Moyen terme (2–4 ans) |
| Localisation des chaînes d'approvisionnement en batteries navales qualifiées | +0.4% | Australie, Inde, Corée du Sud, États-Unis | Long terme (≥ 4 ans) |
| Architectures de batteries modulaires tolérantes à la pression pour plateformes sous-marines compactes | +0.3% | Amérique du Nord et Asie-Pacifique, avec des retombées vers les pays nordiques | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Modernisation des flottes navales et programmes de remplacement des sous-marins
Les programmes de renouvellement des flottes offrent au marché des batteries de sous-marins un pipeline plus visible que dans de nombreuses autres catégories de défense. La Corée du Sud a lancé le ROKS Jang Yeong-sil, son premier sous-marin KSS-III Lot II de 3 600 tonnes, en octobre 2025, et Yonhap a rapporté que le bâtiment utilise un système de batteries lithium-ion. Le Japon a également lancé le sixième sous-marin de la classe Taigei, le Sōgei, en octobre 2025, poursuivant une classe construite autour de batteries de propulsion lithium-ion. Ces programmes font de la sélection des batteries une partie intégrante de la conception de la plateforme plutôt qu'une décision de maintenance ultérieure. Le marché des batteries de sous-marins en bénéficie car chaque navire livré génère des travaux récurrents de remplacement et de soutien tout au long d'une longue durée de vie opérationnelle. Le projet de sous-marin de patrouille canadien reste un programme d'approvisionnement potentiel important, ce qui maintient la capacité sous-marine conventionnelle avancée au cœur de la planification des fournisseurs.
Remplacement des bancs de batteries plomb-acide vieillissants
Les flottes diesel-électriques plus anciennes nécessitent un remplacement périodique des batteries, faisant des fenêtres de maintenance une voie d'accès importante au marché des batteries de sous-marins. Le remplacement d'un banc de batteries plomb-acide sur un grand sous-marin conventionnel peut nécessiter plusieurs mois de temps en cale sèche et une main-d'œuvre importante. Cette contrainte opérationnelle rend pertinente la conversion vers une configuration lithium-ion qualifiée lorsque les flottes planifient des carénages importants. Le Département de la Défense australien a déclaré en février 2026 que ses travaux de longue date sur les batteries avaient fait progresser une technologie lithium-ion plus sûre et plus performante vers la production industrielle avec des fabricants australiens. La transition n'est pas automatique car les salles de batteries existantes ont une géométrie fixe et des contraintes de sécurité. Néanmoins, le cycle de renouvellement crée une opportunité pratique pour les systèmes modulaires qui réduisent les perturbations lors des maintenances programmées.
Adoption de la densité énergétique lithium-ion pour une plus longue endurance en plongée
La technologie lithium-ion permet des opérations sous-marines plus longues dans le volume limité disponible à l'intérieur d'un sous-marin conventionnel. Le marché des batteries de sous-marins est donc de plus en plus lié à l'endurance, aux performances de charge et à la discrétion acoustique plutôt qu'à la seule capacité de la batterie. L'OCCAR a clôturé la revue de conception critique du système de batterie de propulsion lithium du U212 NFS en octobre 2025, ce qui a marqué une étape d'ingénierie majeure pour le programme italien. [1] Une étude évaluée par des pairs publiée en 2025 a également examiné la sécurité et le développement technique nécessaires aux batteries lithium-ion dans les applications sous-marines. [2] Ces efforts montrent que la transition technologique dépend de l'intégration du système et de l'assurance de la sécurité, et pas seulement des performances des cellules. Les fournisseurs capables de démontrer ces deux fonctions sont mieux positionnés pour les longs cycles de qualification.
Expansion des missions de véhicules sous-marins non habités
Les missions sous-marines non habitées ajoutent un cycle de remplacement plus rapide au marché des batteries de sous-marins, notamment pour les activités de contre-mesures contre les mines, de surveillance et d'inspection. Kraken Robotics a annoncé 34 millions CAD de commandes de batteries SeaPower en février 2025 et 11 millions CAD supplémentaires en avril 2025, portant ses commandes cumulées depuis le début de l'année à 45 millions CAD. Les produits tolérants à la pression se distinguent des grandes batteries de propulsion car ils peuvent fonctionner en profondeur sans la même approche de boîtier sous pression. Une revue scientifique de 2025 a identifié les limitations des systèmes énergétiques comme une contrainte centrale sur la durée des missions des véhicules sous-marins non habités. Les gouvernements cherchent également des capacités nationales en matière de batteries car les composants soumis à des contrôles à l'exportation peuvent compliquer les chaînes d'approvisionnement de défense. Cela crée de la place pour la production locale, les modules compacts et les conceptions adaptées aux contraintes des plateformes sous-marines existantes.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences strictes de certification de sécurité lithium-ion pour les applications navales | -0.5% | Mondial, plus contraignant aux États-Unis, en Europe et sur les marchés navals émergents | Long terme (≥ 4 ans) |
| Longs cycles d'approvisionnement, de qualification et d'acceptation | -0.4% | Mondial, plus aigu dans les systèmes d'approvisionnement nord-américains et européens | Long terme (≥ 4 ans) |
| La géométrie des salles de batteries contraint la remise en puissance à haute énergie | -0.3% | Concentré dans les flottes conventionnelles (SSK) existantes en Europe et en Amérique du Sud | Moyen terme (2–4 ans) |
| Traçabilité limitée des cellules qualifiées pour les pièces de rechange de défense | -0.2% | Plus aigu dans les chaînes d'approvisionnement soumises à des restrictions de contrôle à l'exportation | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Exigences strictes de certification de sécurité lithium-ion pour les applications navales
Les batteries lithium-ion navales font face à un processus d'approbation bien plus exigeant que les systèmes marins commerciaux. L'American Bureau of Shipping a mis à jour ses exigences pour les batteries lithium-ion dans les usages marins et offshore en décembre 2025. Le marché des batteries de sous-marins doit également répondre aux tests spécifiques aux marines pour les cycles, l'exposition à l'eau salée, la pression et la propagation thermique. Une étude publiée en 2025 dans une revue scientifique, basée sur les exigences de navigabilité aérienne et maritime, a identifié la nécessité d'un cadre d'assurance de la sécurité plus clair pour les batteries lithium-ion de sous-marins. La certification obtenue auprès d'une marine ne se transfère pas nécessairement à une autre, ce qui alourdit la charge des fournisseurs. Les dimensions fixes des salles de batteries dans les bâtiments plus anciens peuvent en outre limiter la remise en puissance à haute énergie même après l'approbation d'une conception de batterie.
Longs cycles d'approvisionnement, de qualification et d'acceptation
L'approvisionnement en systèmes de batteries pour sous-marins peut prendre des années, depuis l'expression du besoin initial jusqu'à la première livraison acceptée. Ce délai retarde le passage des nouvelles chimies des essais vers les flottes opérationnelles. Le marché des batteries de sous-marins est également affecté par les exigences de classe et les critères classifiés des marines, qui réduisent la visibilité pour les fournisseurs de cellules en amont. Les contrôles à l'exportation, notamment le Règlement américain sur le trafic international d'armes et le cadre européen des biens à double usage, peuvent restreindre le transfert de technologies qualifiées. Un fournisseur sans antécédent de qualification navale préalable peut faire face à une longue période entre les premiers échantillons et une commande de production. Ces contraintes favorisent les fournisseurs établis mais encouragent également les pays à rechercher des sources nationales traçables de pièces de rechange de défense.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de batterie :
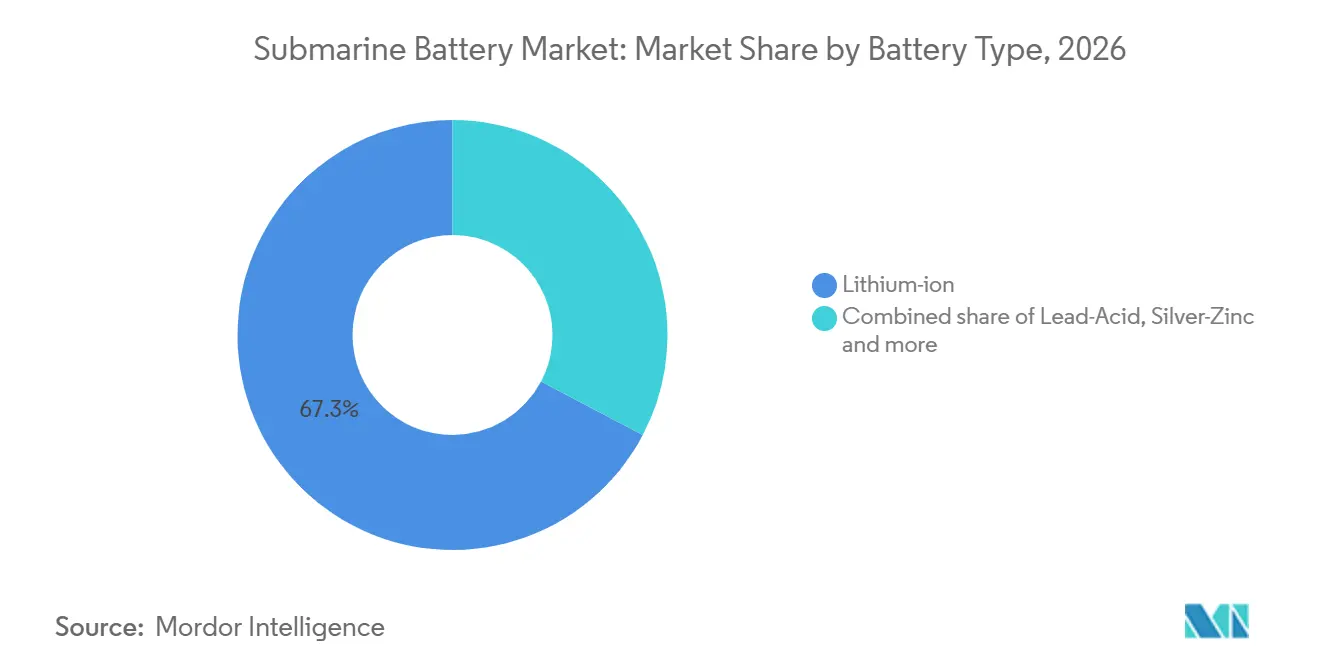
le lithium-ion creuse l'écart dans toutes les classes de sous-marinsLes batteries lithium-ion détenaient 67,26 % de la part du marché des batteries de sous-marins en 2026 et devraient croître à un CAGR de 6,01 % jusqu'en 2032. Leur position reflète le besoin d'une densité énergétique plus élevée, d'une plus longue endurance en plongée et de signatures acoustiques réduites dans les sous-marins conventionnels modernes. GS Yuasa fournit des batteries lithium-ion pour le programme japonais de la classe Taigei, où les livraisons engagées et les calendriers de remplacement soutiennent la demande. Le marché des batteries de sous-marins évolue donc vers des fournisseurs capables de combiner la production de cellules avec la validation au niveau du système. Le lithium-ion ne supprime pas la nécessité d'une gestion thermique stricte et de contrôles de sécurité.
Les batteries plomb-acide conservent une base installée substantielle dans les flottes diesel-électriques plus anciennes, notamment là où les budgets de modernisation ou l'architecture des navires rendent la conversion difficile. Les systèmes argent-zinc restent pertinents dans certaines utilisations auxiliaires de sous-marins nucléaires où la densité énergétique peut justifier un coût plus élevé. Les chimies à base de nickel se poursuivent également dans certaines applications existantes avec des routines de maintenance établies. L'étape de revue de conception U212 NFS de l'OCCAR en 2025 indique que les programmes occidentaux évoluent vers des systèmes de propulsion lithium conçus à cet effet. Le secteur des batteries de sous-marins reste multi-chimie car les classes de sous-marins, les profils de mission et les historiques de qualification diffèrent. La direction générale favorise cependant le lithium-ion dans les nouvelles constructions et dans les conversions techniquement réalisables.

Par type de sous-marin :
les plateformes diesel-électriques ancrent la demande, les véhicules sous-marins non habités ajoutent une nouvelle couche de croissanceLes sous-marins diesel-électriques détenaient 58,75 % des revenus en 2026 et devraient croître à un CAGR de 6,14 % jusqu'en 2032. Ces navires dépendent directement de grands systèmes de batteries pour la propulsion sous-marine, ce qui en fait la principale source de demande. Leur large base installée offre également une large opportunité de conversion à mesure que les anciens bancs plomb-acide atteignent leurs points de renouvellement. Le programme Scorpène Evolved de l'Indonésie, qui comprend une propulsion lithium-ion complète, illustre comment le choix des batteries devient partie intégrante des programmes de sous-marins à l'exportation. Le programme KSS-III Lot II fournit un autre exemple d'une plateforme conventionnelle plus grande utilisant la technologie lithium-ion.
Les sous-marins à propulsion indépendante de l'air représentent une application plus petite mais plus complexe car les systèmes de batteries doivent fonctionner avec des architectures à pile à combustible ou à cycle Stirling. Les sous-marins nucléaires nécessitent des batteries auxiliaires et de secours, où des configurations lithium ou argent-zinc spécialisées peuvent être pertinentes. Les véhicules sous-marins non habités ont des valeurs système inférieures aux plateformes de propulsion habitées mais ont souvent des intervalles de remplacement plus courts. Les commandes de Kraken Robotics en 2025 indiquent que les utilisateurs de défense passent des commandes significatives pour des systèmes de batteries de véhicules sous-marins non habités tolérants à la pression. Le marché des batteries de sous-marins contient donc à la fois des programmes habités à long cycle et une demande de réapprovisionnement plus fréquente provenant des systèmes non habités. Ce mélange donne aux fournisseurs une raison de développer des approches produits et services distinctes pour chaque type de sous-marin.
Par capacité :
les systèmes de taille moyenne dominent, le segment large affiche la croissance la plus rapideLes systèmes de taille moyenne de 5 à 15 MWh représentaient 61,27 % de la part du marché des batteries de sous-marins en 2026. Ils correspondent aux exigences de propulsion des classes de déplacement courantes des sous-marins diesel-électriques. Les grands systèmes de plus de 15 MWh devraient croître à un CAGR de 6,28 % jusqu'en 2032, les nouveaux sous-marins allouant davantage de volume à l'énergie stockée. Les bâtiments plus grands, dont le KSS-III Lot II de 3 600 tonnes, montrent pourquoi la planification de la capacité devient une partie intégrante de la planification des capacités de la plateforme. Le marché des batteries de sous-marins gagne en valeur lorsque les plateformes plus grandes nécessitent des salles de batteries plus avancées, des systèmes de contrôle et des travaux de validation.
Les petits systèmes de moins de 5 MWh servent les véhicules sous-marins non habités, les submersibles de recherche et les plateformes de mission compactes. Ils sont de valeur moyenne inférieure mais peuvent générer des commandes répétées car les équipements de mission sont renouvelés plus souvent que les systèmes de propulsion habités. Les exigences de l'ABS de décembre 2025 s'appliquent intégralement aux systèmes lithium-ion de 20 kWh et plus et ajoutent des exigences réduites pour les systèmes de 2 à 20 kWh, ce qui place les petites applications marines dans un cadre de conformité reconnu. Les décisions de capacité ne sont pas uniquement motivées par le volume d'énergie. Elles reflètent également l'espace dans la coque, la tolérance à la pression, les dispositions de sécurité et la durée de mission attendue de chaque plateforme. Cela rend le segment de capacité étroitement lié aux choix de conception des constructeurs navals et des clients navals.
Par plateforme :
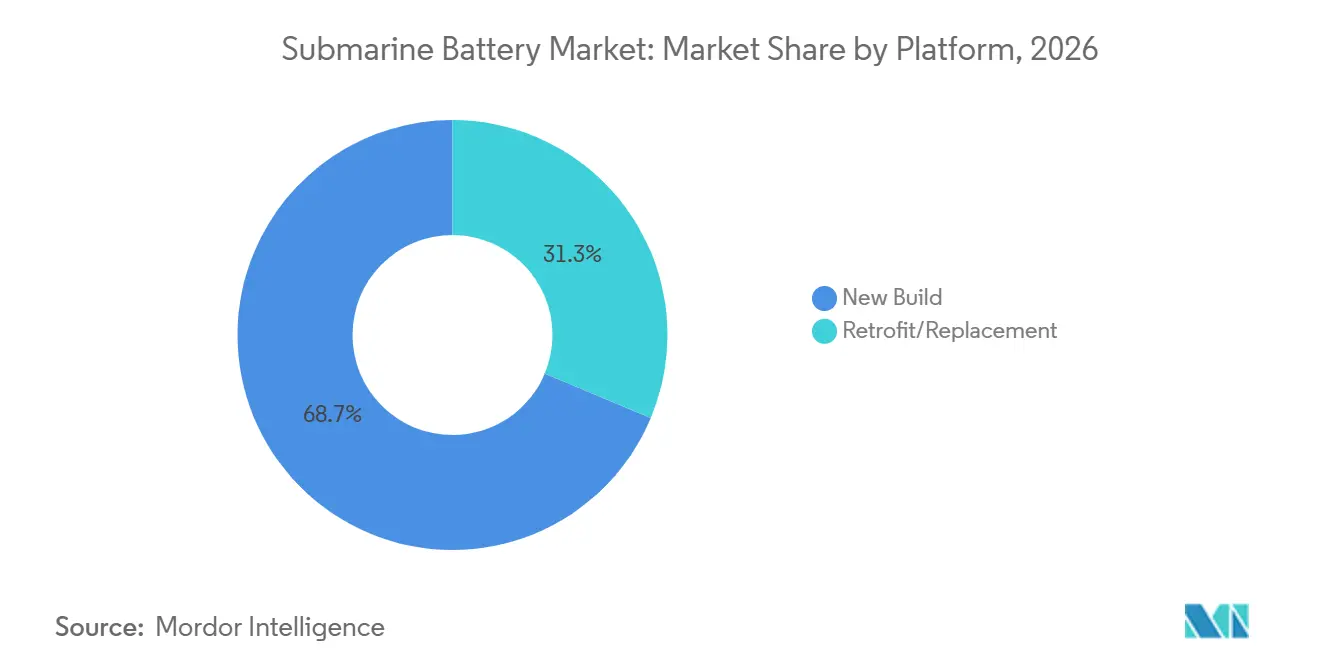
la nouvelle construction établit la base de revenus, la modernisation affiche la croissance la plus rapideLes installations en nouvelle construction représentaient 68,71 % de la part du marché des batteries de sous-marins en 2026. Les programmes de construction contractés permettent aux fournisseurs de batteries de planifier les livraisons en parallèle avec les constructeurs navals et les agences d'approvisionnement naval. Cette voie donne aux fournisseurs l'opportunité de concevoir le système de batteries autour du navire plutôt que de travailler dans un compartiment existant. Le marché des batteries de sous-marins est soutenu par des constructions planifiées en Asie-Pacifique, en Europe et dans les programmes alliés en Amérique du Nord. Le programme Taigei du Japon démontre comment la construction en série peut soutenir la demande de systèmes lithium-ion qualifiés.
La modernisation et le remplacement devraient croître à un CAGR de 6,31 % jusqu'en 2032, plus rapidement que la prévision globale. Les sous-marins mis en service à la fin des années 1990 et dans les années 2000 entrent dans des périodes de maintenance où des décisions de conversion peuvent être prises. Le programme australien de batteries de défense montre que les stratégies d'approvisionnement souverain peuvent soutenir à la fois les nouveaux équipements et les besoins de remplacement. Les projets de modernisation restent difficiles lorsque les salles de batteries sont trop petites ou que les agencements ne peuvent pas accueillir de nouveaux systèmes de sécurité. Les fournisseurs proposant des configurations modulaires et des services d'intégration qualifiés sont donc importants pour cette partie du secteur des batteries de sous-marins. La demande de remplacement peut également prolonger la durée de vie commerciale des fournisseurs après le ralentissement de l'activité de construction.
Par utilisateur final :
la défense se consolide, la recherche et le commercial suivent la prolifération des véhicules sous-marins non habitésLa marine et la défense détenaient 83,26 % du marché des batteries de sous-marins en 2026 et devraient croître à un CAGR de 5,62 % jusqu'en 2032. Les programmes de défense commandent la valeur la plus élevée car les sous-marins habités nécessitent des systèmes de propulsion spécialisés et qualifiés. Des contrats de soutien plus longs et des spécifications de stockage d'énergie plus élevées soutiennent également une demande soutenue. Le marché des batteries de sous-marins est influencé par les budgets de défense des pays de l'AUKUS, des membres de l'OTAN et des puissances navales indo-pacifiques. L'annonce du gouvernement australien en 2025 concernant PMB Defence indique comment un fournisseur de batteries spécialisé peut être intégré dans les chaînes d'approvisionnement de sous-marins liées à l'AUKUS.
Les utilisateurs de la recherche et du secteur commercial comprennent les submersibles scientifiques, les plateformes d'inspection et certains véhicules téléopérés. Ils achètent généralement des systèmes plus petits et ont des délais d'approvisionnement moins prévisibles que les clients de défense. Cependant, ces applications aident à tester des conceptions compactes et tolérantes à la pression qui peuvent ensuite servir des missions sous-marines exigeantes. La revue Innovation Energy décrit comment les limitations énergétiques contraignent les opérations des véhicules sous-marins non habités, ce qui maintient les performances des batteries au cœur de ces applications. Le côté commercial n'égale pas les dépenses navales, mais il élargit la base technique du secteur. Les fournisseurs servant les deux groupes peuvent équilibrer les grandes commandes navales peu fréquentes avec une demande plus petite et plus fréquente de systèmes sous-marins.
Analyse géographique
Amérique du Nord : les programmes de défense soutiennent le volume et la production locale
L'Amérique du Nord détenait 37,57 % de la part du marché des batteries de sous-marins en 2026. La demande régionale est liée aux programmes sous-marins des États-Unis et à l'activité industrielle plus large entourant l'AUKUS. Physical Sciences Inc. a acquis une installation à Methuen, Massachusetts, en octobre 2025 avec jusqu'à 200 MWh de capacité lithium-ion qualifiée militaire annuelle, contre 2 MWh sur son site existant, pour soutenir plusieurs programmes sous-marins de la Marine américaine. Cette expansion de la production montre que la capacité nationale devient une considération d'approvisionnement ainsi qu'un objectif industriel. Le marché des batteries de sous-marins dans la région est également façonné par les attentes de conformité associées aux directives NAVSEA et aux exigences des sociétés de classification. L'approvisionnement futur en sous-marins du Canada maintient la capacité lithium-ion visible dans les stratégies des fournisseurs. L'approvisionnement local en cellules et la fabrication traçable deviennent des facteurs importants pour les fournisseurs poursuivant des travaux de défense.
Asie-Pacifique : les programmes opérationnels établissent l'expérience lithium-ion
L'Asie-Pacifique devrait croître à un CAGR de 7,05 % jusqu'en 2032, ce qui en fait la région à la croissance la plus rapide du marché des batteries de sous-marins. Le Japon dispose d'une flotte de sous-marins diesel-électriques lithium-ion en production en série, et Kawasaki Heavy Industries a lancé le Sōgei, le sixième navire de la classe Taigei, en octobre 2025. GS Yuasa, le fournisseur de batteries lithium-ion pour les sous-marins japonais, soutient ces exigences de livraison continues. La Corée du Sud combine la construction nationale de sous-marins avec le développement de batteries lithium-ion, comme en témoigne le lancement du KSS-III Lot II. L'Inde et l'Australie cherchent également une capacité de batteries de défense plus localisée. Le schéma régional favorise les fournisseurs capables de fournir une technologie, un soutien à la fabrication et des preuves de qualification à long terme.
Europe, Amérique du Sud et Moyen-Orient et Afrique : le besoin de remplacement rencontre la stratégie d'exportation
L'Europe combine des programmes majeurs qui évoluent vers la propulsion lithium-ion avec des flottes plus petites gérant des actifs plomb-acide plus anciens. En juillet 2026, Naval Group a annoncé que Saft fournirait des batteries lithium-ion de nouvelle génération pour les futurs sous-marins Barracuda et Scorpène. La revue de conception du système de batteries du U212 NFS d'Italie démontre également des progrès formels vers un sous-marin conventionnel à propulsion lithium. La demande sud-américaine reste étroitement liée aux besoins de remplacement programmés dans les flottes conventionnelles existantes. Au Moyen-Orient et en Afrique, les plans d'acquisition de sous-marins pourraient éventuellement créer des opportunités pour les fournisseurs européens et asiatiques liés aux programmes d'exportation pertinents. La conformité aux contrôles européens des biens à double usage peut affecter le transfert de technologie et la sélection des fournisseurs. Ces régions offrent des profils de demande différents, mais toutes dépendent de fournisseurs disposant de capacités crédibles en matière de sécurité et de soutien au cycle de vie.
Paysage concurrentiel
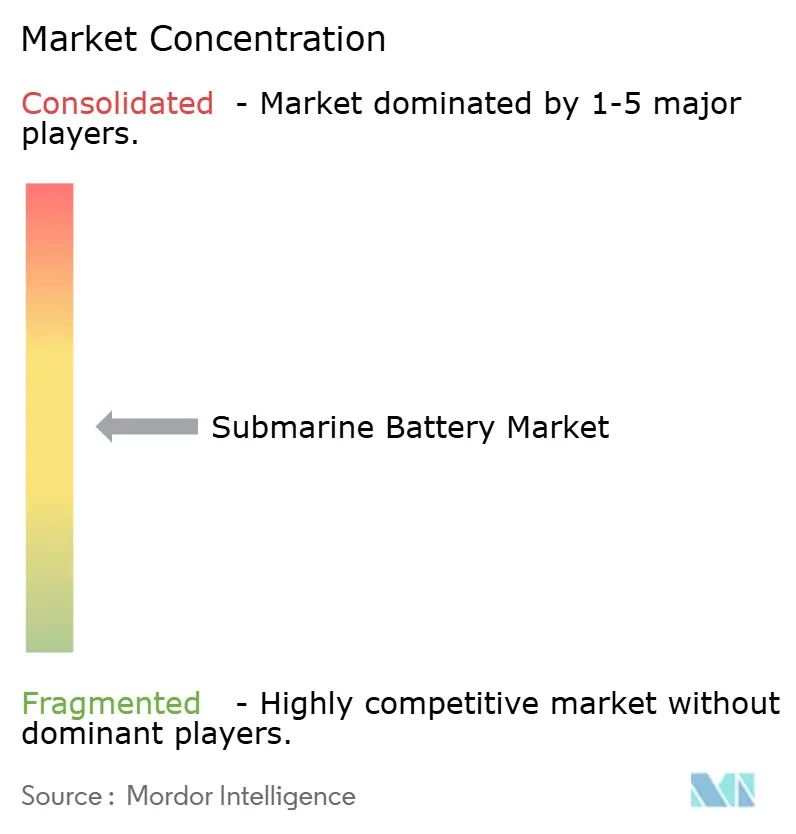
Le marché des batteries de sous-marins est modérément consolidé car les antécédents de qualification, les tests de sécurité et le soutien au cycle de vie créent des barrières pour les nouveaux fournisseurs. EnerSys, GS Yuasa Corporation, HOPPECKE Batterien et Saft figurent parmi les participants établis disposant de capacités pertinentes en matière de batteries marines ou de défense. Les entreprises leaders se font concurrence grâce à des technologies qualifiées, des relations avec les programmes et la capacité à répondre aux exigences spécifiques à chaque pays. Cette structure limite la substitution immédiate même lorsqu'une nouvelle chimie présente des caractéristiques techniques prometteuses. Le marché des batteries de sous-marins récompense les fournisseurs capables de soutenir un système depuis la revue de conception jusqu'à l'acceptation et la mise en service. Les spécialistes plus petits peuvent encore obtenir des positions lorsqu'ils offrent une chimie distincte ou un module spécifique à une plateforme.
Saft et Naval Group ont signé un contrat en juillet 2026 pour des batteries lithium-ion de nouvelle génération pour les familles de sous-marins Barracuda et Scorpène, prolongeant leur relation de longue date dans la production future. [3] Le rôle de GS Yuasa en tant que fournisseur de batteries lithium-ion pour les programmes de sous-marins japonais positionne l'entreprise pour soutenir les livraisons japonaises planifiées. PMB Defence a également obtenu des contrats d'une valeur de plus de 34 millions AUD avec BAE Systems en novembre 2025 pour intégrer sa technologie de batteries nickel-zinc dans la conception du sous-marin SSN-AUKUS. Ces mouvements montrent comment les entreprises utilisent l'intégration précoce dans les programmes pour protéger un rôle à long terme. Ils montrent également que le lithium-ion n'est pas la seule chimie pouvant obtenir une position stratégique.
Le principal domaine ouvert est l'équipement prêt pour la modernisation des sous-marins avec des salles de batteries existantes qui ne peuvent pas accepter un remplacement direct par du lithium-ion. Les fournisseurs doivent résoudre les problèmes d'intégration, de gestion thermique et de certification avant que de telles conversions puissent être réalisées. Les exigences en matière de contenu national peuvent créer des avantages pour les entreprises qui s'associent à des fabricants locaux. La mise à jour de l'ABS de décembre 2025 accroît l'importance de maintenir l'investissement en conformité dans les applications marines lithium-ion. Le marché des batteries de sous-marins ne montre pas une seule entreprise avec un contrôle dominant, car les décisions d'approvisionnement sont fragmentées par marine, plateforme et règles de sécurité nationale. Ce schéma est cohérent avec une structure concurrentielle modérément consolidée.
Leaders du secteur des batteries de sous-marins
-
EnerSys
-
Exide Technologies, Inc.
-
GS Yuasa Corporation
-
Saft (TotalEnergies SE)
-
EAS Batteries GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des batteries de sous-marins Entreprises couvertes dans ce rapport
- EnerSys
- Exide Technologies, Inc.
- GS Yuasa Corporation
- Saft (TotalEnergies SE)
- EAS Batteries GmbH
- HOPPECKE Batterien GmbH & Co. KG
- Korea Special Battery Co., Ltd.
- Hanwha Aerospace Co., Ltd.
- Exide Industries Limited
- Ultralife Corporation
- HBL Engineering Limited
- Stryten Energy LLC
- Sunlight Group Energy Storage Systems S.A.
- Epsilor Electric Fuel Ltd.
- Zibo Torch Energy Co., Ltd.
- EaglePicher Technologies, LLC
- PMB Defence Pty Ltd.
- Denchi Power Ltd.
- Leclanché SA
- Panasonic Energy Co., Ltd.
- Samsung SDI Co., Ltd.
- Hagen Batterie AG
Développements industriels récents dans Marché des batteries de sous-marins
- Juillet 2026 : Saft (TotalEnergies) a remporté un contrat de Naval Group pour fournir des systèmes de batteries lithium-ion de nouvelle génération pour les familles de sous-marins Barracuda et Scorpène.
- Mars 2026 : Le Japon a mis en service le JS Chōgei, son cinquième sous-marin de la classe Taigei, construit par Mitsubishi Heavy Industries et propulsé par des batteries lithium-ion.
- Février 2026 : Le Groupe australien des sciences et technologies de la défense a confirmé que sa technologie souveraine de batteries lithium-ion progressait vers la production industrielle avec des fabricants australiens.
- Novembre 2025 : PMB Defence a obtenu des contrats d'une valeur de plus de 34 millions AUD avec BAE Systems pour intégrer sa technologie de batteries nickel-zinc dans la conception du sous-marin SSN-AUKUS.
- Octobre 2025 : Hanwha Ocean a lancé le ROKS Jang Yeong-sil, le premier sous-marin KSS-III Lot II de 3 600 tonnes de la Corée du Sud, propulsé par des batteries lithium-ion.
Portée du rapport mondial sur le marché des batteries de sous-marins
Le rapport sur le marché des batteries de sous-marins est segmenté par type de batterie (plomb-acide, lithium-ion, argent-zinc, à base de nickel et autres types de batteries), type de sous-marin (diesel-électrique, propulsion indépendante de l'air, nucléaire et véhicules sous-marins non habités), capacité (petite, moyenne et grande), plateforme (nouvelle construction et modernisation/remplacement), utilisateur final (marine/défense et recherche et commercial), et géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Plomb-acide |
| Lithium-ion |
| Argent-zinc |
| À base de nickel |
| Autres types de batteries |
| Diesel-électrique (SSK) |
| Propulsion indépendante de l'air (PAI) |
| Nucléaire (auxiliaire/secours) |
| Véhicules sous-marins non habités (VSNH) |
| Petite (moins de 5 MWh) |
| Moyenne (5–15 MWh) |
| Grande (plus de 15 MWh) |
| Nouvelle construction |
| Modernisation/Remplacement |
| Marine/Défense |
| Recherche et commercial |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Royaume-Uni |
| France | |
| Allemagne | |
| Italie | |
| Espagne | |
| Russie | |
| Norvège | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Turquie |
| Arabie saoudite | |
| Émirats arabes unis | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et Afrique |
| Par type de batterie | Plomb-acide | |
| Lithium-ion | ||
| Argent-zinc | ||
| À base de nickel | ||
| Autres types de batteries | ||
| Par type de sous-marin | Diesel-électrique (SSK) | |
| Propulsion indépendante de l'air (PAI) | ||
| Nucléaire (auxiliaire/secours) | ||
| Véhicules sous-marins non habités (VSNH) | ||
| Par capacité | Petite (moins de 5 MWh) | |
| Moyenne (5–15 MWh) | ||
| Grande (plus de 15 MWh) | ||
| Par plateforme | Nouvelle construction | |
| Modernisation/Remplacement | ||
| Par utilisateur final | Marine/Défense | |
| Recherche et commercial | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Royaume-Uni | |
| France | ||
| Allemagne | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Norvège | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Turquie | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les batteries de sous-marins ?
Le secteur devrait croître à un CAGR de 5,77 % de 2027 à 2032, atteignant 1,88 milliard USD d'ici 2032.
Pourquoi les marines passent-elles des batteries plomb-acide aux batteries lithium-ion ?
Les systèmes lithium-ion permettent une plus longue endurance en plongée, une densité énergétique plus élevée et des signatures acoustiques réduites lorsqu'ils répondent aux exigences de sécurité navale.
Quelle chimie de batterie domine la demande de propulsion sous-marine ?
Le lithium-ion détenait 67,26 % des revenus en 2026 et devrait croître à un CAGR de 6,01 % jusqu'en 2032.
Quel type de sous-marin génère la plus grande demande de batteries ?
Les sous-marins diesel-électriques détenaient 58,75 % des revenus en 2026 car leur propulsion sous-marine dépend directement de l'énergie électrique stockée.
Pourquoi les projets de modernisation sont-ils importants pour les fournisseurs de batteries ?
Les sous-marins conventionnels plus anciens ont besoin de bancs de batteries de remplacement, mais une conversion réussie dépend de la géométrie de la salle de batteries, des travaux d'intégration et de la certification.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'Asie-Pacifique devrait se développer à un CAGR de 7,05 %, soutenue par des programmes actifs au Japon, en Corée du Sud, en Inde et en Australie.