
Tamaño y Participación del Mercado de Baterías para Submarinos
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.42 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.88 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.77 % |
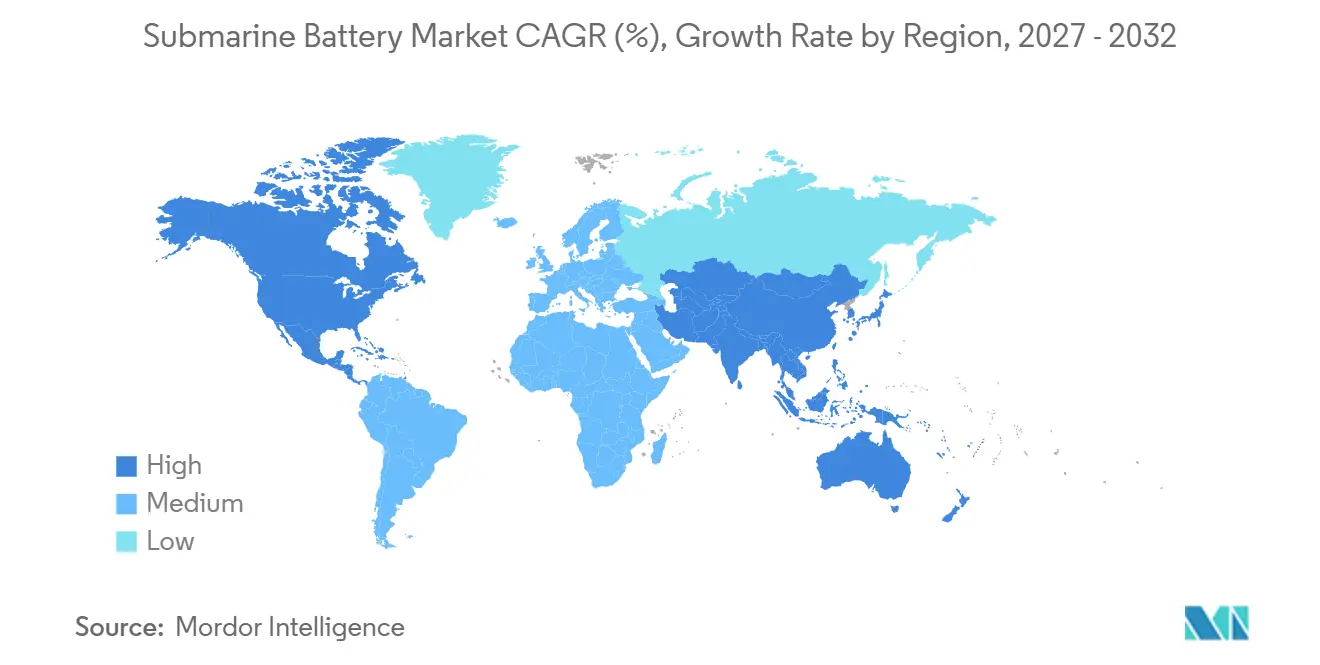
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
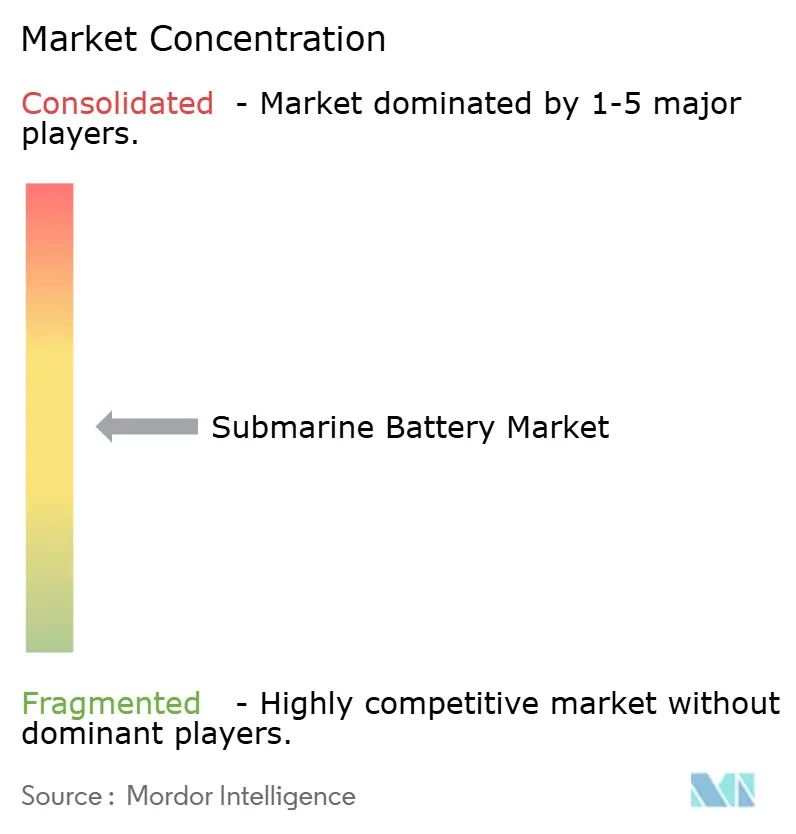
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Baterías para Submarinos por Mordor Intelligence
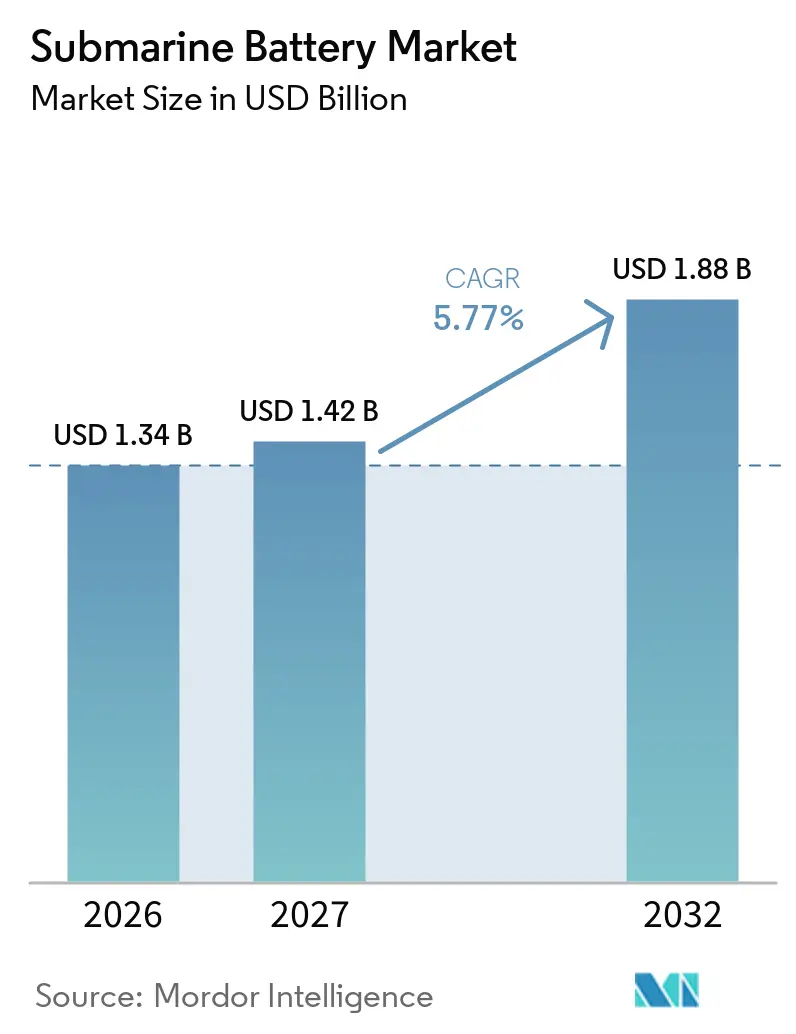
El tamaño del mercado de baterías para submarinos fue valorado en 1,34 mil millones de USD en 2026 y se espera que crezca desde 1,42 mil millones de USD en 2027 hasta 1,88 mil millones de USD para 2032, a una CAGR del 5,77% durante 2027-2032. El mercado de baterías para submarinos está transitando de sistemas de plomo-ácido hacia diseños de iones de litio, ya que las marinas requieren mayor resistencia submarina y menores firmas acústicas. Los nuevos programas de submarinos proporcionan la base de ingresos inicial, mientras que el trabajo de reemplazo en flotas diésel-eléctricas más antiguas crea una ruta separada hacia la demanda. Los requisitos de calificación y los controles de exportación impulsan a los países a desarrollar capacidad de suministro doméstica, lo que puede favorecer a los proveedores con socios locales. La oportunidad direccionable también incluye baterías tolerantes a la presión para vehículos submarinos no tripulados, aunque estos productos tienen ciclos de uso y requisitos técnicos diferentes. El mercado de baterías para submarinos sigue siendo moldeado por largos calendarios de adquisición, validación de seguridad y la capacidad de dar soporte a una plataforma durante toda su vida operativa.
Conclusiones Clave del Informe
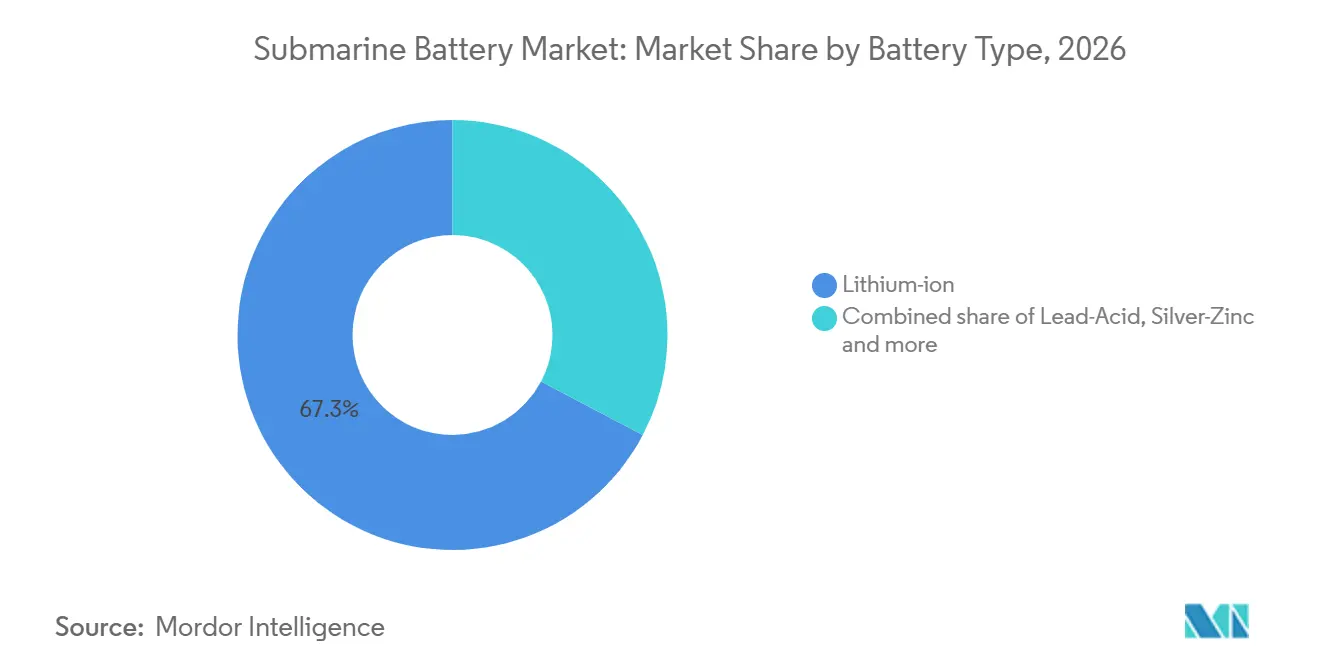
- Por tipo de batería, las baterías de iones de litio representaron el 67,26% de los ingresos en 2026 y se prevé que se expandan a una CAGR del 6,01% hasta 2032.
- Por tipo de submarino, las plataformas diésel-eléctricas representaron el 58,75% de los ingresos en 2026 y se prevé que se expandan a una CAGR del 6,14% hasta 2032.
- Por capacidad, los sistemas medianos representaron el 61,27% de los ingresos en 2026, mientras que se prevé que los sistemas grandes se expandan a una CAGR del 6,28% hasta 2032.
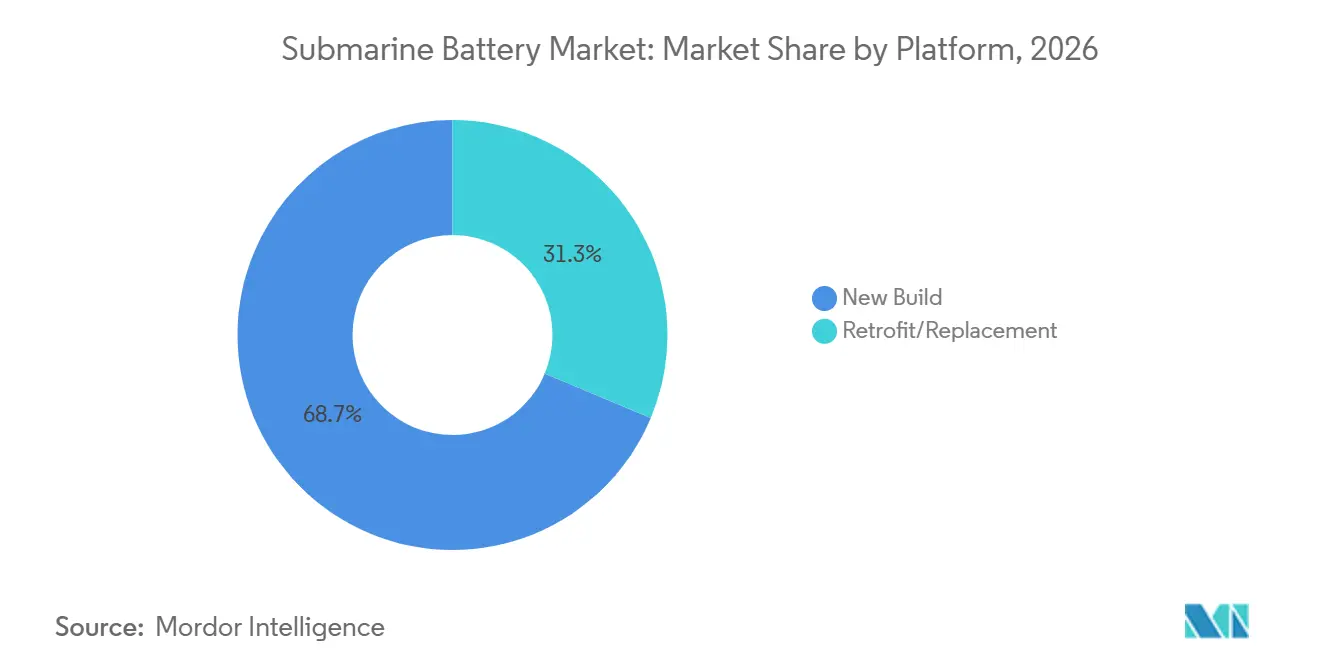
- Por plataforma, las instalaciones de nueva construcción representaron el 68,71% de los ingresos en 2026, mientras que se prevé que la modernización y el reemplazo se expandan a una CAGR del 6,31% hasta 2032.
- Por usuario final, la marina y la defensa representaron el 83,26% de los ingresos en 2026 y se prevé que se expandan a una CAGR del 5,62% hasta 2032.
- Por geografía, América del Norte representó el 37,57% de los ingresos en 2026, mientras que se prevé que Asia-Pacífico se expanda a una CAGR del 7,05% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización de Flotas Navales y Programas de Reemplazo de Submarinos | +1.6% | Global, liderado por América del Norte, Europa y el núcleo de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Reemplazo de Bancos de Baterías de Plomo-Ácido Envejecidos | +1.3% | Global, concentrado en Europa, Asia-Pacífico y América del Sur | Mediano plazo (2–4 años) |
| Adopción de la Densidad Energética de Iones de Litio para Mayor Resistencia Sumergida | +1.0% | Global, pionero en Japón y Corea del Sur, en expansión hacia Europa | Largo plazo (≥ 4 años) |
| Expansión de las Misiones de Vehículos Submarinos No Tripulados | +0.6% | Marinas de América del Norte, Asia-Pacífico, países nórdicos y Oriente Medio y África | Mediano plazo (2–4 años) |
| Localización de Cadenas de Suministro de Baterías Navales Calificadas | +0.4% | Australia, India, Corea del Sur, Estados Unidos | Largo plazo (≥ 4 años) |
| Arquitecturas de Baterías Modulares Tolerantes a la Presión para Plataformas Submarinas Compactas | +0.3% | América del Norte y Asia-Pacífico, con extensión a los países nórdicos | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Modernización de Flotas Navales y Programas de Reemplazo de Submarinos
Los programas de renovación de flotas otorgan al mercado de baterías para submarinos una cartera de proyectos más visible que la de muchas otras categorías de defensa. Corea del Sur lanzó el ROKS Jang Yeong-sil, su primer submarino KSS-III Lote II de 3.600 toneladas, en octubre de 2025, y Yonhap informó que la embarcación utiliza un sistema de baterías de iones de litio. Japón también lanzó el sexto submarino de la clase Taigei, el Sōgei, en octubre de 2025, continuando con una clase construida en torno a baterías de propulsión de iones de litio. Estos programas hacen que la selección de baterías sea parte del diseño de la plataforma en lugar de una decisión de mantenimiento posterior. El mercado de baterías para submarinos se beneficia porque cada embarcación entregada genera trabajo recurrente de reemplazo y soporte a lo largo de una larga vida útil. El Proyecto de Submarino de Patrulla Canadiense de Canadá sigue siendo un importante programa de adquisición potencial, lo que mantiene la capacidad convencional avanzada de submarinos como elemento central en la planificación de los proveedores.
Reemplazo de Bancos de Baterías de Plomo-Ácido Envejecidos
Las flotas diésel-eléctricas más antiguas requieren reemplazos periódicos de baterías, lo que convierte las ventanas de mantenimiento en una ruta importante hacia el mercado de baterías para submarinos. Reemplazar un banco de plomo-ácido en un gran submarino convencional puede requerir varios meses de tiempo en astillero y una mano de obra extensiva. Esa carga operativa hace que la conversión a una configuración de iones de litio calificada sea relevante cuando las flotas planifican reparaciones profundas. El Departamento de Defensa de Australia declaró en febrero de 2026 que su trabajo de larga data en baterías había avanzado hacia la producción industrial con fabricantes australianos una tecnología de iones de litio más segura y resistente. La transición no es automática porque las salas de baterías heredadas tienen geometría fija y restricciones de seguridad. Aun así, el ciclo de renovación crea una oportunidad práctica para sistemas modulares que reduzcan las interrupciones durante el mantenimiento programado.
Adopción de la Densidad Energética de Iones de Litio para Mayor Resistencia Sumergida
La tecnología de iones de litio permite operaciones submarinas más prolongadas dentro del volumen limitado disponible en el interior de un submarino convencional. El mercado de baterías para submarinos está, por tanto, cada vez más vinculado a la resistencia, el rendimiento de carga y la discreción acústica, más que a la capacidad de la batería por sí sola. OCCAR cerró la revisión de diseño crítico del sistema de batería de propulsión de litio del U212 NFS en octubre de 2025, lo que marcó un paso de ingeniería importante para el programa de Italia. [1] Un estudio revisado por pares publicado en 2025 también revisó el desarrollo técnico y de seguridad necesario para las baterías de iones de litio en aplicaciones submarinas. [2] Estos esfuerzos demuestran que el cambio tecnológico depende de la integración del sistema y la garantía de seguridad, no solo del rendimiento de las celdas. Los proveedores que puedan demostrar ambas funciones están mejor posicionados para los largos ciclos de calificación.
Expansión de las Misiones de Vehículos Submarinos No Tripulados
Las misiones submarinas no tripuladas añaden un ciclo de reemplazo más rápido al mercado de baterías para submarinos, especialmente para actividades de contramedidas de minas, vigilancia e inspección. Kraken Robotics reportó pedidos de baterías SeaPower por valor de 34 millones de CAD en febrero de 2025 y otros 11 millones de CAD en abril de 2025, llevando sus pedidos acumulados en el año a 45 millones de CAD. Los productos tolerantes a la presión son distintos de las grandes baterías de propulsión porque pueden operar a profundidad sin el mismo enfoque de carcasa a presión. Una revisión científica de 2025 identificó las limitaciones del sistema de energía como una restricción central en la duración de las misiones de los vehículos submarinos no tripulados. Los gobiernos también buscan capacidades de baterías domésticas porque los componentes sujetos a controles de exportación pueden complicar las cadenas de suministro de defensa. Esto crea espacio para la producción local, módulos compactos y diseños que se adapten a las restricciones de las plataformas submarinas existentes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Estrictos Requisitos de Certificación de Seguridad Naval para Iones de Litio | -0.5% | Global, más restrictivo en Estados Unidos, Europa y mercados navales emergentes | Largo plazo (≥ 4 años) |
| Largos Ciclos de Adquisición, Calificación y Aceptación | -0.4% | Global, más agudo en los sistemas de adquisición de América del Norte y Europa | Largo plazo (≥ 4 años) |
| La Geometría de la Sala de Baterías Limita la Repotenciación de Alta Energía | -0.3% | Concentrado en flotas convencionales heredadas (SSK) en Europa y América del Sur | Mediano plazo (2–4 años) |
| Trazabilidad Limitada de Celdas Calificadas para Repuestos de Defensa | -0.2% | Más agudo en cadenas de suministro restringidas por controles de exportación | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Estrictos Requisitos de Certificación de Seguridad Naval para Iones de Litio
Las baterías navales de iones de litio enfrentan un proceso de aprobación mucho más exigente que los sistemas marinos comerciales. El American Bureau of Shipping actualizó sus requisitos para baterías de iones de litio en usos marinos y costa afuera en diciembre de 2025. El mercado de baterías para submarinos también debe abordar pruebas específicas de la marina para ciclos de carga y descarga, exposición al agua salada, presión y propagación térmica. Un estudio de revista de 2025 basado en requisitos de aeronavegabilidad y navegabilidad identificó la necesidad de un marco de garantía de seguridad más claro para las baterías de iones de litio en submarinos. La certificación de una marina no se transfiere necesariamente a otra, lo que aumenta la carga para los proveedores. Las dimensiones fijas de la sala de baterías en embarcaciones más antiguas pueden limitar aún más la repotenciación de alta energía incluso después de que se apruebe un diseño de batería.
Largos Ciclos de Adquisición, Calificación y Aceptación
La adquisición de sistemas de baterías para submarinos puede tardar años desde el requisito inicial hasta la primera entrega aceptada. Ese plazo retrasa el movimiento de nuevas químicas desde las pruebas hasta las flotas operativas. El mercado de baterías para submarinos también se ve afectado por los requisitos de clase y los criterios navales clasificados, que reducen la visibilidad para los proveedores de celdas en la cadena de suministro. Los controles de exportación, incluidos el Reglamento Internacional de Tráfico de Armas de los Estados Unidos y el marco de doble uso de la Unión Europea, pueden restringir la transferencia de tecnologías calificadas. Un proveedor sin un historial previo de calificación naval puede enfrentar un período prolongado entre las primeras muestras y un pedido de producción. Estas restricciones favorecen a los proveedores establecidos, pero también impulsan a los países a buscar fuentes domésticas trazables de repuestos de defensa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Batería:
Los Iones de Litio Amplían su Ventaja en Todas las Clases de SubmarinosLas baterías de iones de litio representaron el 67,26% de la participación del mercado de baterías para submarinos en 2026 y se prevé que crezcan a una CAGR del 6,01% hasta 2032. Su posición refleja la necesidad de mayor densidad energética, mayor resistencia sumergida y menores firmas acústicas en los submarinos convencionales modernos. GS Yuasa suministra baterías de iones de litio para el programa de la clase Taigei de Japón, donde los compromisos de entrega y los calendarios de reemplazo respaldan la demanda. El mercado de baterías para submarinos está, por tanto, transitando hacia proveedores que puedan combinar la producción de celdas con la validación a nivel de sistema. Los iones de litio no eliminan la necesidad de una gestión térmica estricta y controles de seguridad.
Las baterías de plomo-ácido mantienen una base instalada sustancial en flotas diésel-eléctricas más antiguas, especialmente donde los presupuestos de modernización o la arquitectura de las embarcaciones dificultan la conversión. Los sistemas de plata-zinc siguen siendo relevantes en usos auxiliares seleccionados de submarinos nucleares donde la densidad energética puede justificar el mayor costo. Las químicas a base de níquel también continúan en algunas aplicaciones heredadas con rutinas de mantenimiento establecidas. El hito de revisión de diseño del U212 NFS de OCCAR en 2025 indica que los programas occidentales están avanzando hacia sistemas de propulsión de litio diseñados específicamente. La industria de baterías para submarinos sigue siendo de múltiples químicas porque las clases de submarinos, los perfiles de misión y los historiales de calificación difieren. La dirección general, sin embargo, favorece los iones de litio en la nueva construcción y en las conversiones técnicamente viables.

Por Tipo de Submarino:
Las Plataformas Diésel-Eléctricas Anclan la Demanda, los UUVs Añaden una Nueva Capa de CrecimientoLos submarinos diésel-eléctricos representaron el 58,75% de los ingresos en 2026 y se prevé que crezcan a una CAGR del 6,14% hasta 2032. Estas embarcaciones dependen directamente de grandes sistemas de baterías para la propulsión submarina, lo que las convierte en la fuente principal de demanda. Su gran base instalada también proporciona una amplia oportunidad de conversión a medida que los bancos de plomo-ácido más antiguos alcanzan sus puntos de renovación. El programa Scorpène Evolved de Indonesia, que incluye propulsión completa de iones de litio, ilustra cómo la elección de la batería se está convirtiendo en parte integral de los programas de exportación de submarinos. El programa KSS-III Lote II proporciona otro ejemplo de una plataforma convencional más grande que utiliza tecnología de iones de litio.
Los submarinos de propulsión independiente del aire representan una aplicación más pequeña pero más compleja porque los sistemas de baterías deben funcionar con arquitecturas de celda de combustible o ciclo Stirling. Los submarinos nucleares requieren baterías auxiliares y de emergencia, donde las configuraciones especializadas de litio o plata-zinc pueden ser relevantes. Los vehículos submarinos no tripulados tienen valores de sistema más bajos que las plataformas de propulsión tripuladas, pero a menudo tienen intervalos de reemplazo más cortos. Los pedidos de Kraken Robotics en 2025 indican que los usuarios de defensa están realizando pedidos significativos de sistemas de baterías para UUVs tolerantes a la presión. El mercado de baterías para submarinos contiene, por tanto, tanto programas tripulados de ciclo largo como demanda de reabastecimiento más frecuente de sistemas no tripulados. Esta combinación da a los proveedores razones para desarrollar enfoques de productos y servicios separados para cada tipo de submarino.
Por Capacidad:
Los Sistemas Medianos Dominan, el Nivel Grande Registra el Crecimiento Más RápidoLos sistemas medianos de 5 a 15 MWh representaron el 61,27% de la participación del mercado de baterías para submarinos en 2026. Se ajustan a los requisitos de propulsión de las clases de desplazamiento comunes de submarinos diésel-eléctricos. Se proyecta que los sistemas grandes de más de 15 MWh crezcan a una CAGR del 6,28% hasta 2032 a medida que los nuevos submarinos asignen más volumen a la energía almacenada. Las embarcaciones más grandes, incluido el KSS-III Lote II de 3.600 toneladas, muestran por qué la planificación de capacidad se está convirtiendo en parte de la planificación de capacidades de la plataforma. El mercado de baterías para submarinos gana valor cuando las plataformas más grandes necesitan salas de baterías más avanzadas, sistemas de control y trabajo de validación.
Los sistemas pequeños de menos de 5 MWh sirven a vehículos submarinos no tripulados, sumergibles de investigación y plataformas de misión compactas. Son de menor valor promedio, pero pueden generar pedidos repetidos porque el equipo de misión se renueva con más frecuencia que los sistemas de propulsión tripulados. Los requisitos de ABS de diciembre de 2025 se aplican en su totalidad a los sistemas de iones de litio de 20 kWh y más, y añaden requisitos reducidos para sistemas de 2 a 20 kWh, lo que sitúa las aplicaciones marinas pequeñas dentro de un marco de cumplimiento reconocido. Las decisiones de capacidad no están impulsadas únicamente por el volumen de energía. También reflejan el espacio del casco, la tolerancia a la presión, las disposiciones de seguridad y la duración de misión esperada de cada plataforma. Esto hace que el segmento de capacidad esté estrechamente vinculado a las decisiones de diseño de los constructores navales y los clientes navales.
Por Plataforma:
La Nueva Construcción Establece la Base de Ingresos, la Modernización Registra el Crecimiento Más RápidoLas instalaciones de nueva construcción representaron el 68,71% de la participación del mercado de baterías para submarinos en 2026. Los programas de construcción contratados permiten a los proveedores de baterías planificar las entregas junto con los constructores navales y las agencias de adquisición naval. Esta ruta da a los proveedores la oportunidad de diseñar el sistema de baterías en torno a la embarcación en lugar de trabajar dentro de un compartimento heredado. El mercado de baterías para submarinos está respaldado por la construcción planificada en Asia-Pacífico, Europa y programas aliados en América del Norte. El programa Taigei de Japón demuestra cómo la construcción en serie puede sostener la demanda de sistemas de iones de litio calificados.
Se prevé que la modernización y el reemplazo crezcan a una CAGR del 6,31% hasta 2032, más rápido que el pronóstico general. Los submarinos comisionados a finales de la década de 1990 y en la de 2000 están entrando en períodos de mantenimiento en los que se pueden tomar decisiones de conversión. El programa de baterías de defensa de Australia muestra que las estrategias de suministro soberano pueden respaldar tanto las necesidades de nuevos equipos como las de reemplazo. Los proyectos de modernización siguen siendo difíciles donde las salas de baterías son demasiado pequeñas o los diseños no pueden soportar nuevos sistemas de seguridad. Los proveedores que ofrecen configuraciones modulares y servicios de integración calificados son, por tanto, importantes para esta parte de la industria de baterías para submarinos. La demanda de reemplazo también puede extender la vida comercial de los proveedores después de que la actividad de construcción se desacelere.
Por Usuario Final:
La Defensa se Consolida, la Investigación y el Comercio Siguen la Proliferación de UUVsLa marina y la defensa representaron el 83,26% del mercado de baterías para submarinos en 2026 y se prevé que crezcan a una CAGR del 5,62% hasta 2032. Los programas de defensa tienen el mayor valor porque los submarinos tripulados requieren sistemas de propulsión especializados y calificados. Los contratos de soporte más largos y las especificaciones de almacenamiento de energía más elevadas también respaldan una demanda sostenida. El mercado de baterías para submarinos está influenciado por los presupuestos de defensa de los países AUKUS, los miembros de la OTAN y las potencias navales del Indo-Pacífico. El anuncio del gobierno australiano en 2025 sobre PMB Defence indica cómo un proveedor especializado de baterías puede integrarse en las cadenas de suministro de submarinos relacionadas con AUKUS.
Los usuarios de investigación y comerciales incluyen sumergibles científicos, plataformas de inspección y algunos vehículos operados de forma remota. Generalmente adquieren sistemas más pequeños y tienen tiempos de adquisición menos predecibles que los clientes de defensa. Sin embargo, estas aplicaciones ayudan a probar diseños compactos y tolerantes a la presión que posteriormente pueden servir en misiones submarinas exigentes. La revisión de Innovation Energy describe cómo las limitaciones de energía restringen las operaciones de los vehículos submarinos no tripulados, lo que mantiene el rendimiento de las baterías como elemento central en estas aplicaciones. El sector comercial no iguala el gasto naval, pero amplía la base técnica del sector. Los proveedores que atienden a ambos grupos pueden equilibrar los grandes pedidos navales poco frecuentes con la demanda más pequeña y frecuente de sistemas submarinos.
Análisis Geográfico
América del Norte: Los Programas de Defensa Respaldan el Volumen y la Producción Local
América del Norte representó el 37,57% de la participación del mercado de baterías para submarinos en 2026. La demanda regional está vinculada a los programas submarinos de los Estados Unidos y la actividad industrial más amplia en torno a AUKUS. Physical Sciences Inc. adquirió una instalación en Methuen, Massachusetts, en octubre de 2025 con hasta 200 MWh de capacidad anual de iones de litio calificada para uso militar, frente a los 2 MWh de su sitio existente, para respaldar varios programas submarinos de la Marina de los Estados Unidos. Esta expansión de producción muestra que la capacidad doméstica se está convirtiendo en una consideración de adquisición además de un objetivo industrial. El mercado de baterías para submarinos en la región también está moldeado por las expectativas de cumplimiento asociadas con la orientación de NAVSEA y los requisitos de las sociedades de clasificación. La futura adquisición de submarinos de Canadá mantiene la capacidad de iones de litio visible en las estrategias de los proveedores. El abastecimiento local de celdas y la fabricación trazable se están convirtiendo en factores importantes para los proveedores que buscan trabajo de defensa.
Asia-Pacífico: Los Programas Operativos Establecen Experiencia en Iones de Litio
Se prevé que Asia-Pacífico crezca a una CAGR del 7,05% hasta 2032, convirtiéndola en la región de más rápido crecimiento del mercado de baterías para submarinos. Japón cuenta con una flota de producción en serie de submarinos diésel-eléctricos de iones de litio, y Kawasaki Heavy Industries lanzó el Sōgei, la sexta embarcación de la clase Taigei, en octubre de 2025. GS Yuasa, el proveedor de baterías de iones de litio para los submarinos de Japón, respalda estos requisitos de entrega continuos. Corea del Sur está combinando la construcción doméstica de submarinos con el desarrollo de baterías de iones de litio, como se observa en el lanzamiento del KSS-III Lote II. India y Australia también buscan una mayor capacidad de baterías de defensa localizada. El patrón regional favorece a los proveedores que pueden ofrecer tecnología, soporte de fabricación y evidencia de calificación a largo plazo.
Europa, América del Sur y Oriente Medio y África: La Necesidad de Reemplazo se Encuentra con la Estrategia de Exportación
Europa combina grandes programas que están avanzando hacia la propulsión de iones de litio con flotas más pequeñas que gestionan activos de plomo-ácido más antiguos. En julio de 2026, Naval Group anunció que Saft proporcionaría baterías de iones de litio de próxima generación para los futuros submarinos Barracuda y Scorpène. La revisión de diseño del sistema de baterías del U212 NFS de Italia también demuestra un progreso formal hacia un submarino convencional propulsado por litio. La demanda de América del Sur sigue estrechamente vinculada a las necesidades de reemplazo programadas en las flotas convencionales heredadas. En Oriente Medio y África, los planes de adquisición de submarinos pueden eventualmente crear oportunidades para los proveedores europeos y asiáticos conectados a los programas de exportación relevantes. El cumplimiento de los controles de doble uso europeos puede afectar la transferencia de tecnología y la selección de proveedores. Estas regiones ofrecen diferentes perfiles de demanda, pero todas dependen de proveedores con capacidades creíbles de seguridad y soporte del ciclo de vida.
Panorama Competitivo
El mercado de baterías para submarinos está moderadamente consolidado porque los historiales de calificación, las pruebas de seguridad y el soporte del ciclo de vida crean barreras para los nuevos proveedores. EnerSys, GS Yuasa Corporation, HOPPECKE Batterien y Saft se encuentran entre los participantes establecidos con capacidades relevantes en baterías marinas o de defensa. Las empresas líderes compiten a través de tecnología calificada, relaciones con programas y la capacidad de cumplir con los requisitos específicos de cada país. Esta estructura limita la sustitución inmediata incluso cuando una nueva química tiene características técnicas prometedoras. El mercado de baterías para submarinos recompensa a los proveedores que pueden dar soporte a un sistema desde la revisión de diseño hasta la aceptación y el servicio. Los especialistas más pequeños aún pueden obtener posiciones cuando ofrecen una química distinta o un módulo específico para una plataforma.
Saft y Naval Group firmaron un contrato en julio de 2026 para baterías de iones de litio de próxima generación para las familias de submarinos Barracuda y Scorpène, extendiendo su relación de larga data hacia la producción futura. [3] El papel de GS Yuasa como proveedor de iones de litio para los programas de submarinos de Japón posiciona a la empresa para respaldar las entregas japonesas planificadas. PMB Defence también aseguró contratos por valor de más de 34 millones de AUD con BAE Systems en noviembre de 2025 para integrar su batería de níquel-zinc en el diseño del submarino SSN-AUKUS. Estos movimientos muestran cómo las empresas utilizan la integración temprana en los programas para proteger un papel a largo plazo. También muestran que los iones de litio no son la única química que puede asegurar una posición estratégica.
El principal espacio abierto es el equipamiento listo para modernización para submarinos con salas de baterías heredadas que no pueden aceptar un reemplazo directo de iones de litio. Los proveedores deben resolver problemas de integración, gestión térmica y certificación antes de que dichas conversiones puedan proceder. Los requisitos de contenido doméstico pueden crear ventajas para las empresas que se asocian con fabricantes locales. La actualización de ABS de diciembre de 2025 aumenta la importancia de mantener la inversión en cumplimiento en todas las aplicaciones marinas de iones de litio. El mercado de baterías para submarinos no muestra una sola empresa con control dominante, porque las decisiones de adquisición están fragmentadas por marina, plataforma y normas de seguridad nacional. Este patrón es coherente con una estructura competitiva moderadamente consolidada.
Líderes de la Industria de Baterías para Submarinos
-
EnerSys
-
Exide Technologies, Inc.
-
GS Yuasa Corporation
-
Saft (TotalEnergies SE)
-
EAS Batteries GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Baterías para Submarinos Empresas cubiertas en este informe
- EnerSys
- Exide Technologies, Inc.
- GS Yuasa Corporation
- Saft (TotalEnergies SE)
- EAS Batteries GmbH
- HOPPECKE Batterien GmbH & Co. KG
- Korea Special Battery Co., Ltd.
- Hanwha Aerospace Co., Ltd.
- Exide Industries Limited
- Ultralife Corporation
- HBL Engineering Limited
- Stryten Energy LLC
- Sunlight Group Energy Storage Systems S.A.
- Epsilor Electric Fuel Ltd.
- Zibo Torch Energy Co., Ltd.
- EaglePicher Technologies, LLC
- PMB Defence Pty Ltd.
- Denchi Power Ltd.
- Leclanché SA
- Panasonic Energy Co., Ltd.
- Samsung SDI Co., Ltd.
- Hagen Batterie AG
Desarrollos recientes de la industria en Mercado de Baterías para Submarinos
- Julio de 2026: Saft (TotalEnergies) ganó un contrato de Naval Group para suministrar sistemas de baterías de iones de litio de próxima generación para las familias de submarinos Barracuda y Scorpène.
- Marzo de 2026: Japón comisionó el JS Chōgei, su quinto submarino de la clase Taigei, construido por Mitsubishi Heavy Industries y propulsado por baterías de iones de litio.
- Febrero de 2026: El Grupo de Ciencia y Tecnología de Defensa de Australia confirmó que su tecnología soberana de baterías de iones de litio estaba avanzando hacia la producción industrial con fabricantes australianos.
- Noviembre de 2025: PMB Defence aseguró contratos por valor de más de 34 millones de AUD con BAE Systems para integrar su tecnología de baterías de níquel-zinc en el diseño del submarino SSN-AUKUS.
- Octubre de 2025: Hanwha Ocean lanzó el ROKS Jang Yeong-sil, el primer submarino KSS-III Lote II de 3.600 toneladas de Corea del Sur, propulsado por baterías de iones de litio.
Alcance del Informe del Mercado Global de Baterías para Submarinos
El informe del mercado de baterías para submarinos está segmentado por tipo de batería (plomo-ácido, iones de litio, plata-zinc, base de níquel y otros tipos de baterías), tipo de submarino (diésel-eléctrico, propulsión independiente del aire, nuclear y vehículos submarinos no tripulados), capacidad (pequeña, mediana y grande), plataforma (nueva construcción y modernización/reemplazo), usuario final (marina/defensa e investigación y comercial) y geografía (América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Plomo-Ácido |
| Iones de Litio |
| Plata-Zinc |
| Base de Níquel |
| Otros Tipos de Baterías |
| Diésel-Eléctrico (SSK) |
| Propulsión Independiente del Aire (AIP) |
| Nuclear (Auxiliar/Emergencia) |
| Vehículos Submarinos No Tripulados (UUVs) |
| Pequeña (Menos de 5 MWh) |
| Mediana (5–15 MWh) |
| Grande (Más de 15 MWh) |
| Nueva Construcción |
| Modernización/Reemplazo |
| Marina/Defensa |
| Investigación y Comercial |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Reino Unido |
| Francia | |
| Alemania | |
| Italia | |
| España | |
| Rusia | |
| Noruega | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Turquía |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Batería | Plomo-Ácido | |
| Iones de Litio | ||
| Plata-Zinc | ||
| Base de Níquel | ||
| Otros Tipos de Baterías | ||
| Por Tipo de Submarino | Diésel-Eléctrico (SSK) | |
| Propulsión Independiente del Aire (AIP) | ||
| Nuclear (Auxiliar/Emergencia) | ||
| Vehículos Submarinos No Tripulados (UUVs) | ||
| Por Capacidad | Pequeña (Menos de 5 MWh) | |
| Mediana (5–15 MWh) | ||
| Grande (Más de 15 MWh) | ||
| Por Plataforma | Nueva Construcción | |
| Modernización/Reemplazo | ||
| Por Usuario Final | Marina/Defensa | |
| Investigación y Comercial | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| Italia | ||
| España | ||
| Rusia | ||
| Noruega | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Turquía | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para las baterías de submarinos?
Se prevé que el sector crezca a una CAGR del 5,77% de 2027 a 2032, alcanzando los 1,88 mil millones de USD para 2032.
¿Por qué las marinas están pasando de baterías de plomo-ácido a iones de litio?
Los sistemas de iones de litio permiten una mayor resistencia sumergida, mayor densidad energética y menores firmas acústicas cuando cumplen con los requisitos de seguridad naval.
¿Qué química de batería lidera la demanda de propulsión de submarinos?
Los iones de litio representaron el 67,26% de los ingresos en 2026 y se prevé que crezcan a una CAGR del 6,01% hasta 2032.
¿Qué tipo de submarino genera la mayor demanda de baterías?
Los submarinos diésel-eléctricos representaron el 58,75% de los ingresos en 2026 porque su propulsión submarina depende directamente de la energía eléctrica almacenada.
¿Por qué los proyectos de modernización son importantes para los proveedores de baterías?
Los submarinos convencionales más antiguos necesitan bancos de baterías de reemplazo, pero la conversión exitosa depende de la geometría de la sala de baterías, el trabajo de integración y la certificación.
¿Qué región se espera que crezca más rápido hasta 2032?
Se prevé que Asia-Pacífico se expanda a una CAGR del 7,05%, respaldada por programas activos en Japón, Corea del Sur, India y Australia.