
潜水艦用バッテリー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 1.42 十億米ドル |
| 市場規模 (2032) | 1.88 十億米ドル |
| 成長率 (2027 - 2032) | 5.77 % |
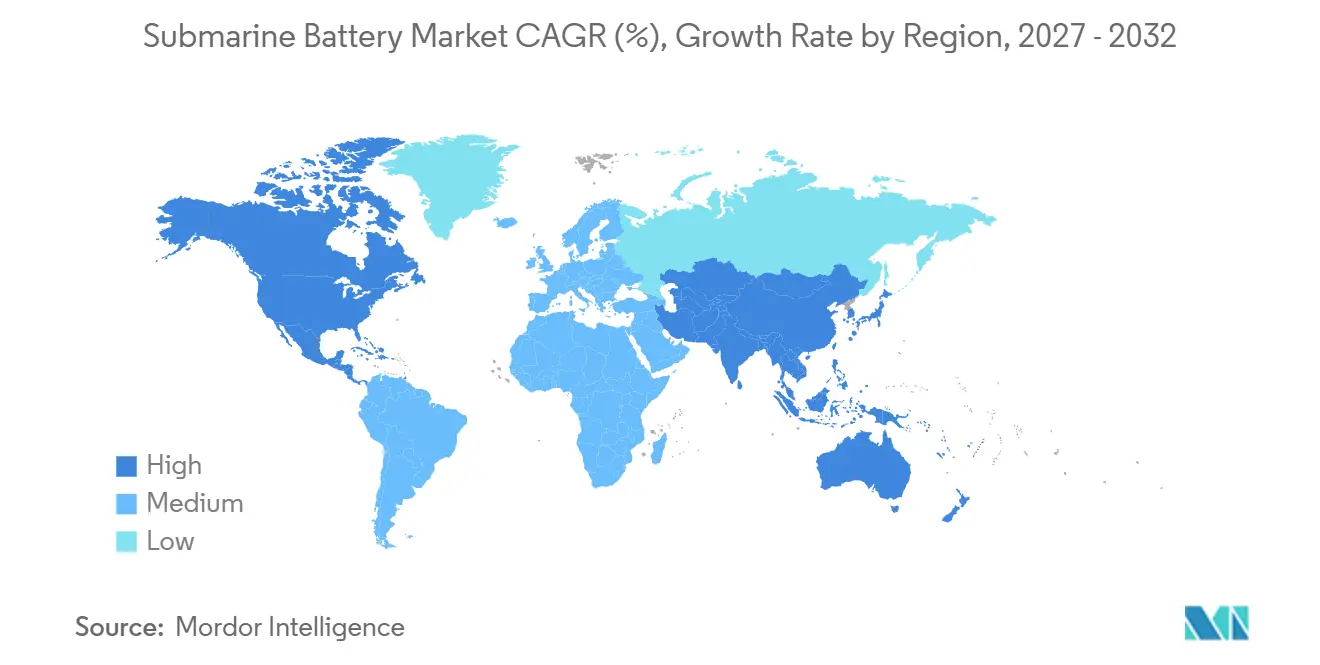
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
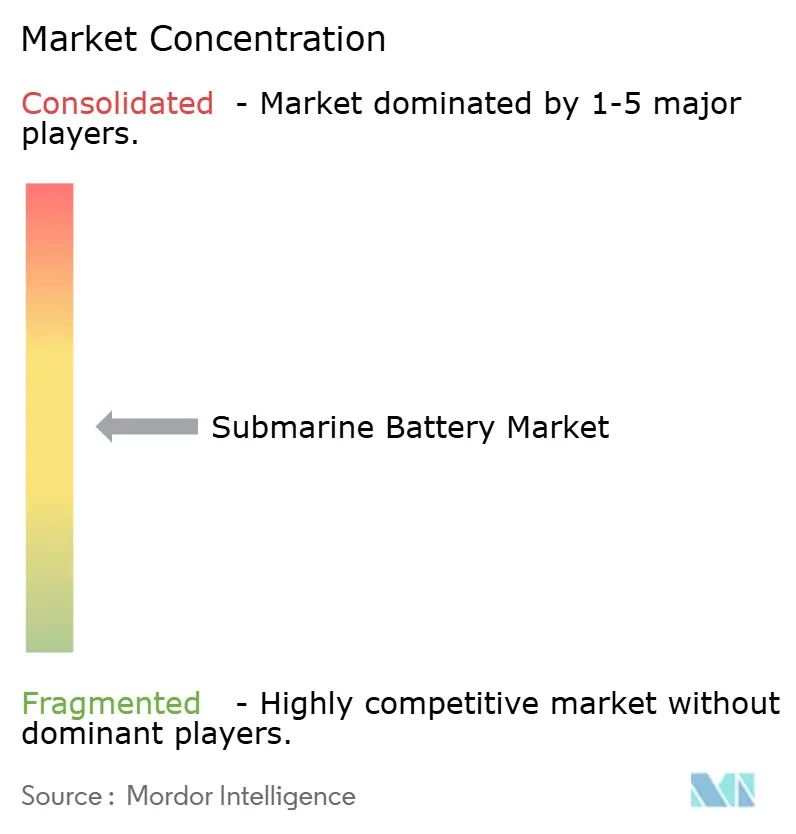
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる潜水艦用バッテリー市場分析
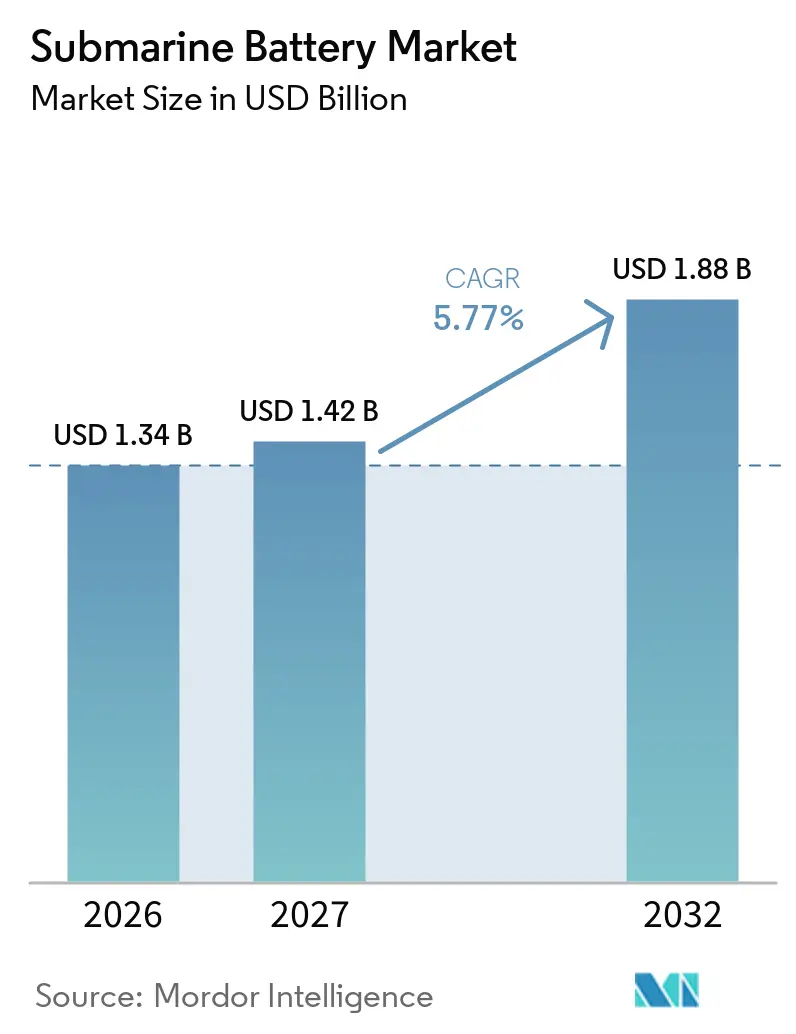
潜水艦用バッテリー市場規模は2026年に1.34 ビリオン 米ドルと評価され、2027年の1.42 ビリオン 米ドルから2032年には1.88 ビリオン 米ドルに成長する見込みで、2027年から2032年の期間においてCAGR 5.77%で推移すると予測されています。潜水艦用バッテリー市場は、海軍がより長い水中持続時間と低い音響シグネチャーを求めるにつれて、鉛酸システムからリチウムイオン設計へと移行しています。新造潜水艦プログラムが初期の収益基盤を提供する一方、老朽化したディーゼル電気式艦隊の交換作業が需要への別の経路を生み出しています。資格認定要件と輸出規制により、各国は国内供給能力の構築を促進されており、これは地元パートナーを持つサプライヤーに有利に働く可能性があります。対応可能な機会には、無人水中ビークル向けの耐圧バッテリーも含まれますが、これらの製品は異なる使用サイクルと技術要件を持ちます。潜水艦用バッテリー市場は、長い調達スケジュール、安全性の検証、およびプラットフォームの運用寿命を通じたサポート能力によって引き続き形成されています。
主要レポートのポイント
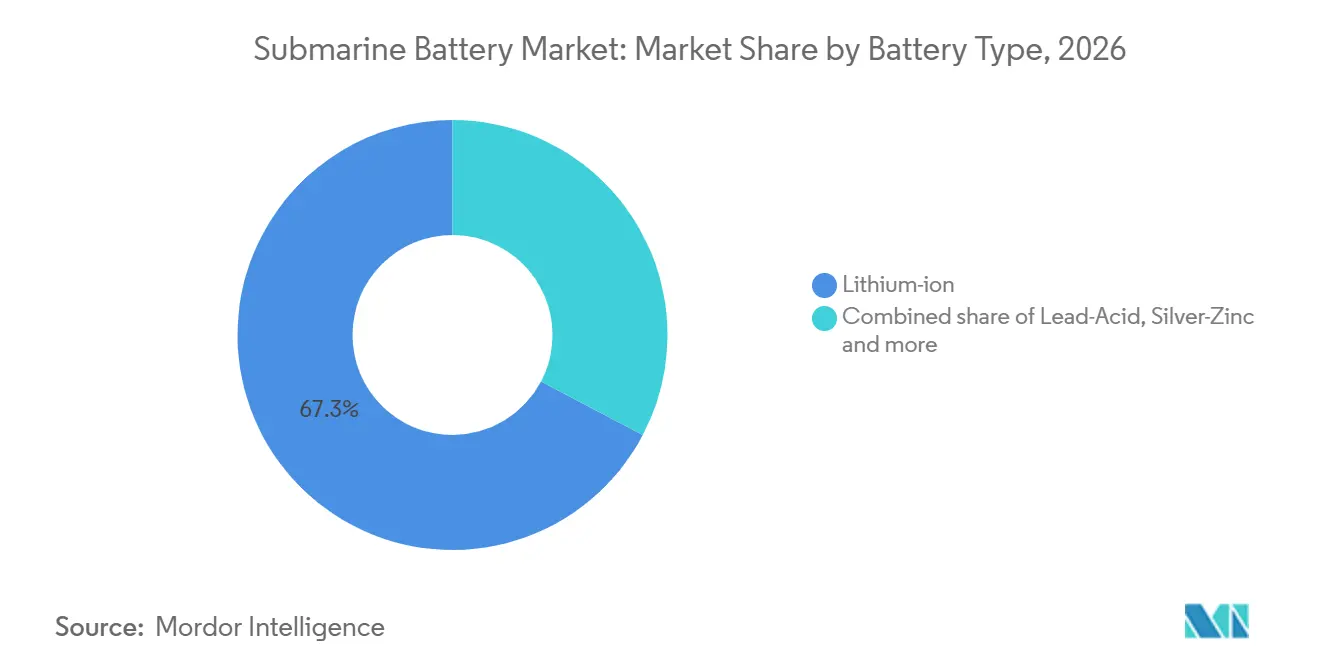
- バッテリータイプ別では、リチウムイオンバッテリーが2026年の収益の67.26%を占め、2032年にかけてCAGR 6.01%で拡大する見込みです。
- 潜水艦タイプ別では、ディーゼル電気式プラットフォームが2026年の収益の58.75%を占め、2032年にかけてCAGR 6.14%で拡大する見込みです。
- 容量別では、中型システムが2026年の収益の61.27%を占め、大型システムは2032年にかけてCAGR 6.28%で拡大する見込みです。
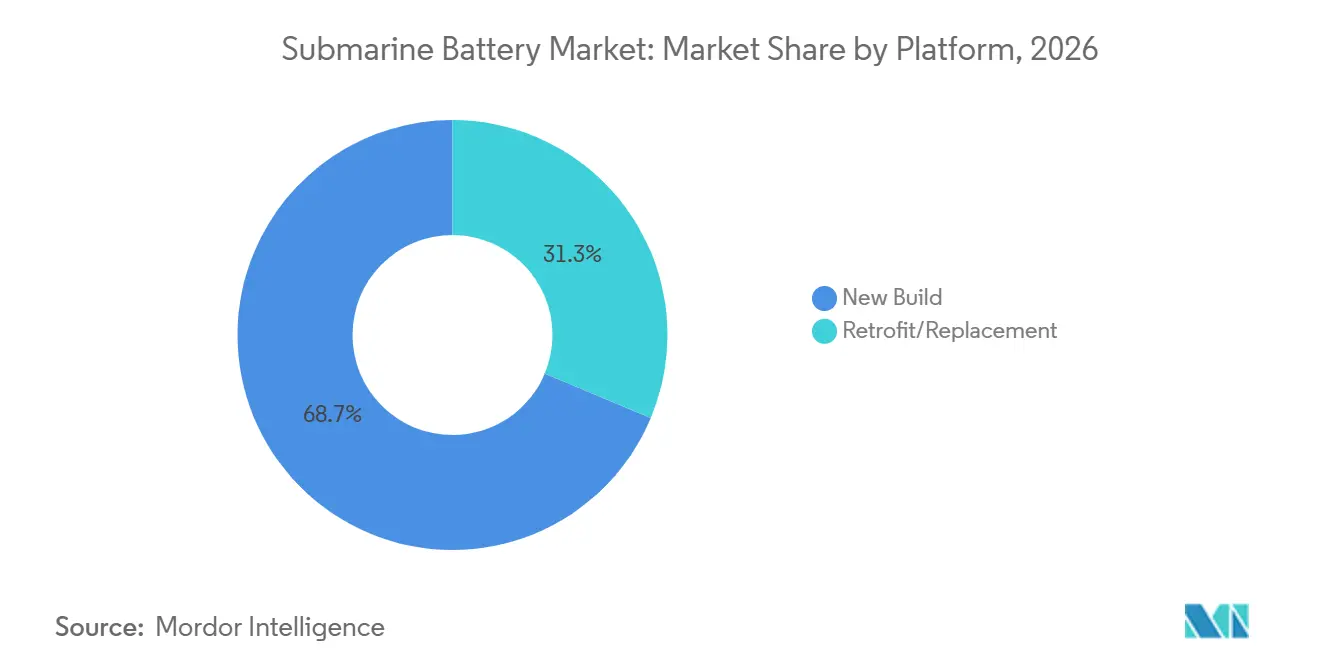
- プラットフォーム別では、新造設置が2026年の収益の68.71%を占め、改修・交換は2032年にかけてCAGR 6.31%で拡大する見込みです。
- エンドユーザー別では、海軍・防衛が2026年の収益の83.26%を占め、2032年にかけてCAGR 5.62%で拡大する見込みです。
- 地域別では、北米が2026年の収益の37.57%を占め、アジア太平洋地域は2032年にかけてCAGR 7.05%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 海軍艦隊の近代化と潜水艦交換プログラム | +1.6% | 北米、欧州、主要アジア太平洋地域が主導するグローバル | 長期(4年以上) |
| 老朽化した鉛酸バッテリーバンクの交換 | +1.3% | 欧州、アジア太平洋、南米に集中するグローバル | 中期(2〜4年) |
| より長い潜航持続時間のためのリチウムイオンエネルギー密度の採用 | +1.0% | 日本と韓国が先駆け、欧州に拡大するグローバル | 長期(4年以上) |
| 無人水中ビークルミッションの拡大 | +0.6% | 北米、アジア太平洋、北欧、中東・アフリカの海軍 | 中期(2〜4年) |
| 適格な海軍バッテリーサプライチェーンの現地化 | +0.4% | オーストラリア、インド、韓国、米国 | 長期(4年以上) |
| コンパクトな水中プラットフォーム向けの耐圧モジュール式バッテリーアーキテクチャ | +0.3% | 北米とアジア太平洋、北欧諸国への波及あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
海軍艦隊の近代化と潜水艦交換プログラム
艦隊更新プログラムは、潜水艦用バッテリー市場に他の多くの防衛カテゴリーよりも可視性の高いパイプラインを提供しています。韓国は2025年10月に初の3,600トン級KSS-III バッチIIの水艦「ROKS チャン・ヨンシル」を進水させ、聯合ニュースはこの艦がリチウムイオンバッテリーシステムを使用していると報じました。日本も2025年10月に大鯨型潜水艦の6番艦「宗鯨」を進水させ、リチウムイオン推進バッテリーを中心に構築されたクラスを継続しています。これらのプログラムにより、バッテリーの選定はプラットフォーム設計の一部となり、後の保守決定ではなくなっています。潜水艦用バッテリー市場は、納入された各艦が長い耐用年数にわたって定期的な交換・サポート作業を生み出すことで恩恵を受けています。カナダのカナディアン・パトロール・サブマリン・プロジェクトは依然として重要な潜在的調達プログラムであり、先進的な通常型潜水艦能力をサプライヤー計画の中心に置き続けています。
老朽化した鉛酸バッテリーバンクの交換
老朽化したディーゼル電気式艦隊は定期的なバッテリー交換を必要とし、保守の機会窓が潜水艦用バッテリー市場への重要な参入経路となっています。大型通常型潜水艦の鉛酸バッテリーバンクの交換には、数ヶ月の造船所時間と大規模な労働力が必要になる場合があります。この運用上の負担により、艦隊が大規模な改修を計画する際に、適格なリチウムイオン構成への転換が関連性を持ちます。オーストラリア国防省は2026年2月、長期にわたるバッテリー研究がオーストラリアのメーカーとともに、より安全で強力なリチウムイオン技術を産業生産に向けて前進させたと述べました。この移行は自動的ではなく、レガシーバッテリー室には固定された形状と安全上の制約があります。それでも、更新サイクルは定期保守中の混乱を軽減するモジュール式システムに実際的な機会を生み出しています。
より長い潜航持続時間のためのリチウムイオンエネルギー密度の採用
リチウムイオン技術は、通常型潜水艦内の限られた容積の中で、より長い水中作戦を支援します。潜水艦用バッテリー市場は、したがって、バッテリー容量だけでなく、持続時間、充電性能、音響的な目立たなさとますます結びついています。OCCARは2025年10月にU212 NFS推進リチウムバッテリーシステムの詳細設計審査を完了し、イタリアのプログラムにとって重要なエンジニアリングの節目を迎えました。[1] 2025年に発表された査読済み研究も、潜水艦用途におけるリチウムイオンバッテリーに必要な安全性と技術開発についてレビューしました。[2] これらの取り組みは、技術的な移行がセル性能だけでなく、システム統合と安全保証に依存していることを示しています。両機能を実証できるサプライヤーは、長い資格認定サイクルにおいてより有利な立場にあります。
無人中ビークルミッションの拡大
無人水中ミッションは、特に機雷対策、監視、検査活動において、潜水艦用バッテリー市場により速い交換サイクルを加えています。Kraken Roboticsは2025年2月にSeaPowerバッテリーの3,400万カナダドルの受注を報告し、さらに2025年4月に1,100万カナダドルの受注を報告し、年初来の受注額を4,500万カナダドルとしました。耐圧製品は、同じ圧力ハウジングアプローチなしに深度で動作できるため、大型推進バッテリーとは異なります。2025年の科学的レビューは、エネルギーシステムの制限を無人水中ビークルのミション持続時間における中心的な制約として特定しました。輸出規制されたコンポーネントが防衛サプライチェーンを複雑にする可能性があるため、各国政府も国内バッテリー能力を求めています。これにより、既存の水中プラットフォームの制約に適合する地域生産、コンパクトモジュール、および設計の余地が生まれています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な海軍リチウムイオン安全認証要件 | -0.5% | 米国、欧州、新興海軍市場で最も制約が大きいグローバル | 長期(4年以上) |
| 長い調達・資格認定・受入サイクル | -0.4% | 北米および欧州の調達システムで最も深刻なグローバル | 長期(4年以上) |
| 高エネルギー再動力化を制約するバッテリー室の形状 | -0.3% | 欧州および南米のレガシー通常型(SSK)艦隊に集中 | 中期(2〜4年) |
| 防衛スペア向けの適格セルトレーサビリティの限界 | -0.2% | 輸出規制されたサプライチェーンで最も深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
厳格な海軍リチウムイオン安全認証要件
海軍用リチウムイオンバッテリーは、商業用海洋システムよりもはるかに厳しい承認プロセスに直面しています。アメリカン・ビューロー・オブ・シッピングは2025年12月に海洋・オフショア用途のリチウムイオンバッテリーに関する要件を更新しました。潜水艦用バッテリー市場は、サイクリング、塩水暴露、圧力、熱伝播に関する海軍固有の試験にも対応しなければなりません。航空適航性および海上適航性要件に基づく2025年の学術誌研究は、潜水艦用リチウムイオンバッテリーのより明確な安全保証フレームワークの必要性を特定しました。ある海軍からの認証が必ずしも別の海軍に移転されるわけではなく、サプライヤーの負担が増加します。旧型艦のバッテリー室の固定寸法は、バッテリー設計が承認された後でも、高エネルギー再動力化をさらに制限する可能性があります。
長い調達・資格認定・受入サイクル
潜水艦用バッテリーシステムの調達は、初期要件から最初の受入納入まで数年かかる場合があります。このタイミングにより、新しい化学物質が試験から運用艦隊に移行するのが遅れます。潜水艦用バッテリー市場は、クラス要件と機密扱いの海軍基準にも影響を受け、上流のセルサプライヤーの可視性が低下します。米国国際武器取引規則や欧州連合のデュアルユースフレームワークを含む輸出規制は、適格技術の移転を制限する可能性があります。海軍資格認定の実績を持たないサプライヤーは、最初のサンプルから量産注文までの間に長期間を要する可能性があります。これらの制約は確立されたサプライヤーに有利に働きますが、各国が防衛スペアのトレーサブルな国内調達源を求めることも促進します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
バッテリータイプ別:
リチウムイオンが潜水艦クラス全体でリードを拡大リチウムイオンバッテリーは2026年の潜水艦用バッテリー市場シェアの67.26%を占め、2032年にかけてCAGR 6.01%で成長する見込みです。その地位は、現代の通常型潜水艦における高エネルギー密度、より長い潜航持続時間、低い音響シグネチャーの必要性を反映しています。GS Yuasaは日本の大鯨型プログラム向けにリチウムイオンバッテリーを供給しており、確定した納入と交換スケジュールが需要を支えています。潜水艦用バッテリー市場は、したがって、セル生産とシステムレベルの検証を組み合わせることができるサプライヤーへとシフトしています。リチウムイオンは厳格な熱管理と安全管理の必要性を排除するものではありません。
鉛酸バッテリーは、改修予算や艦体構造が転換を困難にする場合、特に老朽化したディーゼル電気式艦隊において相当な設置基盤を維持しています。銀亜鉛システムは、エネルギー密度がより高いコストを正当化できる一部の原子力潜水艦補助用途において引き続き関連性を持ちます。ニッケル系化学物質も、確立された保守ルーティンを持つ一部のレガシー用途で継続しています。OCCARの2025年U212 NFS設計審査のマイルストーンは、西側プログラムが専用設計のリチウム推進システムへと移行していることを示しています。潜水艦クラス、ミッションプロファイル、資格認定の経緯が異なるため、潜水艦用バッテリー産業はマルチ化学物質のままです。しかし全体的な方向性は、新造および技術的に実現可能な転換においてリチウムイオンを支持しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
潜水艦タイプ別:
ディーゼル電気式プラットフォームが需要を支え、UUVが新たな成長層を追加ディーゼル電気式潜水艦は2026年の収益の58.75%を占め、2032年にかけてCAGR 6.14%で成長する見込みです。これらの艦は水中推進に直接大型バッテリーシステムに依存しており、需要の中核的な源となっています。その大きな設置基盤は、老朽化した鉛酸バッテリーバンクが更新時期を迎えるにつれて、広範な転換機会も提供しています。完全なリチウムイオン推進を含むインドネシアのスコルペーヌ・エボルブドプログラムは、バッテリーの選択が輸出潜水艦プログラムにとっていかに不可欠になっているかを示しています。KSS-III バッチIIプログラムは、リチウムイオン技術を使用するより大型の通常型プラットフォームの別の例を提供しています。
空気不要推進潜水艦は、バッテリーシステムが燃料電池またはスターリングサイクルアーキテクチャと連携しなければならないため、より小さいが複雑な用途を表しています。原子力潜水艦は補助・緊急バッテリーを必要とし、特殊なリチウムまたは銀亜鉛構成が関連する場合があります。無人水中ビークルは有人推進プラットフォームよりもシステム価値が低いですが、交換間隔が短い場合が多いです。Kraken Roboticsの2025年の受注は、防衛ユーザーが耐圧UUVバッテリーシステムにして意味のある発注を行っていることを示しています。潜水艦用バッテリー市場は、したがって、長サイクルの有人プログラムと無人システムからのより頻繁な補充需要の両方を含んでいます。この組み合わせにより、サプライヤーは各潜水艦タイプに対して別々の製品・サービスアプローチを開発する理由を持ちます。
容量別:
中型システムが支配、大型層が最速成長5〜15 MWhの中型システムは2026年の潜水艦用バッテリー市場シェアの61.27%を占めました。これらは一般的なディーゼル電気式潜水艦排水量クラスの推進要件に適合しています。15 MWh超の大型システムは、新型潜水艦がより多くの容積を蓄積エネルギーに割り当てるにつれて、2032年にかけてCAGR 6.28%で成長する見込みです。3,600トン級KSS-III バッチIIを含む大型艦は、容量計画がプラットフォーム能力計画の一部になりつつある理由を示しています。より大型のプラットフォームがより高度なバッテリー室、制御システム、および検証作業を必要とする場合、潜水艦用バッテリー市場は価値を獲得します。
5 MWh未満の小型システムは、無人水中ビークル、研究用潜水艇、コンパクトなミッションプラットフォームに対応しています。平均価値は低いですが、ミッション機器は有人推進システムよりも頻繁に更新されるため、繰り返し注文を生み出す可能性があります。ABSの2025年12月の要件は、20 kWh以上のリチウムイオンシステムに完全に適用され、2〜20 kWhのシステムには軽減された要件を追加し、小型海洋用途を認められたコンプライアンスフレームワーク内に置いています。容量の決定はエネルギー量だけで決まるわけではありません。船体スペース、耐圧性、安全配置、および各プラットフォームに期待されるミッション持続時間も反映されます。これにより、容量セグメントは造船業者と海軍顧客の設計選択と密接に結びついています。
プラットフォーム別:
新造が収益基盤を設定、改修が最速成長新造設置は2026年の潜水艦用バッテリー市場シェアの68.71%を占めました。契約された建造プログラムにより、バッテリーサプライヤーは造船業者および海軍調達機関と並行して納入を計画できます。この経路により、サプライヤーはレガシーコンパートメント内で作業するのではなく、艦に合わせてバッテリーシステムを設計する機会を得ます。潜水艦用バッテリー市場は、アジア太平洋、欧州、および北米の同盟国プログラムにわたる計画された建造によって支えられています。日本の大鯨プログラムは、連続建造が適格なリチウムイオンシステムへの需要をいかに持続させるかを示しています。
改修・交換は全体予測よりも速く、2032年にかけてCAGR 6.31%で成長する見込みです。1990年代後半から2000年代に就役した潜水艦は、転換の決定が下せる保守期間に入っています。オーストラリアの防衛バッテリープログラムは、主権的な供給戦略が新規機器と交換ニーズの両方を支援できることを示しています。バッテリー室が小さすぎる場合や、レイアウトが新しい安全システムをサポートできない場合、改修プロジェクトは依然として困難です。モジュール式構成と適格な統合サービスを提供するサプライヤーは、したがって、潜水艦用バッテリー産業のこの部分にとって重要です。交換需要は、建造活動が鈍化した後もサプライヤーの商業的寿命を延ばすことができます。
エンドユーザー別:
防衛が統合、研究・商業がUUVの普及を追跡海軍・防衛は2026年の潜水艦用バッテリー市場の83.26%を占め、2032年にかけてCAGR 5.62%で成長する見込みです。有人潜水艦は特殊な適格推進システムを必要とするため、防衛プログラムは最高の価値を持ちます。より長いサポート契約とより高いエネルギー貯蔵仕様も持続的な需要を支えています。潜水艦用バッテリー市場は、AUKUS諸国、NATO加盟国、インド太平洋の海軍大国の防衛予算に影響を受けています。PMB Defenceに関するオーストラリア政府の2025年の発表は、専門バッテリーサプライヤーがAUKUS関連の潜水艦サプライチェーンにいかに組み込まれるかを示しています。
研究・商業ユーザーには、科学用潜水艇、検査プラットフォーム、一部の遠隔操作ビークルが含まれます。これらは一般的に小型システムを購入し、防衛顧客よりも予測しにくい調達タイミングを持ちます。しかし、これらの用途は、後に要求の厳しい水中ミッションに対応できるコンパクトで耐圧設計のテストに役立ちます。イノベーション・エネルギーのレビューは、エネルギーの制限が無人水中ビークルの運用をいかに制約するかを説明しており、これらの用途においてバッテリー性能が中心的であり続けることを示しています。商業側は海軍支出に匹敵しませんが、セクターの技術基盤を広げます。両グループにサービスを提供するサプライヤーは、大規模で不定期な海軍注文と、より小規模で頻繁な水中システム需要のバランスを取ることができます。
地域分析
北米:防衛プログラムが量と国内生産を支援
北米は2026年の潜水艦用バッテリー市場シェアの37.57%を占めました。地域需要は米国の水中プログラムとAUKUSを取り巻く広範な産業活動に結びついています。フィジカル・サイエンシズ社は2025年10月に、既存サイトの2 MWhから年間最大200 MWhの軍事適格リチウムイオン容量を持つマサチューセッツ州メシューエンの施設を取得し、複数の米国海軍水中プログラムを支援しています。この生産拡大は、国内容量が産業目標だけでなく調達上の考慮事項にもなりつつあることを示しています。この地域の潜水艦用バッテリー市場は、NAVSEAガイダンスおよびクラス協会要件に関連するコンプライアンス期待によっても形成されています。カナダの将来の潜水艦調達は、サプライヤー戦略においてリチウムイオン能力を可視的に保ちます。地域セルの調達とトレーサブルな製造は、防衛業務を追求するサプライヤーにとって重要な要素になりつつあります。
アジア太平洋:運用プログラムがリチウムイオンの経験を確立
アジア太平洋地域は2032年にかけてCAGR 7.05%で成長する見込みで、潜水艦用バッテリー市場の最も成長の速い地域となっています。日本はリチウムイオンディーゼル電気式潜水艦の量産艦隊を持ち、川崎重工業は2025年10月に大鯨型の6番艦「宗鯨」を進水させました。日本の潜水艦向けリチウムイオンバッテリーサプライヤーであるGS Yuasaは、これらの継続的な入要件を支援しています。韓国は、KSS-III バッチIIの進水に見られるように、国内潜水艦建造とリチウムイオンバッテリー開発を組み合わせています。インドとオーストラリアも、より現地化された防衛バッテリー能力を求めています。地域のパターンは、技術、製造サポート、および長期的な資格認定の証拠を提供できるサプライヤーを支持しています。
欧州、南米、中東・アフリカ:交換需要が輸出戦略と合致
欧州は、リチウムイオン推進に向けて移行している主要プログラムと、老朽化した鉛酸資産を管理する小規模艦隊を組み合わせています。2026年7月、ナバル・グループはSaftが将来のバラクーダおよびスコルペーヌ潜水艦向けに次世代リチウムイオンバッテリーを提供すると発表しました。イタリアのU212 NFSバッテリーシステム設計審査も、リチウム動力通常型潜水艦に向けた正式な進展を示しています。南米の需要は、レガシー通常型艦隊の定期的な交換ニーズと密接に結びついています。中東・アフリカでは、潜水艦取得計画が最終的に関連する輸出プログラムに接続された欧州およびアジアのサプライヤーに機会を生み出す可能性があります。欧州のデュアルユース規制への準拠は、技術移転とサプライヤー選定に影響を与える可能性があります。これらの地域は異なる需要プロファイルを提供しますが、いずれも信頼できる安全性とライフサイクルサポート能力を持つサプライヤーに依存しています。
競合環境
資格認定の実績、安全試験、ライフサイクルサポートが新規サプライヤーへの参入障壁を生み出すため、潜水艦用バッテリー市場は適度に集約されています。EnerSys、GS Yuasa Corporation、HOPPECKE Batterien、Saftは、関連する海洋または防衛バッテリー能力を持つ確立された参加者の中に含まれます。主要企業は、適格技術、プログラム関係、および国固有の要件を満たす能力を通じて競争しています。この構造は、新しい化学物質が有望な技術的特性を持っていても、即時の代替を制限します。潜水艦用バッテリー市場は、設計審査から受入・サービスまでシステムをサポートできるサプライヤーを評価します。より小さな専門家は、独自の化学物質またはプラットフォーム固有のモジュールを提供する場合、依然としてポジションを獲得できます。
Saftとナバルグループはバラクーダおよびスコルペーヌ潜水艦ファミリー向けの次世代リチウムイオンバッテリーの供給契約を2026年7月に締結し、長年の関係を将来の生産に延長しました。[3] GS Yuasaの日本の潜水艦プログラムへのリチウムイオンサプライヤーとしての役割は、計画された日本の納入を支援するための同社のポジションを確立しています。PMB Defenceも2025年11月にBAE Systemsとの3,400万オーストラリアドル超の契約を確保し、ニッケル亜鉛バッテリーをSSN-AUKUS設計に統合しました。これらの動きは、企業が長期的な役割を確保するために早期のプログラム統合をいかに活用するかを示しています。また、リチウムイオンが戦略的ポジションを確保できる唯一の化学物質ではないことも示しています。
主な未開拓領域は、直接的なリチウムイオン交換を受け入れられないレガシーバッテリー室を持つ潜水艦向けの改修対応機器です。サプライヤーは、そのような転換が進む前に、統合、熱管理、および認証の問題を解決しなければなりません。国内コンテンツ要件は、地元メーカーと提携する企業に優位性をもたらす可能性があります。2025年12月のABSの更新は、海洋リチウムイオン用途全体でコンプライアンス投資を維持することの重要性を高めています。調達決定が海軍、プラットフォーム、国家安全保障規則によって分散されているため、潜水艦用バッテリー市場は単一企業による支配的な支配を示していません。このパターンは、適度に集約された競合構造と一致しています。
潜水艦用バッテリー産業のリーダー企業
-
EnerSys
-
Exide Technologies, Inc.
-
GS Yuasa Corporation
-
Saft (TotalEnergies SE)
-
EAS Batteries GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
潜水艦用バッテリー市場 このレポートでカバーされる企業
- EnerSys
- Exide Technologies, Inc.
- GS Yuasa Corporation
- Saft (TotalEnergies SE)
- EAS Batteries GmbH
- HOPPECKE Batterien GmbH & Co. KG
- Korea Special Battery Co., Ltd.
- Hanwha Aerospace Co., Ltd.
- Exide Industries Limited
- Ultralife Corporation
- HBL Engineering Limited
- Stryten Energy LLC
- Sunlight Group Energy Storage Systems S.A.
- Epsilor Electric Fuel Ltd.
- Zibo Torch Energy Co., Ltd.
- EaglePicher Technologies, LLC
- PMB Defence Pty Ltd.
- Denchi Power Ltd.
- Leclanché SA
- Panasonic Energy Co., Ltd.
- Samsung SDI Co., Ltd.
- Hagen Batterie AG
最近の産業開発事情 潜水艦用バッテリー市場
- 2026年7月:Saft(TotalEnergies)がナバルグループの契約を受注し、バラクーダおよびスコルペーヌ潜水艦ファミリー向けの次世代リチウムイオンバッテリーシステムを供給。
- 2026年3月:日本が三菱重工業建造のリチウムイオンバッテリー搭載の大鯨型5番艦「JS 長鯨」を就役。
- 2026年2月:オーストラリアの防衛科学技術グループが、主権的なリチウムイオンバッテリー技術がオーストラリアのメーカーとともに産業生産に向けて進展していることを確認。
- 2025年11月:PMB DefenceがBAE Systemsとの3,400万オーストラリアドル超の契約を確保し、ニッケル亜鉛バッテリー技術をSSN-AUKUS潜水艦設計に統合。
- 2025年10月:韓国初の3,600トン級KSS-III バッチII潜水艦「ROKS チャン・ヨンシル」がリチウムイオンバッテリー搭載でハンファオーシャンにより進水。
世界の潜水艦用バッテリー市場レポートの範囲
潜水艦用バッテリー市場レポートは、バッテリータイプ(鉛酸、リチウムイオン、銀亜鉛、ニッケル系、その他のバッテリータイプ)、潜水艦タイプ(ディーゼル電気式、空気不要推進、原子力、無人水中ビークル)、容量(小型、中型、大型)、プラットフォーム(新造および改修・交換)、エンドユーザー(海軍・防衛および研究・商業)、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 鉛酸 |
| リチウムイオン |
| 銀亜鉛 |
| ニッケル系 |
| その他のバッテリータイプ |
| ディーゼル電気式(SSK) |
| 空気不要推進(AIP) |
| 原子力(補助・緊急) |
| 無人水中ビークル(UUV) |
| 小型(5 MWh未満) |
| 中型(5〜15 MWh) |
| 大型(15 MWh超) |
| 新造 |
| 改修・交換 |
| 海軍・防衛 |
| 研究・商業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | 英国 |
| フランス | |
| ドイツ | |
| イタリア | |
| スペイン | |
| ロシア | |
| ノルウェー | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | トルコ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| バッテリータイプ別 | 鉛酸 | |
| リチウムイオン | ||
| 銀亜鉛 | ||
| ニッケル系 | ||
| その他のバッテリータイプ | ||
| 潜水艦タイプ別 | ディーゼル電気式(SSK) | |
| 空気不要推進(AIP) | ||
| 原子力(補助・緊急) | ||
| 無人水中ビークル(UUV) | ||
| 容量別 | 小型(5 MWh未満) | |
| 中型(5〜15 MWh) | ||
| 大型(15 MWh超) | ||
| プラットフォーム別 | 新造 | |
| 改修・交換 | ||
| エンドユーザー別 | 海軍・防衛 | |
| 研究・商業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| フランス | ||
| ドイツ | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| ノルウェー | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | トルコ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答さる主要な質問
潜水艦用バッテリーの予測成長率は?
このセクターは2027年から2032年にかけてCAGR 5.77%で成長し、2032年までに18.8億米ドルに達する見込みです。
海軍はなぜ鉛酸からリチウムイオンバッテリーに移行しているのですか?
リチウムイオンシステムは、海軍の安全要件を満たす場合、より長い潜航持続時間、高いエネルギー密度、低い音響シグネチャーをサポートします。
どのバッテリー化学物質が潜水艦推進需要をリードしていますか?
リチウムイオンは2026年の収益の67.26%を占め、2032年にかけてCAGR 6.01%で成長する見込みです。
どの潜水艦タイプが最も多くのバッテリー需要を生み出しますか?
ディーゼル電気式潜水艦は、水中推進が蓄積された電気エネルギーに直接依存しているため、2026年の収益の58.75%を占めました。
改修プロジェクトがバッテリーサプライヤーにとって重要な理由は何ですか?
老朽化した通常型潜水艦は交換バッテリーバンクを必要としますが、転換の成功はバッテリー室の形状、統合作業、および認証に依存します。
2032年にかけて最も速く成長する地域はどこですか?
アジア太平洋地域は、日本、韓国、インド、オーストラリアの活発なプログラムに支えられ、CAGR 7.05%で拡大する見込みです。