
Tamanho e Participação do Mercado de Refinanciamento de Empréstimos Estudantis
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 15.5 Bilhões de dólares |
| Tamanho do Mercado (2031) | 21.40 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.70 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Refinanciamento de Empréstimos Estudantis pela Mordor Intelligence
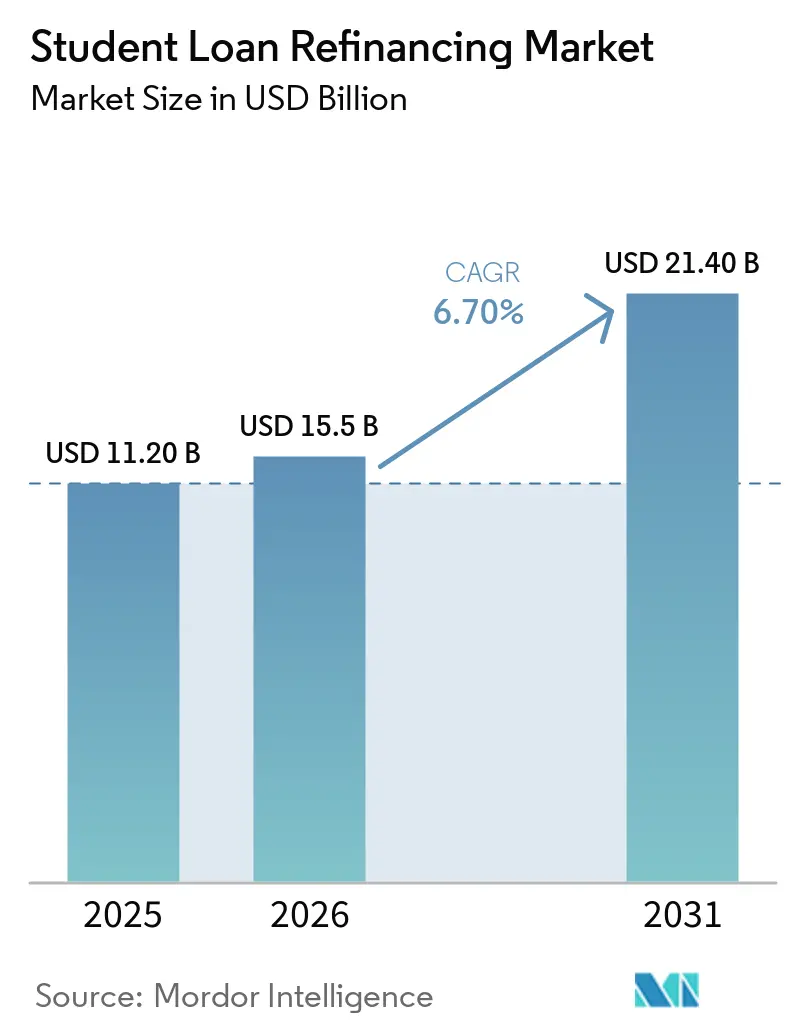
O tamanho do mercado de refinanciamento de empréstimos estudantis foi avaliado em 11,2 bilhões de USD em 2025 e estima-se que cresça de 15,5 bilhões de USD em 2026 para 21,4 bilhões de USD até 2031, a um CAGR de 6,7% durante o período de previsão (2026-2031). A dívida de empréstimos estudantis em aberto nos Estados Unidos atingiu 1,87 trilhões de USD no primeiro trimestre de 2026, incluindo 181 bilhões de USD em empréstimos privados, proporcionando um grande conjunto de mutuários para os credores avaliarem. Os cortes de taxa do Federal Reserve no final de 2025 trouxeram a faixa de referência para 3,5% a 3,75%, melhorando a economia para os mutuários que consideram o refinanciamento privado. As taxas de empréstimos federais permanecem fixas após o desembolso, de modo que taxas de refinanciamento privado mais baixas podem ampliar a economia potencial para mutuários que originaram empréstimos com taxas mais altas entre 2022 e 2024. As mudanças nos programas federais de reembolso em 2026 também estão reformulando as escolhas dos mutuários, enquanto os credores competem por meio de taxas, subscrição, atendimento e processos digitais de solicitação.
Principais Conclusões do Relatório
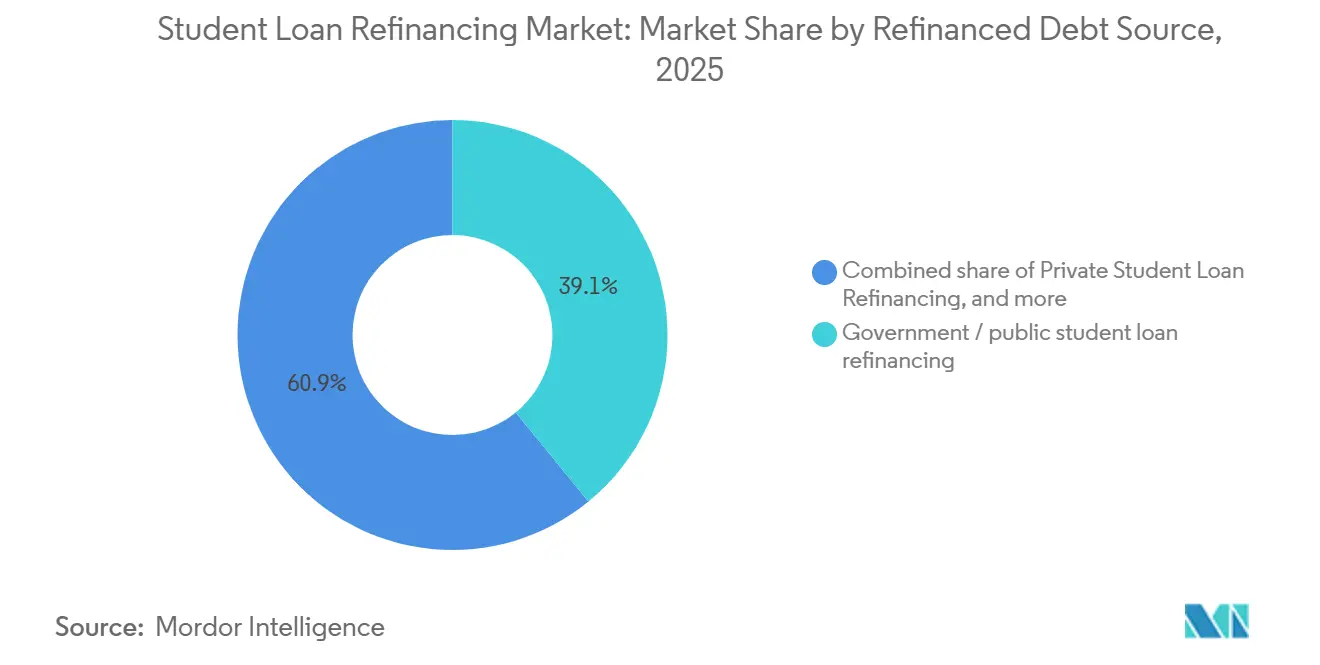
- Por fonte da dívida refinanciada, os empréstimos governamentais e públicos capturaram 39,1% da participação do mercado de refinanciamento de empréstimos estudantis em 2025, enquanto o refinanciamento de empréstimos privados tem previsão de expansão a um CAGR de 10,1% até 2031.
- Por perfil educacional do mutuário, o segmento de mutuários com diploma de pós-graduação e profissional capturou 57,6% da participação do mercado de refinanciamento de empréstimos estudantis em 2025 e tem previsão de expansão a um CAGR de 7,9% até 2031.
- Por estrutura de taxa, o refinanciamento a taxa fixa capturou 79,3% da participação do mercado de refinanciamento de empréstimos estudantis em 2025, enquanto o refinanciamento a taxa variável tem previsão de expansão a um CAGR de 9,4% até 2031.
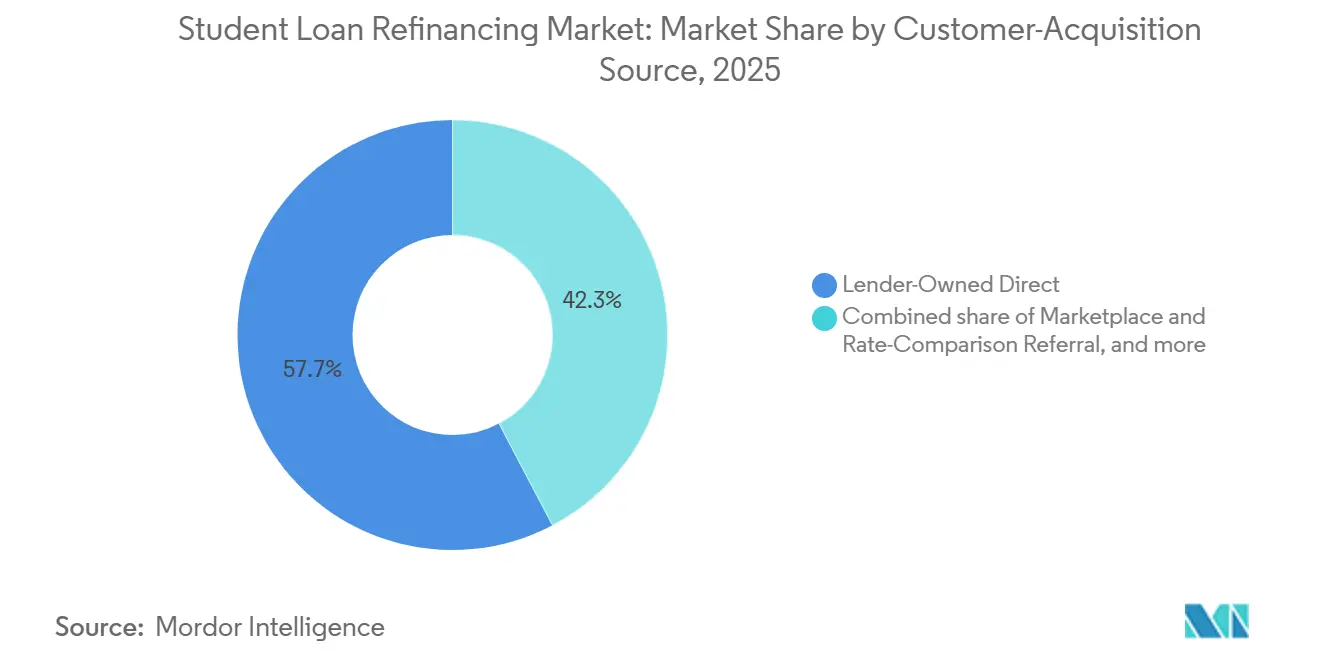
- Por fonte de aquisição de clientes, os canais diretos do credor capturaram 57,7% da participação do mercado de refinanciamento de empréstimos estudantis em 2025, enquanto os canais de afinidade, associação, empregador e sociedade profissional têm previsão de expansão a um CAGR de 9,6% até 2031.
- Por tipo de credor, os bancos comerciais e digitais captadores de depósitos capturaram 62,2% da participação do mercado de refinanciamento de empréstimos estudantis em 2025, enquanto o segmento de empresas financeiras não bancárias e originadores fintech tem previsão de expansão a um CAGR de 8,6% até 2031.
- Por geografia, a América do Norte capturou 93,5% da participação do mercado de refinanciamento de empréstimos estudantis em 2025, enquanto a Ásia-Pacífico tem previsão de expansão a um CAGR de 11,4% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Refinanciamento de Empréstimos Estudantis
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Taxas elevadas de empréstimos existentes sustentam a demanda por refinanciamento orientado à economia | +1.8% | Global, concentrado na América do Norte | Curto prazo (≤ 2 anos) |
| Melhores perfis de renda e crédito ampliam a elegibilidade dos mutuários | +1.0% | América do Norte e Europa | Médio prazo (2-4 anos) |
| A dívida educacional transfronteiriça cria demanda por refinanciamento | +0.5% | Ásia-Pacífico, com repercussão no Oriente Médio e África | Longo prazo (≥ 4 anos) |
| A subscrição por dados alternativos amplia o acesso para mutuários com histórico de crédito limitado | +0.7% | Global, com ganhos iniciais na América do Norte | Médio prazo (2-4 anos) |
| A pré-qualificação digital e a subscrição automatizada reduzem o atrito | +0.8% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Os benefícios de dívida estudantil oferecidos por empregadores criam novas oportunidades de refinanciamento | +0.6% | América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Os Cortes de Taxa do Federal Reserve e os Elevados Custos de Empréstimos Legados Abrem uma Janela de Refinanciamento Orientada à Economia
O Federal Reserve cortou sua taxa de referência 3 vezes no final de 2025 para uma faixa-alvo de 3,5% a 3,75% e a manteve estável durante as primeiras 2 reuniões de 2026[1]. As taxas de empréstimos estudantis federais para o ano acadêmico de 2025 a 2026 foram fixadas em 6,39% para empréstimos de graduação, 7,94% para empréstimos de pós-graduação e 8,94% para empréstimos Grad PLUS. A Earnest declarou em março de 2026 que suas taxas de refinanciamento haviam atingido o nível mais baixo em 3 anos. Os mutuários que originaram empréstimos entre 2022 e 2024 podem ter renda estável no setor privado, mas sem perspectiva de perdão do empréstimo. O mercado de refinanciamento de empréstimos estudantis se beneficia quando ofertas privadas mais baixas criam uma diferença maior em relação às taxas federais legadas. As taxas federais não se alteram após o desembolso de um empréstimo, portanto, cada redução nas taxas de referência pode melhorar o caso de refinanciamento para mutuários elegíveis.
A Subscrição por Dados Alternativos Amplia a Elegibilidade para Refinanciamento Além do Histórico de Crédito
Os modelos de crédito tradicionais podem excluir mutuários em início de carreira e internacionais com histórico de crédito limitado nos Estados Unidos. A subscrição alternativa pode analisar pagamentos de aluguel, renda verificada de trabalho autônomo, padrões de poupança e projeções de renda vinculadas à formação acadêmica, juntamente com informações de crédito padrão. A MPOWER Financing utiliza dados transfronteiriços do bureau Nova Credit com relatórios da TransUnion dos Estados Unidos para avaliar graduados internacionais sem histórico de crédito doméstico. Essa abordagem atende a um grupo de mutuários que muitos provedores de refinanciamento domésticos não conseguem atender prontamente. Os requisitos da Lei de Igualdade de Oportunidades de Crédito e as orientações do Departamento de Proteção Financeira do Consumidor sobre governança de modelos exigem que os credores gerenciem esses sistemas com cuidado. O mercado de refinanciamento de empréstimos estudantis pode ampliar o acesso por meio desses métodos, desde que os credores mantenham controles de concessão de crédito justo e processos claros de ação adversa.
A Originação Digital Automatizada Comprime os Custos de Aquisição e Processamento
Os processos de solicitação por open banking podem permitir que os credores verifiquem emprego, renda e condições de empréstimos existentes sem documentação em papel. Isso reduz o tempo de solicitação de dias para minutos e pode limitar o abandono que historicamente afetou as solicitações de refinanciamento. A SoFi reportou 2,6 bilhões de USD em originações de empréstimos estudantis no primeiro trimestre de 2026 e 2,7 bilhões de USD no segundo trimestre de 2026[2]. Sua camada única de autenticação de membros apoia a atividade de refinanciamento e a venda cruzada de outros produtos financeiros. A LendKey utiliza um modelo diferente, com uma única solicitação digital gerando ofertas de parceiros de bancos comunitários e cooperativas de crédito. Os avisos da Lei de Relatórios de Crédito Justo e os requisitos de privacidade do Regulamento P se aplicam a fluxos de trabalho automatizados, embora credores de grande escala possam integrá-los a processos operacionais já estabelecidos.
A Extensão Permanente da Seção 127 Torna o Refinanciamento Patrocinado pelo Empregador um Canal de Demanda Estrutural
O One Big Beautiful Bill Act eliminou permanentemente a cláusula de extinção dos planos de assistência educacional da Seção 127 do Serviço de Receita Federal. A disposição permite assistência ao reembolso de empréstimos estudantis pelo empregador de até 5.250 USD por funcionário a cada ano, e o limite é indexado pela inflação a partir de 2026[3]. Apenas 14% dos empregadores ofereciam alguma forma de assistência a empréstimos estudantis na fonte citada de 2026, deixando espaço para a expansão dos programas de empregadores. O canal de afinidade, associação, empregador e sociedade profissional é a fonte de aquisição de crescimento mais rápido, com um CAGR de 9,6% até 2031. Os empregadores podem usar integrações de refinanciamento de marca própria para criar canais de indicação para profissionais de saúde, direito e tecnologia com saldos elevados de empréstimos. Isso apoia uma fonte mais estável de candidatos qualificados para provedores que operam no mercado de refinanciamento de empréstimos estudantis.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A perda de proteções federais limita o refinanciamento de federal para privado | -0.9% | América do Norte, principalmente os Estados Unidos | Curto prazo (≤ 2 anos) |
| A volatilidade das taxas de juros reduz a economia disponível no refinanciamento | -0.6% | Global | Médio prazo (2-4 anos) |
| Os requisitos de concessão responsável de crédito limitam a subscrição por dados alternativos | -0.4% | América do Norte e Europa | Médio prazo (2-4 anos) |
| O histórico de crédito limitado e o fraco desempenho de reembolso elevam o risco | -0.3% | Ásia-Pacífico e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
As Contrapartidas das Proteções Federais ao Mutuário Limitam as Taxas de Conversão de Federal para Privado
O refinanciamento de um empréstimo federal para uma obrigação privada é permanente e remove o acesso ao reembolso baseado em renda, ao Perdão de Empréstimos para Serviço Público, à carência federal e à quitação por invalidez. O valor dessas proteções varia de acordo com as perspectivas de emprego e renda do mutuário. O Plano de Assistência ao Reembolso e o Plano Padrão por Faixas foram lançados em julho de 2026, oferecendo novas opções federais que podem reter mutuários sem uma razão financeira forte para refinanciar. As reclamações de empréstimos estudantis federais atingiram 18.400 no ano encerrado em junho de 2025, um aumento de 36% em relação ao ano anterior. O aumento relatado nas reclamações indica que a incerteza dos mutuários pode atrasar as decisões de refinanciamento. As regras de divulgação para empréstimos estudantis privados também exigem uma apresentação clara das diferenças entre empréstimos federais e privados, o que limita o marketing agressivo de conversão no mercado de refinanciamento de empréstimos estudantis.
A Incerteza do Ambiente de Taxas Comprime a Proposta de Economia de Refinanciamento para Mutuários Sensíveis a Taxas
A economia do refinanciamento depende da diferença entre a taxa existente do mutuário e a taxa privada oferecida. Essa diferença pode se estreitar se o Federal Reserve pausar as reduções de taxa ou se os spreads de crédito privado se ampliarem devido ao maior risco de inadimplência. As inadimplências de empréstimos estudantis subiram de abaixo de 1% para quase 8% no primeiro trimestre de 2025, após o término das pausas de relatório de crédito da era pandêmica. Os empréstimos com 90 ou mais dias de atraso atingiram 10,2% no segundo trimestre de 2025, o que pode tornar a subscrição privada mais seletiva. Os produtos a taxa variável vinculados à Taxa de Financiamento Overnight Garantida podem oferecer pagamentos iniciais mais baixos quando as taxas caem. Eles também expõem os mutuários a pagamentos mais altos após uma reversão de taxa, o que limita sua adequação para mutuários com baixa tolerância ao risco.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte da Dívida Refinanciada: A Disrupção de Políticas Impulsiona a Originação de Empréstimos Privados
Os empréstimos governamentais e públicos responderam por 39,1% da participação do mercado de refinanciamento de empréstimos estudantis em 2025, tornando-os a maior categoria de fonte de dívida dentro do mercado de refinanciamento de empréstimos estudantis. Muitos mutuários permanecem relutantes em abrir mão das proteções federais, mesmo quando uma oferta privada tem uma taxa mais baixa. A eliminação do plano Saving on a Valuable Education em julho de 2026 alterou as decisões de reembolso para os 7,5 milhões de mutuários anteriormente inscritos no plano. As novas opções federais de reembolso podem reter alguns mutuários, especialmente aqueles que dependem de proteções vinculadas ao emprego no setor público ou em organizações sem fins lucrativos. Outros mutuários com carreiras estáveis no setor privado podem considerar que o refinanciamento oferece um caso mais claro de pagamento e economia. A base de empréstimos governamentais existente, portanto, permanece importante para os originadores de empréstimos, mas a conversão requer uma avaliação transparente dos benefícios federais de cada mutuário.
O refinanciamento de empréstimos estudantis privados tem previsão de expansão a um CAGR de 10,1% até 2031, a taxa mais rápida neste agrupamento de fonte de dívida. Espera-se que os limites federais para empréstimos de pós-graduação movam mais demanda de financiamento educacional para provedores privados. A mudança resultante aumenta a importância das opções de crédito privado para mutuários que precisam de financiamento além da disponibilidade de empréstimos federais. A categoria combinada de empréstimos governamentais e privados atende a mutuários que desejam consolidar vários tipos de empréstimos em um único pagamento. Isso é particularmente relevante para mutuários de pós-graduação com dívidas de múltiplas fontes acima de 100.000 USD. O tamanho do mercado de refinanciamento de empréstimos estudantis para dívida privada é sustentado por mudanças de política que aumentam o papel do financiamento privado da educação.


Por Perfil Educacional do Mutuário: A Dívida de Pós-Graduação Lidera tanto o Volume quanto o Crescimento
Os mutuários com diploma de pós-graduação e profissional detinham 57,6% da participação do mercado de refinanciamento de empréstimos estudantis em 2025 e têm previsão de crescimento a um CAGR de 7,9% até 2031. Esse grupo capturou a maior participação de volume no nível de segmento do refinanciamento de empréstimos estudantis porque os programas profissionais geralmente geram saldos elevados. Graduados em medicina, odontologia e direito podem acumular entre 200.000 USD e 300.000 USD em dívida total. Uma redução de 50 pontos-base na taxa pode, portanto, alterar substancialmente os custos totais de juros ao longo de um prazo de reembolso de 10 a 20 anos. O fim dos empréstimos Grad PLUS para novos mutuários e os limites federais de empréstimos agregados criam um ambiente de financiamento diferente para estudantes de pós-graduação atuais e futuros. Essas mudanças aumentam a importância das opções privadas para mutuários que não necessitam de proteções federais de reembolso.
A Earnest introduziu o refinanciamento para formandos antecipados em 2026, permitindo que os candidatos utilizem cartas de oferta de emprego assinadas dentro de 6 meses após a formatura. Essa abordagem de produto busca alcançar os mutuários antes do início do reembolso regular. A alta renda esperada e os grandes saldos de empréstimos tornam esse grupo valioso para os credores capazes de subscrever de forma responsável. Os mutuários de graduação e certificação geralmente têm saldos mais baixos, o que pode reduzir a economia potencial de juros com o refinanciamento. Eles também podem ter históricos de crédito e renda menos estabelecidos no início de suas carreiras. O setor de refinanciamento de empréstimos estudantis continua a se concentrar nos mutuários de pós-graduação porque seus valores de empréstimo e perfis de reembolso podem suportar produtos mais especializados.
Por Estrutura de Taxa: O Produto a Taxa Fixa Enfrenta a Recuperação da Taxa Variável com Base na Tese de Corte de Taxas
O refinanciamento a taxa fixa representou 79,3% da participação do mercado de refinanciamento de empréstimos estudantis em 2025, refletindo a preferência por pagamentos previsíveis em saldos elevados e prazos de reembolso longos. Essa categoria deteve a maior participação de volume no nível de segmento do refinanciamento de empréstimos estudantis na segmentação por estrutura de taxa. Os mutuários que refinanciam 100.000 USD ou mais ao longo de 10 a 20 anos podem enfrentar um aumento significativo nos custos de juros ao longo da vida se as taxas variáveis subirem. A certeza de pagamento é, portanto, uma consideração importante para mutuários com horizontes de reembolso longos. A precificação fixa também pode simplificar o orçamento doméstico para mutuários que estão avaliando uma mudança permanente para fora do sistema federal de empréstimos. A posição sólida dos produtos a taxa fixa reflete essas necessidades, e não a falta de interesse em taxas iniciais mais baixas.
O refinanciamento a taxa variável deve crescer a um CAGR de 9,4% até 2031, a taxa mais alta neste segmento. Mutuários com prazos de quitação curtos e planos agressivos de pré-pagamento podem buscar taxas iniciais mais baixas em produtos vinculados à Taxa de Financiamento Overnight Garantida. Essa estrutura pode funcionar para mutuários com capacidade financeira suficiente para gerenciar um aumento posterior nas taxas. A Earnest permite que mutuários elegíveis alternem entre estruturas de taxa fixa e variável a cada 30 dias. A opção transforma a seleção de taxa em uma escolha contínua, embora não elimine o risco de uma taxa de referência mais alta. O tamanho do mercado de refinanciamento de empréstimos estudantis para produtos a taxa variável depende das expectativas dos mutuários em relação às taxas e de sua capacidade de absorver mudanças nos pagamentos.
Por Fonte de Aquisição de Clientes: Os Canais de Afinidade Desafiam o Credor Direto Estabelecido
Os canais diretos do credor capturaram 57,7% da participação do mercado de refinanciamento de empréstimos estudantis em 2025 e permaneceram como a maior fonte de aquisição de clientes. Os originadores estabelecidos utilizam reconhecimento de marca, relacionamentos com membros e capacidades de venda cruzada para alcançar os mutuários. O Financial Services Productivity Loop da SoFi direciona os membros de produtos bancários e de investimento para o refinanciamento de empréstimos estudantis. Essa abordagem pode reduzir os custos de aquisição de mutuários e aumentar o valor de cada relacionamento com membros. Os canais diretos também permitem que os credores controlem o processo de solicitação, a experiência de subscrição e as comunicações de atendimento. Sua escala confere aos grandes originadores uma vantagem contínua no mercado de refinanciamento de empréstimos estudantis.
Os canais de afinidade, associação, empregador e sociedade profissional têm previsão de expansão a um CAGR de 9,6% até 2031. A extensão permanente da Seção 127 apoia o uso de programas de benefícios do empregador como ponto de entrada para ofertas de refinanciamento. As associações profissionais de saúde, direito e tecnologia também podem conectar credores a mutuários com saldos elevados e rendimentos estabelecidos. As plataformas de marketplace e comparação de taxas atendem a mutuários que já decidiram refinanciar e estão comparando ofertas. A Splash Financial opera por meio de uma rede de cooperativas de crédito, enquanto a LendKey agrega ofertas de bancos comunitários. Esses canais fornecem distribuição digital para credores que não têm o mesmo alcance direto ao consumidor que os grandes provedores nacionais.
Por Tipo de Credor: Bancos Lideram o Volume, Fintechs Lideram o Crescimento
Os bancos comerciais e digitais captadores de depósitos detinham 62,2% da participação do mercado de refinanciamento de empréstimos estudantis em 2025, conferindo-lhes a posição de liderança por tipo de credor. Essa categoria capturou a maior participação de volume no nível de segmento do refinanciamento de empréstimos estudantis por meio de marcas estabelecidas e acesso a financiamento por depósitos. A SoFi, agora um banco com carta patente, reportou 621,8 milhões de USD em economia anualizada de despesas com juros no primeiro trimestre de 2026 em comparação com o financiamento por linha de crédito de armazém. O financiamento por depósitos pode reduzir o custo de capital para credores com bases de depósitos elegíveis. Os bancos também podem usar os relacionamentos existentes com clientes para apoiar a venda cruzada e o engajamento recorrente. Essas vantagens ajudam a explicar sua grande participação no mercado de refinanciamento de empréstimos estudantis.
As empresas financeiras não bancárias e os originadores fintech têm previsão de crescimento a um CAGR de 8,6% até 2031. Seus modelos operacionais orientados por tecnologia podem suportar mudanças de produto mais rápidas e abordagens mais amplas para avaliar mutuários elegíveis. As cooperativas de crédito e instituições cooperativas alinham os princípios de propriedade dos membros com a economia dos mutuários e ganham alcance digital por meio da Splash Financial e da LendKey. A Citizens Financial Group vendeu 1,9 bilhão de USD em empréstimos educacionais não essenciais durante 2025, mostrando que as restrições de balanço patrimonial também podem levar grupos de credores a sair do mercado. Os credores patrocinados pelo Estado e de missão, como RISLA e MEFA, atendem a perfis de crédito que os credores comerciais podem não priorizar. Essas organizações formam uma camada de extensão de crédito em todo o setor de refinanciamento de empréstimos estudantis.
Análise Geográfica
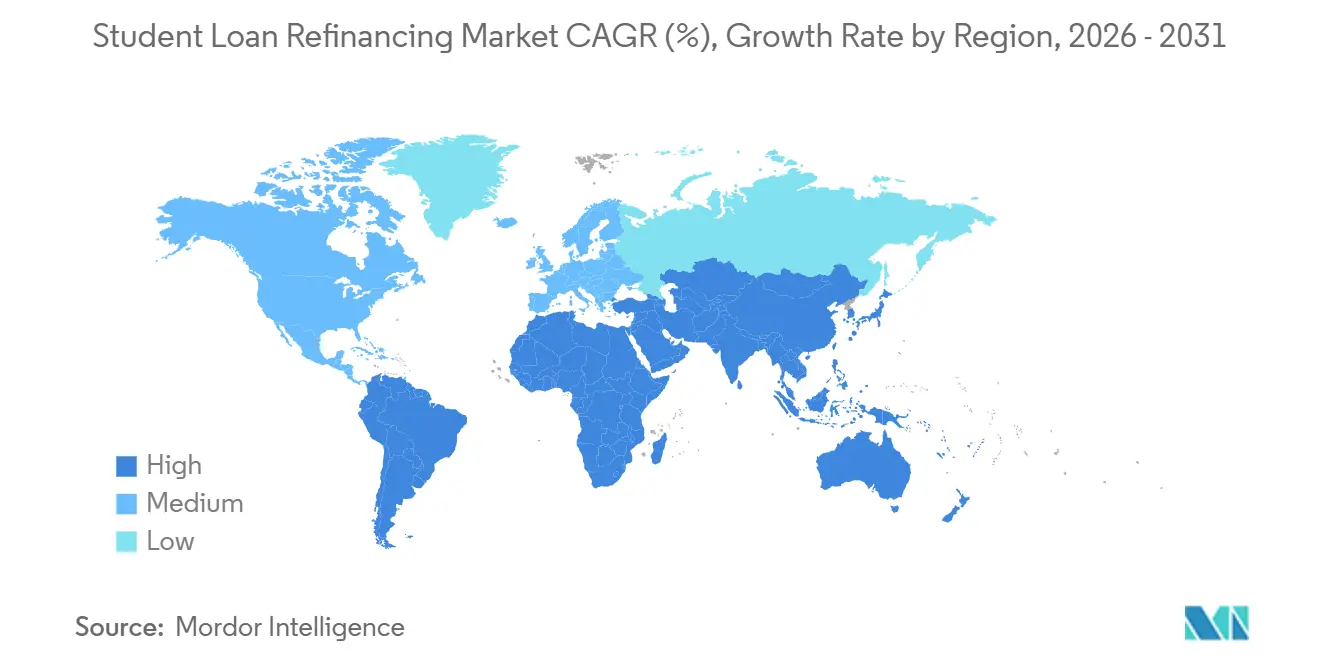
A América do Norte detinha 93,5% da participação do mercado de refinanciamento de empréstimos estudantis em 2025, tornando-a o maior segmento regional do mercado de refinanciamento de empréstimos estudantis. Os Estados Unidos possuem o ecossistema de crédito educacional privado mais desenvolvido e a maior concentração de detentores de diplomas de pós-graduação com alta renda. A dívida estudantil dos Estados Unidos atingiu 1,87 trilhões de USD no primeiro trimestre de 2026, enquanto a atividade de securitização madura apoia o financiamento de empréstimos privados. As mudanças de 2026 no plano Saving on a Valuable Education, nos empréstimos Graduate PLUS, no Plano de Assistência ao Reembolso e no Plano Padrão por Faixas são um catalisador norte-americano para a demanda de refinanciamento de curto prazo. O Canadá tem uma base de refinanciamento privado endereçável menor devido às estruturas de empréstimos estudantis provinciais. O México permanece um mercado em estágio inicial porque a infraestrutura de crédito formal é menos desenvolvida e os prêmios salariais de pós-graduação são mais baixos em relação aos custos de transação.
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 11,4% até 2031 e é o segmento regional de crescimento mais rápido. Estudantes indianos que tomaram empréstimos de empresas financeiras não bancárias a 12% a 14% para financiar educação no exterior podem refinanciar para produtos de bancos do setor público a 8,5% a 10,5% após o emprego. Graduados indianos que trabalham nos Estados Unidos com vistos H-1B ou de Treinamento Prático Opcional também podem refinanciar transfronteiriçamente por meio da MPOWER Financing sem um co-signatário doméstico. A MPOWER Financing oferece taxas percentuais anuais fixas a partir de 9,99%. Austrália, Coreia do Sul e Singapura estão desenvolvendo atividade de refinanciamento pós-graduação à medida que os custos educacionais aumentam, embora esses países ainda não tenham infraestrutura de mercado secundário na escala dos Estados Unidos.
A Europa e a América do Sul são segmentos regionais menores, mas significativos, no mercado de refinanciamento de empréstimos estudantis. Os empréstimos estudantis garantidos pelo Estado da França tinham taxas de 0,99% a 3,5% em 2026, com 70% de cobertura estatal por meio da Bpifrance, o que reduz o caso financeiro para o refinanciamento privado tradicional. O KfW Studienkredit da Alemanha tinha uma taxa variável de 6,36% vinculada ao EURIBOR, apoiando o interesse em alternativas a taxa fixa após os mutuários entrarem no mercado de trabalho. A América do Sul é limitada por incompatibilidades de denominação cambial e volatilidade macroeconômica, particularmente no Brasil e na Argentina. O Oriente Médio e a África permanecem em estágio inicial, com atividade concentrada nos Emirados Árabes Unidos e na África do Sul.

Cenário Competitivo
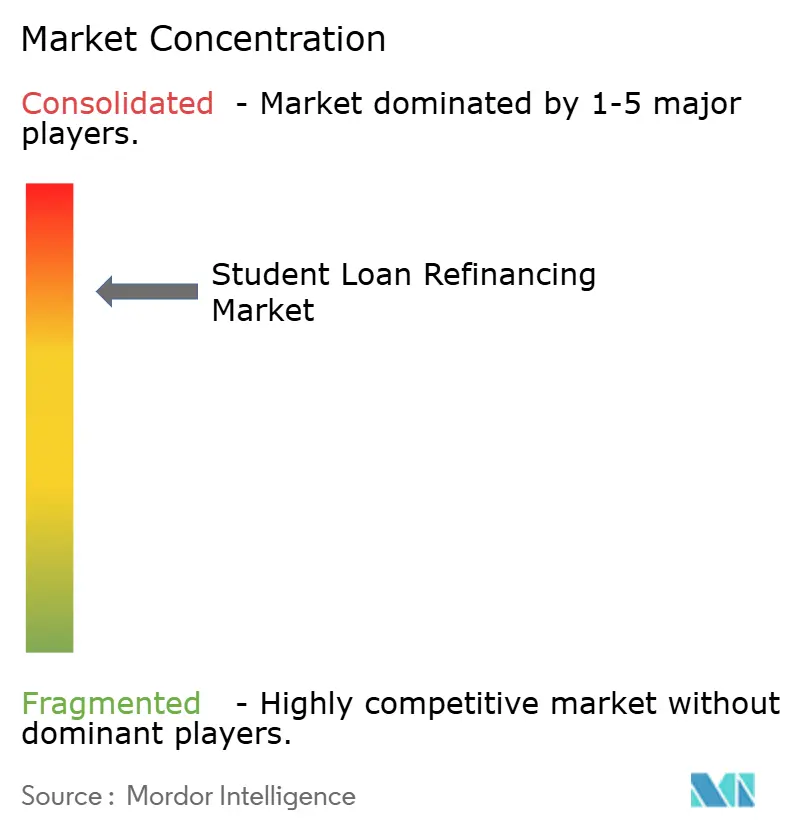
O mercado de refinanciamento de empréstimos estudantis é consolidado. SoFi Technologies, Earnest e KeyBank, que incorpora o Laurel Road, estão entre os principais originadores diretos. A SoFi reportou 2,7 bilhões de USD em originações de empréstimos estudantis no segundo trimestre de 2026 e uma taxa de baixa contábil líquida abaixo de 1%. Sua estratégia é converter mutuários de refinanciamento em membros que utilizam vários produtos bancários. Esse modelo pode aumentar o valor ao longo da vida de um relacionamento com o cliente enquanto utiliza o financiamento por depósitos para apoiar a precificação. A posição competitiva dos grandes credores repousa na qualidade da subscrição, nos custos de financiamento, na capacidade de atendimento e em um amplo relacionamento digital com o cliente.
Os provedores de marketplace têm uma posição diferente porque funcionam como infraestrutura de descoberta de taxas, e não como originadores de balanço patrimonial. A Splash Financial captou mais de 70 milhões de USD em uma rodada Série C em setembro de 2025 e lançou uma oferta de linha de crédito com garantia imobiliária de até 500.000 USD. A LendKey conecta mutuários a bancos comunitários e parceiros de cooperativas de crédito por meio de uma única solicitação digital. O Laurel Road concluiu sua transição para a marca KeyBank em março de 2026, migrando contas de refinanciamento de empréstimos estudantis, serviços digitais e programas de parceria com sociedades profissionais para a plataforma KeyBank. Esses movimentos mostram como os provedores estão expandindo a distribuição, o acesso a produtos e a escala operacional. O mercado de refinanciamento de empréstimos estudantis permanece competitivo porque os credores podem se diferenciar por meio de comparação de taxas, redes de parceiros e atendimento ao mutuário.
Os credores de missão e os provedores vinculados ao Estado acrescentam outra camada de concorrência ao atender perfis de mutuários que os provedores comerciais podem evitar. A MPOWER Financing está posicionada em torno de empréstimos transfronteiriços para graduados internacionais, enquanto RISLA e MEFA atendem mutuários por meio de estruturas orientadas por missão. Designs de produtos que incluem carência por dificuldades financeiras ou pisos de pagamento vinculados à renda podem abordar a contrapartida de proteção que limita algumas conversões de refinanciamento privado. Os provedores também devem atender às expectativas de divulgação do Departamento de Proteção Financeira do Consumidor ao explicar a perda dos benefícios de empréstimos federais. Os credores mais eficazes podem combinar processos de subscrição em conformidade com financiamento confiável e comunicações claras com os mutuários.
Líderes do Setor de Refinanciamento de Empréstimos Estudantis
-
SoFi Technologies, Inc.
-
Earnest LLC
-
Laurel Road
-
Citizens Financial Group, Inc.
-
ELFI
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: O Departamento de Educação dos Estados Unidos encerrou o plano de reembolso baseado em renda Saving on a Valuable Education e lançou o Plano de Assistência ao Reembolso e o Plano Padrão por Faixas, afetando 7,5 milhões de mutuários. As mudanças no programa criaram um ambiente federal de reembolso diferente para mutuários que consideram o refinanciamento privado.
- Julho de 2026: As disposições do One Big Beautiful Bill Act eliminaram os empréstimos Graduate PLUS para novos mutuários e limitaram os limites federais de empréstimos para pós-graduação e profissionais. Essas disposições alteraram as opções de financiamento disponíveis para novos mutuários de pós-graduação e profissionais.
- Abril de 2026: A Sallie Mae precificou o SMB Private Education Loan Trust 2026-B, uma securitização de empréstimos estudantis privados em 5 tranches com vencimento legal final em março de 2056.
- Março de 2026: O Laurel Road concluiu sua transição para a marca KeyBank, migrando contas de refinanciamento de empréstimos estudantis, serviços digitais e programas de parceria com sociedades profissionais para a plataforma KeyBank.


Escopo do Relatório Global do Mercado de Refinanciamento de Empréstimos Estudantis
| Refinanciamento de Empréstimos Estudantis Governamentais/Públicos |
| Refinanciamento de Empréstimos Estudantis Privados |
| Refinanciamento de Empréstimos Estudantis Governamentais/Públicos e Privados |
| Mutuários com Diploma de Graduação |
| Mutuários com Diploma de Pós-Graduação e Profissional |
| Mutuários com Diploma de Associado, Certificado, Sem Diploma, Formação Profissional e Outros |
| Refinanciamento a Taxa Fixa |
| Refinanciamento a Taxa Variável |
| Estruturas de Taxa Híbridas/Outras |
| Canal Direto do Credor |
| Indicação por Marketplace e Comparação de Taxas |
| Parceiro de Afinidade, Associação, Empregador e Sociedade Profissional |
| Corretores, Consultores e Outros Originadores Terceirizados |
| Bancos Comerciais e Digitais Captadores de Depósitos |
| Cooperativas de Crédito e Instituições Financeiras Cooperativas |
| Empresas Financeiras Não Bancárias e Originadores fintech |
| Credores Privados de Refinanciamento Patrocinados pelo Estado, Sem Fins Lucrativos e de Missão |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Fonte da Dívida Refinanciada | Refinanciamento de Empréstimos Estudantis Governamentais/Públicos | |
| Refinanciamento de Empréstimos Estudantis Privados | ||
| Refinanciamento de Empréstimos Estudantis Governamentais/Públicos e Privados | ||
| Por Perfil Educacional do Mutuário | Mutuários com Diploma de Graduação | |
| Mutuários com Diploma de Pós-Graduação e Profissional | ||
| Mutuários com Diploma de Associado, Certificado, Sem Diploma, Formação Profissional e Outros | ||
| Por Estrutura de Taxa | Refinanciamento a Taxa Fixa | |
| Refinanciamento a Taxa Variável | ||
| Estruturas de Taxa Híbridas/Outras | ||
| Por Fonte de Aquisição de Clientes | Canal Direto do Credor | |
| Indicação por Marketplace e Comparação de Taxas | ||
| Parceiro de Afinidade, Associação, Empregador e Sociedade Profissional | ||
| Corretores, Consultores e Outros Originadores Terceirizados | ||
| Por Tipo de Credor | Bancos Comerciais e Digitais Captadores de Depósitos | |
| Cooperativas de Crédito e Instituições Financeiras Cooperativas | ||
| Empresas Financeiras Não Bancárias e Originadores fintech | ||
| Credores Privados de Refinanciamento Patrocinados pelo Estado, Sem Fins Lucrativos e de Missão | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
O que está impulsionando a demanda por refinanciamento de empréstimos estudantis em 2026?
Taxas de refinanciamento privado mais baixas, taxas fixas de empréstimos federais legados e mudanças no reembolso federal estão sustentando a demanda entre mutuários elegíveis no mercado de refinanciamento de empréstimos estudantis. Mutuários com rendimentos estáveis e sem perspectiva de perdão podem ter um caso de economia mais claro, enquanto a perda permanente das proteções federais permanece um fator decisivo fundamental.
Qual é o tamanho do mercado de refinanciamento de empréstimos estudantis?
O mercado de refinanciamento de empréstimos estudantis é estimado em 15,5 bilhões de USD em 2026 e tem previsão de atingir 21,4 bilhões de USD até 2031 a um CAGR de 6,7%. Os Estados Unidos têm a maior base de refinanciamento porque combinam um substancial estoque de dívida estudantil, credores privados estabelecidos e financiamento de securitização maduro.
Qual grupo de mutuários tem a maior atividade de refinanciamento?
Os mutuários com diploma de pós-graduação e profissional detinham 57,6% do volume de 2025 e têm projeção de crescimento a um CAGR de 7,9% até 2031. Graduados em medicina, odontologia e direito frequentemente têm saldos elevados, o que pode tornar a economia de uma taxa de juros mais baixa mais significativa dentro do mercado de refinanciamento de empréstimos estudantis.
Os empréstimos de refinanciamento a taxa fixa ou variável são mais comuns?
O refinanciamento a taxa fixa detinha 79,3% do volume de 2025, enquanto o refinanciamento a taxa variável tem previsão de crescimento mais rápido a um CAGR de 9,4%. Os pagamentos fixos oferecem maior certeza, enquanto as taxas variáveis podem ser adequadas para mutuários com horizontes de reembolso curtos no mercado de refinanciamento de empréstimos estudantis.
Qual região está se expandindo mais rapidamente no refinanciamento de empréstimos estudantis?
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 11,4% até 2031, liderada por necessidades de refinanciamento transfronteiriço e pós-graduação. Mutuários indianos que financiaram educação no exterior e posteriormente ingressaram no mercado de trabalho são uma fonte de demanda regional dentro do mercado de refinanciamento de empréstimos estudantis.
O que os mutuários devem considerar antes de refinanciar empréstimos federais?
O refinanciamento privado remove permanentemente as proteções federais, como o reembolso baseado em renda, o Perdão de Empréstimos para Serviço Público, a carência federal e a quitação por invalidez. Os mutuários devem avaliar o valor desses benefícios, suas perspectivas de emprego, a taxa de juros existente e a capacidade de efetuar pagamentos antes de substituir um empréstimo federal.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

