
Taille et Part du Marché du Refinancement des Prêts Étudiants
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
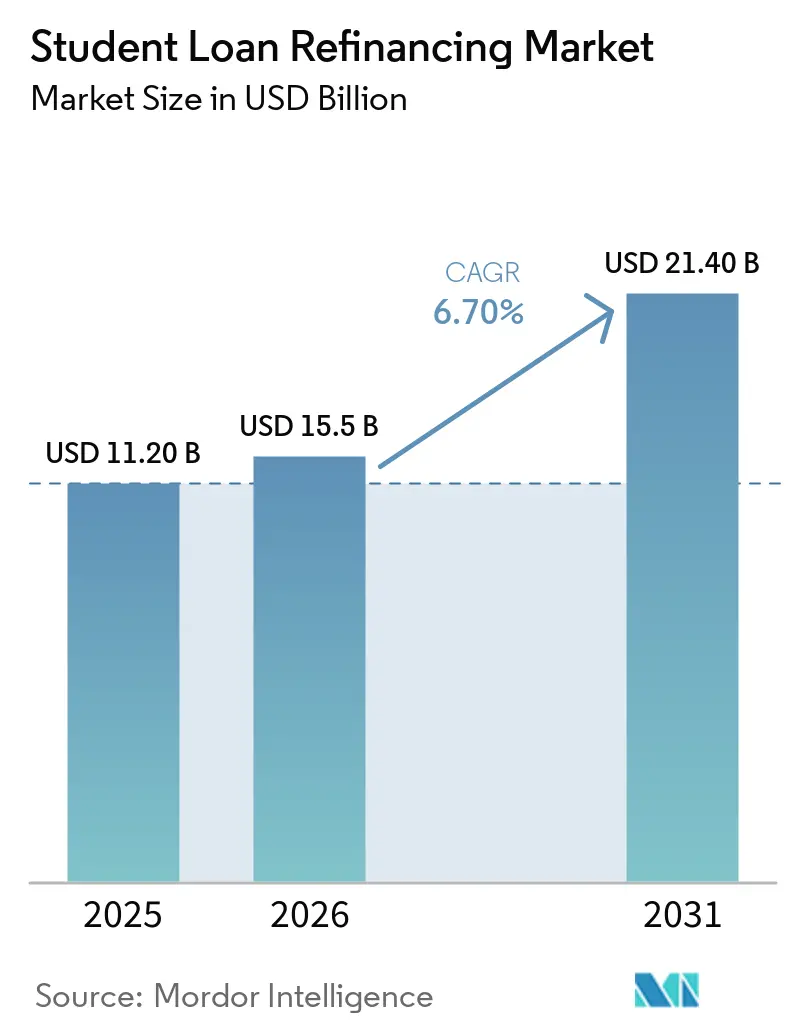
| Taille du Marché (2026) | 15.5 Milliards de dollars |
| Taille du Marché (2031) | 21.40 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.70 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
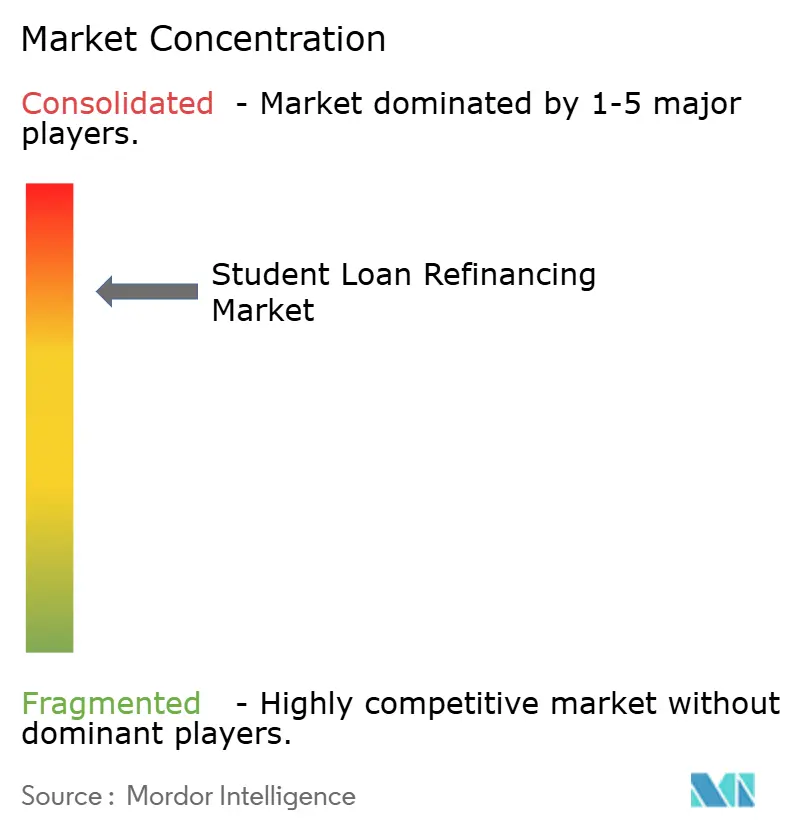
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Refinancement des Prêts Étudiants par Mordor Intelligence
La taille du marché du refinancement des prêts étudiants était évaluée à 11,2 milliards USD en 2025 et devrait croître de 15,5 milliards USD en 2026 à 21,4 milliards USD d'ici 2031, à un CAGR de 6,7 % durant la période de prévision (2026-2031). L'encours de la dette étudiante aux États-Unis a atteint 1,87 billion USD au premier trimestre 2026, dont 181 milliards USD en prêts privés, offrant un large vivier pour les prêteurs à évaluer. Les baisses de taux de la Réserve Fédérale fin 2025 ont ramené la fourchette de référence à 3,5 % - 3,75 %, améliorant les conditions économiques pour les emprunteurs envisageant un refinancement privé. Les taux des prêts fédéraux restent fixes après le décaissement, de sorte que des taux de refinancement privé plus bas peuvent élargir les économies potentielles pour les emprunteurs ayant contracté des prêts à taux élevé entre 2022 et 2024. Les modifications apportées aux programmes fédéraux de remboursement en 2026 reconfigurent également les choix des emprunteurs, tandis que les prêteurs se font concurrence sur les taux, la souscription, le service et les processus de demande numérique.
Points Clés du Rapport
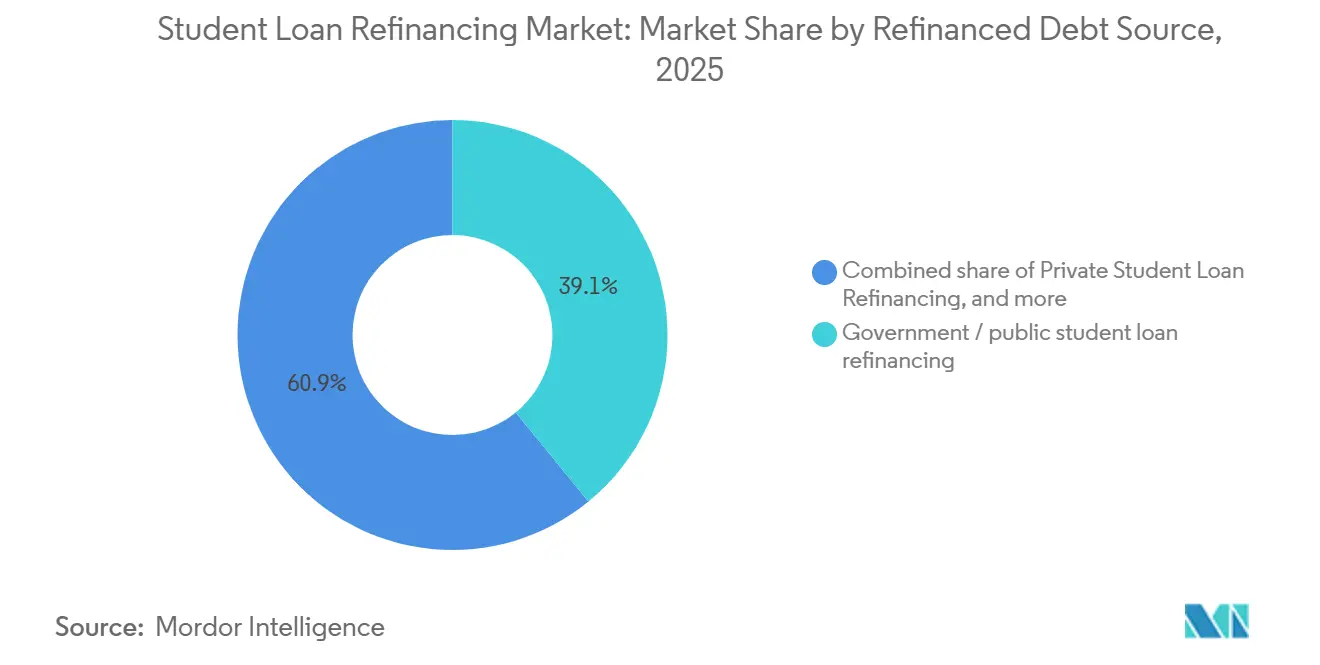
- Par source de dette refinancée, les prêts publics et gouvernementaux ont capté 39,1 % de la part du marché du refinancement des prêts étudiants en 2025, tandis que le refinancement des prêts privés devrait se développer à un CAGR de 10,1 % jusqu'en 2031.
- Par profil éducatif de l'emprunteur, le segment des emprunteurs titulaires d'un diplôme de master ou d'un diplôme professionnel a capté 57,6 % de la part du marché du refinancement des prêts étudiants en 2025 et devrait se développer à un CAGR de 7,9 % jusqu'en 2031.
- Par structure de taux, le refinancement à taux fixe a capté 79,3 % de la part du marché du refinancement des prêts étudiants en 2025, tandis que le refinancement à taux variable devrait se développer à un CAGR de 9,4 % jusqu'en 2031.
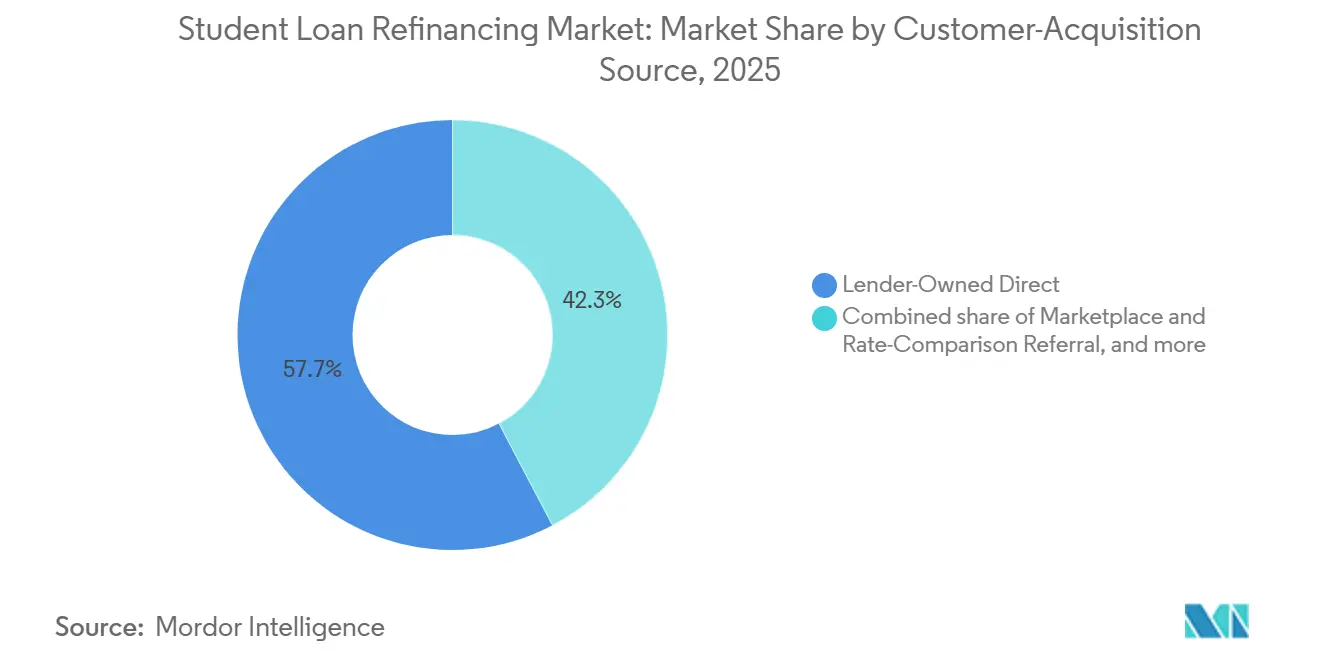
- Par source d'acquisition client, les canaux directs du prêteur ont capté 57,7 % de la part du marché du refinancement des prêts étudiants en 2025, tandis que les canaux d'affinité, d'association, d'employeur et de société professionnelle devraient se développer à un CAGR de 9,6 % jusqu'en 2031.
- Par type de créancier, les banques commerciales et numériques collectant des dépôts ont capté 62,2 % de la part du marché du refinancement des prêts étudiants en 2025, tandis que le segment des sociétés financières non bancaires et des initiateurs fintech devrait se développer à un CAGR de 8,6 % jusqu'en 2031.
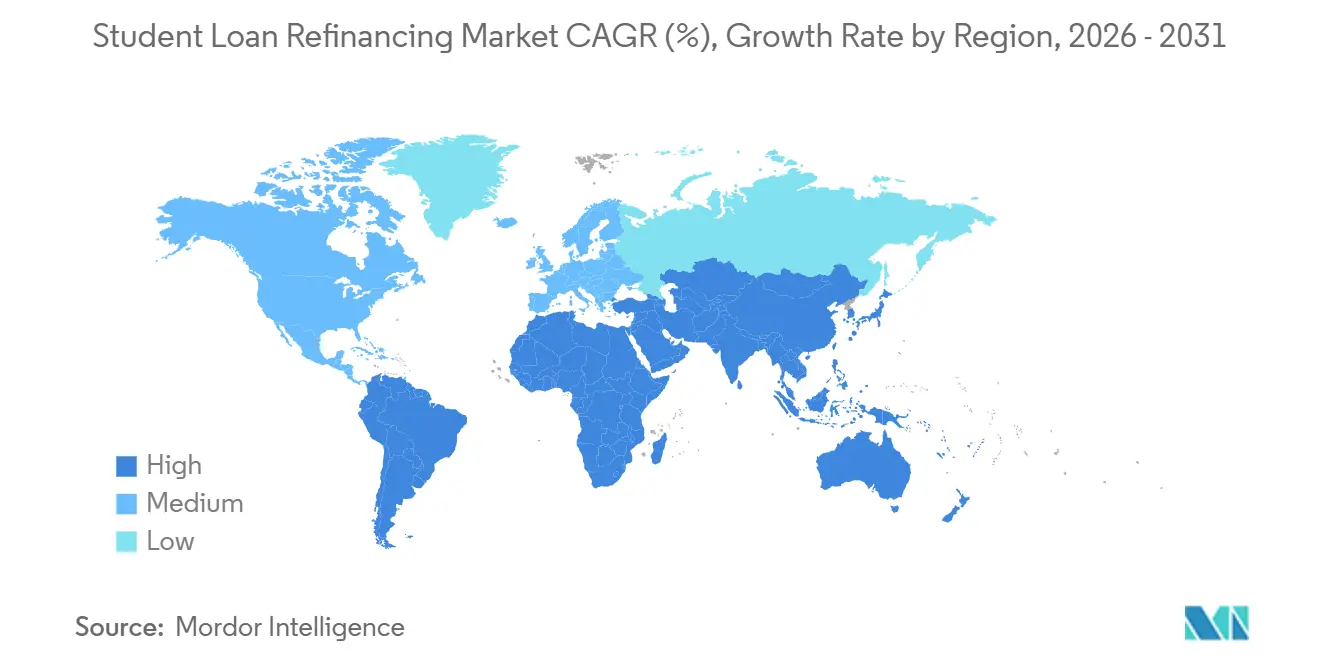
- Par géographie, l'Amérique du Nord a capté 93,5 % de la part du marché du refinancement des prêts étudiants en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 11,4 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial du Refinancement des Prêts Étudiants
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Des taux de prêts existants élevés soutiennent la demande de refinancement axée sur les économies | +1.8% | Mondial, concentré en Amérique du Nord | Court terme (≤ 2 ans) |
| De meilleurs profils de revenus et de crédit élargissent l'éligibilité des emprunteurs | +1.0% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| La dette éducative transfrontalière crée une demande de refinancement | +0.5% | Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| La souscription basée sur des données alternatives élargit l'accès pour les emprunteurs à historique de crédit limité | +0.7% | Mondial, avec des gains précoces en Amérique du Nord | Moyen terme (2-4 ans) |
| La préqualification numérique et la souscription automatisée réduisent les frictions | +0.8% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Les avantages liés à la dette étudiante offerts par les employeurs créent de nouvelles opportunités de refinancement | +0.6% | Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les Baisses de Taux de la Réserve Fédérale et les Coûts Élevés des Prêts Hérités Ouvrent une Fenêtre de Refinancement Axée sur les Économies
La Réserve Fédérale a réduit son taux directeur à 3 reprises fin 2025, à une fourchette cible de 3,5 % à 3,75 %, et l'a maintenu stable lors des 2 premières réunions de 2026[1]. Les taux des prêts étudiants fédéraux pour l'année académique 2025-2026 ont été fixés à 6,39 % pour les prêts de premier cycle, 7,94 % pour les prêts de deuxième cycle, et 8,94 % pour les prêts Grad PLUS. Earnest a déclaré en mars 2026 que ses taux de refinancement avaient atteint leur niveau le plus bas en 3 ans. Les emprunteurs ayant contracté des prêts entre 2022 et 2024 peuvent disposer de revenus stables dans le secteur privé mais n'avoir aucune perspective d'annulation de prêt. Le marché du refinancement des prêts étudiants bénéficie lorsque des offres privées plus basses créent un écart plus important par rapport à ces taux fédéraux hérités. Les taux fédéraux ne bougent pas après le décaissement d'un prêt, de sorte que chaque réduction des taux de référence peut améliorer le cas de refinancement pour les emprunteurs éligibles.
La Souscription Basée sur des Données Alternatives Élargit l'Éligibilité au Refinancement au-delà de l'Historique de Crédit
Les modèles de crédit traditionnels peuvent exclure les emprunteurs en début de carrière et les emprunteurs internationaux ayant un historique de crédit limité aux États-Unis. La souscription alternative peut examiner les paiements de loyer, les revenus vérifiés de l'économie à la demande, les habitudes d'épargne et les projections de revenus liées à l'éducation, en parallèle des informations de crédit standard. MPOWER Financing utilise les données du bureau de crédit transfrontalier Nova Credit combinées aux rapports TransUnion américains pour évaluer les diplômés internationaux sans dossier de crédit national. Cette approche répond aux besoins d'un groupe d'emprunteurs que de nombreux prestataires de refinancement nationaux ne peuvent pas facilement servir. Les exigences de l'Equal Credit Opportunity Act et les orientations du Bureau de Protection Financière des Consommateurs sur la gouvernance des modèles imposent aux prêteurs de gérer ces systèmes avec soin. Le marché du refinancement des prêts étudiants peut élargir l'accès grâce à ces méthodes, à condition que les prêteurs maintiennent des contrôles de prêt équitable et des processus clairs d'action défavorable.
L'Origination Numérique Automatisée Comprime les Coûts d'Acquisition et de Traitement
Les processus de demande en open banking peuvent permettre aux prêteurs de vérifier l'emploi, les revenus et les conditions des prêts existants sans documentation papier. Cela réduit le temps de traitement des demandes de plusieurs jours à quelques minutes et peut limiter l'abandon qui a historiquement affecté les demandes de refinancement. SoFi a déclaré 2,6 milliards USD d'originations de prêts étudiants au premier trimestre 2026 et 2,7 milliards USD au deuxième trimestre 2026[2]. Sa couche unique d'authentification des membres soutient l'activité de refinancement et la vente croisée d'autres produits financiers. LendKey utilise un modèle différent, avec une seule demande numérique générant des offres de partenaires banques communautaires et coopératives de crédit. Les avis requis par le Fair Credit Reporting Act et les exigences de confidentialité du Règlement P s'appliquent aux flux de travail automatisés, bien que les prêteurs à grande échelle puissent les intégrer dans leurs processus opérationnels établis.
L'Extension Permanente de la Section 127 Fait du Refinancement Sponsorisé par l'Employeur un Canal de Demande Structurel
Le One Big Beautiful Bill Act a définitivement supprimé la clause d'extinction des plans d'assistance à l'éducation de la Section 127 de l'Internal Revenue Service. La disposition permet une aide au remboursement des prêts étudiants par l'employeur allant jusqu'à 5 250 USD par employé et par an, et le plafond est indexé sur l'inflation à partir de 2026[3]. Seulement 14 % des employeurs offraient une forme d'aide au remboursement des prêts étudiants selon la source citée de 2026, laissant de la place pour que les programmes employeurs se développent. Le canal d'affinité, d'association, d'employeur et de société professionnelle est la source d'acquisition à la croissance la plus rapide, avec un CAGR de 9,6 % jusqu'en 2031. Les employeurs peuvent utiliser des intégrations de refinancement en marque blanche pour créer des canaux de référence pour les professionnels de la santé, du droit et de la technologie ayant des soldes de prêts élevés. Cela soutient une source plus stable de candidats qualifiés pour les prestataires opérant sur le marché du refinancement des prêts étudiants.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| La perte des protections fédérales limite le refinancement fédéral vers le privé | -0.9% | Amérique du Nord, principalement les États-Unis | Court terme (≤ 2 ans) |
| La volatilité des taux d'intérêt réduit les économies de refinancement disponibles | -0.6% | Mondial | Moyen terme (2-4 ans) |
| Les exigences de prêt responsable limitent la souscription basée sur des données alternatives | -0.4% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Les historiques de crédit limités et les mauvaises performances de remboursement augmentent le risque | -0.3% | Asie-Pacifique et Moyen-Orient, et Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les Compromis sur les Protections Fédérales des Emprunteurs Limitent les Taux de Conversion Fédéral vers Privé
Le refinancement d'un prêt fédéral en obligation privée est permanent et supprime l'accès au remboursement basé sur le revenu, au Programme de Remise de Prêt pour le Service Public, à la suspension fédérale et à la décharge pour invalidité. La valeur de ces protections varie selon les perspectives d'emploi et de revenus de l'emprunteur. Le Plan d'Assistance au Remboursement et le Plan Standard par Paliers lancés en juillet 2026 offrent de nouvelles options fédérales susceptibles de retenir les emprunteurs sans raison financière forte de refinancer. Les plaintes relatives aux prêts étudiants fédéraux ont atteint 18 400 au cours de l'année se terminant en juin 2025, soit une augmentation de 36 % par rapport à l'année précédente. La hausse signalée des plaintes indique que l'incertitude des emprunteurs peut retarder les décisions de refinancement. Les règles de divulgation pour les prêts étudiants privés exigent également une présentation claire des différences entre prêts fédéraux et privés, ce qui limite le marketing de conversion agressif sur le marché du refinancement des prêts étudiants.
L'Incertitude de l'Environnement des Taux Comprime la Proposition d'Économies de Refinancement pour les Emprunteurs Sensibles aux Taux
L'économie du refinancement dépend de la différence entre le taux existant de l'emprunteur et le taux privé proposé. Cet écart peut se réduire si la Réserve Fédérale suspend les baisses de taux ou si les spreads de crédit privé s'élargissent en raison d'un risque de délinquance accru. Les défauts de paiement sur les prêts étudiants sont passés de moins de 1 % à près de 8 % au premier trimestre 2025, après la fin des pauses de déclaration de crédit liées à la pandémie. Les prêts en retard de 90 jours ou plus ont atteint 10,2 % au deuxième trimestre 2025, ce qui peut rendre la souscription privée plus sélective. Les produits à taux variable indexés sur le Secured Overnight Financing Rate peuvent offrir des paiements initiaux plus bas lorsque les taux baissent. Ils exposent également les emprunteurs à des paiements plus élevés après une remontée des taux, ce qui limite leur adéquation pour les emprunteurs à faible tolérance au risque.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Source de Dette Refinancée : La Perturbation des Politiques Stimule l'Origination de Prêts Privés
Les prêts publics et gouvernementaux représentaient 39,1 % de la part du marché du refinancement des prêts étudiants en 2025, ce qui en fait la plus grande catégorie de source de dette au sein du marché du refinancement des prêts étudiants. De nombreux emprunteurs restent réticents à renoncer aux protections fédérales, même lorsqu'une offre privée présente un taux plus bas. La suppression du plan Saving on a Valuable Education en juillet 2026 a modifié les décisions de remboursement pour les 7,5 millions d'emprunteurs précédemment inscrits au plan. Les nouveaux choix de remboursement fédéraux peuvent retenir certains emprunteurs, notamment ceux qui dépendent des protections liées à l'emploi dans le secteur public ou à but non lucratif. D'autres emprunteurs ayant des carrières stables dans le secteur privé peuvent trouver que le refinancement offre un cas de paiement et d'économies plus clair. La base de prêts gouvernementaux existante reste donc importante pour les initiateurs de prêts, mais la conversion nécessite une évaluation transparente des avantages fédéraux de chaque emprunteur.
Le refinancement des prêts étudiants privés devrait se développer à un CAGR de 10,1 % jusqu'en 2031, le taux le plus rapide au sein de ce groupe de sources de dette. Les limites fédérales sur les emprunts de deuxième cycle devraient orienter davantage la demande de financement de l'éducation vers les prestataires privés. Le changement résultant accroît l'importance des options de crédit privé pour les emprunteurs ayant besoin de financement au-delà de la disponibilité des prêts fédéraux. La catégorie mixte gouvernementale et privée sert les emprunteurs qui souhaitent regrouper plusieurs types de prêts en un seul paiement. Cela est particulièrement pertinent pour les emprunteurs de deuxième cycle ayant une dette multi-sources supérieure à 100 000 USD. La taille du marché du refinancement des prêts étudiants pour la dette privée est soutenue par des changements de politique qui accroissent le rôle du financement privé de l'éducation.


Par Profil Éducatif de l'Emprunteur : La Dette de Deuxième Cycle Domine à la Fois en Volume et en Croissance
Les emprunteurs titulaires d'un diplôme de master ou d'un diplôme professionnel détenaient 57,6 % de la part du marché du refinancement des prêts étudiants en 2025 et devraient croître à un CAGR de 7,9 % jusqu'en 2031. Ce groupe a capté la plus grande part de volume au niveau du segment du refinancement des prêts étudiants, car les programmes professionnels génèrent couramment des soldes élevés. Les diplômés en médecine, en dentisterie et en droit peuvent porter entre 200 000 et 300 000 USD de dette globale. Une réduction de taux de 50 points de base peut donc modifier substantiellement le coût total des intérêts sur une durée de remboursement de 10 à 20 ans. La fin des prêts Grad PLUS pour les nouveaux emprunteurs et les limites fédérales d'emprunt global créent un environnement de financement différent pour les étudiants de deuxième cycle actuels et futurs. Ces changements accroissent l'importance des options privées pour les emprunteurs qui n'ont pas besoin des protections fédérales de remboursement.
Earnest a introduit le refinancement anticipé à l'obtention du diplôme en 2026, permettant aux candidats d'utiliser des lettres d'offre d'emploi signées dans les 6 mois suivant l'obtention du diplôme. Cette approche produit cherche à atteindre les emprunteurs avant le début du remboursement régulier. Les revenus attendus élevés et les soldes de prêts importants rendent ce groupe précieux pour les prêteurs capables de souscrire de manière responsable. Les emprunteurs de premier cycle et les titulaires de certificats ont généralement des soldes plus faibles, ce qui peut réduire les économies d'intérêts potentielles du refinancement. Ils peuvent également avoir des antécédents de crédit et de revenus moins établis en début de carrière. Le secteur du refinancement des prêts étudiants continue de se concentrer sur les emprunteurs de deuxième cycle, car leurs montants de prêts et leurs profils de remboursement peuvent soutenir des produits plus spécialisés.
Par Structure de Taux : Le Taux Fixe Dominant Fait Face à une Reprise du Taux Variable sur la Thèse de Baisse des Taux
Le refinancement à taux fixe représentait 79,3 % de la part du marché du refinancement des prêts étudiants en 2025, reflétant la préférence pour des paiements prévisibles sur des soldes importants et des durées de remboursement longues. Cette catégorie détenait la plus grande part de volume au niveau du segment du refinancement des prêts étudiants dans la segmentation par structure de taux. Les emprunteurs refinançant 100 000 USD ou plus sur 10 à 20 ans peuvent faire face à une augmentation significative des coûts d'intérêts sur la durée de vie si les taux variables augmentent. La certitude de paiement est donc une considération importante pour les emprunteurs ayant de longs horizons de remboursement. La tarification fixe peut également simplifier la gestion budgétaire des ménages pour les emprunteurs qui envisagent un passage permanent hors du système de prêts fédéraux. La position solide des produits à taux fixe reflète ces besoins, plutôt qu'un manque d'intérêt pour des taux initiaux plus bas.
Le refinancement à taux variable devrait croître à un CAGR de 9,4 % jusqu'en 2031, le taux le plus élevé dans ce segment. Les emprunteurs ayant des délais de remboursement courts et des plans de remboursement anticipé agressifs peuvent rechercher des taux initiaux plus bas sur des produits indexés sur le Secured Overnight Financing Rate. Cette structure peut convenir aux emprunteurs disposant d'une capacité financière suffisante pour gérer une hausse ultérieure des taux. Earnest permet aux emprunteurs éligibles de basculer entre des structures à taux fixe et variable tous les 30 jours. L'option transforme la sélection du taux en un choix continu, bien qu'elle ne supprime pas le risque d'un taux de référence plus élevé. La taille du marché du refinancement des prêts étudiants pour les produits à taux variable dépend des anticipations des emprunteurs concernant les taux et de leur capacité à absorber les variations de paiement.
Par Source d'Acquisition Client : Les Canaux d'Affinité Défient le Prêteur Direct Dominant
Les canaux directs du prêteur ont capté 57,7 % de la part du marché du refinancement des prêts étudiants en 2025 et sont restés la plus grande source d'acquisition client. Les initiateurs établis utilisent la notoriété de la marque, les relations avec les membres et les capacités de vente croisée pour atteindre les emprunteurs. La Boucle de Productivité des Services Financiers de SoFi oriente les membres des produits bancaires et d'investissement vers le refinancement des prêts étudiants. Cette approche peut réduire les coûts d'acquisition des emprunteurs et augmenter la valeur de chaque relation avec les membres. Les canaux directs permettent également aux prêteurs de contrôler le processus de demande, l'expérience de souscription et les communications de service. Leur échelle donne aux grands initiateurs un avantage continu sur le marché du refinancement des prêts étudiants.
Les canaux d'affinité, d'association, d'employeur et de société professionnelle devraient se développer à un CAGR de 9,6 % jusqu'en 2031. L'extension permanente de la Section 127 soutient l'utilisation des programmes d'avantages sociaux des employeurs comme point d'entrée pour les offres de refinancement. Les associations professionnelles dans les domaines de la santé, du droit et de la technologie peuvent également mettre en relation les prêteurs avec des emprunteurs ayant des soldes élevés et des revenus établis. Les plateformes de marché et de comparaison de taux servent les emprunteurs qui ont déjà décidé de refinancer et comparent les offres. Splash Financial opère via un réseau de coopératives de crédit, tandis que LendKey agrège les offres des banques communautaires. Ces canaux offrent une distribution numérique aux prêteurs qui n'ont pas la même portée directe auprès des consommateurs que les grands prestataires nationaux.
Par Type de Créancier : Les Banques Dominent le Volume, les Fintechs Dominent la Croissance
Les banques commerciales et numériques collectant des dépôts détenaient 62,2 % de la part du marché du refinancement des prêts étudiants en 2025, leur conférant la position dominante par type de créancier. Cette catégorie a capté la plus grande part de volume au niveau du segment du refinancement des prêts étudiants grâce à des marques établies et à l'accès au financement par dépôts. SoFi, désormais une banque agréée, a déclaré 621,8 millions USD d'économies annualisées sur les charges d'intérêts au premier trimestre 2026 par rapport au financement par facilité d'entrepôt. Le financement par dépôts peut réduire le coût du capital pour les prêteurs disposant de bases de dépôts éligibles. Les banques peuvent également utiliser les relations clients existantes pour soutenir la vente croisée et l'engagement répété. Ces avantages expliquent leur large part du marché du refinancement des prêts étudiants.
Les sociétés financières non bancaires et les initiateurs fintech devraient croître à un CAGR de 8,6 % jusqu'en 2031. Leurs modèles opérationnels axés sur la technologie peuvent soutenir des changements de produits plus rapides et des approches plus larges pour évaluer les emprunteurs éligibles. Les coopératives de crédit et les institutions coopératives alignent les principes de propriété des membres avec les économies des emprunteurs et gagnent en portée numérique via Splash Financial et LendKey. Citizens Financial Group a vendu 1,9 milliard USD de prêts éducatifs non essentiels en 2025, montrant que les contraintes de bilan peuvent également amener des groupes de créanciers à se retirer. Les prêteurs à mission et parrainés par l'État tels que RISLA et MEFA servent des profils de crédit que les prêteurs commerciaux peuvent ne pas prioriser. Ces organisations forment une couche d'extension du crédit dans l'ensemble du secteur du refinancement des prêts étudiants.
Analyse Géographique
L'Amérique du Nord détenait 93,5 % de la part du marché du refinancement des prêts étudiants en 2025, ce qui en faisait le plus grand segment régional du marché du refinancement des prêts étudiants. Les États-Unis disposent de l'écosystème de prêts éducatifs privés le plus développé et de la plus grande concentration de titulaires de diplômes de deuxième cycle à hauts revenus. La dette étudiante américaine a atteint 1,87 billion USD au premier trimestre 2026, tandis que l'activité de titrisation mature soutient le financement des prêts privés. Les changements de 2026 apportés au plan Saving on a Valuable Education, aux prêts Graduate PLUS, au Plan d'Assistance au Remboursement et au Plan Standard par Paliers constituent un catalyseur nord-américain pour la demande de refinancement à court terme. Le Canada dispose d'une base de refinancement privé adressable plus petite en raison des structures provinciales de prêts étudiants. Le Mexique reste un marché en phase initiale car l'infrastructure de crédit formelle est moins développée et les primes salariales post-diplôme sont plus faibles par rapport aux coûts de transaction.
L'Asie-Pacifique devrait croître à un CAGR de 11,4 % jusqu'en 2031 et constitue le segment régional à la croissance la plus rapide. Les étudiants indiens ayant emprunté auprès de sociétés financières non bancaires à 12 % - 14 % pour financer leurs études à l'étranger peuvent refinancer vers des produits de banques du secteur public à 8,5 % - 10,5 % une fois employés. Les diplômés indiens travaillant aux États-Unis avec des visas H-1B ou Optional Practical Training peuvent également refinancer à l'international via MPOWER Financing sans co-signataire national. MPOWER Financing propose des taux annuels fixes à partir de 9,99 %. L'Australie, la Corée du Sud et Singapour développent une activité de refinancement post-diplôme à mesure que les coûts de l'éducation augmentent, bien que ces pays ne disposent pas encore d'une infrastructure de marché secondaire à l'échelle américaine.
L'Europe et l'Amérique du Sud sont des segments régionaux plus petits mais significatifs du marché du refinancement des prêts étudiants. Les prêts étudiants garantis par l'État en France portaient des taux de 0,99 % à 3,5 % en 2026, avec une couverture étatique de 70 % via Bpifrance, ce qui réduit l'intérêt financier pour le refinancement privé traditionnel. Le KfW Studienkredit allemand avait un taux variable de 6,36 % indexé sur l'EURIBOR, soutenant l'intérêt pour les alternatives à taux fixe après que les emprunteurs entrent dans la vie active. L'Amérique du Sud est limitée par les inadéquations de dénomination monétaire et la volatilité macroéconomique, notamment au Brésil et en Argentine. Le Moyen-Orient et l'Afrique restent en phase initiale, avec une activité concentrée aux Émirats Arabes Unis et en Afrique du Sud.

Paysage Concurrentiel
Le marché du refinancement des prêts étudiants est consolidé. SoFi Technologies, Earnest et KeyBank, qui intègre Laurel Road, figurent parmi les principaux initiateurs directs. SoFi a déclaré 2,7 milliards USD d'originations de prêts étudiants au deuxième trimestre 2026 et un taux de pertes nettes inférieur à 1 %. Sa stratégie consiste à convertir les emprunteurs en refinancement en membres utilisant plusieurs produits bancaires. Ce modèle peut augmenter la valeur à vie d'une relation client tout en utilisant le financement par dépôts pour soutenir la tarification. La position concurrentielle des grands prêteurs repose sur la qualité de la souscription, les coûts de financement, la capacité de service et une large relation client numérique.
Les prestataires de marché ont une position différente car ils fonctionnent comme une infrastructure de découverte de taux plutôt que comme des initiateurs au bilan. Splash Financial a levé plus de 70 millions USD lors d'un tour de table de Série C en septembre 2025 et a lancé une offre de ligne de crédit sur valeur domiciliaire allant jusqu'à 500 000 USD. LendKey met en relation les emprunteurs avec des partenaires banques communautaires et coopératives de crédit via une seule demande numérique. Laurel Road a achevé sa transition vers la marque KeyBank en mars 2026, transférant les comptes de refinancement, les services numériques et les programmes de partenariat avec les sociétés professionnelles vers la plateforme KeyBank. Ces mouvements montrent comment les prestataires élargissent la distribution, l'accès aux produits et l'échelle opérationnelle. Le marché du refinancement des prêts étudiants reste concurrentiel car les prêteurs peuvent se différencier par la comparaison de taux, les réseaux de partenaires et le service aux emprunteurs.
Les prêteurs à mission et les prestataires liés à l'État ajoutent une autre couche de concurrence en servant des profils d'emprunteurs que les prestataires commerciaux peuvent éviter. MPOWER Financing est positionné autour du prêt transfrontalier pour les diplômés internationaux, tandis que RISLA et MEFA servent les emprunteurs via des structures à vocation sociale. Les conceptions de produits incluant des reports pour difficultés financières ou des planchers de paiement liés aux revenus peuvent répondre au compromis de protection qui limite certaines conversions de refinancement privé. Les prestataires doivent également respecter les attentes de divulgation du Bureau de Protection Financière des Consommateurs lorsqu'ils expliquent la perte des avantages des prêts fédéraux. Les prêteurs les plus efficaces peuvent combiner des processus de souscription conformes avec un financement fiable et des communications claires avec les emprunteurs.
Leaders du Secteur du Refinancement des Prêts Étudiants
-
SoFi Technologies, Inc.
-
Earnest LLC
-
Laurel Road
-
Citizens Financial Group, Inc.
-
ELFI
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Juillet 2026 : Le Département de l'Éducation des États-Unis a mis fin au plan de remboursement basé sur le revenu Saving on a Valuable Education et a lancé le Plan d'Assistance au Remboursement et le Plan Standard par Paliers, affectant 7,5 millions d'emprunteurs. Les changements de programme ont créé un environnement de remboursement fédéral différent pour les emprunteurs envisageant un refinancement privé.
- Juillet 2026 : Les dispositions du One Big Beautiful Bill Act ont supprimé les prêts Graduate PLUS pour les nouveaux emprunteurs et plafonné les limites fédérales de prêts pour les étudiants de deuxième cycle et les professionnels. Ces dispositions ont modifié les options de financement disponibles pour les nouveaux emprunteurs de deuxième cycle et professionnels.
- Avril 2026 : Sallie Mae a tarifé le SMB Private Education Loan Trust 2026-B, une titrisation de prêts étudiants privés en 5 tranches avec une échéance légale finale en mars 2056.
- Mars 2026 : Laurel Road a achevé sa transition vers la marque KeyBank, migrant les comptes de refinancement des prêts étudiants, les services numériques et les programmes de partenariat avec les sociétés professionnelles vers la plateforme KeyBank.


Périmètre du Rapport Mondial sur le Marché du Refinancement des Prêts Étudiants
| Refinancement de Prêts Étudiants Publics/Gouvernementaux |
| Refinancement de Prêts Étudiants Privés |
| Refinancement de Prêts Étudiants Publics/Gouvernementaux et Privés |
| Emprunteurs Titulaires d'une Licence |
| Emprunteurs Titulaires d'un Diplôme de Master ou d'un Diplôme Professionnel |
| Emprunteurs Titulaires d'un Diplôme d'Associé, d'un Certificat, Sans Diplôme, en Formation Professionnelle et Autres |
| Refinancement à Taux Fixe |
| Refinancement à Taux Variable |
| Structures de Taux Hybrides/Autres |
| Canal Direct du Prêteur |
| Référencement par Marché et Comparaison de Taux |
| Partenaire d'Affinité, d'Association, d'Employeur et de Société Professionnelle |
| Courtiers, Conseillers et Autres Initiateurs Tiers |
| Banques Commerciales et Numériques Collectant des Dépôts |
| Coopératives de Crédit et Institutions Financières Coopératives |
| Sociétés Financières Non Bancaires et Initiateurs fintech |
| Prêteurs Parrainés par l'État, à But Non Lucratif et à Mission Initiant le Refinancement Privé |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Source de Dette Refinancée | Refinancement de Prêts Étudiants Publics/Gouvernementaux | |
| Refinancement de Prêts Étudiants Privés | ||
| Refinancement de Prêts Étudiants Publics/Gouvernementaux et Privés | ||
| Par Profil Éducatif de l'Emprunteur | Emprunteurs Titulaires d'une Licence | |
| Emprunteurs Titulaires d'un Diplôme de Master ou d'un Diplôme Professionnel | ||
| Emprunteurs Titulaires d'un Diplôme d'Associé, d'un Certificat, Sans Diplôme, en Formation Professionnelle et Autres | ||
| Par Structure de Taux | Refinancement à Taux Fixe | |
| Refinancement à Taux Variable | ||
| Structures de Taux Hybrides/Autres | ||
| Par Source d'Acquisition Client | Canal Direct du Prêteur | |
| Référencement par Marché et Comparaison de Taux | ||
| Partenaire d'Affinité, d'Association, d'Employeur et de Société Professionnelle | ||
| Courtiers, Conseillers et Autres Initiateurs Tiers | ||
| Par Type de Créancier | Banques Commerciales et Numériques Collectant des Dépôts | |
| Coopératives de Crédit et Institutions Financières Coopératives | ||
| Sociétés Financières Non Bancaires et Initiateurs fintech | ||
| Prêteurs Parrainés par l'État, à But Non Lucratif et à Mission Initiant le Refinancement Privé | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions Clés Répondues dans le Rapport
Quels sont les facteurs qui stimulent la demande de refinancement des prêts étudiants en 2026 ?
Des taux de refinancement privé plus bas, des taux de prêts fédéraux hérités fixes et des changements dans le remboursement fédéral soutiennent la demande parmi les emprunteurs éligibles sur le marché du refinancement des prêts étudiants. Les emprunteurs disposant de revenus stables et sans perspective d'annulation peuvent voir un cas d'économies plus clair, tandis que la perte permanente des protections fédérales reste un facteur de décision clé.
Quelle est la taille du marché du refinancement des prêts étudiants ?
Le marché du refinancement des prêts étudiants est estimé à 15,5 milliards USD en 2026 et devrait atteindre 21,4 milliards USD d'ici 2031 à un CAGR de 6,7 %. Les États-Unis disposent de la plus grande base de refinancement car ils combinent un stock important de dette étudiante, des prêteurs privés établis et un financement par titrisation mature.
Quel groupe d'emprunteurs présente l'activité de refinancement la plus forte ?
Les emprunteurs titulaires d'un diplôme de master ou d'un diplôme professionnel détenaient 57,6 % du volume de 2025 et devraient croître à un CAGR de 7,9 % jusqu'en 2031. Les diplômés en médecine, en dentisterie et en droit ont souvent des soldes importants, ce qui peut rendre les économies d'un taux d'intérêt plus bas plus significatives sur le marché du refinancement des prêts étudiants.
Les prêts de refinancement à taux fixe ou variable sont-ils plus courants ?
Le refinancement à taux fixe représentait 79,3 % du volume de 2025, tandis que le refinancement à taux variable devrait croître plus rapidement à un CAGR de 9,4 %. Les paiements fixes offrent plus de certitude, tandis que les taux variables peuvent convenir aux emprunteurs ayant des horizons de remboursement courts sur le marché du refinancement des prêts étudiants.
Quelle région connaît la croissance la plus rapide pour le refinancement des prêts étudiants ?
L'Asie-Pacifique devrait croître à un CAGR de 11,4 % jusqu'en 2031, portée par les besoins de refinancement transfrontalier et post-diplôme. Les emprunteurs indiens ayant financé leurs études à l'étranger et entré ensuite dans la vie active constituent une source de demande régionale au sein du marché du refinancement des prêts étudiants.
Que doivent prendre en compte les emprunteurs avant de refinancer des prêts fédéraux ?
Le refinancement privé supprime définitivement les protections fédérales telles que le remboursement basé sur le revenu, le Programme de Remise de Prêt pour le Service Public, la suspension fédérale et la décharge pour invalidité. Les emprunteurs doivent évaluer la valeur de ces avantages, leurs perspectives d'emploi, leur taux d'intérêt existant et leur capacité à effectuer des paiements avant de remplacer un prêt fédéral.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

