
学生ローン借り換え市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
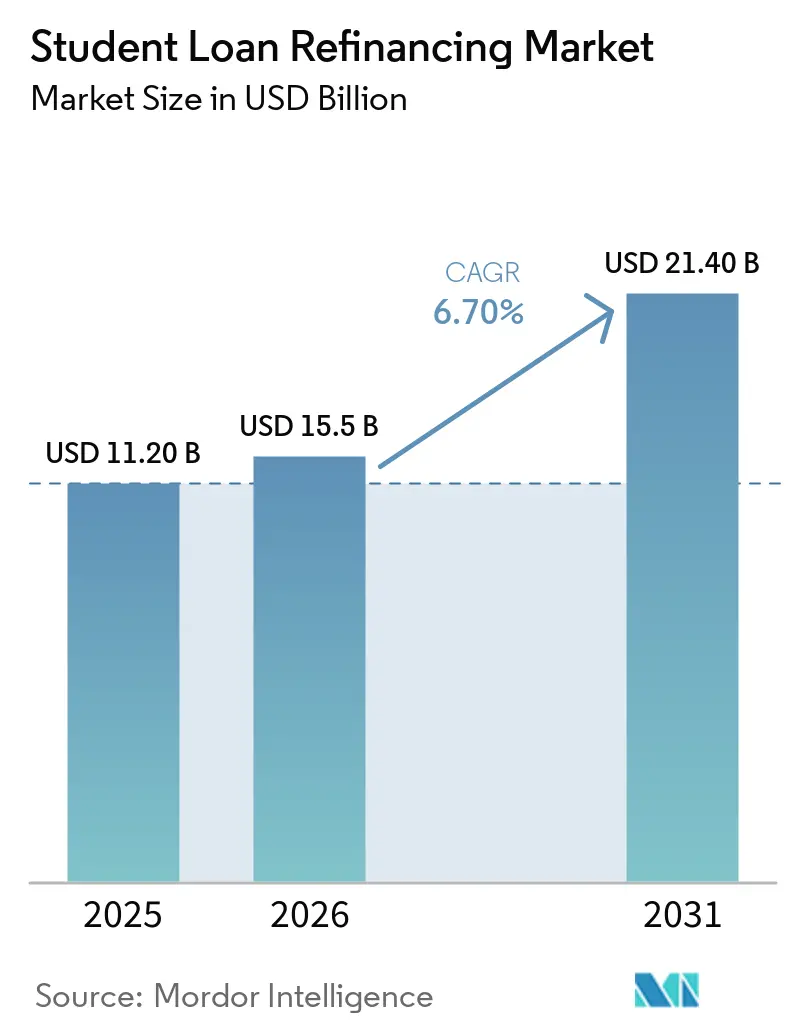
| 市場規模 (2026) | 15.5 十億米ドル |
| 市場規模 (2031) | 21.40 十億米ドル |
| 成長率 (2026 - 2031) | 6.70 % |
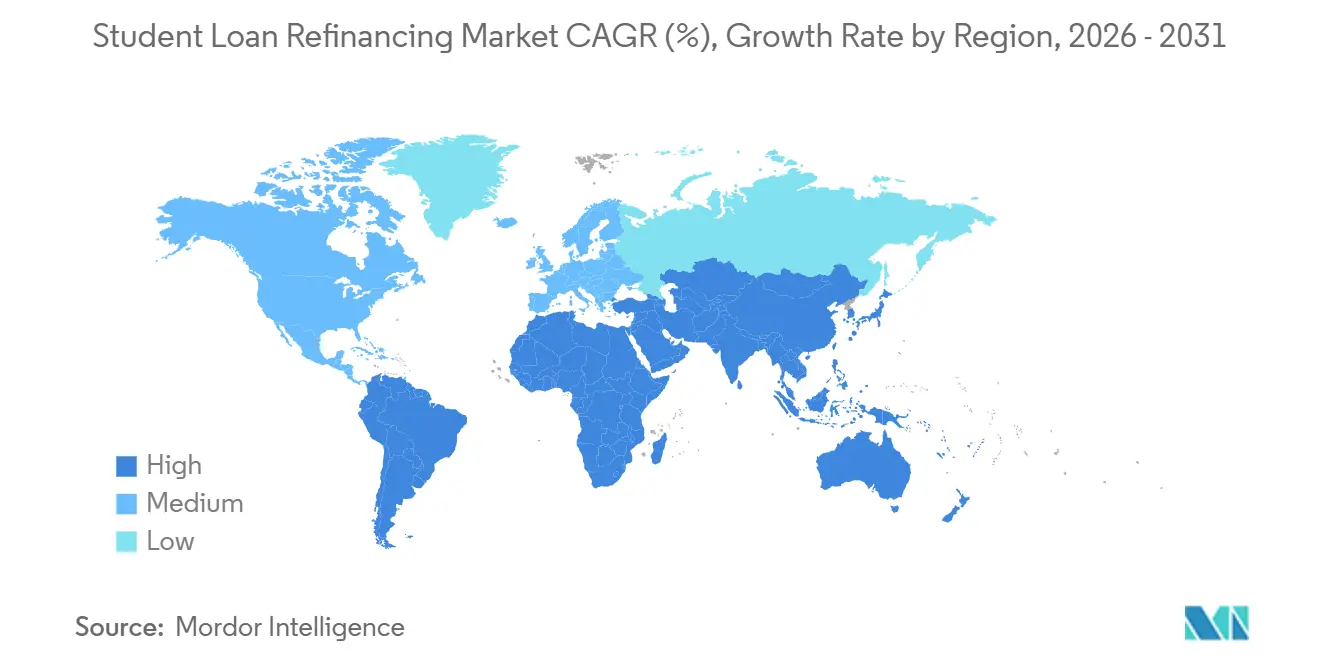
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
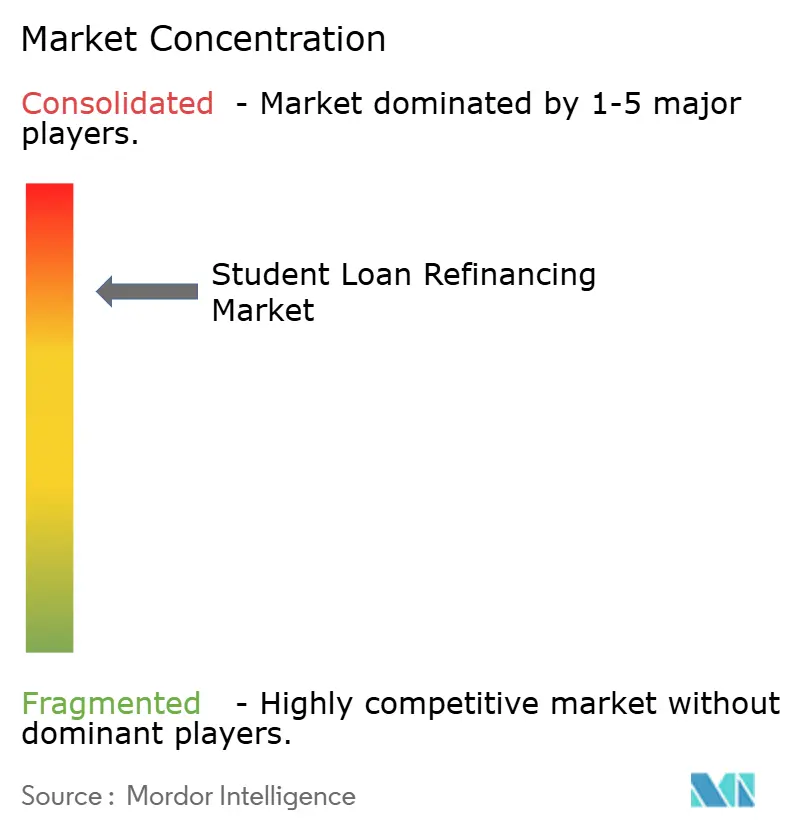
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる学生ローン借りえ市場分析
学生ローン借り換え市場規模は2025年に112 ビリオン 米ドルと評価され、2026年の155 ビリオン 米ドルから2031年には214 ビリオン 米ドルへ、予測期間(2026年~2031年)においてCAGR 6.7%で成長すると推定されています。米国の学生ローン残高は2026年第1四半期に1.87 トリリオン 米ドルに達し、うち1,810 ビリオン 米ドルが民間ローンであり、貸し手が評価できる大規模な資金プールを提供しています。2025年後半の連邦準備制度による利下げにより、基準金利レンジは3.5%から3.75%となり、民間借り換えを検討する借り手にとっての経済性が改善しました。連邦ローン金利は融資実行後に固定されるため、民間借り換え金利の低下は、2022年から2024年にかけて高金利ローンを組んだ借り手の潜在的な節約額を拡大させる可能性があります。2026年の連邦返済プログラムの変更も借り手の選択を再形成しており、貸し手は金利、審査、サービシング、デジタル申請プロセスを通じて競争しています。
主要レポートのポイント
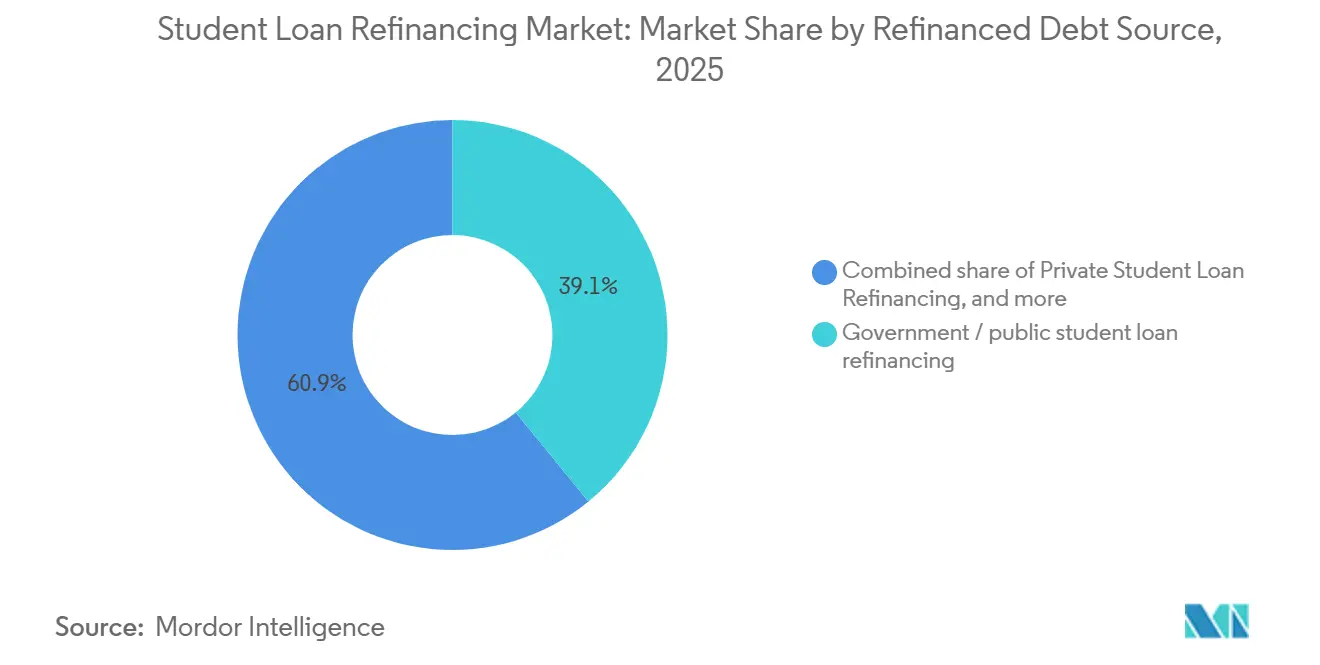
- 借り換え債務の出所別では、政府・公的ローンが2025年の学生ロー借り換え市場シェアの39.1%を占め、民間ローン借り換えは2031年までに10.1%のCAGRで拡大すると予測されています。
- 借り手の学歴プロファイル別では、大学院・専門学位取得者セグメントが2025年の学生ローン借り換え市場シェアの57.6%を占め、2031年までに7.9%のCAGRで拡大すると予測されています。
- 金利構造別では、固定金利借り換えが2025年の学生ローン借り換え市場シェアの79.3%を占め、変動金利借り換えは2031年までに9.4%のCAGRで拡大すると予測されています。
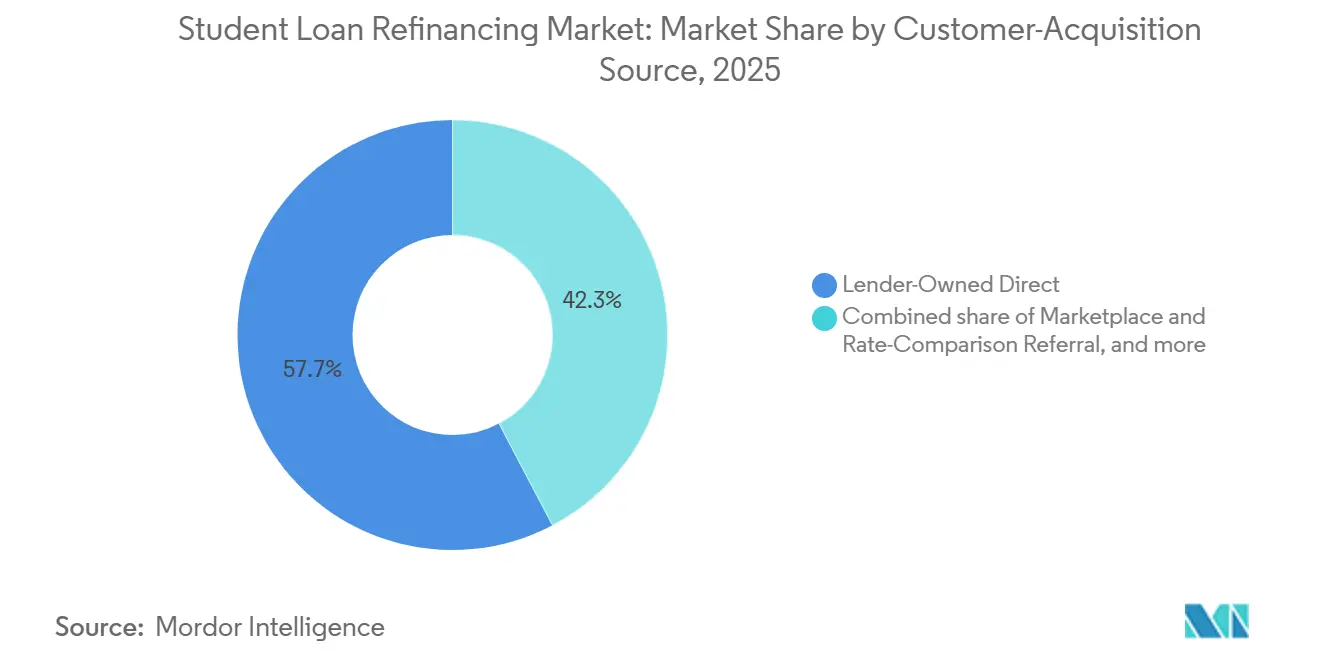
- 顧客獲得チャネル別では、貸し手直営チャネルが2025年の学生ローン借り換え市場シェアの57.7%を占め、アフィニティ・協会・雇用主・専門職団体チャネルは2031年までに9.6%のCAGRで拡大すると予測されています。
- 債権者タイプ別では、預金取扱商業銀行およびデジタルバンクが2025年の学生ローン借り換え市場シェアの62.2%を占め、ノンバンク金融会社およびfintech組成会社セグメントは2031年までに8.6%のCAGRで拡大すると予測されています。
- 地域別では、北米が2025年の学生ローン借り換え市場シェアの93.5%を占め、アジア太平洋地域は2031年までに11.4%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル学生ローン借り換え市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高い 既存ローン金利が節約主導の借り換え需要を支える | +1.8% | グローバル、 北米に集中 | 短期 (2年以内) |
| 良好な 収入・信用プロファイルが借り手の適格性を拡大 | +1.0% | 北米 およびヨーロッパ | 中期 (2〜4年) |
| 国境を越えた 教育債務が借り換え需要を生み出す | +0.5% | アジア太平洋、 中東・アフリカへの波及あり | 長期 (4年以上) |
| 代替データ 審査が薄いクレジット履歴の借り手へのアクセスを拡大 | +0.7% | グローバル、 北米での早期成果あり | 中期 (2〜4年) |
| デジタル 事前審査と自動審査が摩擦を低減 | +0.8% | 北米 およびヨーロッパ | 短期 (2年以内) |
| 雇用主による 学生債務給付が新たな借り換え機会を創出 | +0.6% | 北米 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
連邦金利引き下げと高水準の既存ローンコストが節約主導の借り換え機会を開く
連邦準備制度は2025年後半に基準金利を3回引き下げ、目標レンジを3.5%から3.75%とし、2026年の最初の2回の会合でもこれを維持しました[1]。2025年から2026年度の連邦学生ローン金利は、学部ローンが6.39%、大学院ローンが7.94%、大学院PLUSローンが8.94%に固定されました。Earnestは2026年3月に、借り換え金利が3年ぶりの最低水準に達したと発表しました。2022年から2024年にかけてローンを組んだ借り手は、安定した民間部門の収入を持ちながらも、ローン免除への見込みがない場合があります。学生ローン借り換え市場は、民間の低金利オファーが既存の連邦金利との差を拡大させる場合に恩恵を受けます。連邦金利はローン融資実行後に変動しないため、基準金利の引き下げごとに、適格借り手にとっての借り換えの有利性が高まる可能性があります。
代替データ審査が信用履歴を超えた借り換え適格性を拡大
従来の信用モデルは、米国の信用履歴が限られたキャリア初期の借り手や国際的な借り手を除外する場合があります。代替審査では、標準的な信用情報と並行して、家賃支払い、確認済みのギグ収入、貯蓄パターン、および学歴に連動した収入予測を審査することができます。MPOWER Financingは、Nova Creditの国際信用局データと米国TransUnionのレポートを組み合わせ、国内の信用ファイルを持たない国際的な卒業生を評価しています。このアプローチは、多くの国内借り換えプロバイダーが容易に対応できない借り手グループに対応するものです。機会均等信用法の要件と消費者金融保護局のモデルガバナンスに関するガイダンスにより、貸し手はこれらのシステムを慎重に管理することが求められます。学生ローン借り換え市場は、貸し手が公正貸付管理と明確な不利処分プロセスを維持することを条件に、これらの手法によってアクセスを拡大することができます。
自動化されたデジタル組成が獲得・処理コストを圧縮
オープンバンキングの申請プロセスにより、貸し手は書類なしで雇用、収入、および既存ローン条件を確認できるようになります。これにより申請時間が数日から数分に短縮され、借り換え申請に歴史的に影響してきた離脱を抑制できます。SoFiは2026年第1四半期に26 ビリオン 米ドル、2026年第2四半期に27 ビリオン 米ドルの学生ローン組成を報告しました[2]。同社の単一メンバー認証レイヤーは、借り換え活動と他の金融商品のクロスセルを支援しています。LendKeyは異なるモデルを採用しており、1つのデジタル申請でコミュニティバンクおよびクレジットユニオンパートナーからのオファーを生成します。自動化されたワークフローには公正信用報告法の通知およびレギュレーションPのプライバシー要件が適用されますが、規模の大きな貸し手はこれらを確立された業務プロセスに統合することができます。
第127条の恒久的延長が雇用主スポンサー型借り換えを構造的な需要チャネルとする
「One Big Beautiful Bill Act」は、内国歳入庁第127条の教育支援プランの失効条項を恒久的に削除しました。この条項により、雇用主は従業員1人当たり年間最大5,250米ドルの学生ローン返済支援を提供でき、上限額は2026年からインフレに連動して調整されます[3]。引用された2026年の資料によると、何らかの形で学生ローン支援を提供している雇用主はわずか14%であり、雇用主プログラムが拡大する余地があります。アフィニティ・協会・雇用主・専門職団体チャネルは、2031年までに9.6%のCAGRで最も急速に成長している獲得チャネルです。雇用主はホワイトラベルの借り換え統合を活用して、高いローン残高を持つ医療・法律・技術専門職向けの紹介チャネルを構築することができます。これにより、学生ローン借り換え市場で事業を展開するプロバイダーにとって、より安定した適格申請者の供給源が確保されます。
抑制要因の影響分析*
| 抑制要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 連邦 保護の喪失が連邦から民間への借り換えを制限 | -0.9% | 北米、 主に米国 | 短期 (2年以内) |
| 金利 変動が利用可能な借り換え節約額を縮小 | -0.6% | グローバル | 期 (2〜4年) |
| 責任ある貸付 要件が代替データ審査を制限 | -0.4% | 北米 およびヨーロッパ | 中期 (2〜4年) |
| 限られた 信用履歴と低い返済実績がリスクを高める | -0.3% | アジア太平洋 および中東・アフリカ | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
連邦借り手保護のトレードオフが連邦から民間への転換率を制限
連邦ローンを民間債務に借り換えることは恒久的であり、収入連動型返済、公共サービスローン免除、連邦猶予、および障害免除へのアクセスが失われます。これらの保護の価値は、借り手の雇用状況と収入見通しによって異なります。2026年7月に開始された返済支援プランおよび段階的標準プランは、強い財務的理由なしに借り換えを検討する借り手を引き留める可能性のある新たな連邦オプションを提供しています。連邦学生ローンに関する苦情は2025年6月までの1年間で18,400件に達し、前年比36%増となりました。苦情件数の増加は、借り手の不確実性が借り換え決定を遅らせる可能性を示しています。民間学生貸付の開示規則も、連邦ローンと民間ローンの違いを明確に提示することを義務付けており、学生ローン借り換え市場における積極的な転換マーケティングを制限しています。
金利環境の不確実性が金利敏感な借り手の借り換え節約効果を圧縮
借り換えの経済性は、借り手の既存金利と提示された民間金利の差に依存します。連邦準備制度が利下げを停止したり、延滞リスクの増大により民間クレジットスプレッドが拡大したりすると、その差が縮小する可能性があります。学生ローンの延滞率は、パンデミック期の信用報告停止が終了した後、2025年第1四半期に1%未満から約8%へと上昇しました。90日以上延滞のローンは2025年第2四半期に10.2%に達し、民間審査がより選別的になる可能性があります。翌日物担保調達金利に連動した変動金利商品は、金利が低下した際に初期返済額を低く抑えることができます。一方、金利が反転した後は返済額が増加するリスクがあり、リスク許容度の低い借り手には適さない場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
借り換え債務の出所別:政策の混乱が民間ローン組成を押し上げる
政府・公的ローンは2025年の学生ローン借り換え市場シェアの39.1%を占め、学生ローン借り換え市場内で最大の債務出所カテゴリーとなっています。多くの借り手は、民間オファーの金利が低い場合でも、連邦保護を手放すことに慎重です。2026年7月の「Saving on a Valuable Education」プランの廃止は、同プランに登録していた750万人の借り手の返済決定を変えました。新たな連邦返済の選択肢は、特に公共部門や非営利雇用に関連する保護に依存する借り手を引き留める可能性があります。安定した民間部門のキャリアを持つ他の借り手は、借り換えがより明確な返済・節約効果をもたらすと判断する場合があります。したがって、既存の政府ローン基盤はローン組成会社にとって引き続き重要ですが、転換には各借り手の連邦給付の透明な評価が必要です。
民間学生ローン借り換えは、この債務出所グループ内で最も高い成長率となる10.1%のCAGRで2031年まで拡大すると予測されています。大学院借り入れに対する連邦上限の変更により、より多くの教育資金需要が民間プロバイダーへと移行すると見込まれます。この変化により、連邦ローンの利用可能額を超える資金を必要とする借り手にとって、民間信用オプションの重要性が高まります。政府・民間混合カテリーは、複数のローンタイプを1つの返済にまとめたい借り手に対応しています。これは特に、10万米ドルを超える複数出所の債務を持つ大学院借り手に関連しています。民間債務に関する学生ローン借り換え市場規模は、民間教育資金の役割を拡大する政策変更によって支えられています。


借り手の学歴プロファイル別:大学院債務が量・成長の両面でリード
大学院・専門学位取得者は2025年の学生ローン借り換え市場シェアの57.6%を占め、2031年まで7.9%のCAGRで成長すると予測されています。このグループが最大の学生ローン借り換えセグメントレベルの量シェアを獲得したのは、専門職プログラムが一般的に高い残高を生み出すためです。医学・歯学・法学の卒業生は、合計で20万米ドルから30万米ドルの債務を抱える場合があります。したがって、50ベーシスポイントの金利引き下げは、10年から20年の返済期間にわたって総利息コストを大幅に変える可能性があります。新規借り手に対する大学院PLUSローンの廃止と連邦累積借入上限の設定は、現在および将来の大学院生にとって異なる資金調達環境を生み出しています。これらの変更により、連邦返済保護を必要としない借り手にとって民間オプションの重要性が高まっています。
Earnestは2026年に早期卒業借り換えを導入し、卒業6ヶ月以内の署名済み内定通知書を使用して申請できるようにしました。この商品アプローチは、通常の返済開始前に借り手にアプローチすることを目的としています。高い期待収入と大きなローン残高は、責任ある審査が可能な貸し手にとってこのグループを価値あるものにしています。学部・資格取得者は通常残高が低く、借り換えによる潜在的な利息節約額が少ない場合があります。また、キャリア初期には確立された信用・収入記録が少ない場合もあります。学生ローン借り換え業界は、ローン金額と返済プロファイルがより専門化された商品を支えることができるため、引き続き大学院借り手に注力しています。
金利構造別:固定金利の既存勢力が金利引き下げ論を背景とした変動金利の回復に直面
固定金利借り換えは2025年の学生ローン借り換え市場シェアの79.3%を占め、大きな残高と長い返済期間に対する予測可能な返済への選好を反映しています。このカテゴリーは、金利構造セグメントにおいて最大の学生ローン借り換えセグメントレベルの量シェアを保持しました。10年から20年にわたって10万米ドル以上を借り換える借り手は、変動金利が上昇した場合に生涯利息コストが大幅に増加するリスクに直面します。したがって、返済期間が長い借り手にとって、返済の確実性は重要な考慮事項です。固定価格設定は、連邦ローンシステムからの恒久的な移行を検討している借り手の家計予算管理を簡素化することもできます。固定金利商品の強固な地位は、初期金利の低さへの関心の欠如ではなく、これらのニーズを反映しています。
変動金利借り換えは、このセグメントで最も高い成長率となる9.4%のCAGRで2031年まで成長すると予測さています。短い返済期間と積極的な繰り上げ返済計画を持つ借り手は、翌日物担保調達金利に連動した商品の低い初期金利を求める場合があります。この構造は、後の金利上昇を管理するのに十分な財務的余力を持つ借り手に適しています。Earnestは適格借り手が30日ごとに固定金利と変動金利の構造を切り替えることを許可しています。このオプションにより金利選択が継続的な選択肢となりますが、基準金利が上昇するリスクは排除されません。変動金利商品の学生ローン借り換え市場規模は、借り手の金利見通しと返済変動を吸収する能力に依存しています。
顧客獲得チャネル別:アフィニティチャネルが直接貸し手の既存勢力に挑戦
貸し手直営チャネルは2025年の学生ローン借り換え市場シェアの57.7%を占め、最大の顧客獲得チャネルであり続けました。確立された組成会社は、ブランド認知度、会員関係、およびクロスセル能力を活用して借り手にアプローチしています。SoFiの金融サービス生産性ループは、銀行・投資商品から学生ローン借り換えへと会員を誘導します。このアプローチにより、借り手獲得コストを低減し、各会員関係の価値を高めることができます。直営チャネルはまた、貸し手が申請プロセス、審査体験、およびサービシングコミュニケーションを管理することを可能にします。その規模により、大規模な組成会社は学生ローン借り換え市場において継続的な優位性を持っています。
アフィニティ・協会・雇用主・専門職団体チャネルは、2031年まで9.6%のCAGRで拡大すると予測されています。第127条の恒久的延長は、雇用主給付プログラムを借り換えオファーの入口として活用することを支援しています。医療・法律・技術分野の専門職団体も、高い残高と確立された収入を持つ借り手と貸し手を結びつけることができます。マーケットプレイスおよび金利比較プラットフォームは、すでに借り換えを決定してオファーを比較している借り手にサービスを提供しています。Splash Financialはクレジットユニオンネットワークを通じて機能し、LendKeyはコミュニティバンクのオファーを単一のデジタル申請に集約しています。これらのチャネルは、大規模な全国プロバイダーと同等の直接消費者リーチを持たない貸し手にデジタル流通を提供しています。
債権者タイプ別:銀行が量をリード、fintechが成長をリード
預金取扱商業銀行およびデジタルバンクは2025年の学生ローン借り換え市場シェアの62.2%を占め、債権者タイプ別で首位の地位を確立しました。このカテゴリーは、確立されたブランドと預金資金へのアクセスを通じて、最大の学生ローン借り換えセグメントレベルの量シェアを獲得しました。現在認可銀行となったSoFiは、2026年第1四半期においてウェアハウスファシリティ資金と比較して年換算で6,218 ミリオン 米ドルの利息費用節約を報告しました。預金資金は、適格な預金基盤を持つ貸し手の資本コストを低減することができます。銀行はまた、既存の顧客関係を活用してクロスセルとリピートエンゲージメントを支援することができます。これらの優位性が、学生ローン借り換え市場における大きなシェアを説明しています。
ノンバンク金融会社およびfintech組成会社は、2031年まで8.6%のCAGRで成長すると予測されています。テクノロジー主導の業務モデルにより、より迅速な商品変更と適格借り手の評価に対するより広範なアプローチが可能になります。クレジットユニオンおよび協同組合機関は、会員所有の原則を借り手の節約と結びつけ、Splash FinancialおよびLendKeyを通じてデジタルリーチを獲得しています。Citizens Financial Groupは2025年に19 ビリオン 米ドルの非中核教育ローンを売却し、バランスシートの制約が債権者グループを撤退に導く場合があることを示しました。RISLAやMEFAなどの州スポンサー型・ミッション型貸し手は、商業貸し手が優先しない可能性のある信用プロファイルに対応しています。これらの組織は、より広範な学生ローン借り換え業界全体にわたる信用拡張レイヤーを形成しています。
地域分析
北米は2025年の学生ローン借り換え市場シェアの93.5%を占め、学生ローン借り換え市場の最大の地域セグメントとなりました。米国は最も深い民間教育貸付エコシステムと、高収入の大学院学位保有者の最大の集積を有しています。米国の学生債務は2026年第1四半期に1.87 トリリオン 米ドルに達し、成熟した証券化活動が民間ローン資金を支えています。2026年の「Saving on a Valuable Education」プラン、大学院PLUSローン、返済支援プラン、および段階的標準プランの変更は、近期の借り換え需要に対する北米の触媒となっています。カナダは州の学生ローン構造のため、民間借り換えの対象基盤が小さくなっています。メキシコは、正式な信用インフラの発展が遅れており、大学院後の賃金プレミアムが取引コストに対して低いため、初期段階の市場にとどまっています。
アジア太平洋地域は2031年まで11.4%のCAGRで成長すると予測されており、最も急速に成長している地域セグメントです。海外留学のためにノンバンク金融会社から12%から14%で借り入れたインドの学生は、就職後に公共部門銀行の8.5%から10.5%の商品に借り換えることができます。H-1Bビザまたはオプショナル・プラクティカル・トレーニングビザで米国で働くインドの卒業生も、MPOWER Financingを通じて国内の共同署名者なしに国境を越えた借り換えが可能です。MPOWER Financingは年率9.99%から始まる固定年率を提供しています。オーストラリア、韓国、シンガポールは教育コストの上昇に伴い卒業後の借り換え活動を発展させていますが、これらの国々はまだ米国規模の流通市場インフラを持っていません。
ヨーロッパと南米は、学生ローン借り換え市場において小規模ながら重要な地域セグメントです。フランスの国家保証付き学生ローンは2026年に0.99%から3.5%の金利を持ち、Bpifranceを通じた70%の国家保証があり、従来の民間借り換えの財務的根拠を弱めています。ドイツのKfW学生ローンはEURIBORに連動した6.36%の変動金利を持ち、借り手が就職後に固定金利の代替手段への関心を支えています。南米は、特にブラジルとアルゼンチンにおける通貨建てのミスマッチとマクロ経済の不安定性により制限されています。中東・アフリカは初期段階にとどまり、活動はアラブ首長国連邦と南アフリカに集中しています。

競合環境
学生ローン借り換え市場は集約されています。SoFi Technologies、Earnest、およびLaurel Roadを統合したKeyBankが主要な直接組成会社の一つです。SoFiは2026年第2四半期に27 ビリオン 米ドルの学生ローン組成と1%未満の純償却率を報告しました。同社の戦略は、借り換え借り手を複数の銀行商品を利用する会員に転換することです。このモデルにより、顧客関係の生涯価値を高めながら、預金資金を活用して価格設定を支援することができます。大規模な貸し手の競争的地位は、審査品質、資金調達コスト、サービシング能力、および広範なデジタル顧客関係に基づいています。
マーケットプレイスプロバイダーは、バランスシート組成会社ではなく金利発見インフラとして機能するため、異なる地位を持っています。Splash Financialは2025年9月のシリーズCラウンドで7,000万米ドル以上を調達し、最大50万米ドルのホームエクイティラインオブクレジットオファリングを開始しました。LendKeyは単一のデジタル申請を通じてコミュニティバンクおよびクレジットユニオンパートナーと借り手を結びつけています。Laurel Roadは2026年3月にKeyBankブランドへの移行を完了し、借り換えアカウント、デジタルサービス、および専門職団体プログラムをKeyBankプラットフォームに移行しました。これらの動きは、プロバイダーが流通、商品アクセス、および業務規模を拡大している様子を示しています。学生ローン借り換え市場は、貸し手が金利比較、パートナーネットワーク、および借り手サービスを通じて差別化できるため、競争が続いています。
ミッション型貸し手および州連携プロバイダーは、商業プロバイダーが避ける可能性のある借り手プロファイルに対応することで、競争の別の層を加えています。MPOWER Financingは国際的な卒業生向けの国境を越えた貸付を中心に位置付けられており、RISLAとMEFAはミッション志向の構造を通じて借り手にサービスを提供しています。困難猶予や収入連動型返済フロアを含む商品設計は、一部の民間借り換え転換を制限する保護のトレードオフに対応する可能性があります。プロバイダーはまた、連邦ローン給付の喪失を説明する際に消費者金融保護局の開示要件を満たす必要があります。最も効果的な貸し手は、コンプライアントな審査プロセスと信頼性の高い資金調達、および明確な借り手コミュニケーションを組み合わせることができます。
学生ローン借り換え業界のリーダー企業
-
SoFi Technologies, Inc.
-
Earnest LLC
-
Laurel Road
-
Citizens Financial Group, Inc.
-
ELFI
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年7月:米国教育省は収入連動型返済プランである「Saving on a Valuable Education」を廃止し、返済支援プランおよび段階的標準プランを開始し、750万人の借り手に影響を与えました。プログラムの変更により、民間借り換えを検討する借り手にとって異なる連邦返済環境が生まれました。
- 2026年7月:「One Big Beautiful Bill Act」の条項により、新規借り手に対する大学院PLUSローンが廃止され、連邦大学院・専門職ローンの上限が設定されました。これらの条項により、新規の大学院・専門職借り手が利用できる資金調達オプションが変わりました。
- 2026年4月:Sallie Maeは、2056年3月を法定最終満期とする5トランシェの民間学生ローン証券化であるSMB Private Education Loan Trust 2026-Bの価格設定を行いました。
- 2026年3月:Laurel RoadはKeyBankブランドへの移行を完了し、学生ローン借り換えアカウント、デジタルサービス、および専門職団体パートナーシッププログラムをKeyBankプラットフォームに移行しました。


グローバル学生ローン借り換え市場レポートの範囲
| 政府・公的学生ローン借り換え |
| 民間学生ローン借り換え |
| 政府・公的および民間学生ローン借り換え |
| 学部卒業者 |
| 大学院・専門学位取得者 |
| 準学士・資格・非学位・職業訓練およびその他の借り手 |
| 固定金利借り換え |
| 変動金利借り換え |
| ハイブリッド・その他の金利構造 |
| 貸し手直営 |
| マーケットプレイスおよび金利比較紹介 |
| アフィニティ・協会・雇用主・専門職団体パートナー |
| ブローカー・アドバイザーおよびその他のサードパーティ組成会社 |
| 預金取扱商業銀行およびデジタルバンク |
| クレジットユニオンおよび協同組合金融機関 |
| ノンバンク金融会社およびfintech組成会社 |
| 民間借り換えを組成する州スポンサー型・非営利・ミッション型貸し手 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| 借り換え債務の出所別 | 政府・公的学生ローン借り換え | |
| 民間学生ローン借り換え | ||
| 政府・公的および民間学生ローン借り換え | ||
| 借り手の学歴プロファイル別 | 学部卒業者 | |
| 大学院・専門学位取得者 | ||
| 準学士・資格・非学位・職業訓練およびその他の借り手 | ||
| 金利構造別 | 固定金利借り換え | |
| 変動金利借り換え | ||
| ハイブリッド・その他の金利構造 | ||
| 顧客獲得チャネル別 | 貸し手直営 | |
| マーケットプレイスおよび金利比較紹介 | ||
| アフィニティ・協会・雇用主・専門職団体パートナー | ||
| ブローカー・アドバイザーおよびその他のサードパーティ組成会社 | ||
| 債権者タイプ別 | 預金取扱商業銀行およびデジタルバンク | |
| クレジットユニオンおよび協同組合金融機関 | ||
| ノンバンク金融会社およびfintech組成会社 | ||
| 民間借り換えを組成する州スポンサー型・非営利・ミッション型貸し手 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
2026年に学生ローン借り換え需要を牽引しているものは何ですか?
民間借り換え金利の低下、固定された既存の連邦ローン金利、および連邦返済の変更が、学生ローン借り換え市場において適格借り手の需要を支えています。安定した収入を持ち、免除の見込みがない借り手はより明確な節約効果を見込める一方、連邦保護の恒久的な喪失は依然として重要な意思決定要因です。
学生ローン借り換え市場の規模はどのくらいですか?
学生ローン借り換え市場は2026年に155 ビリオン 米ドルと推定され、CAGR 6.7%で2031年までに214 ビリオン 米ドルに達すると予測されています。米国は、相当規模の学生債務残高、確立された民間貸し手、および成熟した証券化資金を組み合わせているため、最大の借り換え基盤を持っています。
どの借り手グループが最も活発な借り換え活動を示していますか?
大学院・専門学位取得者は2025年の量の57.6%を占め、2031年まで7.9%のCAGRで成長すると予測されています。医学・歯学・法学の卒業生は多くの場合大きな残高を持ち、学生ローン借り換え市場において低金利による節約効果がより大きくなる可能性があります。
固定金利と変動金利の借り換えローンはどちらが一般的ですか?
固定金利借り換えは2025年の量の79.3%を占め、変動金利借り換えは9.4%のCAGRでより速く成長すると予測されています。固定返済はより確実性を提供し、変動金利は学生ローン借り換え市場において短い返済期間の借り手に適している場合があります。
学生ローン借り換えで最も急速に拡大している地域はどこですか?
アジア太平洋地域は2031年まで11.4%のCAGRで成長すると予測されており、国境を越えた借り換えと卒業後の借り換えニーズが牽引しています。海外留学を資金調達し、その後就職したインドの借り手は、学生ローン借り換え市場における地域需要の一つの源泉です。
連邦ローンを借り換える前に借り手が考慮すべきことは何ですか?
民間借り換えは、収入連動型返済、公共サービスローン免除、連邦猶予、および障害免除などの連邦保護を恒久的に失わせます。借り手は、連邦ローンを置き換える前に、これらの給付の価値、雇用見通し、既存金利、および返済能力を評価する必要があります。


 お客様のデータは安全であり、販売や共有は一切行われません。

