
Tamaño y Participación del Mercado de Refinanciamiento de Préstamos Estudiantiles
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
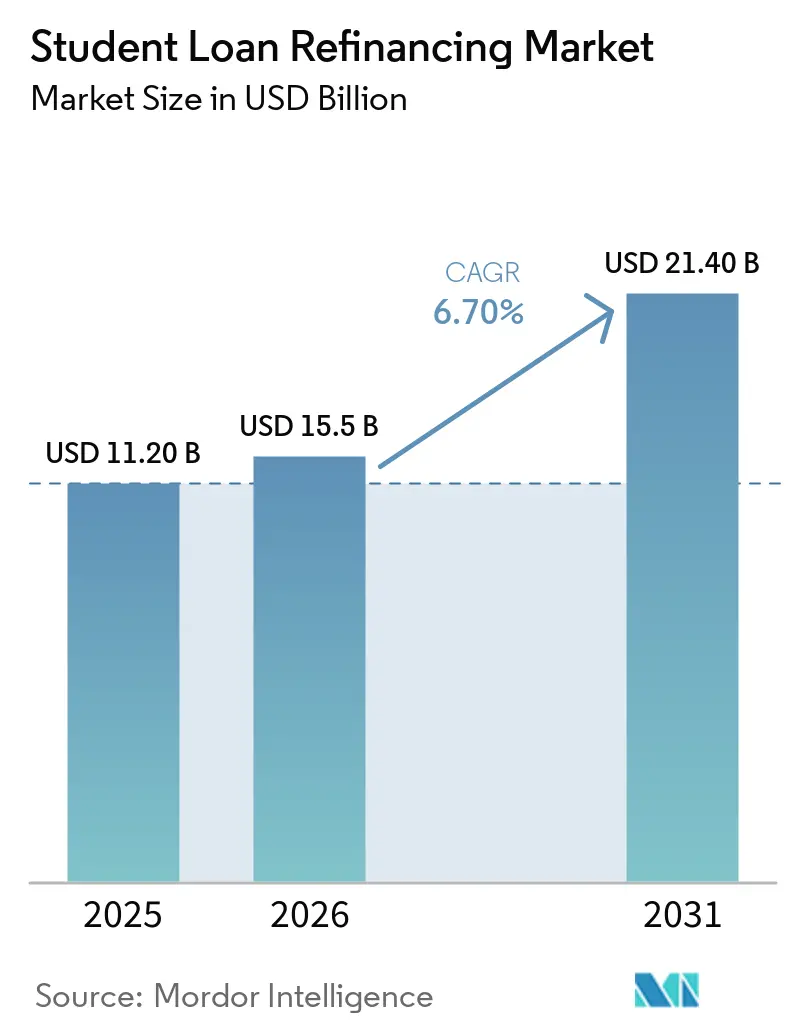
| Tamaño del Mercado (2026) | 15.5 Mil millones de dólares |
| Tamaño del Mercado (2031) | 21.40 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.70 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Refinanciamiento de Préstamos Estudiantiles por Mordor Intelligence
El tamaño del mercado de refinanciamiento de préstamos estudiantiles fue valorado en 11,2 mil millones de USD en 2025 y se estima que crecerá desde 15,5 mil millones de USD en 2026 hasta 21,4 mil millones de USD en 2031, a una CAGR del 6,7% durante el período de pronóstico (2026-2031). La deuda pendiente de préstamos estudiantiles en los Estados Unidos alcanzó 1,87 billones de USD en el primer trimestre de 2026, incluidos 181 mil millones de USD en préstamos privados, lo que proporciona un amplio conjunto para que los prestamistas evalúen. Los recortes de tasas de la Reserva Federal a finales de 2025 llevaron el rango de referencia al 3,5% - 3,75%, mejorando la economía para los prestatarios que consideran el refinanciamiento privado. Las tasas de préstamos federales permanecen fijas después del desembolso, por lo que las tasas de refinanciamiento privado más bajas pueden ampliar el ahorro potencial para los prestatarios que originaron préstamos a tasas más altas durante 2022 a 2024. Los cambios en los programas de pago federal en 2026 también están reformulando las decisiones de los prestatarios, mientras que los prestamistas compiten a través de tasas, suscripción, servicio y procesos de solicitud digital.
Conclusiones Clave del Informe
- Por fuente de deuda refinanciada, los préstamos gubernamentales y públicos capturaron el 39,1% de la participación del mercado de refinanciamiento de préstamos estudiantiles en 2025, mientras que se pronostica que el refinanciamiento de préstamos privados se expandirá a una CAGR del 10,1% hasta 2031.
- Por perfil educativo del prestatario, el segmento de prestatarios con títulos de posgrado y grados profesionales capturó el 57,6% de la participación del mercado de refinanciamiento de préstamos estudiantiles en 2025 y se pronostica que se expandirá a una CAGR del 7,9% hasta 2031.
- Por estructura de tasa, el refinanciamiento a tasa fija capturó el 79,3% de la participación del mercado de refinanciamiento de préstamos estudiantiles en 2025, mientras que se pronostica que el refinanciamiento a tasa variable se expandirá a una CAGR del 9,4% hasta 2031.
- Por fuente de adquisición de clientes, los canales directos del prestamista capturaron el 57,7% de la participación del mercado de refinanciamiento de préstamos estudiantiles en 2025, mientras que se pronostica que los canales de afinidad, asociación, empleador y sociedad profesional se expandirán a una CAGR del 9,6% hasta 2031.
- Por tipo de acreedor, los bancos comerciales y digitales que captan depósitos capturaron el 62,2% de la participación del mercado de refinanciamiento de préstamos estudiantiles en 2025, mientras que se pronostica que el segmento de empresas financieras no bancarias y originadores fintech se expandirá a una CAGR del 8,6% hasta 2031.
- Por geografía, América del Norte capturó el 93,5% de la participación del mercado de refinanciamiento de préstamos estudiantiles en 2025, mientras que se pronostica que Asia-Pacífico se expandirá a una CAGR del 11,4% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Refinanciamiento de Préstamos Estudiantiles
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Las altas tasas de préstamos existentes respaldan la demanda de refinanciamiento orientada al ahorro | +1.8% | Global, concentrado en América del Norte | Corto plazo (≤ 2 años) |
| Mejores perfiles de ingresos y crédito amplían la elegibilidad del prestatario | +1.0% | América del Norte y Europa | Mediano plazo (2-4 años) |
| La deuda educativa transfronteriza crea demanda de refinanciamiento | +0.5% | Asia-Pacífico, con repercusión en Oriente Medio y África | Largo plazo (≥ 4 años) |
| La suscripción con datos alternativos amplía el acceso para prestatarios con historial crediticio limitado | +0.7% | Global, con ganancias tempranas en América del Norte | Mediano plazo (2-4 años) |
| La precalificación digital y la suscripción automatizada reducen la fricción | +0.8% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Los beneficios de deuda estudiantil del empleador crean nuevas oportunidades de refinanciamiento | +0.6% | América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Recortes de Tasas de la Reserva Federal y los Elevados Costos de Préstamos Heredados Abren una Ventana de Refinanciamiento Orientada al Ahorro
La Reserva Federal recortó su tasa de referencia 3 veces a finales de 2025 a un rango objetivo del 3,5% al 3,75% y la mantuvo estable durante las primeras 2 reuniones de 2026[1]. Las tasas de préstamos estudiantiles federales para el año académico 2025-2026 se fijaron en 6,39% para préstamos de pregrado, 7,94% para préstamos de posgrado y 8,94% para préstamos Grad PLUS. Earnest declaró en marzo de 2026 que sus tasas de refinanciamiento habían alcanzado su nivel más bajo en 3 años. Los prestatarios que originaron préstamos entre 2022 y 2024 pueden tener ingresos estables en el sector privado pero sin una vía esperada hacia la condonación del préstamo. El mercado de refinanciamiento de préstamos estudiantiles se beneficia cuando las ofertas privadas más bajas crean una mayor diferencia respecto a esas tasas federales heredadas. Las tasas federales no se mueven después de que se desembolsa un préstamo, por lo que cada reducción en las tasas de referencia puede mejorar el caso de refinanciamiento para los prestatarios elegibles.
La Suscripción con Datos Alternativos Amplía la Elegibilidad de Refinanciamiento Más Allá del Historial Crediticio
Los modelos de crédito tradicionales pueden excluir a los prestatarios en etapas tempranas de su carrera y a los prestatarios internacionales con historiales crediticios limitados en los Estados Unidos. La suscripción alternativa puede revisar pagos de alquiler, ingresos verificados de trabajo independiente, patrones de ahorro y proyecciones de ingresos vinculadas a la educación junto con la información crediticia estándar. MPOWER Financing utiliza datos del buró transfronterizo Nova Credit junto con informes de TransUnion de los Estados Unidos para evaluar a graduados internacionales sin un expediente crediticio doméstico. Este enfoque aborda un grupo de prestatarios al que muchos proveedores de refinanciamiento doméstico no pueden atender fácilmente. Los requisitos de la Ley de Igualdad de Oportunidades de Crédito y la orientación de la Oficina de Protección Financiera del Consumidor sobre la gobernanza de modelos requieren que los prestamistas gestionen estos sistemas con cuidado. El mercado de refinanciamiento de préstamos estudiantiles puede ampliar el acceso a través de estos métodos, siempre que los prestamistas mantengan controles de préstamos justos y procesos claros de acción adversa.
La Originación Digital Automatizada Comprime los Costos de Adquisición y Procesamiento
Los procesos de solicitud de banca abierta pueden permitir a los prestamistas verificar el empleo, los ingresos y los términos de los préstamos existentes sin documentación en papel. Esto reduce el tiempo de solicitud de días a minutos y puede limitar el abandono que históricamente ha afectado a las solicitudes de refinanciamiento. SoFi reportó 2,6 mil millones de USD en originaciones de préstamos estudiantiles durante el primer trimestre de 2026 y 2,7 mil millones de USD durante el segundo trimestre de 2026[2]. Su capa única de autenticación de miembros respalda la actividad de refinanciamiento y la venta cruzada de otros productos financieros. LendKey utiliza un modelo diferente, con una sola solicitud digital que genera ofertas de socios de bancos comunitarios y cooperativas de crédito. Los avisos de la Ley de Informes de Crédito Justos y los requisitos de privacidad del Reglamento P se aplican a los flujos de trabajo automatizados, aunque los prestamistas a escala pueden integrarlos en los procesos operativos establecidos.
La Extensión Permanente de la Sección 127 Convierte el Refinanciamiento Patrocinado por el Empleador en un Canal de Demanda Estructural
La Ley One Big Beautiful Bill eliminó permanentemente la disposición de extinción de los planes de asistencia educativa de la Sección 127 del Servicio de Impuestos Internos. La disposición permite la asistencia para el pago de préstamos estudiantiles del empleador de hasta 5.250 USD por empleado cada año, y el límite está indexado a la inflación a partir de 2026[3]. Solo el 14% de los empleadores ofrecía alguna forma de asistencia para préstamos estudiantiles en la fuente citada de 2026, lo que deja margen para que los programas de empleadores se expandan. El canal de afinidad, asociación, empleador y sociedad profesional es la fuente de adquisición de más rápido crecimiento con una CAGR del 9,6% hasta 2031. Los empleadores pueden utilizar integraciones de refinanciamiento de marca blanca para crear canales de referencia para profesionales médicos, legales y tecnológicos con altos saldos de préstamos. Esto respalda una fuente más estable de solicitantes calificados para los proveedores que operan en el mercado de refinanciamiento de préstamos estudiantiles.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| La pérdida de protecciones federales limita el refinanciamiento de federal a privado | -0.9% | América del Norte, principalmente los Estados Unidos | Corto plazo (≤ 2 años) |
| La volatilidad de las tasas de interés reduce el ahorro disponible por refinanciamiento | -0.6% | Global | Mediano plazo (2-4 años) |
| Los requisitos de préstamo responsable limitan la suscripción con datos alternativos | -0.4% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Los historiales crediticios limitados y el bajo rendimiento de pago aumentan el riesgo | -0.3% | Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las Compensaciones en la Protección del Prestatario Federal Limitan las Tasas de Conversión de Federal a Privado
Refinanciar un préstamo federal en una obligación privada es permanente y elimina el acceso al pago basado en ingresos, la Condonación de Préstamos por Servicio Público, la tolerancia federal y la cancelación por discapacidad. El valor de estas protecciones difiere según las perspectivas de empleo e ingresos del prestatario. El Plan de Asistencia para el Pago y el Plan Estándar por Niveles se lanzaron en julio de 2026, proporcionando nuevas opciones federales que pueden retener a los prestatarios sin una razón financiera sólida para refinanciar. Las quejas sobre préstamos estudiantiles federales alcanzaron 18.400 durante el año hasta junio de 2025, un aumento del 36% respecto al año anterior. El aumento reportado en las quejas indica que la incertidumbre del prestatario puede retrasar las decisiones de refinanciamiento. Las reglas de divulgación para los préstamos estudiantiles privados también requieren una presentación clara de las diferencias entre préstamos federales y privados, lo que limita el marketing agresivo de conversión en el mercado de refinanciamiento de préstamos estudiantiles.
La Incertidumbre del Entorno de Tasas Comprime la Propuesta de Ahorro por Refinanciamiento para Prestatarios Sensibles a las Tasas
La economía del refinanciamiento depende de la diferencia entre la tasa existente del prestatario y la tasa privada ofrecida. Esa diferencia puede reducirse si la Reserva Federal pausa las reducciones de tasas o si los diferenciales de crédito privado se amplían debido a un mayor riesgo de morosidad. Las tasas de morosidad de préstamos estudiantiles aumentaron de menos del 1% a casi el 8% en el primer trimestre de 2025 después de que terminaron las pausas en los informes crediticios de la era pandémica. Los préstamos con 90 o más días de atraso alcanzaron el 10,2% en el segundo trimestre de 2025, lo que puede hacer que la suscripción privada sea más selectiva. Los productos a tasa variable vinculados a la Tasa de Financiamiento a un Día Garantizada pueden ofrecer pagos iniciales más bajos cuando las tasas caen. También exponen a los prestatarios a pagos más altos después de una reversión de tasas, lo que limita su idoneidad para prestatarios con baja tolerancia al riesgo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente de Deuda Refinanciada: La Disrupción de Políticas Impulsa la Originación de Préstamos Privados
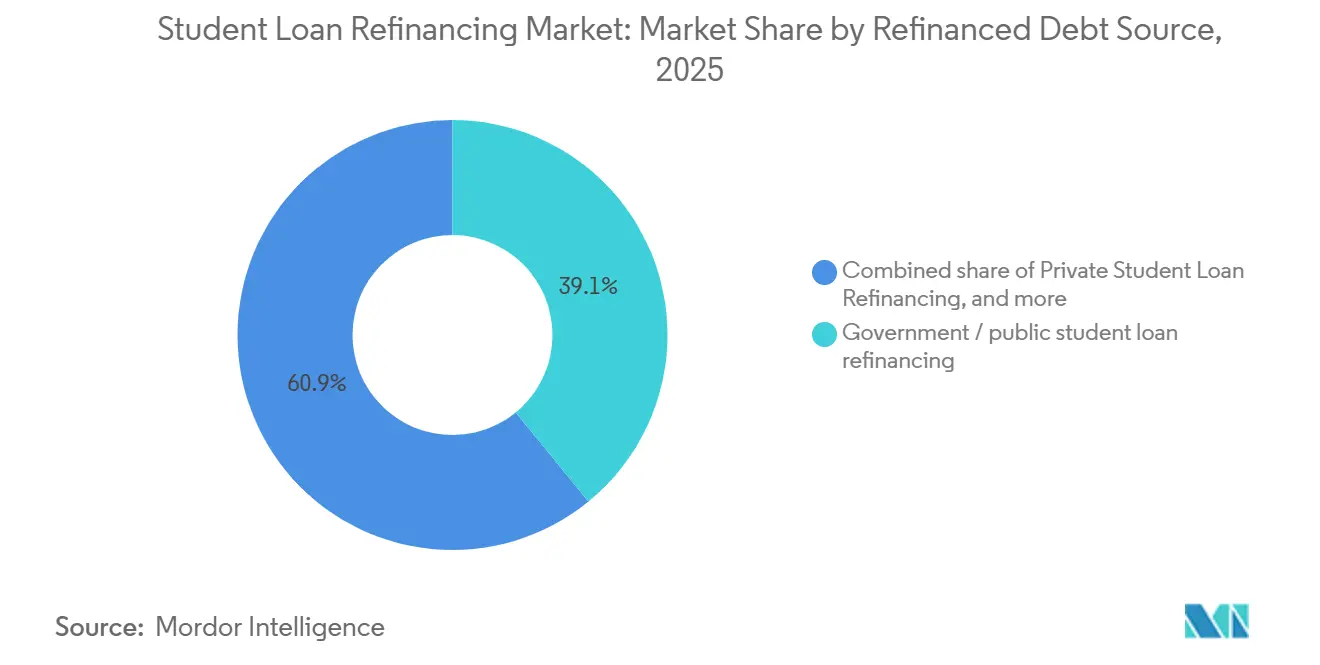
Los préstamos gubernamentales y públicos representaron el 39,1% de la participación del mercado de refinanciamiento de préstamos estudiantiles en 2025, convirtiéndolos en la categoría de fuente de deuda más grande dentro del mercado de refinanciamiento de préstamos estudiantiles. Muchos prestatarios siguen siendo reacios a renunciar a las protecciones federales, incluso cuando una oferta privada tiene una tasa más baja. La eliminación del plan Saving on a Valuable Education en julio de 2026 cambió las decisiones de pago para los 7,5 millones de prestatarios previamente inscritos en el plan. Las nuevas opciones de pago federal pueden retener a algunos prestatarios, especialmente aquellos que dependen de protecciones vinculadas al empleo en el sector público o sin fines de lucro. Otros prestatarios con carreras estables en el sector privado pueden encontrar que el refinanciamiento proporciona un caso más claro de pago y ahorro. La base de préstamos gubernamentales existente, por lo tanto, sigue siendo importante para los originadores de préstamos, pero la conversión requiere una evaluación transparente de los beneficios federales de cada prestatario.
Se pronostica que el refinanciamiento de préstamos estudiantiles privados se expandirá a una CAGR del 10,1% hasta 2031, la tasa más rápida dentro de este grupo de fuentes de deuda. Se espera que los límites federales sobre los préstamos de posgrado trasladen más demanda de financiamiento educativo hacia los proveedores privados. El cambio resultante aumenta la importancia de las opciones de crédito privado para los prestatarios que necesitan financiamiento más allá de la disponibilidad de préstamos federales. La categoría combinada de gobierno y privado sirve a los prestatarios que desean combinar múltiples tipos de préstamos en un solo pago. Esto es particularmente relevante para los prestatarios de posgrado con deuda de múltiples fuentes superior a 100.000 USD. El tamaño del mercado de refinanciamiento de préstamos estudiantiles para la deuda privada está respaldado por cambios de política que aumentan el papel del financiamiento educativo privado.


Por Perfil Educativo del Prestatario: La Deuda de Posgrado Lidera tanto el Volumen como el Crecimiento
Los prestatarios con títulos de posgrado y grados profesionales representaron el 57,6% de la participación del mercado de refinanciamiento de préstamos estudiantiles en 2025 y se pronostica que crecerán a una CAGR del 7,9% hasta 2031. Este grupo capturó la mayor participación de volumen a nivel de segmento del mercado de refinanciamiento de préstamos estudiantiles porque los programas profesionales generan comúnmente saldos elevados. Los graduados de medicina, odontología y derecho pueden acumular entre 200.000 y 300.000 USD en deuda total. Una reducción de 50 puntos básicos en la tasa puede, por lo tanto, cambiar sustancialmente los costos totales de intereses a lo largo de un plazo de pago de 10 a 20 años. El fin de los préstamos Grad PLUS para nuevos prestatarios y los límites federales de endeudamiento agregado crean un entorno de financiamiento diferente para los estudiantes de posgrado actuales y futuros. Estos cambios aumentan la importancia de las opciones privadas para los prestatarios que no requieren protecciones de pago federal.
Earnest introdujo el refinanciamiento de graduación anticipada en 2026, permitiendo a los solicitantes utilizar cartas de oferta de trabajo firmadas dentro de los 6 meses posteriores a la graduación. Este enfoque de producto busca llegar a los prestatarios antes de que comience el pago regular. Los altos ingresos esperados y los grandes saldos de préstamos hacen que este grupo sea valioso para los prestamistas capaces de suscribir de manera responsable. Los prestatarios de pregrado y certificados generalmente tienen saldos más bajos, lo que puede reducir el ahorro potencial de intereses del refinanciamiento. También pueden tener registros de crédito e ingresos menos establecidos al inicio de sus carreras. La industria de refinanciamiento de préstamos estudiantiles continúa enfocándose en los prestatarios de posgrado porque sus montos de préstamos y perfiles de pago pueden respaldar productos más especializados.
Por Estructura de Tasa: El Producto a Tasa Fija Dominante Enfrenta la Recuperación de la Tasa Variable bajo la Tesis de Recorte de Tasas
El refinanciamiento a tasa fija representó el 79,3% de la participación del mercado de refinanciamiento de préstamos estudiantiles en 2025, reflejando la preferencia por pagos predecibles en saldos grandes y plazos de pago largos. Esta categoría mantuvo la mayor participación de volumen a nivel de segmento del mercado de refinanciamiento de préstamos estudiantiles en la segmentación por estructura de tasa. Los prestatarios que refinancian 100.000 USD o más a lo largo de 10 a 20 años pueden enfrentar un aumento significativo en los costos de intereses de por vida si las tasas variables suben. La certeza de pago es, por lo tanto, una consideración importante para los prestatarios con horizontes de pago largos. Los precios fijos también pueden simplificar el presupuesto del hogar para los prestatarios que están evaluando un traslado permanente fuera del sistema de préstamos federales. La sólida posición de los productos a tasa fija refleja estas necesidades, en lugar de una falta de interés en tasas iniciales más bajas.
Se espera que el refinanciamiento a tasa variable crezca a una CAGR del 9,4% hasta 2031, la tasa más alta en este segmento. Los prestatarios con períodos de pago cortos y planes de pago anticipado agresivos pueden buscar tasas iniciales más bajas en productos vinculados a la Tasa de Financiamiento a un Día Garantizada. Esta estructura puede funcionar para prestatarios que tienen suficiente capacidad financiera para gestionar un aumento posterior en las tasas. Earnest permite a los prestatarios elegibles cambiar entre estructuras de tasa fija y variable cada 30 días. La opción convierte la selección de tasa en una elección continua, aunque no elimina el riesgo de una tasa de referencia más alta. El tamaño del mercado de refinanciamiento de préstamos estudiantiles para productos a tasa variable depende de las expectativas de los prestatarios sobre las tasas y su capacidad para absorber cambios en los pagos.
Por Fuente de Adquisición de Clientes: Los Canales de Afinidad Desafían al Prestamista Directo Dominante
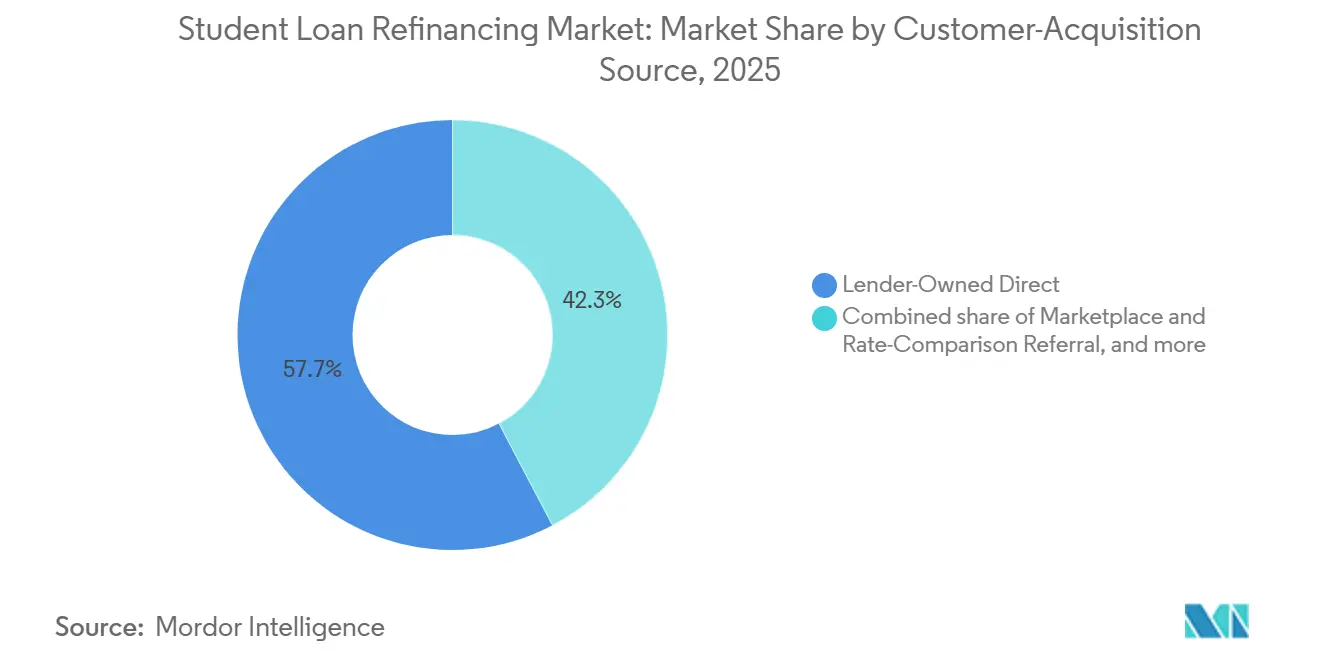
Los canales directos del prestamista capturaron el 57,7% de la participación del mercado de refinanciamiento de préstamos estudiantiles en 2025 y se mantuvieron como la mayor fuente de adquisición de clientes. Los originadores establecidos utilizan el reconocimiento de marca, las relaciones con los miembros y las capacidades de venta cruzada para llegar a los prestatarios. El Ciclo de Productividad de Servicios Financieros de SoFi dirige a los miembros desde productos bancarios y de inversión hacia el refinanciamiento de préstamos estudiantiles. Este enfoque puede reducir los costos de adquisición de prestatarios y aumentar el valor de cada relación con los miembros. Los canales directos también permiten a los prestamistas controlar el proceso de solicitud, la experiencia de suscripción y las comunicaciones de servicio. Su escala otorga a los grandes originadores una ventaja continua en el mercado de refinanciamiento de préstamos estudiantiles.
Se pronostica que los canales de afinidad, asociación, empleador y sociedad profesional se expandirán a una CAGR del 9,6% hasta 2031. La extensión permanente de la Sección 127 respalda el uso de programas de beneficios del empleador como punto de entrada para las ofertas de refinanciamiento. Las asociaciones profesionales en atención médica, derecho y tecnología también pueden conectar a los prestamistas con prestatarios que tienen saldos elevados e ingresos establecidos. Las plataformas de mercado y comparación de tasas sirven a los prestatarios que ya han decidido refinanciar y están comparando ofertas. Splash Financial trabaja a través de una red de cooperativas de crédito, mientras que LendKey agrega ofertas de bancos comunitarios. Estos canales proporcionan distribución digital para los prestamistas que no tienen el mismo alcance directo al consumidor que los grandes proveedores nacionales.
Por Tipo de Acreedor: Los Bancos Lideran el Volumen, los Fintech Lideran el Crecimiento
Los bancos comerciales y digitales que captan depósitos representaron el 62,2% de la participación del mercado de refinanciamiento de préstamos estudiantiles en 2025, otorgándoles la posición líder por tipo de acreedor. Esta categoría capturó la mayor participación de volumen a nivel de segmento del mercado de refinanciamiento de préstamos estudiantiles a través de marcas establecidas y acceso a financiamiento de depósitos. SoFi, ahora un banco con licencia, reportó 621,8 millones de USD en ahorros anualizados en gastos de intereses en el primer trimestre de 2026 en comparación con el financiamiento de instalaciones de almacén. El financiamiento de depósitos puede reducir el costo de capital para los prestamistas con bases de depósitos elegibles. Los bancos también pueden utilizar las relaciones existentes con los clientes para respaldar la venta cruzada y el compromiso repetido. Estas ventajas ayudan a explicar su gran participación en el mercado de refinanciamiento de préstamos estudiantiles.
Se pronostica que las empresas financieras no bancarias y los originadores fintech crecerán a una CAGR del 8,6% hasta 2031. Sus modelos operativos liderados por la tecnología pueden respaldar cambios de productos más rápidos y enfoques más amplios para evaluar a los prestatarios elegibles. Las cooperativas de crédito e instituciones cooperativas alinean los principios de propiedad de los miembros con el ahorro del prestatario y obtienen alcance digital a través de Splash Financial y LendKey. Citizens Financial Group vendió 1,9 mil millones de USD en préstamos educativos no esenciales durante 2025, lo que demuestra que las restricciones del balance también pueden llevar a los grupos de acreedores a retirarse. Los prestamistas patrocinados por el estado y de misión como RISLA y MEFA sirven a perfiles crediticios que los prestamistas comerciales pueden no priorizar. Estas organizaciones forman una capa de extensión de crédito en toda la industria de refinanciamiento de préstamos estudiantiles más amplia.
Análisis Geográfico
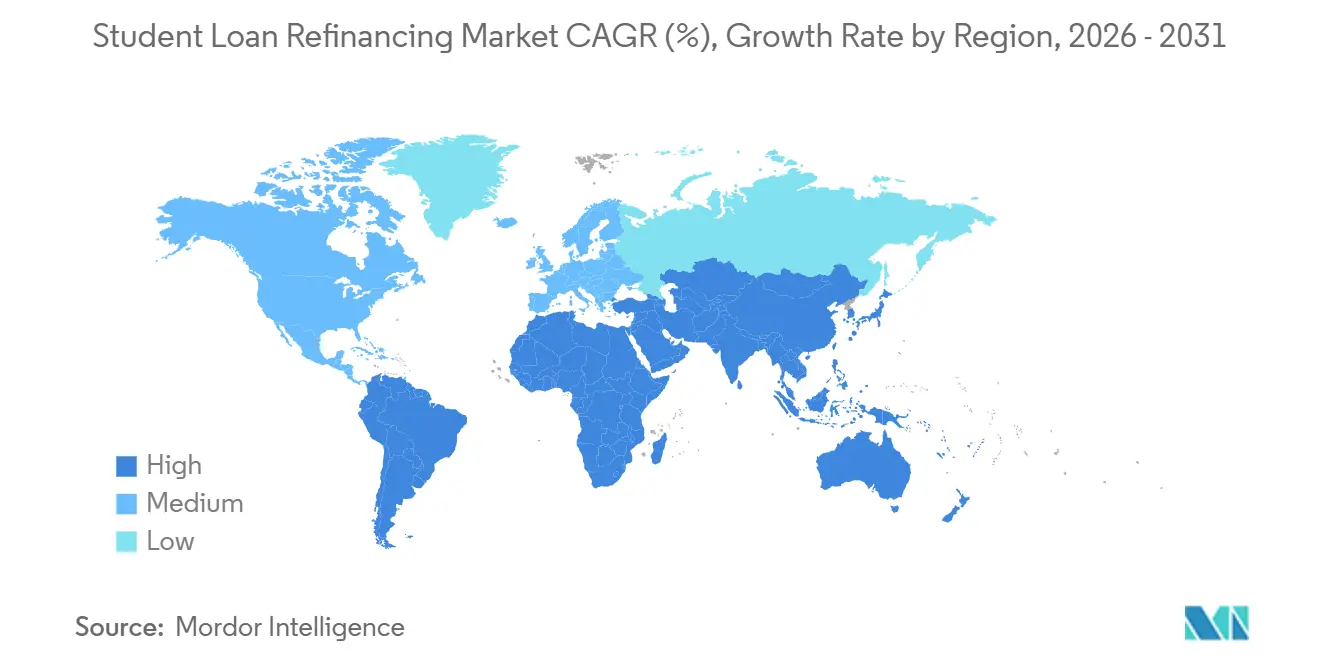
América del Norte representó el 93,5% de la participación del mercado de refinanciamiento de préstamos estudiantiles en 2025, lo que la convirtió en el segmento regional más grande del mercado de refinanciamiento de préstamos estudiantiles. Los Estados Unidos tienen el ecosistema de préstamos educativos privados más profundo y la mayor concentración de titulares de grados de posgrado con altos ingresos. La deuda estudiantil de los Estados Unidos alcanzó 1,87 billones de USD en el primer trimestre de 2026, mientras que la actividad de titulización madura respalda el financiamiento de préstamos privados. Los cambios de 2026 al plan Saving on a Valuable Education, los préstamos Graduate PLUS, el Plan de Asistencia para el Pago y el Plan Estándar por Niveles son un catalizador norteamericano para la demanda de refinanciamiento a corto plazo. Canadá tiene una base de refinanciamiento privado direccionable más pequeña debido a las estructuras de préstamos estudiantiles provinciales. México sigue siendo un mercado en etapa temprana porque la infraestructura de crédito formal está menos desarrollada y las primas salariales de posgrado son más bajas en relación con los costos de transacción.
Se proyecta que Asia-Pacífico crecerá a una CAGR del 11,4% hasta 2031 y es el segmento regional de más rápido crecimiento. Los estudiantes indios que tomaron préstamos de empresas financieras no bancarias al 12% - 14% para financiar su educación en el extranjero pueden refinanciar en productos de bancos del sector público al 8,5% - 10,5% una vez empleados. Los graduados indios que trabajan en los Estados Unidos con visas H-1B o de Entrenamiento Práctico Opcional también pueden refinanciar a través de fronteras a través de MPOWER Financing sin un cofirmante doméstico. MPOWER Financing ofrece tasas de porcentaje anual fijas a partir del 9,99%. Australia, Corea del Sur y Singapur están desarrollando actividad de refinanciamiento posterior a la graduación a medida que aumentan los costos educativos, aunque estos países aún no tienen una infraestructura de mercado secundario a escala de los Estados Unidos.
Europa y América del Sur son segmentos regionales más pequeños pero significativos en el mercado de refinanciamiento de préstamos estudiantiles. Los préstamos estudiantiles garantizados por el estado de Francia tenían tasas del 0,99% al 3,5% en 2026, con una cobertura estatal del 70% a través de Bpifrance, lo que reduce el caso financiero para el refinanciamiento privado tradicional. El Studienkredit de KfW de Alemania tenía una tasa variable del 6,36% vinculada al EURIBOR, lo que respalda el interés en alternativas de tasa fija después de que los prestatarios ingresan al empleo. América del Sur está limitada por los desajustes de denominación de moneda y la volatilidad macroeconómica, particularmente en Brasil y Argentina. Oriente Medio y África siguen siendo etapas tempranas, con actividad concentrada en los Emiratos Árabes Unidos y Sudáfrica.

Panorama Competitivo
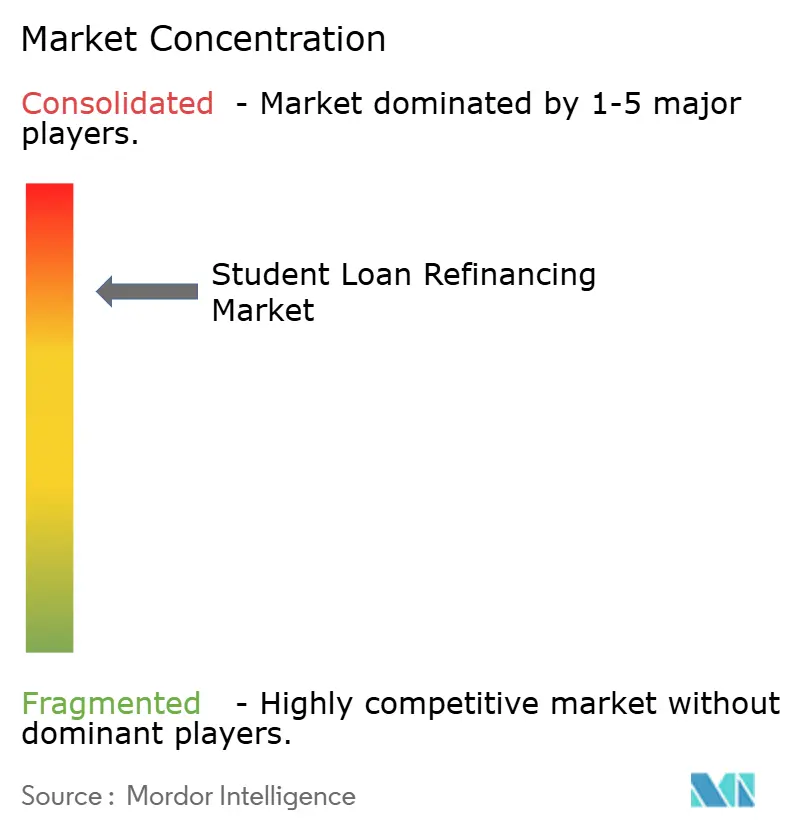
El mercado de refinanciamiento de préstamos estudiantiles está consolidado. SoFi Technologies, Earnest y KeyBank, que incorpora a Laurel Road, se encuentran entre los principales originadores directos. SoFi reportó 2,7 mil millones de USD en originaciones de préstamos estudiantiles en el segundo trimestre de 2026 y una tasa de cancelación neta por debajo del 1%. Su estrategia es convertir a los prestatarios de refinanciamiento en miembros que utilizan varios productos bancarios. Ese modelo puede aumentar el valor de por vida de una relación con el cliente mientras utiliza el financiamiento de depósitos para respaldar los precios. La posición competitiva de los grandes prestamistas descansa en la calidad de la suscripción, los costos de financiamiento, la capacidad de servicio y una amplia relación digital con el cliente.
Los proveedores de mercado tienen una posición diferente porque funcionan como infraestructura de descubrimiento de tasas en lugar de originadores de balance. Splash Financial recaudó más de 70 millones de USD en una ronda Serie C en septiembre de 2025 y lanzó una oferta de línea de crédito con garantía hipotecaria de hasta 500.000 USD. LendKey conecta a los prestatarios con bancos comunitarios y socios de cooperativas de crédito a través de una sola solicitud digital. Laurel Road completó su transición a la marca KeyBank en marzo de 2026, trasladando cuentas de refinanciamiento de préstamos estudiantiles, servicios digitales y programas de sociedades profesionales a la plataforma KeyBank. Estos movimientos muestran cómo los proveedores están expandiendo la distribución, el acceso a productos y la escala operativa. El mercado de refinanciamiento de préstamos estudiantiles sigue siendo competitivo porque los prestamistas pueden diferenciarse a través de la comparación de tasas, redes de socios y servicio al prestatario.
Los prestamistas de misión y los proveedores vinculados al estado añaden otra capa de competencia al servir a perfiles de prestatarios que los proveedores comerciales pueden evitar. MPOWER Financing está posicionado en torno a los préstamos transfronterizos para graduados internacionales, mientras que RISLA y MEFA sirven a los prestatarios a través de estructuras orientadas a la misión. Los diseños de productos que incluyen aplazamiento por dificultades económicas o pisos de pago vinculados a los ingresos pueden abordar la compensación de protección que limita algunas conversiones de refinanciamiento privado. Los proveedores también deben cumplir con las expectativas de divulgación de la Oficina de Protección Financiera del Consumidor al explicar la pérdida de los beneficios de los préstamos federales. Los prestamistas más efectivos pueden combinar procesos de suscripción conformes con financiamiento confiable y comunicaciones claras con los prestatarios.
Líderes de la Industria de Refinanciamiento de Préstamos Estudiantiles
-
SoFi Technologies, Inc.
-
Earnest LLC
-
Laurel Road
-
Citizens Financial Group, Inc.
-
ELFI
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: El Departamento de Educación de los Estados Unidos terminó el plan de pago basado en ingresos Saving on a Valuable Education y lanzó el Plan de Asistencia para el Pago y el Plan Estándar por Niveles, afectando a 7,5 millones de prestatarios. Los cambios en el programa crearon un entorno de pago federal diferente para los prestatarios que consideran el refinanciamiento privado.
- Julio de 2026: Las disposiciones de la Ley One Big Beautiful Bill eliminaron los préstamos Graduate PLUS para nuevos prestatarios y establecieron límites a los préstamos federales de posgrado y profesionales. Estas disposiciones cambiaron las opciones de financiamiento disponibles para los nuevos prestatarios de posgrado y profesionales.
- Abril de 2026: Sallie Mae fijó el precio del SMB Private Education Loan Trust 2026-B, una titulización de préstamos estudiantiles privados en 5 tramos con vencimiento legal final en marzo de 2056.
- Marzo de 2026: Laurel Road completó su transición a la marca KeyBank, migrando cuentas de refinanciamiento de préstamos estudiantiles, servicios digitales y programas de asociación con sociedades profesionales a la plataforma KeyBank.


Alcance del Informe Global del Mercado de Refinanciamiento de Préstamos Estudiantiles
| Refinanciamiento de Préstamos Estudiantiles Gubernamentales/Públicos |
| Refinanciamiento de Préstamos Estudiantiles Privados |
| Refinanciamiento de Préstamos Estudiantiles Gubernamentales/Públicos y Privados |
| Prestatarios con Título de Pregrado |
| Prestatarios con Títulos de Posgrado y Grados Profesionales |
| Prestatarios con Título de Asociado, Certificado, Sin Título, Formación Profesional y Otros |
| Refinanciamiento a Tasa Fija |
| Refinanciamiento a Tasa Variable |
| Estructuras de Tasa Híbridas/Otras |
| Canal Directo del Prestamista |
| Referencia de Mercado y Comparación de Tasas |
| Socio de Afinidad, Asociación, Empleador y Sociedad Profesional |
| Originadores de Terceros: Corredor, Asesor y Otros |
| Bancos Comerciales y Digitales que Captan Depósitos |
| Cooperativas de Crédito e Instituciones Financieras Cooperativas |
| Empresas Financieras No Bancarias y Originadores fintech |
| Prestamistas Patrocinados por el Estado, Sin Fines de Lucro y de Misión que Originan Refinanciamiento Privado |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Fuente de Deuda Refinanciada | Refinanciamiento de Préstamos Estudiantiles Gubernamentales/Públicos | |
| Refinanciamiento de Préstamos Estudiantiles Privados | ||
| Refinanciamiento de Préstamos Estudiantiles Gubernamentales/Públicos y Privados | ||
| Por Perfil Educativo del Prestatario | Prestatarios con Título de Pregrado | |
| Prestatarios con Títulos de Posgrado y Grados Profesionales | ||
| Prestatarios con Título de Asociado, Certificado, Sin Título, Formación Profesional y Otros | ||
| Por Estructura de Tasa | Refinanciamiento a Tasa Fija | |
| Refinanciamiento a Tasa Variable | ||
| Estructuras de Tasa Híbridas/Otras | ||
| Por Fuente de Adquisición de Clientes | Canal Directo del Prestamista | |
| Referencia de Mercado y Comparación de Tasas | ||
| Socio de Afinidad, Asociación, Empleador y Sociedad Profesional | ||
| Originadores de Terceros: Corredor, Asesor y Otros | ||
| Por Tipo de Acreedor | Bancos Comerciales y Digitales que Captan Depósitos | |
| Cooperativas de Crédito e Instituciones Financieras Cooperativas | ||
| Empresas Financieras No Bancarias y Originadores fintech | ||
| Prestamistas Patrocinados por el Estado, Sin Fines de Lucro y de Misión que Originan Refinanciamiento Privado | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de refinanciamiento de préstamos estudiantiles en 2026?
Las tasas de refinanciamiento privado más bajas, las tasas fijas de préstamos federales heredados y los cambios en el pago federal están respaldando la demanda entre los prestatarios elegibles en el mercado de refinanciamiento de préstamos estudiantiles. Los prestatarios con ingresos estables y sin una vía esperada hacia la condonación pueden ver un caso de ahorro más claro, mientras que la pérdida permanente de las protecciones federales sigue siendo un factor de decisión clave.
¿Qué tan grande es el mercado de refinanciamiento de préstamos estudiantiles?
Se estima que el mercado de refinanciamiento de préstamos estudiantiles alcanza los 15,5 mil millones de USD en 2026 y se pronostica que llegará a 21,4 mil millones de USD en 2031 a una CAGR del 6,7%. Los Estados Unidos tienen la mayor base de refinanciamiento porque combina un importante stock de deuda estudiantil, prestamistas privados establecidos y financiamiento de titulización maduro.
¿Qué grupo de prestatarios tiene la mayor actividad de refinanciamiento?
Los prestatarios con títulos de posgrado y grados profesionales representaron el 57,6% del volumen de 2025 y se proyecta que crecerán a una CAGR del 7,9% hasta 2031. Los graduados de medicina, odontología y derecho a menudo tienen saldos elevados, lo que puede hacer que el ahorro de una tasa de interés más baja sea más significativo dentro del mercado de refinanciamiento de préstamos estudiantiles.
¿Son más comunes los préstamos de refinanciamiento a tasa fija o variable?
El refinanciamiento a tasa fija representó el 79,3% del volumen de 2025, mientras que se pronostica que el refinanciamiento a tasa variable crecerá más rápido a una CAGR del 9,4%. Los pagos fijos proporcionan mayor certeza, mientras que las tasas variables pueden ser adecuadas para prestatarios con horizontes de pago cortos en el mercado de refinanciamiento de préstamos estudiantiles.
¿Qué región se está expandiendo más rápido en el refinanciamiento de préstamos estudiantiles?
Se pronostica que Asia-Pacífico crecerá a una CAGR del 11,4% hasta 2031, impulsado por las necesidades de refinanciamiento transfronterizo y posterior a la graduación. Los prestatarios indios que financiaron su educación en el extranjero y posteriormente ingresaron al empleo son una fuente de demanda regional dentro del mercado de refinanciamiento de préstamos estudiantiles.
¿Qué deben considerar los prestatarios antes de refinanciar préstamos federales?
El refinanciamiento privado elimina permanentemente las protecciones federales como el pago basado en ingresos, la Condonación de Préstamos por Servicio Público, la tolerancia federal y la cancelación por discapacidad. Los prestatarios deben evaluar el valor de estos beneficios, sus perspectivas de empleo, la tasa de interés existente y la capacidad de realizar pagos antes de reemplazar un préstamo federal.


 Sus datos están seguros y nunca se venden ni se comparten.

