
Tamanho e Participação do Mercado de Aço Estrutural
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 137.39 Bilhões de dólares |
| Tamanho do Mercado (2031) | 184.98 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.13 % |
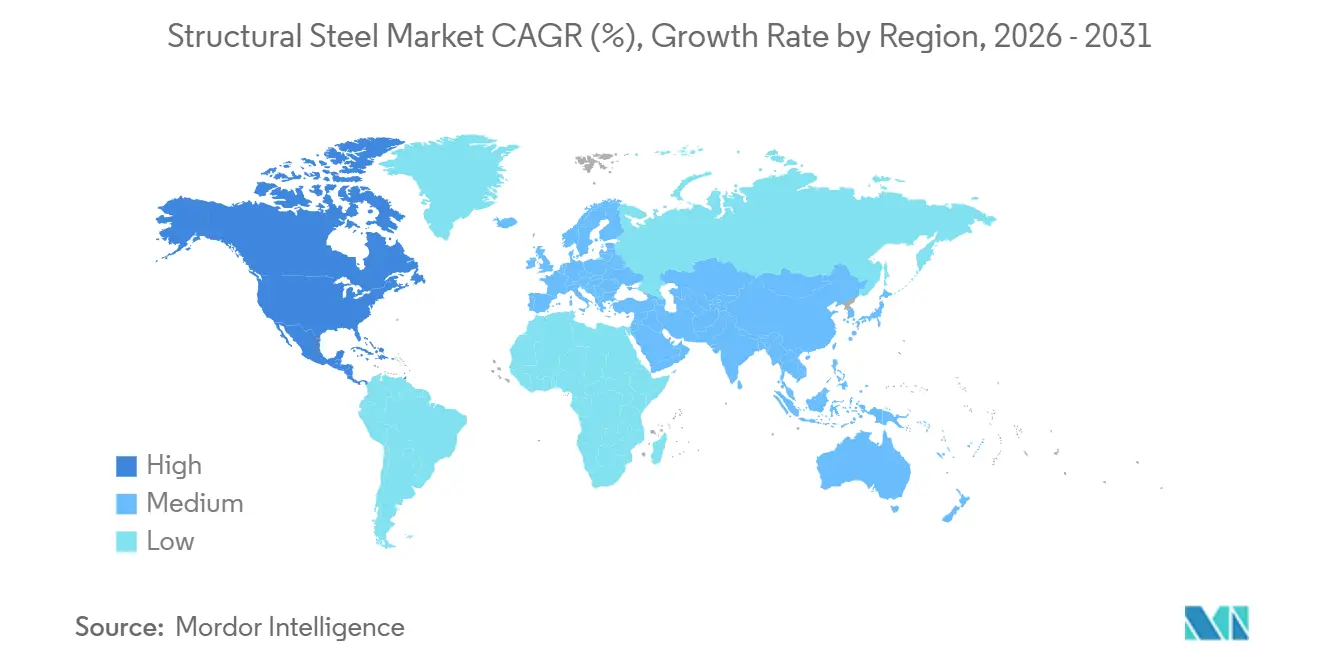
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
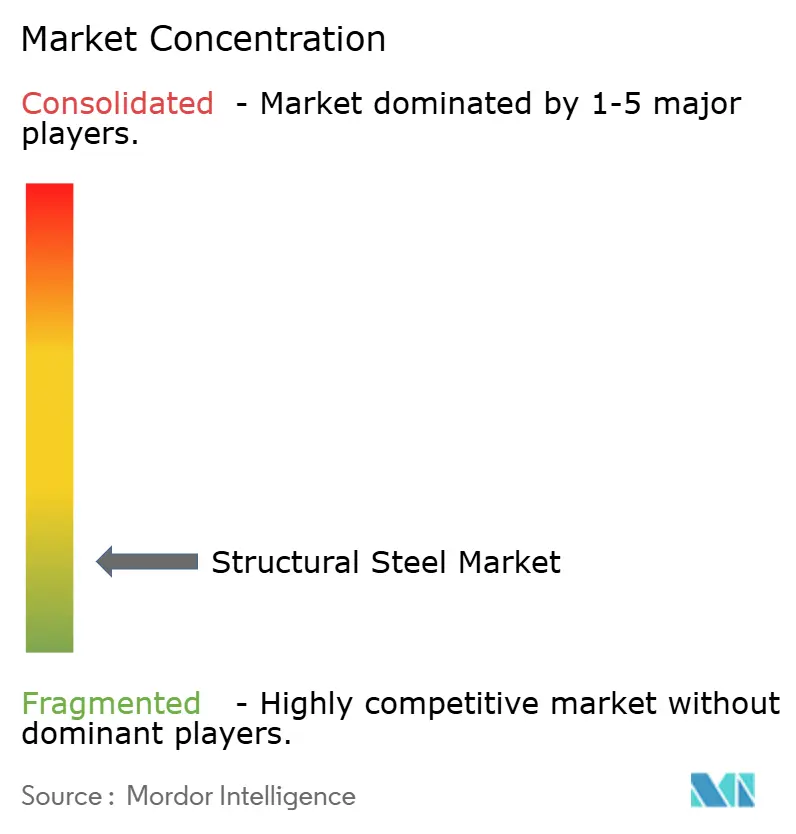
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Aço Estrutural por Mordor Intelligence
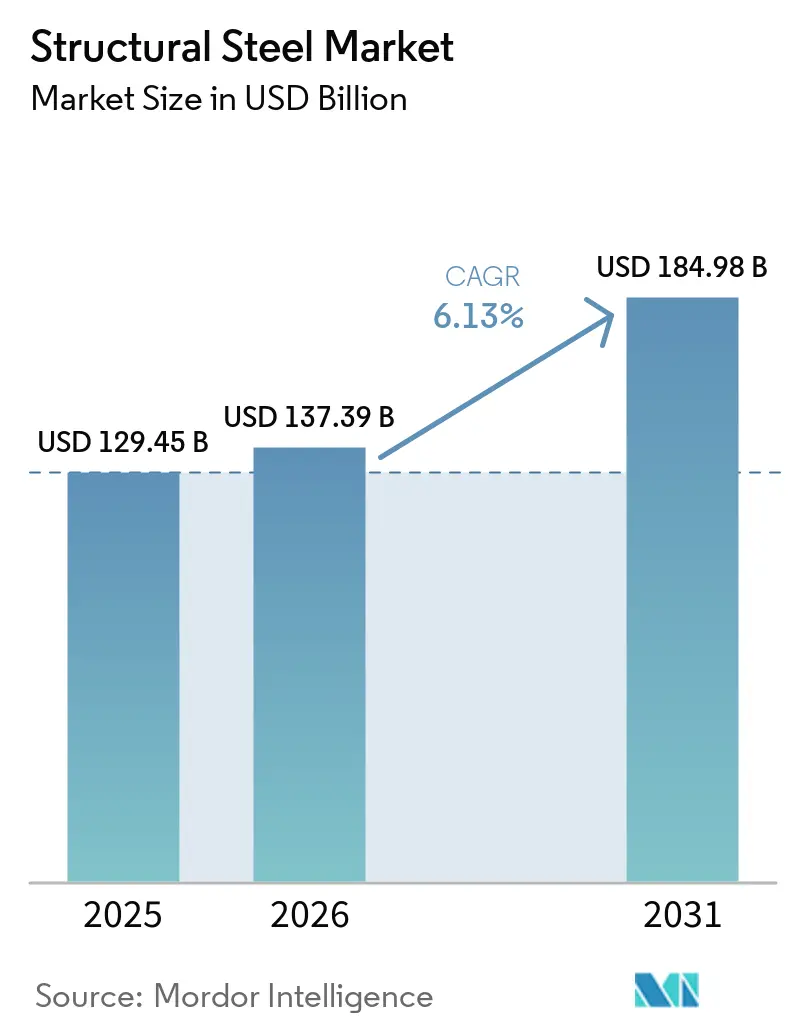
O tamanho do Mercado de Aço Estrutural foi avaliado em 129,45 bilhões de USD em 2025 e estima-se que cresça de 137,39 bilhões de USD em 2026 para atingir 184,98 bilhões de USD até 2031, a um CAGR de 6,13% durante o período de previsão (2026-2031). Programas públicos de infraestrutura, construção industrial e desenvolvimento de centros de dados sustentam a demanda por produtos de aço estrutural. Os compradores exigem cada vez mais rastreabilidade do fornecimento, teor de material reciclado e desempenho documentado de emissões, além de confiabilidade em custo e prazo de entrega. A pré-fabricação e a fabricação automatizada também favorecem produtos com dimensões consistentes e desempenho de soldagem previsível. O crescimento de capacidade na Ásia, as medidas comerciais na América do Norte e na Europa e a volatilidade dos custos de matérias-primas continuarão a moldar as estratégias dos fornecedores no mercado de aço estrutural. Os produtores que combinam fornecimento local com perfis, chapas e documentação de baixo carbono de maior valor agregado estão mais bem posicionados para atender a projetos complexos no mercado de aço estrutural.
Principais Conclusões do Relatório
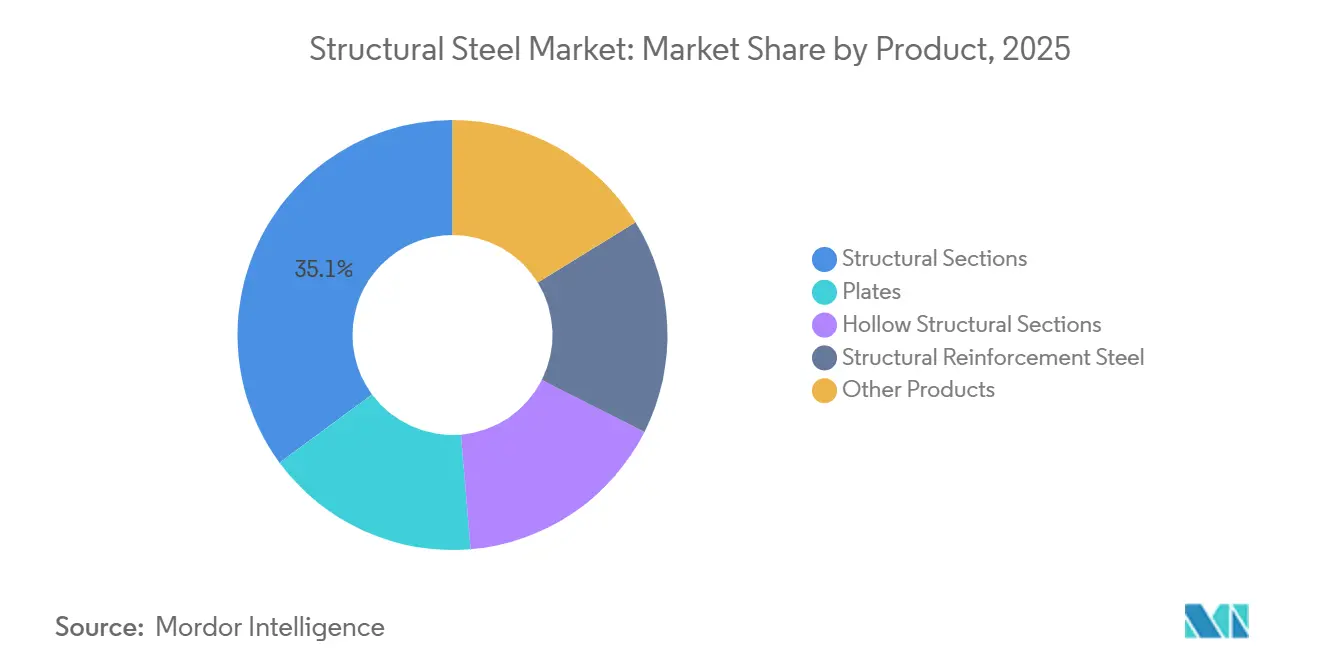
- Por produto, os perfis estruturais detinham 35,12% da participação do mercado de aço estrutural em 2025, enquanto as seções estruturais ocas devem avançar a um CAGR de 7,06% até 2031.
- Por processo de fabricação, o aço estrutural laminado a quente detinha 70,41% da participação do mercado de aço estrutural em 2025, enquanto o aço estrutural laminado a frio deve avançar a um CAGR de 7,34% até 2031.
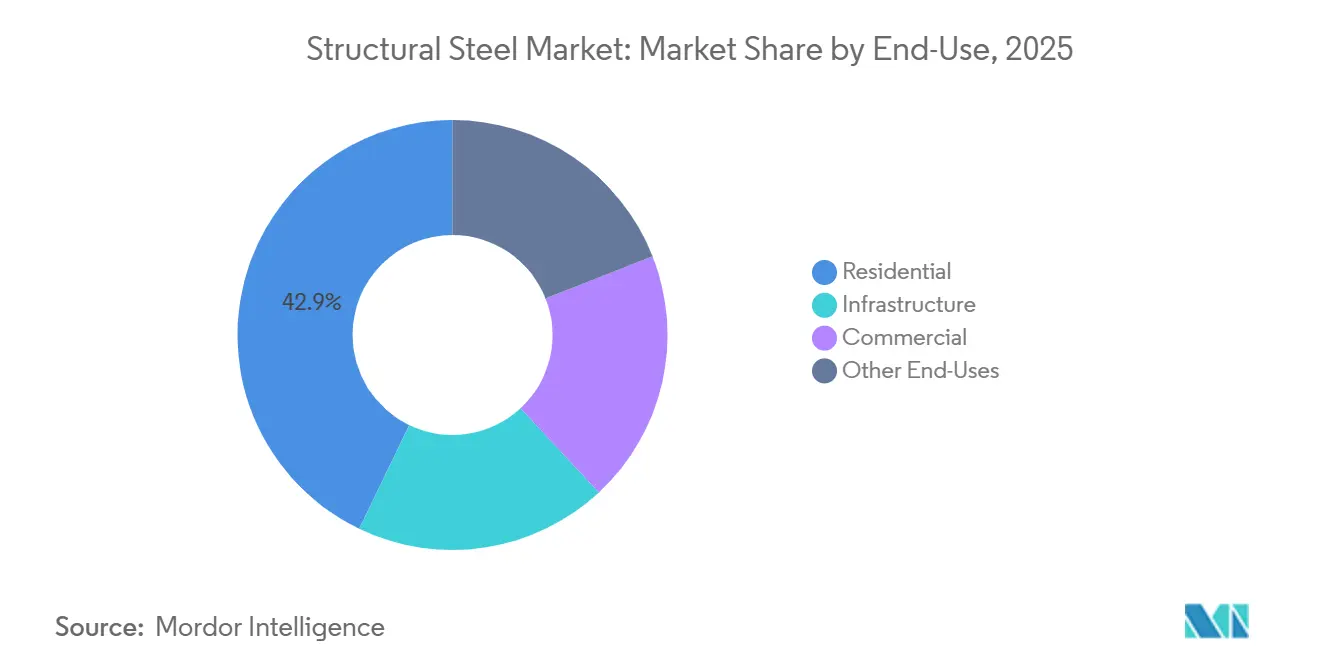
- Por uso final, a infraestrutura detinha 42,87% da participação do mercado de aço estrutural em 2025 e deve avançar a um CAGR de 7,65% até 2031.
- Por geografia, a Ásia-Pacífico detinha 55,34% da participação do mercado de aço estrutural em 2025, enquanto a América do Norte deve avançar a um CAGR de 6,89% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Investimento em Infraestrutura e Transportes | +2.0% | Global, com impacto máximo no Sul e Sudeste Asiático e na América do Norte | Longo prazo (≥ 4 anos) |
| Construção Comercial, Industrial e Logística | +1.5% | América do Norte, Ásia-Pacífico, Europa | Médio prazo (2–4 anos) |
| Construção de Centros de Dados de IA e Relocalização da Fabricação | +1.2% | América do Norte como núcleo, com expansão para Ásia-Pacífico e Europa | Médio prazo (2–4 anos) |
| Adoção de Construção Modular e Pré-fabricada | +0.8% | Global, com concentração inicial na China, Índia e estados dos EUA com cotas de pré-fabricação | Longo prazo (≥ 4 anos) |
| Otimização do Projeto em Aço por meio de BIM, Robótica e IA | +0.5% | América do Norte e Europa, com ganhos incrementais na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Investimento em Infraestrutura e Transportes
O investimento em infraestrutura e transportes continua sendo a maior fonte de demanda para o mercado de aço estrutural. Pontes, corredores ferroviários, portos, redes elétricas e estaleiros necessitam de volumes substanciais de perfis, chapas e produtos de reforço. A Administração Federal de Rodovias reportou um passivo de reabilitação de pontes de 191,3 bilhões de USD, enquanto sua solicitação orçamentária para o exercício fiscal de 2026 totalizou 72,6 bilhões de USD. Os requisitos de Compra Americana concentram-se no aço fundido e vazado nos Estados Unidos para projetos cobertos[1]Administração Federal de Rodovias, "Requisitos de Compra Americana para Ferro, Aço e Produtos Manufaturados - Perguntas e Respostas," Departamento de Transportes dos EUA, fhwa.dot.gov. O consumo de aço acabado da Índia atingiu 164 milhões de toneladas métricas no exercício fiscal de 2025-26, crescendo 7% com a expansão da construção, infraestrutura, ferrovias e manufatura. O plano de ação marítimo dos Estados Unidos também cria uma fonte potencial de demanda por chapas e perfis por meio de investimentos em estaleiros e reforma de aquisições.
Construção Comercial, Industrial e Logística
A construção comercial, industrial e logística sustenta a demanda em todo o mercado de aço estrutural. Armazéns, plantas de semicondutores, instalações de baterias e grandes propriedades comerciais frequentemente utilizam estruturas de aço de grande vão e fabricação fora do local. O investimento em manufatura na América do Norte ampliou o pipeline para plantas de fabricação, fábricas de baterias e instalações de montagem. Esses projetos requerem estruturas metálicas, trilhos de pontes rolantes, estruturas de utilidades e sistemas de piso especializados. O setor de construção da Alemanha registrou crescimento de receita de 2,5% em 2025, enquanto a entrada de pedidos cresceu 6,8% em razão de projetos ferroviários, de dutos e de centros de dados. A execução dos projetos frequentemente depende de fabricantes regionais, de modo que distribuidores e fabricantes podem capturar grande parte da melhoria de margem associada a esse trabalho.
Construção de Centros de Dados de IA e Relocalização da Fabricação
A construção de centros de dados de IA e a relocalização da fabricação adicionaram uma fonte concentrada de demanda ao mercado de aço estrutural. Uma instalação de hiperescala pode requerer até 20.000 toneladas métricas de aço estrutural, especialmente em estruturas, suportes de equipamentos e aplicações de chapas pesadas. A Agência Internacional de Energia espera que a capacidade global de centros de dados atinja 171–219 gigawatts até 2030, o que equivale a quase o dobro da capacidade instalada atual[2]Agência Internacional de Energia, "Energia e IA," Agência Internacional de Energia, iea.org. Esse perfil de construção favorece seções estruturais ocas e chapas pesadas em detrimento do aço de reforço. Os requisitos de aquisição doméstica e a redução das importações também direcionaram mais demanda de projetos para usinas e fabricantes dos Estados Unidos. A Nucor Corporation reportou forte demanda não residencial proveniente de centros de dados, terminais de gás natural liquefeito, dutos, pontes e projetos de manufatura em seus materiais de resultados do primeiro trimestre de 2026.
Adoção de Construção Modular e Pré-fabricada
A adoção de construção modular e pré-fabricada oferece ao mercado de aço estrutural uma rota mais padronizada para a demanda. O Instituto de Construção Modular reportou que o setor de construção modular permanente dos EUA atingiu 20,5 bilhões de USD em 2025 e deve crescer a um CAGR de 6,5% até 2030. Os requisitos de aquisição pública na China, na Índia e em vários estados dos EUA estão apoiando a entrega pré-fabricada. Cronogramas de construção mais curtos podem concentrar as compras em períodos de aquisição definidos. Esse padrão favorece produtores com programas de laminação confiáveis e fabricantes regionais com capacidade de soldagem automatizada. A Modelagem da Informação da Construção, a robótica e a IA melhoram a precisão do detalhamento, reduzem o retrabalho e apoiam maior padronização dos módulos de aço.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Excesso de Capacidade, Concorrência de Importações e Proteção Comercial | -1.2% | Global, mais agudo na Europa e na América do Norte; originado na China e no Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Volatilidade dos Preços de Minério de Ferro, Sucata e Carvão Metalúrgico | -0.9% | Global, com maior exposição na Ásia-Pacífico (produtores via rota de alto-forno) e na Europa | Curto prazo (≤ 2 anos) |
| Custo de Conformidade com Baixo Carbono e Escassez de Mão de Obra Qualificada para Fabricação | -0.6% | Europa (conformidade com o CBAM); América do Norte (mão de obra); emergente na Ásia-Pacífico com adições de capacidade | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Minério de Ferro, Sucata e Carvão Metalúrgico
A volatilidade dos preços de minério de ferro, sucata e carvão metalúrgico limita a disciplina de precificação no mercado de aço estrutural. As variações de custo podem ocorrer enquanto os fabricantes trabalham sob contratos de preço fixo, deixando pouca margem para recuperar custos de insumos mais elevados. A Organização para a Cooperação e Desenvolvimento Econômico (OCDE) reportou que uma cesta de matérias-primas para siderurgia aumentou 10% em 2025, enquanto a fraca demanda por construção na China manteve pressão sobre os preços dos produtos. Interrupções no fornecimento em minas podem elevar rapidamente os preços do carvão metalúrgico e perturbar as margens planejadas. A conformidade com baixo carbono e a escassez de mão de obra qualificada para fabricação adicionam pressão de custo adicional, especialmente onde os projetos exigem material certificado e habilidades especializadas de soldagem. Os produtores devem gerenciar essa volatilidade por meio de disciplina de compras, estruturação de contratos e arranjos de fornecimento que protejam os cronogramas de entrega.
Excesso de Capacidade, Concorrência de Importações e Proteção Comercial
O excesso de capacidade, a concorrência de importações e a proteção comercial restringem o mercado de aço estrutural por meio de precificação desigual e mudanças nos fluxos comerciais. A OCDE espera que o excesso de capacidade global de aço atinja 745 milhões de toneladas métricas até 2028. Os produtores chineses exportaram 131 milhões de toneladas métricas em 2025, e a China respondeu por 40,8% das exportações mundiais de aço naquele ano. Os casos comerciais podem proteger a precificação doméstica, mas a evasão por meio de produtos alterados ou países intermediários pode enfraquecer seus efeitos. Novas medidas de importação também podem aumentar os custos de insumos para fabricantes que competem por projetos internacionais. Os requisitos europeus de ajuste de carbono nas fronteiras alterarão ainda mais as decisões de fornecimento à medida que os compradores buscam material de menor emissão e rastreável.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
Perfis Estruturais Lideram a Demanda, Seções Estruturais Ocas se ExpandemOs perfis estruturais responderam por 35,12% do tamanho do mercado de aço estrutural em 2025. As vigas de aba larga e perfis em H continuam sendo centrais para pontes, edifícios industriais, estádios e núcleos de arranha-céus. Seu papel em estruturas resistentes a momentos e aplicações de grandes vãos limita a substituição prática. As chapas também são importantes em vigas de pontes, comportas de barragens, estruturas offshore e vasos de pressão. O aço de reforço continua a apoiar a construção composta de concreto em projetos residenciais e comerciais. Cantoneiras, perfis U, barras comerciais e perfis especiais atendem a requisitos industriais e arquitetônicos mais específicos.
As seções estruturais ocas devem avançar a um CAGR de 7,06% até 2031. Os engenheiros utilizam esses produtos em centros de dados e instalações de semicondutores porque oferecem uma relação resistência-peso favorável e gestão simplificada da corrosão. Eles são cada vez mais substituídos por membros de aba larga pesados em estruturas exigentes. A Atlas Tube identificou forte demanda por seções estruturais ocas de paredes espessas provenientes de projetos de centros de dados. As ferramentas de detalhamento digital também melhoram a precisão da fabricação para perfis ocos. Essas condições tornam as seções ocas de alta especificação uma oportunidade importante dentro do mercado de aço estrutural.


Por Processo de Fabricação:
Aço Estrutural Laminado a Quente Lidera a Receita, Aço Estrutural Laminado a Frio Ganha TerrenoO aço estrutural laminado a quente detinha 70,41% do tamanho do mercado de aço estrutural em 2025. O processo continua sendo econômico para infraestrutura, construção industrial pesada e estruturas comerciais. Os perfis laminados a quente fornecem a tenacidade e o desempenho na zona de soldagem exigidos pelos códigos estruturais comuns. Isso torna a substituição difícil mesmo onde produtos alternativos apresentam vantagem de preço. O processo também atende a um amplo conjunto de requisitos de vigas, perfis U, chapas e seções. Sua escala e cadeia de fornecimento estabelecida mantêm-no central para o setor de aço estrutural.
O aço estrutural laminado a frio deve avançar a um CAGR de 7,34% até 2031. Tolerâncias dimensionais mais rígidas são adequadas para células de soldagem robótica e sistemas de corte por controle numérico computadorizado. A geometria consistente pode reduzir rejeições e melhorar os tempos de ciclo na fabricação automatizada. A JSW Steel Limited e a JFE Steel Corporation comprometeram 58,45 bilhões de INR (aproximadamente 669 milhões de USD) para expandir a capacidade de aço elétrico de grão orientado laminado a frio na Índia, com comissionamento faseado planejado a partir do exercício fiscal de 2028. O investimento diz respeito ao aço elétrico, mas reflete um investimento mais amplo em capacidade de laminação de precisão. À medida que a automação alcança mais oficinas de fabricação, a demanda por insumos laminados de forma consistente aumentará.
Por Uso Final:
Infraestrutura Permanece como Base Central de DemandaA infraestrutura detinha 42,87% da participação do mercado de aço estrutural em 2025 e deve avançar a um CAGR de 7,65% até 2031. Ligações de transporte, atualizações de redes elétricas, ativos de energia renovável, portos e obras públicas criam demanda visível ao longo de longos ciclos de projetos. Esse desempenho significa que a infraestrutura está crescendo mais rapidamente do que o mercado de aço estrutural como um todo. Os fabricantes que atendem a obras de transporte e energia se beneficiam de cronogramas de projetos plurianuais. O Plano de Ação Marítimo da América poderia adicionar demanda por chapas e perfis se o investimento planejado em estaleiros prosseguir. As regras de aquisição pública também favorecem fornecedores que podem documentar o fornecimento doméstico e as especificações de materiais.
A construção comercial se beneficia de instalações logísticas e centros de dados, mesmo que o desenvolvimento convencional de escritórios e varejo permaneça misto. Vigas de aço, colunas e sistemas de estruturação são parte integrante dos edifícios de centros de dados. A construção residencial enfrenta condições mais fracas na China após seu acentuado declínio em relação aos picos anteriores. A Índia e a Associação das Nações do Sudeste Asiático continuam a apoiar o uso de aço relacionado à habitação à medida que a urbanização avança. Torres eólicas, sistemas de rastreamento solar e subestações também necessitam de estruturas de suporte com uso intensivo de aço.
Análise Geográfica
Mercado de Aço Estrutural da APAC e Índia
A Ásia-Pacífico detinha 55,34% da participação no mercado de aço estrutural em 2025. O consumo de aço acabado da Índia cresceu 7% para 164 milhões de toneladas métricas no ano fiscal de 2025-26, impulsionado por infraestrutura, construção, ferrovias e manufatura. A OCDE projeta que a demanda de aço da Índia crescerá 6,7% em 2026 e 9,2% em 2027. A Índia pretende expandir sua capacidade de produção de aço de 220 milhões de toneladas métricas em 2025-26 para 300 milhões de toneladas métricas até 2030. A JSW Steel Limited iniciou as obras de sua usina siderúrgica integrada de 13,2 milhões de toneladas métricas em Paradeep, em Odisha.
Mercado de Aço Estrutural da China e APAC
A demanda de aço da China caiu 6,9% em 2025 e deve recuar 0,6% em 2026, à medida que a correção do setor imobiliário continua. A demanda por infraestrutura poderá compensar parcialmente a fraqueza da construção residencial durante o período do 15º Plano Quinquenal. A região da Ásia-Pacífico oferece uma fonte de demanda proveniente da construção e da manufatura. Ela também enfrenta pressão sobre os preços por ser um canal para exportações chinesas redirecionadas. Essa combinação exige que os produtores locais equilibrem as oportunidades de crescimento com a concorrência das importações.
Mercado de Aço Estrutural das Américas, Europa e Oriente Médio
A América do Norte deve avançar a um CAGR de 6,89% até 2031. A produção de aço dos Estados Unidos cresceu 6,8% em relação ao ano anterior até maio de 2026, à medida que as importações caíram sob medidas tarifárias. A legislação de infraestrutura, as regras de conteúdo doméstico e os investimentos em manufatura sustentam a demanda por fornecimento doméstico certificado. O Canadá intensificou a fiscalização do comércio no final de 2025, enquanto o México elevou determinadas tarifas sobre o aço em dezembro de 2025. A Europa está se estabilizando após um 2025 mais fraco, com projetos ferroviários, de gasodutos e de centros de dados apoiando os pedidos de construção na Alemanha. Os requisitos do Mecanismo de Ajuste de Carbono na Fronteira estão aumentando o valor de materiais rastreáveis e de menor emissão, enquanto a América do Sul e o Oriente Médio proporcionam demanda seletiva por meio de investimentos em infraestrutura e projetos de energia.

Cenário Competitivo
O mercado de aço estrutural é altamente fragmentado, com os cinco principais participantes incluindo BAOWU Metal, ArcelorMittal, Ansteel Group Corporation Limited, NIPPON STEEL CORPORATION e HBIS GROUP. Milhares de fabricantes regionais lidam com projeto, detalhamento, fabricação e montagem de projetos. Essa divisão confere às usinas globais escala na produção de aço, mantendo a execução local próxima aos clientes. A NIPPON STEEL CORPORATION concluiu sua aquisição de 14,9 bilhões de USD da United States Steel Corporation em junho de 2025 e comprometeu 11 bilhões de USD em investimento de capital doméstico até 2028. A aquisição fortalece sua plataforma de produção nos Estados Unidos e amplia sua posição de capacidade global.
A ArcelorMittal deslocou seus investimentos para produtos de maior valor agregado e menor emissão. Em abril de 2026, a ArcelorMittal assinou um memorando de entendimento com a Stockland para fornecer aço XCarb reciclado e produzido com energia renovável para um projeto logístico em Sydney. Em março de 2026, forneceu 150 toneladas métricas de chapa pesada reciclada para um projeto de ponte na França. Esses movimentos mostram que dados verificados de emissões e rastreabilidade de produtos estão se tornando requisitos comerciais em grandes projetos. A Nucor Corporation está concluindo sua usina de chapas na Virgínia Ocidental em 2026 e estabeleceu como meta 2,5 bilhões de USD em despesas de capital para o ano. Sua rota de forno a arco elétrico apoia seu posicionamento no fornecimento doméstico de aço com teor de material reciclado.
Os produtores asiáticos continuam a investir em escala e alcance geográfico. A SSAB AB retomou seu projeto de forno a arco elétrico em Oxelösund após a retirada dos recursos sobre a linha de transmissão, e o início da produção está previsto para o segundo trimestre de 2027. O projeto visa reduzir as emissões de dióxido de carbono da Suécia em 3%. A AM/NS India lançou as marcas de chapa pesada STRUCTROMAX e WELDSTAR em agosto de 2026 para pontes, construção de arranha-céus, energia eólica, offshore e engenharia pesada. A concorrência no mercado de aço estrutural centra-se cada vez mais em produtos certificados de baixo carbono, seções ocas de alta especificação e registros digitais de fornecimento. Essas capacidades podem ajudar os produtores a atender aos requisitos de Compra Americana e do Mecanismo de Ajuste de Carbono nas Fronteiras, ao mesmo tempo em que atendem a projetos de tecnologia e infraestrutura.
Líderes do Setor de Aço Estrutural
-
BAOWU Metal
-
ArcelorMittal
-
Ansteel Group Corporation Limited
-
NIPPON STEEL CORPORATION
-
HBIS GROUP
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Aço Estrutural
- Ansteel Group Corporation Limited
- ArcelorMittal
- BAOWU Metal
- Gerdau S/A
- HBIS GROUP
- JFE Steel Corporation
- JSW Steel Limited
- NIPPON STEEL CORPORATION
- Nucor Corporation
- POSCO HOLDINGS
- SSAB AB
- Tata Steel
- United States Steel Corporation

Recent Industry Developments in Mercado de Aço Estrutural
- Agosto de 2026: A AM/NS India lançou STRUCTROMAX e WELDSTAR, expandindo seu portfólio de chapas de aço pesado para infraestrutura, construção de arranha-céus, energia eólica e aplicações de engenharia pesada. Os novos produtos fortaleceram a disponibilidade doméstica de chapas de aço especializadas utilizadas na construção estrutural e de suporte de carga.
- Junho de 2025: A NIPPON STEEL CORPORATION concluiu a aquisição de 14,9 bilhões de USD da United States Steel Corporation, criando uma plataforma siderúrgica integrada nos EUA e comprometendo 11 bilhões de USD em investimento doméstico até 2028. Espera-se que o investimento expanda e modernize a capacidade de produção de aço, apoiando o fornecimento de longo prazo de aço estrutural e de alto desempenho.


Escopo do Relatório Global do Mercado de Aço Estrutural
O aço estrutural é uma categoria de produtos de aço projetados para fornecer capacidade de suporte de carga, resistência e estabilidade dimensional em estruturas de construção e infraestrutura. Sua alta relação resistência-peso, durabilidade e flexibilidade de fabricação o tornam adequado para a construção de estruturas, suportes, pontes, instalações industriais e outros sistemas estruturais.
O Mercado de Aço Estrutural é segmentado por produto, processo de fabricação, uso final e geografia. Por produto, o mercado é segmentado em perfis estruturais, chapas, seções estruturais ocas, aço de reforço estrutural e outros produtos. Por processo de fabricação, o mercado é segmentado em aço estrutural laminado a quente e aço estrutural laminado a frio. Por uso final, o mercado é segmentado em residencial, comercial, infraestrutura e outros usos finais. O relatório também abrange o tamanho do mercado e as previsões para o aço estrutural em 15 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
| Perfis Estruturais |
| Chapas |
| Seções Estruturais Ocas |
| Aço de Reforço Estrutural |
| Outros Produtos |
| Aço Estrutural Laminado a Quente |
| Aço Estrutural Laminado a Frio |
| Residencial |
| Comercial |
| Infraestrutura |
| Outros Usos Finais |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Produto | Perfis Estruturais | |
| Chapas | ||
| Seções Estruturais Ocas | ||
| Aço de Reforço Estrutural | ||
| Outros Produtos | ||
| Por Processo de Fabricação | Aço Estrutural Laminado a Quente | |
| Aço Estrutural Laminado a Frio | ||
| Por Uso Final | Residencial | |
| Comercial | ||
| Infraestrutura | ||
| Outros Usos Finais | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de aço estrutural?
O mercado de aço estrutural está em 137,39 bilhões de USD em 2026 e deve atingir 184,98 bilhões de USD até 2031.
O que está impulsionando a demanda por aço estrutural?
Programas de infraestrutura, instalações industriais, edifícios logísticos e centros de dados estão sustentando a demanda por perfis, chapas e sistemas fabricados.
Qual produto deve crescer mais rapidamente até 2031?
As seções estruturais ocas devem avançar a um CAGR de 7,06% até 2031, apoiadas pela construção de centros de dados e instalações de semicondutores.
Qual processo de fabricação detinha a maior participação em 2025?
O aço estrutural laminado a quente detinha 70,41% da receita em 2025 por continuar sendo amplamente utilizado em infraestrutura e construção pesada.
Página atualizada pela última vez em:



