
Tamaño y participación del mercado de acero estructural
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 137.39 Mil millones de dólares |
| Tamaño del Mercado (2031) | 184.98 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.13 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de acero estructural por Mordor Intelligence
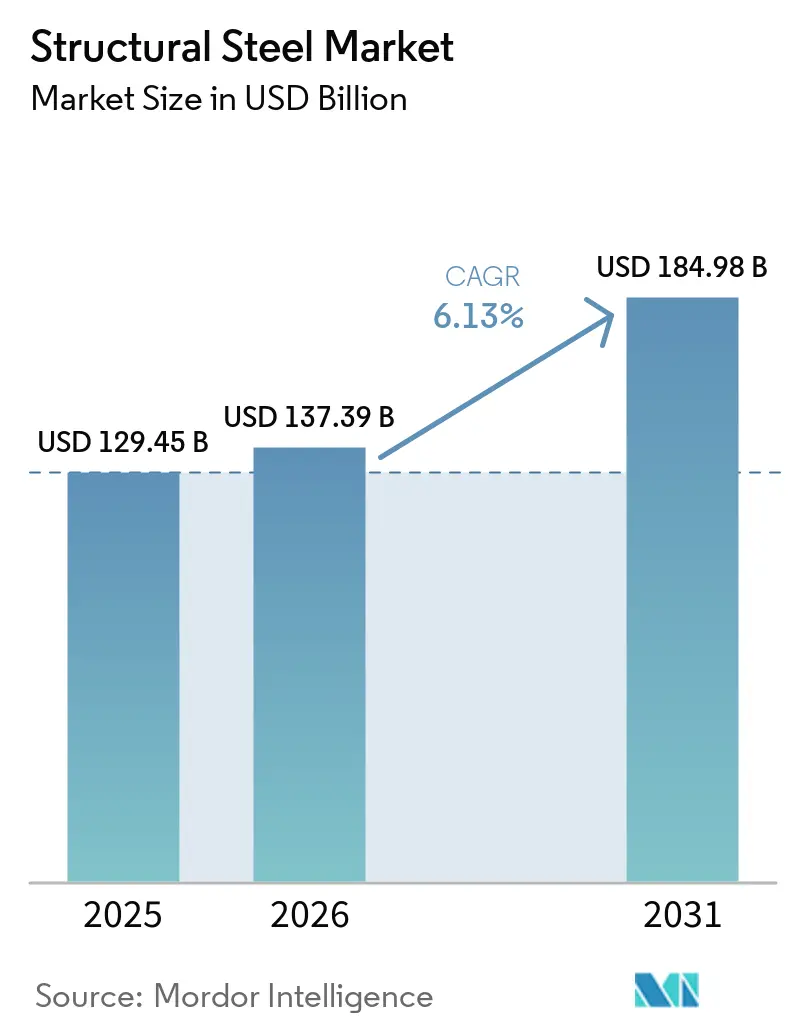
El tamaño del mercado de acero estructural se valoró en 129,45 mil millones de USD en 2025 y se estima que crecerá desde 137,39 mil millones de USD en 2026 hasta alcanzar los 184,98 mil millones de USD en 2031, a una CAGR del 6,13% durante el período de pronóstico (2026-2031). Los programas de infraestructura pública, la construcción industrial y el desarrollo de centros de datos respaldan la demanda de productos de acero portantes. Los compradores exigen cada vez más trazabilidad del suministro, contenido reciclado y documentación del desempeño en emisiones, además de fiabilidad en costos y plazos de entrega. La prefabricación y la fabricación automatizada también favorecen los productos con dimensiones consistentes y un rendimiento de soldadura predecible. El crecimiento de la capacidad en Asia, las medidas comerciales en América del Norte y Europa, y la volatilidad de los costos de materias primas seguirán configurando las estrategias de los proveedores en el mercado de acero estructural. Los productores que combinan suministro local con secciones de mayor valor, placas y documentación de bajo contenido de carbono están mejor posicionados para atender proyectos complejos en el mercado de acero estructural.
Conclusiones clave del informe
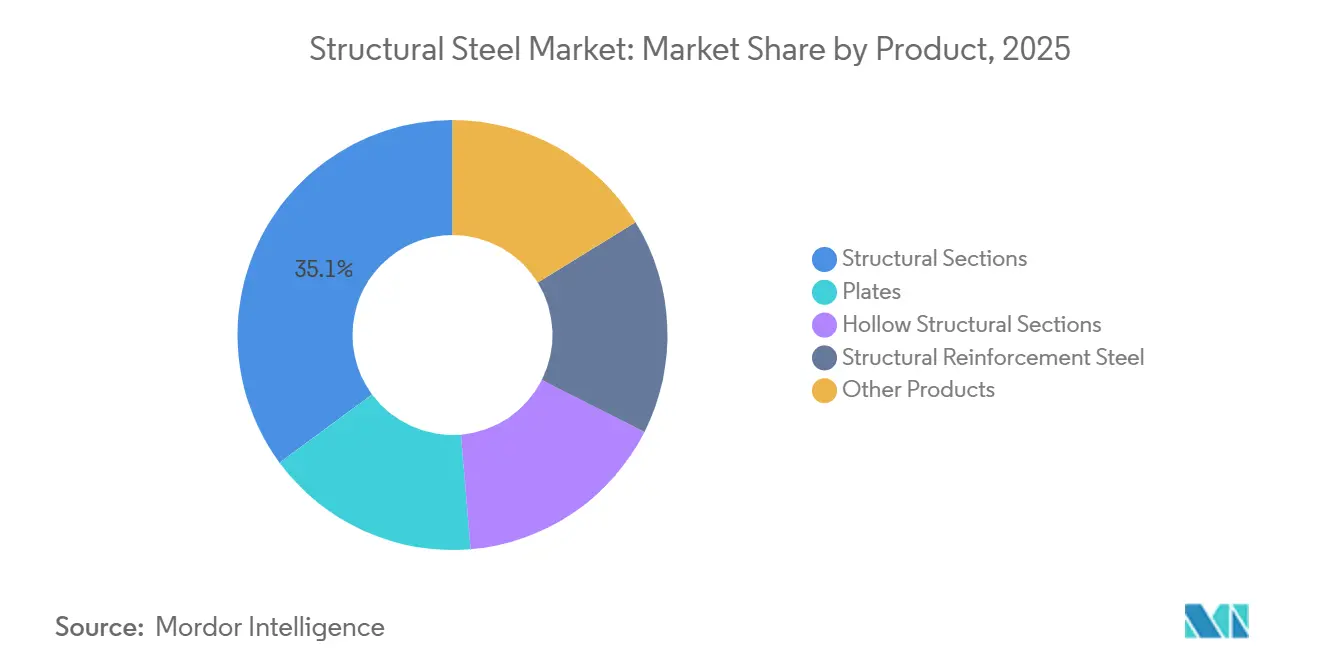
- Por producto, las secciones estructurales representaron el 35,12% de la participación del mercado de acero estructural en 2025, mientras que se proyecta que las secciones estructurales huecas avancen a una CAGR del 7,06% hasta 2031.
- Por proceso de fabricación, el acero estructural laminado en caliente representó el 70,41% de la participación del mercado de acero estructural en 2025, mientras que se proyecta que el acero estructural laminado en frío avance a una CAGR del 7,34% hasta 2031.
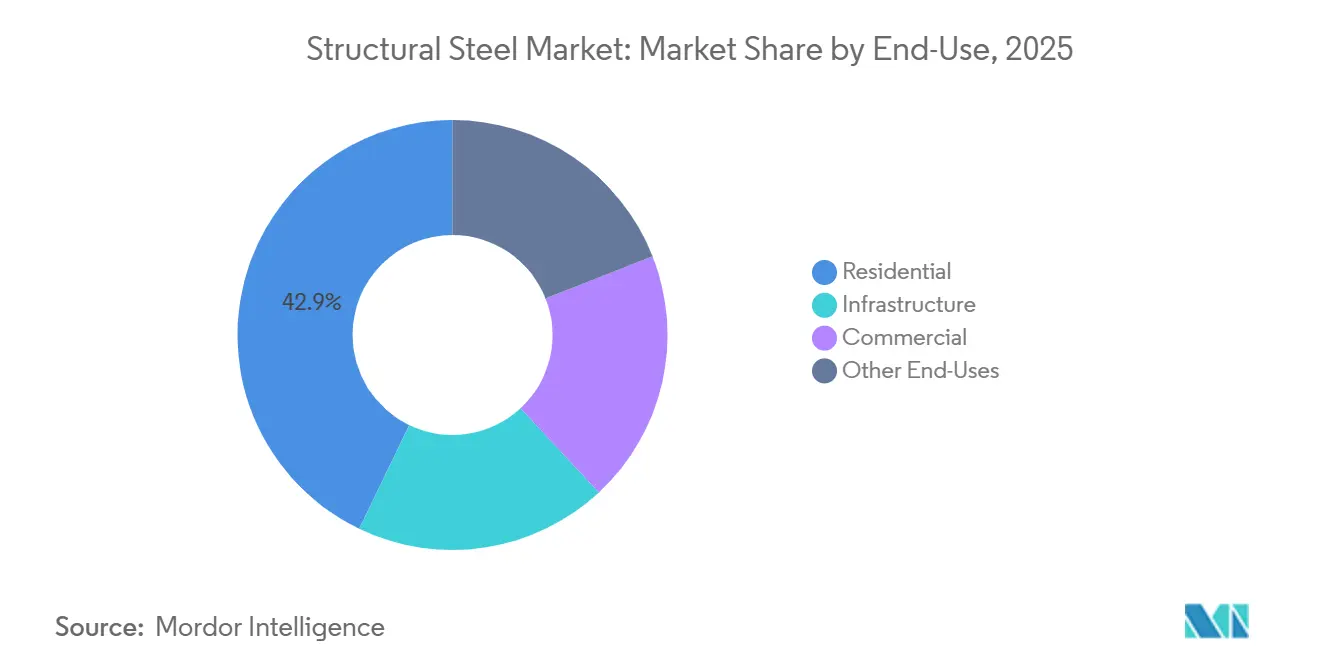
- Por uso final, la infraestructura representó el 42,87% de la participación del mercado de acero estructural en 2025 y se proyecta que avance a una CAGR del 7,65% hasta 2031.
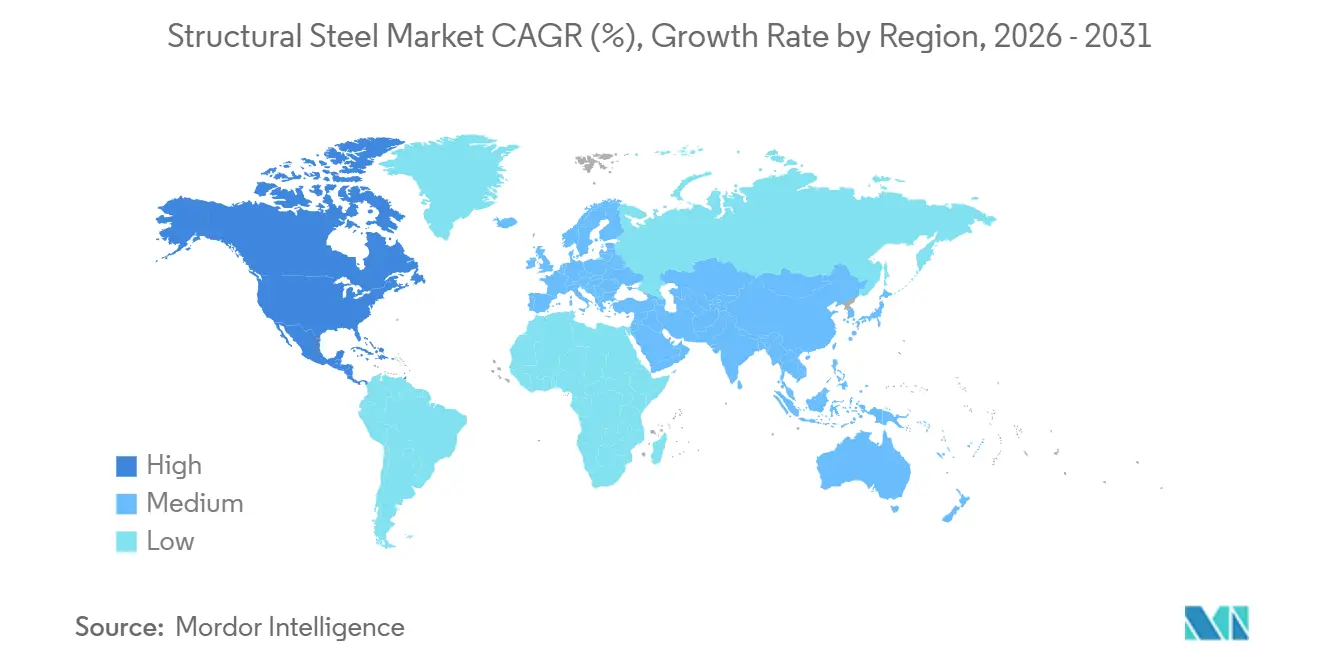
- Por geografía, Asia-Pacífico representó el 55,34% de la participación del mercado de acero estructural en 2025, mientras que se proyecta que América del Norte avance a una CAGR del 6,89% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Inversión en infraestructura y transporte | +2.0% | Global, con mayor impacto en el sur y sudeste de Asia, América del Norte | Largo plazo (≥ 4 años) |
| Construcción comercial, industrial y logística | +1.5% | América del Norte, Asia-Pacífico, Europa | Mediano plazo (2–4 años) |
| Desarrollo de centros de datos de IA y relocalización de la fabricación | +1.2% | América del Norte como núcleo, con efectos secundarios en APAC y Europa | Mediano plazo (2–4 años) |
| Adopción de construcción modular y prefabricada | +0.8% | Global, con concentración temprana en China, India y estados de EE. UU. con cuotas de prefabricación | Largo plazo (≥ 4 años) |
| Optimización del diseño en acero mediante BIM, robótica e IA | +0.5% | América del Norte y Europa, con ganancias incrementales en APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Inversión en infraestructura y transporte
La inversión en infraestructura y transporte sigue siendo la mayor fuente de demanda para el mercado de acero estructural. Los puentes, corredores ferroviarios, puertos, redes eléctricas y astilleros requieren volúmenes sustanciales de secciones, placas y productos de refuerzo. La Administración Federal de Carreteras reportó un atraso en la rehabilitación de puentes de 191,3 mil millones de USD, mientras que su solicitud de presupuesto para el ejercicio fiscal 2026 totalizó 72,6 mil millones de USD. Los requisitos de Compra en América se centran en el acero fundido y colado en los Estados Unidos para los proyectos cubiertos[1]Administración Federal de Carreteras, "Requisitos de Compra en América para productos de hierro, acero y productos manufacturados - Preguntas y respuestas," Departamento de Transporte de los Estados Unidos, fhwa.dot.gov. El consumo de acero terminado de India alcanzó 164 millones de toneladas métricas en el ejercicio fiscal 2025-26, con un aumento del 7% a medida que se expandieron la construcción, la infraestructura, los ferrocarriles y la manufactura. El plan de acción marítimo de los Estados Unidos también crea una fuente potencial de demanda de placas y secciones a través de la inversión en astilleros y la reforma de adquisiciones.
Construcción comercial, industrial y logística
La construcción comercial, industrial y logística respalda la demanda en todo el mercado de acero estructural. Los almacenes, plantas de semiconductores, instalaciones de baterías y grandes propiedades comerciales suelen utilizar marcos de acero de gran luz y fabricación fuera del sitio. La inversión manufacturera en América del Norte ha ampliado el flujo de proyectos para plantas de fabricación, fábricas de baterías e instalaciones de ensamblaje. Estos proyectos requieren marcos estructurales, rieles de grúa, estructuras de servicios públicos y sistemas de pisos especializados. El sector de la construcción de Alemania registró un crecimiento de ingresos del 2,5% en 2025, mientras que la captación de pedidos aumentó un 6,8% debido a proyectos ferroviarios, de tuberías y de centros de datos. La ejecución de proyectos a menudo depende de fabricantes regionales, por lo que los distribuidores y fabricantes pueden capturar gran parte de la mejora de margen asociada con este trabajo.
Desarrollo de centros de datos de IA y relocalización de la fabricación
El desarrollo de centros de datos de IA y la relocalización de la fabricación han añadido una fuente concentrada de demanda al mercado de acero estructural. Una instalación de hiperescala puede requerir hasta 20.000 toneladas métricas de acero estructural, especialmente en marcos, soportes de equipos y aplicaciones de placas pesadas. La Agencia Internacional de Energía espera que la capacidad global de centros de datos alcance entre 171 y 219 gigavatios para 2030, lo que equivale a casi el doble de la capacidad instalada actual[2]Agencia Internacional de Energía, "Energía e IA," Agencia Internacional de Energía, iea.org. Este perfil de construcción favorece las secciones estructurales huecas y las placas pesadas en lugar del acero de refuerzo. Los requisitos de adquisición nacional y la reducción de importaciones también han dirigido más demanda de proyectos hacia las acerías y fabricantes de los Estados Unidos. Nucor Corporation reportó una sólida demanda no residencial proveniente de centros de datos, terminales de gas natural licuado, tuberías, puentes y proyectos de manufactura en sus materiales de resultados del primer trimestre de 2026.
Adopción de construcción modular y prefabricada
La adopción de la construcción modular y prefabricada ofrece al mercado de acero estructural una vía más estandarizada hacia la demanda. El Instituto de Construcción Modular reportó que el sector de construcción modular permanente de los EE. UU. alcanzó los 20,5 mil millones de USD en 2025 y se proyecta que crezca a una CAGR del 6,5% hasta 2030. Los requisitos de contratación pública en China, India y varios estados de EE. UU. están apoyando la entrega prefabricada. Los plazos de construcción más cortos pueden concentrar las compras en períodos de adquisición definidos. Este patrón favorece a los productores con calendarios de producción fiables y a los fabricantes regionales con capacidad de soldadura automatizada. El modelado de información de construcción, la robótica y la IA mejoran la precisión del detallado, reducen el retrabajo y apoyan una mayor estandarización de los módulos de acero.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Exceso de capacidad, competencia de importaciones y protección comercial | -1.2% | Global, más agudo en Europa y América del Norte; originado en China y el sudeste de Asia | Corto plazo (≤ 2 años) |
| Volatilidad de precios del mineral de hierro, chatarra y carbón coquizable | -0.9% | Global, con mayor exposición en Asia-Pacífico (productores por ruta de horno de oxígeno básico) y Europa | Corto plazo (≤ 2 años) |
| Costo de cumplimiento de bajas emisiones de carbono y escasez de mano de obra de fabricación calificada | -0.6% | Europa (cumplimiento del CBAM); América del Norte (mano de obra); emergente en APAC con adiciones de capacidad | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de precios del mineral de hierro, chatarra y carbón coquizable
La volatilidad de los precios del mineral de hierro, la chatarra y el carbón coquizable limita la disciplina de precios en el mercado de acero estructural. Los cambios en los costos pueden ocurrir mientras los fabricantes trabajan bajo contratos de precio fijo, dejando poco margen para recuperar los mayores costos de insumos. La Organización para la Cooperación y el Desarrollo Económicos (OCDE) reportó que una cesta de materias primas para la fabricación de acero aumentó un 10% en 2025, mientras que la débil demanda de construcción en China mantuvo presión sobre los precios de los productos. Las interrupciones del suministro en las minas pueden elevar rápidamente los precios del carbón metalúrgico y perturbar los márgenes planificados. El cumplimiento de bajas emisiones de carbono y la escasez de mano de obra de fabricación calificada añaden mayor presión de costos, particularmente donde los proyectos requieren material certificado y habilidades especializadas de soldadura. Los productores deben gestionar esta volatilidad mediante disciplina en las compras, diseño de contratos y acuerdos de suministro que protejan los calendarios de entrega.
Exceso de capacidad, competencia de importaciones y protección comercial
El exceso de capacidad, la competencia de importaciones y la protección comercial restringen el mercado de acero estructural a través de precios desiguales y flujos comerciales cambiantes. La OCDE espera que el exceso de capacidad global de acero alcance los 745 millones de toneladas métricas para 2028. Los productores chinos exportaron 131 millones de toneladas métricas en 2025, y China representó el 40,8% de las exportaciones mundiales de acero en ese año. Los casos comerciales pueden proteger los precios internos, pero la elusión a través de productos alterados o países intermediarios puede debilitar su efecto. Las nuevas medidas de importación también pueden aumentar los costos de insumos para los fabricantes que compiten por proyectos internacionales. Los requisitos europeos de ajuste en frontera por carbono cambiarán aún más las decisiones de abastecimiento a medida que los compradores busquen material de menores emisiones y trazable.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por producto:
las secciones estructurales lideran la demanda, las secciones estructurales huecas se expandenLas secciones estructurales representaron el 35,12% del tamaño del mercado de acero estructural en 2025. Las vigas de ala ancha y de sección en H siguen siendo fundamentales para puentes, edificios industriales, estadios y núcleos de rascacielos. Su papel en marcos resistentes a momentos y aplicaciones de gran luz limita la sustitución práctica. Las placas también son importantes en vigas de puentes, compuertas de presas, estructuras marinas y recipientes a presión. El acero de refuerzo continúa apoyando la construcción compuesta de hormigón en proyectos residenciales y comerciales. Los ángulos, canales, barras comerciales y perfiles especiales satisfacen requisitos industriales y arquitectónicos más específicos.
Se proyecta que las secciones estructurales huecas avancen a una CAGR del 7,06% hasta 2031. Los ingenieros utilizan estos productos en centros de datos e instalaciones de semiconductores porque ofrecen una relación resistencia-peso favorable y una gestión simplificada de la corrosión. Se están sustituyendo cada vez más por miembros de ala ancha pesados en marcos exigentes. Atlas Tube identificó una fuerte demanda de secciones estructurales huecas de paredes gruesas proveniente de proyectos de centros de datos. Las herramientas de detallado digital también mejoran la precisión de fabricación para perfiles huecos. Estas condiciones hacen de las secciones huecas de alta especificación una oportunidad importante dentro del mercado de acero estructural.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por proceso de fabricación:
el acero estructural laminado en caliente lidera los ingresos, el acero estructural laminado en frío gana terrenoEl acero estructural laminado en caliente representó el 70,41% del tamaño del mercado de acero estructural en 2025. El proceso sigue siendo rentable para infraestructura, construcción industrial pesada y marcos comerciales. Los perfiles laminados en caliente proporcionan la tenacidad y el rendimiento en la zona de soldadura requeridos por los códigos estructurales comunes. Esto dificulta la sustitución incluso cuando los productos alternativos tienen una ventaja de precio. El proceso también atiende un amplio conjunto de requisitos de vigas, canales, placas y secciones. Su escala y cadena de suministro establecida lo mantienen como elemento central de la industria del acero estructural.
Se proyecta que el acero estructural laminado en frío avance a una CAGR del 7,34% hasta 2031. Las tolerancias dimensionales más estrictas se adaptan a las celdas de soldadura robótica y a los sistemas de corte por control numérico computarizado. La geometría consistente puede reducir los rechazos y mejorar los tiempos de ciclo en la fabricación automatizada. JSW Steel Limited y JFE Steel Corporation comprometieron 58,45 mil millones de INR (aproximadamente 669 millones de USD) para ampliar la capacidad de acero eléctrico de grano orientado laminado en frío en India, con una puesta en marcha escalonada planificada a partir del ejercicio fiscal 2028. La inversión concierne al acero eléctrico, pero refleja una inversión más amplia en capacidad de laminación de precisión. A medida que la automatización llegue a más talleres de fabricación, aumentará la demanda de insumos laminados de manera consistente.
Por uso final:
la infraestructura sigue siendo la base principal de demandaLa infraestructura representó el 42,87% de la participación del mercado de acero estructural en 2025 y se proyecta que avance a una CAGR del 7,65% hasta 2031. Los enlaces de transporte, las actualizaciones de redes eléctricas, los activos de energía renovable, los puertos y las obras públicas crean una demanda visible a lo largo de ciclos de proyectos prolongados. Este desempeño significa que la infraestructura está creciendo más rápido que el mercado de acero estructural en general. Los fabricantes que atienden trabajos de transporte y energía se benefician de calendarios de proyectos plurianuales. El Plan de Acción Marítimo de América podría añadir demanda de placas y secciones si procede la inversión planificada en astilleros. Las normas de contratación pública también favorecen a los proveedores que pueden documentar el abastecimiento nacional y las especificaciones de materiales.
La construcción comercial se beneficia de las instalaciones logísticas y los centros de datos, incluso cuando el desarrollo convencional de oficinas y comercio minorista sigue siendo mixto. Las vigas de acero, columnas y sistemas de entramado son parte integral de los edificios de centros de datos. La construcción residencial enfrenta condiciones más débiles en China tras su fuerte caída desde los picos anteriores. India y la Asociación de Naciones del Sudeste Asiático continúan apoyando el uso de acero relacionado con la vivienda a medida que avanza la urbanización. Las torres eólicas, los sistemas de seguimiento solar y las subestaciones también necesitan estructuras de soporte con uso intensivo de acero.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Mercado de Acero Estructural de Asia-Pacífico e India
Asia-Pacífico representó el 55,34% de la cuota del mercado de acero estructural en 2025. El consumo de acero terminado de India aumentó un 7% hasta 164 millones de toneladas métricas en el ejercicio fiscal 2025-26, impulsado por la infraestructura, la construcción, los ferrocarriles y la manufactura. La OCDE proyecta que la demanda de acero de India crecerá un 6,7% en 2026 y un 9,2% en 2027. India tiene como objetivo ampliar su capacidad de producción de acero de 220 millones de toneladas métricas en 2025-26 a 300 millones de toneladas métricas para 2030. JSW Steel Limited inició las obras de su planta siderúrgica integrada de 13,2 millones de toneladas métricas en Paradeep, Odisha.
Mercado de Acero Estructural de China y Asia-Pacífico
La demanda de acero de China cayó un 6,9% en 2025 y se espera que disminuya un 0,6% en 2026, a medida que continúa su corrección inmobiliaria. La demanda de infraestructura podría compensar en parte la debilidad de la construcción residencial durante el período del 15.º Plan Quinquenal. La región de Asia-Pacífico ofrece una fuente de demanda en construcción y manufactura. También enfrenta presión sobre los precios debido a que es un canal para las exportaciones chinas redirigidas. Esta combinación exige que los productores locales equilibren las oportunidades de crecimiento frente a la competencia de las importaciones.
Mercado de Acero Estructural de las Américas, Europa y Oriente Medio
Se proyecta que América del Norte avanzará a una CAGR del 6,89% hasta 2031. La producción de acero de Estados Unidos aumentó un 6,8% interanual hasta mayo de 2026, a medida que las importaciones disminuyeron bajo medidas arancelarias. La legislación de infraestructura, las normas de contenido nacional y la inversión en manufactura respaldan la demanda de suministro nacional certificado. Canadá intensificó la aplicación de medidas comerciales a finales de 2025, mientras que México elevó ciertos aranceles al acero en diciembre de 2025. Europa se está estabilizando tras un 2025 más débil, con proyectos ferroviarios, de gasoductos y de centros de datos que respaldan los pedidos de construcción en Alemania. Los requisitos del Mecanismo de Ajuste en Frontera por Carbono están incrementando el valor del material trazable y de menores emisiones, mientras que América del Sur y Oriente Medio proporcionan demanda selectiva a través de la inversión en infraestructura y proyectos energéticos.

Panorama competitivo
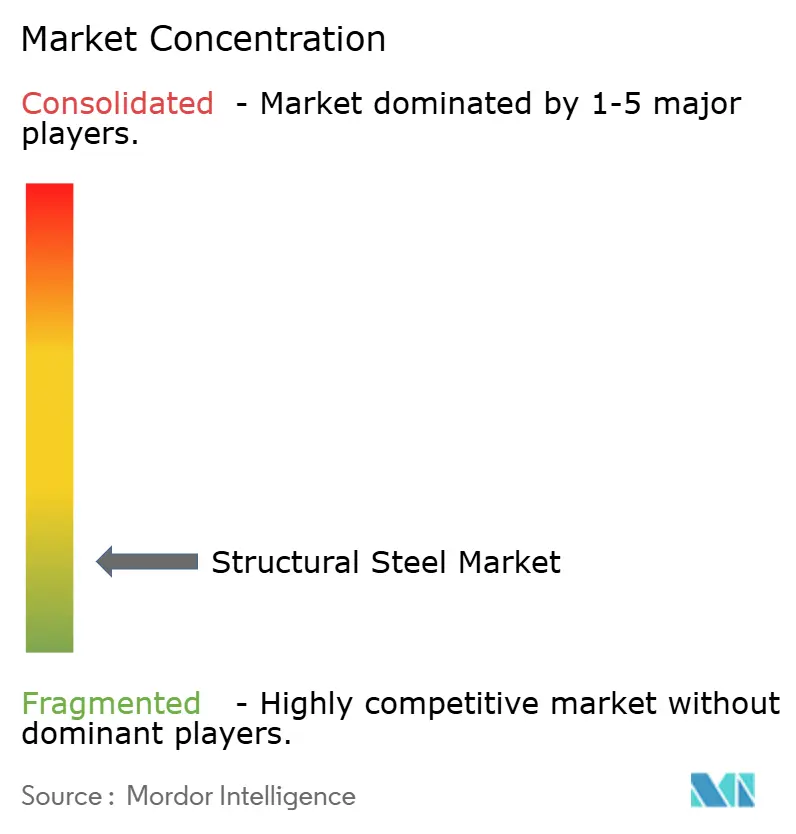
El mercado de acero estructural está muy fragmentado, con los cinco principales actores que incluyen BAOWU Metal, ArcelorMittal, Ansteel Group Corporation Limited, NIPPON STEEL CORPORATION y HBIS GROUP. Miles de fabricantes regionales se encargan del diseño, detallado, fabricación y montaje de proyectos. Esta división otorga a las acerías globales escala en la fabricación de acero, mientras que la ejecución local permanece cerca de los clientes. NIPPON STEEL CORPORATION completó su adquisición de United States Steel Corporation por 14,9 mil millones de USD en junio de 2025 y se comprometió a invertir 11 mil millones de USD en capital nacional hasta 2028. La adquisición fortalece su plataforma de producción en los Estados Unidos y amplía su posición de capacidad global.
ArcelorMittal ha orientado su inversión hacia productos de mayor valor y menores emisiones de carbono. En abril de 2026, ArcelorMittal firmó un memorando de entendimiento con Stockland para suministrar acero XCarb reciclado y producido con energías renovables para un proyecto logístico en Sídney. En marzo de 2026, suministró 150 toneladas métricas de placa pesada reciclada para un proyecto de puente en Francia. Estos movimientos demuestran que los datos de emisiones verificados y la trazabilidad del producto se están convirtiendo en requisitos comerciales en los principales proyectos. Nucor Corporation está completando su planta de laminación de chapas en Virginia Occidental en 2026 y ha fijado como objetivo 2,5 mil millones de USD en gastos de capital para el año. Su ruta de horno de arco eléctrico respalda su posicionamiento en el suministro de acero nacional con contenido reciclado.
Los productores asiáticos continúan invirtiendo en escala y alcance geográfico. SSAB AB reanudó su proyecto de horno de arco eléctrico en Oxelösund tras la retirada de los recursos contra la línea de transmisión, y se espera que la producción comience en el segundo trimestre de 2027. El proyecto tiene como objetivo reducir las emisiones de dióxido de carbono de Suecia en un 3%. AM/NS India lanzó las marcas de placa pesada STRUCTROMAX y WELDSTAR en agosto de 2026 para puentes, construcción de rascacielos, energía eólica, aplicaciones marinas e ingeniería pesada. La competencia en el mercado de acero estructural se centra cada vez más en productos certificados de bajo contenido de carbono, secciones huecas de alta especificación y registros digitales de suministro. Estas capacidades pueden ayudar a los productores a cumplir con los requisitos de Compra en América y del Mecanismo de Ajuste en Frontera por Carbono, al tiempo que atienden proyectos tecnológicos y de infraestructura.
Líderes de la industria del acero estructural
BAOWU Metal
ArcelorMittal
Ansteel Group Corporation Limited
NIPPON STEEL CORPORATION
HBIS GROUP
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Acero Estructural
- Ansteel Group Corporation Limited
- ArcelorMittal
- BAOWU Metal
- Gerdau S/A
- HBIS GROUP
- JFE Steel Corporation
- JSW Steel Limited
- NIPPON STEEL CORPORATION
- Nucor Corporation
- POSCO HOLDINGS
- SSAB AB
- Tata Steel
- United States Steel Corporation

Recent Industry Developments in Mercado de Acero Estructural
- Agosto de 2026: AM/NS India lanzó STRUCTROMAX y WELDSTAR, ampliando su cartera de placas de acero pesado para infraestructura, construcción de rascacielos, energía eólica y aplicaciones de ingeniería pesada. Los nuevos productos fortalecieron la disponibilidad nacional de placas de acero especializadas utilizadas en construcción estructural y portante.
- Junio de 2025: NIPPON STEEL CORPORATION completó la adquisición de United States Steel Corporation por 14,9 mil millones de USD, creando una plataforma siderúrgica integrada en los EE. UU. y comprometiendo 11 mil millones de USD en inversión nacional para 2028. Se espera que la inversión amplíe y modernice la capacidad de producción de acero, apoyando el suministro a largo plazo de producción de acero estructural y de alto rendimiento.


Alcance del informe global del mercado de acero estructural
El acero estructural es una categoría de productos de acero diseñados para proporcionar capacidad portante, resistencia y estabilidad dimensional en estructuras de edificación e infraestructura. Su alta relación resistencia-peso, durabilidad y flexibilidad de fabricación lo hacen adecuado para la construcción de marcos, soportes, puentes, instalaciones industriales y otros sistemas estructurales.
El mercado de acero estructural está segmentado por producto, proceso de fabricación, uso final y geografía. Por producto, el mercado está segmentado en secciones estructurales, placas, secciones estructurales huecas, acero de refuerzo estructural y otros productos. Por proceso de fabricación, el mercado está segmentado en acero estructural laminado en caliente y acero estructural laminado en frío. Por uso final, el mercado está segmentado en residencial, comercial, infraestructura y otros usos finales. El informe también cubre el tamaño del mercado y los pronósticos para el acero estructural en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Secciones estructurales |
| Placas |
| Secciones estructurales huecas |
| Acero de refuerzo estructural |
| Otros productos |
| Acero estructural laminado en caliente |
| Acero estructural laminado en frío |
| Residencial |
| Comercial |
| Infraestructura |
| Otros usos finales |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por producto | Secciones estructurales | |
| Placas | ||
| Secciones estructurales huecas | ||
| Acero de refuerzo estructural | ||
| Otros productos | ||
| Por proceso de fabricación | Acero estructural laminado en caliente | |
| Acero estructural laminado en frío | ||
| Por uso final | Residencial | |
| Comercial | ||
| Infraestructura | ||
| Otros usos finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de acero estructural?
El mercado de acero estructural se sitúa en 137,39 mil millones de USD en 2026 y se proyecta que alcance los 184,98 mil millones de USD para 2031.
¿Qué está impulsando la demanda de acero estructural?
Los programas de infraestructura, las instalaciones industriales, los edificios logísticos y los centros de datos están respaldando la demanda de secciones, placas y sistemas fabricados.
¿Qué producto se espera que crezca más rápido hasta 2031?
Se proyecta que las secciones estructurales huecas avancen a una CAGR del 7,06% hasta 2031, respaldadas por la construcción de centros de datos e instalaciones de semiconductores.
¿Qué proceso de fabricación tuvo la mayor participación en 2025?
El acero estructural laminado en caliente representó el 70,41% de los ingresos en 2025 porque sigue siendo ampliamente utilizado en infraestructura y construcción pesada.
Última actualización de la página el:



