
Taille et part du marché de l'acier de construction
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 137.39 Milliards de dollars |
| Taille du Marché (2031) | 184.98 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.13 % |
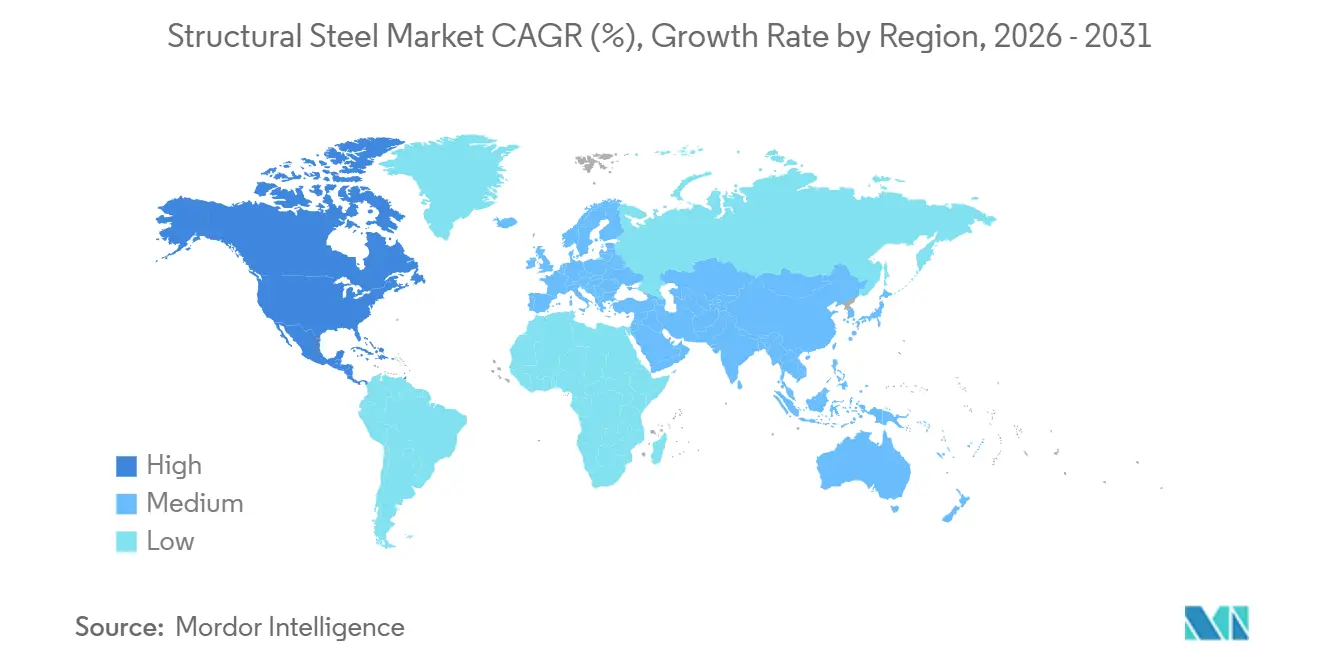
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
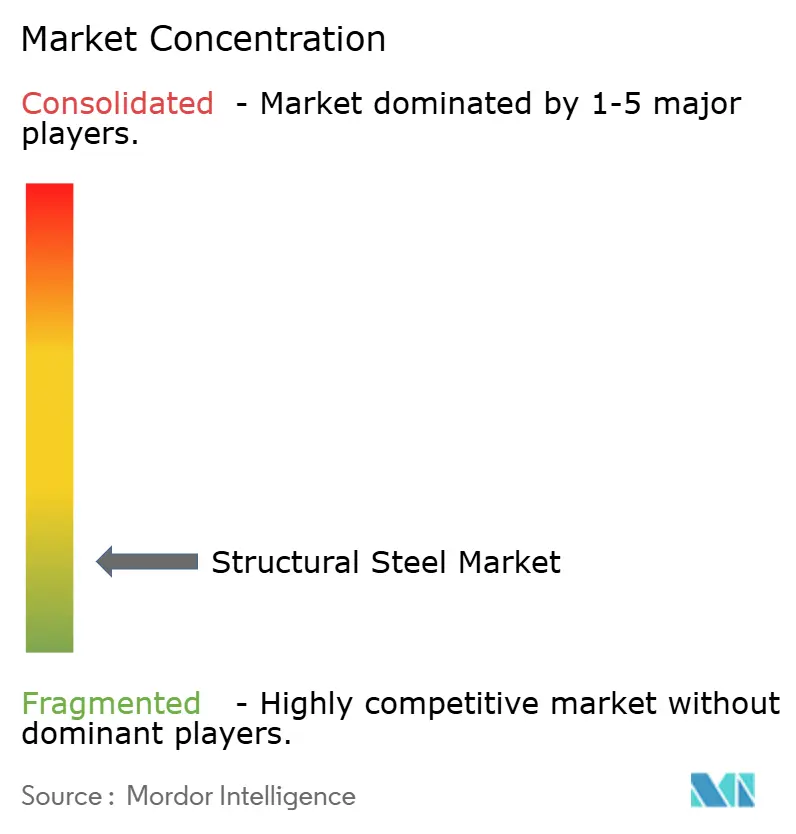
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'acier de construction par Mordor Intelligence
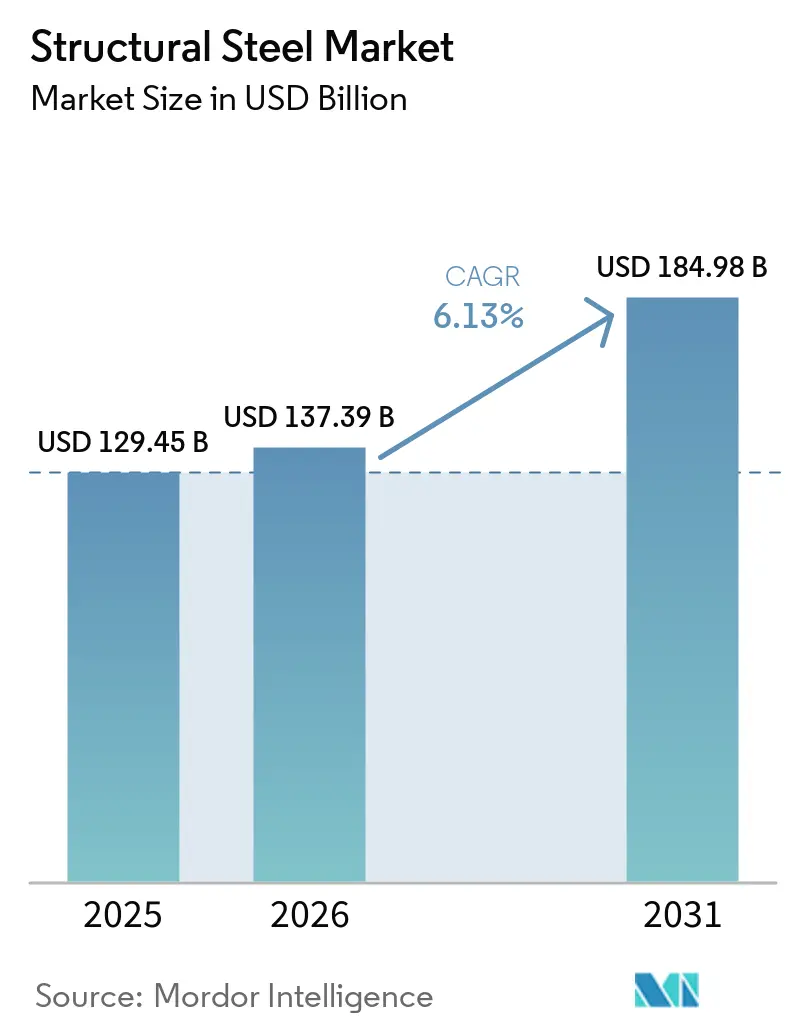
La taille du marché de l'acier de construction était évaluée à 129,45 milliards USD en 2025 et devrait croître de 137,39 milliards USD en 2026 pour atteindre 184,98 milliards USD d'ici 2031, à un CAGR de 6,13 % durant la période de prévision (2026-2031). Les programmes d'infrastructure publique, la construction industrielle et le développement des centres de données soutiennent la demande de produits en acier porteurs. Les acheteurs exigent de plus en plus une traçabilité de l'approvisionnement, une teneur en matériaux recyclés et une documentation des performances en matière d'émissions, en plus de la fiabilité des coûts et des délais de livraison. La préfabrication et la fabrication automatisée favorisent également les produits aux dimensions constantes et aux performances de soudage prévisibles. La croissance des capacités en Asie, les mesures commerciales en Amérique du Nord et en Europe, ainsi que la volatilité des coûts des matières premières continueront de façonner les stratégies des fournisseurs sur le marché de l'acier de construction. Les producteurs qui associent un approvisionnement local à des profilés, tôles et documentations bas carbone à plus haute valeur ajoutée sont mieux positionnés pour servir des projets complexes sur le marché de l'acier de construction.
Principaux enseignements du rapport
- Par produit, les profilés de construction ont représenté 35,12 % de la part du marché de l'acier de construction en 2025, tandis que les profilés creux de construction devraient progresser à un CAGR de 7,06 % jusqu'en 2031.
- Par procédé de fabrication, l'acier de construction laminé à chaud a représenté 70,41 % de la part du marché de l'acier de construction en 2025, tandis que l'acier de construction laminé à froid devrait progresser à un CAGR de 7,34 % jusqu'en 2031.
- Par utilisation finale, l'infrastructure a représenté 42,87 % de la part du marché de l'acier de construction en 2025 et devrait progresser à un CAGR de 7,65 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a représenté 55,34 % de la part du marché de l'acier de construction en 2025, tandis que l'Amérique du Nord devrait progresser à un CAGR de 6,89 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissement dans les infrastructures et les transports | +2.0% | Mondial, avec un impact de pointe en Asie du Sud et du Sud-Est, Amérique du Nord | Long terme (≥ 4 ans) |
| Construction commerciale, industrielle et logistique | +1.5% | Amérique du Nord, Asie-Pacifique, Europe | Moyen terme (2–4 ans) |
| Développement des centres de données IA et relocalisation de la fabrication | +1.2% | Amérique du Nord en tête, avec des retombées vers l'APAC et l'Europe | Moyen terme (2–4 ans) |
| Adoption de la construction modulaire et préfabriquée | +0.8% | Mondial, avec une concentration précoce en Chine, en Inde et dans les États américains disposant de quotas de préfabrication | Long terme (≥ 4 ans) |
| Optimisation de la conception en acier via la modélisation des données du bâtiment, la robotique et l'IA | +0.5% | Amérique du Nord et Europe, gains progressifs en APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Investissement dans les infrastructures et les transports
L'investissement dans les infrastructures et les transports demeure la principale source de demande pour le marché de l'acier de construction. Les ponts, les corridors ferroviaires, les ports, les réseaux électriques et les chantiers navals nécessitent des volumes substantiels de profilés, de tôles et de produits de renforcement. La Federal Highway Administration a signalé un arriér de réhabilitation de ponts de 191,3 milliards USD, tandis que sa demande budgétaire pour l'exercice 2026 s'élevait à 72,6 milliards USD. Les exigences Buy America portent sur l'acier fondu et coulé aux États-Unis pour les projets concernés[1]Federal Highway Administration, "Exigences Buy America pour le fer, l'acier et les produits manufacturés - Questions et réponses," Département américain des transports, fhwa.dot.gov. La consommation d'acier fini de l'Inde a atteint 164 millions de tonnes métriques au cours de l'exercice 2025-26, en hausse de 7 % grâce à l'expansion de la construction, des infrastructures, des chemins de fer et de l'industrie manufacturière. Le plan d'action maritime des États-Unis crée également une source potentielle de demande de tôles et de profilés grâce aux investissements dans les chantiers navals et à la réforme des marchés publics.
Construction commerciale, industrielle et logistique
La construction commerciale, industrielle et logistique soutient la demande sur l'ensemble du marché de l'acier de construction. Les entrepôts, les usines de semi-conducteurs, les installations de batteries et les grandes propriétés commerciales utilisent souvent des charpentes métalliques à grande portée et une fabrication hors site. Les investissements industriels en Amérique du Nord ont élargi le pipeline pour les usines de fabrication, les usines de batteries et les installations d'assemblage. Ces projets nécessitent des charpentes structurelles, des rails de grue, des structures utilitaires et des systèmes de plancher spécialisés. Le secteur de la construction en Allemagne a enregistré une croissance de son chiffre d'affaires de 2,5 % en 2025, tandis que les prises de commandes ont augmenté de 6,8 % en raison des projets ferroviaires, de pipelines et de centres de données. L'exécution des projets dépend souvent de fabricants régionaux, de sorte que les distributeurs et les fabricants peuvent capter une grande partie de l'amélioration des marges associée à ces travaux.
Développement des centres de données IA et relocalisation de la fabrication
Le développement des centres de données IA et la relocalisation de la fabrication ont ajouté une source concentrée de demande au marché de l'acier de construction. Une installation hyperscale peut nécessiter jusqu'à 20 000 tonnes métriques d'acier de construction, notamment pour les charpentes, les supports d'équipements et les applications de tôles lourdes. L'Agence internationale de l'énergie prévoit que la capacité mondiale des centres de données atteindra 171 à 219 gigawatts d'ici 2030, soit près du double de la capacité installée actuelle[2]Agence internationale de l'énergie, "Énergie et IA," Agence internationale de l'énergie, iea.org. Ce profil de construction favorise les profilés creux de construction et les tôles lourdes plutôt que l'acier d'armature. Les exigences d'approvisionnement national et la réduction des importations ont également orienté davantage la demande des projets vers les aciéries et les fabricants américains. Nucor Corporation a signalé une forte demande non résidentielle provenant des centres de données, des terminaux de gaz naturel liquéfié, des pipelines, des ponts et des projets industriels dans ses documents de résultats du premier trimestre 2026.
Adoption de la construction modulaire et préfabriquée
L'adoption de la construction modulaire et préfabriquée offre au marché de l'acier de construction une voie plus standardisée vers la demande. Le Modular Building Institute a indiqué que le secteur américain de la construction modulaire permanente a atteint 20,5 milliards USD en 2025 et devrait croître à un CAGR de 6,5 % jusqu'en 2030. Les exigences des marchés publics en Chine, en Inde et dans plusieurs États américains soutiennent la livraison préfabriquée. Des délais de construction plus courts peuvent concentrer les achats sur des périodes d'approvisionnement définies. Ce schéma favorise les producteurs disposant de calendriers d'usine fiables et les fabricants régionaux dotés de capacités de soudage automatisé. La modélisation des données du bâtiment, la robotique et l'IA améliorent la précision des études, réduisent les reprises et favorisent une plus grande standardisation des modules en acier.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Surcapacité, concurrence des importations et protection commerciale | -1.2% | Mondial, plus aigu en Europe et en Amérique du Nord ; originaire de Chine et d'Asie du Sud-Est | Court terme (≤ 2 ans) |
| Volatilité des prix du minerai de fer, de la ferraille et du charbon à coke | -0.9% | Mondial, avec la plus forte exposition en Asie-Pacifique (producteurs par voie à l'oxygène basique) et en Europe | Court terme (≤ 2 ans) |
| Coût de conformité bas carbone et pénurie de main-d'œuvre qualifiée en fabrication | -0.6% | Europe (conformité au mécanisme d'ajustement carbone aux frontières) ; Amérique du Nord (main-d'œuvre) ; émergent en APAC avec les ajouts de capacité | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du minerai de fer, de la ferraille et du charbon à coke
La volatilité des prix du minerai de fer, de la ferraille et du charbon à coke limite la discipline tarifaire sur le marché de l'acier de construction. Les variations de coûts peuvent survenir alors que les fabricants travaillent dans le cadre de contrats à prix fixe, laissant peu de marge pour récupérer les coûts d'intrants plus élevés. L'Organisation de coopération et de développement économiques (OCDE) a indiqué qu'un panier de matières premières pour la fabrication d'acier a augmenté de 10 % en 2025, tandis que la faiblesse de la demande de construction en Chine maintenait une pression sur les prix des produits. Les interruptions d'approvisionnement dans les mines peuvent rapidement faire monter les prix du charbon métallurgique et perturber les marges planifiées. La conformité bas carbone et les pénuries de main-d'œuvre qualifiée en fabrication ajoutent une pression supplémentaire sur les coûts, notamment là où les projets nécessitent des matériaux certifiés et des compétences spécialisées en soudage. Les producteurs doivent gérer cette volatilité par la discipline d'achat, la conception des contrats et des arrangements d'approvisionnement qui protègent les calendriers de livraison.
Surcapacité, concurrence des importations et protection commerciale
La surcapacité, la concurrence des importations et la protection commerciale freinent le marché de l'acier de construction par des prix inégaux et des flux commerciaux changeants. L'OCDE prévoit que la surcapacité mondiale de l'acier atteindra 745 millions de tonnes métriques d'ici 2028. Les producteurs chinois ont exporté 131 millions de tonnes métriques en 2025, et la Chine a représenté 40,8 % des exportations mondiales d'acier cette année-là. Les mesures commerciales peuvent protéger les prix intérieurs, mais le contournement par des produits modifiés ou des pays intermédiaires peut en affaiblir l'effet. De nouvelles mesures d'importation peuvent également augmenter les coûts d'intrants pour les fabricants qui concourent pour des projets internationaux. Les exigences européennes en matière d'ajustement carbone aux frontières modifieront davantage les décisions d'approvisionnement à mesure que les acheteurs rechercheront des matériaux à faibles émissions et traçables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
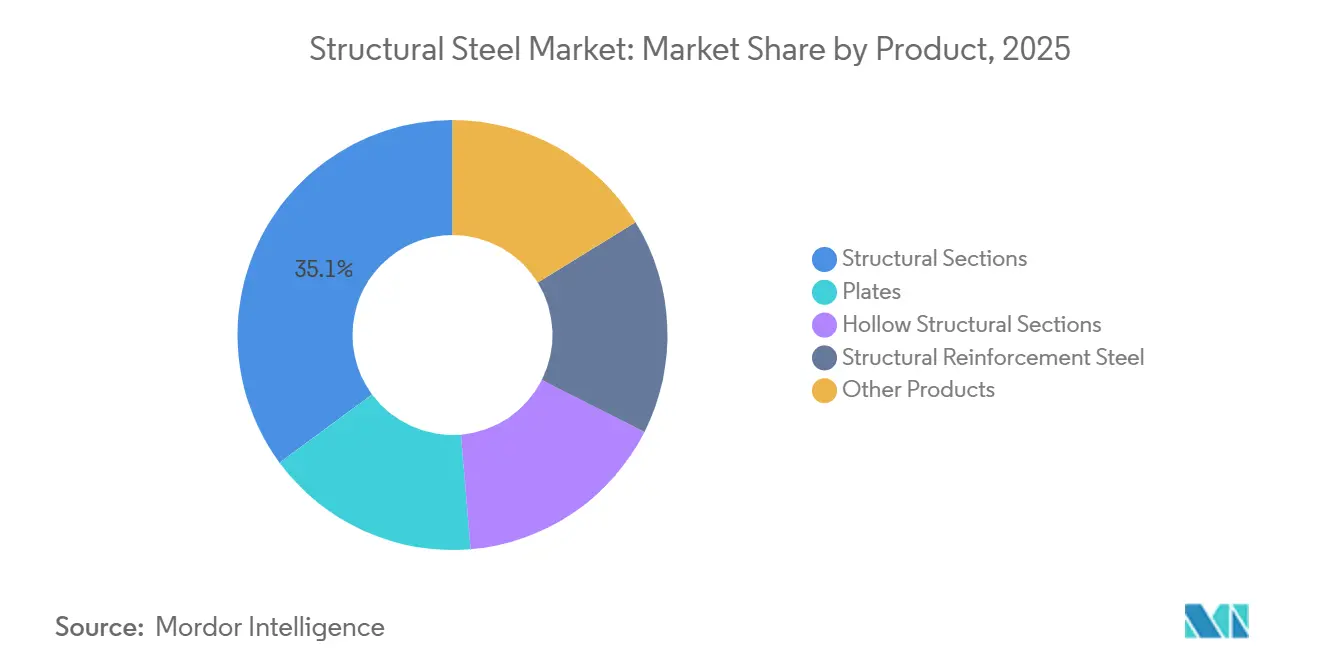
les profilés de construction dominent la demande, les profilés creux de construction se développentLes profilés de construction ont représenté 35,12 % de la taille du marché de l'acier de construction en 2025. Les poutres à larges ailes et à section en H restent au cœur des ponts, des bâtiments industriels, des stades et des noyaux de gratte-ciel. Leur rôle dans les ossatures résistant aux moments et les applications à grande portée limite la substitution pratique. Les tôles sont également importantes dans les poutres de pont, les vannes de barrage, les structures offshore et les récipients sous pression. L'acier d'armature continue de soutenir la construction composite en béton dans les projets résidentiels et commerciaux. Les cornières, les profilés en U, les barres marchandes et les profilés spéciaux répondent à des exigences industrielles et architecturales plus étroites.
Les profilés creux de construction devraient progresser à un CAGR de 7,06 % jusqu'en 2031. Les ingénieurs utilisent ces produits dans les centres de données et les installations de semi-conducteurs car ils offrent un rapport résistance/poids favorable et une gestion simplifiée de la corrosion. Ils se substituent de plus en plus aux lourdes poutres à larges ailes dans les ossatures exigeantes. Atlas Tube a identifié une forte demande de profilés creux de construction à parois épaisses provenant des projets de centres de données. Les outils de dessin numérique améliorent également la précision de fabrication des profilés creux. Ces conditions font des profilés creux à haute spécification une opportunité importante au sein du marché de l'acier de construction.


Par procédé de fabrication :
l'acier de construction laminé à chaud domine le chiffre d'affaires, l'acier de construction laminé à froid gagne du terrainL'acier de construction laminé à chaud a représenté 70,41 % de la taille du marché de l'acier de construction en 2025. Le procédé reste rentable pour les infrastructures, la construction industrielle lourde et les charpentes commerciales. Les profilés laminés à chaud offrent la ténacité et les performances de la zone de soudage requises par les codes de construction courants. Cela rend la substitution difficile même lorsque des produits alternatifs présentent un avantage de prix. Le procédé répond également à un large éventail de besoins en poutres, profilés en U, tôles et profilés. Son échelle et sa chaîne d'approvisionnement établie le maintiennent au cœur du secteur de l'acier de construction.
L'acier de construction laminé à froid devrait progresser à un CAGR de 7,34 % jusqu'en 2031. Des tolérances dimensionnelles plus strictes conviennent aux cellules de soudage robotisé et aux systèmes de découpe à commande numérique par ordinateur. Une géométrie constante peut réduire les rebuts et améliorer les temps de cycle dans la fabrication automatisée. JSW Steel Limited et JFE Steel Corporation se sont engagés à hauteur de 58,45 milliards INR (environ 669 millions USD) pour développer la capacité d'acier électrique à grains orientés laminé à froid en Inde, avec une mise en service progressive prévue à partir de l'exercice 2028. L'investissement concerne l'acier électrique, mais il reflète un investissement plus large dans les capacités de laminage de précision. À mesure que l'automatisation atteint davantage d'ateliers de fabrication, la demande d'intrants laminés de manière constante augmentera.
Par utilisation finale :
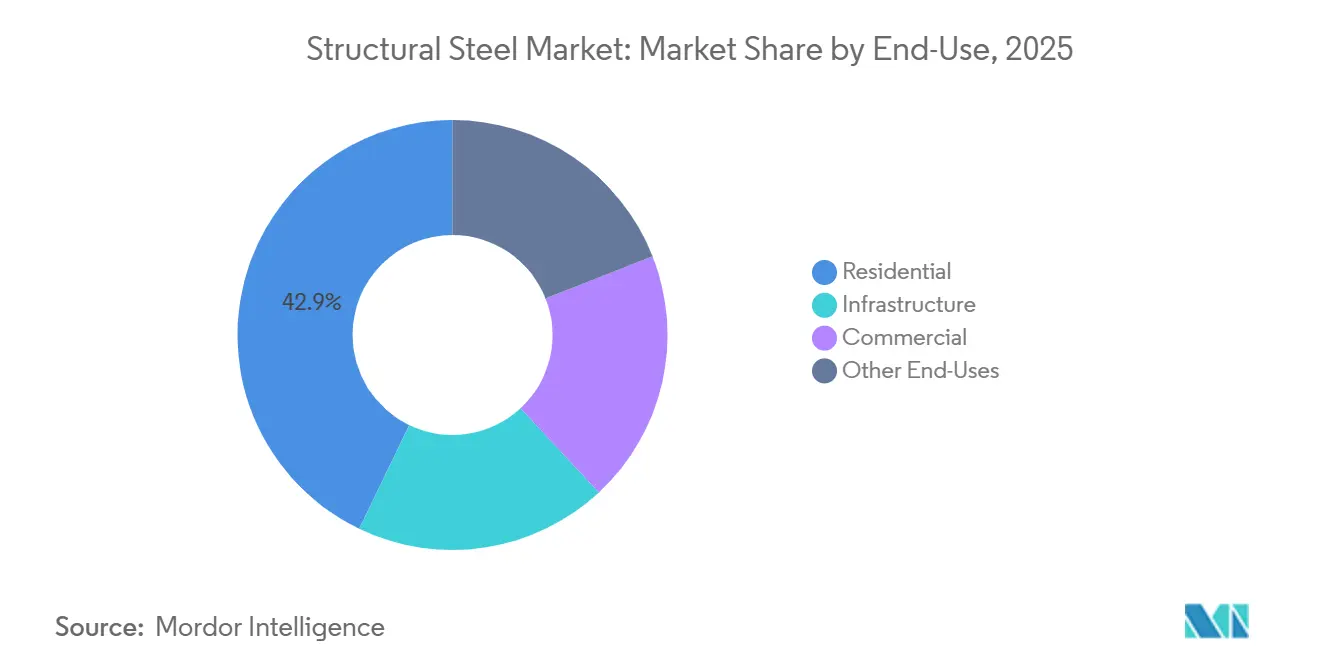
l'infrastructure reste la base de demande principaleL'infrastructure a représenté 42,87 % de la part du marché de l'acier de construction en 2025 et devrait progresser à un CAGR de 7,65 % jusqu'en 2031. Les liaisons de transport, les mises à niveau du réseau électrique, les actifs d'énergie renouvelable, les ports et les travaux publics créent une demande visible sur de longs cycles de projet. Cette performance signifie que l'infrastructure croît plus vite que le marché global de l'acier de construction. Les fabricants au service des travaux de transport et d'énergie bénéficient de calendriers de projet pluriannuels. Le plan d'action maritime américain pourrait ajouter une demande de tôles et de profilés si les investissements prévus dans les chantiers navals se concrétisent. Les règles de marchés publics favorisent également les fournisseurs capables de documenter l'approvisionnement national et les spécifications des matériaux.
La construction commerciale bénéficie des installations logistiques et des centres de données, même si le développement conventionnel de bureaux et de commerces reste mitigé. Les solives, colonnes et systèmes de charpente en acier font partie intégrante des bâtiments de centres de données. La construction résidentielle fait face à des conditions plus faibles en Chine après sa forte baisse par rapport aux pics antérieurs. L'Inde et l'Association des nations de l'Asie du Sud-Est continuent de soutenir l'utilisation de l'acier dans le logement à mesure que l'urbanisation progresse. Les tours éoliennes, les systèmes de suivi solaire et les sous-stations nécessitent également des structures de support à forte intensité d'acier.
Analyse géographique
Marché de l'acier de construction en Asie-Pacifique et en Inde
L'Asie-Pacifique détenait 55,34 % de la part de marché de l'acier de construction en 2025. La consommation d'acier fini de l'Inde a augmenté de 7 % pour atteindre 164 millions de tonnes métriques au cours de l'exercice 2025-2026, portée par les infrastructures, la construction, les chemins de fer et l'industrie manufacturière. L'OCDE prévoit que la demande d'acier de l'Inde progressera de 6,7 % en 2026 et de 9,2 % en 2027. L'Inde vise à accroître sa capacité de production d'acier de 220 millions de tonnes métriques en 2025-2026 à 300 millions de tonnes métriques d'ici 2030. JSW Steel Limited a entamé les travaux de son usine sidérurgique intégrée de Paradeep d'une capacité de 13,2 millions de tonnes métriques en Odisha.
Marché de l'acier de construction en Chine et en Asie-Pacifique
La demande d'acier en Chine a reculé de 6,9 % en 2025 et devrait diminuer de 0,6 % en 2026, la correction du marché immobilier se poursuivant. La demande en infrastructures pourrait partiellement compenser le ralentissement de la construction résidentielle durant la période du 15e Plan quinquennal. La région Asie-Pacifique constitue une source de demande dans les secteurs de la construction et de l'industrie manufacturière. Elle subit également des pressions sur les prix en raison du réacheminement des exportations chinoises. Cette combinaison contraint les producteurs locaux à équilibrer les opportunités de croissance face à la concurrence des importations.
Marché de l'acier de construction dans les Amériques, en Europe et au Moyen-Orient
L'Amérique du Nord devrait progresser à un CAGR de 6,89 % jusqu'en 2031. La production d'acier des États-Unis a augmenté de 6,8 % en glissement annuel jusqu'en mai 2026, les importations ayant diminué sous l'effet des mesures tarifaires. La législation sur les infrastructures, les règles relatives au contenu national et les investissements dans l'industrie manufacturière soutiennent la demande d'approvisionnement national certifié. Le Canada a renforcé l'application de ses mesures commerciales fin 2025, tandis que le Mexique a relevé certains droits de douane sur l'acier en décembre 2025. L'Europe se stabilise après un exercice 2025 difficile, les projets ferroviaires, de pipelines et de centres de données soutenant les commandes dans la construction en Allemagne. Les exigences du Mécanisme d'ajustement carbone aux frontières accroissent la valeur des matériaux traçables à faibles émissions, tandis que l'Amérique du Sud et le Moyen-Orient offrent une demande sélective grâce aux investissements dans les infrastructures et les projets énergétiques.

Paysage concurrentiel
Le marché de l'acier de construction est très fragmenté, les cinq premiers acteurs étant BAOWU Metal, ArcelorMittal, Ansteel Group Corporation Limited, NIPPON STEEL CORPORATION et HBIS GROUP. Des milliers de fabricants régionaux assurent la conception, l'étude, la fabrication et le montage des projets. Cette répartition confère aux aciéries mondiales une échelle dans la production d'acier tout en maintenant l'exécution locale au plus près des clients. NIPPON STEEL CORPORATION a finalisé son acquisition de United States Steel Corporation pour 14,9 milliards USD en juin 2025 et s'est engagé à investir 11 milliards USD dans des investissements en capital national d'ici 2028. L'acquisition renforce sa plateforme de production aux États-Unis et étend sa position de capacité mondiale.
ArcelorMittal a orienté ses investissements vers des produits à plus haute valeur ajoutée et à faibles émissions. En avril 2026, ArcelorMittal a signé un protocole d'accord avec Stockland pour fournir de l'acier XCarb recyclé et produit à partir d'énergies renouvelables pour un projet logistique à Sydney. En mars 2026, il a fourni 150 tonnes métriques de tôles lourdes recyclées pour un projet de pont en France. Ces initiatives montrent que les données d'émissions vérifiées et la traçabilité des produits deviennent des exigences commerciales dans les grands projets. Nucor Corporation achève son usine de tôles en Virginie-Occidentale en 2026 et a ciblé 2,5 milliards USD de dépenses en capital pour l'année. Sa voie par four à arc électrique soutient son positionnement dans l'approvisionnement en acier à teneur recyclée sur le marché national.
Les producteurs asiatiques continuent d'investir dans l'échelle et la portée géographique. SSAB AB a repris son projet de four à arc électrique d'Oxelösund après le retrait des recours contre la ligne électrique, et le démarrage de la production est prévu pour le deuxième trimestre 2027. Le projet vise à réduire les émissions de dioxyde de carbone de la Suède de 3 %. AM/NS India a lancé les marques de tôles lourdes STRUCTROMAX et WELDSTAR en août 2026 pour les ponts, la construction de gratte-ciel, l'énergie éolienne, l'offshore et le génie lourd. La concurrence sur le marché de l'acier de construction se concentre de plus en plus sur les produits bas carbone certifiés, les profilés creux à haute spécification et les dossiers d'approvisionnement numériques. Ces capacités peuvent aider les producteurs à satisfaire aux exigences Buy America et du mécanisme d'ajustement carbone aux frontières tout en servant les projets technologiques et d'infrastructure.
Leaders du secteur de l'acier de construction
BAOWU Metal
ArcelorMittal
Ansteel Group Corporation Limited
NIPPON STEEL CORPORATION
HBIS GROUP
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'acier de construction
- Ansteel Group Corporation Limited
- ArcelorMittal
- BAOWU Metal
- Gerdau S/A
- HBIS GROUP
- JFE Steel Corporation
- JSW Steel Limited
- NIPPON STEEL CORPORATION
- Nucor Corporation
- POSCO HOLDINGS
- SSAB AB
- Tata Steel
- United States Steel Corporation

Recent Industry Developments in Marché de l'acier de construction
- Août 2026 : AM/NS India a lancé STRUCTROMAX et WELDSTAR, élargissant son portefeuille de tôles d'acier lourdes pour les applications d'infrastructure, de construction de gratte-ciel, d'énergie éolienne et de génie lourd. Les nouveaux produits ont renforcé la disponibilité nationale de tôles d'acier spécialisées utilisées dans la construction structurelle et portante.
- Juin 2025 : NIPPON STEEL CORPORATION a finalisé l'acquisition de United States Steel Corporation pour 14,9 milliards USD, créant une plateforme sidérurgique intégrée aux États-Unis et s'engageant à investir 11 milliards USD sur le marché national d'ici 2028. L'investissement devrait développer et moderniser la capacité de production d'acier, soutenant l'approvisionnement à long terme en acier de construction et en acier haute performance.


Périmètre du rapport mondial sur le marché de l'acier de construction
L'acier de construction est une catégorie de produits en acier conçus pour assurer une capacité portante, une résistance et une stabilité dimensionnelle dans les structures de bâtiment et d'infrastructure. Son rapport résistance/poids élevé, sa durabilité et sa flexibilité de fabrication le rendent adapté à la construction de charpentes, de supports, de ponts, d'installations industrielles et d'autres systèmes structurels.
Le marché de l'acier de construction est segmenté par produit, procédé de fabrication, utilisation finale et géographie. Par produit, le marché est segmenté en profilés de construction, tôles, profilés creux de construction, acier d'armature de construction et autres produits. Par procédé de fabrication, le marché est segmenté en acier de construction laminé à chaud et acier de construction laminé à froid. Par utilisation finale, le marché est segmenté en résidentiel, commercial, infrastructure et autres utilisations finales. Le rapport couvre également la taille du marché et les prévisions pour l'acier de construction dans 15 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| Profilés de construction |
| Tôles |
| Profilés creux de construction |
| Acier d'armature de construction |
| Autres produits |
| Acier de construction laminé à chaud |
| Acier de construction laminé à froid |
| Résidentiel |
| Commercial |
| Infrastructure |
| Autres utilisations finales |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par produit | Profilés de construction | |
| Tôles | ||
| Profilés creux de construction | ||
| Acier d'armature de construction | ||
| Autres produits | ||
| Par procédé de fabrication | Acier de construction laminé à chaud | |
| Acier de construction laminé à froid | ||
| Par utilisation finale | Résidentiel | |
| Commercial | ||
| Infrastructure | ||
| Autres utilisations finales | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'acier de construction ?
Le marché de l'acier de construction s'élève à 137,39 milliards USD en 2026 et devrait atteindre 184,98 milliards USD d'ici 2031.
Quels sont les facteurs qui stimulent la demande d'acier de construction ?
Les programmes d'infrastructure, les installations industrielles, les bâtiments logistiques et les centres de données soutiennent la demande de profilés, de tôles et de systèmes fabriqués.
Quel produit devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Les profilés creux de construction devraient progresser à un CAGR de 7,06 % jusqu'en 2031, soutenus par la construction de centres de données et d'installations de semi-conducteurs.
Quel procédé de fabrication détenait la plus grande part en 2025 ?
L'acier de construction laminé à chaud détenait 70,41 % du chiffre d'affaires en 2025 car il reste largement utilisé dans les infrastructures et la construction lourde.
Dernière mise à jour de la page le:



