
構造用鋼市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 137.39 十億米ドル |
| 市場規模 (2031) | 184.98 十億米ドル |
| Growth Rate (2026 - 2031) | 6.13 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる構造用鋼市場分析
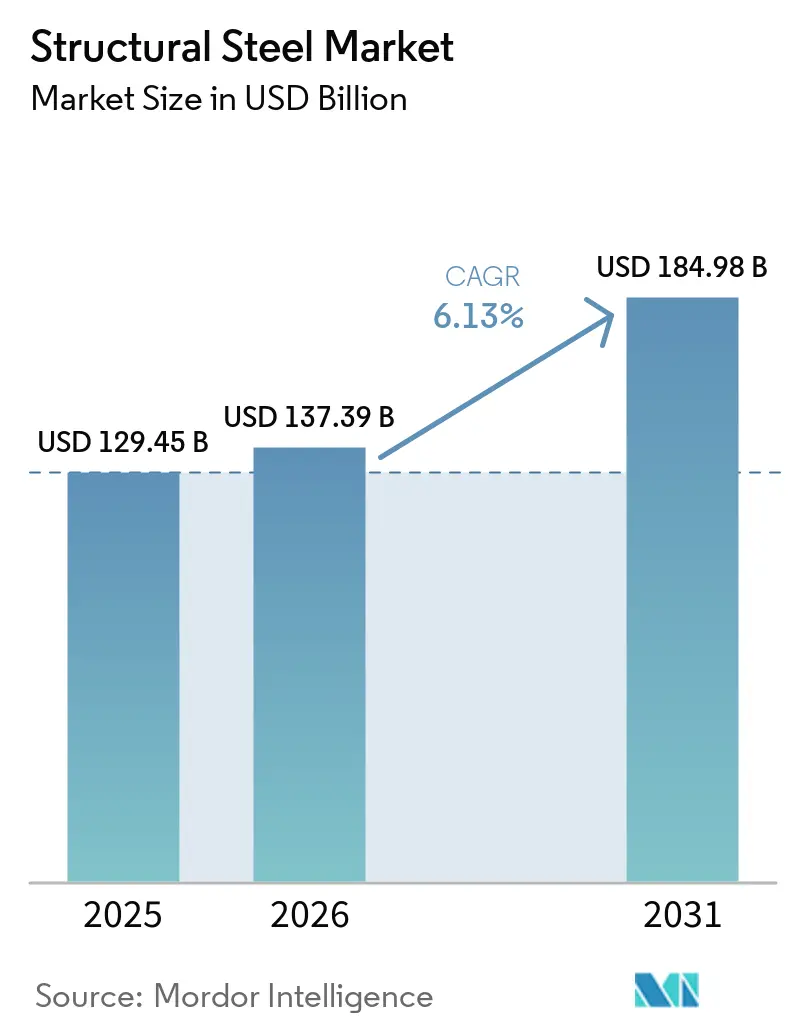
構造用鋼市場規模は2025年に129.45 ビリオン 米ドルと評価され、2026年の137.39 ビリオン 米ドルから2031年には184.98 ビリオン 米ドルに達すると推定されてり、予測期間(2026年~2031年)のCAGRは6.13%です。公共インフラプログラム、産業建設、データセンター開発が耐荷重鋼材製品への需要を支えています。買い手はコストと納期の信頼性に加え、トレーサブルな供給、リサイクルコンテンツ、排出量実績の文書化をますます求めるようになっています。プレハブ化および自動化された製作も、寸法の一貫性と予測可能な溶接性能を持つ製品を優遇します。アジアにおける生産能力の拡大、北米および欧州における貿易措置、原材料コストの変動は、引き続き構造用鋼市場におけるサプライヤー戦略を形成するでしょう。地域供給と高付加価値の形鋼・プレート・低炭素文書化を組み合わせた生産者は、構造用鋼市場における複雑なプロジェクトへの対応においてより有利な立場にあります。
レポートの主要ポイント
- 製品別では、構造用形鋼が2025年の構造用鋼市場シェアの35.12%を占め、中空構造断面材は2031年にかけてCAGR 7.06%で成長すると予測されています。
- 製造プロセス別では、熱間圧延構造用鋼が2025年の構造用鋼市場シェアの70.41%を占め、冷間圧延構造用鋼は2031年にかけてCAGR 7.34%で成長すると予測されています。
- 最終用途別では、インフラが2025年の構造用鋼市場シェアの42.87%を占め、2031年にかけてCAGR 7.65%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の構造用鋼市場シェアの55.34%を占め、北米は2031年にかけてCAGR 6.89%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インフラおよび交通投資 | +2.0% | 南アジア・東南アジア、北米でピーク影響を持つグローバル規模 | 長期(4年以上) |
| 商業・産業・物流建設 | +1.5% | 北米、アジア太平洋、欧州 | 中期(2~4年) |
| AIデータセンターおよび製造業のオンショアリング建設 | +1.2% | 北米が中心、アジア太平洋および欧州への波及 | 中期(2~4年) |
| モジュール式およびプレハブ建設の採用 | +0.8% | 中国、インド、プレハブ割当のある米国各州での早期集中を伴うグローバル規模 | 長期(4年以上) |
| BIM、ロボティクス、AIによる鋼材設計の最適化 | +0.5% | 北米および欧州、アジア太平洋での漸進的な進展 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インフラおよび交通投資
インフラおよび交通投資は、構造用鋼市場における最大の需要源であり続けています。橋梁、鉄道回廊、港湾、送電網、造船所は、形鋼、プレート、補強製品の大量需要を必要とします。連邦道路局は1,913 ビリオン 米ドルの橋梁改修積滞額を報告し、2026年度の予算要求は726 ビリオン 米ドルに達しました。バイ・アメリカ要件は、対象プロジェクトにおいて米国内で溶解・鋳造された鋼材に焦点を当てています[1]連邦道路局、「鉄鋼、鉄、および製造品に関するバイ・アメリカ要件Q&A」、米国運輸省、fhwa.dot.gov。インドの完成鋼材消費量は2025~26年度に1億6,400万メートルトンに達し、建設、インフラ、鉄道、製造業の拡大により7%増加しました。米国の海事行動計画も、造船所投資と調達改革を通じてプレートおよび形鋼需要の潜在的な供給源を生み出しています。
商業・産業・物流建
商業・産業・物流建設は、構造用鋼市場全体にわたる需要を支えています。倉庫、半導体工場、電池施設、大型商業施設は、広スパン鋼製フレームとオフサイト製作を多用します。北米における製造業投資は、製作工場、電池工場、組立施設のパイプラインを拡大しました。これらのプロジェクトには、構造フレーム、クレーンレール、ユーティリティ構造物、専用床システムが必要です。ドイツの建設セクターは2025年に売上高が2.5%増加し、鉄道、パイプライン、データセンタープロジェクトにより受注高が6.8%増加しました。プロジェクトの実行は地域の製作業者に依存することが多いため、流通業者と製作業者はこの業務に関連する利益率改善の多くを取り込むことができます。
AIデータセンターおよび製造業のオンショアリング建設
AIデータセンターおよび製造業のオンショアリング建設は、構造用鋼市場に集中した需要源を加えています。ハイパースケール施設は、特にフレーム、設備支持構造、重量プレート用途において、最大2万メートルトンの構造用鋼を必要とする場合があります。国際エネルギー機関は、世界のデータセンター容量が2030年までに171~219ギガワットに達すると予測しており、これは現在の設置容量のほぼ2倍に相当します[2]国際エネルギー機関、「エネルギーとAI」、国際エネルギー機関、iea.org。この建設プロファイルは、補強鋼よりも中空構造断面材と重量プレートを優遇します。国内調達要件と輸入削減も、より多くのプロジェクト需要を米国の製鉄所と製作業者に向けています。Nucor Corporationは、2026年第1四半期の決算資料において、データセンター、液化天然ガスターミナル、パイプライン、橋梁、製造プロジェクトからの非住宅需要が堅調であると報告しました。
モジュール式およびプレハブ建設の採用
モジュール式およびプレハブ建設の採用は、構造用鋼市場に需要へのより標準化されたルートを提供します。モジュール建築協会は、米国の恒久的モジュール建設セクターが2025年に205 ビリオン 米ドルに達し、2030年にかけてCAGR 6.5%で成長すると予測されると報告しました。中国、インド、および複数の米国各州における公共調達要件がプレハブ工法の普及を支援しています。工期の短縮により、購買が定められた調達期間に集中する場合があります。このパターンは、安定した製鉄所スケジュールを持つ生産者と、自動溶接能力を持つ地域の製作業者を優遇します。建築情報モデリング、ロボティクス、AIは、詳細設計の精度を向上させ、手直しを削減し、鋼材モジュールのより高い標準化を支援します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 過剰生産能力、輸入競争、貿易保護 | -1.2% | 欧州および北米で最も深刻なグローバル規模;中国および東南アジアを起源とする | 短期(2年以内) |
| 鉄鉱石、スクラップ、原料炭の価格変動 | -0.9% | アジア太平洋(高炉ルート生産者)および欧州で最も高いエクスポージャーを持つグローバル規模 | 短期(2年以内) |
| 低炭素コンプライアンスコストおよび資格を持つ製作労働者の不足 | -0.6% | 欧州(炭素国境調整メカニズムへの対応);北米(労働力);生産能力増強に伴いアジア太平洋でも顕在化 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
鉄鉱石、スクラップ、原料炭の価格変動
鉄鉱石、スクラップ、原料炭の価格変動は、構造用鋼市場における価格規律を制限します。製作業者が固定価格契約のもとで作業している間にコスト変動が生じる可能性があり、より高い投入コストを回収する余地が限られます。経済協力開発機構(OECD)は、製鋼原料バスケットが2025年に10%上昇した一方、中国の建設需要の低迷が製品価格への圧力を維持したと報告しました。鉱山での供給途絶は、製鉄用石炭価格を急速に押し上げ、計画された利益率を混乱させる可能性があります。低炭素コンプライアンスと資格を持つ製作労働者の不足は、特に認定材料と専門溶接技術を必要とするプロジェクトにおいて、さらなるコスト圧力を加えます。生産者は、購買規律、契約設計、納期スケジュールを保護する供給取り決めを通じて、この変動を管理しなければなりません。
過剰生産能力、輸入競争、貿易保護
過剰生産能力、輸入競争、貿易保護は、不均一な価格設定と変化する貿易フローを通じて構造用鋼市場を抑制します。OECDは、世界の鉄鋼過剰生産能力が2028年までに7億4,500万メートルトンに達すると予測しています。中国の生産者は2025年に1億3,100万メートルトンを輸出し、中国はその年の世界鉄鋼輸出の40.8%を占めました。貿易措置は国内価格を保護する可能性がありますが、製品の変更や中間国を通じた迂回によりその効果が弱まる場合があります。新たな輸入措置は、国際プロジェクトで競合する製作業者の投入コストを増加させる可能性もあります。欧州の炭素国境要件は、買い手が低排出量でトレーサブルな材料を求めるにつれて、調達決定をさらに変化させるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
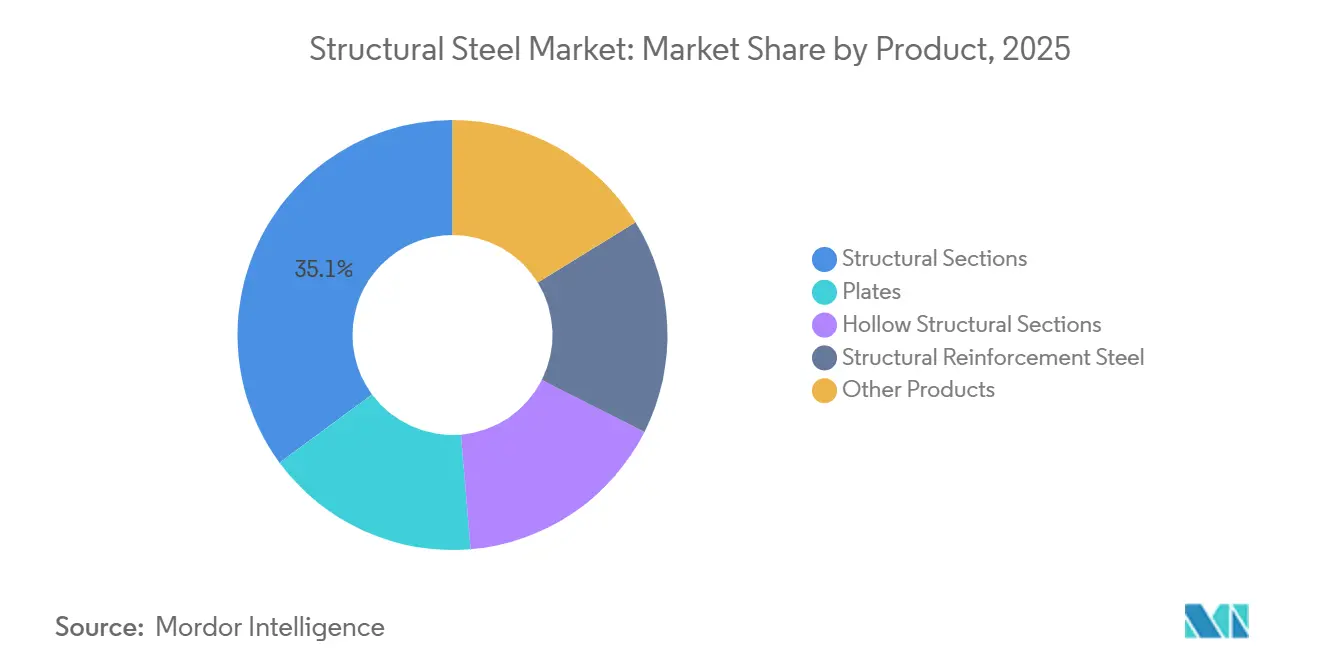
構造用形鋼が需要をリード、中空構造断面材が拡大構造用形鋼は2025年の構造用鋼市場規模の35.12%を占めました。ワイドフランジおよびH形断面梁は、橋梁、産業建築物、スタジアム、高層ビルのコアにおいて中心的な役割を担い続けています。モーメント抵抗フレームおよび長スパン用途における役割は、実用的な代替を制限します。プレートも橋梁桁、ダムゲート、海洋構造物、圧力容器において重要です。補強鋼は住宅および商業プロジェクト全体でコンクリート複合建設を支え続けています。アングル、チャンネル、商用棒鋼、特殊形材は、より限定的な産業および建築上の要件を満たします。
中空構造断面材は2031年にかけてCAGR 7.06%で成長すると予測されています。エンジニアは、強度対重量比が有利で腐食管理が合理化されているため、データセンターや半導体施設でこれらの製品を使用します。これらは要求の厳しいフレームにおいて重量ワイドフランジ部材の代替として増加しています。Atlas Tubeは、データセンタープロジェクトからの厚肉中空構造断面材への強い需要を確認しました。デジタル詳細設計ツールも中空形材の製作精度を向上させます。これらの条件により、高仕様の中空断面材は構造用鋼市場内の重要な機会となっています。


製造プロセス別:
熱間圧延構造用鋼が売上をリード、冷間圧延構造用鋼が地位を確立熱間圧延構造用鋼は2025年の構造用鋼市場規模の70.41%を占めました。このプロセスは、インフラ、重産業建設、商業フレームにおいてコスト効率が高いままです。熱間圧延形材は、一般的な構造規格が要求する靭性と溶接部性能を提供します。これにより、代替製品が価格面で優位であっても代替が困難です。このプロセスは、梁、チャンネル、プレート、形鋼の幅広い要件にも対応します。その規模と確立されたサプライチェーンにより、構造用鋼産業の中心的存在であり続けています。
冷間圧延構造用鋼は2031年にかけてCAGR 7.34%で成長すると予測されています。より厳しい寸法公差は、ロボット溶接セルおよびコンピュータ数値制御切断システムに適しています。一貫したジオメトリは、自動化された製作における不良品を削減し、サイクルタイムを改善できます。JSW Steel LimitedとJFE Steel Corporationは、インドにおける冷間圧延方向性電磁鋼板の生産能力拡大に584.5 ビリオン インドルピー(約669 ミリオン 米ドル)を投資することを約束し、2028年度から段階的な稼働を計画しています。この投資は電磁鋼板に関するものですが、精密圧延能力への幅広い投資を反映しています。自動化がより多くの製作工場に普及するにつれて、一貫して圧延された投入材への需要が増加するでしょう。
最終用途別:
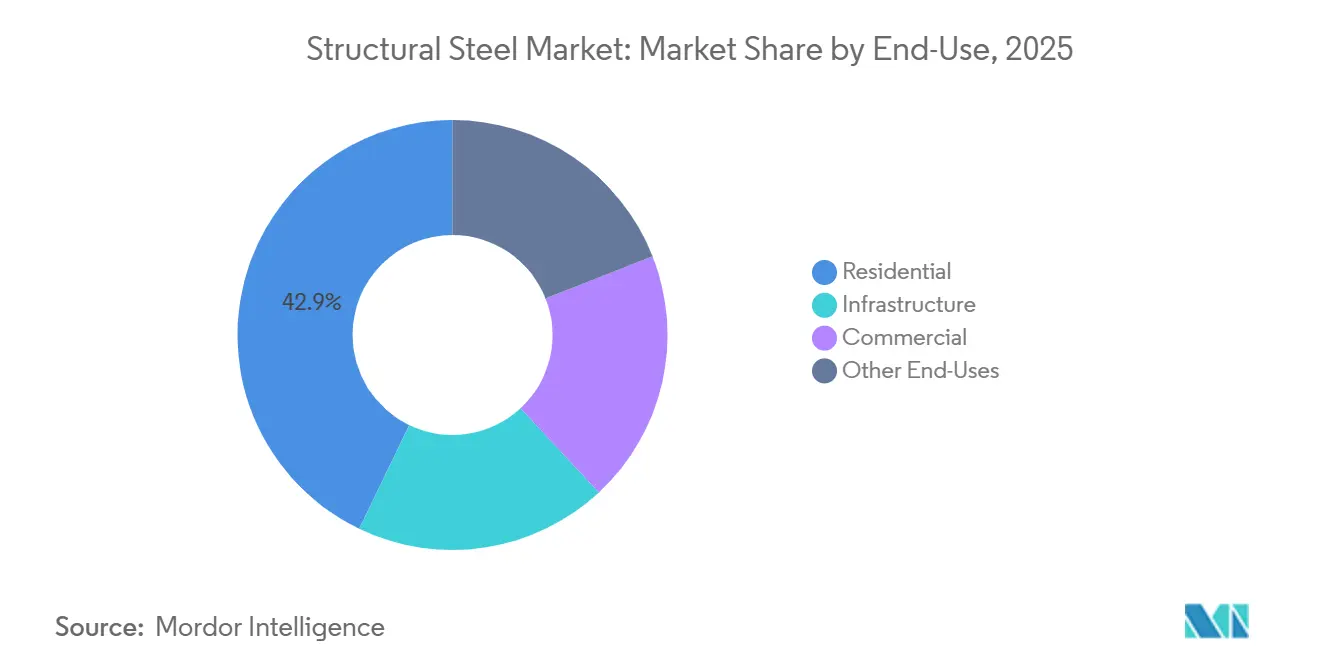
インフラが中核的な需要基盤であり続けるインフラは2025年の構造用鋼市場シェアの42.87%を占め、2031年にかけてCAGR 7.65%で成長すると予測されています。交通リンク、送電網のアップグレード、再生可能エネルギー資産、港湾、公共事業は、長期プロジェクトサイクル全体にわたって目に見える需要を生み出します。このパフォーマンスは、インフラが構造用鋼市場全体よりも速く成長していることを意味します。交通・エネルギー工事に携わる製作業者は、複数年のプロジェクトスケジュールから恩恵を受けます。米国の海事行動計画は、計画された造船所投資が進めばプレートおよび形鋼需要を追加する可能性があります。公共調達規則も、国内調達と材料仕様を文書化できるサプライヤーを優遇します。
商業建設は、従来のオフィスおよび小売開発が混在した状況にある中でも、物流施設とデータセンターから恩恵を受けています。鋼製ジョイスト、柱、フレームシステムはデータセンター建物に不可欠です。住宅建設は、以前のピークからの急激な落ち込みの後、中国で弱い状況に直面しています。インドと東南アジア諸国連合は、都市化の進展に伴い住宅関連の鋼材使用を引き続き支援しています。風力タワー、太陽光追尾システム、変電所も鋼材集約型の支持構造を必要とします。
地域分析
アジア太平洋地域およびインドの構造用鋼市場
アジア太平洋地域は2025年の構造用鋼市場シェアの55.34%を占めた。インドの完成鋼消費量は2025〜26年度にインフラ、建設、鉄道、製造業に牽引され、7%増の1億6,400万メトリックトンに達した。OECDはインドの鉄鋼需要が2026年に6.7%、2027年に9.2%成長すると予測している。インドは製鋼能力を2025〜26年度の2億2,000万メトリックトンから2030年までに3億メトリックトンへ拡大することを目指している。JSW Steel Limitedはオディシャ州パラディープに1,320万メトリックトン規模の一貫製鉄所の建設に着手した。
中国およびアジア太平洋地域の構造用鋼市場
中国の鉄鋼需要は不動産市場の調整が続く中、2025年に6.9%減少し、2026年にはさらに0.6%減少する見込みである。第15次五カ年計画期間中、インフラ需要が住宅建設の低迷を部分的に補う可能性がある。アジア太平洋地域は建設および製造業からの需要源となっている。一方で、中国からの輸出が迂回するチャネルとなっているため、価格圧力にもさらされている。この状況により、地域の生産者は成長機会と輸入競争のバランスを取ることが求められている。
南北アメリカ、欧州および中東の構造用鋼市場
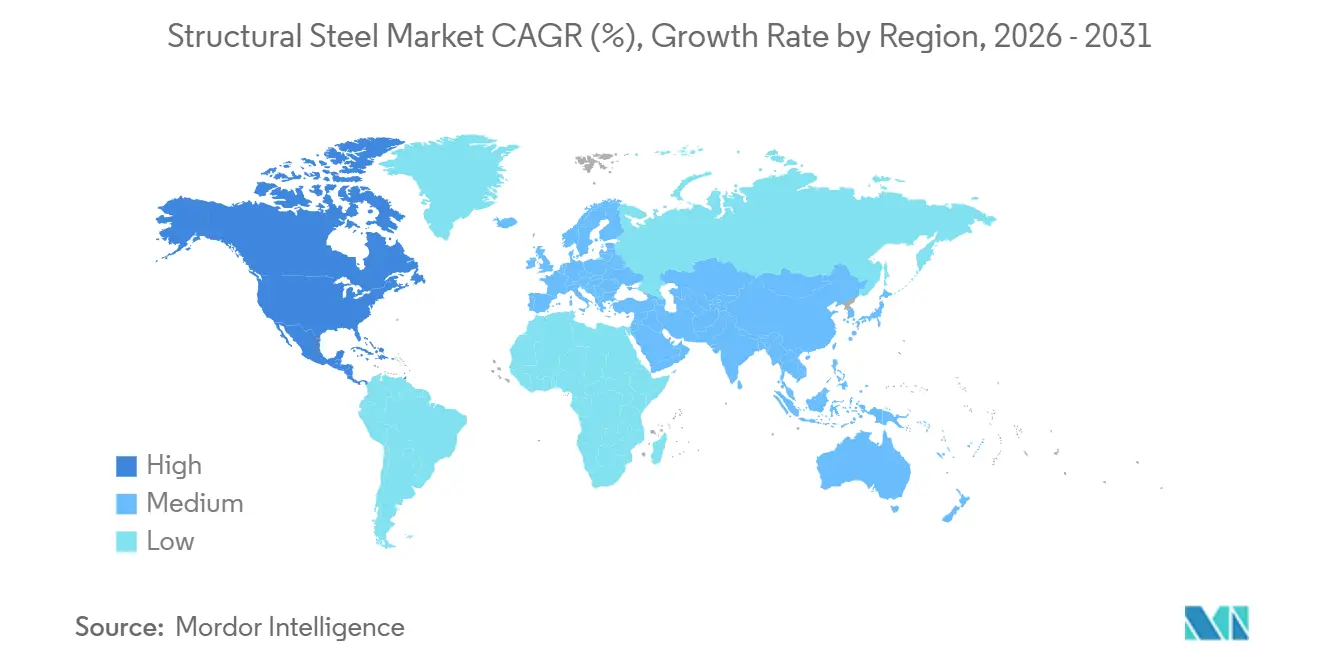
北米は2031年までに6.89%のCAGRで成長すると予測されている。米国の鉄鋼生産量は関税措置により輸入が減少する中、2026年5月までに前年比6.8%増加した。インフラ関連法制、国内調達規制、および製業への投資が国内認定供給品への需要を支えている。カナダは2025年後半に貿易執行を強化し、メキシコは2025年12月に一部の鉄鋼関税を引き上げた。欧州は2025年の低迷後に安定化しつつあり、鉄道、パイプライン、データセンタープロジェクトがドイツの建設受注を下支えしている。炭素国境調整メカニズムの要件により、追跡可能で排出量の少ない素材の価値が高まっている。一方、南米および中東はインフラ投資とエネルギープロジェクトを通じて選択的な需要を提供している。

競合状況
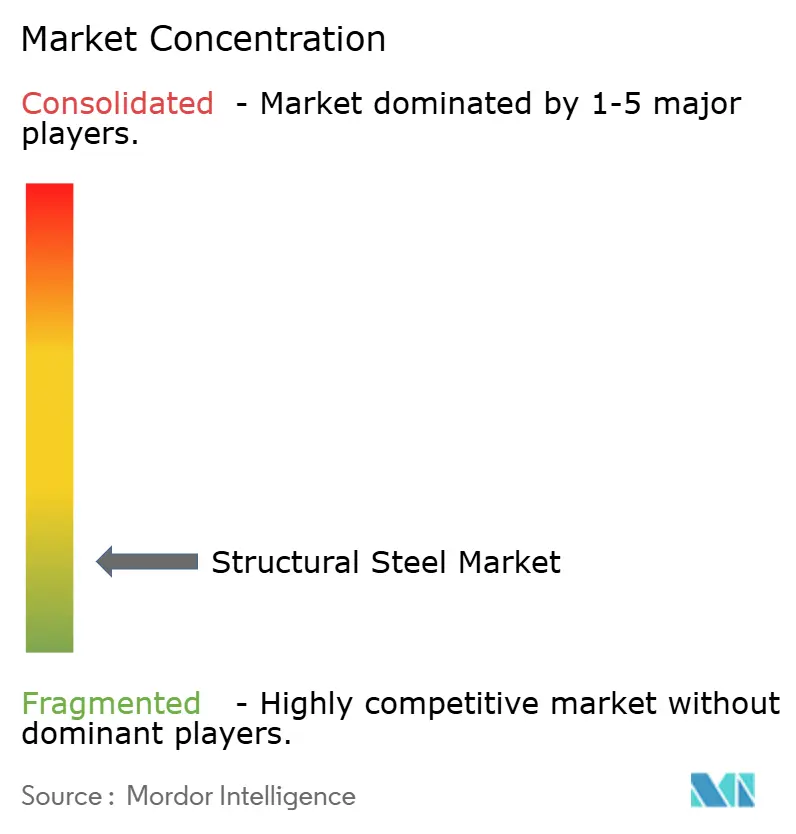
構造用鋼市場は高度に分散しており、上位5社にはBAOWU Metal、ArcelorMittal、Ansteel Group Corporation Limited、NIPPON STEEL CORPORATION、HBIS GROUPが含まれます。数千の地域製作業者がプロジェクトの設計、詳細設計、製作、建方を担当しています。この分業により、グローバルな製鉄所は製鋼においてスケールを持ちながら、地域での実行を顧客に近い場所で行うことができます。NIPPON STEEL CORPORATIONは2025年6月にUnited States Steel Corporationの149 ビリオン 米ドルの買収を完了し、2028年までに110 ビリオン 米ドルの国内設備投資を約束しました。この買収により米国の生産基盤が強化され、グローバルな生産能力の地位が拡大されます。
ArcelorMittalは高付加価値・低排出量製品への投資にシフトしています。2026年4月、ArcelorMittalはStocklandとの間で、シドニーの物流プロジェクトにリサイクルおよび再生可能エネルギー由来のXCarb鋼材を供給する覚書に署名しました。2026年3月には、フランスの橋梁プロジェクトに150メートルトンのリサイクル重量プレートを供給しました。これらの動きは、検証済みの排出量データと製品トレーサビリティが主要プロジェクトにおける商業的要件になりつつあることを示しています。Nucor Corporationは2026年にウェストバージニア州の薄板工場を完成させ、同年の設備投資として25 ビリオン 米ドルを目標としています。その電気アーク炉ルートは、国内リサイクルコンテンツ鋼材供給におけるポジショニングを支援しています。
アジアの生産者は規模と地理的リーチへの投資を続けています。SSAB ABは送電線の異議申し立て取り下げを受けてオクセルースンドの電気アーク炉プロジェクトを再開し、2027年第2四半期に生産開始が見込まれています。このプロジェクトはスウェーデンの二酸化炭素排出量を3%削減することを目的としています。AM/NS Indiaは2026年8月に橋梁、高層建設、風力エネルギー、海洋、重機エンジニアリング向けのSTRUCTROMAXおよびWELDSTAR重量プレートブランドを発売しました。構造用鋼市場における競争は、認定低炭素製品、高仕様中空断面材、デジタル供給記録をますます中心に展開しています。これらの能力は、生産者がバイ・アメリカおよび炭素国境調整メカニズム要件を満たしながら、技術・インフラプロジェクトに対応するのに役立ちます。
構造用鋼産業のリーダー企業
BAOWU Metal
ArcelorMittal
Ansteel Group Corporation Limited
NIPPON STEEL CORPORATION
HBIS GROUP
- *免責事項:主要選手の並び順不同
構造用鋼市場
- Ansteel Group Corporation Limited
- ArcelorMittal
- BAOWU Metal
- Gerdau S/A
- HBIS GROUP
- JFE Steel Corporation
- JSW Steel Limited
- NIPPON STEEL CORPORATION
- Nucor Corporation
- POSCO HOLDINGS
- SSAB AB
- Tata Steel
- United States Steel Corporation

Recent Industry Developments in 構造用鋼市場
- 2026年8月:AM/NS Indiaは、インフラ、高層建設、風力エネルギー、重機エンジニアリング用途向けの重量鋼板ポートフォリオを拡充するため、STRUCTROMAXおよびWELDSTARを発売しました。新製品は、構造・耐荷重建設に使用される特殊鋼板の国内供給を強化しました。
- 2025年6月:NIPPON STEEL CORPORATIONはUnited States Steel Corporationの149 ビリオン 米ドルの買収を完了し、統合された米国製鋼プラットフォームを構築するとともに、2028年までに110 ビリオン 米ドルの国内投資を約束しました。この投資は鉄鋼生産能力の拡大と近代化を促進し、構造用・高性能鋼材の長期的な供給を支援することが期待されています。


世界の構造用鋼市場レポートの調査範囲
構造用鋼は、建築物およびインフラ構造物において耐荷重能力、強度、寸法安定性を提供するよう設計された鋼材製品のカテゴリーです。その高い強度対重量比、耐久性、製作の柔軟性により、フレーム、支持構造、橋梁、産業施設、その他の構造システムの建設に適しています。
構造用鋼市場は、製品別、製造プロセス別、最終用途別、地域別に区分されています。製品別では、市場は構造用形鋼、プレート、中空構造断面材、構造用補強鋼、その他の製品に区分されています。製造プロセス別では、市場は熱間圧延構造用と冷間圧延構造用鋼に区分されています。最終用途別では、市場は住宅、商業、インフラ、その他の最終用途に区分されています。レポートはまた、主要地域の15カ国における構造用鋼の市場規模と予測も対象としています。各セグメントの市場規模と予測は、金額ベース(米ドル)で行われています。
| 構造用形鋼 |
| プレート |
| 中空構造断面材 |
| 構造用補強鋼 |
| その他の製品 |
| 熱間圧延構造用鋼 |
| 冷間圧延構造用鋼 |
| 住宅 |
| 商業 |
| インフラ |
| その他の最終用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品別 | 構造用形鋼 | |
| プレート | ||
| 中空構造断面材 | ||
| 構造用補強鋼 | ||
| その他の製品 | ||
| 製造プロセス別 | 熱間圧延構造用鋼 | |
| 冷間圧延構造用鋼 | ||
| 最終用途別 | 住宅 | |
| 商業 | ||
| インフラ | ||
| その他の最終用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
構造用鋼市場の規模はどのくらいですか?
構造用鋼市場は2026年に137.39 ビリオン 米ドルであり、2031年までに184.98 ビリオン 米ドルに達すると予測されています。
構造用鋼の需要を牽引しているものは何ですか?
インフラプログラム、産業施設、物流建築物、データセンターが形鋼、プレート、製作システムへの需要を支援しています。
2031年にかけて最も速く成長すると予測される製品はどれですか?
中空構造断面材は、データセンターおよび半導体建設に支えられ、2031年にかけてCAGR 7.06%で成長すると予測されています。
2025年に最大のシェアを持った製造プロセスはどれですか?
熱間圧延構造用鋼は、インフラおよび重建設において広く使用され続けているため、2025年の売上高の70.41%を占めました。
最終更新日:



