
Marktgröße und Marktanteil im Konstruktionsstahlmarkt
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 137.39 Milliarden US-Dollar |
| Marktgröße (2031) | 184.98 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.13 % |
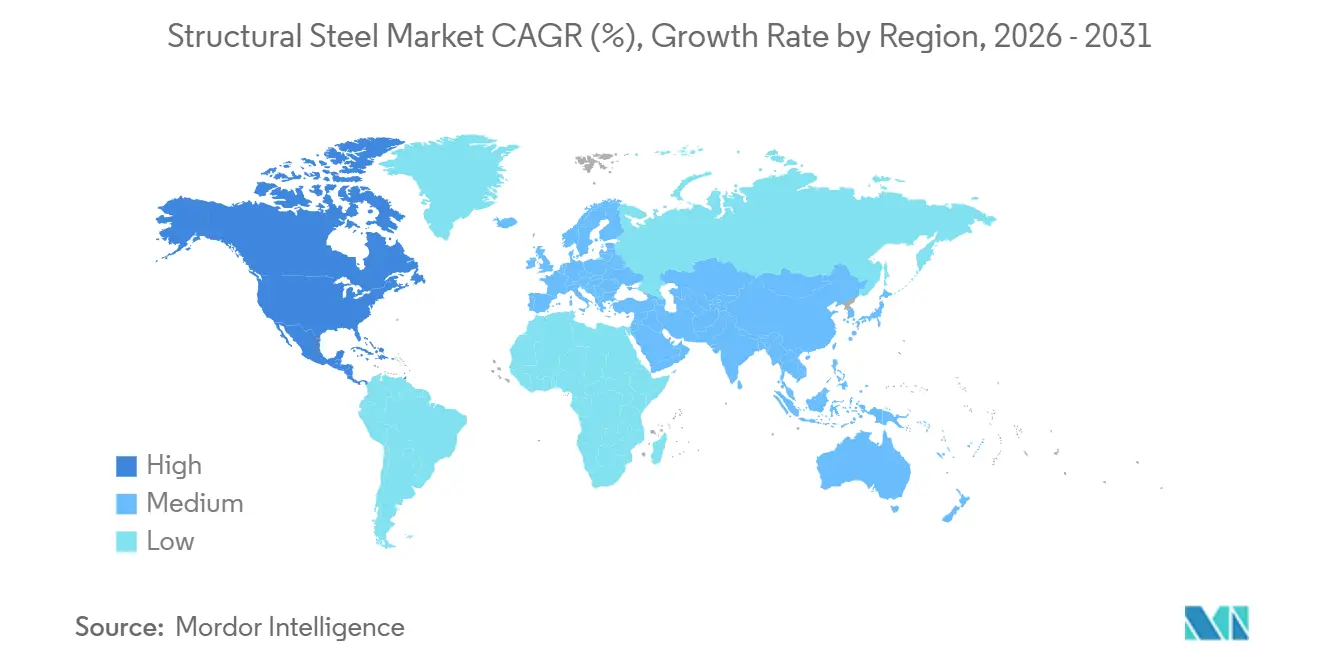
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
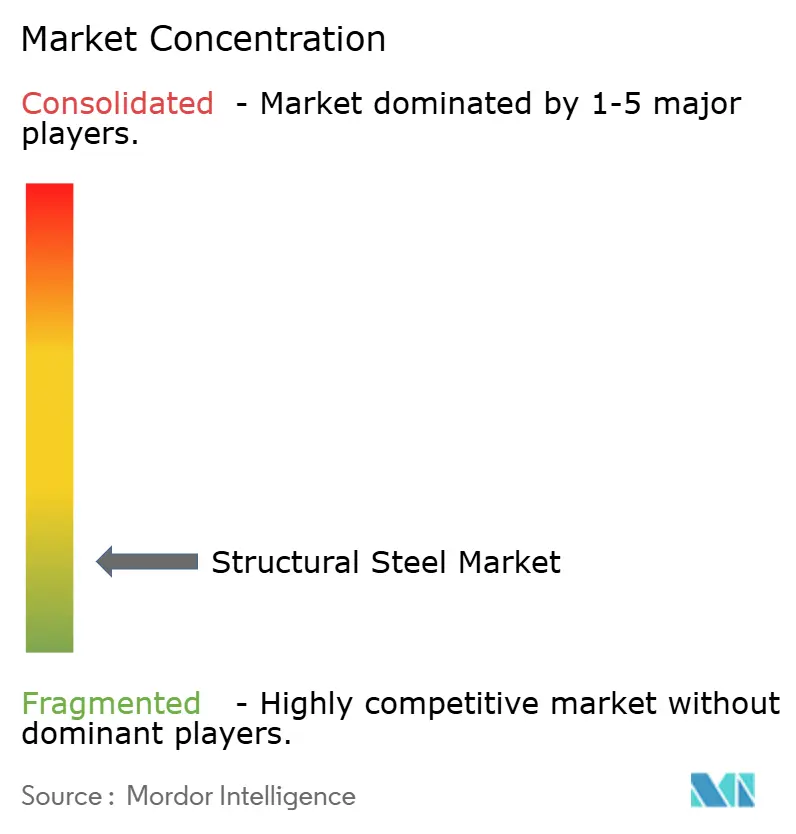
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Konstruktionsstahlmarkts durch Mordor Intelligence
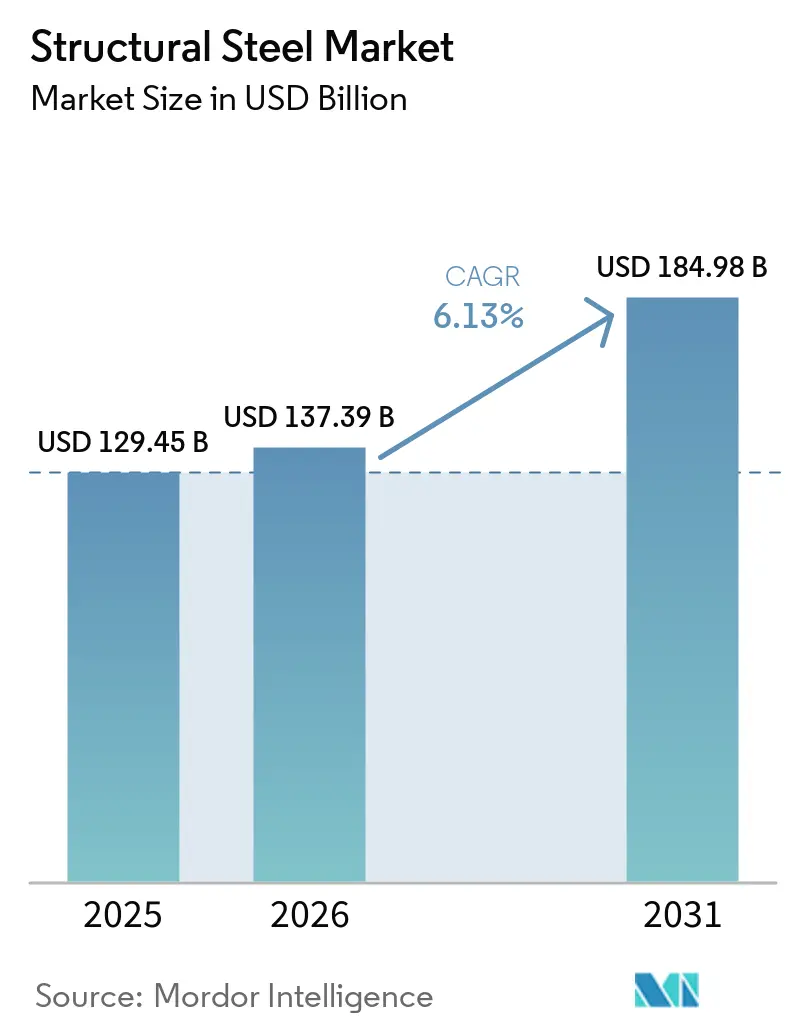
Die Marktgröße des Konstruktionsstahlmarkts wurde im Jahr 2025 auf 129,45 Milliarden USD geschätzt und wird voraussichtlich von 137,39 Milliarden USD im Jahr 2026 auf 184,98 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,13 % während des Prognosezeitraums (2026–2031). Öffentliche Infrastrukturprogramme, industrieller Hochbau und die Entwicklung von Rechenzentren stützen die Nachfrage nach tragenden Stahlprodukten. Käufer verlangen zunehmend rückverfolgbare Lieferketten, Recyclinganteil und dokumentierte Emissionsleistung neben Kosten- und Lieferzuverlässigkeit. Vorfertigung und automatisierte Fertigung begünstigen ebenfalls Produkte mit einheitlichen Abmessungen und vorhersehbarer Schweißleistung. Kapazitätswachstum in Asien, Handelsmaßnahmen in Nordamerika und Europa sowie volatile Rohstoffkosten werden die Lieferantenstrategien im Konstruktionsstahlmarkt weiterhin prägen. Hersteller, die lokale Versorgung mit höherwertigen Profilen, Blechen und CO₂-armer Dokumentation verbinden, sind besser positioniert, um komplexe Projekte im Konstruktionsstahlmarkt zu bedienen.
Wichtigste Erkenntnisse des Berichts
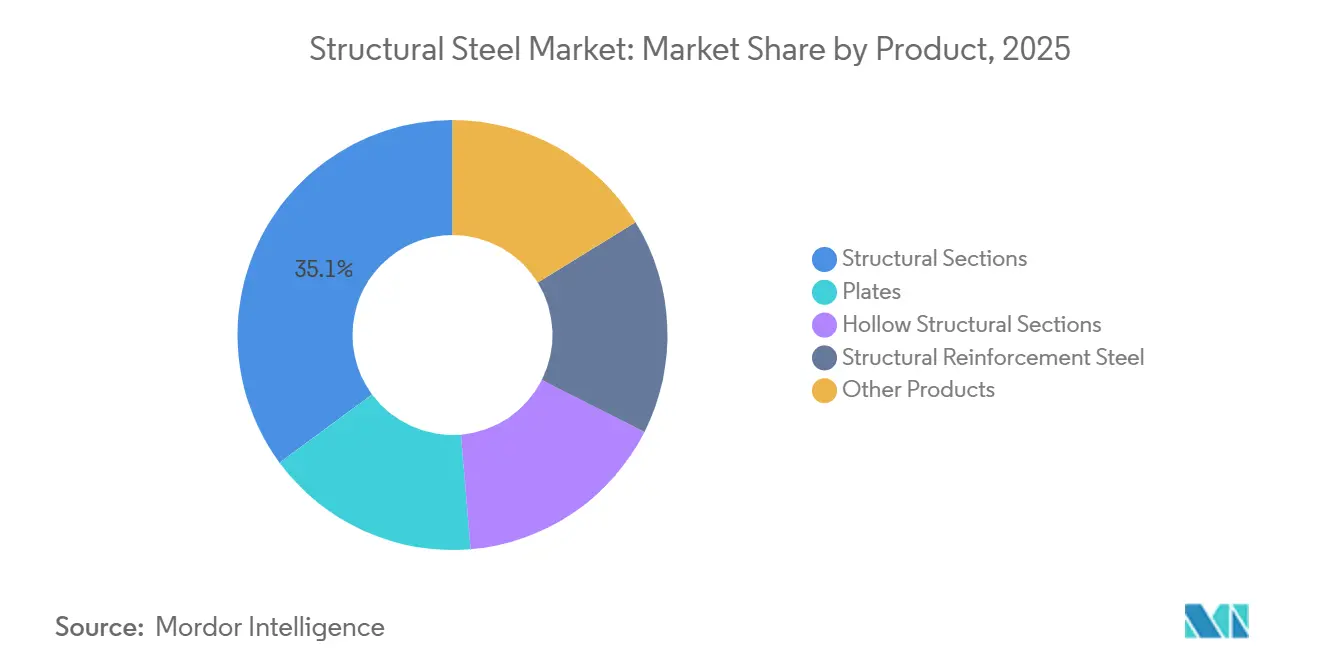
- Nach Produkt hielt Stahlprofile im Jahr 2025 einen Marktanteil von 35,12 % am Konstruktionsstahlmarkt, während Hohlprofile bis 2031 voraussichtlich mit einer CAGR von 7,06 % wachsen werden.
- Nach Herstellungsverfahren hielt warmgewalzter Konstruktionsstahl im Jahr 2025 einen Marktanteil von 70,41 % am Konstruktionsstahlmarkt, während kaltgewalzter Konstruktionsstahl bis 2031 voraussichtlich mit einer CAGR von 7,34 % wachsen wird.
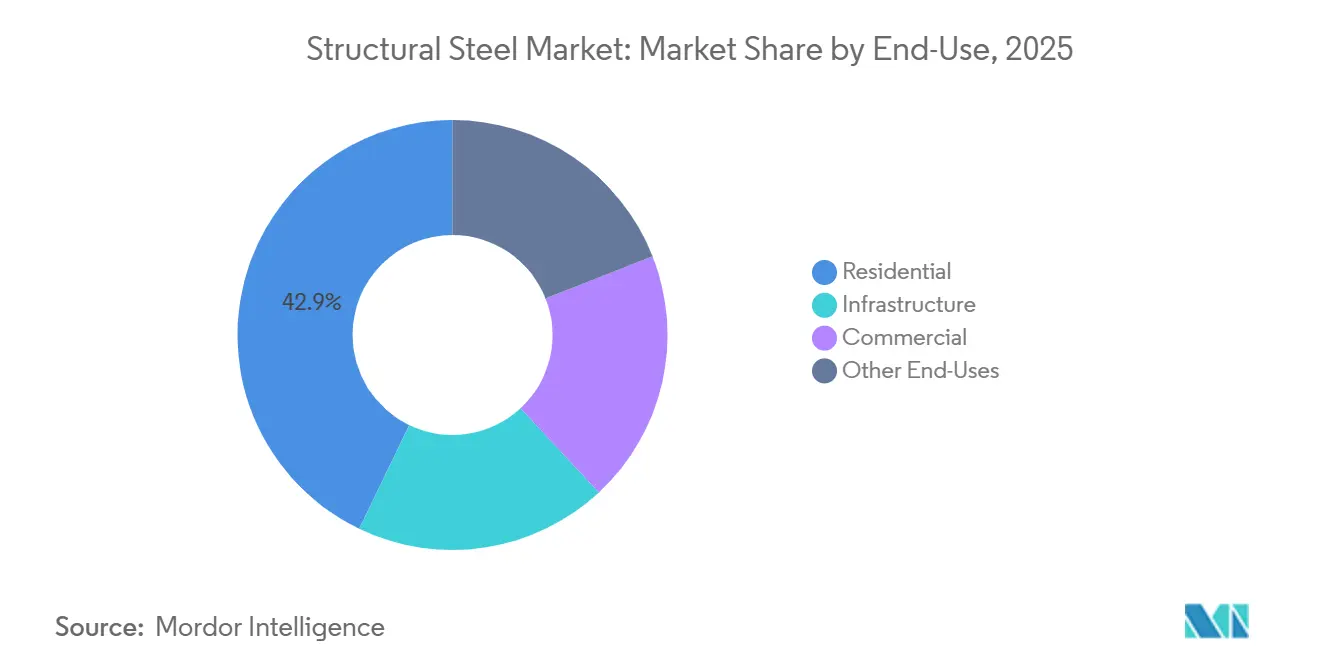
- Nach Endverwendung hielt Infrastruktur im Jahr 2025 einen Marktanteil von 42,87 % am Konstruktionsstahlmarkt und wird bis 2031 voraussichtlich mit einer CAGR von 7,65 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 55,34 % am Konstruktionsstahlmarkt, während Nordamerika bis 2031 voraussichtlich mit einer CAGR von 6,89 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Investitionen in Infrastruktur und Verkehr | +2.0% | Global, mit stärkster Auswirkung in Süd- und Südostasien sowie Nordamerika | Langfristig (≥ 4 Jahre) |
| Gewerblicher, industrieller und logistischer Hochbau | +1.5% | Nordamerika, Asien-Pazifik, Europa | Mittelfristig (2–4 Jahre) |
| Aufbau von KI-Rechenzentren und Rückverlagerung der Fertigung ins Inland | +1.2% | Nordamerika als Kern, Ausstrahlungseffekte auf Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Einsatz von modularem und vorgefertigtem Bauen | +0.8% | Global, mit früher Konzentration in China, Indien und US-Bundesstaaten mit Vorfabrikationsquoten | Langfristig (≥ 4 Jahre) |
| Stahldesignoptimierung durch BIM, Robotik und KI | +0.5% | Nordamerika und Europa, schrittweise Gewinne in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Investitionen in Infrastruktur und Verkehr
Investitionen in Infrastruktur und Verkehr bleiben die größte Nachfragequelle für den Konstruktionsstahlmarkt. Brücken, Eisenbahnkorridore, Häfen, Stromnetze und Werften benötigen erhebliche Mengen an Profilen, Blechen und Bewehrungsprodukten. Die Bundesstraßenverwaltung der Vereinigten Staaten meldete einen Sanierungsrückstand bei Brücken in Höhe von 191,3 Milliarden USD, während ihr Haushaltsantrag für das Haushaltsjahr 2026 insgesamt 72,6 Milliarden USD umfasste. Die „Buy America”-Anforderungen konzentrieren sich auf Stahl, der für abgedeckte Projekte in den Vereinigten Staaten erschmolzen und gegossen wurde[1]Bundesstraßenverwaltung, „Buy America-Anforderungen für Eisen, Stahl und Fertigprodukte – Fragen und Antworten”, US-Verkehrsministerium, fhwa.dot.gov. Indiens Fertigstahlverbrauch erreichte im Haushaltsjahr 2025–26 164 Millionen Tonnen und stieg um 7 %, da Bau, Infrastruktur, Eisenbahn und Fertigung expandierten. Der maritime Aktionsplan der Vereinigten Staaten schafft durch Werftinvestitionen und Beschaffungsreformen auch eine potenzielle Nachfragequelle für Bleche und Profile.
Gewerblicher, industrieller und logistischer Hochbau
Gewerblicher, industrieller und logistischer Hochbau stützt die Nachfrage im gesamten Konstruktionsstahlmarkt. Lagerhäuser, Halbleiterwerke, Batterieanlagen und große Gewerbeimmobilien verwenden häufig weitgespannte Stahlrahmen und Vorfertigung außerhalb der Baustelle. Fertigungsinvestitionen in Nordamerika haben die Projektpipeline für Fertigungswerke, Batteriefabriken und Montageanlagen erweitert. Diese Projekte erfordern Tragwerke, Kranschienen, Versorgungsstrukturen und spezialisierte Deckensysteme. Deutschlands Bausektor verzeichnete 2025 ein Umsatzwachstum von 2,5 %, während der Auftragseingang aufgrund von Eisenbahn-, Pipeline- und Rechenzentrum-Projekten um 6,8 % stieg. Die Projektabwicklung hängt häufig von regionalen Fertigungsbetrieben ab, sodass Händler und Fertigungsbetriebe einen Großteil der mit dieser Arbeit verbundenen Margenverbesserung erzielen können.
Aufbau von KI-Rechenzentren und Rückverlagerung der Fertigung ins Inland
Der Aufbau von KI-Rechenzentren und die Rückverlagerung der Fertigung ins Inland haben dem Konstruktionsstahlmarkt eine konzentrierte Nachfragequelle hinzugefügt. Eine Hyperscale-Anlage kann bis zu 20.000 Tonnen Konstruktionsstahl benötigen, insbesondere für Rahmen, Geräteträger und schwere Blechanwendungen. Die Internationale Energieagentur erwartet, dass die globale Rechenzentrumskapazität bis 2030 171–219 Gigawatt erreichen wird, was nahezu der doppelten aktuellen installierten Kapazität entspricht[2]Internationale Energieagentur, „Energie und KI”, Internationale Energieagentur, iea.org. Dieses Bauprofil begünstigt Hohlprofile und schwere Bleche gegenüber Bewehrungsstahl. Inländische Beschaffungsanforderungen und reduzierte Importe haben auch mehr Projektnachfrage auf US-amerikanische Werke und Fertigungsbetriebe gelenkt. Nucor Corporation meldete in seinen Ergebnisunterlagen für das erste Quartal 2026 eine starke Nachfrage aus dem Nicht-Wohnbaubereich, insbesondere von Rechenzentren, Flüssigerdgasterminals, Pipelines, Brücken und Fertigungsprojekten.
Einsatz von modularem und vorgefertigtem Bauen
Der Einsatz von modularem und vorgefertigtem Bauen verschafft dem Konstruktionsstahlmarkt einen standardisierteren Weg zur Nachfrage. Das Modular Building Institute berichtete, dass der US-amerikanische Sektor für permanenten modularen Bau im Jahr 2025 einen Wert von 20,5 Milliarden USD erreichte und bis 2030 voraussichtlich mit einer CAGR von 6,5 % wachsen wird. Öffentliche Beschaffungsanforderungen in China, Indien und mehreren US-Bundesstaaten unterstützen die vorgefertigte Bauweise. Kürzere Bauzeiten können Einkäufe in definierten Beschaffungszeiträumen konzentrieren. Dieses Muster begünstigt Hersteller mit zuverlässigen Werkslieferplänen und regionale Fertigungsbetriebe mit automatisierter Schweißkapazität. Building Information Modeling, Robotik und KI verbessern die Detaillierungsgenauigkeit, reduzieren Nacharbeiten und unterstützen eine stärkere Standardisierung von Stahlmodulen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Überkapazitäten, Importwettbewerb und Handelsschutz | -1.2% | Global, am stärksten in Europa und Nordamerika; Ursprung in China und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität bei Eisenerz, Schrott und Kokskohle | -0.9% | Global, mit höchster Exposition in Asien-Pazifik (Hochofenroute) und Europa | Kurzfristig (≤ 2 Jahre) |
| CO₂-arme Compliance-Kosten und Mangel an qualifiziertem Fertigungspersonal | -0.6% | Europa (CBAM-Compliance); Nordamerika (Arbeitskräfte); aufkommend in Asien-Pazifik mit Kapazitätserweiterungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Eisenerz, Schrott und Kokskohle
Die Preisvolatilität bei Eisenerz, Schrott und Kokskohle schränkt die Preisdisziplin im Konstruktionsstahlmarkt ein. Kostenveränderungen können auftreten, während Fertigungsbetriebe Festpreisverträge abarbeiten, was wenig Spielraum lässt, höhere Inputkosten weiterzugeben. Die Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD) berichtete, dass ein Rohstoffkorb für die Stahlherstellung im Jahr 2025 um 10 % gestiegen ist, während die schwache Baunachfrage in China den Druck auf die Produktpreise aufrechterhalten hat. Versorgungsunterbrechungen in Bergwerken können die Preise für Kokskohle schnell anheben und geplante Margen stören. CO₂-arme Compliance-Anforderungen und der Mangel an qualifiziertem Fertigungspersonal erhöhen den Kostendruck zusätzlich, insbesondere dort, wo Projekte zertifiziertes Material und spezialisierte Schweißkenntnisse erfordern. Hersteller müssen diese Volatilität durch Einkaufsdisziplin, Vertragsgestaltung und Liefervereinbarungen steuern, die Lieferpläne schützen.
Überkapazitäten, Importwettbewerb und Handelsschutz
Überkapazitäten, Importwettbewerb und Handelsschutz hemmen den Konstruktionsstahlmarkt durch ungleichmäßige Preisgestaltung und sich verändernde Handelsströme. Die OECD erwartet, dass die globalen Stahlüberkapazitäten bis 2028 auf 745 Millionen Tonnen ansteigen werden. Chinesische Hersteller exportierten im Jahr 2025 131 Millionen Tonnen, und China hatte in diesem Jahr einen Anteil von 40,8 % an den weltweiten Stahlexporten. Handelsschutzmaßnahmen können die inländische Preisgestaltung schützen, aber Umgehung durch veränderte Produkte oder Transitländer kann ihre Wirkung abschwächen. Neue Importmaßnahmen können auch die Inputkosten für Fertigungsbetriebe erhöhen, die um internationale Projekte konkurrieren. Die europäischen CO₂-Grenzausgleichsanforderungen werden die Beschaffungsentscheidungen weiter verändern, da Käufer emissionsärmeres und rückverfolgbares Material suchen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Stahlprofile führen die Nachfrage an, Hohlprofile expandierenStahlprofile machten im Jahr 2025 35,12 % der Marktgröße des Konstruktionsstahlmarkts aus. Breitflansch- und H-Träger bleiben zentral für Brücken, Industriegebäude, Stadien und Hochhauskerne. Ihre Rolle in momentensteifen Rahmen und weitgespannten Anwendungen schränkt eine praktische Substitution ein. Bleche sind auch wichtig für Brückenträger, Staudammtore, Offshore-Strukturen und Druckbehälter. Bewehrungsstahl unterstützt weiterhin den Verbundbau aus Beton und Stahl in Wohn- und Gewerbeprojekten. Winkel, U-Profile, Stabstahl und Spezialprofile decken engere industrielle und architektonische Anforderungen ab.
Hohlprofile werden bis 2031 voraussichtlich mit einer CAGR von 7,06 % wachsen. Ingenieure verwenden diese Produkte in Rechenzentren und Halbleiteranlagen, da sie ein günstiges Festigkeit-Gewicht-Verhältnis und ein vereinfachtes Korrosionsmanagement bieten. Sie werden zunehmend als Ersatz für schwere Breitflanschträger in anspruchsvollen Rahmen eingesetzt. Atlas Tube identifizierte eine starke Nachfrage nach dickwandigen Hohlprofilen aus Rechenzentrum-Projekten. Digitale Detaillierungswerkzeuge verbessern auch die Fertigungsgenauigkeit für Hohlprofile. Diese Bedingungen machen hochspezifizierte Hohlprofile zu einer wichtigen Chance im Konstruktionsstahlmarkt.


Nach Herstellungsverfahren:
Warmgewalzter Konstruktionsstahl führt beim Umsatz, kaltgewalzter Konstruktionsstahl gewinnt an BodenWarmgewalzter Konstruktionsstahl hielt im Jahr 2025 einen Anteil von 70,41 % an der Marktgröße des Konstruktionsstahlmarkts. Das Verfahren bleibt kosteneffektiv für Infrastruktur, schweren Industriebau und gewerbliche Rahmen. Warmgewalzte Profile bieten die Zähigkeit und Schweißzonenleistung, die von gängigen Baunormen gefordert werden. Dies erschwert eine Substitution selbst dort, wo alternative Produkte einen Preisvorteil haben. Das Verfahren bedient auch ein breites Spektrum an Träger-, U-Profil-, Blech- und Profilanforderungen. Seine Skalierung und die etablierte Lieferkette halten es im Mittelpunkt der Konstruktionsstahlindustrie.
Kaltgewalzter Konstruktionsstahl wird bis 2031 voraussichtlich mit einer CAGR von 7,34 % wachsen. Engere Maßtoleranzen eignen sich für Roboterschweißzellen und CNC-Schneidesysteme. Einheitliche Geometrie kann Ausschuss reduzieren und Zykluszeiten in der automatisierten Fertigung verbessern. JSW Steel Limited und JFE Steel Corporation haben 58,45 Milliarden INR (ungefähr 669 Millionen USD) zugesagt, um die Kapazität für kaltgewalzten kornorientierten Elektrostahl in Indien zu erweitern, mit einer stufenweisen Inbetriebnahme ab dem Haushaltsjahr 2028. Die Investition betrifft Elektrostahl, spiegelt aber breitere Investitionen in Präzisionswalzkapazitäten wider. Da die Automatisierung mehr Fertigungsbetriebe erreicht, wird die Nachfrage nach gleichmäßig gewalzten Vorprodukten steigen.
Nach Endverwendung:
Infrastruktur bleibt die zentrale NachfragebasisInfrastruktur hielt im Jahr 2025 einen Marktanteil von 42,87 % am Konstruktionsstahlmarkt und wird bis 2031 voraussichtlich mit einer CAGR von 7,65 % wachsen. Verkehrsverbindungen, Netzaufrüstungen, erneuerbare Energieanlagen, Häfen und öffentliche Bauvorhaben schaffen sichtbare Nachfrage über lange Projektzyklen. Diese Entwicklung bedeutet, dass Infrastruktur schneller wächst als der Gesamtmarkt für Konstruktionsstahl. Fertigungsbetriebe, die Transport- und Energieprojekte bedienen, profitieren von mehrjährigen Projektplänen. Amerikas maritimer Aktionsplan könnte Blech- und Profilnachfrage hinzufügen, wenn die geplanten Werftinvestitionen umgesetzt werden. Öffentliche Beschaffungsregeln begünstigen auch Lieferanten, die inländische Beschaffung und Materialspezifikationen dokumentieren können.
Der gewerbliche Bau profitiert von Logistikeinrichtungen und Rechenzentren, auch wenn die konventionelle Büro- und Einzelhandelsentwicklung gemischt bleibt. Stahlbinder, Stützen und Rahmensysteme sind integraler Bestandteil von Rechenzentrumsgebäuden. Der Wohnungsbau steht in China nach seinem starken Rückgang von früheren Höchstständen vor schwächeren Bedingungen. Indien und der Verband Südostasiatischer Nationen unterstützen weiterhin den wohnungsbaubezogenen Stahlverbrauch, da die Urbanisierung voranschreitet. Windtürme, Solartracking-Systeme und Umspannwerke benötigen ebenfalls stahlintensive Tragstrukturen.
Geografische Analyse
Markt für Konstruktionsstahl in der Asien-Pazifik-Region und Indien
Die Asien-Pazifik-Region hielt im Jahr 2025 einen Anteil von 55,34 % am Markt für Konstruktionsstahl. Indiens Verbrauch an Fertigstahl stieg im Geschäftsjahr 2025/26 um 7 % auf 164 Millionen Tonnen, angetrieben durch Infrastruktur, Bauwesen, Eisenbahn und verarbeitendes Gewerbe. Die OECD prognostiziert, dass Indiens Stahlnachfrage im Jahr 2026 um 6,7 % und im Jahr 2027 um 9,2 % wachsen wird. Indien strebt an, die Stahlproduktionskapazität von 220 Millionen Tonnen im Jahr 2025/26 auf 300 Millionen Tonnen bis 2030 auszubauen. JSW Steel Limited begann mit den Arbeiten an seinem integrierten Stahlwerk Paradeep mit einer Kapazität von 13,2 Millionen Tonnen in Odisha.
Markt für Konstruktionsstahl in China und der Asien-Pazifik-Region
Chinas Stahlnachfrage sank im Jahr 2025 um 6,9 % und wird voraussichtlich im Jahr 2026 um weitere 0,6 % zurückgehen, da die Korrektur im Immobiliensektor anhält. Die Infrastrukturnachfrage könnte die schwächere Wohnbaunachfrage während des 15. Fünfjahresplans teilweise ausgleichen. Die Asien-Pazifik-Region bietet eine Quelle für Bau- und Fertigungsnachfrage. Sie ist jedoch auch dem Preisdruck ausgesetzt, da sie als Kanal für umgeleitete chinesische Exporte dient. Diese Kombination erfordert von lokalen Produzenten, Wachstumschancen gegen den Importwettbewerb abzuwägen.
Markt für Konstruktionsstahl in Nord- und Südamerika, Europa und dem Nahen Osten
Nordamerika wird voraussichtlich bis 2031 mit einem CAGR von 6,89 % wachsen. Die Stahlproduktion der Vereinigten Staaten stieg bis Mai 2026 im Jahresvergleich um 6,8 %, während die Importe infolge von Zollmaßnahmen zurückgingen. Infrastrukturgesetzgebung, Vorschriften zum inländischen Anteil und Investitionen in das verarbeitende Gewerbe stützen die Nachfrage nach zertifiziertem inländischem Angebot. Kanada verstärkte die Handelsdurchsetzung Ende 2025, während Mexiko im Dezember 2025 bestimmte Stahlzölle anhob. Europa stabilisiert sich nach einem schwächeren Jahr 2025, wobei Schienen-, Pipeline- und Rechenzentrumsprojekte die deutschen Bauaufträge stützen. Die Anforderungen des CO₂-Grenzausgleichsmechanismus erhöhen den Wert von rückverfolgbarem Material mit geringeren Emissionen, während Südamerika und der Nahe Osten durch Infrastrukturinvestitionen und Energieprojekte selektive Nachfrage erzeugen.

Wettbewerbslandschaft
Der Konstruktionsstahlmarkt ist stark fragmentiert, wobei die fünf führenden Unternehmen BAOWU Metal, ArcelorMittal, Ansteel Group Corporation Limited, NIPPON STEEL CORPORATION und HBIS GROUP umfassen. Tausende von regionalen Fertigungsbetrieben übernehmen Projektplanung, Detaillierung, Fertigung und Montage. Diese Aufteilung gibt globalen Werken Skalierungsvorteile in der Stahlherstellung, während die lokale Ausführung nah am Kunden bleibt. NIPPON STEEL CORPORATION schloss im Juni 2025 die Übernahme von United States Steel Corporation für 14,9 Milliarden USD ab und verpflichtete sich bis 2028 zu inländischen Kapitalinvestitionen in Höhe von 11 Milliarden USD. Die Übernahme stärkt seine US-amerikanische Produktionsplattform und erweitert seine globale Kapazitätsposition.
ArcelorMittal hat Investitionen auf höherwertige und emissionsärmere Produkte verlagert. Im April 2026 unterzeichnete ArcelorMittal ein Memorandum of Understanding mit Stockland, um recycelten und mit erneuerbarer Energie hergestellten XCarb-Stahl für ein Logistikprojekt in Sydney zu liefern. Im März 2026 lieferte es 150 Tonnen recyceltes schweres Blech für ein Brückenprojekt in Frankreich. Diese Schritte zeigen, dass verifizierte Emissionsdaten und Produktrückverfolgbarkeit zu kommerziellen Anforderungen bei Großprojekten werden. Nucor Corporation schließt sein Blechwerk in West Virginia im Jahr 2026 ab und hat für das Jahr Investitionsausgaben von 2,5 Milliarden USD angepeilt. Seine Elektrolichtbogenofen-Route unterstützt seine Positionierung in der inländischen Stahlversorgung mit Recyclinganteil.
Asiatische Hersteller investieren weiterhin in Skalierung und geografische Reichweite. SSAB AB nahm sein Elektrolichtbogenofen-Projekt in Oxelösund nach dem Rückzug von Stromleitungseinsprüchen wieder auf, und der Produktionsstart wird für das zweite Quartal 2027 erwartet. Das Projekt soll die Kohlendioxidemissionen Schwedens um 3 % reduzieren. AM/NS India lancierte im August 2026 die Schwerblechmarken STRUCTROMAX und WELDSTAR für Brücken, Hochhausbau, Windenergie, Offshore und schweren Maschinenbau. Der Wettbewerb im Konstruktionsstahlmarkt konzentriert sich zunehmend auf zertifizierte CO₂-arme Produkte, hochspezifizierte Hohlprofile und digitale Liefernachweise. Diese Fähigkeiten können Herstellern helfen, die „Buy America”- und CO₂-Grenzausgleichsmechanismus-Anforderungen zu erfüllen und gleichzeitig Technologie- und Infrastrukturprojekte zu bedienen.
Marktführer in der Konstruktionsstahlindustrie
BAOWU Metal
ArcelorMittal
Ansteel Group Corporation Limited
NIPPON STEEL CORPORATION
HBIS GROUP
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Konstruktionsstahl
- Ansteel Group Corporation Limited
- ArcelorMittal
- BAOWU Metal
- Gerdau S/A
- HBIS GROUP
- JFE Steel Corporation
- JSW Steel Limited
- NIPPON STEEL CORPORATION
- Nucor Corporation
- POSCO HOLDINGS
- SSAB AB
- Tata Steel
- United States Steel Corporation

Recent Industry Developments in Markt für Konstruktionsstahl
- August 2026: AM/NS India lancierte STRUCTROMAX und WELDSTAR und erweiterte damit sein Schwerblechportfolio für Infrastruktur, Hochhausbau, Windenergie und schwere Maschinenbauanwendungen. Die neuen Produkte stärkten die inländische Verfügbarkeit von Spezialstahlblechen für den konstruktiven und tragenden Bau.
- Juni 2025: NIPPON STEEL CORPORATION schloss die Übernahme von United States Steel Corporation für 14,9 Milliarden USD ab und schuf damit eine integrierte US-amerikanische Stahlherstellungsplattform mit einer Verpflichtung zu inländischen Investitionen von 11 Milliarden USD bis 2028. Die Investition soll die Stahlproduktionskapazität erweitern und modernisieren und die langfristige Versorgung mit Konstruktions- und Hochleistungsstahl unterstützen.


Globaler Berichtsumfang des Konstruktionsstahlmarkts
Konstruktionsstahl ist eine Kategorie von Stahlprodukten, die so entwickelt wurden, dass sie in Gebäude- und Infrastrukturstrukturen Tragfähigkeit, Festigkeit und Formstabilität bieten. Sein hohes Festigkeit-Gewicht-Verhältnis, seine Langlebigkeit und seine Fertigungsflexibilität machen ihn geeignet für den Bau von Rahmen, Stützen, Brücken, Industrieanlagen und anderen Tragwerken.
Der Konstruktionsstahlmarkt ist nach Produkt, Herstellungsverfahren, Endverwendung und Geografie segmentiert. Nach Produkt ist der Markt in Stahlprofile, Bleche, Hohlprofile, Konstruktionsbewehrungsstahl und sonstige Produkte segmentiert. Nach Herstellungsverfahren ist der Markt in warmgewalzten Konstruktionsstahl und kaltgewalzten Konstruktionsstahl segmentiert. Nach Endverwendung ist der Markt in Wohnbau, Gewerbebau, Infrastruktur und sonstige Endverwendungen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Konstruktionsstahl in 15 Ländern in den wichtigsten Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Werts (USD) erstellt.
| Stahlprofile |
| Bleche |
| Hohlprofile |
| Konstruktionsbewehrungsstahl |
| Sonstige Produkte |
| Warmgewalzter Konstruktionsstahl |
| Kaltgewalzter Konstruktionsstahl |
| Wohnbau |
| Gewerbebau |
| Infrastruktur |
| Sonstige Endverwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkt | Stahlprofile | |
| Bleche | ||
| Hohlprofile | ||
| Konstruktionsbewehrungsstahl | ||
| Sonstige Produkte | ||
| Nach Herstellungsverfahren | Warmgewalzter Konstruktionsstahl | |
| Kaltgewalzter Konstruktionsstahl | ||
| Nach Endverwendung | Wohnbau | |
| Gewerbebau | ||
| Infrastruktur | ||
| Sonstige Endverwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Konstruktionsstahlmarkt?
Der Konstruktionsstahlmarkt hat im Jahr 2026 einen Wert von 137,39 Milliarden USD und wird bis 2031 voraussichtlich einen Wert von 184,98 Milliarden USD erreichen.
Was treibt die Nachfrage nach Konstruktionsstahl an?
Infrastrukturprogramme, Industrieanlagen, Logistikgebäude und Rechenzentren stützen die Nachfrage nach Profilen, Blechen und vorgefertigten Systemen.
Welches Produkt wird bis 2031 voraussichtlich am schnellsten wachsen?
Hohlprofile werden bis 2031 voraussichtlich mit einer CAGR von 7,06 % wachsen, unterstützt durch den Bau von Rechenzentren und Halbleiteranlagen.
Welches Herstellungsverfahren hatte im Jahr 2025 den größten Marktanteil?
Warmgewalzter Konstruktionsstahl hielt im Jahr 2025 einen Umsatzanteil von 70,41 %, da er weiterhin weit verbreitet in Infrastruktur und schwerem Hochbau eingesetzt wird.
Seite zuletzt aktualisiert am:



