
Tamanho e Participação do Mercado de Fitas Adesivas Estruturais
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 12.73 Bilhões de dólares |
| Tamanho do Mercado (2032) | 16.03 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.71 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
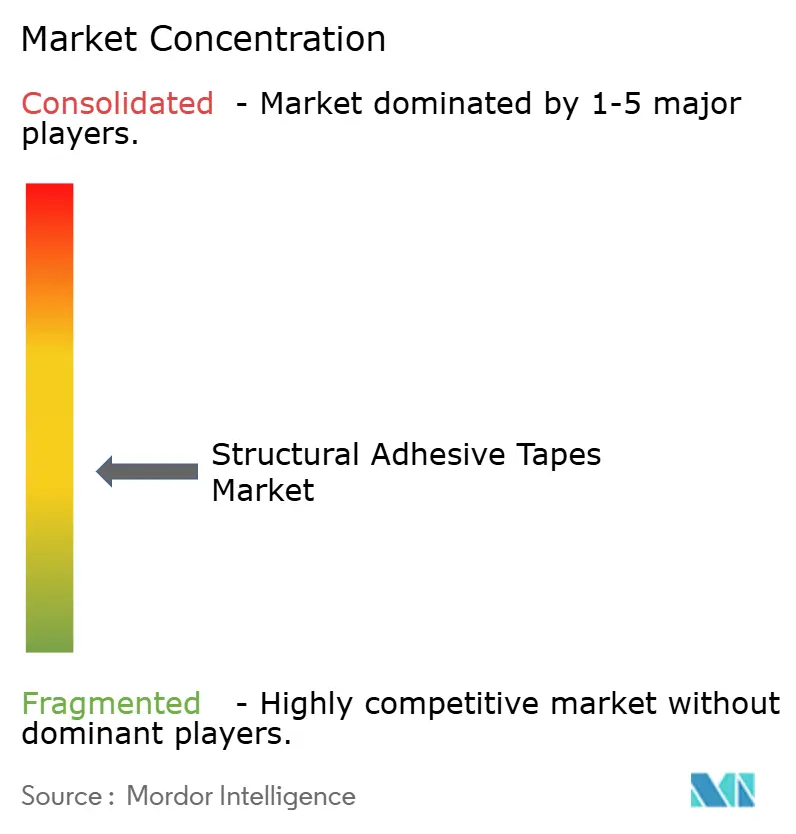
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fitas Adesivas Estruturais por Mordor Intelligence
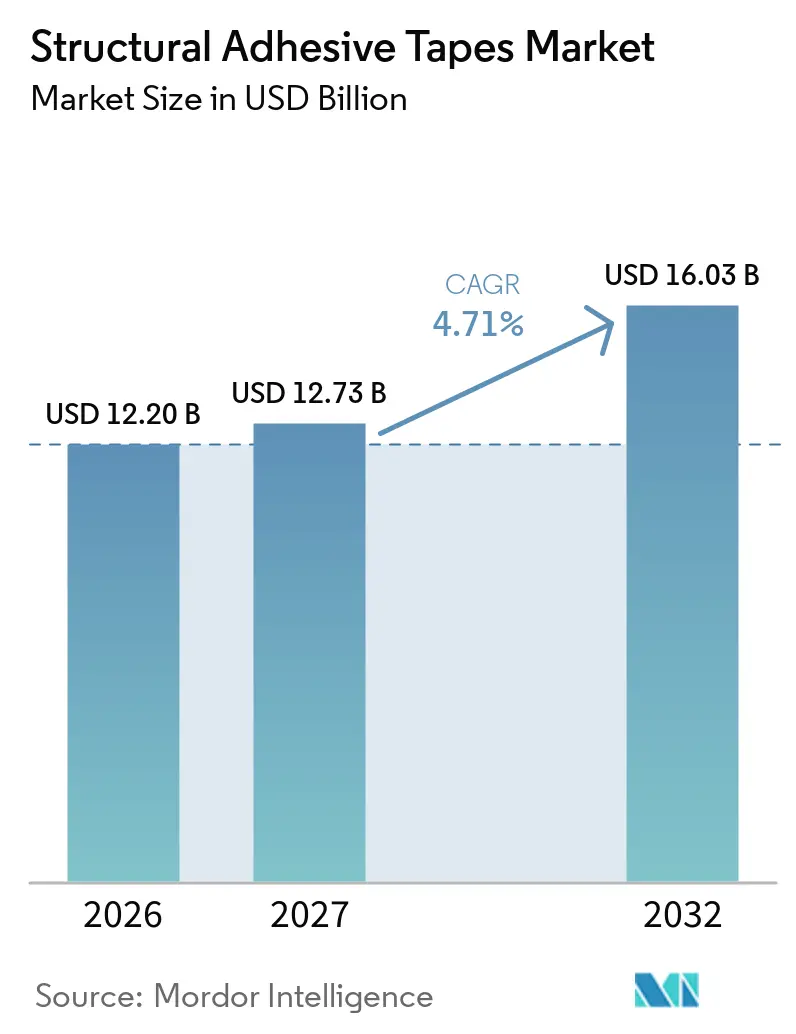
O tamanho do Mercado de Fitas Adesivas Estruturais foi avaliado em 12,20 bilhões de USD em 2026 e estima-se que cresça de 12,73 bilhões de USD em 2027 para atingir 16,03 bilhões de USD até 2032, a um CAGR de 4,71% durante o período de previsão (2027-2032). O mercado de fitas adesivas estruturais está em expansão à medida que os fabricantes substituem rebites, soldas e adesivos líquidos na montagem de veículos, eletrônicos, construção civil e montagem industrial. A produção de baterias para veículos elétricos, o empacotamento de semicondutores mais denso e a demanda por estruturas mais leves e resistentes à corrosão estão ampliando os casos de uso endereçáveis. Os produtores estão encurtando os ciclos de desenvolvimento à medida que as plataformas de veículos mudam e os requisitos de eletrônicos se tornam mais especializados. O mercado de fitas adesivas estruturais também enfrenta exposição ao custo de matérias-primas e longos requisitos de validação, o que favorece fornecedores com plataformas de química estabelecidas e qualificações junto a fabricantes de equipamentos originais. Produtos reparáveis e eletricamente descolados estão se tornando mais relevantes à medida que as necessidades de desmontagem e reparo de baterias moldam a seleção de materiais.
Principais Conclusões do Relatório
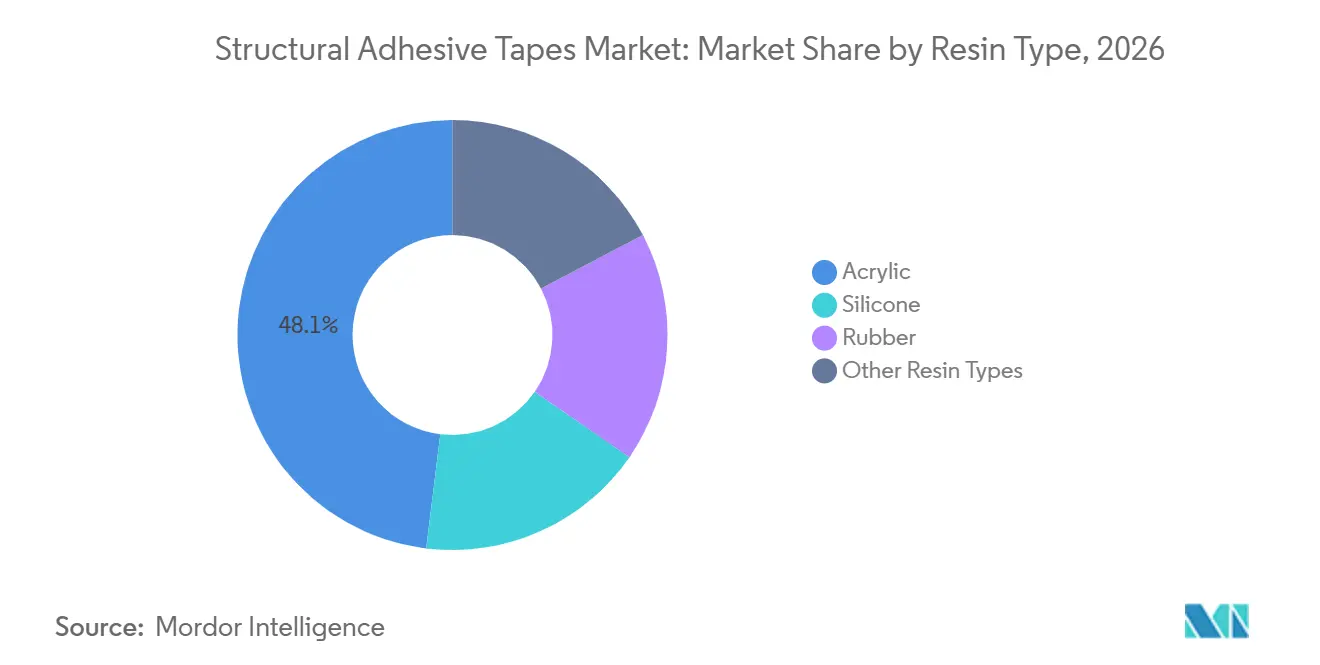
- Por tipo de resina, o acrílico detinha 48,06% da participação do mercado de fitas adesivas estruturais em 2026, enquanto a silicone tem previsão de avançar a um CAGR de 5,21% até 2032.
- Por material de suporte, a espuma detinha 30,58% da participação do mercado de fitas adesivas estruturais em 2026, enquanto os materiais tecidos e não tecidos têm previsão de avançar a um CAGR de 5,57% até 2032.
- Por tipo de produto, a colagem de face dupla detinha 57,13% da participação do mercado de fitas adesivas estruturais em 2026 e tem previsão de avançar a um CAGR de 5,79% até 2032.
- Por tecnologia, o hot-melt detinha 37,67% da participação do mercado de fitas adesivas estruturais em 2026 e tem previsão de avançar a um CAGR de 5,98% até 2032.
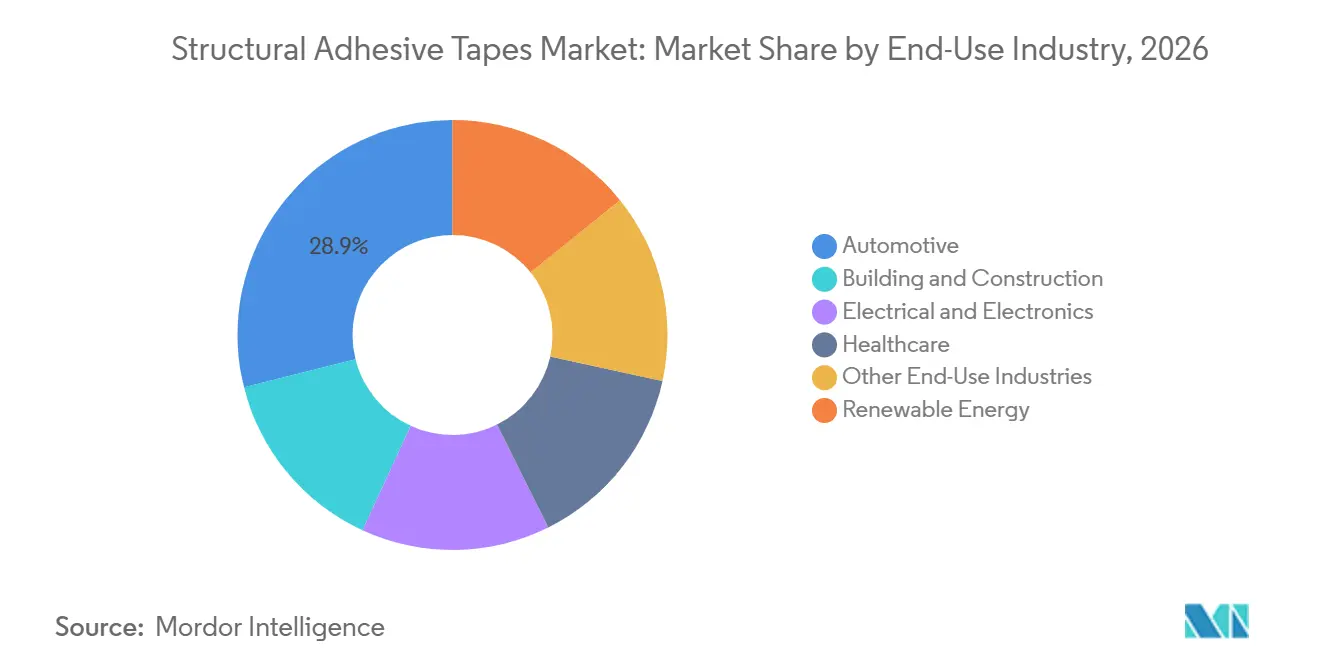
- Por setor de uso final, o automotivo detinha 28,91% da participação do mercado de fitas adesivas estruturais em 2026, enquanto elétrico e eletrônico tem previsão de avançar a um CAGR de 6,14% até 2032.
- Por geografia, a Ásia-Pacífico detinha 36,49% da participação do mercado de fitas adesivas estruturais em 2026 e tem previsão de avançar a um CAGR de 6,02% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Redução de Peso e Montagem de Pacotes de Baterias para Veículos Elétricos | +1.4% | Núcleo na Ásia-Pacífico, com expansão para Europa e América do Norte | Médio prazo (2-4 anos) |
| Miniaturização e Montagem de Eletrônicos de Alta Densidade | +1.1% | Núcleo na Ásia-Pacífico, ganhos secundários na América do Norte | Longo prazo (≥ 4 anos) |
| Colagem Industrial Mais Rápida, Limpa e Automatizável | +0.8% | Global | Curto prazo (≤ 2 anos) |
| Fitas Pré-Aplicadas para Componentes Solares, Eólicos e de Armazenamento de Energia | +0.7% | Global, com ganhos iniciais na China, Índia e Alemanha | Médio prazo (2-4 anos) |
| Ativação Reativa de Fitas em Temperaturas Mais Baixas e Ciclos Mais Curtos | +0.5% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Redução de Peso e Montagem de Pacotes de Baterias para Veículos Elétricos
A transição da fixaço mecânica para a colagem adesiva em invólucros de baterias está aumentando o uso de fitas na montagem de veículos elétricos. Um pacote de baterias típico para veículos elétricos contém de 3 a 5 metros quadrados de fita adesiva sensível à pressão, e os projetos de célula para pacote podem aumentar o requisito de fita. As fitas adesivas estruturais utilizadas para colagem de invólucros de alumínio podem superar 30 MPa em resistência ao cisalhamento, ao mesmo tempo em que distribuem as cargas de impacto de forma mais uniforme do que as linhas de solda. As operações de acabamento de baterias frequentemente têm capacidade limitada para aquecimento localizado, o que sustenta a demanda por produtos ativados por calor que curam dentro das etapas de produção existentes. Isso torna a seleção de fitas relevante para o design mais amplo do processo de carroceria, em vez de ser meramente uma decisão de substituição. A TESA SE introduziu 4 designs de face simples para aplicações em veículos elétricos e armazenamento de energia em baterias em setembro e outubro de 2025, cobrindo usos desde o envolvimento de células até a proteção de peças metálicas.
Miniaturização e Montagem de Eletrônicos de Alta Densidade
A montagem de eletrônicos de consumo e dispositivos de inteligência artificial requer fitas finas que possam colar em pequenas folgas sem adicionar massa desnecessária. A SEKISUI CHEMICAL CO., LTD. oferece suas fitas de espuma à prova d'água e absorvedoras de impacto da Série 5200 para smartphones e displays veiculares que operam em condições de alta temperatura e geometrias complexas. A 3M lançou a Fita VHB 47700 para aplicações em eletrônicos e dispositivos de inteligência artificial em março de 2026. O mercado de fitas adesivas estruturais se beneficia porque uma única fita pode fornecer colagem estrutural, isolamento elétrico e suporte ao gerenciamento térmico em uma única montagem. Fornecedores com amplos portfólios de materiais podem responder mais prontamente quando os clientes precisam de várias funções de desempenho em um espaço limitado. Esse requisito eleva a importância da qualificação de produtos e da expertise em aplicações em programas de eletrônicos.
Colagem Industrial Mais Rápida, Limpa e Automatizável
Os fabricantes que buscam ciclos de produção mais curtos estão substituindo alguns processos de adesivos líquidos de dois componentes por fitas que fornecem resistência imediata ao manuseio. A aplicação de líquidos requer mistura dosada, controle do tempo de vida útil e gerenciamento da largura do cordão, enquanto a aplicação de fitas pode ser integrada em linhas automatizadas. A Sika AG relatou que a colagem adesiva pode proporcionar até 65% de maior produtividade e 80% de redução de custos em comparação com a soldagem em configurações de montagem relevantes. A tecnologia UV-LUX da Lohmann permite o reposicionamento durante a colocação robótica antes que a ativação ultravioleta desenvolva a ligação final. As regulamentações sobre compostos orgânicos voláteis também estão apoiando as especificações de fitas onde sistemas líquidos à base de solvente haviam sido utilizados. A L&L Products apresentou fitas adesivas estruturais de cura ambiente sem isocianato para aplicações em carroceria na Conferência Europeia de Adesivos e Selantes em setembro de 2025.
Fitas Pré-Aplicadas para Componentes Solares, Eólicos e de Armazenamento de Energia
Os módulos solares requerem sistemas de colagem que possam tolerar exposição ultravioleta, ciclagem térmica e estresse mecânico ao longo de longos períodos de operação. A Avery Dennison Corporation lançou seu Portfólio de Colagem de Painéis Solares em abril de 2025 para montagem de molduras, fixação de células, isolamento dielétrico, colagem de barramento e fixação de cabos. O portfólio foi projetado para integração direta em linhas de fabricação automatizadas. A colagem de pás de turbinas eólicas e a montagem de armazenamento de energia em baterias adicionam oportunidades relacionadas para o mercado de fitas adesivas estruturais. A Lohmann publicou orientações de aplicação em setembro de 2026 cobrindo estabilidade ultravioleta, ciclagem térmica, resistência ao levantamento pelo vento e degradação hidrolítica na montagem de módulos solares. Essas aplicações podem fornecer programas de demanda plurianuais que reduzem a dependência do setor em relação aos ciclos de produção automotiva.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do Custo de Matérias-Primas Derivadas do Petróleo | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Ônus de Qualificação, Preparação de Superfície e Validação de Durabilidade | -0.5% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Capacidade Limitada de Manutenção em Campo de Ligações Estruturais Permanentes | -0.3% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Custo de Matérias-Primas Derivadas do Petróleo
Monômeros acrílicos, borrachas sintéticas e filmes de polipropileno são derivados de matérias-primas petrolíferas, expondo os produtores de fitas a variações nos preços do petróleo bruto. As movimentações de matérias-primas podem atingir os fabricantes de fitas com uma defasagem de 3 a 6 meses. Isso pode reduzir as margens dos produtores regionais que têm menor escala de compras e menos acordos de fornecimento de longo prazo. Os custos de conformidade limitam ainda mais os recursos disponíveis para pesquisa e desenvolvimento durante períodos de preços de insumos mais elevados. Fornecedores maiores podem usar contratos de longo prazo com fabricantes de equipamentos originais para gerenciar parte dessa pressão e podem fortalecer sua posição à medida que concorrentes menores adiam investimentos. A SEKISUI CHEMICAL CO., LTD. desenvolveu a Bio Tape com até 73% de conteúdo de base biológica, fornecendo uma rota alternativa para reduzir a dependência de insumos derivados do petróleo.
Ônus de Qualificação, Preparação de Superfície e Validação de Durabilidade
As fitas adesivas estruturais requerem preparação do substrato que pode incluir limpeza com solvente, abrasão, aplicação de primer ou tratamento por plasma. Cada etapa adiciona tempo e complexidade para os engenheiros de produção que avaliam um novo processo de colagem. A ISO 21368:2022 estabelece orientações de fabricação e documentação para estruturas coladas adesivamente, incluindo requisitos de treinamento de pessoal e avaliação de riscos[1]. Aplicações aeroespaciais, de dispositivos médicos e automotivas podem exigir ciclos de qualificação de 18 a 36 meses antes da adoção comercial. A atualização da NEN-EN-ISO 29862:2025 sobre medição de adesão por descascamento pode exigir que os produtos passem por avaliação adicional quando os métodos de teste mudam. Esses requisitos conferem aos fornecedores com capacidade de teste dedicada uma vantagem em aplicações críticas para a segurança.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Resina:
Acrílico Lidera, Enquanto a Silicone Suporta Aplicações de Alta TemperaturaO acrílico detinha 48,06% da participação do mercado de fitas adesivas estruturais em 2026, enquanto a silicone tem projeção de avançar a um CAGR de 5,21% até 2032. O acrílico continua amplamente utilizado porque equilibra durabilidade, resistência ultravioleta e custo em acabamentos automotivos, fachadas de edifícios e montagem de eletrônicos. A demanda por silicone é sustentada pelo gerenciamento térmico de baterias de veículos elétricos e aplicações aeroespaciais onde as temperaturas de serviço podem exceder 150 °C. A resina oferece confiabilidade de desempenho onde as formulações acrílicas podem ser menos adequadas. A Avery Dennison Corporation oferece construções de fitas híbridas de silicone-acrílico para aplicações em baterias de veículos elétricos, incluindo funções retardantes de chama e dielétricas. Esse desenvolvimento reflete o uso mais frequente de projetos de múltiplas químicas para requisitos de desempenho definidos.
Os sistemas à base de borracha continuam a atender aplicações que requerem alta aderência inicial e flexibilidade em baixas temperaturas. Seu uso enfrenta pressão de formulações acrílicas que combinam adesão adequada com melhor desempenho de resistência às intempéries. Sistemas de poliuretano e outras resinas são utilizados onde a tolerância à deformação elástica é necessária. A forte posição do acrílico também cria exposição a restrições de fornecimento de monômero acrílico e inflação de custos de insumos. Os produtores estão, portanto, explorando materiais de conteúdo renovável e reciclado como parte de uma estratégia de desenvolvimento de produtos. A SEKISUI CHEMICAL CO., LTD. introduziu construções de fitas de espuma e tereftalato de polietileno de base biológica em 2025, mostrando como a seleção de resinas também está se tornando uma consideração da cadeia de suprimentos.

Por Material de Suporte:
A Espuma Suporta a Conformabilidade Enquanto os Materiais Tecidos e Não Tecidos Ganham UsoA espuma detinha 30,58% da participação do mercado de fitas adesivas estruturais em 2026, enquanto os materiais tecidos e não tecidos têm projeção de avançar a um CAGR de 5,57% até 2032. A espuma é utilizada porque se conforma a superfícies irregulares, reduz a vibração e distribui o estresse por meio de uma camada de ligação viscoelástica. Essas propriedades sustentam seu uso em montagens automotivas, de eletrodomésticos e industriais. Os materiais tecidos e não tecidos estão ganhando uso em interiores aeroespaciais e dispositivos médicos, onde os suportes reforçados com fibra combinam resistência à tração com flexibilidade. As Fitas de Face Dupla de Espuma Sem Substâncias Per e Polifluoroalquílicas (PFAS) da Série 5790 da Nitto Denko Corporation utilizam adesivo acrílico modificado e foram testadas conforme a ISO 29862 para adesão por descascamento. O produto mostra como os produtos de espuma estão sendo atualizados para atender às expectativas de materiais e conformidade em mudança.
Os suportes de tereftalato de polietileno e polipropileno são utilizados onde a estabilidade dimensional e a resistência química são importantes. Esses requisitos são comuns em montagens eletrônicas e industriais. Os suportes de papel continuam relevantes para aplicações que não requerem alto desempenho estrutural. Os suportes de policloreto de vinila estão recebendo maior atenção à medida que as discussões políticas europeias examinam restrições relacionadas ao policloreto de vinila e seus aditivos. Alguns compradores europeus estão qualificando alternativas de tereftalato de polietileno e polipropileno antes que os requisitos de conformidade mudem. O mercado de fitas adesivas estruturais está, portanto, se movendo em direção a materiais de suporte que possam atender tanto às necessidades funcionais quanto regulatórias.
Por Tipo de Produto:
A Colagem de Face Dupla Lidera as Aplicações de União EstruturalA colagem de face dupla detinha 57,13% da participação do mercado de fitas adesivas estruturais em 2026 e tem projeção de avançar a um CAGR de 5,79% até 2032. O formato une 2 substratos sem fixadores mecânicos visíveis, pontos de estresse localizados ou caminhos de corrosão galvânica. Seu amplo uso na produção de veículos elétricos, montagem de eletrônicos e envidraçamento arquitetônico sustenta tanto a demanda atual quanto o crescimento previsto. Os fabricantes também estão especificando fitas de face dupla como montagens de engenharia que podem ser cortadas a geometrias definidas. A Nitto Denko Corporation recebeu a Patente Americana 12.398.295 em agosto de 2025 para uma fita adesiva sensível à pressão de face dupla com um perfil de módulo de armazenamento em ampla faixa de temperatura. A patente aborda os requisitos de absorção de impacto em configurações de montagem em baixas temperaturas.
A colagem de face simples continua útil para proteção de superfície, envolvimento de cabos e aplicações de chicotes de fios. Ela suporta projetos onde a colagem é necessária em apenas 1 superfície. Os sistemas de face dupla normalmente enfrentam requisitos de qualificação mais exigentes por parte dos fabricantes de equipamentos originais porque são utilizados em juntas estruturais. Esses requisitos podem criar custos de troca uma vez que um produto é validado. Isso pode sustentar preços mais fortes para produtos de face dupla específicos para aplicações do que para formatos de fita amplos e orientados para commodities. O portfólio de produtos da TESA SE para armazenamento de energia em baterias mostra o desenvolvimento contínuo de produtos para isolamento e proteção ao lado da união estrutural.
Por Tecnologia:
O Hot-Melt Combina Processamento Sem Solvente com Produção AutomatizadaO hot-melt detinha 37,67% da participação do mercado de fitas adesivas estruturais em 2026 e tem projeção de avançar a um CAGR de 5,98% até 2032. A tecnologia combina processamento sem solvente, formação de ligação após resfriamento e compatibilidade com linhas de revestimento de alta velocidade. Essas características sustentam seu uso em várias aplicações industriais. Os sistemas à base de solvente continuam relevantes onde alta resistência ao cisalhamento e resistência química são necessárias. Seu uso está diminuindo em algumas aplicações à medida que as restrições de compostos orgânicos voláteis se tornam mais rigorosas. A tecnologia à base de água atende aplicações de colagem de papel e papelão leve que requerem desempenho ambiental e processamento prático.
As fitas reativas incluem produtos ativados termicamente, curados por ultravioleta e eletricamente descolados. As fitas epóxi DuploTEC SBF da Lohmann podem curar a partir de 130 °C e fornecem colagem estrutural com manuseio baseado em fita. Os filmes ativados por calor da Tesa SE ativam acima de 110 °C e produzem reticulação irreversível para ligações industriais exigentes. Os produtos reativos podem enfrentar ciclos de qualificação mais longos, mas oferecem o desempenho necessário para programas de redução de peso automotivo. O setor de fitas adesivas estruturais está adotando esses produtos onde os processos de produção podem acomodar a ativação controlada. Seu uso provavelmente se expandirá à medida que os fabricantes derem mais peso ao desempenho preciso de colagem e às opções de desmontagem no fim da vida útil.
Por Setor de Uso Final:
O Automotivo Fornece Escala Enquanto Elétrico e Eletrônico Registra Crescimento Mais RápidoO automotivo detinha 28,91% da participação do mercado de fitas adesivas estruturais em 2026, enquanto elétrico e eletrônico tem projeção de avançar a um CAGR de 6,14% até 2032. A demanda automotiva é baseada na substituição de fixadores mecânicos para reduzir peso, melhorar o desempenho de ruído-vibração-aspereza e limitar a corroso em estruturas de carroceria. A montagem de baterias para veículos elétricos ampliou o número de aplicações de colagem, isolamento e proteção em cada veículo. Elétrico e eletrônico estão crescendo mais rapidamente à medida que os dispositivos se tornam menores e requerem mais funções de fita para displays, baterias e gerenciamento de calor. A LINTEC Corporation relatou que o volume de vendas de fitas adesivas relacionadas a semicondutores cresceu mais rapidamente do que as remessas globais de wafers de semicondutores no ano encerrado em 31 de março de 2025. A demanda por memória de alta largura de banda vinculada à inteligência artificial generativa contribuiu para esse padrão.
Construção civil é uma base de demanda importante para envidraçamento estrutural e construção pré-fabricada. As fitas podem substituir selantes úmidos e fixadores mecânicos em superfícies externas de edifícios. Saúde e energia renovável têm necessidades especializadas de biocompatibilidade e durabilidade ultravioleta, respectivamente. Essas condições elevam os requisitos de entrada para fornecedores de commodities. A montagem industrial geral e os eletrodomésticos de consumo fornecem uma base mais ampla de demanda em todo o mercado de fitas adesivas estruturais.
Análise Geográfica
Ásia-Pacífico
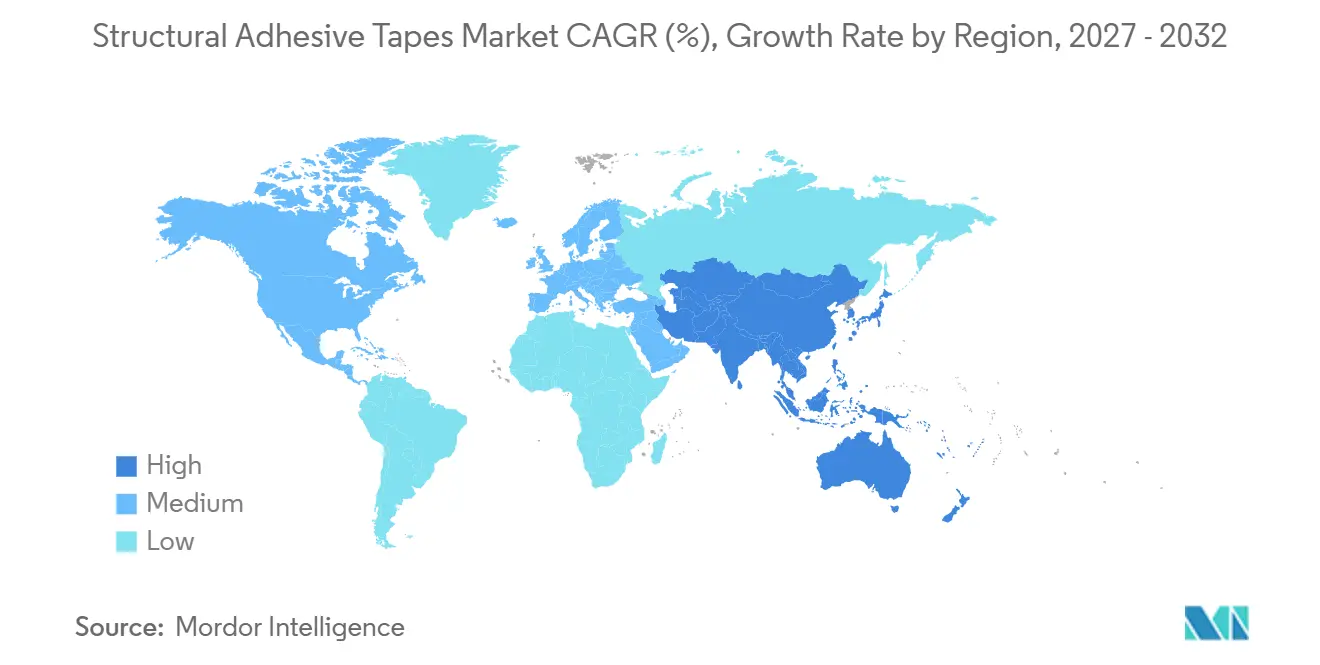
A Ásia-Pacífico detinha 36,49% da participação do mercado de fitas adesivas estruturais em 2026 e tem projeção de avançar a um CAGR de 6,02% até 2032. A China sustenta a demanda regional por meio de sua base de fabricação de veículos elétricos, eletrônicos de consumo e fotovoltaicos. A Índia está expandindo a capacidade de montagem de eletrônicos, enquanto a Coreia do Sul contribui com a produção de semicondutores e displays. O Vietnã e a Tailândia estão aumentando seu papel como locais de fabricação de eletrônicos à medida que as marcas diversificam as cadeias de suprimentos. A SEKISUI CHEMICAL CO., LTD. apresentou a EV Protect 4006SFR e a Série EV Seal na Exposição de Engenharia Automotiva do Japão 2026 para usos de proteção de baterias, avaliação de desempenho e isolamento térmico. O Japão também continua importante para fitas de processo de semicondutores, sustentado pela presença de produção e pesquisa da LINTEC Corporation e da Nitto Denko Corporation.
América do Norte
A demanda norte-americana é sustentada pelo reshoring automotivo, fabricação de energia solar e baterias, e programas aeroespaciais e de defesa que utilizam fitas reativas de alto desempenho. A região também possui uma grande base de aplicações de construção civil onde os sistemas de fitas podem substituir selantes úmidos. A Vybond tornou-se uma empresa independente em fevereiro de 2025 após a aquisição da Nautic Partners do negócio de Fitas Especiais da Berry Global Group, Inc. A empresa opera mais de 1.500 unidades de manutenção de estoque para clientes aeroespaciais, automotivos, médicos e de construção. O Canadá e o México sustentam as cadeias de suprimentos automotivas regionais, enquanto o México também é ativo na montagem de eletrônicos. A construção modular e pré-fabricada cria demanda adicional onde materiais diferentes tornam a soldagem e a fixação mecânica menos adequadas.
Europa, América do Sul e Oriente Médio e África
A Europa é um centro de demanda significativo devido à base de fabricação automotiva da Alemanha, às aplicações industriais nórdicas e à atividade de renovação de edifícios. A Lohmann apresentou a tecnologia de colagem estrutural UV-LUX para baterias de veículos elétricos na Battery Show Europe 2026 em Stuttgart. A DVS 3320-3, publicada na Alemanha em novembro de 2025, estabelece requisitos de qualidade para ligações permanentes de fitas adesivas sensíveis à pressão em juntas estruturais. A França, o Reino Unido e a Itália também contribuem por meio de aplicações industriais e de construção. O Brasil sustenta a demanda sul-americana por meio da fabricação industrial e da produção automotiva, enquanto a Argentina fornece atividade de montagem. A diversificação industrial da Arábia Saudita e a atividade de construção comercial da África do Sul estão criando oportunidades em estágio inicial no Oriente Médio e na África, particularmente em aplicações de fachadas.
Cenário Competitivo
O mercado de fitas adesivas estruturais é moderadamente concentrado, com os cinco principais participantes incluindo 3M, Nitto Denko Corporation, tesa SE, Avery Dennison Corporation e LINTEC Corporation. Essas empresas possuem amplos portfólios de produtos e longos históricos de qualificação em usos automotivos e eletrônicos. Lohmann, LINTEC Corporation e Sika AG competem por meio de ofertas específicas para aplicações, como filmes de colagem reativa, fitas de processamento de semicondutores e fitas estruturais expansíveis por calor. A estrutura do mercado também deixa espaço para produtores que podem fornecer personalização rápida em aplicações regionais definidas. A qualificação de produtos, o conhecimento de processos e a propriedade intelectual continuam sendo barreiras importantes à entrada. O mercado de fitas adesivas estruturais está se tornando mais focado em produtos que entregam várias funções em uma única etapa de montagem.
A Avery Dennison Corporation concluiu a aquisição da W.F. Taylor Holdings, Inc. em outubro de 2025 por 390 milhões de USD, expandindo seu portfólio de adesivos especiais. A Henkel AG & Co. KGaA demonstrou descolagem de adesivo estrutural de até 12 MPa na Battery Show Europe 2025, abordando as necessidades de reparo e reciclagem para aplicações de baterias. O trabalho da Nitto Denko Corporation em composições adesivas eletricamente descoladas também reflete o crescente interesse em sistemas de colagem reparáveis[2]. Esses movimentos mostram que os requisitos de desempenho agora incluem a desmontagem planejada, além da resistência da ligação. Fornecedores com capacidades de descolagem eletroquímica, gerenciamento térmico e isolamento elétrico podem atender a uma gama mais ampla de aplicações de baterias.
A 3M lançou a Série VHB Max em 2025 e 2026 com resistência ao cisalhamento por sobreposição de até 3,24 MPa, visando transporte, construção, eletrodomésticos e eletrônicos como alternativas a rebites, soldas e adesivos estruturais líquidos. A Tesa SE expandiu seu portfólio de proteção de chicotes de fios em agosto de 2025 com produtos para proteção contra impacto, abrasão e fogo em veículos elétricos. A separação da Vybond da Berry Global Group, Inc. em 2025 criou um fornecedor independente de fitas especiais com um amplo portfólio em vários setores de uso final. Esses exemplos mostram duas estratégias paralelas, como escala mais ampla por meio de aquisição e crescimento focado por meio de especialização independente. As empresas líderes estão investindo em produtos que melhoram a velocidade do processo, atendem a requisitos de materiais mais rigorosos e resolvem os desafios de desmontagem de baterias. A concorrência continuará centrada no desempenho de aplicações, no suporte à qualificação e na capacidade de desenvolver produtos para métodos de produção em mudança.
Líderes do Setor de Fitas Adesivas Estruturais
-
3M
-
Nitto Denko Corporation
-
tesa SE
-
Avery Dennison Corporation
-
LINTEC Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fitas Adesivas Estruturais Empresas cobertas neste relatório
- 3M
- Avery Dennison Corporation
- Henkel AG & Co. KGaA
- IPG
- L&L Products
- LINTEC Corporation
- Lohmann
- Nitto Denko Corporation
- Saint-Gobain
- Scapa
- SEKISUI CHEMICAL CO., LTD.
- Sika AG
- Teraoka Seisakusho co.,Ltd.
- tesa SE
- Vybond
Desenvolvimentos industriais recentes em Mercado de Fitas Adesivas Estruturais
- Janeiro de 2026: A Henkel AG & Co. KGaA concluiu a aquisição da ATP Adhesive Systems, fortalecendo seu negócio de Tecnologias Adesivas e expandindo seu portfólio de fitas especiais de alto desempenho. A aquisição adiciona tecnologias de fitas à base de água, hot-melt e base solvente para aplicações automotivas, eletrônicas, médicas e de construção, apoiando o mercado de fitas adesivas estruturais por meio de soluções de colagem mais amplas e capacidades expandidas de desenvolvimento de produtos.
- Fevereiro de 2025: A Nautic Partners concluiu sua aquisição do negócio de Fitas Especiais da Berry Global Group e lançou o negócio independente sob o nome Vybond. O portfólio da Vybond inclui mais de 1.500 produtos nos setores automotivo, aeroespacial, médico, Aquecimento, Ventilação e Ar Condicionado (AVAC) e de construção, apoiando o mercado de fitas adesivas estruturais ao expandir soluções de colagem sensível à pressão especializadas e capacidades de fabricação.
Escopo do Relatório Global do Mercado de Fitas Adesivas Estruturais
As fitas adesivas estruturais são materiais de colagem de alto desempenho projetados para unir substratos, fornecendo resistência, durabilidade e resistência ao estresse mecânico. Elas oferecem uma alternativa aos métodos convencionais de fixação e suportam a colagem entre materiais com diferentes propriedades de superfície.
O Mercado de Fitas Adesivas Estruturais é segmentado por tipo de resina, material de suporte, tipo de produto, tecnologia, setor de uso final e geografia. Por tipo de resina, o mercado é segmentado em acrílico, borracha, silicone e outros tipos de resina. Por material de suporte, o mercado é segmentado em policloreto de vinila (PVC), papel, tecido e não tecido, tereftalato de polietileno (PET), espuma, polipropileno (PP) e outros materiais de suporte. Por tipo de produto, o mercado é segmentado em colagem de face simples e colagem de face dupla. Por tecnologia, o mercado é segmentado em base solvente, base água, hot-melt e reativo. Por setor de uso final, o mercado é segmentado em automotivo, construção civil, elétrico e eletrônico, saúde, energia renovável e outros setores de uso final. O relatório também cobre o tamanho do mercado e as previsões para fitas adesivas estruturais em 15 países. Para cada segmento, o dimensionamento e as previsões do mercado foram feitos com base no valor (USD).
Visão geral da segmentação
| Acrílico |
| Borracha |
| Silicone |
| Outros Tipos de Resina |
| Policloreto de Vinila (PVC) |
| Papel |
| Tecido e Não Tecido |
| Tereftalato de Polietileno (PET) |
| Espuma |
| Polipropileno (PP) |
| Outros Materiais de Suporte |
| Colagem de Face Simples |
| Colagem de Face Dupla |
| Base Solvente |
| Base Água |
| Hot-Melt |
| Reativo |
| Automotivo |
| Construção Civil |
| Elétrico e Eletrônico |
| Saúde |
| Energia Renovável |
| Outros Setores de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Resina | Acrílico | |
| Borracha | ||
| Silicone | ||
| Outros Tipos de Resina | ||
| Por Material de Suporte | Policloreto de Vinila (PVC) | |
| Papel | ||
| Tecido e Não Tecido | ||
| Tereftalato de Polietileno (PET) | ||
| Espuma | ||
| Polipropileno (PP) | ||
| Outros Materiais de Suporte | ||
| Por Tipo de Produto | Colagem de Face Simples | |
| Colagem de Face Dupla | ||
| Por Tecnologia | Base Solvente | |
| Base Água | ||
| Hot-Melt | ||
| Reativo | ||
| Por Setor de Uso Final | Automotivo | |
| Construção Civil | ||
| Elétrico e Eletrônico | ||
| Saúde | ||
| Energia Renovável | ||
| Outros Setores de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de fitas adesivas estruturais?
O tamanho do mercado de fitas adesivas estruturais foi avaliado em 12,20 bilhões de USD em 2026 e estima-se que cresça de 12,73 bilhões de USD em 2027 para atingir 16,03 bilhões de USD até 2032, a um CAGR de 4,71% durante o período de previsão (2027-2032).
O que está impulsionando a demanda por fitas adesivas estruturais?
A demanda é sustentada pela montagem de baterias para veículos elétricos, miniaturização de eletrônicos, colagem automatizada e produção de componentes solares e de armazenamento de energia.
Qual tipo de produto detinha a maior participação em 2026?
A colagem de face dupla detinha uma participação de 57,13% em 2026.
Qual setor de uso final tem projeção de avançar mais rapidamente até 2032?
Elétrico e eletrônico tem projeção de avançar a um CAGR de 6,14% até 2032, à medida que os dispositivos requerem funções de colagem, isolamento e gerenciamento térmico.