
Taille et part du marché des rubans adhésifs structuraux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 12.73 Milliards de dollars |
| Taille du Marché (2032) | 16.03 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.71 % |
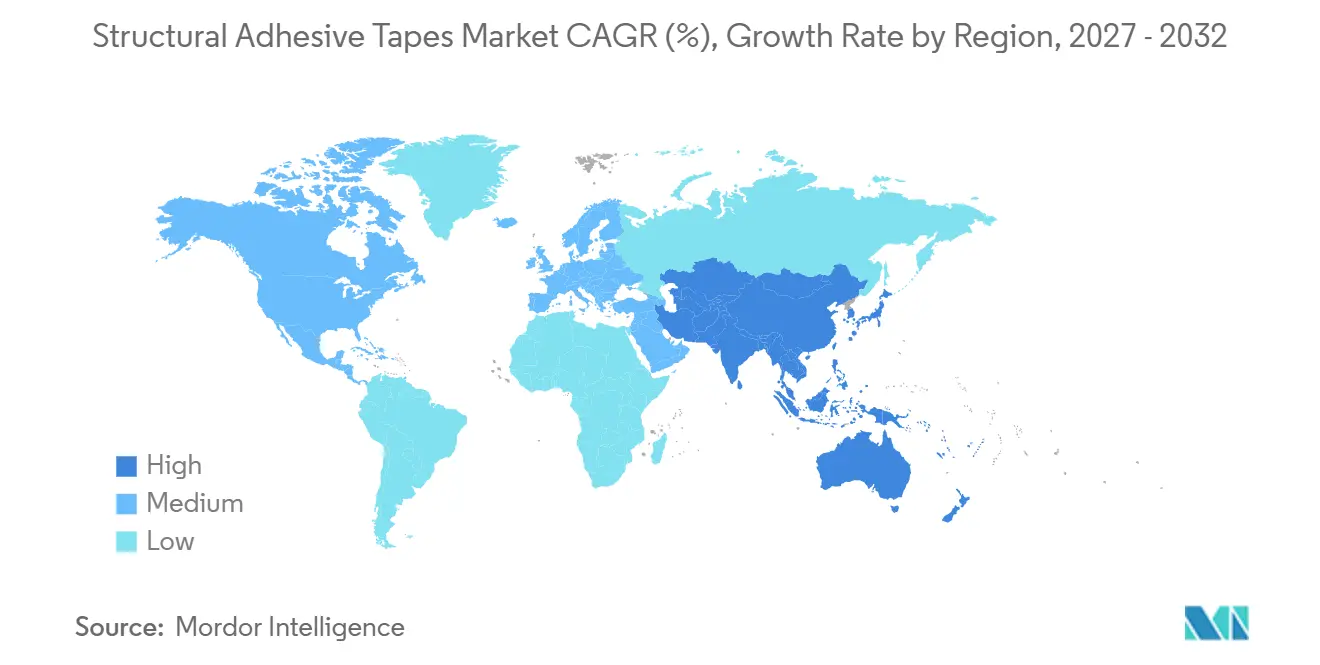
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
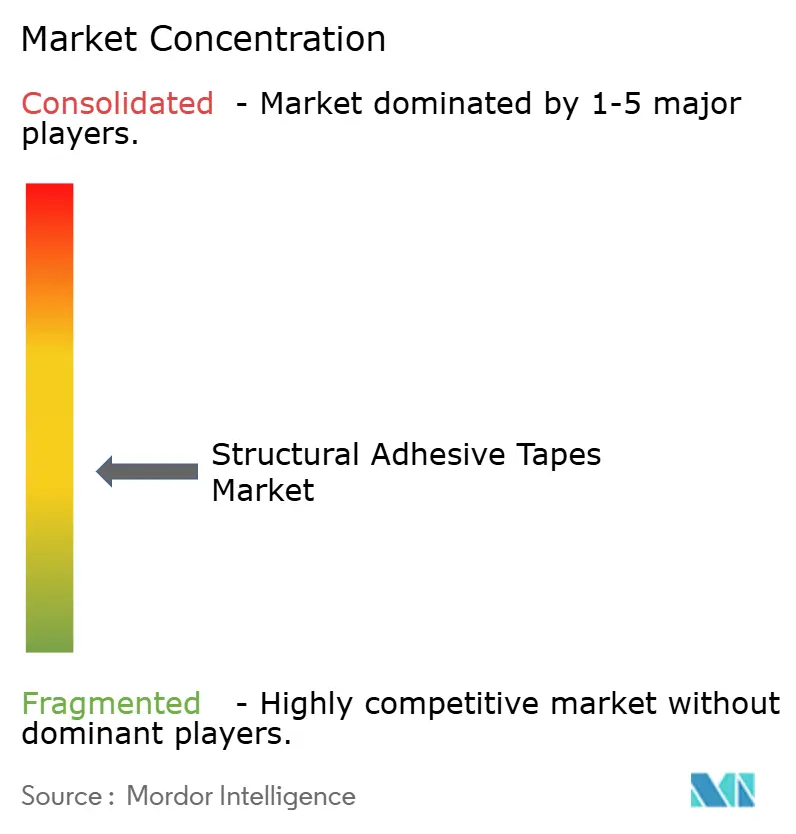
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des rubans adhésifs structuraux par Mordor Intelligence
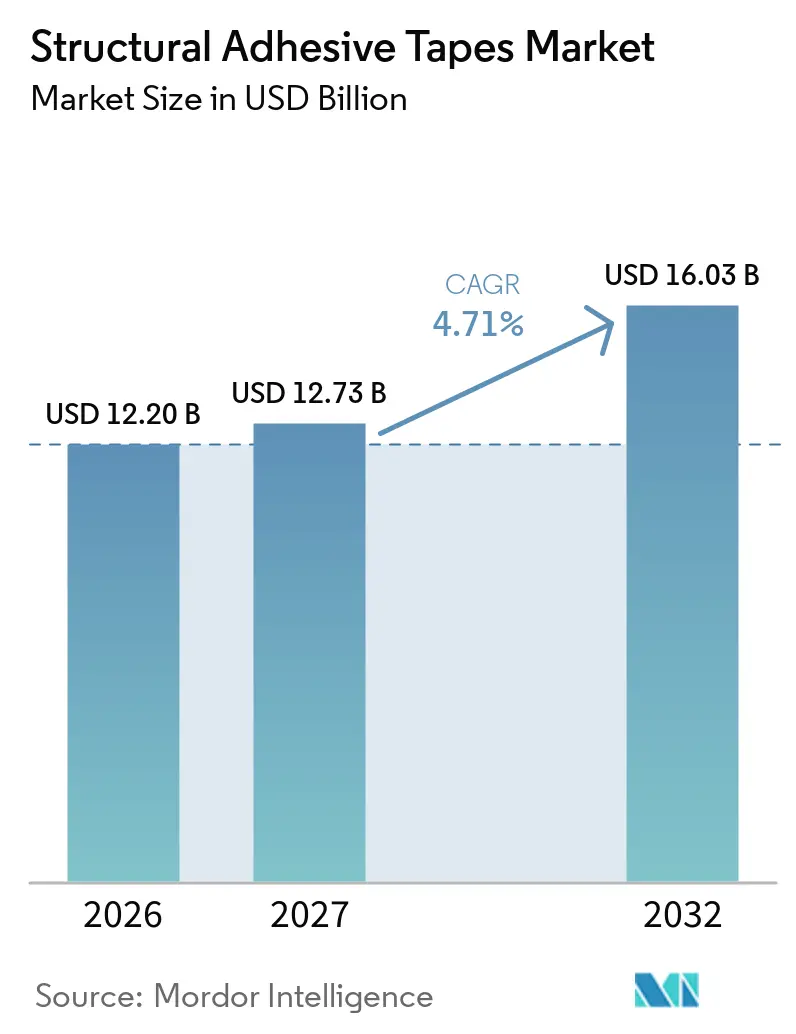
La taille du marché des rubans adhésifs structuraux était évaluée à 12,20 milliards USD en 2026 et devrait croître de 12,73 milliards USD en 2027 pour atteindre 16,03 milliards USD d'ici 2032, à un CAGR de 4,71 % au cours de la période de prévision (2027-2032). Le marché des rubans adhésifs structuraux est en expansion, les fabricants remplaçant les rivets, les soudures et les adhésifs liquides dans l'assemblage de véhicules, d'électronique, de bâtiments et d'équipements industriels. La production de batteries pour véhicules électriques, l'encapsulation de semi-conducteurs plus dense et la demande de structures légères résistantes à la corrosion élargissent les cas d'utilisation adressables. Les producteurs raccourcissent les cycles de développement à mesure que les plateformes de véhicules évoluent et que les exigences en matière d'électronique se spécialisent davantage. Le marché des rubans adhésifs structuraux est également exposé à la volatilité des coûts des matières premières et à de longues exigences de validation, ce qui favorise les fournisseurs disposant de plateformes chimiques établies et de qualifications auprès des équipementiers. Les produits réparables et débondables électriquement deviennent de plus en plus pertinents à mesure que les besoins en démontage et en réparation des batteries influencent la sélection des matériaux.
Principaux enseignements du rapport
- Par type de résine, l'acrylique détenait 48,06 % de la part du marché des rubans adhésifs structuraux en 2026, tandis que le silicone devrait progresser à un CAGR de 5,21 % jusqu'en 2032.
- Par matériau de support, la mousse détenait 30,58 % de la part du marché des rubans adhésifs structuraux en 2026, tandis que les matériaux tissés et non tissés devraient progresser à un CAGR de 5,57 % jusqu'en 2032.
- Par type de produit, le collage bilatéral détenait 57,13 % de la part du marché des rubans adhésifs structuraux en 2026 et devrait progresser à un CAGR de 5,79 % jusqu'en 2032.
- Par technologie, la thermofusion détenait 37,67 % de la part du marché des rubans adhésifs structuraux en 2026 et devrait progresser à un CAGR de 5,98 % jusqu'en 2032.
- Par secteur d'utilisation finale, l'automobile détenait 28,91 % de la part du marché des rubans adhésifs structuraux en 2026, tandis que l'électricité et l'électronique devraient progresser à un CAGR de 6,14 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 36,49 % de la part du marché des rubans adhésifs structuraux en 2026 et devrait progresser à un CAGR de 6,02 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Allègement des structures et assemblage de blocs-batteries pour véhicules électriques | +1.4% | Cœur Asie-Pacifique, avec répercussions en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Miniaturisation et assemblage d'électronique haute densité | +1.1% | Cœur Asie-Pacifique, gains secondaires en Amérique du Nord | Long terme (≥ 4 ans) |
| Collage en usine plus rapide, plus propre et plus automatisable | +0.8% | Mondial | Court terme (≤ 2 ans) |
| Rubans pré-appliqués pour composants solaires, éoliens et de stockage d'énergie | +0.7% | Mondial, avec des gains précoces en Chine, en Inde et en Allemagne | Moyen terme (2-4 ans) |
| Activation réactive des rubans à des températures plus basses et des temps de cycle plus courts | +0.5% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Allègement des structures et assemblage de blocs-batteries pour véhicules électriques
Le passage de la fixation mécanique au collage adhésif dans les boîtiers de batteries augmente l'utilisation des rubans dans l'assemblage de véhicules électriques. Un bloc-batterie de véhicule électrique typique contient 3 à 5 mètres carrés de ruban adhésif sensible à la pression, et les conceptions cellule-à-pack peuvent accroître les besoins en ruban. Les rubans adhésifs structuraux utilisés pour le collage de boîtiers en aluminium peuvent dépasser 30 MPa en résistance au cisaillement tout en répartissant les charges de choc de manière plus uniforme que les lignes de soudure. Les opérations de finition des batteries ont souvent une capacité limitée pour le chauffage localisé, ce qui soutient la demande de produits à activation thermique qui durcissent dans les étapes de production existantes. Cela rend la sélection des rubans pertinente pour la conception globale du processus de carrosserie plutôt qu'une simple décision de substitution. TESA SE a introduit 4 conceptions unilatérales pour les applications de véhicules électriques et de stockage d'énergie en batteries en septembre et octobre 2025, couvrant des utilisations allant de l'enroulement des cellules à la protection des pièces métalliques.
Miniaturisation et assemblage d'électronique haute densité
L'assemblage d'appareils électroniques grand public et d'intelligence artificielle nécessite des rubans fins capables de coller sur de petits espaces sans ajouter de masse inutile. SEKISUI CHEMICAL CO., LTD. propose sa gamme 5200 Series de rubans en mousse imperméables et absorbant les chocs pour les smartphones et les écrans embarqués fonctionnant dans des conditions de haute température et de géométrie complexe. 3M a lancé le ruban VHB 47700 pour les applications d'électronique et d'appareils d'intelligence artificielle en mars 2026. Le marché des rubans adhésifs structuraux en bénéficie car un seul ruban peut assurer le collage structural, l'isolation électrique et le support de gestion thermique en un seul assemblage. Les fournisseurs disposant de larges portefeuilles de matériaux peuvent répondre plus facilement lorsque les clients ont besoin de plusieurs fonctions de performance dans un espace limité. Cette exigence renforce l'importance de la qualification des produits et de l'expertise applicative dans les programmes électroniques.
Collage en usine plus rapide, plus propre et plus automatisable
Les fabricants cherchant à raccourcir les cycles de production remplacent certains processus d'adhésifs liquides bicomposants par des rubans offrant une résistance immédiate à la manipulation. L'application liquide nécessite un dosage mélangé, un contrôle de la durée de vie en pot et une gestion de la largeur du cordon, tandis que l'application de ruban peut être intégrée dans des lignes automatisées. Sika AG a indiqué que le collage adhésif peut offrir jusqu'à 65 % de productivité supplémentaire et 80 % de réduction des coûts par rapport au soudage dans des contextes d'assemblage pertinents. La technologie UV-LUX de Lohmann permet le repositionnement lors du placement robotisé avant que l'activation par ultraviolets ne développe le collage final. Les réglementations sur les composés organiques volatils soutiennent également les spécifications de rubans là où des systèmes liquides à base de solvant avaient été utilisés. L&L Products a présenté des rubans adhésifs structuraux à durcissement ambiant sans isocyanate pour les applications de carrosserie lors de la Conférence européenne sur les adhésifs et les mastics en septembre 2025.
Rubans pré-appliqués pour composants solaires, éoliens et de stockage d'énergie
Les modules solaires nécessitent des systèmes de collage capables de tolérer l'exposition aux ultraviolets, les cycles thermiques et les contraintes mécaniques sur de longues périodes de fonctionnement. Avery Dennison Corporation a lancé son portefeuille de collage de panneaux solaires en avril 2025 pour le montage de cadres, la fixation de cellules, l'isolation diélectrique, le collage de barres omnibus et la fixation de câbles. Le portefeuille est conçu pour une intégration directe dans des lignes de fabrication automatisées. Le collage des pales d'éoliennes et l'assemblage de systèmes de stockage d'énergie en batteries offrent des opportunités connexes pour le marché des rubans adhésifs structuraux. Lohmann a publié des recommandations d'application en septembre 2026 couvrant la stabilité aux ultraviolets, les cycles thermiques, la résistance à la pression du vent et la dégradation hydrolytique dans l'assemblage de modules solaires. Ces applications peuvent fournir des programmes de demande pluriannuels qui réduisent la dépendance du secteur aux cycles de production automobile.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts des matières premières dérivées du pétrole | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Charge de qualification, de préparation de surface et de validation de la durabilité | -0.5% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Maintenabilité limitée sur le terrain des collages structuraux permanents | -0.3% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts des matières premières dérivées du pétrole
Les monomères acryliques, les caoutchoucs synthétiques et les films de polypropylène sont dérivés de matières premières pétrolières, exposant les producteurs de rubans aux variations des prix du pétrole brut. Les mouvements des matières premières peuvent atteindre les fabricants de rubans avec un décalage de 3 à 6 mois. Cela peut réduire les marges des producteurs régionaux qui disposent d'une moindre capacité d'achat et de moins d'arrangements d'approvisionnement à long terme. Les coûts de conformité limitent davantage les ressources disponibles pour la recherche et le développement pendant les périodes de hausse des prix des intrants. Les grands fournisseurs peuvent utiliser des contrats à long terme avec les équipementiers pour gérer une partie de cette pression et peuvent renforcer leur position à mesure que les concurrents plus petits reportent leurs investissements. SEKISUI CHEMICAL CO., LTD. a développé un ruban biosourcé avec jusqu'à 73 % de contenu biosourcé, offrant une voie alternative pour réduire la dépendance aux intrants dérivés du pétrole.
Charge de qualification, de préparation de surface et de validation de la durabilité
Les rubans adhésifs structuraux nécessitent une préparation du substrat pouvant inclure un essuyage au solvant, une abrasion, une application d'apprêt ou un traitement plasma. Chaque étape ajoute du temps et de la complexité pour les ingénieurs de production évaluant un nouveau processus de collage. La norme ISO 21368:2022 établit des recommandations de fabrication et de documentation pour les structures collées par adhésif, y compris les exigences de formation du personnel et d'évaluation des risques[1]. Les applications aérospatiales, de dispositifs médicaux et automobiles peuvent nécessiter des cycles de qualification de 18 à 36 mois avant l'adoption commerciale. La mise à jour NEN-EN-ISO 29862:2025 sur la mesure de l'adhérence au pelage peut nécessiter que les produits subissent une évaluation supplémentaire lorsque les méthodes d'essai changent. Ces exigences confèrent aux fournisseurs disposant d'une capacité de test dédiée un avantage dans les applications critiques pour la sécurité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de résine :
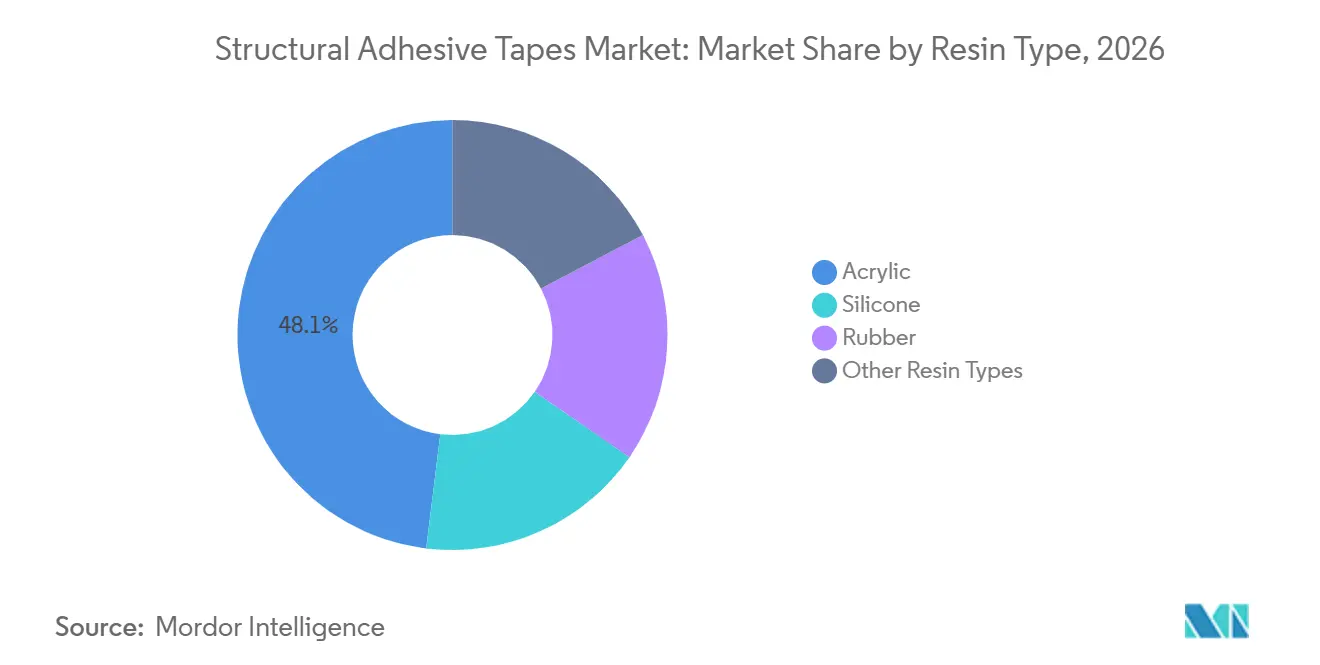
l'acrylique est en tête, tandis que le silicone soutient les applications à haute températureL'acrylique détenait 48,06 % de la part du marché des rubans adhésifs structuraux en 2026, tandis que le silicone devrait progresser à un CAGR de 5,21 % jusqu'en 2032. L'acrylique reste largement utilisé car il équilibre durabilité, résistance aux ultraviolets et coût dans les garnitures automobiles, les façades de bâtiments et l'assemblage électronique. La demande de silicone est soutenue par la gestion thermique des batteries de véhicules électriques et les applications aérospatiales où les températures de service peuvent dépasser 150 °C. La résine offre une fiabilité de performance là où les formulations acryliques peuvent être moins adaptées. Avery Dennison Corporation propose des constructions de rubans hybrides silicone-acrylique pour les applications de batteries de véhicules électriques, incluant des fonctions ignifuges et diélectriques. Ce développement reflète une utilisation plus fréquente de conceptions multi-chimiques pour des exigences de performance définies.
Les systèmes à base de caoutchouc continuent de servir les applications nécessitant un fort pouvoir adhésif initial et une flexibilité à basse température. Leur utilisation est soumise à la pression des formulations acryliques qui combinent une adhérence appropriée avec de meilleures performances aux intempéries. Les systèmes à base de polyuréthane et d'autres résines sont utilisés lorsqu'une tolérance à la déformation élastique est nécessaire. La position forte de l'acrylique crée également une exposition aux contraintes d'approvisionnement en monomères acryliques et à l'inflation des coûts des intrants. Les producteurs explorent donc des matériaux renouvelables et à contenu recyclé dans le cadre d'une stratégie de développement de produits. SEKISUI CHEMICAL CO., LTD. a introduit des constructions de rubans en polyéthylène téréphtalate biosourcé et en mousse en 2025, montrant comment la sélection des résines devient également une considération de chaîne d'approvisionnement.

Par matériau de support :
la mousse favorise la conformabilité tandis que les matériaux tissés et non tissés gagnent en utilisationLa mousse détenait 30,58 % de la part du marché des rubans adhésifs structuraux en 2026, tandis que les matériaux tissés et non tissés devraient progresser à un CAGR de 5,57 % jusqu'en 2032. La mousse est utilisée car elle épouse les surfaces irrégulières, réduit les vibrations et répartit les contraintes à travers une couche de collage viscoélastique. Ces propriétés soutiennent son utilisation dans les assemblages automobiles, électroménagers et industriels. Les matériaux tissés et non tissés gagnent en utilisation dans les intérieurs aérospatiaux et les dispositifs médicaux, où les supports renforcés de fibres combinent résistance à la traction et flexibilité. Les rubans double face en mousse sans substances per- et polyfluoroalkylées (PFAS) de la gamme 5790 Series de Nitto Denko Corporation utilisent un adhésif acrylique modifié et ont été testés selon la norme ISO 29862 pour l'adhérence au pelage. Le produit montre comment les produits en mousse sont mis à jour pour répondre aux nouvelles attentes en matière de matériaux et de conformité.
Les supports en polyéthylène téréphtalate et en polypropylène sont utilisés lorsque la stabilité dimensionnelle et la résistance chimique sont importantes. Ces exigences sont courantes dans l'assemblage électronique et industriel. Les supports en papier restent pertinents pour les applications ne nécessitant pas de hautes performances structurales. Les supports en polychlorure de vinyle font l'objet d'une attention accrue à mesure que les discussions politiques européennes examinent les restrictions liées au polychlorure de vinyle et à ses additifs. Certains acheteurs européens qualifient des alternatives en polyéthylène téréphtalate et en polypropylène avant que les exigences de conformité ne changent. Le marché des rubans adhésifs structuraux évolue donc vers des matériaux de support capables de répondre à la fois aux besoins fonctionnels et réglementaires.
Par type de produit :
le collage bilatéral est en tête des applications d'assemblage structuralLe collage bilatéral détenait 57,13 % de la part du marché des rubans adhésifs structuraux en 2026 et devrait progresser à un CAGR de 5,79 % jusqu'en 2032. Le format assemble 2 substrats sans fixations mécaniques visibles, points de contrainte localisés ou chemins de corrosion galvanique. Son utilisation étendue dans la production de véhicules électriques, l'assemblage électronique et le vitrage architectural soutient à la fois la demande actuelle et la croissance prévue. Les fabricants spécifient également des rubans double face comme assemblages techniques pouvant être découpés à la matrice selon des géométries définies. Nitto Denko Corporation a reçu le brevet américain 12 398 295 en août 2025 pour un ruban adhésif sensible à la pression double face avec un profil de module de conservation sur une large plage de températures. Le brevet répond aux exigences d'absorption des chocs dans les environnements d'assemblage à basse température.
Le collage unilatéral reste utile pour la protection de surface, l'enroulement de câbles et les applications de faisceaux de câbles. Il soutient les conceptions où le collage n'est nécessaire que sur 1 surface. Les systèmes double face font généralement face à des exigences de qualification plus exigeantes de la part des équipementiers car ils sont utilisés dans des joints structuraux. Ces exigences peuvent créer des coûts de changement une fois qu'un produit est validé. Cela peut soutenir une tarification plus forte pour les produits double face spécifiques aux applications que pour les formats de rubans larges orientés vers les produits de base. La gamme de produits de TESA SE pour le stockage d'énergie en batteries montre le développement continu de produits pour l'isolation et la protection aux côtés de l'assemblage structural.
Par technologie :
la thermofusion combine un traitement sans solvant avec une production automatiséeLa thermofusion détenait 37,67 % de la part du marché des rubans adhésifs structuraux en 2026 et devrait progresser à un CAGR de 5,98 % jusqu'en 2032. La technologie combine un traitement sans solvant, la formation du collage après refroidissement et la compatibilité avec les lignes de revêtement à grande vitesse. Ces caractéristiques soutiennent son utilisation dans plusieurs applications industrielles. Les systèmes à base de solvant restent pertinents lorsqu'une résistance élevée au cisaillement et une résistance chimique sont requises. Leur utilisation diminue dans certaines applications à mesure que les restrictions sur les composés organiques volatils se renforcent. La technologie à base d'eau sert les applications de collage de papier et de carton léger nécessitant des performances environnementales et un traitement pratique.
Les rubans réactifs comprennent des produits à activation thermique, à durcissement par ultraviolets et débondables électriquement. Les rubans époxy DuploTEC SBF de Lohmann peuvent durcir à partir de 130 °C et assurer un collage structural avec une manipulation par ruban. Les films à activation thermique de Tesa SE s'activent au-dessus de 110 °C et produisent une réticulation irréversible pour des collages industriels exigeants. Les produits réactifs peuvent faire face à des cycles de qualification plus longs, mais ils offrent les performances nécessaires aux programmes d'allègement automobile. Le secteur des rubans adhésifs structuraux adopte ces produits là où les processus de production peuvent accommoder une activation contrôlée. Leur utilisation devrait s'étendre à mesure que les fabricants accordent plus d'importance à des performances de collage précises et à des options de démontage en fin de vie.
Par secteur d'utilisation finale :
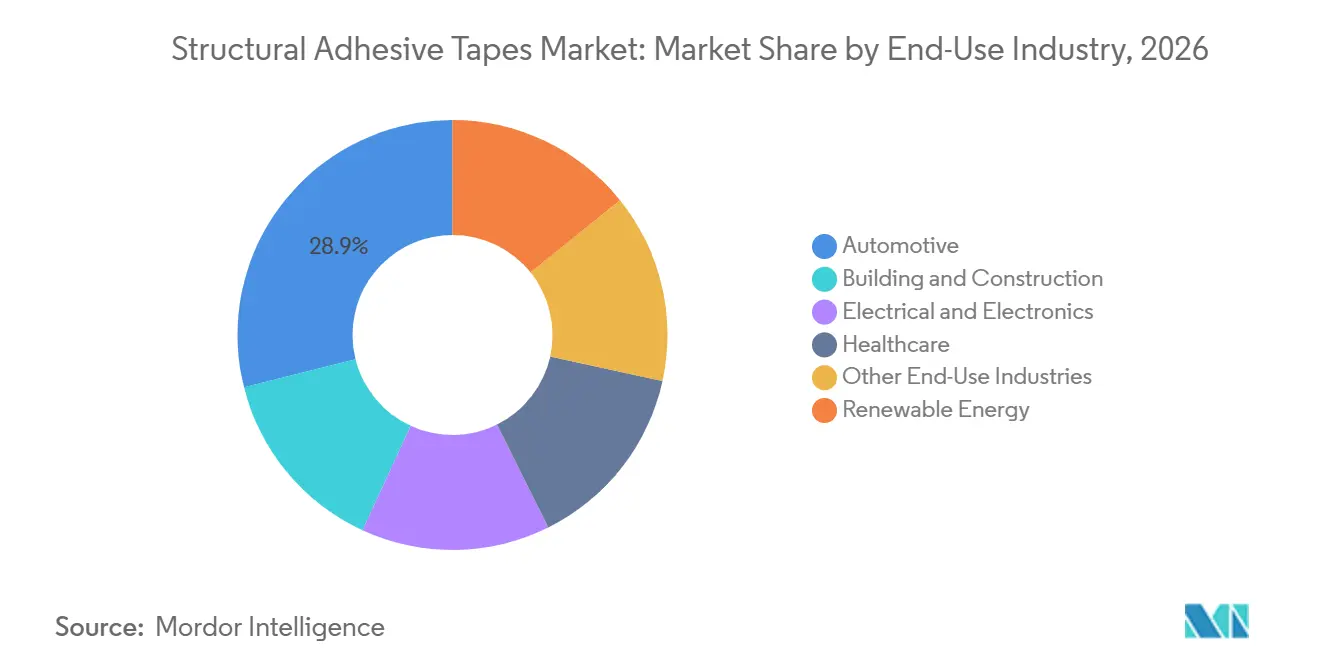
l'automobile fournit le volume tandis que l'électricité et l'électronique enregistrent une croissance plus rapideL'automobile détenait 28,91 % de la part du marché des rubans adhésifs structuraux en 2026, tandis que l'électricité et l'électronique devraient progresser à un CAGR de 6,14 % jusqu'en 2032. La demande automobile repose sur le remplacement des fixations mécaniques pour réduire le poids, améliorer les performances en matière de bruit, vibrations et dureté et limiter la corrosion dans les structures de carrosserie. L'assemblage des batteries de véhicules électriques a élargi le nombre d'applications de collage, d'isolation et de protection dans chaque véhicule. L'électricité et l'électronique croissent plus rapidement à mesure que les appareils deviennent plus petits et nécessitent davantage de fonctions de ruban pour les écrans, les batteries et la gestion thermique. LINTEC Corporation a indiqué que le volume de ventes de ses rubans adhésifs liés aux semi-conducteurs a augmenté plus rapidement que les expéditions mondiales de plaquettes de semi-conducteurs au cours de l'exercice clos le 31 mars 2025. La demande de mémoire à haute bande passante liée à l'intelligence artificielle générative a contribué à cette tendance.
Le bâtiment et la construction constituent une base de demande importante pour le vitrage structural et la construction préfabriquée. Les rubans peuvent remplacer les mastics liquides et les fixations mécaniques sur les surfaces extérieures des bâtiments. La santé et les énergies renouvelables ont des besoins spécialisés en matière de biocompatibilité et de durabilité aux ultraviolets, respectivement. Ces conditions élèvent les exigences d'entrée pour les fournisseurs de produits de base. L'assemblage industriel général et les appareils électroménagers fournissent une base de demande plus large sur le marché des rubans adhésifs structuraux.
Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait 36,49 % de la part du marché des rubans adhésifs structuraux en 2026 et devrait progresser à un CAGR de 6,02 % jusqu'en 2032. La Chine soutient la demande régionale grâce à sa base de fabrication de véhicules électriques, d'électronique grand public et de modules photovoltaïques. L'Inde développe sa capacité d'assemblage électronique, tandis que la Corée du Sud contribue à la production de semi-conducteurs et d'écrans. Le Vietnam et la Thaïlande renforcent leur rôle de sites de fabrication électronique à mesure que les marques diversifient leurs chaînes d'approvisionnement. SEKISUI CHEMICAL CO., LTD. a présenté EV Protect 4006SFR et la gamme EV Seal à l'Exposition d'ingénierie automobile du Japon 2026 pour des utilisations de protection des batteries, d'évaluation des performances et d'isolation thermique. Le Japon reste également important pour les rubans de traitement des semi-conducteurs, soutenu par la présence en production et en recherche de LINTEC Corporation et Nitto Denko Corporation.
Amérique du Nord
La demande nord-américaine est soutenue par la relocalisation de l'industrie automobile, la fabrication de panneaux solaires et de batteries, ainsi que les programmes aérospatiaux et de défense utilisant des rubans réactifs haute performance. La région dispose également d'une large base d'applications de bâtiment et de construction où les systèmes de rubans peuvent remplacer les mastics liquides. Vybond est devenue une entreprise indépendante en février 2025 à la suite de l'acquisition par Nautic Partners de l'activité Specialty Tapes de Berry Global Group, Inc. L'entreprise exploite plus de 1 500 références pour les clients des secteurs aérospatial, automobile, médical et de la construction. Le Canada et le Mexique soutiennent les chaînes d'approvisionnement automobiles régionales, tandis que le Mexique est également actif dans l'assemblage électronique. La construction modulaire et préfabriquée crée une demande supplémentaire là où les matériaux dissemblables rendent le soudage et la fixation mécanique moins adaptés.
Europe, Amérique du Sud, Moyen-Orient et Afrique
L'Europe est un centre de demande important en raison de la base de fabrication automobile allemande, des applications industrielles nordiques et de l'activité de rénovation des bâtiments. Lohmann a présenté la technologie de collage structural UV-LUX pour les batteries de véhicules électriques au Battery Show Europe 2026 à Stuttgart. La norme DVS 3320-3, publiée en Allemagne en novembre 2025, établit des exigences de qualité pour les collages permanents de rubans adhésifs sensibles à la pression dans les joints structuraux. La France, le Royaume-Uni et l'Italie contribuent également par le biais d'applications industrielles et de construction. Le Brésil soutient la demande sud-américaine grâce à la fabrication industrielle et à la production automobile, tandis que l'Argentine fournit une activité d'assemblage. La diversification industrielle de l'Arabie saoudite et l'activité de construction commerciale en Afrique du Sud créent des opportunités en phase initiale au Moyen-Orient et en Afrique, notamment dans les applications de façade.
Paysage concurrentiel
Le marché des rubans adhésifs structuraux est modérément concentré, les cinq premiers acteurs étant 3M, Nitto Denko Corporation, tesa SE, Avery Dennison Corporation et LINTEC Corporation. Ces entreprises disposent de larges portefeuilles de produits et de longues histoires de qualification dans les utilisations automobiles et électroniques. Lohmann, LINTEC Corporation et Sika AG se démarquent par des offres spécifiques aux applications telles que les films de collage réactifs, les rubans de traitement des semi-conducteurs et les rubans structuraux thermoexpansibles. La structure du marché laisse également de la place aux producteurs capables de fournir une personnalisation rapide dans des applications régionales définies. La qualification des produits, la connaissance des procédés et la propriété intellectuelle restent des barrières à l'entrée importantes. Le marché des rubans adhésifs structuraux se concentre de plus en plus sur des produits offrant plusieurs fonctions en une seule étape d'assemblage.
Avery Dennison Corporation a finalisé l'acquisition de W.F. Taylor Holdings, Inc. en octobre 2025 pour 390 millions USD, élargissant son portefeuille d'adhésifs spéciaux. Henkel AG & Co. KGaA a démontré un débondage d'adhésif structural jusqu'à 12 MPa au Battery Show Europe 2025, répondant aux besoins de réparation et de recyclage pour les applications de batteries. Les travaux de Nitto Denko Corporation sur les compositions adhésives débondables électriquement reflètent également l'intérêt croissant pour les systèmes de collage réparables[2]. Ces évolutions montrent que les exigences de performance incluent désormais le démontage planifié ainsi que la résistance du collage. Les fournisseurs disposant de capacités de débondage électrochimique, de gestion thermique et d'isolation électrique peuvent répondre à un plus large éventail d'applications de batteries.
3M a lancé la gamme VHB Max en 2025 et 2026 avec une résistance au cisaillement par recouvrement allant jusqu'à 3,24 MPa, ciblant le transport, la construction, l'électroménager et l'électronique comme alternatives aux rivets, aux soudures et aux adhésifs structuraux liquides. Tesa SE a élargi son portefeuille de protection des faisceaux de câbles en août 2025 avec des produits pour la protection contre les chocs, l'abrasion et le feu dans les véhicules électriques. La séparation de Vybond de Berry Global Group, Inc. en 2025 a créé un fournisseur de rubans spéciaux indépendant avec un large portefeuille couvrant plusieurs secteurs d'utilisation finale. Ces exemples illustrent deux stratégies parallèles, telles qu'une plus grande échelle par acquisition et une croissance ciblée par spécialisation autonome. Les entreprises leaders investissent dans des produits qui améliorent la vitesse des processus, répondent à des exigences matérielles plus strictes et résolvent les défis de démontage des batteries. La concurrence restera centrée sur les performances applicatives, le soutien à la qualification et la capacité à développer des produits pour des méthodes de production en évolution.
Leaders du secteur des rubans adhésifs structuraux
-
3M
-
Nitto Denko Corporation
-
tesa SE
-
Avery Dennison Corporation
-
LINTEC Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des rubans adhésifs structuraux Entreprises couvertes dans ce rapport
- 3M
- Avery Dennison Corporation
- Henkel AG & Co. KGaA
- IPG
- L&L Products
- LINTEC Corporation
- Lohmann
- Nitto Denko Corporation
- Saint-Gobain
- Scapa
- SEKISUI CHEMICAL CO., LTD.
- Sika AG
- Teraoka Seisakusho co.,Ltd.
- tesa SE
- Vybond
Développements industriels récents dans Marché des rubans adhésifs structuraux
- Janvier 2026 : Henkel AG & Co. KGaA a finalisé l'acquisition d'ATP Adhesive Systems, renforçant son activité Technologies des adhésifs et élargissant son portefeuille de rubans spéciaux haute performance. L'acquisition ajoute des technologies de rubans à base d'eau, thermofusion et à base de solvant au service des applications automobiles, électroniques, médicales et de construction, soutenant le marché des rubans adhésifs structuraux grâce à des solutions de collage plus larges et à des capacités de développement de produits élargies.
- Février 2025 : Nautic Partners a finalisé l'acquisition de l'activité Specialty Tapes de Berry Global Group et a lancé l'activité autonome sous le nom Vybond. Le portefeuille de Vybond comprend plus de 1 500 produits dans les secteurs automobile, aérospatial, médical, chauffage, ventilation et climatisation (CVC) et construction, soutenant le marché des rubans adhésifs structuraux en élargissant les solutions de collage sensibles à la pression spécialisées et les capacités de fabrication.
Portée du rapport mondial sur le marché des rubans adhésifs structuraux
Les rubans adhésifs structuraux sont des matériaux de collage haute performance conçus pour assembler des substrats tout en offrant résistance, durabilité et résistance aux contraintes mécaniques. Ils constituent une alternative aux méthodes de fixation conventionnelles et permettent le collage de matériaux aux propriétés de surface différentes.
Le marché des rubans adhésifs structuraux est segmenté par type de résine, matériau de support, type de produit, technologie, secteur d'utilisation finale et géographie. Par type de résine, le marché est segmenté en acrylique, caoutchouc, silicone et autres types de résines. Par matériau de support, le marché est segmenté en polychlorure de vinyle (PVC), papier, tissé et non tissé, polythylène téréphtalate (PET), mousse, polypropylène (PP) et autres matériaux de support. Par type de produit, le marché est segmenté en collage unilatéral et collage bilatéral. Par technologie, le marché est segmenté en à base de solvant, à base d'eau, thermofusion et réactif. Par secteur d'utilisation finale, le marché est segmenté en automobile, bâtiment et construction, électricité et électronique, santé, énergie renouvelable et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour les rubans adhésifs structuraux dans 15 pays. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
Aperçu de la segmentation
| Acrylique |
| Caoutchouc |
| Silicone |
| Autres types de résines |
| Polychlorure de vinyle (PVC) |
| Papier |
| Tissé et non tissé |
| Polyéthylène téréphtalate (PET) |
| Mousse |
| Polypropylène (PP) |
| Autres matériaux de support |
| Collage unilatéral |
| Collage bilatéral |
| À base de solvant |
| À base d'eau |
| Thermofusion |
| Réactif |
| Automobile |
| Bâtiment et construction |
| Électricité et électronique |
| Santé |
| Énergie renouvelable |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de résine | Acrylique | |
| Caoutchouc | ||
| Silicone | ||
| Autres types de résines | ||
| Par matériau de support | Polychlorure de vinyle (PVC) | |
| Papier | ||
| Tissé et non tissé | ||
| Polyéthylène téréphtalate (PET) | ||
| Mousse | ||
| Polypropylène (PP) | ||
| Autres matériaux de support | ||
| Par type de produit | Collage unilatéral | |
| Collage bilatéral | ||
| Par technologie | À base de solvant | |
| À base d'eau | ||
| Thermofusion | ||
| Réactif | ||
| Par secteur d'utilisation finale | Automobile | |
| Bâtiment et construction | ||
| Électricité et électronique | ||
| Santé | ||
| Énergie renouvelable | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des rubans adhésifs structuraux ?
La taille du marché des rubans adhésifs structuraux était évaluée à 12,20 milliards USD en 2026 et devrait croître de 12,73 milliards USD en 2027 pour atteindre 16,03 milliards USD d'ici 2032, à un CAGR de 4,71 % au cours de la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande de rubans adhésifs structuraux ?
La demande est soutenue par l'assemblage de batteries de véhicules électriques, la miniaturisation de l'électronique, le collage automatisé et la production de composants solaires et de stockage d'énergie.
Quel type de produit détenait la plus grande part en 2026 ?
Le collage bilatéral détenait une part de 57,13 % en 2026.
Quel secteur d'utilisation finale devrait progresser le plus rapidement jusqu'en 2032 ?
L'électricité et l'électronique devraient progresser à un CAGR de 6,14 % jusqu'en 2032, les appareils nécessitant des fonctions de collage, d'isolation et de gestion thermique.