
Marktgröße und Marktanteil für Strukturelle Klebebänder
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 12.73 Milliarden US-Dollar |
| Marktgröße (2032) | 16.03 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.71 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
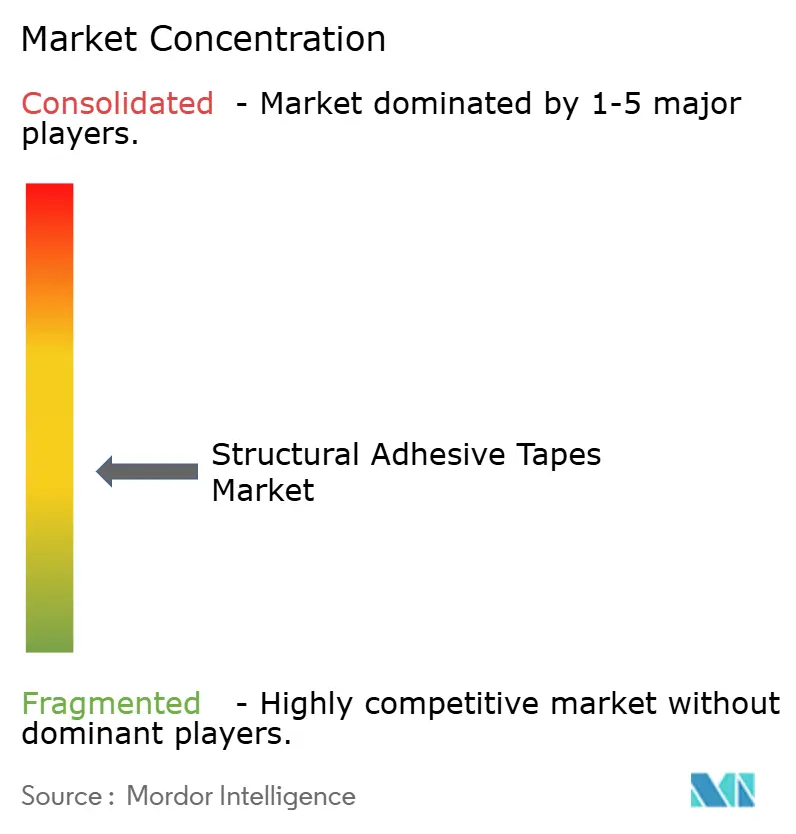
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Strukturelle Klebebänder von Mordor Intelligence
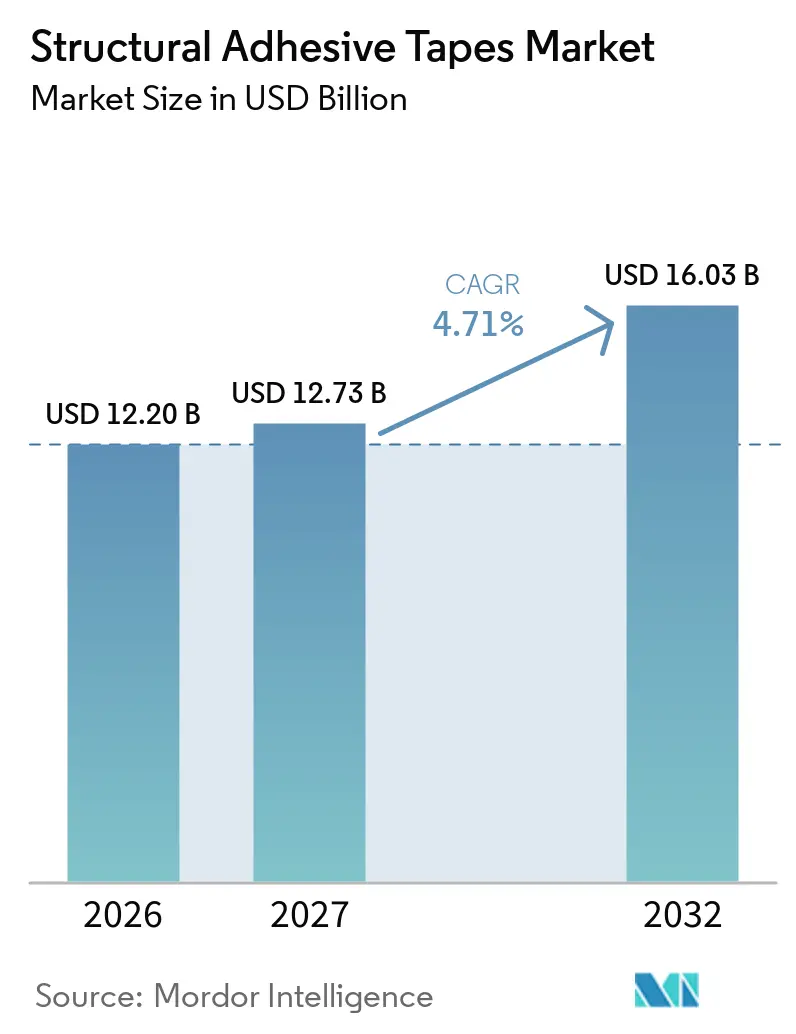
Die Marktgröße für Strukturelle Klebebänder wurde im Jahr 2026 auf 12,20 Milliarden USD geschätzt und soll von 12,73 Milliarden USD im Jahr 2027 auf 16,03 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,71 % während des Prognosezeitraums (2027–2032). Der Markt für Strukturelle Klebebänder expandiert, da Hersteller Nieten, Schweißnähte und flüssige Klebstoffe in der Fahrzeug-, Elektronik-, Bau- und Industriemontage ersetzen. Die Produktion von Elektrofahrzeugbatterien, dichtere Halbleitergehäuse und die Nachfrage nach leichteren, korrosionsbeständigen Strukturen erweitern die adressierbaren Anwendungsfälle. Hersteller verkürzen Entwicklungszyklen, da sich Fahrzeugplattformen ändern und Elektronikanforderungen spezialisierter werden. Der Markt für Strukturelle Klebebänder ist zudem Rohstoffkostenrisiken und langwierigen Validierungsanforderungen ausgesetzt, was Lieferanten mit etablierten Chemieplattformen und Qualifikationen bei Originalgeräteherstellern begünstigt. Reparierbare, elektrisch lösbare Produkte werden zunehmend relevanter, da der Bedarf an Batteriedemontage und -reparatur die Materialauswahl beeinflusst.
Wichtigste Erkenntnisse des Berichts
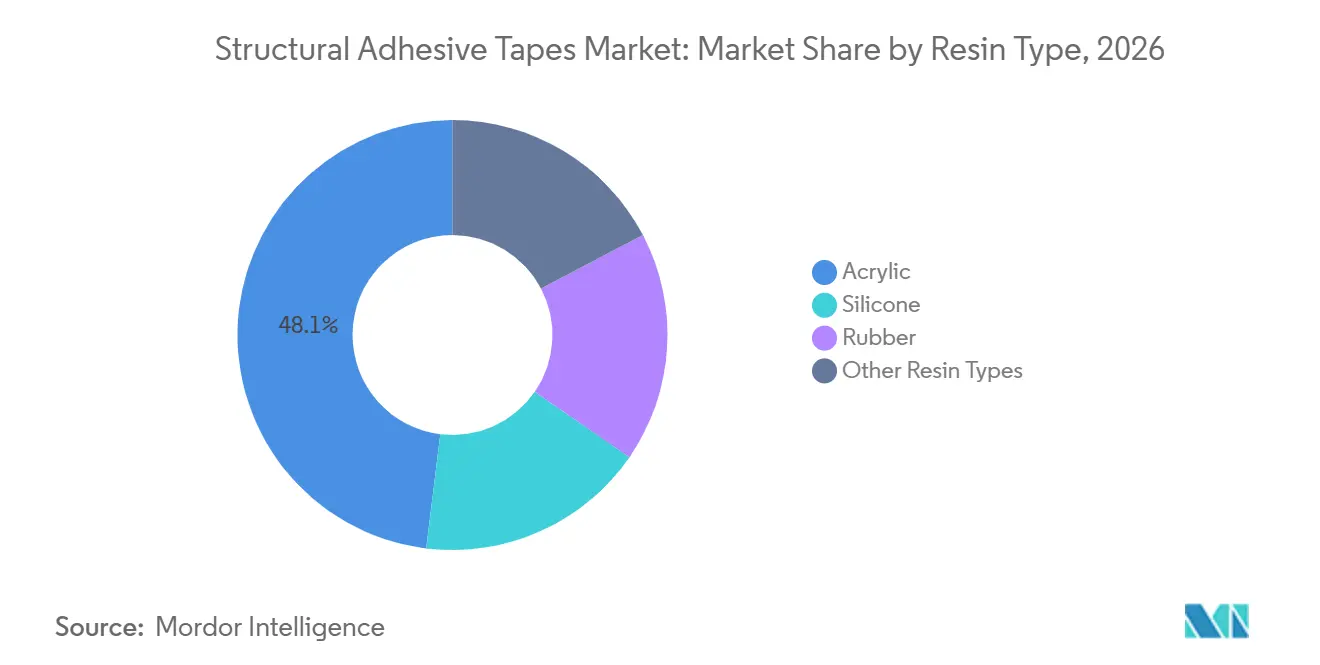
- Nach Harztyp hielt Acryl im Jahr 2026 einen Marktanteil von 48,06 % am Markt für Strukturelle Klebebänder, während Silikon bis 2032 voraussichtlich mit einer CAGR von 5,21 % wachsen wird.
- Nach Trägermaterial hielt Schaum im Jahr 2026 einen Marktanteil von 30,58 % am Markt für Strukturelle Klebebänder, während Gewebe und Vliesstoff bis 2032 voraussichtlich mit einer CAGR von 5,57 % wachsen werden.
- Nach Produkttyp hielt doppelseitige Verklebung im Jahr 2026 einen Marktanteil von 57,13 % am Markt für Strukturelle Klebebänder und soll bis 2032 mit einer CAGR von 5,79 % wachsen.
- Nach Technologie hielt Schmelzklebstoff im Jahr 2026 einen Marktanteil von 37,67 % am Markt für Strukturelle Klebebänder und soll bis 2032 mit einer CAGR von 5,98 % wachsen.
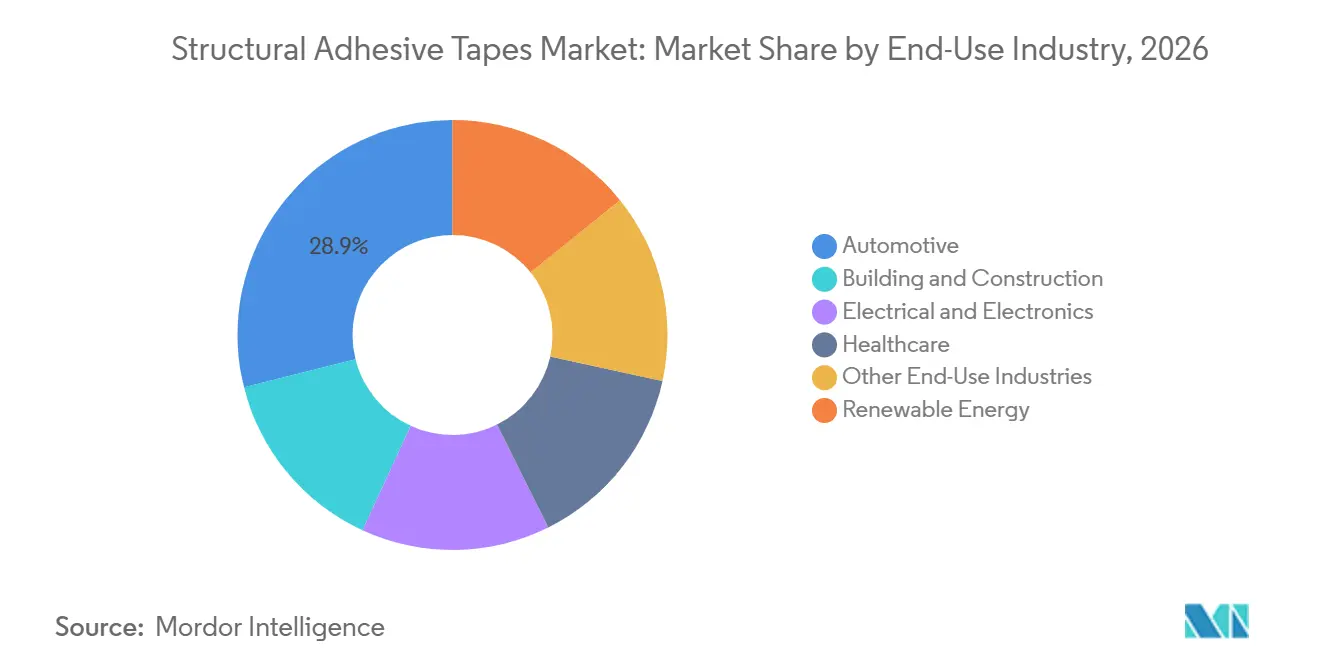
- Nach Endverwendungsbranche hielt die Automobilindustrie im Jahr 2026 einen Marktanteil von 28,91 % am Markt für Strukturelle Klebebänder, während Elektro und Elektronik bis 2032 voraussichtlich mit einer CAGR von 6,14 % wachsen werden.
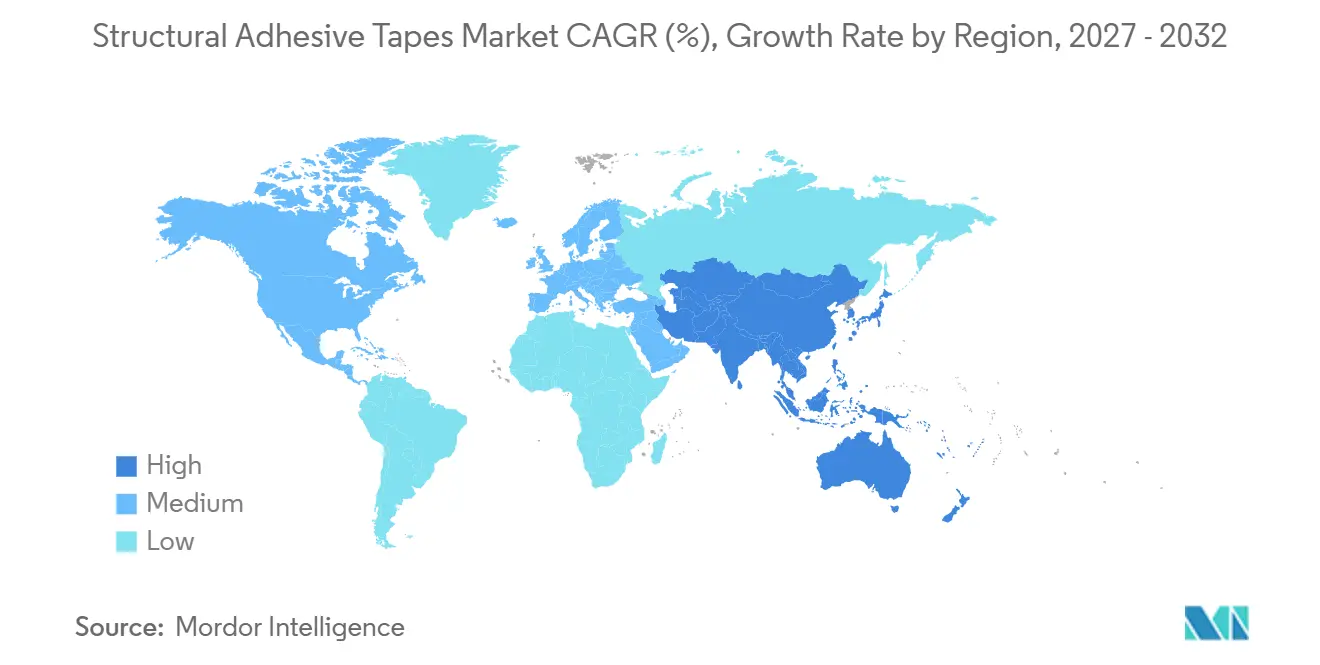
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 36,49 % am Markt für Strukturelle Klebebänder und soll bis 2032 mit einer CAGR von 6,02 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Leichtbau und Montage von EV-Batteriepacks | +1.4% | Asien-Pazifik als Kernmarkt, Ausstrahlungseffekte auf Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Miniaturisierung und Hochdichte-Elektronikbaugruppen | +1.1% | Asien-Pazifik als Kernmarkt, sekundäre Gewinne in Nordamerika | Langfristig (≥ 4 Jahre) |
| Schnellere, sauberere und stärker automatisierbare Fabrikverklebung | +0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Voraufgebrachte Klebebänder für Solar-, Wind- und Energiespeicherkomponenten | +0.7% | Global, mit frühen Gewinnen in China, Indien und Deutschland | Mittelfristig (2–4 Jahre) |
| Reaktive Bandaktivierung bei niedrigeren Temperaturen und kürzeren Zykluszeiten | +0.5% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Leichtbau und Montage von EV-Batteriepacks
Die Umstellung von mechanischer Befestigung auf Klebeverbindungen in Batteriegehäusen erhöht den Bandeinsatz bei der Montage von Elektrofahrzeugen. Ein typisches Elektrofahrzeug-Batteriepack enthält 3 bis 5 Quadratmeter druckempfindliches Klebeband, und Zell-zu-Pack-Designs können den Bandbedarf erhöhen. Strukturelle Klebebänder für die Verklebung von Aluminiumgehäusen können eine Scherfestigkeit von über 30 MPa erreichen und verteilen Aufpralllasten gleichmäßiger als Schweißnähte. Batteriebearbeitungsvorgänge haben oft begrenzte Kapazitäten für lokale Erwärmung, was die Nachfrage nach wärmeaktivierten Produkten unterstützt, die innerhalb bestehender Produktionsschritte aushärten. Dies macht die Bandauswahl relevant für das übergeordnete Karosseriebau-Prozessdesign und nicht nur für eine bloße Substitutionsentscheidung. TESA SE stellte im September und Oktober 2025 vier einseitige Designs für Elektrofahrzeuge und Batterieenergiespeicheranwendungen vor, die Verwendungszwecke von der Zellumwicklung bis zum Schutz von Metallteilen abdecken.
Miniaturisierung und Hochdichte-Elektronikbaugruppen
Die Montage von Unterhaltungselektronik und Geräten für künstliche Intelligenz erfordert dünne Bänder, die über kleine Abstände hinweg verkleben können, ohne unnötige Masse hinzuzufügen. SEKISUI CHEMICAL CO., LTD. bietet seine 5200-Serie wasserdichter und stoßdämpfender Schaumstoffbänder für Smartphones und Fahrzeugdisplays an, die unter Hochtemperatur- und komplexen Geometriebedingungen betrieben werden. 3M brachte im März 2026 das VHB 47700 Band für Elektronik- und Anwendungen mit künstlicher Intelligenz auf den Markt. Der Markt für Strukturelle Klebebänder profitiert davon, dass ein einziges Band in einer Baugruppe strukturelle Verklebung, elektrische Isolierung und Wärmemanagementunterstützung bieten kann. Lieferanten mit breiten Materialportfolios können schneller reagieren, wenn Kunden mehrere Leistungsfunktionen auf begrenztem Raum benötigen. Diese Anforderung erhöht die Bedeutung von Produktqualifikation und Anwendungskompetenz in Elektronikprogrammen.
Schnellere, sauberere und stärker automatisierbare Fabrikverklebung
Hersteller, die kürzere Produktionszyklen anstreben, ersetzen einige Zweikomponenten-Flüssigklebstoffprozesse durch Bänder, die sofortige Handhabungsfestigkeit bieten. Die Flüssigkeitsauftragung erfordert dosiertes Mischen, Topfzeitkontrolle und Raupenbreitenmanagement, während die Bandapplikation in automatisierte Linien integriert werden kann. Sika AG berichtete, dass Klebeverbindungen in relevanten Montagebereichen eine bis zu 65 % höhere Produktivität und 80 % niedrigere Kosten als Schweißen erzielen können. Die UV-LUX-Technologie von Lohmann ermöglicht eine Neupositionierung während der Roboterplatzierung, bevor die UV-Aktivierung die endgültige Verbindung herstellt. Vorschriften zu flüchtigen organischen Verbindungen unterstützen ebenfalls Bandspezifikationen, wo zuvor lösungsmittelbasierte Flüssigsysteme eingesetzt wurden. L&L Products präsentierte isocyanatfreie, bei Umgebungstemperatur aushärtende Strukturklebebänder für Karosseriebauanwendungen auf der Europäischen Kleb- und Dichtstoffkonferenz im September 2025.
Voraufgebrachte Klebebänder für Solar-, Wind- und Energiespeicherkomponenten
Solarmodule erfordern Klebsysteme, die UV-Exposition, Temperaturwechsel und mechanische Belastungen über lange Betriebszeiträume tolerieren können. Avery Dennison Corporation brachte im April 2025 sein Solar Panel Bonding Portfolio für Rahmenmontage, Zellfixierung, dielektrische Isolierung, Sammelschienenklebung und Kabelfixierung auf den Markt. Das Portfolio ist für die direkte Integration in automatisierte Fertigungslinien ausgelegt. Die Verklebung von Windturbinenblättern und die Montage von Batterieenergiespeichern bieten verwandte Möglichkeiten für den Markt für Strukturelle Klebebänder. Lohmann veröffentlichte im September 2026 Anwendungsrichtlinien zu UV-Stabilität, Temperaturwechselbeständigkeit, Windsogsicherheit und hydrolytischem Abbau bei der Solarmodulmontage. Diese Anwendungen können mehrjährige Nachfrageprogramme bieten, die die Abhängigkeit des Sektors von Automobilproduktionszyklen verringern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Rohstoffkosten auf Erdölbasis | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Belastung durch Qualifikation, Oberflächenvorbereitung und Haltbarkeitsvalidierung | -0.5% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Begrenzte Reparierbarkeit im Feld bei dauerhaften Strukturverklebungen | -0.3% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Rohstoffkosten auf Erdölbasis
Acrylmonomere, synthetische Kautschuke und Polypropylenfolien werden aus Erdöl-Rohstoffen gewonnen, wodurch Bandhersteller Schwankungen im Rohölpreis ausgesetzt sind. Rohstoffbewegungen können Bandhersteller mit einer Verzögerung von 3 bis 6 Monaten erreichen. Dies kann die Margen regionaler Hersteller mit geringerer Einkaufsmacht und weniger langfristigen Liefervereinbarungen schmälern. Compliance-Kosten schränken zudem die für Forschung und Entwicklung verfügbaren Ressourcen in Zeiten höherer Inputpreise weiter ein. Größere Lieferanten können langfristige Originalgerätehersteller-Verträge nutzen, um einen Teil dieses Drucks zu bewältigen, und können ihre Position stärken, wenn kleinere Wettbewerber Investitionen aufschieben. SEKISUI CHEMICAL CO., LTD. hat Bio Tape mit bis zu 73 % biobasiertem Inhalt entwickelt und bietet damit einen alternativen Weg zur Reduzierung der Abhängigkeit von erdölbasierten Inputs.
Belastung durch Qualifikation, Oberflächenvorbereitung und Haltbarkeitsvalidierung
Strukturelle Klebebänder erfordern eine Substratvorbereitung, die Lösungsmittelwischen, Abrasion, Grundierungsauftrag oder Plasmabehandlung umfassen kann. Jeder Schritt erhöht den Zeit- und Komplexitätsaufwand für Produktionsingenieure, die einen neuen Klebeprozess evaluieren. ISO 21368:2022 legt Fertigungs- und Dokumentationsrichtlinien für geklebte Strukturen fest, einschließlich Anforderungen an Personalschulung und Risikobewertung[1]. Luft- und Raumfahrt-, Medizinprodukte- und Automobilanwendungen können Qualifikationszyklen von 18 bis 36 Monaten erfordern, bevor eine kommerzielle Einführung erfolgt. Die Aktualisierung NEN-EN-ISO 29862:2025 zur Messung der Schälhaftung kann erfordern, dass Produkte einer zusätzlichen Bewertung unterzogen werden, wenn sich Prüfmethoden ändern. Diese Anforderungen verschaffen Lieferanten mit dedizierter Prüfkapazität einen Vorteil bei sicherheitskritischen Anwendungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Harztyp:
Acryl führt, während Silikon Hochtemperaturanwendungen unterstütztAcryl hielt im Jahr 2026 einen Marktanteil von 48,06 % am Markt für Strukturelle Klebebänder, während Silikon bis 2032 voraussichtlich mit einer CAGR von 5,21 % wachsen wird. Acryl bleibt weit verbreitet, da es Haltbarkeit, UV-Beständigkeit und Kosten in der Automobilverkleidung, bei Gebäudefassaden und in der Elektronikbaugruppe ausbalanciert. Die Silikonachfrage wird durch das Wärmemanagement von Elektrofahrzeugbatterien und Luft- und Raumfahrtanwendungen unterstützt, bei denen Betriebstemperaturen 150 °C überschreiten können. Das Harz bietet Leistungszuverlässigkeit, wo Acrylformulierungen möglicherweise weniger geeignet sind. Avery Dennison Corporation bietet Silikon-Acryl-Hybridband-Konstruktionen für Elektrofahrzeugbatterieanwendungen an, einschließlich flammhemmender und dielektrischer Funktionen. Diese Entwicklung spiegelt die häufigere Verwendung von Multi-Chemie-Designs für definierte Leistungsanforderungen wider.
Kautschukbasierte Systeme bedienen weiterhin Anwendungen, die hohe Anfangshaftung und Flexibilität bei niedrigen Temperaturen erfordern. Ihr Einsatz steht unter Druck durch Acrylformulierungen, die geeignete Haftung mit stärkerer Witterungsbeständigkeit kombinieren. Polyurethan- und andere Harzsysteme werden dort eingesetzt, wo elastische Verformungstoleranz erforderlich ist. Die starke Position von Acryl schafft auch eine Exposition gegenüber Acrylmonomer-Versorgungsengpässen und Inputkostensteigerungen. Hersteller erkunden daher nachwachsende und recycelte Inhaltsstoffe als Teil einer Produktentwicklungsstrategie. SEKISUI CHEMICAL CO., LTD. führte 2025 biobasierte Polyethylenterephthalat- und Schaumstoffband-Konstruktionen ein und zeigt damit, wie die Harzauswahl auch zu einer Lieferkettenüberlegung wird.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Trägermaterial:
Schaum unterstützt Konformierbarkeit, während Gewebe und Vliesstoff an Bedeutung gewinnenSchaum hielt im Jahr 2026 einen Marktanteil von 30,58 % am Markt für Strukturelle Klebebänder, während Gewebe und Vliesstoff bis 2032 voraussichtlich mit einer CAGR von 5,57 % wachsen werden. Schaum wird eingesetzt, weil er sich unebenen Oberflächen anpasst, Vibrationen reduziert und Spannungen durch eine viskoelastische Klebeschicht verteilt. Diese Eigenschaften unterstützen seinen Einsatz in Automobil-, Haushaltsgeräte- und Industriebaugruppen. Gewebe und Vliesstoff gewinnen in Luft- und Raumfahrtinnenräumen und Medizinprodukten an Bedeutung, wo faserverstärkte Träger Zugfestigkeit mit Flexibilität verbinden. Nitto Denko Corporations 5790-Serie PFAS-freie doppelseitig beschichtete Schaumstoffbänder verwenden modifizierten Acrylklebstoff und wurden nach ISO 29862 auf Schälhaftung geprüft. Das Produkt zeigt, wie Schaumstoffprodukte für sich ändernde Material- und Compliance-Anforderungen aktualisiert werden.
Polyethylenterephthalat- und Polypropylenträger werden dort eingesetzt, wo Dimensionsstabilität und chemische Beständigkeit wichtig sind. Diese Anforderungen sind in der Elektronik- und Industriemontage üblich. Papierträger bleiben für Anwendungen relevant, die keine hohe Strukturleistung erfordern. Polyvinylchloridträger erhalten größere Aufmerksamkeit, da europäische Politikdiskussionen Beschränkungen im Zusammenhang mit Polyvinylchlorid und seinen Additiven prüfen. Einige europäische Käufer qualifizieren Polyethylenterephthalat- und Polypropylenalternativen, bevor sich Compliance-Anforderungen ändern. Der Markt für Strukturelle Klebebänder bewegt sich daher hin zu Trägermaterialien, die sowohl funktionale als auch regulatorische Anforderungen erfüllen können.
Nach Produkttyp:
Doppelseitige Verklebung führt bei strukturellen VerbindungsanwendungenDoppelseitige Verklebung hielt im Jahr 2026 einen Marktanteil von 57,13 % am Markt für Strukturelle Klebebänder und soll bis 2032 mit einer CAGR von 5,79 % wachsen. Das Format verbindet 2 Substrate ohne sichtbare mechanische Befestigungselemente, lokalisierte Spannungspunkte oder galvanische Korrosionspfade. Sein breiter Einsatz in der Elektrofahrzeugproduktion, der Elektronikbaugruppe und der Architekturglasung unterstützt sowohl die aktuelle Nachfrage als auch das prognostizierte Wachstum. Hersteller spezifizieren doppelseitige Bänder auch als technische Baugruppen, die auf definierte Geometrien gestanzt werden können. Nitto Denko Corporation erhielt im August 2025 das US-Patent 12.398.295 für ein doppelseitiges druckempfindliches Klebeband mit einem breiten Temperaturspeichermodulprofil. Das Patent adressiert Stoßdämpfungsanforderungen in Niedertemperatur-Montageumgebungen.
Einseitige Verklebung bleibt nützlich für Oberflächenschutz, Kabelumwicklung und Kabelbaum-Anwendungen. Es unterstützt Designs, bei denen Verklebung nur auf 1 Oberfläche erforderlich ist. Doppelseitige Systeme stehen typischerweise vor anspruchsvolleren Originalgerätehersteller-Qualifikationsanforderungen, da sie in Strukturverbindungen eingesetzt werden. Diese Anforderungen können Wechselkosten erzeugen, sobald ein Produkt validiert ist. Dies kann eine stärkere Preisgestaltung für anwendungsspezifische doppelseitige Produkte im Vergleich zu breiten, rohstofforientierten Bandformaten unterstützen. Das Produktsortiment von TESA SE für Batterieenergiespeicher zeigt die kontinuierliche Entwicklung von Produkten für Isolierung und Schutz neben strukturellen Verbindungen.
Nach Technologie:
Schmelzklebstoff kombiniert lösungsmittelfreie Verarbeitung mit automatisierter ProduktionSchmelzklebstoff hielt im Jahr 2026 einen Marktanteil von 37,67 % am Markt für Strukturelle Klebebänder und soll bis 2032 mit einer CAGR von 5,98 % wachsen. Die Technologie kombiniert lösungsmittelfreie Verarbeitung, Bindungsbildung nach dem Abkühlen und Kompatibilität mit Hochgeschwindigkeitsbeschichtungslinien. Diese Eigenschaften unterstützen ihren Einsatz in verschiedenen industriellen Anwendungen. Lösungsmittelbasierte Systeme bleiben relevant, wo hohe Scherfestigkeit und chemische Beständigkeit erforderlich sind. Ihr Einsatz nimmt in einigen Anwendungen ab, da Vorschriften zu flüchtigen organischen Verbindungen strenger werden. Wasserbasierte Technologie bedient Papier- und Leichtkartonverklebungsanwendungen, die Umweltleistung und praktische Verarbeitung erfordern.
Reaktive Bänder umfassen thermisch aktivierte, UV-gehärtete und elektrisch lösbare Produkte. Lohmanns DuploTEC SBF-Epoxidbänder können ab 130 °C aushärten und bieten strukturelle Verklebung mit bandbasierter Handhabung. Tesa SE wärmeaktivierte Folien aktivieren sich über 110 °C und erzeugen irreversible Vernetzung für anspruchsvolle Industrieverbindungen. Reaktive Produkte können längere Qualifikationszyklen erfordern, bieten aber die für Automobilleichtbauprogramme benötigte Leistung. Die Branche für Strukturelle Klebebänder übernimmt diese Produkte, wo Produktionsprozesse eine kontrollierte Aktivierung ermöglichen können. Ihr Einsatz wird voraussichtlich zunehmen, da Hersteller mehr Gewicht auf präzise Klebeleistung und Demontageoptionen am Ende der Lebensdauer legen.
Nach Endverwendungsbranche:
Automobil liefert Volumen, während Elektro und Elektronik schneller wächstAutomobil hielt im Jahr 2026 einen Marktanteil von 28,91 % am Markt für Strukturelle Klebebänder, während Elektro und Elektronik bis 2032 voraussichtlich mit einer CAGR von 6,14 % wachsen werden. Die Automobilnachfrage basiert auf dem Ersetzen mechanischer Befestigungselemente zur Gewichtsreduzierung, Verbesserung der Geräusch-Vibrations-Rauheit-Leistung und Begrenzung von Korrosion in Karosseriestrukturen. Die Montage von Elektrofahrzeugbatterien hat die Anzahl der Verklebungs-, Isolierungs- und Schutzanwendungen in jedem Fahrzeug erweitert. Elektro und Elektronik wachsen schneller, da Geräte kleiner werden und mehr Bandfunktionen für Displays, Batterien und Wärmemanagement benötigen. LINTEC Corporation berichtete, dass das Verkaufsvolumen seiner halbleiterbezogenen Klebebänder im Geschäftsjahr bis zum 31. März 2025 schneller wuchs als die globalen Halbleiter-Wafer-Lieferungen. Die Nachfrage nach Hochbandbreitenspeicher im Zusammenhang mit generativer künstlicher Intelligenz trug zu diesem Muster bei.
Bauwesen und Konstruktion sind eine wichtige Nachfragebasis für Strukturverglasung und vorgefertigte Konstruktionen. Bänder können Nassdichtmittel und mechanische Befestigungselemente an Außengebäudeflächen ersetzen. Gesundheitswesen und erneuerbare Energien haben spezialisierte Anforderungen an Biokompatibilität bzw. UV-Beständigkeit. Diese Bedingungen erhöhen die Eintrittsanforderungen für Rohstofflieferanten. Allgemeine Industriemontage und Haushaltsgeräte bieten eine breitere Nachfragebasis im gesamten Markt für Strukturelle Klebebänder.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 36,49 % am Markt für Strukturelle Klebebänder und soll bis 2032 mit einer CAGR von 6,02 % wachsen. China unterstützt die regionale Nachfrage durch seine Fertigungsbasis für Elektrofahrzeuge, Unterhaltungselektronik und Photovoltaik. Indien baut Elektronikmontagkapazitäten aus, während Südkorea zur Halbleiter- und Displayproduktion beiträgt. Vietnam und Thailand übernehmen eine zunehmende Rolle als Elektronikfertigungsstandorte, da Marken ihre Lieferketten diversifizieren. SEKISUI CHEMICAL CO., LTD. präsentierte EV Protect 4006SFR und die EV Seal-Serie auf der Automotive Engineering Exposition Japan 2026 für Batterieschutz, Leistungsbewertung und Wärmeisolierungsanwendungen. Japan bleibt auch für Halbleiterprozessbänder wichtig, unterstützt durch die Produktions- und Forschungspräsenz von LINTEC Corporation und Nitto Denko Corporation.
Nordamerika
Die nordamerikanische Nachfrage wird durch die Rückverlagerung der Automobilindustrie, die Solar- und Batteriefertigung sowie Luft- und Raumfahrt- und Verteidigungsprogramme unterstützt, die hochleistungsfähige reaktive Bänder verwenden. Die Region verfügt auch über eine große Basis an Bau- und Konstruktionsanwendungen, bei denen Bandsysteme Nassdichtmittel ersetzen können. Vybond wurde im Februar 2025 als eigenständiges Unternehmen gegründet, nachdem Nautic Partners das Specialty Tapes-Geschäft von Berry Global Group, Inc. übernommen hatte. Das Unternehmen betreibt mehr als 1.500 Lagereinheiten für Kunden aus den Bereichen Luft- und Raumfahrt, Automobil, Medizin und Konstruktion. Kanada und Mexiko unterstützen regionale Automobillieferketten, während Mexiko auch in der Elektronikbaugruppe aktiv ist. Modulare und vorgefertigte Konstruktionen schaffen zusätzliche Nachfrage, wo ungleiche Materialien Schweißen und mechanische Befestigung weniger geeignet machen.
Europa, Südamerika sowie Naher Osten und Afrika
Europa ist ein bedeutendes Nachfragezentrum aufgrund der deutschen Automobilfertigung, nordischer Industrieanwendungen und Gebäuderenovierungsaktivitäten. Lohmann präsentierte die UV-LUX-Strukturklebetechnologie für Elektrofahrzeugbatterien auf der Battery Show Europe 2026 in Stuttgart. DVS 3320-3, veröffentlicht in Deutschland im November 2025, legt Qualitätsanforderungen für dauerhafte druckempfindliche Klebebandverbindungen in Strukturverbindungen fest. Frankreich, das Vereinigte Königreich und Italien tragen ebenfalls durch Industrie- und Bauanwendungen bei. Brasilien unterstützt die südamerikanische Nachfrage durch Industriefertigung und Automobilproduktion, während Argentinien Montageaktivitäten bereitstellt. Die industrielle Diversifizierung Saudi-Arabiens und die gewerbliche Bautätigkeit Südafrikas schaffen Frühphasenmöglichkeiten im Nahen Osten und Afrika, insbesondere bei Fassadenanwendungen.
Wettbewerbslandschaft
Der Markt für Strukturelle Klebebänder ist mäßig konzentriert, wobei die fünf führenden Unternehmen 3M, Nitto Denko Corporation, tesa SE, Avery Dennison Corporation und LINTEC Corporation umfassen. Diese Unternehmen verfügen über breite Produktportfolios und lange Qualifikationshistorien in Automobil- und Elektronikeinsätzen. Lohmann, LINTEC Corporation und Sika AG konkurrieren durch anwendungsspezifische Angebote wie reaktive Klebefolien, Halbleiterprozessbänder und wärmeexpandierbare Strukturbänder. Die Marktstruktur lässt auch Raum für Hersteller, die schnelle Anpassungen in definierten regionalen Anwendungen bieten können. Produktqualifikation, Prozesswissen und geistiges Eigentum bleiben wichtige Markteintrittsbarrieren. Der Markt für Strukturelle Klebebänder konzentriert sich zunehmend auf Produkte, die mehrere Funktionen in einem Montageschritt erfüllen.
Avery Dennison Corporation schloss im Oktober 2025 die Übernahme von W.F. Taylor Holdings, Inc. für 390 Millionen USD ab und erweiterte damit sein Spezialklebebstoffportfolio. Henkel AG & Co. KGaA demonstrierte strukturelles Klebstofflösen bis zu 12 MPa auf der Battery Show Europe 2025 und adressierte damit Reparatur- und Recyclingbedürfnisse für Batterieanwendungen. Die Arbeit von Nitto Denko Corporation an elektrisch lösbaren Klebstoffzusammensetzungen spiegelt ebenfalls das wachsende Interesse an reparierbaren Klebsystemen wider[2]. Diese Schritte zeigen, dass Leistungsanforderungen nun auch geplante Demontage neben Bindungsfestigkeit umfassen. Lieferanten mit elektrochemischen Lösungs-, Wärmemanagement- und elektrischen Isolierungsfähigkeiten können ein breiteres Spektrum an Batterieanwendungen abdecken.
3M brachte 2025 und 2026 die VHB Max-Serie mit einer Überlappungsscherfestigkeit von bis zu 3,24 MPa auf den Markt und zielt damit auf Transport, Konstruktion, Haushaltsgeräte und Elektronik als Alternativen zu Nieten, Schweißnähten und flüssigen Strukturklebstoffen ab. Tesa SE erweiterte im August 2025 sein Kabelbaum-Schutzportfolio mit Produkten für Aufprall-, Abrasions- und Brandschutz in Elektrofahrzeugen. Vybonds Trennung von Berry Global Group, Inc. im Jahr 2025 schuf einen unabhängigen Spezialbandhersteller mit einem breiten Portfolio über mehrere Endverwendungssektoren. Diese Beispiele zeigen zwei parallele Strategien, wie breitere Skalierung durch Akquisition und fokussiertes Wachstum durch eigenständige Spezialisierung. Führende Unternehmen investieren in Produkte, die die Prozessgeschwindigkeit verbessern, strengere Materialanforderungen erfüllen und Herausforderungen bei der Batteriedemontage lösen. Der Wettbewerb wird weiterhin auf Anwendungsleistung, Qualifikationsunterstützung und die Fähigkeit zur Entwicklung von Produkten für sich ändernde Produktionsmethoden ausgerichtet sein.
Marktführer für Strukturelle Klebebänder
-
3M
-
Nitto Denko Corporation
-
tesa SE
-
Avery Dennison Corporation
-
LINTEC Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Strukturelle Klebebänder Unternehmen in diesem Bericht
- 3M
- Avery Dennison Corporation
- Henkel AG & Co. KGaA
- IPG
- L&L Products
- LINTEC Corporation
- Lohmann
- Nitto Denko Corporation
- Saint-Gobain
- Scapa
- SEKISUI CHEMICAL CO., LTD.
- Sika AG
- Teraoka Seisakusho co.,Ltd.
- tesa SE
- Vybond
Neueste Industrielle Entwicklungen in Markt für Strukturelle Klebebänder
- Januar 2026: Henkel AG & Co. KGaA schloss die Übernahme von ATP Adhesive Systems ab und stärkte damit sein Geschäft mit Klebstofftechnologien sowie sein Portfolio an Hochleistungs-Spezialklebebändern. Die Übernahme fügt wasserbasierte, Schmelzklebstoff- und lösungsmittelbasierte Bandtechnologien hinzu, die Automobil-, Elektronik-, Medizin- und Bauanwendungen bedienen, und unterstützt den Markt für Strukturelle Klebebänder durch breitere Klebstofflösungen und erweiterte Produktentwicklungskapazitäten.
- Februar 2025: Nautic Partners schloss die Übernahme des Specialty Tapes-Geschäfts von Berry Global Group ab und startete das eigenständige Unternehmen unter dem Namen Vybond. Das Portfolio von Vybond umfasst mehr als 1.500 Produkte in den Bereichen Automobil, Luft- und Raumfahrt, Medizin, Heizung, Lüftung und Klimatisierung (HLK) sowie Bauwesen und unterstützt den Markt für Strukturelle Klebebänder durch erweiterte spezialisierte druckempfindliche Klebstofflösungen und Fertigungskapazitäten.
Globaler Berichtsumfang für den Markt für Strukturelle Klebebänder
Strukturelle Klebebänder sind Hochleistungsverbindungsmaterialien, die dazu dienen, Substrate zu verbinden und dabei Festigkeit, Haltbarkeit und Widerstandsfähigkeit gegen mechanische Belastungen zu bieten. Sie bieten eine Alternative zu herkömmlichen Befestigungsmethoden und unterstützen die Verklebung über Materialien mit unterschiedlichen Oberflächeneigenschaften hinweg.
Der Markt für Strukturelle Klebebänder ist nach Harztyp, Trägermaterial, Produkttyp, Technologie, Endverwendungsbranche und Geografie segmentiert. Nach Harztyp ist der Markt in Acryl, Kautschuk, Silikon und andere Harztypen segmentiert. Nach Trägermaterial ist der Markt in Polyvinylchlorid (PVC), Papier, Gewebe und Vliesstoff, Polyethylenterephthalat (PET), Schaum, Polypropylen (PP) und andere Trägermaterialien segmentiert. Nach Produkttyp ist der Markt in einseitige Verklebung und doppelseitige Verklebung segmentiert. Nach Technologie ist der Markt in lösungsmittelbasiert, wasserbasiert, Schmelzklebstoff und reaktiv segmentiert. Nach Endverwendungsbranche ist der Markt in Automobil, Bauwesen und Konstruktion, Elektro und Elektronik, Gesundheitswesen, erneuerbare Energien und andere Endverwendungsbranchen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Strukturelle Klebebänder in 15 Ländern ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
Segmentierungsübersicht
| Acryl |
| Kautschuk |
| Silikon |
| Andere Harztypen |
| Polyvinylchlorid (PVC) |
| Papier |
| Gewebe und Vliesstoff |
| Polyethylenterephthalat (PET) |
| Schaum |
| Polypropylen (PP) |
| Andere Trägermaterialien |
| Einseitige Verklebung |
| Doppelseitige Verklebung |
| Lösungsmittelbasiert |
| Wasserbasiert |
| Schmelzklebstoff |
| Reaktiv |
| Automobil |
| Bauwesen und Konstruktion |
| Elektro und Elektronik |
| Gesundheitswesen |
| Erneuerbare Energien |
| Andere Endverwendungsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Harztyp | Acryl | |
| Kautschuk | ||
| Silikon | ||
| Andere Harztypen | ||
| Nach Trägermaterial | Polyvinylchlorid (PVC) | |
| Papier | ||
| Gewebe und Vliesstoff | ||
| Polyethylenterephthalat (PET) | ||
| Schaum | ||
| Polypropylen (PP) | ||
| Andere Trägermaterialien | ||
| Nach Produkttyp | Einseitige Verklebung | |
| Doppelseitige Verklebung | ||
| Nach Technologie | Lösungsmittelbasiert | |
| Wasserbasiert | ||
| Schmelzklebstoff | ||
| Reaktiv | ||
| Nach Endverwendungsbranche | Automobil | |
| Bauwesen und Konstruktion | ||
| Elektro und Elektronik | ||
| Gesundheitswesen | ||
| Erneuerbare Energien | ||
| Andere Endverwendungsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Strukturelle Klebebänder?
Die Marktgröße für Strukturelle Klebebänder wurde im Jahr 2026 auf 12,20 Milliarden USD geschätzt und soll von 12,73 Milliarden USD im Jahr 2027 auf 16,03 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,71 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach Strukturellen Klebebändern an?
Die Nachfrage wird durch die Montage von Elektrofahrzeugbatterien, Elektronik-Miniaturisierung, automatisierte Verklebung sowie die Produktion von Solar- und Energiespeicherkomponenten unterstützt.
Welcher Produkttyp hielt im Jahr 2026 den größten Marktanteil?
Doppelseitige Verklebung hielt im Jahr 2026 einen Marktanteil von 57,13 %.
Welche Endverwendungsbranche soll bis 2032 am schnellsten wachsen?
Elektro und Elektronik sollen bis 2032 mit einer CAGR von 6,14 % wachsen, da Geräte Verklebungs-, Isolierungs- und Wärmemanagementfunktionen benötigen.