
構造用接着テープ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 12.73 十億米ドル |
| 市場規模 (2032) | 16.03 十億米ドル |
| 成長率 (2027 - 2032) | 4.71 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる構造用接着テープ市場分析
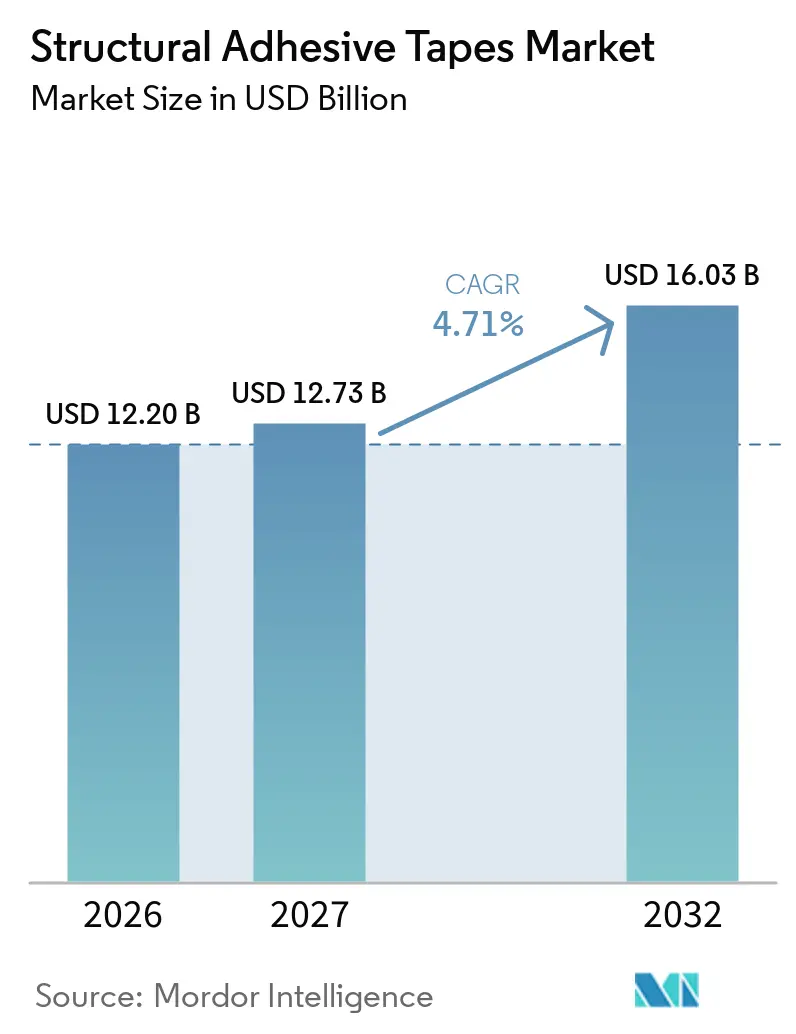
構造用接着テープ市場規模は2026年に12.20 ビリオン 米ドルと評価され、2027年の12.73 ビリオン 米ドルから2032年には16.03 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは4.71%です。構造用接着テープ市場は、メーカーが車両、エレクトロニクス、建築、および産業用組み立てにおいてリベット、溶接、および液体接着剤を代替するにつれて拡大しています。電気自動車のバッテリー生産、より高密度な半導体パッケージング、および軽量で耐腐食性の構造物への需要が、対応可能なユースケースを広げています。車両プラットフォームの変化やエレクトロニクス要件の専門化が進む中、メーカーは開発サイクルを短縮しています。構造用接着テープ市場はまた、原材料コストのリスクと長期にわたる検証要件にも直面しており、これは確立されたケミストリープラットフォームと完成車メーカー認定を持つサプライヤーに有利に働きます。バッテリーの分解・修理ニーズが材料選定に影響を与える中、修理可能で電気的に剥離可能な製品の重要性が高まっています。
レポートの主要ポイント
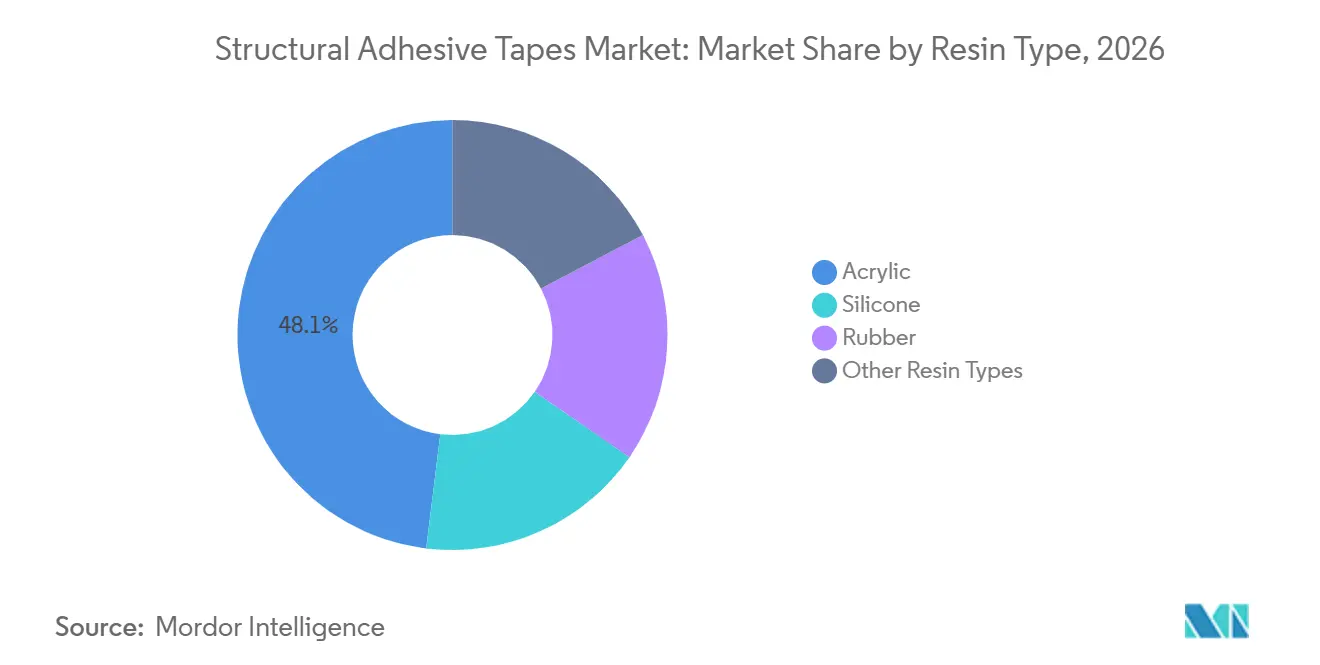
- 樹脂タイプ別では、アクリルが2026年の構造用接着テープ市場シェアの48.06%を占め、シリコーンは2032年までに5.21%のCAGRで成長すると予測されています。
- 基材別では、フォームが2026年の構造用接着テープ市場シェアの30.58%を占め、織布および不織布は2032年までに5.57%のCAGRで成長すると予測されています。
- 製品タイプ別では、両面接着が2026年の構造用接着テープ市場シェアの57.13%を占め、2032年までに5.79%のCAGRで成長すると予測されています。
- 技術別では、ホットメルトが2026年の構造用接着テープ市場シェアの37.67%を占め、2032年までに5.98%のCAGRで成長すると予測されています。
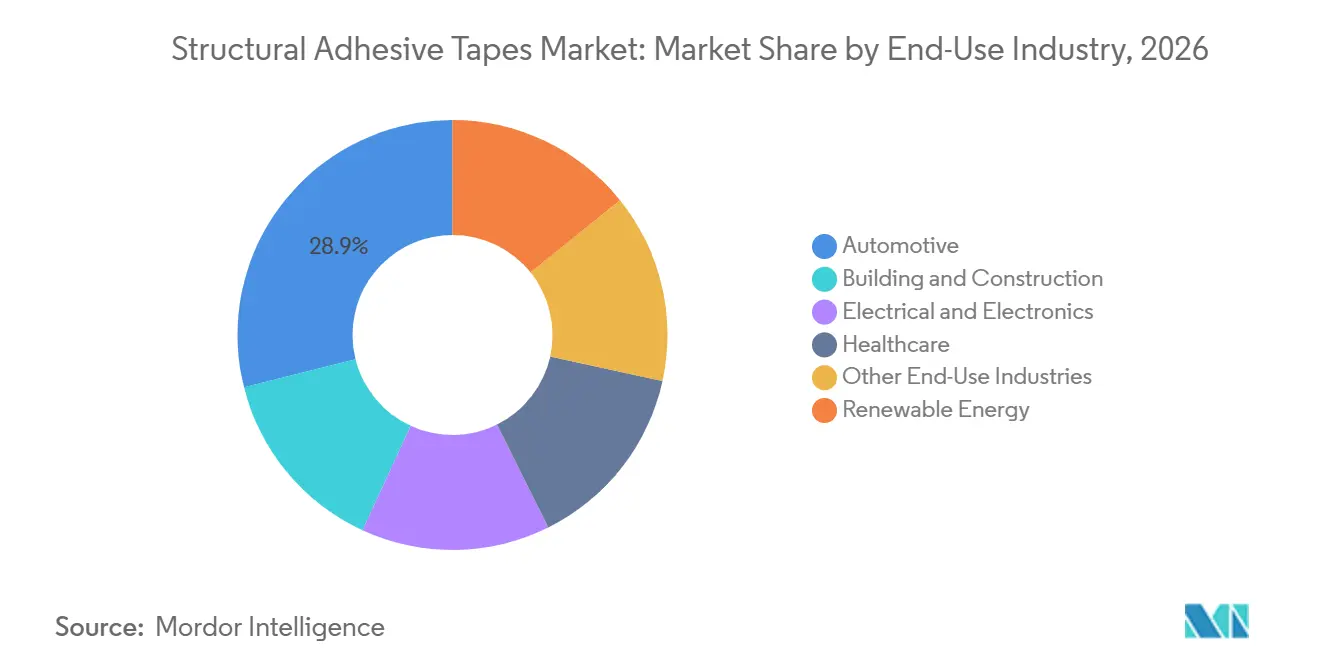
- 最終用途産業別では、自動車が2026年の構造用接着テープ市場シェアの28.91%を占め、電気・電子は2032年までに6.14%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年の構造用接着テープ市場シェアの36.49%をめ、2032年までに6.02%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 軽量化およびEVバッテリーパック組み立て | +1.4% | アジア太平洋が中心、欧州および北米への波及 | 中期(2~4年) |
| 小型化および高密度エレクトロニクス組み立て | +1.1% | アジア太平洋が中心、北米での二次的な恩恵 | 長期(4年以上) |
| より迅速・クリーンで自動化可能な工場接着 | +0.8% | グローバル | 短期(2年以内) |
| 太陽光・風力・エネルギー貯蔵部品への事前貼付テープ | +0.7% | グローバル、中国・インド・ドイツでの早期成長 | 中期(2~4年) |
| 低温・短サイクルタイムでの反応性テープ活性化 | +0.5% | 欧州および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
軽量化およびEVバッテリーパック組み立て
バッテリーエンクロージャーにおける機械的締結から接着接合への移行により、電気自動車の組み立てにおけるテープの使用が増加しています。一般的な電気自動車のバッテリーパックには3〜5平方メートルの感圧接着テープが含まれており、セル・トゥ・パック設計ではテープの必要量がさらに増加する可能性があります。アルミニウムエンクロージャーの接着に使用される構造用接着テープは、せん断強度が30 MPaを超えることがあり、溶接線よりも均一に衝突荷重を分散させます。バッテリーのトリム工程では局所加熱の容量が限られていることが多く、これにより既存の生産工程内で硬化する熱活性化製品への需要が高まります。これにより、テープの選定は単なる代替決定ではなく、より広いボディショップのプロセス設計に関連するものとなります。tesa SEは2025年9月および10月に、セル巻き付けから金属部品保護まで、電気自動車およびバッテリーエネルギー貯蔵用途向けに4種類の片面設計を発表しました。
小型化および高密度エレクトロニクス組み立て
コンシューマーエレクトロニクスおよび人工知能デバイスの組み立てには、不必要な質量を加えることなく小さなクリアランスを接着できる薄いテープが必要です。SEKISUI CHEMICAL CO., LTD.は、高温および複雑な形状条件下で動作するスマートフォンおよび車載ディスプレイ向けに、5200シリーズの防水・衝撃吸収フォームテープを提供しています。3Mは2026年3月にエレクトロニクスおよび人工知能デバイス用途向けにVHB 47700テープを発売しました。構造用接着テープ市場は、1枚のテープが1回の組み立てで構造接着、電気絶縁、および熱管理サポートを提供できることから恩恵を受けています。幅広い材料ポートフォリオを持つサプライヤーは、顧客が限られたスペースで複数の性能機能を必要とする場合により迅速に対応できます。この要件により、エレクトロニクスプログラムにおける製品認定とアプリケーション専門知識の重要性が高まっています。
より迅速・クリーンで自動化可能な工場接着
生産サイクルの短縮を求めるメーカーは、即時ハンドリング強度を提供するテープで一部の2液型液体接着剤プロセスを代替しています。液体塗布には計量混合、ポットライフ管理、およびビード幅管理が必要ですが、テープ塗布は自動化ラインに統合できます。Sika AGは、関連する組み立て環境において接着接合が溶接と比較して最大65%の生産性向上と80%のコスト削減を実現できると報告しています。LohmannのUV-LUX技術は、紫外線活性によって最終接合が形成される前に、ロボット配置中の位置調整を可能にします。揮発性有機化合物に関する規制も、溶剤系液体システムが使用されていた箇所でのテープ仕様を支持しています。L&L Productsは2025年9月の欧州接着剤・シーラント会議において、ボディショップ用途向けのイソシアネートフリー常温硬化型構造用接着テープを発表しました。
太陽光・風力・エネルギー貯蔵部品への事前貼付テープ
太陽光モジュールには、長期運用期間にわたって紫外線照射、熱サイクル、および機械的応力に耐えられる接着システムが必要です。Avery Dennison Corporationは2025年4月に、フレーム取り付け、セル固定、誘電絶縁、バスバー接着、およびケーブル固定向けのソーラーパネル接着ポートフォリオを発売しました。このポートフォリオは自動化製造ラインへの直接統合を目的として設計されています。風力タービンブレードの接着およびバッテリーエネルギー貯蔵の組み立ては、構造用接着テープ市場に関連する機会を追加します。Lohmannは2026年9月に、太陽光モジュール組み立てにおける紫外線安定性、熱サイクル、風圧抵抗、および加水分解劣化に関するアプリケーションガイダンスを公開しました。これらの用途は、セクターの自動車生産サイクルへの依存を低減する複数年にわたる需要プログラムを提供できます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 石油由来原材料のコスト変動 | -0.8% | グローバル | 短期(2年以内) |
| 認定・表面処理・耐久性検証の負担 | -0.5% | 北米および欧州 | 長期(4年以上) |
| 永久構造接合のフィールドサービス性の制限 | -0.3% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
石油由来原材料のコスト変動
アクリルモノマー、合成ゴム、およびポリプロピレンフィルムは石油系原料から製造されており、テープメーカーは原油価格の変動にさらされています。原料の動向は3〜6ヶ月の遅れでテープメーカーに影響を与える可能性があります。これにより、購買規模が小さく長期供給契約が少ない地域メーカーの利益率が圧迫される可能性があります。コンプライアンスコストは、投入価格が高い時期に研究開発に充てられるリソースをさらに制限します。大手サプライヤーは長期的な完成車メーカー契約を活用してこの圧力の一部を管理でき、小規模な競合他社が投資を先送りする中でその地位を強化する可能性があります。SEKISUI CHEMICAL CO., LTD.は、石油由来原料への依存を低減する代替手段として、バイオベース含有量最大73%のバイオテープを開発しました。
認定・表面処理・耐久性検証の負担
構造用接着テープは、溶剤拭き取り、研磨、プライマー塗布、またはプラズマ処理を含む基材前処理を必要とします。各工程は、新しい接着プロセスを評価する生産エンジニアにとって時間と複雑さを増加させます。ISO 21368:2022は、人員訓練およびリスク評価要件を含む接着接合構造物の製造および文書化ガイダンスを規定しています[1]。航空宇宙、医療機器、および自動車用途では、商業採用前に18〜36ヶの認定サイクルが必要になる場合があります。剥離接着力測定に関するNEN-EN-ISO 29862:2025の改訂により、試験方法が変更された場合に製品が追加評価を受ける必要が生じる可能性があります。これらの要件により、専用試験能力を持つサプライヤーが安全性重視の用途において優位性を持ちます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
樹脂タイプ別:
アクリルがリードし、シリコーンが高温用途を支えるアクリルは2026年の構造用接着テープ市場シェアの48.06%を占め、シリコーンは2032年までに5.21%のCAGRで成長すると予測されています。アクリルは、自動車トリム、建築ファサード、およびエレクトロニクス組み立てにわたって耐久性、耐紫外線性、およびコストのバランスが取れているため、広く使用され続けています。シリコーン需要は、サービス温度が150°Cを超える可能性がある電気自動車バッテリーの熱管理および航空宇宙用途によって支えられています。この樹脂は、アクリル配合物が適さない可能性がある場合に信頼性の高い性能を提供します。Avery Dennison Corporationは、難燃性および誘電機能を含む電気自動車バッテリー用途向けにシリコーン・アクリルハイブリッドテープ構造を提供しています。この開発は、定義された性能要件に対するマルチケミストリー設計のより頻繁な使用を反映しています。
ゴム系システムは、低温での高い初期タックと柔軟性を必要とする用途に引き続き使用されています。その使用は、適切な接着性とより優れた耐候性を組み合わせたアクリル配合物からの圧力に直面しています。ポリウレタンおよびその他の樹システムは、弾性変形許容度が必要な場合に使用されます。アクリルの強固な地位はまた、アクリルモノマーの供給制約と投入コストインフレへのリスクをもたらします。そのため、メーカーは製品開発戦略の一環として再生可能・リサイクルコンテンツ材料を探求しています。SEKISUI CHEMICAL CO., LTD.は2025年にバイオベースのポリエチレンテレフタレートおよびフォームテープ構造を導入し、樹脂選定がサプライチェーンの考慮事項にもなりつつあることを示しました。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
基材別:
フォームが形状追従性を支え、織布・不織布材料が普及拡大フォームは2026年の構造用接着テープ市場シェアの30.58%を占め、織布および不織布は2032年までに5.57%のCAGRで成長すると予測されています。フォームは不均一な表面に追従し、振動を低減し、粘弾性接合層を通じて応力を分散させるため使用されています。これらの特性は、自動車、家電、および産業用組み立てでの使用を支えています。織布および不織布材料は、繊維強化キャリアが引張強度と柔軟性を組み合わせる航空宇宙内装および医療機器での使用が拡大しています。Nitto Denko Corporationの5790シリーズPFAS(パーフルオロアルキル物質およびポリフルオロアルキル物質)フリーフォーム両面コーティングテープは、改質アクリル接着剤を使用し、剥離接着力についてISO 29862に基づいてテストされています。この製品は、変化する材料およびコンプライアンス要件に対応してフォーム製品がどのように更新されているかを示しています。
ポリエチレンテレフタレートおよびポリプロピレン基材は、寸法安定性と耐薬品性が重要な場合に使用されます。これらの要件はエレクトロニクスおよび産業用組み立てで一般的です。紙基材は高い構造性能を必要としない用途に引き続き関連性があります。ポリ塩化ビニル基材は、欧州の政策議論がポリ塩化ビニルおよびその添加剤に関連する規制を検討する中で、より大きな注目を集めています。一部の欧州バイヤーは、コンプライアンス要件が変更される前にポリエチレンテレフタレートおよびポリプロピレンの代替品を認定しています。そのため、構造用接着テープ市場は機能的および規制的ニーズの両方を満たすことができる基材に向かって移行しています。
製品タイプ別:
両面接着が構造接合用途をリード両面接着は2026年の構造用接着テープ市場シェアの57.13%を占め、2032年までに5.79%のCAGRで成長すると予測されています。このフォーマットは、目に見える機械的締結具、局所的な応力集中点、またはガルバニック腐食経路なしに2つの基材を接合します。電気自動車生産、エレクトロニクス組み立て、および建築グレージングにわたる広範な使用は、現在の需要と予測成長の両方を支えています。メーカーはまた、両面テープを定義された形状にダイカットできるエンジニアリングアセンブリとして指定しています。Nitto Denko Corporationは2025年8月に、広温度域貯蔵弾性プロファイルを持つ両面感圧接着テープについて米国特許第12,398,295号を取得しました。この特許は低温組み立て環境における衝撃吸収要件に対応しています。
片面接着は表面保護、ケーブル巻き付け、およびワイヤーハーネス用途に引き続き有用です。これは1つの表面のみに接着が必要な設計を支えています。両面システムは構造接合に使用されるため、通常より厳しい完成車メーカー認定要件に直面します。これらの要件は、製品が検証されると切り替えコストを生み出す可能性があります。これにより、汎用的なコモディティ指向のテープフォーマットよりも、用途特化型の両面製品の価格設定が強化される可能性があります。tesa SEのバッテリーエネルギー貯蔵向け製品ラインは、構造接合と並んで絶縁・保護向け製品の継続的な開発を示しています。
技術別:
ホットメルトが溶剤フリー加工と自動化生産を両立ホットメルトは2026年の構造用接着テープ市場シェアの37.67%を占め、2032年までに5.98%のCAGRで成長すると予測されています。この技術は、溶剤フリー加工、冷却後の接合形成、および高速コーティングラインとの適合性を組み合わせています。これらの特性は、複数の産業用途での使用を支えています。溶剤系システムは、高いせん断強度と耐薬品性が必要な場合に引き続き関連性があります。揮発性有機化合物規制がより厳格になるにつれて、一部の用途での使用は減少しています。水系技術は、環境性能と実用的な加工を必要とする紙および軽量ボード接着用途に使用されています。
反応性テープには、熱活性化、紫外線硬化、および電気的剥離可能製品が含まれます。LohmannのDuploTEC SBFエポキシテープは130°Cから硬化でき、テープベースのハンドリングで構造接着を提供します。tesa SEの熱活性化フィルムは110°C以上で活性化し、要求の厳しい産業用接合に対して不可逆的な架橋を生成します。反応性製品はより長い認定サイクルに直面する可能性がありますが、自動車軽量化プログラムに必要な性能を提供します。構造用接着テープ産業は、生産プロセスが制御された活性化に対応できる場合にこれらの製品を採用しています。メーカーが精密な接着性能と使用終了時の分解オプションをより重視するにつれて、その使用は拡大する可能性があります。
最終用途産業別:
自動車が規模を提供し、電気・電子がより速い成長を記録自動車は2026年の構造用接着テープ市場シェアの28.91%を占め、電気・電子は2032年までに6.14%のCAGRで成長すると予測されています。自動車需要は、重量削減、ノイズ・振動・ハーシュネス性能の改善、およびボディ構造における腐食制限のために機械的締結具を代替することに基づいています。電気自動車のバッテリー組み立ては、各車両における接着、絶縁、および保護用途の数を拡大しました。電気・電子は、デバイスが小型化し、ディスプレイ、バッテリー、および熱管理のためにより多くのテープ機能を必要とするにつれて、より速く成長しています。LINTEC Corporationは、2025年3月31日終了の年度において、半導体関連接着テープの販売量が世界の半導体ウェーハ出荷量よりも速く成長したと報告しました。生成人工知能に関連した高帯域幅メモリへの需要がこのパターンに寄与しました。
建築・建設は、構造グレージングおよびプレハブ建設の重要な需要基盤です。テープは建物の外装面で湿式シーラントおよび械的締結具を代替できます。ヘルスケアおよび再生可能エネルギーは、それぞれ生体適合性および耐紫外線性に関する専門的なニーズを持っています。これらの条件はコモディティサプライヤーの参入要件を高めます。一般産業用組み立ておよびコンシューマー家電は、構造用接着テープ市場全体にわたってより広い需要基盤を提供します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
アジア太平洋
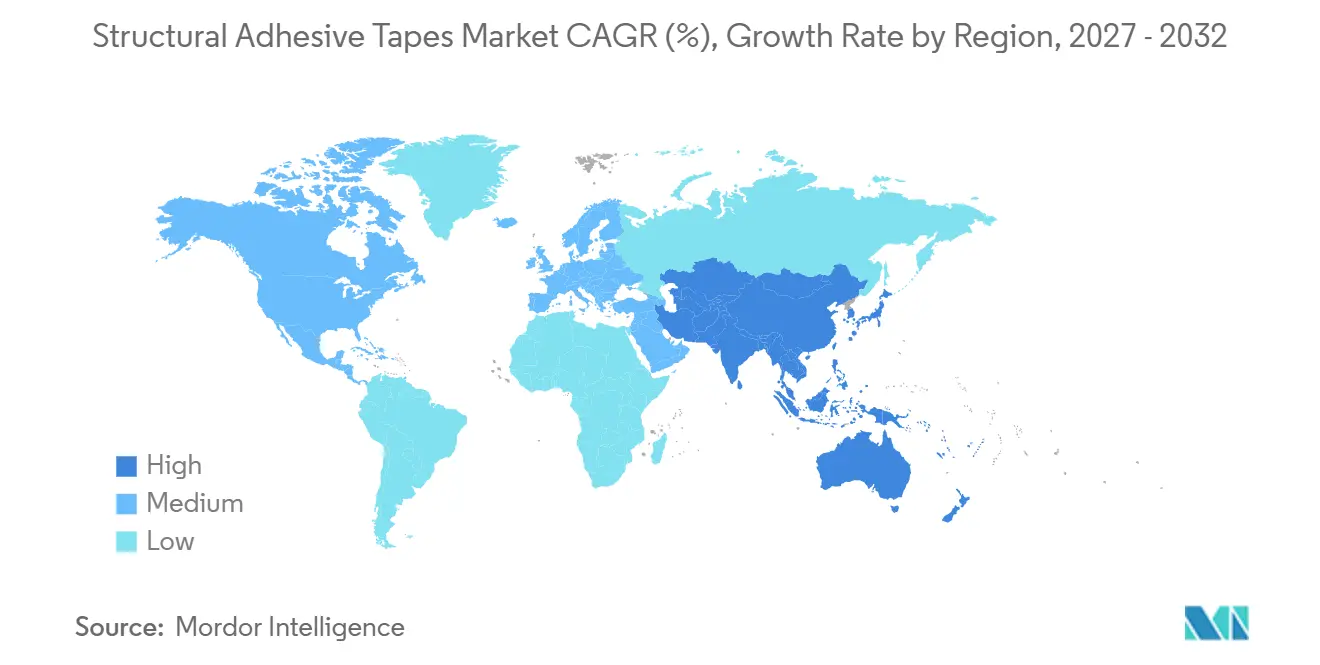
アジア太平洋は2026年の構造用接着テープ市場シェアの36.49%を占め、2032年までに6.02%のCAGRで成長すると予測されています。中国は電気自動車、コンシューマーエレクトロニクス、および太陽光発電製造基盤を通じて地域需要を支えています。インドはエレクトロニクス組み立て能力を拡大しており、韓国は半導体およびディスプレイ生産に貢献しています。ブランドがサプライチェーンを多様化する中、ベトナムおよびタイはエレクトロニクス製造拠点としての役割を拡大しています。SEKISUI CHEMICAL CO., LTD.は、バッテリー保護、性能評価、および熱絶縁用途向けに、2026年の日本自動車技術展示会においてEV Protect 4006SFRおよびEV Sealシリーズを発表しました。日本はまた、LINTEC CorporationおよびNitto Denko Corporationの生産・研究拠点に支えられた半導体プロセステープにおいても重要な地位を維持しています。
北米
北米の需要は、自動車のリショアリング、太陽光およびバッテリー製造、ならびに高性能反応性テープを使用する航空宇宙・防衛プログラムによって支えられています。この地域にはまた、テープシステムが湿式シーラントを代替できる建築・建設用途の大きな基盤があります。Vybondは2025年2月、Nautic PartnersによるBerry Global Group, Inc.からのスペシャルティテープ事業の買収に伴い、独立企業となりました。同社は航空宇宙、自動車、医療、および建設顧客向けに1,500以上の在庫管理単位を運営しています。カナダおよびメキシコは地域の自動車サプライチェーンを支えており、メキシコはエレクトロニクス組み立てでも活発です。モジュラーおよびプレハブ建設は、異種材料が溶接および機械的締結をより適さないものにする場合に追加需要を生み出します。
欧州、南米、中東・アフリカ
欧州は、ドイツの自動車製造基盤、北欧の産業用途、および建築改修活動により、重要な需要センターです。Lohmannは2026年のバッテリーショーヨーロッパ(シュトゥットガルト)において、電気自動車バッテリー向けUV-LUX構造接着技術を発表しました。2025年11月にドイツで公開されたDVS 3320-3は、構造接合における永久感圧接着テープ接合の品質要件を規定しています。フランス、英国、およびイタリアも産業および建設用途を通じて貢献しています。ブラジルは産業製造および自動車生産を通じて南米の需要を支えており、アルゼンチンは組み立て活動を提供しています。サウジアラビアの産業多様化および南アフリカの商業建設活動は、特にフサード用途において中東・アフリカに初期段階の機会を生み出しています。
競合環境
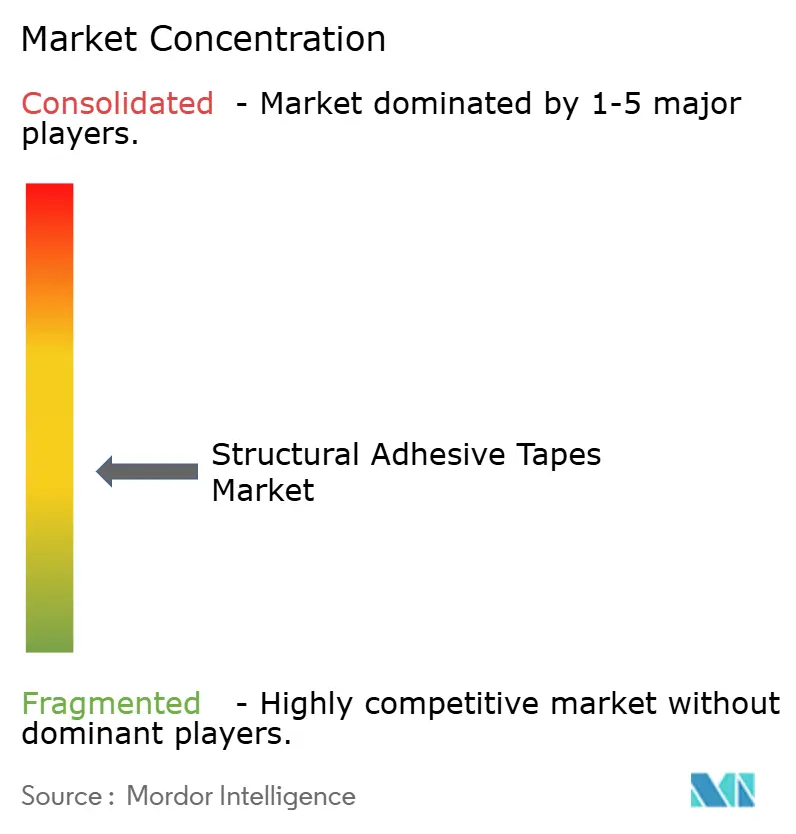
構造用接着テープ市場は中程度に集中しており、上位5社には3M、Nitto Denko Corporation、tesa SE、Avery Dennison Corporation、およびLINTEC Corporationが含まれます。これらの企業は幅広い製品ポートフォリオと自動車およびエレクトロニクス用途における長い認定実績を持っています。Lohmann、LINTEC Corporation、およびSika AGは、反応性接着フィルム、半導体プロセステープ、および熱膨張型構造テープなどの用途特化型製品を通じて競合しています。市場構造はまた、定義された地域用途で迅速なカスタマイズを提供できるメーカーにも余地を残しています。製品認定、プロセス知識、および知的財産は参入障壁として引き続き重要です。構造用接着テープ市場は、1回の組み立て工程で複数の機能を提供する製品にますます焦点を当てるようになっています。
Avery Dennison Corporationは2025年10月にW.F. Taylor Holdings, Inc.の買収を3億9,000万米ドルで完了し、スペシャルティ接着剤ポートフォリオを拡大しました。Henkel AG & Co. KGaAは2025年のバッテリーショーヨーロッパにおいて最大12 MPaの構造接着剥離を実演し、バッテリー用途の修理およびリサイクルニーズに対応しました。Nitto Denko Corporationの電気的剥離可能接着剤組成物に関する研究も、修理可能な接着システムへの高まる関心を反映しています[2]。これらの動きは、性能要件に計画的な分解と接合強度の両方が含まれるようになったことを示しています。電気化学的剥離、熱管理、および電気絶縁能力を持つサプライヤーは、より広範なバッテリー用途に対応できます。
3Mは2025年および2026年にVHB Maxシリーズを発売し、重複せん断強度は最大3.24 MPaで、リベット、溶接、および液体構造接着剤の代替として輸送、建設、家電、およびエレクトロニクスをターゲットにしています。tesa SEは2025年8月に、電気自動車における衝突、摩耗、および火災保護向けの製品でワイヤーハーネス保護ポートフォリオを拡大しました。VybondのBerry Global Group, Inc.からの2025年の分離により、複数の最終用途セクターにわたる幅広いポートフォリオを持つ独立したスペシャルティテープサプライヤーが誕生しました。これらの例は、買収による規模拡大と独立した専門化による集中成長という2つの並行戦略を示しています。主要企業は、プロセス速度を向上させ、より厳格な材料要件を満たし、バッテリー分解の課題を解決する製品への投資を続けています。競争は、アプリケーション性能、認定サポート、および変化する生産方法に対応した製品開発能力を中心に展開し続けるでしょう。
構造用接着テープ産業のリーダー企業
-
3M
-
Nitto Denko Corporation
-
tesa SE
-
Avery Dennison Corporation
-
LINTEC Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
構造用接着テープ市場 このレポートでカバーされる企業
- 3M
- Avery Dennison Corporation
- Henkel AG & Co. KGaA
- IPG
- L&L Products
- LINTEC Corporation
- Lohmann
- Nitto Denko Corporation
- Saint-Gobain
- Scapa
- SEKISUI CHEMICAL CO., LTD.
- Sika AG
- Teraoka Seisakusho co.,Ltd.
- tesa SE
- Vybond
最近の産業開発事情 構造用接着テープ市場
- 2026年1月:Henkel AG & Co. KGaAはATP Adhesive Systemsの買収を完了し、接着剤技術事業を強化し、高性能スペシャルティテープのポートフォリオを拡大しました。この買収により、自動車、エレクトロニクス、医療、および建設用途向けの水系、ホットメルト、および溶剤系テープ技術が加わり、より幅広い接着ソリューションと拡大された製品開発能力を通じて構造用接着テープ市場を支えています。
- 2025年2月:Nautic PartnersはBerry Global Groupのスペシャルティテープ事業の買収を完了し、Vybondの名称で独立事業を立ち上げました。Vybondのポートフォリオには、自動車、航空宇宙、医療、暖房・換気・空調(HVAC)、および建築用途にわたる1,500以上の製品が含まれており、専門的な感圧接着ソリューションと製造能力を拡大することで構造用接着テープ市場を支えています。
世界の構造用接着テープ市場レポートの調査範囲
構造用接着テープは、強度、耐久性、および機械的応力への耐性を提供しながら基材を接合するために設計された高性能接着材料です。従来の締結方法の代替手段を提供し、異なる表面特性を持つ材料間の接着を支えます。
構造用接着テープ市場は、樹脂タイプ、基材、製品タイプ、技術、最終用途産業、および地域別にセグメント化されています。樹脂タイプ別では、市場はアクリル、ゴム、シリコーン、およびその他の樹脂タイプにセグメント化されています。基材別では、市場はポリ塩化ビニル(PVC)、紙、織布および不織布、ポリエチレンテレフタレート(PET)、フォーム、ポリプロピレン(PP)、およびその他の基材にセグメント化されています。製品タイプ別では、市場は片面接着および両面接着にセグメント化されています。技術別では、市場は溶剤系、水系、ホットメルト、および反応性にセグメント化されています。最終用途産業別では、市場は自動車、建築・建設、電気・電子、ヘルスケア、再生可能エネルギー、およびその他の最終用途産業にセグメント化されています。レポートはまた、15カ国における構造用接着テープの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| アクリル |
| ゴム |
| シリコーン |
| その他の樹脂タイプ |
| ポリ塩化ビニル(PVC) |
| 紙 |
| 織布および不織布 |
| ポリエチレンテレフタレート(PET) |
| フォム |
| ポリプロピレン(PP) |
| その他の基材 |
| 片面接着 |
| 両面接着 |
| 溶剤系 |
| 水系 |
| ホットメルト |
| 反応性 |
| 自動車 |
| 建築・建設 |
| 電気・電子 |
| ヘルスケア |
| 再生可能エネルギー |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 樹脂タイプ別 | アクリル | |
| ゴム | ||
| シリコーン | ||
| その他の樹脂タイプ | ||
| 基材別 | ポリ塩化ビニル(PVC) | |
| 紙 | ||
| 織布および不織布 | ||
| ポリエチレンテレフタレート(PET) | ||
| フォム | ||
| ポリプロピレン(PP) | ||
| その他の基材 | ||
| 製品タイプ別 | 片面接着 | |
| 両面接着 | ||
| 技術別 | 溶剤系 | |
| 水系 | ||
| ホットメルト | ||
| 反応性 | ||
| 最終用途産業別 | 自動車 | |
| 建築・建設 | ||
| 電気・電子 | ||
| ヘルスケア | ||
| 再生可能エネルギー | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
構造用接着テープ市場の規模はどのくらいですか?
構造用接着テープ市場規模は2026年に12.20 ビリオン 米ドルと評価され、2027年の12.73 ビリオン 米ドルから2032年には16.03 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは4.71%です。
構造用接着テープの需要を促進しているものは何ですか?
需要は電気自動車のバッテリー組み立て、エレクトロニクスの小型化、自動化接着、および太陽光・エネルギー貯蔵部品の生産によって支えられています。
2026年に最大のシェアを持った製品タイプはどれですか?
両面接着が2026年に57.13%のシェアを占めました。
2032年まで最も速く成長すると予測される最終用途産業はどれですか?
電気・電子は、デバイスが接着、絶縁、および熱管理機能を必要とするにつれて、2032年まで6.14%のCAGRで成長すると予測されています。