
Tamaño y Participación del Mercado de Cintas Adhesivas Estructurales
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 12.73 Mil millones de dólares |
| Tamaño del Mercado (2032) | 16.03 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.71 % |
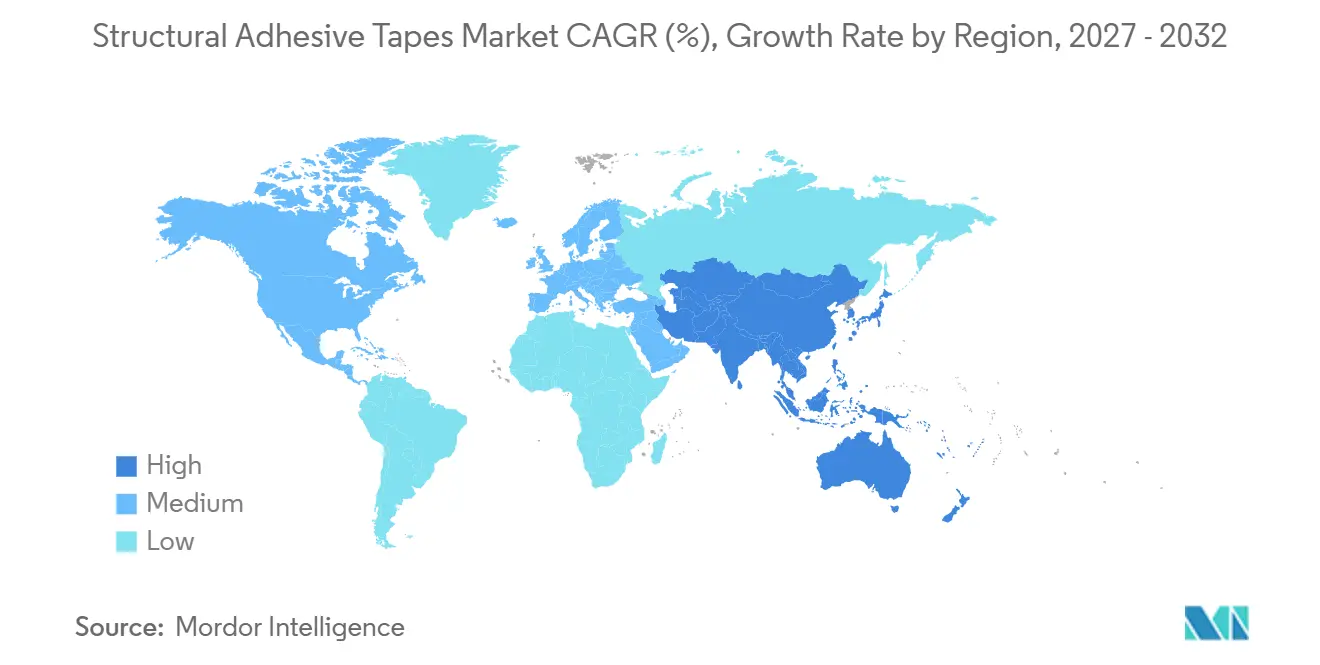
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
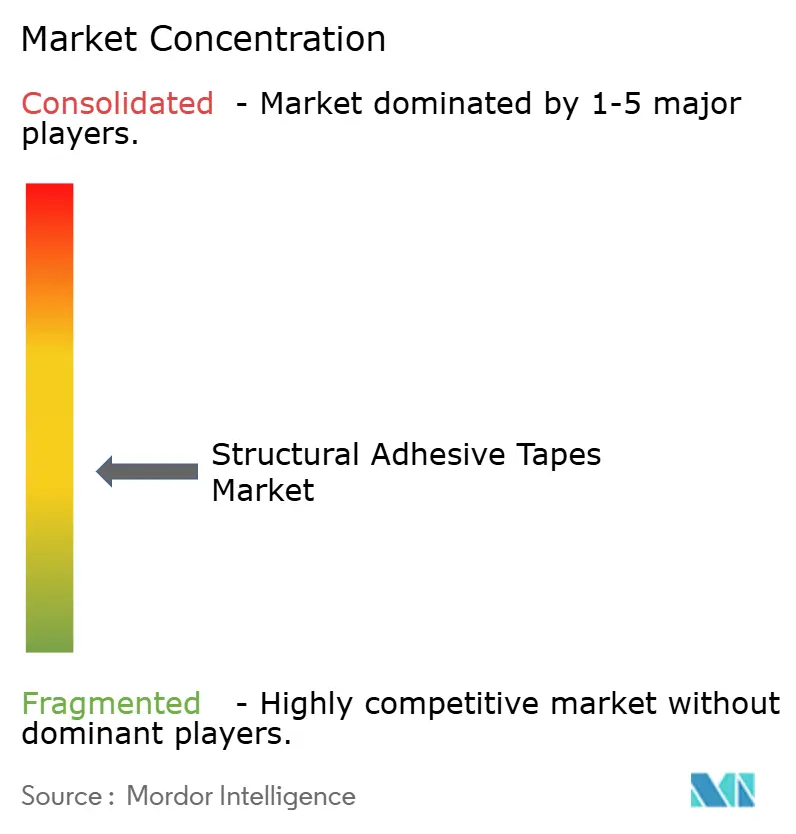
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cintas Adhesivas Estructurales por Mordor Intelligence
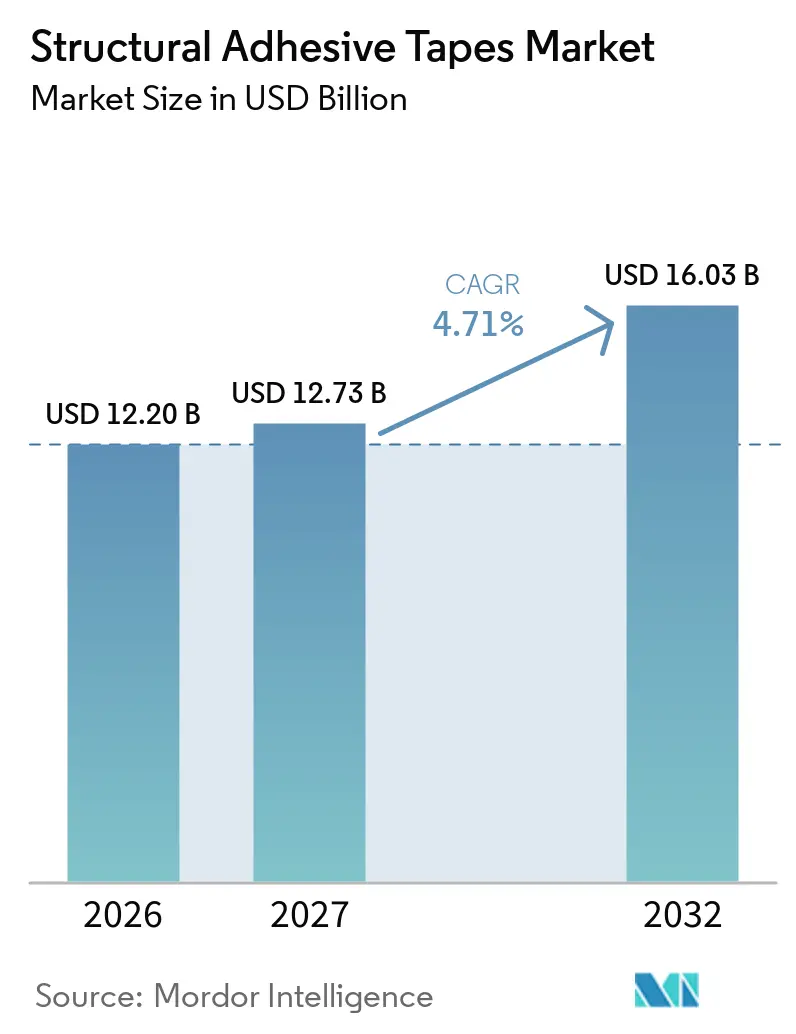
El tamaño del Mercado de Cintas Adhesivas Estructurales fue valorado en 12,20 mil millones de USD en 2026 y se estima que crecerá desde 12,73 mil millones de USD en 2027 hasta alcanzar los 16,03 mil millones de USD para 2032, a una CAGR del 4,71% durante el período de pronóstico (2027-2032). El mercado de cintas adhesivas estructurales se está expandiendo a medida que los fabricantes reemplazan remaches, soldaduras y adhesivos líquidos en el ensamblaje de vehículos, electrónica, edificación e industria. La producción de baterías para vehículos eléctricos, el empaquetado de semiconductores más denso y la demanda de estructuras más ligeras y resistentes a la corrosión están ampliando los casos de uso abordables. Los productores están acortando los ciclos de desarrollo a medida que las plataformas de vehículos cambian y los requisitos electrónicos se vuelven más especializados. El mercado de cintas adhesivas estructurales también enfrenta exposición a los costos de materias primas y extensos requisitos de validación, lo que favorece a los proveedores con plataformas de química establecidas y calificaciones de fabricantes de equipos originales. Los productos reparables y desunibles eléctricamente se están volviendo más relevantes a medida que las necesidades de desensamblaje y reparación de baterías influyen en la selección de materiales.
Conclusiones Clave del Informe
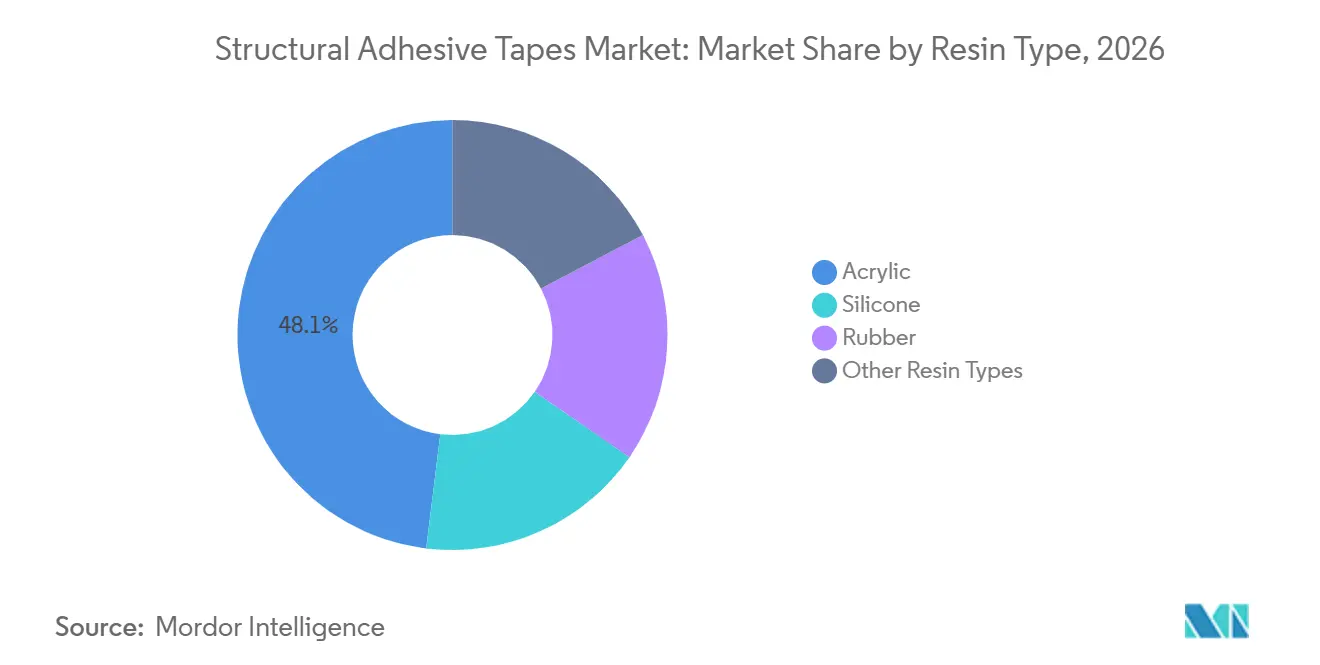
- Por tipo de resina, el acrílico representó el 48,06% de la participación del mercado de cintas adhesivas estructurales en 2026, mientras que se prevé que el silicona avance a una CAGR del 5,21% hasta 2032.
- Por material de soporte, la espuma representó el 30,58% de la participación del mercado de cintas adhesivas estructurales en 2026, mientras que se prevé que los materiales tejidos y no tejidos avancen a una CAGR del 5,57% hasta 2032.
- Por tipo de producto, la unión de doble lado representó el 57,13% de la participación del mercado de cintas adhesivas estructurales en 2026 y se prevé que avance a una CAGR del 5,79% hasta 2032.
- Por tecnología, la termofusión representó el 37,67% de la participación del mercado de cintas adhesivas estructurales en 2026 y se prevé que avance a una CAGR del 5,98% hasta 2032.
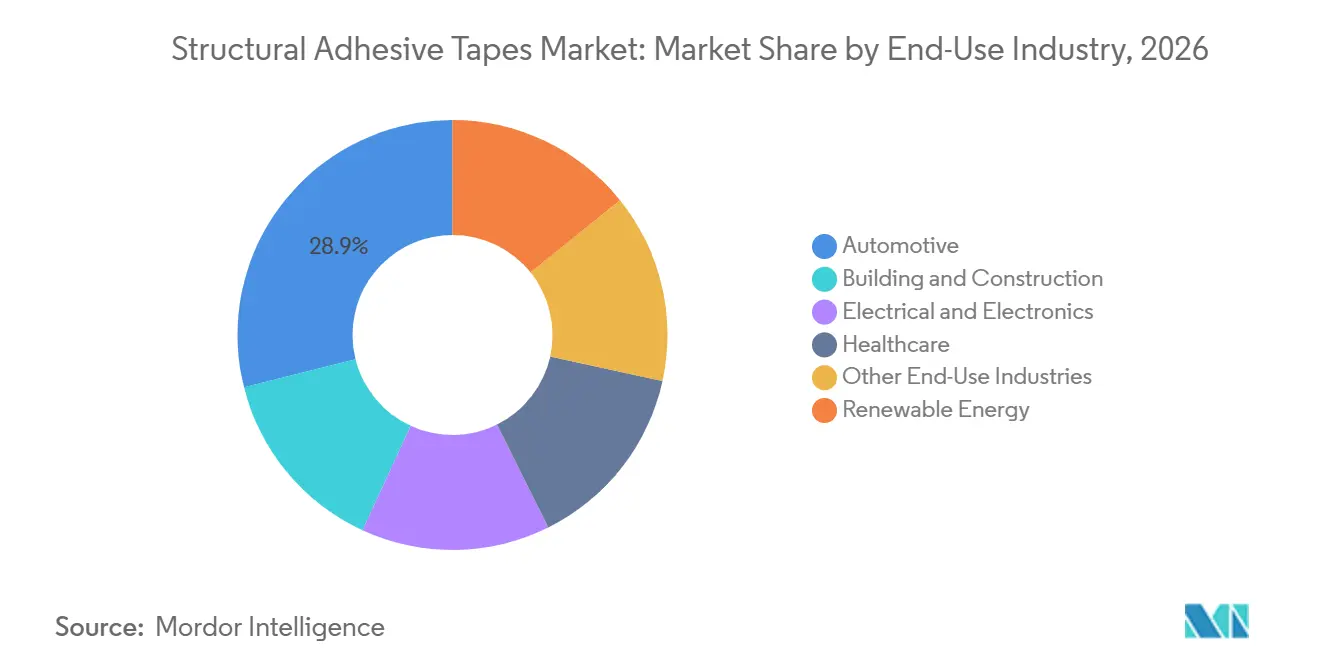
- Por industria de uso final, el sector automotriz representó el 28,91% de la participación del mercado de cintas adhesivas estructurales en 2026, mientras que se prevé que el sector eléctrico y electrónico avance a una CAGR del 6,14% hasta 2032.
- Por geografía, Asia-Pacífico representó el 36,49% de la participación del mercado de cintas adhesivas estructurales en 2026 y se prevé que avance a una CAGR del 6,02% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción de Peso y Ensamblaje de Paquetes de Baterías para Vehículos Eléctricos | +1.4% | Núcleo en Asia-Pacífico, con expansión a Europa y América del Norte | Mediano plazo (2-4 años) |
| Miniaturización y Ensamblaje de Electrónica de Alta Densidad | +1.1% | Núcleo en Asia-Pacífico, ganancias secundarias en América del Norte | Largo plazo (≥ 4 años) |
| Unión en Fábrica más Rápida, Limpia y Automatizable | +0.8% | Global | Corto plazo (≤ 2 años) |
| Cintas Preaplicadas para Componentes Solares, Eólicos y de Almacenamiento de Energía | +0.7% | Global, con ganancias tempranas en China, India y Alemania | Mediano plazo (2-4 años) |
| Activación de Cintas Reactivas a Temperaturas más Bajas y Tiempos de Ciclo más Cortos | +0.5% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Reducción de Peso y Ensamblaje de Paquetes de Baterías para Vehículos Eléctricos
El movimiento del sujetado mecánico hacia la unión adhesiva en las carcasas de baterías está incrementando el uso de cintas en el ensamblaje de vehículos eléctricos. Un paquete de baterías típico para vehículos eléctricos contiene de 3 a 5 metros cuadrados de cinta adhesiva sensible a la presión, y los diseños de celda a paquete pueden aumentar el requerimiento de cinta. Las cintas adhesivas estructurales utilizadas para la unión de carcasas de aluminio pueden superar los 30 MPa en resistencia al cizallamiento, distribuyendo las cargas de impacto de manera más uniforme que las líneas de soldadura. Las operaciones de acabado de baterías a menudo tienen capacidad limitada para el calentamiento localizado, lo que respalda la demanda de productos activados por calor que se curan dentro de los pasos de producción existentes. Esto hace que la selección de cintas sea relevante para el diseño del proceso de la carrocería en general, más que una simple decisión de sustitución. TESA SE introdujo 4 diseños de un solo lado para aplicaciones de vehículos eléctricos y almacenamiento de energía en baterías en septiembre y octubre de 2025, cubriendo usos desde el envolvimiento de celdas hasta la protección de piezas metálicas.
Miniaturización y Ensamblaje de Electrónica de Alta Densidad
El ensamblaje de electrónica de consumo y dispositivos de inteligencia artificial requiere cintas delgadas que puedan unir a través de pequeños espacios sin añadir masa innecesaria. SEKISUI CHEMICAL CO., LTD. ofrece su Serie 5200 de cintas de espuma impermeables y absorbentes de impactos para teléfonos inteligentes y pantallas en vehículos que operan en condiciones de alta temperatura y geometrías complejas. 3M lanzó la Cinta VHB 47700 para aplicaciones de electrónica y dispositivos de inteligencia artificial en marzo de 2026. El mercado de cintas adhesivas estructurales se beneficia porque una sola cinta puede proporcionar unión estructural, aislamiento eléctrico y soporte de gestión térmica en un solo ensamblaje. Los proveedores con amplias carteras de materiales pueden responder con mayor facilidad cuando los clientes necesitan varias funciones de rendimiento en un espacio limitado. Este requisito eleva la importancia de la calificación de productos y la experiencia en aplicaciones en los programas de electrónica.
Unión en Fábrica más Rápida, Limpia y Automatizable
Los fabricantes que buscan ciclos de producción más cortos están reemplazando algunos procesos de adhesivos líquidos de dos componentes con cintas que proporcionan resistencia de manipulación inmediata. La aplicación de líquidos requiere mezcla dosificada, control del tiempo de vida útil y gestión del ancho del cordón, mientras que la aplicación de cintas puede integrarse en líneas automatizadas. Sika AG informó que la unión adhesiva puede ofrecer hasta un 65% más de productividad y un 80% menos de costos que la soldadura en entornos de ensamblaje relevantes. La tecnología UV-LUX de Lohmann permite el reposicionamiento durante la colocación robótica antes de que la activación ultravioleta desarrolle la unión final. Las regulaciones sobre compuestos orgánicos volátiles también están respaldando las especificaciones de cintas donde se habían utilizado sistemas líquidos a base de solventes. L&L Products presentó cintas adhesivas estructurales de curado a temperatura ambiente libres de isocianatos para aplicaciones en carrocerías en la Conferencia Europea de Adhesivos y Selladores en septiembre de 2025.
Cintas Preaplicadas para Componentes Solares, Eólicos y de Almacenamiento de Energía
Los módulos solares requieren sistemas de unión que puedan tolerar la exposición ultravioleta, el ciclado térmico y el estrés mecánico durante largos períodos de operación. Avery Dennison Corporation lanzó su Cartera de Unión de Paneles Solares en abril de 2025 para el montaje de marcos, fijación de celdas, aislamiento dieléctrico, unión de barras colectoras y fijación de cables. La cartera está diseñada para integración directa en líneas de fabricación automatizadas. La unión de palas de turbinas eólicas y el ensamblaje de almacenamiento de energía en baterías añaden oportunidades relacionadas para el mercado de cintas adhesivas estructurales. Lohmann publicó orientación de aplicación en septiembre de 2026 que cubre la estabilidad ultravioleta, el ciclado térmico, la resistencia al levantamiento por viento y la degradación hidrolítica en el ensamblaje de módulos solares. Estas aplicaciones pueden proporcionar programas de demanda plurianuales que reducen la dependencia del sector en los ciclos de producción automotriz.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Costo de Materias Primas Derivadas del Petróleo | -0.8% | Global | Corto plazo (≤ 2 años) |
| Carga de Calificación, Preparación de Superficies y Validación de Durabilidad | -0.5% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Capacidad de Servicio en Campo Limitada para Uniones Estructurales Permanentes | -0.3% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Costo de Materias Primas Derivadas del Petróleo
Los monómeros acrílicos, los cauchos sintéticos y la película de polipropileno se derivan de materias primas petroquímicas, lo que expone a los productores de cintas a cambios en los precios del petróleo crudo. Los movimientos de materias primas pueden llegar a los fabricantes de cintas con un retraso de 3 a 6 meses. Esto puede reducir los márgenes de los productores regionales que tienen menor escala de compra y menos acuerdos de suministro a largo plazo. Los costos de cumplimiento limitan aún más los recursos disponibles para investigación y desarrollo durante períodos de precios de insumos más altos. Los proveedores más grandes pueden utilizar contratos a largo plazo con fabricantes de equipos originales para gestionar parte de esta presión y pueden fortalecer su posición a medida que los competidores más pequeños difieren las inversiones. SEKISUI CHEMICAL CO., LTD. ha desarrollado Bio Tape con hasta un 73% de contenido de base biológica, proporcionando una ruta alternativa para reducir la dependencia de los insumos derivados del petróleo.
Carga de Calificación, Preparación de Superficies y Validación de Durabilidad
Las cintas adhesivas estructurales requieren preparación del sustrato que puede incluir limpieza con solventes, abrasión, aplicación de imprimación o tratamiento con plasma. Cada paso añade tiempo y complejidad para los ingenieros de producción que evalúan un nuevo proceso de unión. La norma ISO 21368:2022 establece orientación de fabricación y documentación para estructuras unidas adhesivamente, incluidos los requisitos de capacitación del personal y evaluación de riesgos[1]. Las aplicaciones aeroespaciales, de dispositivos médicos y automotrices pueden requerir ciclos de calificación de 18 a 36 meses antes de la adopción comercial. La actualización NEN-EN-ISO 29862:2025 sobre la medición de la adhesión al pelado puede requerir que los productos se sometan a evaluación adicional cuando cambien los métodos de prueba. Estos requisitos otorgan a los proveedores con capacidad de prueba dedicada una ventaja en aplicaciones críticas para la seguridad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Resina:
El Acrílico Lidera, Mientras que el Silicona Respalda las Aplicaciones de Alta TemperaturaEl acrílico representó el 48,06% de la participación del mercado de cintas adhesivas estructurales en 2026, mientras que se proyecta que el silicona avance a una CAGR del 5,21% hasta 2032. El acrílico sigue siendo ampliamente utilizado porque equilibra durabilidad, resistencia ultravioleta y costo en el acabado automotriz, fachadas de edificios y ensamblaje de electrónica. La demanda de silicona está respaldada por la gestión térmica de baterías para vehículos eléctricos y aplicaciones aeroespaciales donde las temperaturas de servicio pueden superar los 150 °C. La resina ofrece fiabilidad de rendimiento donde las formulaciones acrílicas pueden ser menos adecuadas. Avery Dennison Corporation ofrece construcciones de cintas híbridas de silicona-acrílico para aplicaciones de baterías de vehículos eléctricos, incluidas funciones retardantes de llama y dieléctricas. Este desarrollo refleja el uso más frecuente de diseños de múltiples químicas para requisitos de rendimiento definidos.
Los sistemas a base de caucho continúan sirviendo a aplicaciones que requieren alta adherencia inicial y flexibilidad a bajas temperaturas. Su uso enfrenta presión de las formulaciones acrílicas que combinan una adhesión adecuada con un rendimiento de resistencia a la intemperie más sólido. Los sistemas de poliuretano y otras resinas se utilizan donde es necesaria la tolerancia a la deformación elástica. La sólida posición del acrílico también crea exposición a las restricciones de suministro de monómeros acrílicos y a la inflación de los costos de insumos. Por lo tanto, los productores están explorando materiales de contenido renovable y reciclado como parte de una estrategia de desarrollo de productos. SEKISUI CHEMICAL CO., LTD. introdujo construcciones de cintas de espuma y tereftalato de polietileno de base biológica en 2025, mostrando cómo la selección de resinas también se está convirtiendo en una consideración de la cadena de suministro.

Por Material de Soporte:
La Espuma Respalda la Conformabilidad Mientras que los Materiales Tejidos y No Tejidos Ganan UsoLa espuma representó el 30,58% de la participación del mercado de cintas adhesivas estructurales en 2026, mientras que se proyecta que los materiales tejidos y no tejidos avancen a una CAGR del 5,57% hasta 2032. La espuma se utiliza porque se adapta a superficies irregulares, reduce la vibración y distribuye el estrés a través de una capa de unión viscoelástica. Estas propiedades respaldan su uso en ensamblajes automotrices, de electrodomésticos e industriales. Los materiales tejidos y no tejidos están ganando uso en interiores aeroespaciales y dispositivos médicos, donde los soportes reforzados con fibra combinan resistencia a la tracción con flexibilidad. Las Cintas de Doble Revestimiento de Espuma Libres de Sustancias Per y Polifluoroalquílicas (PFAS) de la Serie 5790 de Nitto Denko Corporation utilizan adhesivo acrílico modificado y han sido probadas según la norma ISO 29862 para la adhesión al pelado. El producto muestra cómo los productos de espuma se están actualizando para satisfacer las expectativas cambiantes de materiales y cumplimiento.
Los soportes de tereftalato de polietileno y polipropileno se utilizan donde la estabilidad dimensional y la resistencia química son importantes. Estos requisitos son comunes en el ensamblaje de electrónica e industria. Los soportes de papel siguen siendo relevantes para aplicaciones que no requieren alto rendimiento estructural. Los soportes de cloruro de polivinilo están recibiendo mayor atención a medida que las discusiones de política europea examinan las restricciones relacionadas con el cloruro de polivinilo y sus aditivos. Algunos compradores europeos están calificando alternativas de tereftalato de polietileno y polipropileno antes de que cambien los requisitos de cumplimiento. Por lo tanto, el mercado de cintas adhesivas estructurales se está moviendo hacia materiales de soporte que puedan satisfacer tanto las necesidades funcionales como las regulatorias.
Por Tipo de Producto:
La Unión de Doble Lado Lidera las Aplicaciones de Unión EstructuralLa unión de doble lado representó el 57,13% de la participación del mercado de cintas adhesivas estructurales en 2026 y se proyecta que avance a una CAGR del 5,79% hasta 2032. El formato une 2 sustratos sin sujetadores mecánicos visibles, puntos de estrés localizados ni rutas de corrosión galvánica. Su amplio uso en la producción de vehículos eléctricos, el ensamblaje de electrónica y el acristalamiento arquitectónico respalda tanto la demanda actual como el crecimiento previsto. Los fabricantes también están especificando cintas de doble lado como ensamblajes diseñados que pueden troquelarse en geometrías definidas. Nitto Denko Corporation recibió la Patente de EE. UU. 12.398.295 en agosto de 2025 para una cinta adhesiva sensible a la presión de doble lado con un perfil de módulo de almacenamiento de amplio rango de temperatura. La patente aborda los requisitos de absorción de impactos en entornos de ensamblaje a baja temperatura.
La unión de un solo lado sigue siendo útil para la protección de superficies, el envolvimiento de cables y las aplicaciones de arneses de cables. Respalda diseños donde la unión solo se necesita en 1 superficie. Los sistemas de doble lado típicamente enfrentan requisitos de calificación de fabricantes de equipos originales más exigentes porque se utilizan en uniones estructurales. Esos requisitos pueden crear costos de cambio una vez que un producto está validado. Esto puede respaldar precios más sólidos para productos de doble lado específicos para aplicaciones que para formatos de cinta amplios orientados a productos básicos. La gama de productos de TESA SE para almacenamiento de energía en baterías muestra el desarrollo continuo de productos para aislamiento y protección junto con la unión estructural.
Por Tecnología:
La Termofusión Combina el Procesamiento sin Solventes con la Producción AutomatizadaLa termofusión representó el 37,67% de la participación del mercado de cintas adhesivas estructurales en 2026 y se proyecta que avance a una CAGR del 5,98% hasta 2032. La tecnología combina el procesamiento sin solventes, la formación de uniones tras el enfriamiento y la compatibilidad con líneas de revestimiento de alta velocidad. Estas características respaldan su uso en varias aplicaciones industriales. Los sistemas a base de solventes siguen siendo relevantes donde se requiere alta resistencia al cizallamiento y resistencia química. Su uso está disminuyendo en algunas aplicaciones a medida que las restricciones sobre compuestos orgánicos volátiles se vuelven más estrictas. La tecnología a base de agua sirve a aplicaciones de unión de papel y cartón ligero que requieren rendimiento ambiental y procesamiento práctico.
Las cintas reactivas incluyen productos activados térmicamente, curados por ultravioleta y desunibles eléctricamente. Las cintas epoxi DuploTEC SBF de Lohmann pueden curarse desde 130 °C y proporcionan unión estructural con manipulación basada en cinta. Las películas activadas por calor de Tesa SE se activan por encima de 110 °C y producen reticulación irreversible para uniones industriales exigentes. Los productos reactivos pueden enfrentar ciclos de calificación más largos, pero ofrecen el rendimiento necesario para los programas de reducción de peso automotriz. La industria de cintas adhesivas estructurales está adoptando estos productos donde los procesos de producción pueden acomodar la activación controlada. Es probable que su uso se expanda a medida que los fabricantes den más importancia al rendimiento de unión preciso y a las opciones de desensamblaje al final de la vida útil.
Por Industria de Uso Final:
El Sector Automotriz Proporciona Escala Mientras que el Sector Eléctrico y Electrónico Registra un Crecimiento más RápidoEl sector automotriz representó el 28,91% de la participación del mercado de cintas adhesivas estructurales en 2026, mientras que se proyecta que el sector eléctrico y electrónico avance a una CAGR del 6,14% hasta 2032. La demanda automotriz se basa en reemplazar los sujetadores mecánicos para reducir el peso, mejorar el rendimiento de ruido, vibración y aspereza, y limitar la corrosión en las estructuras de carrocería. El ensamblaje de baterías para vehículos eléctricos ha ampliado el número de aplicaciones de unión, aislamiento y protección en cada vehículo. El sector eléctrico y electrónico está creciendo más rápido a medida que los dispositivos se vuelven más pequeños y requieren más funciones de cinta para pantallas, baterías y gestión del calor. LINTEC Corporation informó que el volumen de ventas de sus cintas adhesivas relacionadas con semiconductores creció más rápido que los envíos globales de obleas de semiconductores en el año finalizado el 31 de marzo de 2025. La demanda de memoria de alto ancho de banda vinculada a la inteligencia artificial generativa contribuyó a este patrón.
La construcción y edificación son una base de demanda importante para el acristalamiento estructural y la construcción prefabricada. Las cintas pueden reemplazar selladores húmedos y sujetadores mecánicos en superficies exteriores de edificios. La atención médica y la energía renovable tienen necesidades especializadas de biocompatibilidad y durabilidad ultravioleta, respectivamente. Estas condiciones elevan los requisitos de entrada para los proveedores de productos básicos. El ensamblaje industrial general y los electrodomésticos de consumo proporcionan una base más amplia de demanda en el mercado de cintas adhesivas estructurales.
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico representó el 36,49% de la participación del mercado de cintas adhesivas estructurales en 2026 y se proyecta que avance a una CAGR del 6,02% hasta 2032. China respalda la demanda regional a través de su base de fabricación de vehículos eléctricos, electrónica de consumo y fotovoltaica. India está expandiendo su capacidad de ensamblaje de electrónica, mientras que Corea del Sur contribuye con la producción de semiconductores y pantallas. Vietnam y Tailandia están aumentando su papel como ubicaciones de fabricación de electrónica a medida que las marcas diversifican las cadenas de suministro. SEKISUI CHEMICAL CO., LTD. presentó EV Protect 4006SFR y la Serie EV Seal en la Exposición de Ingeniería Automotriz de Japón 2026 para usos de protección de baterías, evaluación de rendimiento y aislamiento térmico. Japón también sigue siendo importante para las cintas de proceso de semiconductores, respaldado por la presencia de producción e investigación de LINTEC Corporation y Nitto Denko Corporation.
América del Norte
La demanda de América del Norte está respaldada por la relocalización automotriz, la fabricación de energía solar y baterías, y los programas aeroespaciales y de defensa que utilizan cintas reactivas de alto rendimiento. La región también tiene una gran base de aplicaciones de construcción y edificación donde los sistemas de cintas pueden reemplazar selladores húmedos. Vybond se convirtió en una empresa independiente en febrero de 2025 tras la adquisición del negocio de Cintas Especiales de Berry Global Group, Inc. por parte de Nautic Partners. La empresa opera más de 1.500 unidades de mantenimiento de existencias para clientes de los sectores aeroespacial, automotriz, médico y de construcción. Canadá y México respaldan las cadenas de suministro automotrices regionales, mientras que México también es activo en el ensamblaje de electrónica. La construcción modular y prefabricada crea demanda adicional donde los materiales disímiles hacen que la soldadura y el sujetado mecánico sean menos adecuados.
Europa, América del Sur y Oriente Medio y África
Europa es un centro de demanda significativo debido a la base de fabricación automotriz de Alemania, las aplicaciones industriales nórdicas y la actividad de renovación de edificios. Lohmann presentó la tecnología de unión estructural UV-LUX para baterías de vehículos eléctricos en Battery Show Europe 2026 en Stuttgart. La norma DVS 3320-3, publicada en Alemania en noviembre de 2025, establece los requisitos de calidad para las uniones permanentes de cintas adhesivas sensibles a la presión en uniones estructurales. Francia, el Reino Unido e Italia también contribuyen a través de aplicaciones industriales y de construcción. Brasil respalda la demanda sudamericana a través de la fabricación industrial y la producción automotriz, mientras que Argentina proporciona actividad de ensamblaje. La diversificación industrial de Arabia Saudita y la actividad de construcción comercial de Sudáfrica están creando oportunidades en etapa temprana en Oriente Medio y África, particularmente en aplicaciones de fachadas.
Panorama Competitivo
El mercado de cintas adhesivas estructurales está moderadamente concentrado, con los cinco principales actores que incluyen 3M, Nitto Denko Corporation, tesa SE, Avery Dennison Corporation y LINTEC Corporation. Estas empresas tienen amplias carteras de productos y largas historias de calificación en usos automotrices y electrónicos. Lohmann, LINTEC Corporation y Sika AG compiten a través de ofertas específicas para aplicaciones, como películas de unión reactiva, cintas de procesamiento de semiconductores y cintas estructurales expandibles por calor. La estructura del mercado también deja espacio para productores que pueden proporcionar personalización rápida en aplicaciones regionales definidas. La calificación de productos, el conocimiento de procesos y la propiedad intelectual siguen siendo barreras importantes de entrada. El mercado de cintas adhesivas estructurales se está enfocando cada vez más en productos que ofrecen varias funciones dentro de un solo paso de ensamblaje.
Avery Dennison Corporation completó la adquisición de W.F. Taylor Holdings, Inc. en octubre de 2025 por 390 millones de USD, ampliando su cartera de adhesivos especiales. Henkel AG & Co. KGaA demostró la desunión de adhesivos estructurales de hasta 12 MPa en Battery Show Europe 2025, abordando las necesidades de reparación y reciclaje para aplicaciones de baterías. El trabajo de Nitto Denko Corporation sobre composiciones adhesivas desunibles eléctricamente también refleja el creciente interés en los sistemas de unión reparables[2]. Estos movimientos muestran que los requisitos de rendimiento ahora incluyen el desensamblaje planificado además de la resistencia de la unión. Los proveedores con capacidades de desunión electroquímica, gestión térmica y aislamiento eléctrico pueden abordar una gama más amplia de aplicaciones de baterías.
3M lanzó la Serie VHB Max en 2025 y 2026 con una resistencia al cizallamiento por superposición de hasta 3,24 MPa, dirigida a los sectores de transporte, construcción, electrodomésticos y electrónica como alternativas a remaches, soldaduras y adhesivos estructurales líquidos. Tesa SE amplió su cartera de protección de arneses de cables en agosto de 2025 con productos para protección contra impactos, abrasión e incendios en vehículos eléctricos. La separación de Vybond de Berry Global Group, Inc. en 2025 creó un proveedor independiente de cintas especiales con una amplia cartera en varios sectores de uso final. Estos ejemplos muestran dos estrategias paralelas, como la escala más amplia a través de adquisiciones y el crecimiento enfocado a través de la especialización independiente. Las empresas líderes están invirtiendo en productos que mejoran la velocidad del proceso, cumplen con requisitos de materiales más estrictos y resuelven los desafíos de desensamblaje de baterías. La competencia seguirá centrada en el rendimiento de las aplicaciones, el soporte de calificación y la capacidad de desarrollar productos para métodos de producción cambiantes.
Líderes de la Industria de Cintas Adhesivas Estructurales
-
3M
-
Nitto Denko Corporation
-
tesa SE
-
Avery Dennison Corporation
-
LINTEC Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cintas Adhesivas Estructurales Empresas cubiertas en este informe
- 3M
- Avery Dennison Corporation
- Henkel AG & Co. KGaA
- IPG
- L&L Products
- LINTEC Corporation
- Lohmann
- Nitto Denko Corporation
- Saint-Gobain
- Scapa
- SEKISUI CHEMICAL CO., LTD.
- Sika AG
- Teraoka Seisakusho co.,Ltd.
- tesa SE
- Vybond
Desarrollos recientes de la industria en Mercado de Cintas Adhesivas Estructurales
- Enero de 2026: Henkel AG & Co. KGaA completó la adquisición de ATP Adhesive Systems, fortaleciendo su negocio de Tecnologías Adhesivas y ampliando su cartera de cintas especiales de alto rendimiento. La adquisición añade tecnologías de cintas a base de agua, termofusión y base solvente que sirven a aplicaciones automotrices, electrónicas, médicas y de construcción, respaldando el mercado de cintas adhesivas estructurales a través de soluciones de unión más amplias y capacidades ampliadas de desarrollo de productos.
- Febrero de 2025: Nautic Partners completó su adquisición del negocio de Cintas Especiales de Berry Global Group y lanzó el negocio independiente bajo el nombre Vybond. La cartera de Vybond incluye más de 1.500 productos en los sectores automotriz, aeroespacial, médico, Calefacción, Ventilación y Aire Acondicionado (HVAC) y de construcción, respaldando el mercado de cintas adhesivas estructurales mediante la expansión de soluciones de unión sensibles a la presión especializadas y capacidades de fabricación.
Alcance del Informe Global del Mercado de Cintas Adhesivas Estructurales
Las cintas adhesivas estructurales son materiales de unión de alto rendimiento diseñados para unir sustratos proporcionando resistencia, durabilidad y resistencia al estrés mecánico. Ofrecen una alternativa a los métodos de sujetado convencionales y respaldan la unión entre materiales con diferentes propiedades superficiales.
El Mercado de Cintas Adhesivas Estructurales está segmentado por tipo de resina, material de soporte, tipo de producto, tecnología, industria de uso final y geografía. Por tipo de resina, el mercado está segmentado en acrílico, caucho, silicona y otros tipos de resina. Por material de soporte, el mercado está segmentado en cloruro de polivinilo (PVC), papel, tejido y no tejido, tereftalato de polietileno (PET), espuma, polipropileno (PP) y otros materiales de soporte. Por tipo de producto, el mercado está segmentado en unión de un solo lado y unión de doble lado. Por tecnología, el mercado está segmentado en base solvente, base agua, termofusión y reactivo. Por industria de uso final, el mercado está segmentado en automotriz, construcción y edificación, eléctrico y electrónico, atención médica, energía renovable y otras industrias de uso final. El informe también cubre el tamaño del mercado y los pronósticos para cintas adhesivas estructurales en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Acrílico |
| Caucho |
| Silicona |
| Otros Tipos de Resina |
| Cloruro de Polivinilo (PVC) |
| Papel |
| Tejido y No Tejido |
| Tereftalato de Polietileno (PET) |
| Espuma |
| Polipropileno (PP) |
| Otros Materiales de Soporte |
| Unión de Un Solo Lado |
| Unión de Doble Lado |
| Base Solvente |
| Base Agua |
| Termofusión |
| Reactivo |
| Automotriz |
| Construcción y Edificación |
| Eléctrico y Electrónico |
| Atención Médica |
| Energía Renovable |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Resina | Acrílico | |
| Caucho | ||
| Silicona | ||
| Otros Tipos de Resina | ||
| Por Material de Soporte | Cloruro de Polivinilo (PVC) | |
| Papel | ||
| Tejido y No Tejido | ||
| Tereftalato de Polietileno (PET) | ||
| Espuma | ||
| Polipropileno (PP) | ||
| Otros Materiales de Soporte | ||
| Por Tipo de Producto | Unión de Un Solo Lado | |
| Unión de Doble Lado | ||
| Por Tecnología | Base Solvente | |
| Base Agua | ||
| Termofusión | ||
| Reactivo | ||
| Por Industria de Uso Final | Automotriz | |
| Construcción y Edificación | ||
| Eléctrico y Electrónico | ||
| Atención Médica | ||
| Energía Renovable | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de cintas adhesivas estructurales?
El tamaño del mercado de cintas adhesivas estructurales fue valorado en 12,20 mil millones de USD en 2026 y se estima que crecerá desde 12,73 mil millones de USD en 2027 hasta alcanzar los 16,03 mil millones de USD para 2032, a una CAGR del 4,71% durante el período de pronóstico (2027-2032).
¿Qué está impulsando la demanda de cintas adhesivas estructurales?
La demanda está respaldada por el ensamblaje de baterías para vehículos eléctricos, la miniaturización de la electrónica, la unión automatizada y la producción de componentes solares y de almacenamiento de energía.
¿Qué tipo de producto tuvo la mayor participación en 2026?
La unión de doble lado tuvo una participación del 57,13% en 2026.
¿Qué industria de uso final se proyecta que avance más rápido hasta 2032?
Se proyecta que el sector eléctrico y electrónico avance a una CAGR del 6,14% hasta 2032, ya que los dispositivos requieren funciones de unión, aislamiento y gestión térmica.