
Tamanho e Participação do Mercado de Tanques de Armazenamento
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
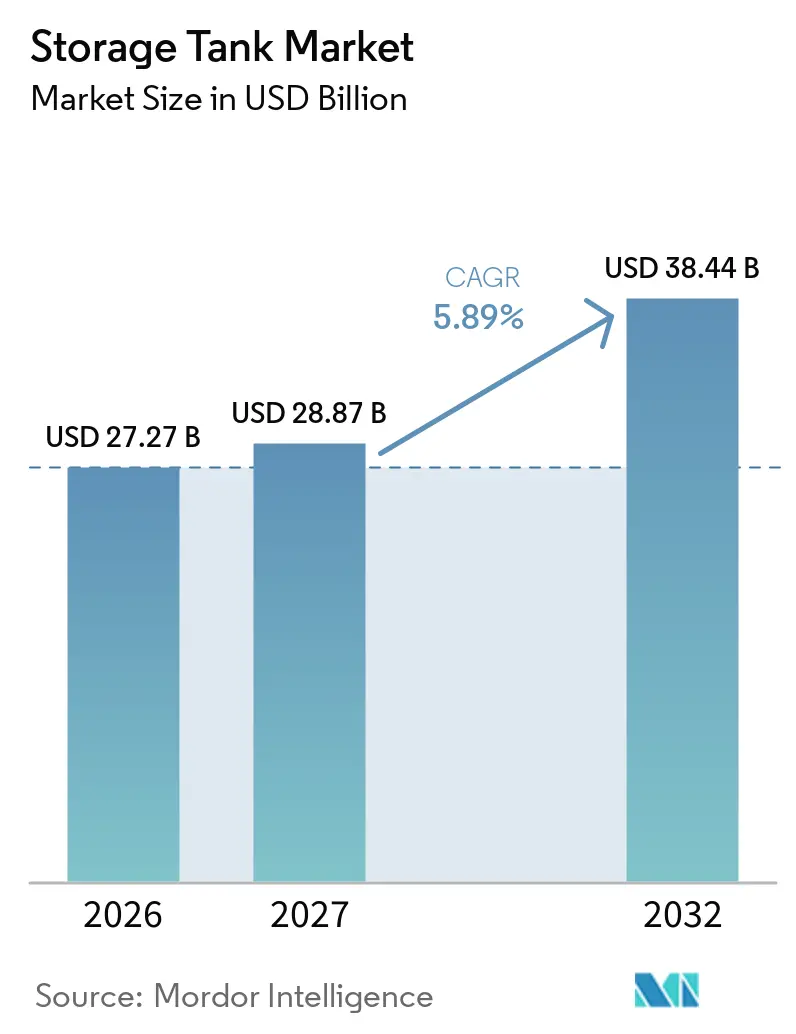
| Tamanho do Mercado (2027) | 28.87 Bilhões de dólares |
| Tamanho do Mercado (2032) | 38.44 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.89 % |
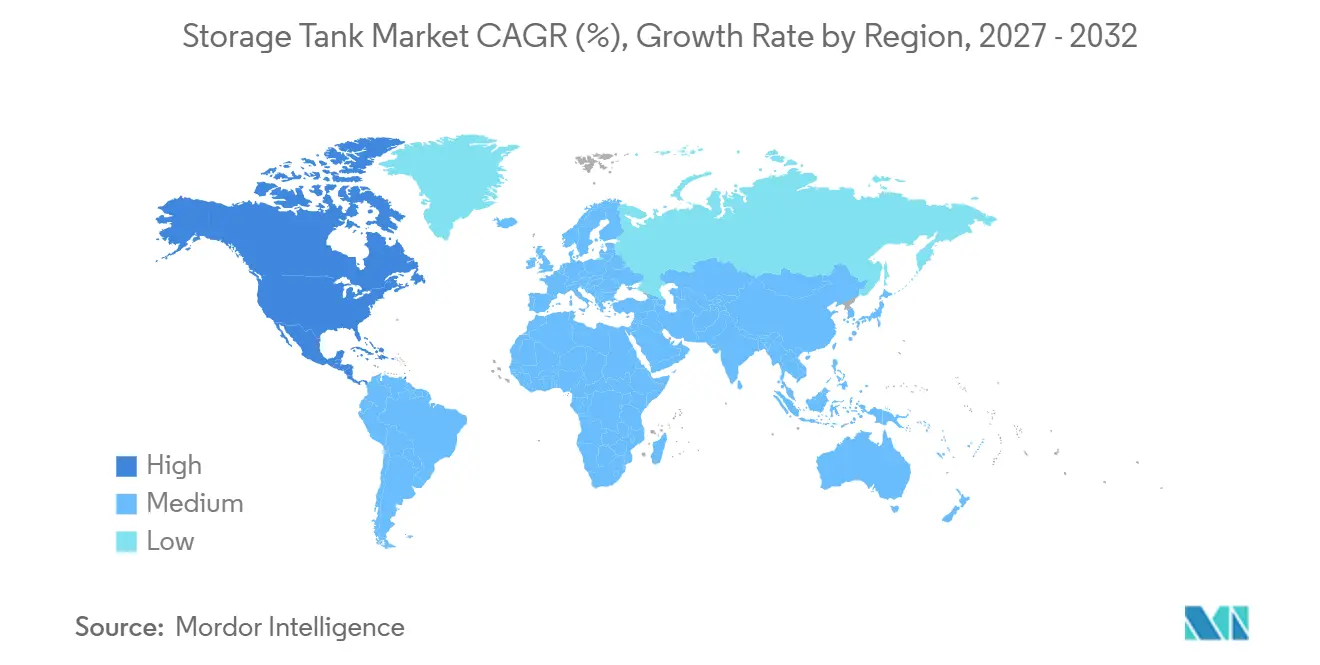
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tanques de Armazenamento por Mordor Intelligence
O tamanho do Mercado de Tanques de Armazenamento deve crescer de 27,27 bilhões de USD em 2026 para 28,87 bilhões de USD em 2027 e tem previsão de atingir 38,44 bilhões de USD até 2032 a um CAGR de 5,89% no período de 2027 a 2032. O investimento em armazenamento de petróleo, gás, água industrial e energia limpa está sustentando a demanda em diversas classes de ativos. A segurança energética aumentou a importância da infraestrutura de armazenamento para governos e operadores de terminais. Ao mesmo tempo, o reuso de água, o processamento de alimentos e a produção farmacêutica estão ampliando a base de clientes do mercado de tanques de armazenamento. Grandes contratantes de Engenharia, Aquisição e Construção (EPC) continuam a atender projetos de Gás Natural Liquefeito (GNL) e de petróleo, enquanto fabricantes regionais competem em tanques parafusados, soldados em oficina e especializados. A volatilidade dos custos de materiais, os custos de instalação e as longas aprovações continuam sendo limitações importantes para a execução de projetos.
Principais Conclusões do Relatório
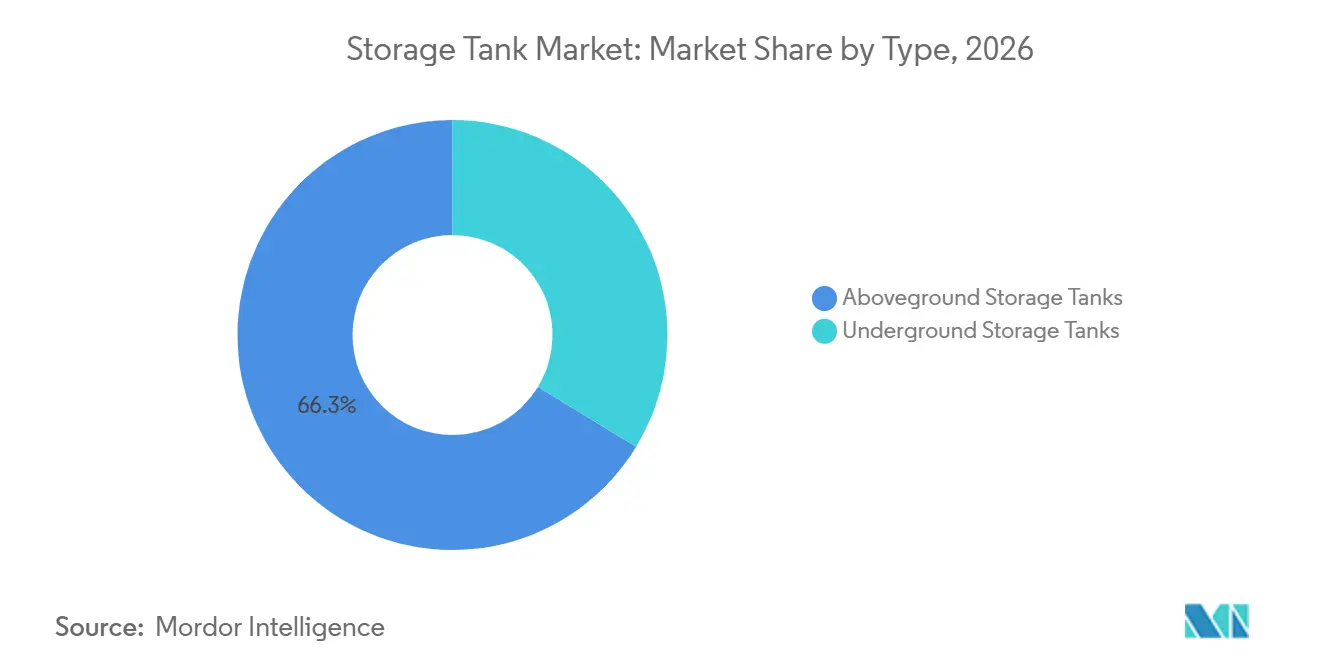
- Por tipo, os tanques acima do solo detinham 66,3% da participação do mercado de tanques de armazenamento em 2026, enquanto os tanques subterrâneos têm previsão de crescer a um CAGR de 6,8% até 2032.
- Por classe de perigo do produto, os tanques de materiais perigosos detinham 62,3% da participação do mercado de tanques de armazenamento em 2026, enquanto os tanques de materiais não perigosos têm previsão de crescer a um CAGR de 6,9% até 2032.
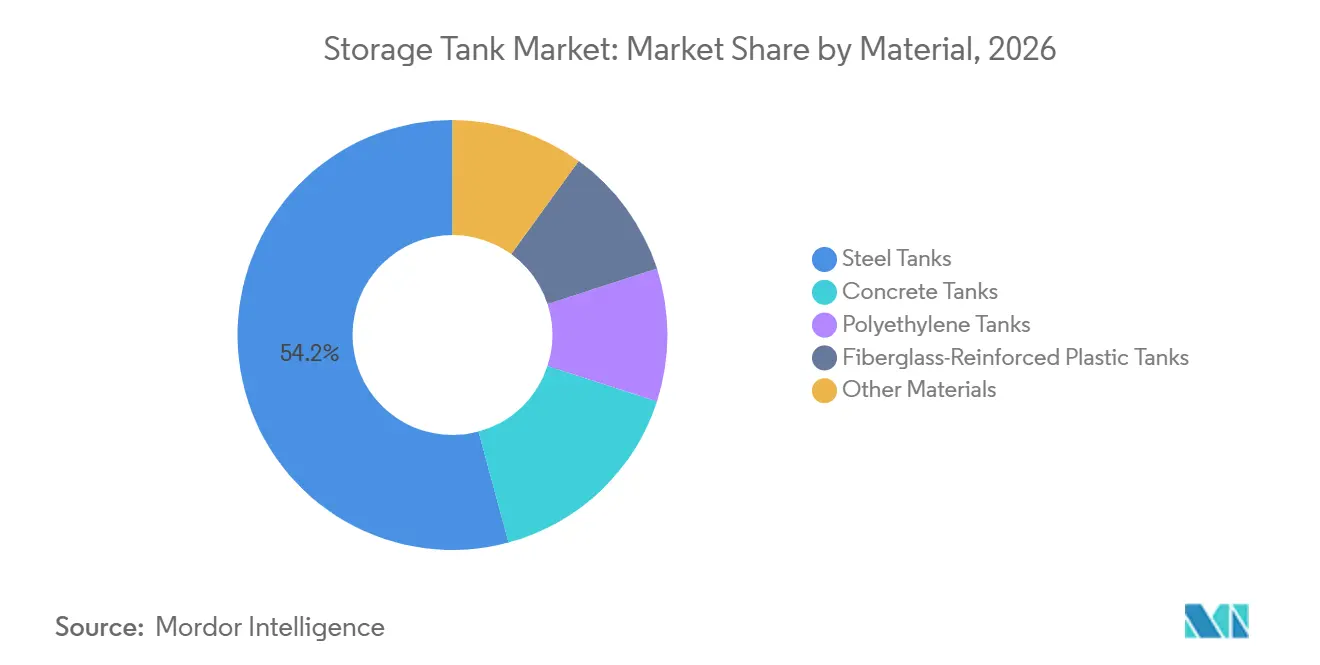
- Por material, os tanques de aço detinham 54,2% do tamanho do mercado de tanques de armazenamento em 2026, enquanto os tanques de polietileno têm previsão de crescer a um CAGR de 7,1% até 2032.
- Por capacidade, os tanques grandes respondiam por 45,6% do tamanho do mercado de tanques de armazenamento em 2026, enquanto os tanques de capacidade média têm previsão de crescer a um CAGR de 6,5% até 2032.
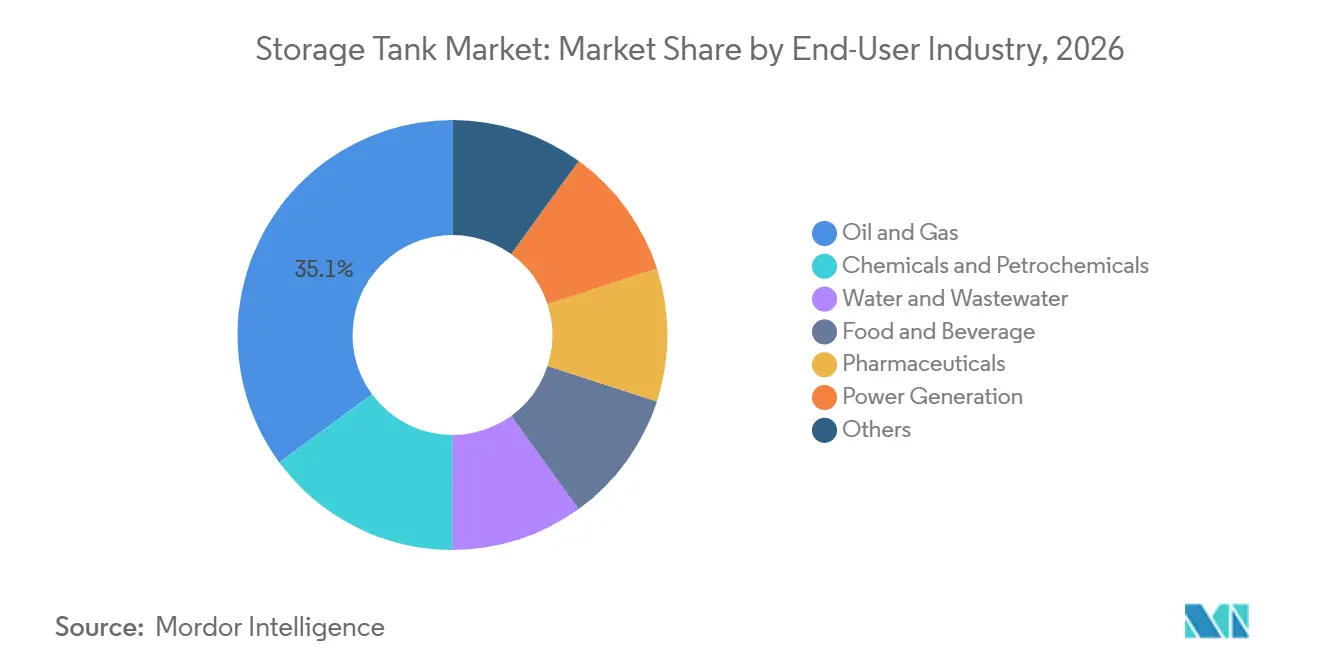
- Por indústria de uso final, petróleo e gás detinham 35,1% do valor global em 2026, enquanto água e águas residuais têm previsão de crescer a um CAGR de 6,4% até 2032.
- Por geografia, a Ásia-Pacífico detinha 36,4% do valor global em 2026, enquanto a América do Norte tem previsão de crescer a um CAGR de 7,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Infraestrutura de Armazenamento de Petróleo, Gás e Petroquímicos | +1.7% | Global, concentrado na Ásia-Pacífico, no Oriente Médio e na América do Norte | Médio prazo (2 a 4 anos) |
| Escassez de Água, Capacidade de Tratamento e Reuso Industrial de Água | +1.1% | Núcleo na Ásia-Pacífico, com expansão para o Oriente Médio, África e América do Sul | Médio prazo (2 a 4 anos) |
| Expansão da Capacidade Química, Alimentar e Farmacêutica | +0.9% | Ásia-Pacífico, América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Modernização Industrial e Adoção de Monitoramento Inteligente de Tanques | +0.6% | Global, liderado pela América do Norte e Europa com adoção na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Construção de Armazenamento de Biocombustíveis, Hidrogênio e Energia Térmica | +0.5% | Europa, América do Norte e Japão | Longo prazo (≥ 4 anos) |
| Gerenciamento de Integridade Digitalizado Reduzindo os Requisitos de Entrada sem Presença Humana | +0.3% | Global, com maior pressão regulatória na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Infraestrutura de Armazenamento de Petróleo, Gás e Petroquímicos
A segurança energética está mudando as prioridades de aquisição no mercado de tanques de armazenamento. Governos e operadores de terminais estão tratando o armazenamento de petróleo bruto, GNL e produtos refinados como infraestrutura essencial. Os Estados Unidos expandiram o Enbridge Ingleside Energy Center de 17 milhões para 20,5 milhões de barris na Fase VII, concluída no primeiro trimestre de 2026. A CB&I recebeu um contrato em maio de 2026 para 5 tanques de GNL de contenção total em concreto na instalação Commonwealth LNG na Louisiana.[1] Os projetos de exportação de GNL também requerem ativos de armazenamento relacionados de GLP, etileno, amônia e matérias-primas. Esse conjunto mais amplo de requisitos confere ao mercado de tanques de armazenamento um pipeline maior do que o armazenamento de petróleo bruto isoladamente.
Escassez de Água, Capacidade de Tratamento e Reuso Industrial de Água
O estresse hídrico está aumentando a necessidade de sistemas industriais de armazenamento e tratamento. Os tanques apoiam a coleta, o tratamento, o reuso e o fornecimento confiável para instalações petroquímicas, de mineração e de processamento de alimentos. A Saudi Aramco Total Refining And Petrochemical Company (SATORP), a Marafiq, a Veolia e a Lamar assinaram um acordo de 30 anos para uma planta de reuso industrial de água no valor de 500 milhões de USD em Jubail, na Arábia Saudita.[2] A instalação foi projetada para tratar e reciclar 8,76 milhões de m³ de efluentes petroquímicos anualmente. A Veolia entregou uma estação de recuperação de 38.880 m³ por dia em Vitória que recicla 85% das águas residuais municipais para reuso industrial.[3] O mercado de tanques de armazenamento se beneficia à medida que as plantas de reuso necessitam de recipientes em todo o processo de tratamento e distribuição.
Expansão da Capacidade Química, Alimentar e Farmacêutica
A demanda de reposição está sustentando as aquisições de tanques químicos, alimentares e farmacêuticos. Os requisitos de contato com alimentos e farmacêuticos aumentam o valor de recipientes de aço inoxidável e polietileno de grau alimentar em conformidade. A Celltrion anunciou um investimento de 1,23 trilhão de KRW, equivalente a 821 milhões de USD, em 2 plantas de substâncias farmacêuticas em Songdo em março de 2026. A empresa tem como meta uma capacidade combinada de substâncias farmacêuticas de 571.000 litros até 2030. Essas instalações requerem equipamentos de armazenamento e processamento validados. O mercado de tanques de armazenamento, portanto, se beneficia de especificações de maior valor em vez de apenas volume de capacidade.
Modernização Industrial e Adoção de Monitoramento Inteligente de Tanques
O monitoramento remoto está mudando a forma como os proprietários de tanques gerenciam inventário e manutenção. As ferramentas digitais podem melhorar a utilização e ajudar os operadores a identificar requisitos de manutenção com antecedência. O Tank Level Manager da WIKA monitora mais de 100.000 tanques em mais de 70 países, combinando painéis de controle com análise de consumo. O gerenciamento de integridade digital pode reduzir os requisitos de entrada manual e fortalecer a documentação para instalações regulamentadas. Esses serviços criam oportunidades de receita recorrente além da venda original do recipiente. Projetos de hidrogênio, biocombustível e energia térmica também precisam de sistemas de monitoramento à medida que seus requisitos operacionais se tornam mais complexos.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Custos de Aço, Resina e Materiais Especiais | -0.8% | Global, com efeitos agudos na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Elevados Gastos com Instalação, Fundação e Conformidade | -0.5% | Global, com efeitos agudos em mercados maduros | Médio prazo (2 a 4 anos) |
| Tarifas Transfronteiriças e Requisitos de Conteúdo Local | -0.4% | Principalmente América do Norte, com efeitos na Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Longos Ciclos de Aprovação para Instalações de Materiais Perigosos e Subterrâneas | -0.3% | Global, com efeito mais forte na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Custos de Aço, Resina e Materiais Especiais
Os preços dos materiais continuam sendo um risco importante para fabricantes e compradores de tanques. Os aumentos no início de 2026 nos preços da resina de polietileno de alta densidade (PEAD) elevaram o custo dos projetos de tanques de polietileno. Os custos dos tanques de fibra de vidro também aumentaram à medida que o benzeno e os insumos relacionados ficaram mais caros. Os sistemas de fibra de vidro e resina representam uma parte substancial do custo de produção dos tanques de Plástico Reforçado com Fibra de Vidro (PRFV). As mudanças de custo podem comprimir as margens quando as propostas de preço fixo não podem ser revisadas. Elas também podem mudar as preferências dos compradores para o aço carbono ou outros materiais em determinados projetos industriais.
Elevados Gastos com Instalação, Fundação e Conformidade
Os custos instalados incluem fundações, contenção, licenciamento, inspeção e obras civis, além do recipiente. Locais costeiros com solo mole podem exigir gastos substanciais com fundações para tanques de grande porte construídos em campo. A Agência de Proteção Ambiental dos Estados Unidos registrou uma taxa de conformidade técnica de 60,9% para sistemas de tanques de armazenamento subterrâneos entre abril de 2025 e março de 2026. Essa lacuna indica uma base significativa de sistemas que precisam de remediação, atualização ou substituição. Os projetos farmacêuticos também requerem validação, soldagem sanitária e condições de construção controladas. Esses requisitos podem atrasar os projetos do mercado de tanques de armazenamento e podem limitar as aquisições por operadores menores e municípios.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Ativos Acima do Solo Permanecem como Principal Base de ReceitaOs tanques acima do solo detinham 66,3% do valor global em 2026. Sua posição reflete a demanda de terminais de petróleo, infraestrutura de GNL e grandes projetos químicos e hídricos. A indústria de tanques de armazenamento utiliza projetos acima do solo onde o acesso, a inspeção e a grande capacidade são importantes. A Royal Vopak adicionou 180.000 m³ em seu terminal GATE nos Países Baixos até o terceiro trimestre de 2026. O investimento apoia a relevância contínua dos ativos de terminais acima do solo em centros energéticos consolidados. Os projetos de teto fixo e teto flutuante atendem a diferentes requisitos de volatilidade dos produtos.
Os tanques subterrâneos têm previsão de crescer a um CAGR de 6,8% até 2032. Eles são utilizados onde restrições de espaço, considerações de segurança e reservas estratégicas favorecem o armazenamento subterrâneo. Os novos sistemas requerem proteção catódica, contenção secundária, detecção automática de vazamentos e operadores treinados conforme os requisitos dos Estados Unidos.[4] Essas características aumentam o valor de cada instalação mesmo quando o crescimento unitário é moderado. O mercado de tanques de armazenamento tem demanda para ambos os formatos porque os usos finais e as condições do local diferem. Os tanques acima do solo permanecem importantes para a visibilidade operacional, enquanto os sistemas subterrâneos atendem às necessidades de armazenamento protegido.
Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório
Por Classe de Perigo do Produto:
Usos Não Perigosos Crescem Mais RapidamenteOs tanques de materiais perigosos detinham 62,3% do valor global em 2026. Petróleo, gás, produtos químicos e petroquímicos respondem por grande parte dessa base instalada. Essas aplicações requerem práticas rigorosas de projeto e segurança, o que sustenta a demanda de reposição. Os recipientes de materiais perigosos necessitam de altos níveis de contenção e controle operacional. Sua grande base instalada os mantém centrais no mercado de tanques de armazenamento. O segmento permanece estreitamente ligado ao investimento em instalações de energia e processamento.
Os tanques de materiais não perigosos têm previsão de crescer a um CAGR de 6,9% até 2032. O tratamento de água, alimentos, bebidas e aplicações farmacêuticas estão ampliando a base de demanda. As atualizações de especificações podem substituir recipientes mais antigos por equipamentos de aço inoxidável ou polímero de grau alimentar. Esse trabalho aumenta a importância da certificação de produtos e do projeto sanitário. A indústria de tanques de armazenamento pode obter margens mais elevadas onde os fabricantes atendem a esses requisitos. A mudança também reduz a dependência exclusiva de aplicações com produtos perigosos.
Por Material:
Aço Lidera Enquanto o Polietileno Ganha TerrenoOs tanques de aço detinham 54,2% do valor global em 2026. Eles são utilizados em grandes projetos de petróleo, GNL e industriais que necessitam de resistência estrutural e alta capacidade. A CB&I comissionou 2 tanques de GNL de contenção total em aço, de 60.000 m³ cada, na instalação LNGPH Ilijan nas Filipinas em setembro de 2026. O projeto utilizou aço com 9% de níquel para ambas as paredes de contenção. Tais projetos mostram que o aço continua a atender aplicações criogênicas exigentes. O mercado de tanques de armazenamento mantém o aço como seu principal material para grandes ativos.
Os tanques de polietileno têm previsão de crescer a um CAGR de 7,1% até 2032. A resistência à corrosão e o menor custo de propriedade sustentam seu uso em tratamento de água, produtos químicos agrícolas e ambientes farmacêuticos. O concreto apoia aplicações de utilidade hídrica de alto volume e de GNL onde a massa estrutural é necessária. O PRFV permanece relevante para o manuseio subterrâneo de petróleo e produtos químicos, onde a resistência à corrosão pode justificar um custo inicial mais elevado. A seleção do material depende do produto armazenado, da capacidade do tanque, das condições do local e da certificação exigida. O mercado de tanques de armazenamento está, portanto, tornando-se mais dependente de capacidades de produção com múltiplos materiais.
Por Capacidade:
Grandes Projetos Lideram o Valor e Tanques Médios Lideram o CrescimentoOs tanques grandes respondiam por 45,6% do valor global em 2026. Sua participação reflete ativos de alto valor construídos em campo utilizados em terminais de petróleo, gás e GNL. A GTT recebeu um pedido em junho de 2026 para projetar 3 tanques de GNL onshore de 240.000 m³ cada para o Terminal de GNL Yuedong do Grupo PipeChina. Os tanques utilizarão a tecnologia de contenção total de membrana GST da GTT. Esses projetos mantêm os grandes ativos importantes para o mercado de tanques de armazenamento. Eles também requerem capacidades especializadas de engenharia e construção.
Os tanques de capacidade média têm previsão de crescer a um CAGR de 6,5% até 2032. A produção de alimentos e bebidas, o armazenamento de suporte farmacêutico e os projetos de água municipal sustentam essa demanda. Os compradores na faixa de 20.000 a 200.000 litros podem avaliar opções de PEAD, aço fundido em vidro e PRFV. Essa comparação aumentou a concorrência entre os fornecedores de materiais. Os tanques pequenos permanecem importantes para usos agrícolas distribuídos, farmacêuticos e industriais leves. A indústria de tanques de armazenamento atende a uma ampla gama de capacidades porque os usuários têm diferentes necessidades logísticas e de processamento.
Por Indústria de Uso Final:
Energia Lidera Enquanto a Água Adiciona DemandaPetróleo e gás detinham 35,1% do valor global em 2026. O armazenamento de petróleo bruto, os terminais de GNL e as redes de produtos refinados sustentam essa posição. O segmento requer grandes ativos e contratantes de engenharia experientes. Ele permanece como uma fonte central de receita para o mercado de tanques de armazenamento. A segurança energética e a infraestrutura de exportação continuam a sustentar a demanda por esses sistemas. Produtos químicos e petroquímicos fornecem requisitos adicionais para o armazenamento de matérias-primas e produtos acabados.
Água e águas residuais têm previsão de crescer a um CAGR de 6,4% até 2032. Os sistemas de reuso, as estações de tratamento municipais e o gerenciamento industrial de água estão expandindo o segmento. A STEAG Iqony comissionou um tanque de armazenamento de aquecimento urbano no valor de 30 milhões de EUR, equivalente a 33 milhões de USD, em Gelsenkirchen em julho de 2026. O tanque de 57 metros armazena 31 milhões de litros de água quente a temperaturas de até 115°C. Clientes de alimentos, bebidas e farmacêuticos também precisam de tanques em conformidade à medida que a capacidade de processamento se expande. O mercado de tanques de armazenamento é, portanto, sustentado por um conjunto mais amplo de usuários finais do que apenas petróleo e gás.
Análise Geográfica
Mercado de Tanques de Armazenamento na Ásia-Pacífico
A Ásia-Pacífico detinha 36,4% do mercado global de tanques de armazenamento em 2026. A região se beneficia de programas de reservas estratégicas de petróleo, desenvolvimento de importação de GNL e expansão industrial. China, Índia e Japão têm demanda em petróleo e gás, produtos químicos, água e processamento de alimentos. O Japão está desenvolvendo o Terminal de Hidrogênio Líquido (LH2) de Kawasaki, que inclui um tanque de hidrogênio líquido em escala comercial de 50.000 m³. A Kawasaki Heavy Industries iniciou a fabricação em fábrica do tanque em 2025. O projeto demonstra o papel da região no desenvolvimento de armazenamento criogênico. A Ásia-Pacífico também tem ampla demanda por infraestrutura de armazenamento convencional.
Mercado de Tanques de Armazenamento na América do Norte
A América do Norte tem previsão de crescer a um CAGR de 7,5% até 2032. O investimento em exportação de GNL ao longo da Costa do Golfo dos Estados Unidos está concentrando a demanda por grandes sistemas de armazenamento. O contrato Commonwealth LNG da CB&I demonstra a escala da atividade de construção atual na Louisiana. A substituição de ativos envelhecidos e as atualizações regulatórias também sustentam a demanda no mercado de tanques de armazenamento. Os gastos com infraestrutura hídrica adicionam uma fonte separada de atividade de projetos.
Mercado de Tanques de Armazenamento na EMEA e América do Sul
A Europa tem demanda de terminais de energia, projetos de calor industrial e manufatura especializada. O Oriente Médio e a África precisam de armazenamento para petróleo, água industrial e operações portuárias. A estação de recuperação de Vitória da Veolia demonstra o papel do reuso de água nos corredores industriais sul-americanos. A Europa também tem um papel crescente em projetos de hidrogênio e armazenamento térmico. Essas distintas necessidades regionais reduzem a dependência de qualquer geografia única no mercado de tanques de armazenamento.
Cenário Competitivo
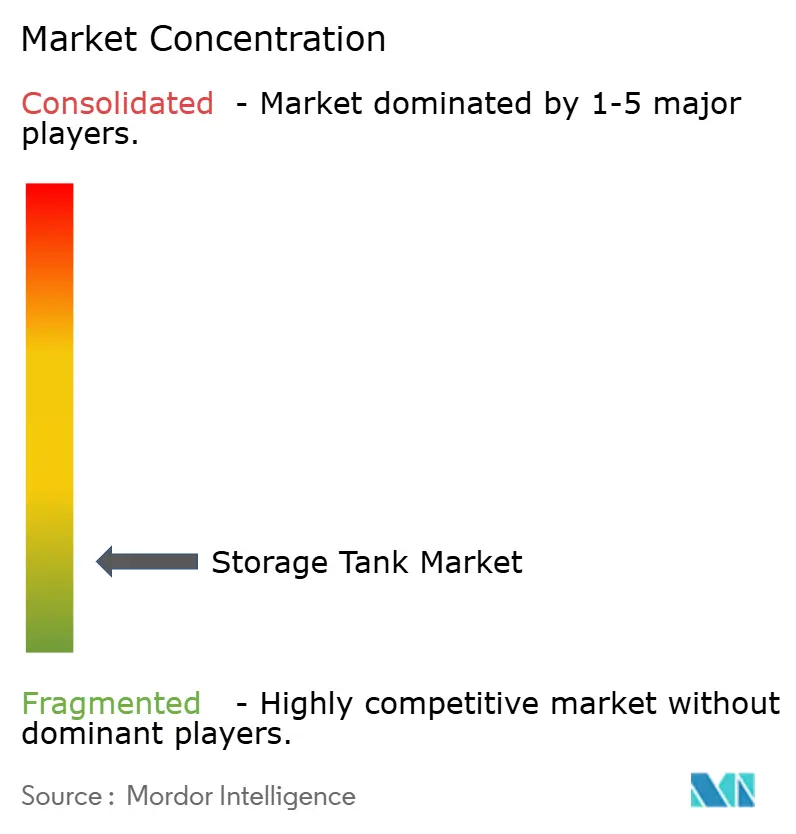
O mercado de tanques de armazenamento é fragmentado e conta com um grupo de grandes contratantes de Engenharia, Aquisição e Construção (EPC) em projetos de Gás Natural Liquefeito (GNL) e petróleo. Um grupo mais amplo de fabricantes regionais atende aplicações de tanques parafusados, soldados em oficina e especializados. A CB&I projetou e construiu mais de 250 tanques de GNL em todo o mundo. Seus projetos de 2026 na América do Norte e na Ásia-Pacífico demonstram sua posição no armazenamento criogênico de grande porte. A CST Industries opera em tanques parafusados, fundidos em vidro e de Polímero Reforçado com Fibra de Vidro (PRFV) em 125 países. A estrutura do mercado, portanto, difere por escala de projeto, material e uso final.
A CST Industries adquiriu a Snyder Industries em março de 2025 para adicionar tanques de armazenamento acima do solo em fibra de vidro ao seu portfólio. A empresa também adquiriu a Ostsee Tank Solutions GmbH para expandir a capacidade de fabricação e serviços na Europa. Essas movimentações apoiam um modelo de fornecimento com múltiplos materiais para os clientes. A Kawasaki Heavy Industries está buscando o armazenamento de hidrogênio líquido em escala comercial em seu Terminal de Hidrogênio Líquido (LH2) de Kawasaki. A Toyo Kanetsu está desenvolvendo tecnologia de tanques de hidrogênio líquido em grande escala com o apoio da Organização de Desenvolvimento de Novas Energias e Tecnologia Industrial (NEDO). Esses programas colocam a engenharia criogênica no centro da diferenciação competitiva.
Os serviços digitais estão se tornando uma área adicional de competição. A Zhongneng Huajian lançou sua plataforma Tank Health Guardian em janeiro de 2026 para análise preditiva de corrosão, detecção de vazamentos e programação de manutenção. Os fabricantes que combinam recipientes com monitoramento e suporte de conformidade podem construir receita de serviços recorrente. Empresas sem essas capacidades podem enfrentar pressão em contratos de serviços ao longo do ciclo de vida. O mercado de tanques de armazenamento permanece fragmentado fora dos grandes projetos de EPC. Nenhuma participação de mercado combinada para as principais empresas foi fornecida, portanto uma pontuação baseada nos limites de participação de mercado prescritos não pode ser fundamentada.
Líderes da Indústria de Tanques de Armazenamento
-
CST Industries, Inc.
-
McDermott International, Ltd.
-
PermianLide
-
Highland Tank & Manufacturing Company, Inc.
-
Fox Tank Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tanques de Armazenamento Empresas cobertas neste relatório
- Caldwell Tanks, Inc.
- Containment Solutions, Inc.
- CST Industries, Inc.
- DN Tanks, Inc.
- Fox Tank Company
- Highland Tank & Manufacturing Company, Inc.
- ISHII IRON WORKS CO., LTD.
- McDermott International, Ltd
- MEKRO Sp. z o.o.
- Modern Welding Company, Inc.
- Motherwell Bridge Industries Limited
- PermianLide
- Pfaudler, Inc.
- Snyder Industries, Inc.
- Superior Tank Co., Inc.
- Synalloy Corporation
- Tank Connection, LLC
- Tarsco, Inc.
- Toyo Kanetsu K.K.
- ZCL Composites Inc.
Desenvolvimentos industriais recentes em Mercado de Tanques de Armazenamento
- Setembro de 2026: CB&I e AG&P Industrial comissionaram dois tanques de GNL de contenção total em aço de 60.000 m³ na Instalação de GNL LNGPH Ilijan nas Filipinas. A instalação foi a primeira grande instalação de armazenamento de GNL onshore no país e a primeira globalmente a utilizar aço com 9% de níquel para as paredes de contenção interna e externa. O projeto foi concluído com zero incidentes com perda de tempo em mais de 1 milhão de horas de trabalho.
- Setembro de 2026: A EWE concedeu à Bilfinger um contrato para infraestrutura de tratamento de hidrogênio na instalação Huntorf na Alemanha. O projeto faz parte da iniciativa Clean Hydrogen Coastline da EWE, que recebeu financiamento no âmbito do programa Projetos Importantes de Interesse Europeu Comum (IPCEI) da União Europeia. A instalação está programada para se conectar à rede central de hidrogênio alemã e iniciar as operações em 2028.
- Agosto de 2026: A ABB Japan Bailey confirmou o fornecimento de sistemas de controle para o Terminal de Hidrogênio Líquido (LH2) de Kawasaki da Kawasaki Heavy Industries na cidade de Kawasaki. O terminal inclui um tanque de armazenamento de hidrogênio líquido de 50.000 m³ e é descrito como a primeira base de hidrogênio líquido em escala comercial do mundo. As operações de demonstração estão planejadas a partir do ano fiscal de 2028, financiadas pela Organização de Desenvolvimento de Novas Energias e Tecnologia Industrial (NEDO).
- Junho de 2026: A GTT recebeu um pedido da China Chengda Engineering para projetar três tanques de GNL onshore de 240.000 m³ para o Terminal de GNL Yuedong do Grupo PipeChina em Guangdong. Os tanques utilizam a tecnologia de contenção total de membrana GST da GTT e são identificados como os maiores tanques de GNL onshore que utilizam essa tecnologia. A entrega está programada para o quarto trimestre de 2028.
Escopo do Relatório Global do Mercado de Tanques de Armazenamento
O mercado de tanques de armazenamento abrange as atividades comerciais e industriais globais envolvidas no projeto, engenharia, fabricação, instalação e manutenção de recipientes de contenção estacionários ou móveis utilizados para armazenar fluidos, gases ou sólidos a granel. Este mercado apoia a infraestrutura industrial moderna ao facilitar a disponibilidade de recursos, a logística da cadeia de suprimentos e a proteção ambiental nos domínios público e privado.
O mercado global de tanques de armazenamento é segmentado por tipo, que inclui tanques de armazenamento acima do solo e subterrâneos. Em termos de classe de perigo, o mercado é dividido em Tanques de Armazenamento de Materiais Perigosos e Tanques de Armazenamento de Materiais Não Perigosos. O segmento de material consiste em Tanques de Aço, Tanques de Concreto, Tanques de Polietileno, Tanques de Plástico Reforçado com Fibra de Vidro e Outros Materiais. Com base na capacidade, o mercado é categorizado em tanques de armazenamento pequenos, médios e grandes. O segmento de uso final abrange aplicações industriais em Petróleo e Gás, Produtos Químicos e Petroquímicos, Água e Águas Residuais, Alimentos e Bebidas, Farmacêuticos, Geração de Energia e Outros. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de tanques de armazenamento em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Tanques de Armazenamento Acima do Solo |
| Tanques de Armazenamento Subterrâneos |
| Tanques de Armazenamento de Materiais Perigosos |
| Tanques de Armazenamento de Materiais Não Perigosos |
| Tanques de Aço |
| Tanques de Concreto |
| Tanques de Polietileno |
| Tanques de Plástico Reforçado com Fibra de Vidro |
| Outros Materiais |
| Tanques Pequenos |
| Tanques Médios |
| Tanques Grandes |
| Petróleo e Gás |
| Produtos Químicos e Petroquímicos |
| Água e Águas Residuais |
| Alimentos e Bebidas |
| Farmacêuticos |
| Geração de Energia |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo | Tanques de Armazenamento Acima do Solo | |
| Tanques de Armazenamento Subterrâneos | ||
| Por Classe de Perigo do Produto | Tanques de Armazenamento de Materiais Perigosos | |
| Tanques de Armazenamento de Materiais Não Perigosos | ||
| Por Material | Tanques de Aço | |
| Tanques de Concreto | ||
| Tanques de Polietileno | ||
| Tanques de Plástico Reforçado com Fibra de Vidro | ||
| Outros Materiais | ||
| Por Capacidade | Tanques Pequenos | |
| Tanques Médios | ||
| Tanques Grandes | ||
| Por Indústria de Uso Final | Petróleo e Gás | |
| Produtos Químicos e Petroquímicos | ||
| Água e Águas Residuais | ||
| Alimentos e Bebidas | ||
| Farmacêuticos | ||
| Geração de Energia | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado global de tanques de armazenamento até 2032?
O mercado global de tanques de armazenamento tem previsão de atingir 38,44 bilhões de USD até 2032. Projeta-se que cresça a partir de 27,27 bilhões de USD em 2026 a um CAGR de 5,89% ao longo do período de previsão.
Qual tipo de tanque de armazenamento detinha a maior participação em 2026?
Os tanques acima do solo lideraram com 66,3% do valor global em 2026. Seu uso em terminais de petróleo, infraestrutura de GNL e grandes projetos químicos e hídricos sustenta sua posição atual.
Qual material deve crescer mais rapidamente até 2032?
Os tanques de polietileno têm previsão de crescer a um CAGR de 7,1%. Sua resistência à corrosão e menor custo de propriedade sustentam aplicações em tratamento de água, produtos químicos agrícolas e instalações farmacêuticas.
Qual uso final está se expandindo mais rapidamente até 2032?
Água e águas residuais têm previsão de crescer a um CAGR de 6,4%. Os sistemas de reuso industrial, as estações de tratamento municipais e os projetos de gerenciamento de água estão aumentando a necessidade de ativos de armazenamento relacionados.
Qual região deve crescer mais rapidamente até 2032?
A América do Norte tem previsão de crescer a um CAGR de 7,5%. A construção de exportação de GNL, os projetos de infraestrutura hídrica e a substituição de sistemas envelhecidos sustentam a demanda da região.
Quais fatores restringem novos projetos de tanques de armazenamento?
As mudanças nos custos de resina e aço podem enfraquecer a viabilidade econômica dos projetos. As obras de fundação, os requisitos de contenção, os custos de conformidade, os requisitos comerciais e os prazos de aprovação também podem atrasar a entrega dos projetos.