
貯蔵タンク市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 28.87 十億米ドル |
| 市場規模 (2032) | 38.44 十億米ドル |
| 成長率 (2027 - 2032) | 5.89 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる貯蔵タンク市場分析
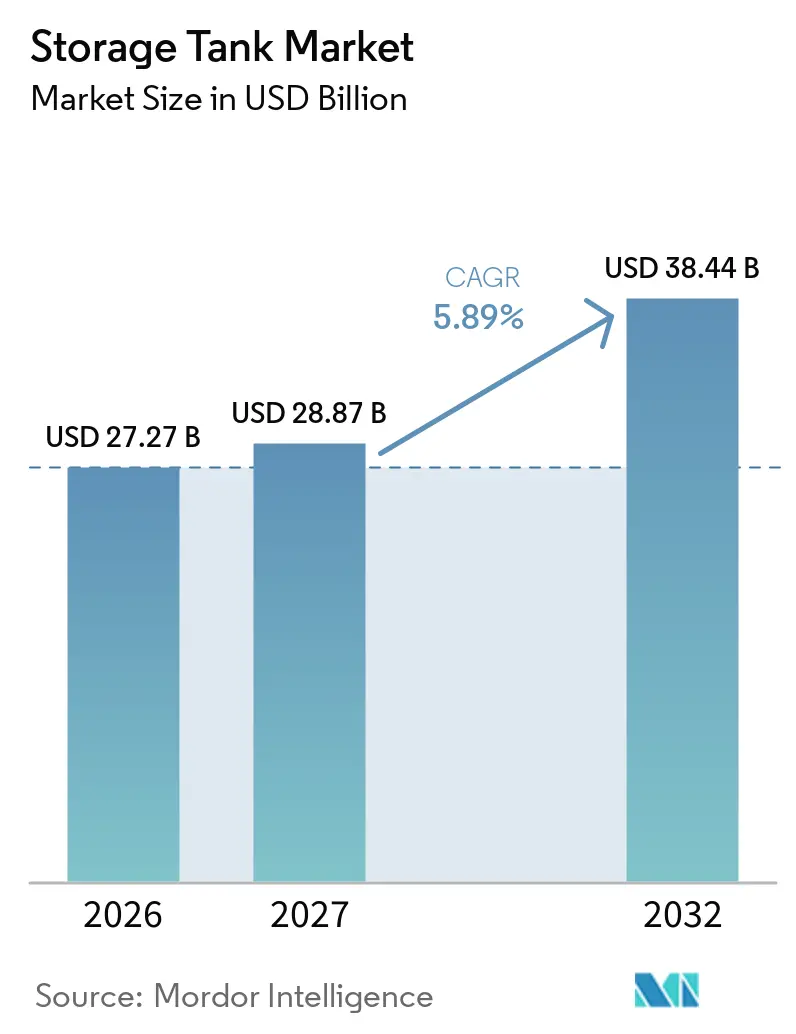
貯蔵タンク市場規模は、2026年の27.27 ビリオン 米ドルから2027年には28.87 ビリオン 米ドルに成長し、2027年から2032年にかけて5.89%のCAGRで2032年には38.44 ビリオン 米ドルに達すると予測されています。石油・ガス、産業用水、およびクリーンエネルギー貯蔵への投資が、複数の資産クラスにわたる需要を支えています。エネルギー安全保障は、政府およびターミナルオペレーターにとって貯蔵インフラの重要性を高めています。同時に、水の再利用、食品加工、および医薬品製造が貯蔵タンク市場の顧客基盤を拡大しています。大手エンジニアリング・調達・建設(EPC)コントラクターは、液化天然ガス(LNG)および石油プロジェクトへの対応を継続しており、地域の製造業者はボルト締め、工場溶接、および特殊タンクで競争しています。材料コストの変動、設置コスト、および長い承認プロセスは、プロジェクト実行における重要な制約として残っています。
主要レポートのポイント
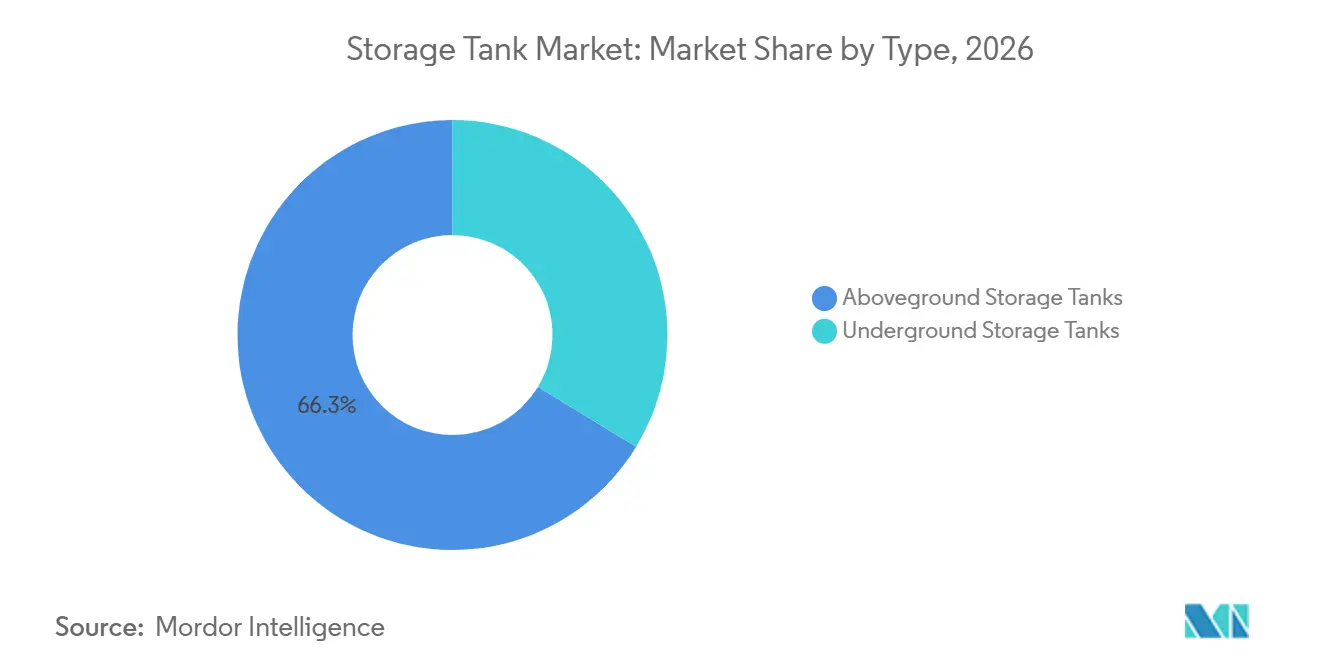
- タイプ別では、地上タンクが2026年の貯蔵タンク市場シェアの66.3%を占め、地下タンクは2032年までに6.8%のCAGRで成長すると予測されています。
- 製品危険クラス別では、危険物タンクが2026年の貯蔵タンク市場ェアの62.3%を占め、非危険物タンクは2032年までに6.9%のCAGRで成長すると予測されています。
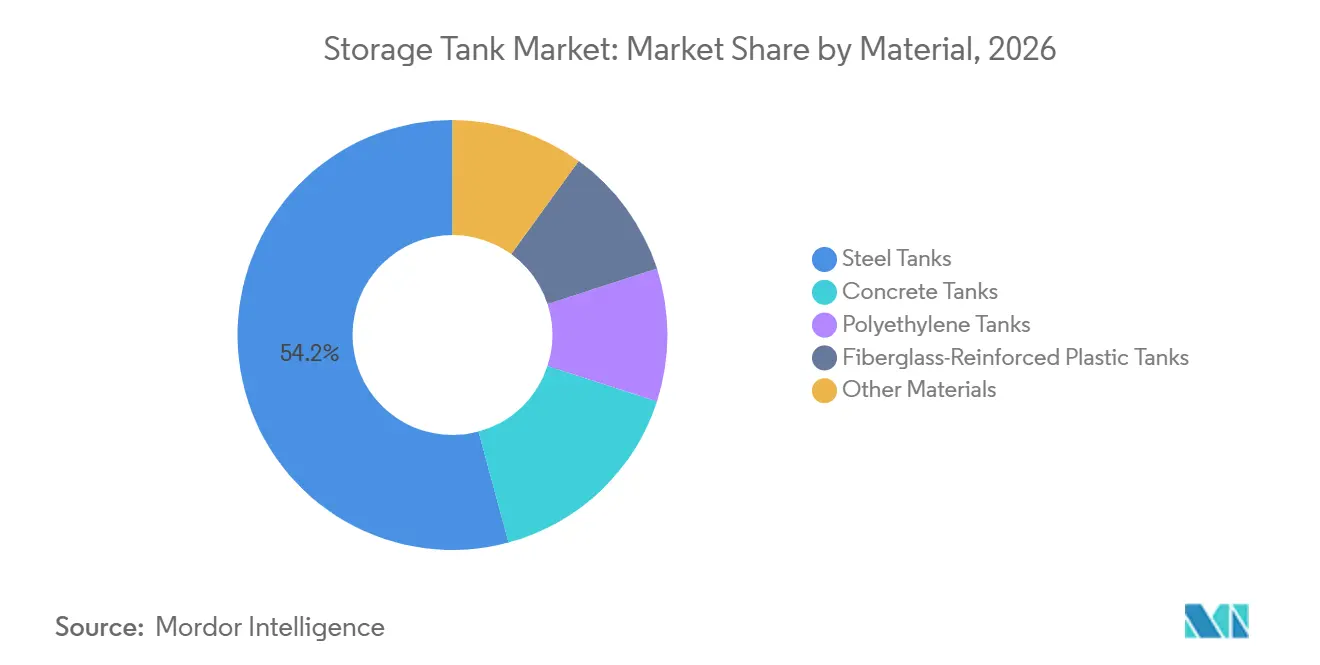
- 材料別では、鋼製タンクが2026年の貯蔵タンク市場規模の54.2%を占め、ポリエチレンタンクは2032年までに7.1%のCAGRで成長すると予測されています。
- 容量別では、大型タンクが2026年の貯蔵タンク市場規模の45.6%を占め、中容量タンクは2032年までに6.5%のCAGRで成長すると予測されています。
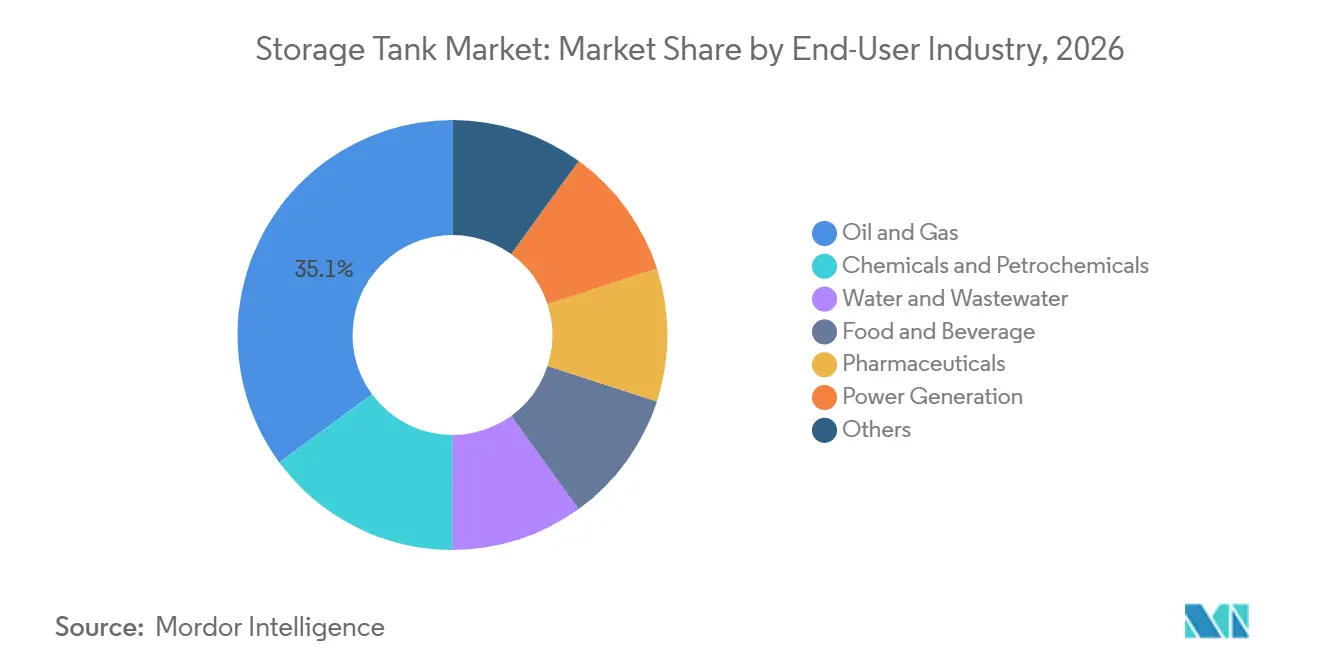
- 最終用途産業別では、石油・ガスが2026年のグローバル価値の35.1%を占め、水・廃水は2032年までに6.4%のCAGRで成長すると予測されています。
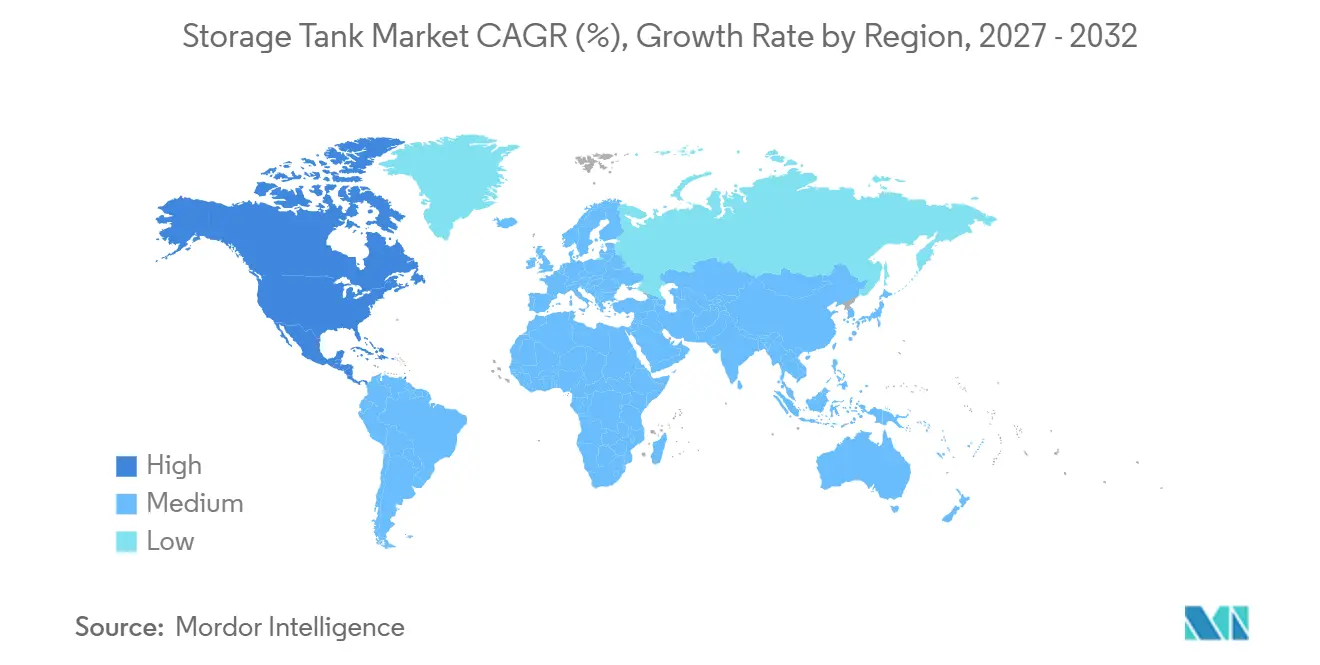
- 地域別では、アジア太平洋が2026年のグローバル価値の36.4%を占め、北米は2032年までに7.5%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 石油・ガスおよび石油化学貯蔵インフラの拡大 | +1.7% | アジア太平洋、中東、北米に集中するグローバル | 中期(2~4年) |
| 水不足、処理能力、産業用水の再利用 | +1.1% | アジア太平が中心で、中東、アフリカ、南米に波及 | 中期(2~4年) |
| 化学品・食品・医薬品の生産能力拡大 | +0.9% | アジア太平洋、北米、欧州 | 長期(4年以上) |
| 産業の近代化とスマートタンク監視の導入 | +0.6% | 北米と欧州が主導し、アジア太平洋でも採用が進むグローバル | 短期(2年以内) |
| バイオ燃料、水素、熱エネルギー貯蔵の建設拡大 | +0.5% | 欧州、北米、日本 | 長期(4年以上) |
| 無人立ち入り要件を削減するデジタル化された健全性管理 | +0.3% | 北米と欧州で規制圧力が強いグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
石油・ガスおよび石油化学貯蔵インフラの拡大
エネルギー安全保障は、貯蔵タンク市場における調達優先事項を変えています。政府およびターミナルオペレーターは、原油、LNG、および精製品の貯蔵を必須インフラとして位置づけています。米国では、エンブリッジ・イングルサイド・エネルギーセンターを2026年第1四半期に完了したフェーズVIIにより、1,700万バレルから2,050万バレルに拡張しました。CB&Iは2026年5月、ルイジアナ州のコモンウェルスLNG施設に5基の完全格納型コンクリートLNGタンクに関る契約を受注しました。[1] LNG輸出プロジェクトには、LPG、エチレン、アンモニア、および原料貯蔵資産も必要です。この幅広い要件により、貯蔵タンク市場は原油貯蔵単独よりも大きなパイプラインを持つことになります。
水不足、処理能力、産業用水の再利用
水ストレスは、産業用貯蔵・処理システムの必要性を高めています。タンクは、石油化学、鉱業、および食品加工施設向けの収集、処理、再利用、および安定供給を支えています。サウジアラムコ・トタル石油化学精製会社(SATORP)、マラフィック、ヴェオリア、ラマールは、サウジアラビアのジュバイルにおいて5億 ミリオン 米ドルの産業用水再利用プラントに関する30年契に署名しました。[2] この施設は、年間876万 m³の石油化学排水を処理・リサイクルするよう設計されています。ヴェオリアは、ブラジルのヴィトーリアにて1日38,880 m³の再生ステーションを導入し、都市下水の85%を産業用再利用にリサイクルしています。[3] 再利用プラントは処理・配送プロセス全体を通じて容器を必要とするため、貯蔵タンク市場はその恩恵を受けます。
化学品・食品・医薬品の生産能力拡大
更新需要が化学品・食品・医薬品のタンク購入を支えています。食品接触および医薬品要件は、適合したステンレス鋼および食品グレードポリエチレン容器の価値を高めています。セルトリオンは2026年3月、ソンドの2箇所の原薬プラントに1兆2,300億ウォン(8億2,100万 米ドル相当)の投資を発表しました。同社は2030年までに合計57万1,000リットルの原薬生産能力を目標としています。これらの施設には、検証済みの貯蔵・プロセス機器が必要です。貯蔵タンク市場は、容量のみならず高付加価値な仕様からも恩恵を受けます。
産業の近代化とスマートタンク監視の導入
遠隔監視は、タンクオーナーが在庫とメンテナンスを管理する方法を変えています。デジタルツールは稼働率を向上させ、オペレーターがメンテナンス要件をより早期に特定するのに役立ちます。WIKAのタンクレベルマネージャーは、70か国以上で10万台以上のタンを監視し、ダッシュボードと消費分析を組み合わせています。デジタルによる健全性管理は、手動での立ち入り要件を削減し、規制対象施設のドキュメント管理を強化できます。これらのサービスは、元の容器販売に加えて定期収益の機会を創出します。水素、バイオ燃料、熱エネルギープロジェクトも、運用要件がより複雑になるにつれて監視システムを必要とします。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 鋼、樹脂、特殊材料のコスト変動 | -0.8% | 北米と欧州で深刻な影響を受けるグローバル | 短期(2年以内) |
| 高い設置・基礎・コンプライアンスコスト | -0.5% | 成熟市場で深刻な影響を受けるグローバル | 中期(2~4年) |
| 国境を越えた関税とローカルコンテント要件 | -0.4% | 主に北米で、欧州とアジア太平洋にも影響 | 短期(2年以内) |
| 危険物・地下設置に関する長い承認サイクル | -0.3% | 北米と欧州で最も強い影響を受けるグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
鋼、樹脂、特殊材料のコスト変動
材料価格はタンク製造業者と購買者にとって引き続き主要なリスクです。2026年初頭の高密度ポリエチレン(HDPE)樹脂価格の上昇により、ポリエチレンタンクプロジェクトのコストが増加しました。ベンゼンおよび関連原材料が高騰したことで、繊維強化プラスチック(FRP)タンクのコストも上昇しました。ガラス繊維と樹脂システムは、FRPタンクの生産コストの相当な部分を占めます。固定価格の入札が修正できない場合、コストの変化はマージンを圧迫する可能性があります。また、特定の産業プロジェクトで購買者の好みが炭素鋼やその他の材料にシフトする可能性もあります。
高い設置・基礎・コンプライアンスコスト
設置コストには、容器に加えて基礎、格納設備、許可申請、検査、および現場作業が含まれます。軟弱地盤の沿岸サイトでは、大型の現地組立タンクに相当な基礎費用が必要になる場合があります。米国環境保護庁は、2025年4月から2026年3月にかけての地下貯蔵タンクシステムの技術的コンプライアンス率が60.9%と報告しています。このギャップは、改善、アップグレード、または交換が必要なシステムの重要な基盤を示しています。医薬品プロジェクトには、バリデーション、衛生溶接、および管理された建設条件も必要です。これらの要件は貯蔵タンク市場のプロジェクトを遅らせる可能性があり、中小規模のオペレーターや自治体による購入を制限する場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
地上資産が主な収益基盤を維持地上タンクは2026年にグローバル価値の66.3%を占めました。この地位は、石油ターミナル、LNGインフラ、大型化学・水プロジェクトからの需要を反映しています。貯蔵タンク産業は、アクセス、検査、大容量が重要な場合に地上設計を採用します。ロイヤル・フォパックは2026年第3四半期までにオランダのGATEターミナルで18万 m³を追加しました。この投資は、確立されたエネルギーハブにおける地上ターミナル資産の継続的な重要性を支持しています。固定屋根型と浮き屋根型の設計は、製品の揮発性要件の違いに対応します。
地下タンクは2032年までに6.8%のCAGRで成長すると予測されています。地下タンクは、土地制約、安全上の考慮、戦略的備蓄が地下貯蔵を優先する合に使用されます。新しいシステムには、米国の要件のもとでカソード防食、二次格納、自動漏洩検知、および訓練を受けたオペレーターが必要です。[4] これらの特徴は、ユニット成長が緩やかであっても各設置の価値を高めます。貯蔵タンク市場は、最終用途とサイト条件が異なるため、両方の形式への需要があります。地上タンクは運用上の視認性において重要であり続け、地下システムは保護された貯蔵ニーズを支えます。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
製品危険クラス別:
非危険物用途の成長が加速危険物タンクは2026年にグローバル価値の62.3%を占めました。石油・ガス・化学品・石油化学品がこの設置基盤の多くを占めています。これらの用途は厳格な設計と安全基準を必要とし、更新需要を支えています。危険物容器には高レベルの格納と運用管理が必要です。その大規模な設置基盤は、貯蔵タンク市場における中心的な存在として維持しています。このセグメントはエネルギーおよびプロセス施設への投資と密接に連動しています。
非危険物タンクは2032年までに6.9%のCAGRで成長すると予測されています。水処理、食品・飲料、医薬品用途が需要基盤を広げています。仕様のアップグレードにより、古い容器をステンレス鋼または食品グレードポリマー機器に交換できます。この動きは製品認証と衛生設計の重要性を高めています。製造業者がこれらの要件を満たす場合、貯蔵タンク産業はより高いマージンを得ることができます。また、危険物製品用途のみへの依存度も低下します。
材料別:
鋼が主導しポリエチレンが台頭鋼製タンクは2026年にグローバル価値の54.2%を占めました。構造強度と大容量を必要とする大型石油・LNG・産業プロジェクトに使用されています。CB&Iは2026年9月、フィリピンのLNGPHイリハンLNG施設で2基の全鋼製6万 m³完全格納型LNGタンクを試運転しました。このプロジェクトでは、両方の格納壁に9%ニッケル鋼が使用されました。このような設計は、鋼が引き続き厳しい極低温用途に対応していることを示しています。貯蔵タンク市場は、鋼を主要な大型資産材料として維持しています。
ポリエチレンタンクは2032年までに7.1%のCAGRで成長すると予測されています。耐食性と低い所有コストが、水処理、農薬、医薬品分野での使用を支えています。コンクリートは、構造的な質量が必要とされる大容量の水道事業およびLNG用途を支えます。FRPは、耐食性が高い初期コストを正当化できる地下石油・化学品取り扱い用途において引き続き重要です。材料の選択は、貯蔵製品、タンク容量、サイト条件、および必要な認証によって異なります。貯蔵タンク市場は、のようにマルチマテリアル生産能力にますます依存するようになっています。
容量別:
大型プロジェクトが価値を主導し中型タンクが成長をけん引大型タンクは2026年にグローバル価値の45.6%を占めました。そのシェアは、石油・ガス・LNGターミナルで使用される高付加価値の現地組立資産を反映しています。GTTは2026年6月、パイプチャイナグループの粤東LNGターミナル向けに各24万 m³のオンショアLNGタンク3基の設計を受注しました。タンクにはGTTのGSTメンブレン完全格納技術が使用されます。これらのプロジェクトは、貯蔵タンク市場において大型資産が重要であり続けることを示しています。また、専門的なエンジニアリングと建設能力も必要とします。
中容量タンクは2032年までに6.5%のCAGR成長すると予測されています。食品・飲料生産、医薬品サポート用貯蔵、および都市水プロジェクトがこの需要を支えています。2万リットルから20万リットルの範囲の購買者は、HDPE、ガラス溶着鋼、FRPの選択肢を評価できます。この比較により材料サプライヤー間の競争が激化しています。小型タンクは、分散型農業、医薬品、軽工業用途において引き続き重要です。ユーザーによって物流と処理ニーズが異なるため、貯蔵タンク産業は幅広い容量に対応しています。
最終用途産業別:
エネルギーが主導し水が需要を追加石油・ガスは2026年にグローバル価値の35.1%を占めました。原油貯蔵、LNGターミナル、精製品ネットワークがこの地位を維持しています。このセグメントは大型資産と経験豊富なエンジニアリングコントラクターを必要とします。貯蔵タンク市場の収益の中核的な源泉として残っています。エネルギー安全保障と輸出インフラがこれらのシステムへの需要を継続的に支えています。化学品と石油化学品は、原料と完成品の貯蔵に関するさらなる要件を提供します。
水・廃水は2032年までに6.4%のCAGRで成長すると予測されています。再利用システム、都市処理プラント、産業用水管理がセグメントを拡大しています。STEAG Iqonyは2026年7月、ゲルゼンキルヒェンにて3,000万ユーロ(3,300万 米ドル相当)の地域暖房用貯蔵タンクを稼働させました。この57メートルのタンクは、最高115°Cの温度で3,100万リットルの温水を貯蔵します。食品・飲料・医薬品の顧客も、処理能力の拡大に伴い適合タンクを必要としています。貯蔵タンク市場は、石油・ガスだけでなく幅広い最終ユーザーによって支えられています。
地域分析
アジア太平洋の貯蔵タンク市場
アジア太平洋は2026年に世界の貯蔵タンク市場の36.4%を占めました。同地域は戦略的石油備蓄プログラム、LNG輸入開発、産業拡大から恩恵を受けています。中国、インド、日本では石油・ガス、化学品、水、食品加工にわたって需要があります。日本は川崎液体水素(LH2)ターミナルを開発中であり、5万 m³の商業規模液体水素タンクを含みます。川崎重工業は2025年にタンクの工場製造を開始しました。このプロジェクトは極低温貯蔵開発における同地域の役割を示しています。アジア太平洋は従来の貯蔵インフラに対する幅広い需要も有しています。
北米の貯蔵タンク市場
北米は2032年までに7.5%のCAGRで成長すると予測されています。米国メキシコ湾岸沿いのLNG輸出投資が大型貯蔵システムの需要を集中させています。CB&Iのコモンウェルスの LNG契約は、ルイジアナ州における現在の建設活動の規模を示しています。老朽化した資産の更新と規制対応のアップグレードも、貯蔵タンク市場の需要を支えています。水インフラ支出が別のプロジェクト活動の源泉を加えています。
EMEAおよび南米の貯蔵タンク市場
欧州はエネルギーターミナル、産業用熱プロジェクト、特殊製造からの需要があります。中東とアフリカは石油、産業用水、港湾業務のための貯蔵を必要としています。ヴェオリアのヴィトーリア再生ステーションは、南米産業回廊における水の再利用の役割を示しています。欧州は水素および熱貯蔵プロジェクトにおいても成長する役割を担っています。これらの異なる地域ニーズは、貯蔵タンク市場における特定の地域への依存を軽減します。
競合環境
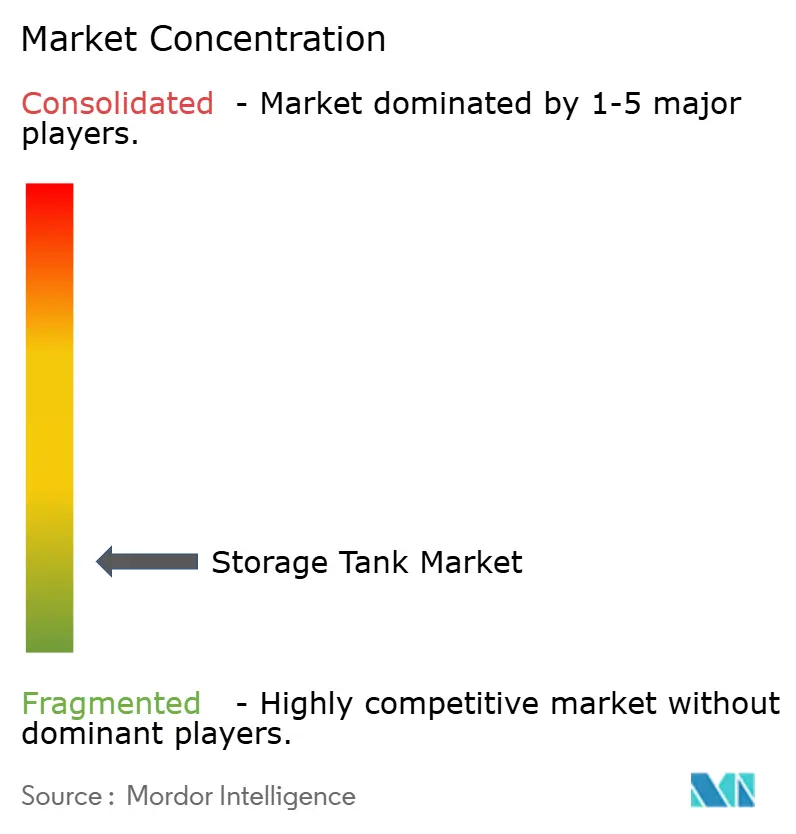
貯蔵タンク市場は断片化しており、液化天然ガス(LNG)および石油プロジェクトに大型エンジニアリング・調達・建設(EPC)コントラクターが存在します。より幅広い地域製造業者がボルト締め、工場溶接、特殊タンク用途に対応しています。CB&Iは世界で250基以上のLNGタンクを設計・建設してきました。2026年の北米とアジア太平洋でのプロジェクトは、大型極低温貯蔵における同社の地位を示しています。CST Industriesは125か国でボルト締め、ガラス溶着鋼、繊維強化ポリマー(FRP)タンクに対応しています。市場構造はプロジェクト規模、材料、最終用途によって異なります。
CST Industriesは2025年3月、繊維ガラス製地上貯蔵タンクをポートフォリオに追加するためSnyder Industriesを買収しました。また、欧州での製造・サービス能力を拡大するためOstsee Tank Solutions GmbHも買収しました。これらの動きは顧客向けのマルチマテリアル供給モデルを支援します。川崎重工業は川崎液体水素(LH2)ターミナルにおける商業規模の液体水素貯蔵を推進しています。東洋カネツは新エネルギー・産業技術総合開発機構(NEDO)の支援のもと、大規模液体水素タンク技術を開発しています。これらのプログラムは極低温エンジニアリングを競争差別化の中心に置いています。
デジタルサービスはさらなる競争領域となっています。中能华建は2026年1月、予測腐食分析、漏洩検知、メンテナンススケジューリングのためのタンクヘルスガーディアンプラットフォームを立ち上げました。容器と監視・コンプライアンスサポートを組み合わせた製造業者は、定期的なサービス収益を構築できます。これらの能力を持たない企業は、ライフサイクルサービス契約において競争圧力に直面する可能性があります。貯蔵タンク市場は大型EPCプロジェクト以外では断片化したままです。主要企業の合計市場シェアは提供されていないため、規定の市場シェア閾値に基づくスコアは実証できません。
貯蔵タンク産業のリーダー企業
-
CST Industries, Inc.
-
McDermott International, Ltd.
-
PermianLide
-
Highland Tank & Manufacturing Company, Inc.
-
Fox Tank Company
- 注:主要企業の掲載順は順位を示すものではありません。
貯蔵タンク市場 このレポートでカバーされる企業
- Caldwell Tanks, Inc.
- Containment Solutions, Inc.
- CST Industries, Inc.
- DN Tanks, Inc.
- Fox Tank Company
- Highland Tank & Manufacturing Company, Inc.
- ISHII IRON WORKS CO., LTD.
- McDermott International, Ltd
- MEKRO Sp. z o.o.
- Modern Welding Company, Inc.
- Motherwell Bridge Industries Limited
- PermianLide
- Pfaudler, Inc.
- Snyder Industries, Inc.
- Superior Tank Co., Inc.
- Synalloy Corporation
- Tank Connection, LLC
- Tarsco, Inc.
- Toyo Kanetsu K.K.
- ZCL Composites Inc.
最近の産業開発事情 貯蔵タンク市場
- 2026年9月:CB&IとAG&P インダストリアルは、フィリピンのLNGPHイリハンLNG施設に各6万 m³の全鋼製完全格納型LNGタンク2基を試運転しました。同施設はフィリピン初の大規模オンショアLNG貯蔵施設であり、内外両方の格納壁に9%ニッケル鋼を使用した世界初の施設です。プロジェクトは100万工時以上にわたって休業災害ゼロで完了しました。
- 2026年9月:EWEはドイツのハントルフ施設における水素処理インフラ向けにビルフィンガーに契約を授与しました。このプロジェクトはEWEのクリー・ハイドロジェン・コーストライン・イニシアチブの一部であり、欧州連合の重要欧州共通利益プロジェクト(IPCEI)プログラムの下で資金提供を受けています。同施設は2028年にドイツの水素コアネットワークに接続し、運用を開始する予定です。
- 2026年8月:ABB Japan Baileyは、川崎市の川崎重工業の川崎液体水素(LH2)ターミナルへの制御システムの供給を確認しました。ターミナルは5万 m³の液体水素貯蔵タンクを含み、世界初の商業規模液体水素基地と位置づけられています。実証運用は2028年度から計画されており、新エネルギー・産業技術総合開発機構(NEDO)が資金提供しています。
- 2026年6月:GTTは広東省のパイプチャイナグループの粤東LNGターミナル向けに各24万 m³のオンショアLNG貯蔵タンク3基を設計するため、チャイナ・チェンダ・エンジニアリングから受注しました。タンクにはGTTのGSTメンブレン完全格納技術が使用され、この技術を使用した最大のオンショアLNGタンクとして確認されています。納期は2028年第4四半期を予定しています。
世界の貯蔵タンク市場レポートの調査範囲
貯蔵タンク市場は、流体、ガス、または粉粒体を保管するために使用される固定式または移動式格納容器の設計、エンジニアリング、製造、設置、メンテナンスに関わるグローバルな商業・産業活動を包括します。この市場は、公共・民間を問わず資源の可用性、サプライチェーンロジスティクス、および環境保護を促進することで、現代の産業インフラを支えています。
世界の貯蔵タンク市場は、地上貯蔵タンクと地下貯蔵タンクを含むタイプ別にセグメント化されています。危険クラス別では、市場は危険物貯蔵タンクと非危険物貯蔵タンクに分けられます。材料セグメントは、鋼製タンク、コンクリートタンク、ポリエチレンタンク、繊維強化プラスチックタンク、およびその他材料で構成されています。容量別では、市場は小型、中型、大型貯蔵タンクに分類されています。最終用途セグメントは、石油・ガス、化学品・石油化学品、水・廃水、食品・飲料、医薬品、発電、その他の産業用途をカバーしています。本レポートでは、主要地域26か国にわたる世界の貯蔵タンク市場の市場規模と予測も提供しています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 地上貯蔵タンク |
| 地下貯蔵タンク |
| 危険物貯蔵タンク |
| 非危険物貯蔵タンク |
| 鋼製タンク |
| コンクリートタンク |
| ポリエチレンタンク |
| 繊強化プラスチックタンク |
| その他材料 |
| 小型タンク |
| 中型タンク |
| 大型タンク |
| 石油・ガス |
| 化学品・石油化学品 |
| 水・廃水 |
| 食品・飲料 |
| 医薬品 |
| 発電 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他アジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他中東・アフリカ |
| タイプ別 | 地上貯蔵タンク | |
| 地下貯蔵タンク | ||
| 製品危険クラス別 | 危険物貯蔵タンク | |
| 非危険物貯蔵タンク | ||
| 材料別 | 鋼製タンク | |
| コンクリートタンク | ||
| ポリエチレンタンク | ||
| 繊強化プラスチックタンク | ||
| その他材料 | ||
| 容量別 | 小型タンク | |
| 中型タンク | ||
| 大型タンク | ||
| 最終用途産業別 | 石油・ガス | |
| 化学品・石油化学品 | ||
| 水・廃水 | ||
| 食品・飲料 | ||
| 医薬品 | ||
| 発電 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他アジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他中東・アフリカ | ||
レポートで回答されている主要な質問
2032年までに世界の貯蔵タンク市場はどのくらいの規模になると予測されますか?
世界の貯蔵タンク市場は2032年までに38.44 ビリオン 米ドルに達すると予測されています。2026年の27.27 ビリオン 米ドルから予測期間中に5.89%のCAGRで成長すると見込まれています。
2026年に最大のシェアを持った貯蔵タンクのタイプはどれですか?
地上タンクが2026年のグローバル価値の66.3%を占めてリードしました。石油ターミナル、LNGインフラ、大型化学・水プロジェクトでの使用が現在の地位を支えています。
2032年までに最も急速に成長すると予測される材料はどれですか?
ポリエチレンタンクは7.1%のCAGRで成長すると予測されていま。耐食性と低い所有コストが、水処理、農薬、医薬品施設での用途を支えています。
2032年までに最も急速に拡大している最終用途はどれですか?
水・廃水は6.4%のCAGRで成長すると予測されています。産業用再利用システム、都市処理プラント、水管理プロジェクトが関連貯蔵資産の必要性を高めています。
2032年までに最も急速に成長すると予測される地域はどれですか?
北米は7.5%のCAGRで成長すると予測されています。LNG輸出建設、水インフラプロジェクト、老朽化システムの更新が同地域の需要を支えています。
新しい貯蔵タンクプロジェクトを制約する要因は何ですか?
樹脂や鋼のコスト変動はプロジェクト経済性を弱める可能性があります。基礎工事、格納要件、コンプライアンスコスト、貿易要件、承認タイムラインもプロジェクト納期を遅らせる可能性があります。