
Lagertank-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 28.87 Milliarden US-Dollar |
| Marktgröße (2032) | 38.44 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.89 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
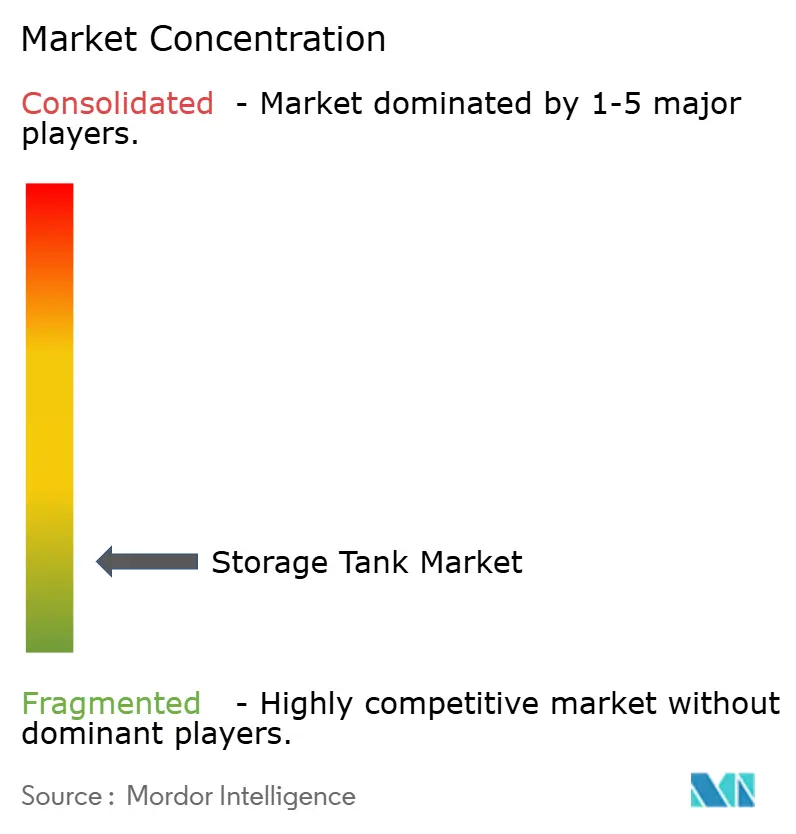
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Lagertank-Marktanalyse von Mordor Intelligence
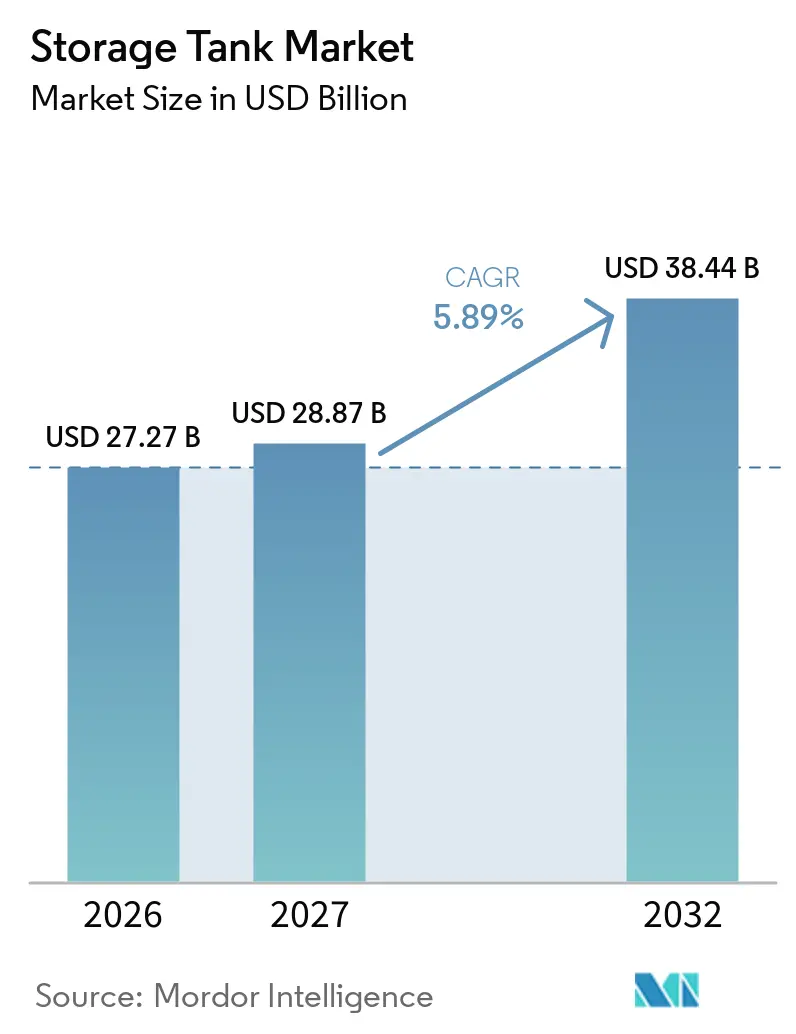
Die Größe des Lagertank-Marktes soll von 27,27 Milliarden USD im Jahr 2026 auf 28,87 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 38,44 Milliarden USD bei einem CAGR von 5,89 % über den Zeitraum 2027–2032 erreichen. Investitionen in die Lagerung von Öl, Gas, Industriewasser und sauberer Energie stützen die Nachfrage in mehreren Anlageklassen. Die Energiesicherheit hat die Bedeutung der Lagerinfrastruktur für Regierungen und Terminalbetreiber erhöht. Gleichzeitig erweitern Wasserwiederverwendung, Lebensmittelverarbeitung und Pharmaproduktion die Kundenbasis für den Lagertank-Markt. Große Engineering-, Beschaffungs- und Bau-Auftragnehmer (EPC) bedienen weiterhin Projekte für verflüssigtes Erdgas (LNG) und Erdöl, während regionale Hersteller bei verschraubten, werksgefertigten und spezialisierten Tanks konkurrieren. Materialkostenvolatilität, Installationskosten und langwierige Genehmigungsverfahren bleiben wichtige Einschränkungen bei der Projektdurchführung.
Wichtigste Erkenntnisse des Berichts
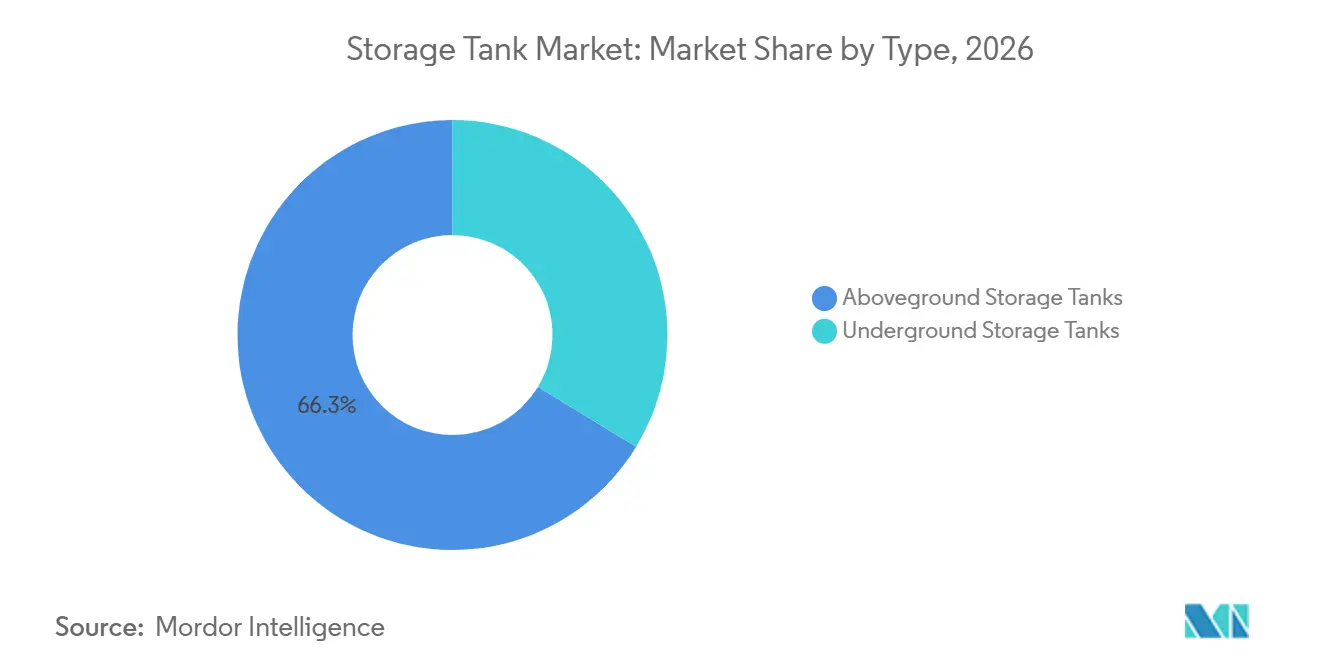
- Nach Typ hielten oberirdische Tanks im Jahr 2026 einen Marktanteil von 66,3 % am Lagertank-Markt, während unterirdische Tanks bis 2032 voraussichtlich mit einem CAGR von 6,8 % wachsen werden.
- Nach Produktgefahrenklasse hielten Gefahrstofftanks im Jahr 2026 einen Marktanteil von 62,3 % am Lagertank-Markt, während Nicht-Gefahrstofftanks bis 2032 voraussichtlich mit einem CAGR von 6,9 % wachsen werden.
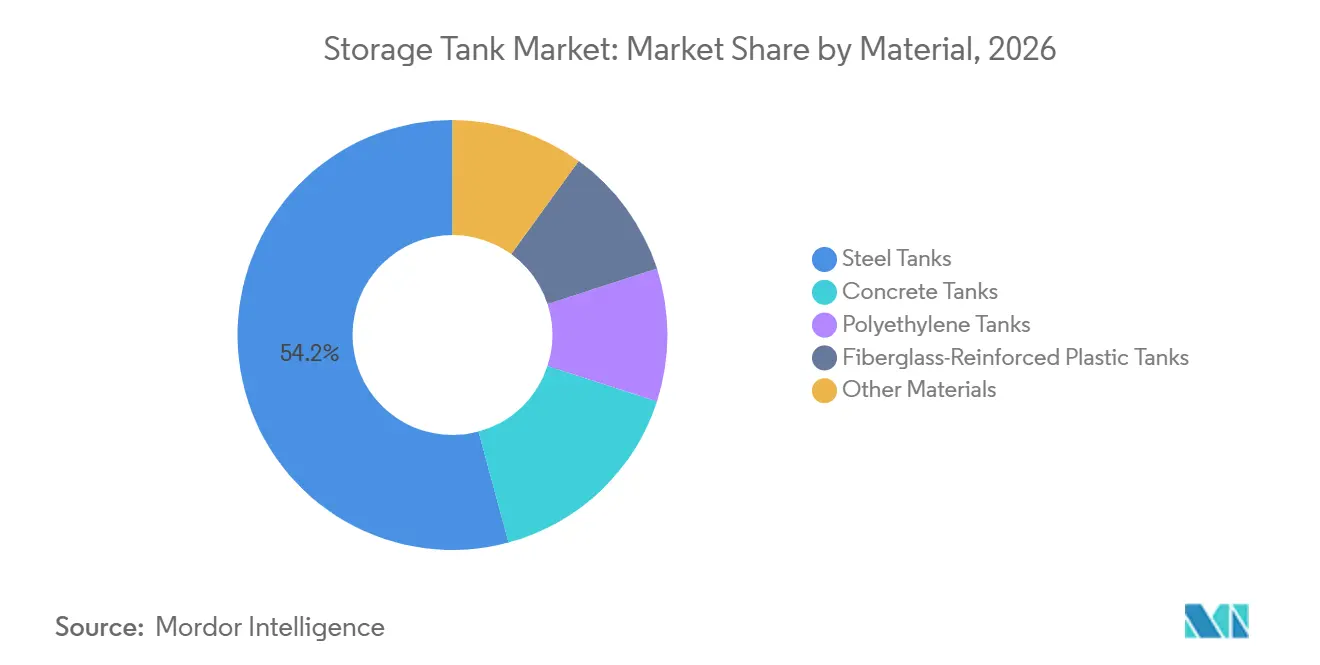
- Nach Material hielten Stahltanks im Jahr 2026 einen Anteil von 54,2 % an der Lagertank-Marktgröße, während Polyethylentanks bis 2032 voraussichtlich mit einem CAGR von 7,1 % wachsen werden.
- Nach Kapazität entfielen im Jahr 2026 45,6 % der Lagertank-Marktgröße auf Großtanks, während mittelgroße Tanks bis 2032 voraussichtlich mit einem CAGR von 6,5 % wachsen werden.
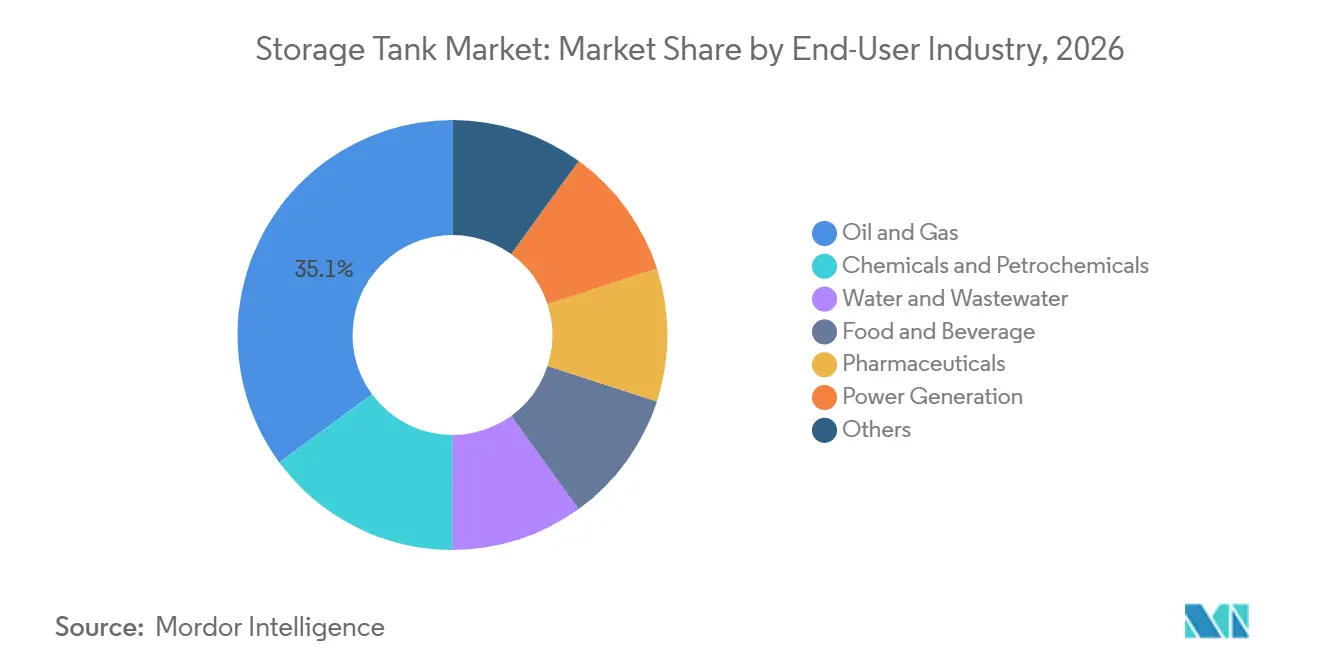
- Nach Endverbrauchsbranche hielt Öl und Gas im Jahr 2026 einen Anteil von 35,1 % am globalen Wert, während Wasser und Abwasser bis 2032 voraussichtlich mit einem CAGR von 6,4 % wachsen werden.
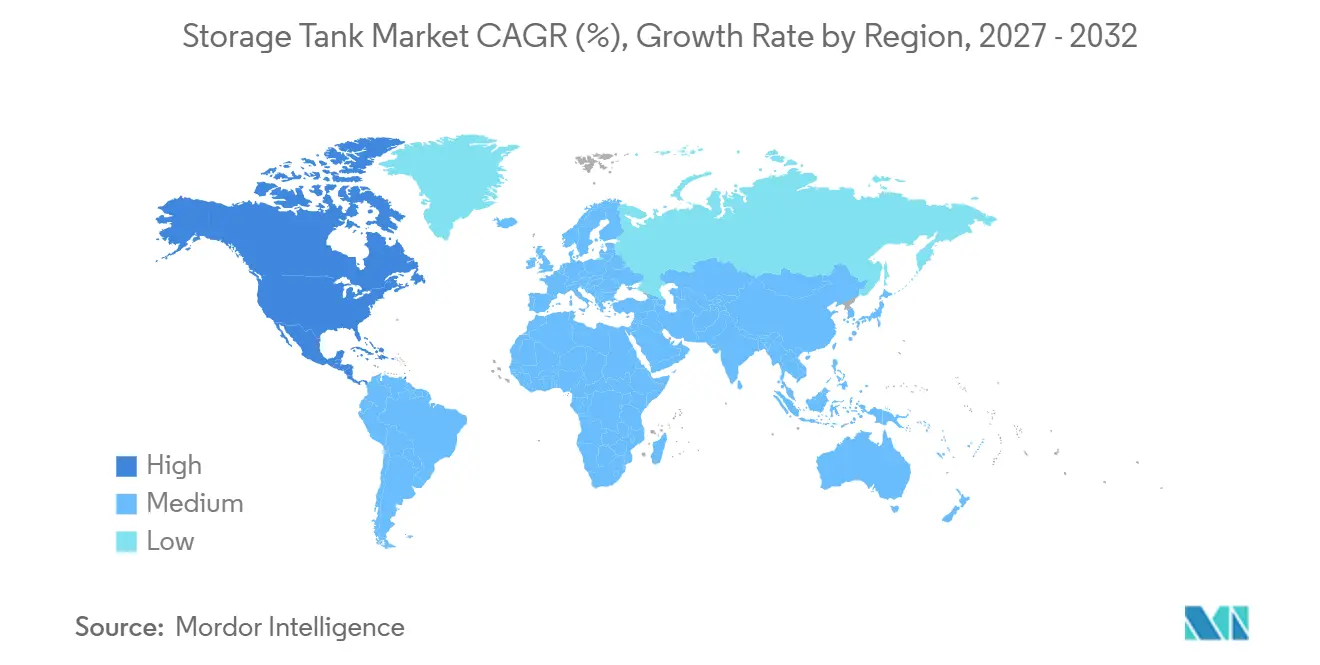
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 36,4 % am globalen Wert, während Nordamerika bis 2032 voraussichtlich mit einem CAGR von 7,5 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der Lager- und Petrochemieinfrastruktur für Öl und Gas | +1.7% | Global, konzentriert in Asien-Pazifik, dem Nahen Osten und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wasserknappheit, Behandlungskapazität und industrielle Wasserwiederverwendung | +1.1% | Schwerpunkt Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Kapazitätserweiterung in Chemie, Lebensmittel und Pharma | +0.9% | Asien-Pazifik, Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Industrielle Modernisierung und Einführung intelligenter Tanküberwachung | +0.6% | Global, angeführt von Nordamerika und Europa mit Einführung in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Aufbau von Biokraftstoff-, Wasserstoff- und Thermoenergiespeichern | +0.5% | Europa, Nordamerika und Japan | Langfristig (≥ 4 Jahre) |
| Digitalisiertes Integritätsmanagement zur Reduzierung von Begehungsanforderungen | +0.3% | Global, mit stärkerem regulatorischem Druck in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Lager- und Petrochemieinfrastruktur für Öl und Gas
Energiesicherheit verändert die Beschaffungsprioritäten im Lagertank-Markt. Regierungen und Terminalbetreiber behandeln die Lagerung von Rohöl, LNG und raffinierten Produkten als wesentliche Infrastruktur. Die Vereinigten Staaten erweiterten das Enbridge Ingleside Energy Center im Rahmen von Phase VII, die im ersten Quartal 2026 abgeschlossen wurde, von 17 Millionen auf 20,5 Millionen Barrel. CB&I erhielt im Mai 2026 einen Auftrag für 5 vollständig eingeschlossene Beton-LNG-Tanks an der Commonwealth-LNG-Anlage in Louisiana.[1] LNG-Exportprojekte erfordern auch zugehörige Lageranlagen für LPG, Ethylen, Ammoniak und Einsatzstoffe. Dieser erweiterte Anforderungsumfang verschafft dem Lagertank-Markt eine größere Projektpipeline als die Rohöllagerung allein.
Wasserknappheit, Behandlungskapazität und industrielle Wasserwiederverwendung
Wasserstress erhöht den Bedarf an industriellen Lager- und Aufbereitungssystemen. Tanks unterstützen die Sammlung, Aufbereitung, Wiederverwendung und zuverlässige Versorgung für petrochemische, bergbauliche und lebensmittelverarbeitende Standorte. Saudi Aramco Total Refining And Petrochemical Company (SATORP), Marafiq, Veolia und Lamar unterzeichneten eine 30-jährige Vereinbarung für eine industrielle Wasserwiederverwendungsanlage im Wert von 500 Millionen USD in Jubail, Saudi-Arabien.[2] Die Anlage ist darauf ausgelegt, jährlich 8,76 Millionen m³ petrochemisches Abwasser aufzubereiten und zu recyceln. Veolia lieferte eine Rückgewinnungsstation mit 38.880 m³ pro Tag in Vitória, die 85 % des kommunalen Abwassers für die industrielle Wiederverwendung recycelt.[3] Der Lagertank-Markt profitiert davon, da Wiederverwendungsanlagen im gesamten Aufbereitungs- und Verteilungsprozess Behälter benötigen.
Kapazitätserweiterung in Chemie, Lebensmittel und Pharma
Ersatzbedarf stützt den Kauf von Tanks für die Chemie-, Lebensmittel- und Pharmaindustrie. Anforderungen an Lebensmittelkontakt und Pharmazeutika erhöhen den Wert von konformen Edelstahl- und lebensmittelechten Polyethylenbehältern. Celltrion kündigte im März 2026 eine Investition von 1,23 Billionen KRW, entsprechend 821 Millionen USD, in 2 Wirkstoffanlagen in Songdo an. Das Unternehmen strebt bis 2030 eine kombinierte Wirkstoffkapazität von 571.000 Litern an. Diese Anlagen erfordern validierte Lager- und Prozessausrüstung. Der Lagertank-Markt profitiert daher von höherwertigen Spezifikationen und nicht nur vom Kapazitätsvolumen allein.
Industrielle Modernisierung und Einführung intelligenter Tanküberwachung
Fernüberwachung verändert die Art und Weise, wie Tankbetreiber Bestände und Wartung verwalten. Digitale Werkzeuge können die Auslastung verbessern und Betreibern helfen, Wartungsanforderungen früher zu erkennen. WIKAs Tank Level Manager überwacht mehr als 100.000 Tanks in mehr als 70 Ländern und kombiniert Dashboards mit Verbrauchsanalysen. Digitales Integritätsmanagement kann manuelle Begehungsanforderungen reduzieren und die Dokumentation für regulierte Standorte stärken. Diese Dienstleistungen schaffen wiederkehrende Umsatzmöglichkeiten neben dem ursprünglichen Behälterverkauf. Wasserstoff-, Biokraftstoff- und Thermoenergiespeicherprojekte benötigen ebenfalls Überwachungssysteme, da ihre Betriebsanforderungen komplexer werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Kosten für Stahl, Harze und Spezialwerkstoffe | -0.8% | Global, mit akuten Auswirkungen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Hohe Installations-, Fundament- und Compliance-Ausgaben | -0.5% | Global, mit akuten Auswirkungen in reifen Märkten | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende Zölle und Anforderungen an lokale Wertschöpfung | -0.4% | Vorwiegend Nordamerika, mit Auswirkungen in Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Lange Genehmigungszyklen für Gefahrstoff- und Untergrundinstallationen | -0.3% | Global, mit der stärksten Auswirkung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Kosten für Stahl, Harze und Spezialwerkstoffe
Die Materialpreise bleiben ein wesentliches Risiko für Tankfabrikanten und -käufer. Preiserhöhungen für hochdichtes Polyethylen (HDPE)-Harz Anfang 2026 erhöhten die Kosten für Polyethylentankprojekte. Auch die Kosten für Glasfasertanks stiegen, da Benzol und verwandte Einsatzstoffe teurer wurden. Glasfaser- und Harzsysteme machen einen erheblichen Teil der Produktionskosten von Tanks aus faserverstärktem Kunststoff (FRP) aus. Kostenveränderungen können die Margen komprimieren, wenn Festpreisangebote nicht überarbeitet werden können. Sie können auch die Käuferpräferenzen bei bestimmten Industrieprojekten in Richtung Kohlenstoffstahl oder andere Materialien verschieben.
Hohe Installations-, Fundament- und Compliance-Ausgaben
Die Installationskosten umfassen neben dem Behälter auch Fundamente, Auffangvorrichtungen, Genehmigungen, Inspektionen und Standortarbeiten. Weiche Küstenstandorte können erhebliche Fundamentausgaben für große vor Ort errichtete Tanks erfordern. Die US-amerikanische Umweltschutzbehörde meldete zwischen April 2025 und März 2026 eine technische Compliance-Rate von 60,9 % für unterirdische Lagertanksysteme. Diese Lücke weist auf eine erhebliche Anzahl von Systemen hin, die Sanierung, Aufrüstung oder Ersatz benötigen. Pharmaprojekte erfordern zudem Validierung, hygienisches Schweißen und kontrollierte Baubedingungen. Diese Anforderungen können Lagertank-Marktprojekte verzögern und den Kauf durch kleinere Betreiber und Kommunen einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Oberirdische Anlagen bleiben die wichtigste UmsatzbasisOberirdische Tanks hielten im Jahr 2026 einen Anteil von 66,3 % am globalen Wert. Ihre Position spiegelt die Nachfrage aus Ölterminals, LNG-Infrastruktur sowie großen Chemie- und Wasserprojekten wider. Die Lagertank-Branche setzt oberirdische Bauweisen ein, wo Zugänglichkeit, Inspektion und große Kapazität wichtig sind. Royal Vopak fügte bis zum dritten Quartal 2026 180.000 m³ an seinem GATE-Terminal in den Niederlanden hinzu. Die Investition unterstützt die anhaltende Relevanz oberirdischer Terminalanlagen in etablierten Energiezentren. Festdach- und Schwimmdachkonstruktionen erfüllen unterschiedliche Anforderungen an die Produktflüchtigkeit.
Unterirdische Tanks sollen bis 2032 mit einem CAGR von 6,8 % wachsen. Sie werden dort eingesetzt, wo Flächenbeschränkungen, Sicherheitserwägungen und strategische Reserven unterirdische Lagerung begünstigen. Neue Systeme erfordern gemäß US-amerikanischen Anforderungen kathodischen Schutz, sekundäre Auffangvorrichtungen, automatische Leckageerkennung und geschultes Personal.[4] Diese Merkmale erhöhen den Wert jeder Installation, auch wenn das Mengenwachstum moderat ist. Der Lagertank-Markt hat Nachfrage nach beiden Formaten, da Endverwendungen und Standortbedingungen unterschiedlich sind. Oberirdische Tanks bleiben für die Betriebstransparenz wichtig, während unterirdische Systeme geschützte Lagerbedürfnisse unterstützen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produktgefahrenklasse:
Nicht-Gefahrstoffanwendungen wachsen schnellerGefahrstofftanks hielten im Jahr 2026 einen Anteil von 62,3 % am globalen Wert. Öl, Gas, Chemikalien und Petrochemie machen einen Großteil dieser installierten Basis aus. Diese Anwendungen erfordern strenge Design- und Sicherheitspraktiken, die die Ersatznachfrage stützen. Gefahrstoffbehälter benötigen ein hohes Maß an Eindämmung und Betriebskontrolle. Ihre große installierte Basis hält sie im Mittelpunkt des Lagertank-Marktes. Das Segment bleibt eng mit Investitionen in Energie- und Prozessanlagen verbunden.
Nicht-Gefahrstofftanks sollen bis 2032 mit einem CAGR von 6,9 % wachsen. Wasseraufbereitung, Lebensmittel-, Getränke- und Pharmaindustrie erweitern die Nachfragebasis. Spezifikationsaufrüstungen können ältere Behälter durch Edelstahl- oder lebensmittelechte Polymerausrüstung ersetzen. Diese Entwicklung erhöht die Bedeutung von Produktzertifizierungen und hygienischem Design. Die Lagertank-Branche kann höhere Margen erzielen, wo Hersteller diese Anforderungen erfüllen. Der Wandel reduziert auch die Abhängigkeit von Gefahrstoffanwendungen allein.
Nach Material:
Stahl führt, während Polyethylen an Boden gewinntStahltanks hielten im Jahr 2026 einen Anteil von 54,2 % am globalen Wert. Sie werden für große Erdöl-, LNG- und Industrieprojekte eingesetzt, die strukturelle Festigkeit und hohe Kapazität erfordern. CB&I nahm im September 2026 2 vollständig eingeschlossene LNG-Tanks aus Stahl mit je 60.000 m³ an der LNGPH-Ilijan-Anlage auf den Philippinen in Betrieb. Das Projekt verwendete 9-%-Nickelstahl für beide Eindämmungswände. Solche Konstruktionen zeigen, dass Stahl weiterhin anspruchsvolle kryogene Anwendungen bedient. Der Lagertank-Markt behält Stahl als primäres Material für Großanlagen bei.
Polyethylentanks sollen bis 2032 mit einem CAGR von 7,1 % wachsen. Korrosionsbeständigkeit und niedrigere Betriebskosten unterstützen ihren Einsatz in der Wasseraufbereitung, bei Agrochemikalien und in pharmazeutischen Umgebungen. Beton unterstützt wasserversorgende Versorgungsunternehmen und LNG-Anwendungen mit hohem Volumen, bei denen strukturelle Masse erforderlich ist. FRP bleibt relevant für unterirdische Erdöl- und Chemikalienhandhabung, wo Korrosionsbeständigkeit höhere Anfangskosten rechtfertigen kann. Die Materialauswahl hängt vom gelagerten Produkt, der Tankkapazität, den Standortbedingungen und der erforderlichen Zertifizierung ab. Der Lagertank-Markt wird daher zunehmend von Mehrwerkstoff-Produktionskapazitäten abhängig.
Nach Kapazität:
Großprojekte führen beim Wert, mittelgroße Tanks beim WachstumGroßtanks entfielen im Jahr 2026 auf 45,6 % des globalen Wertes. Ihr Anteil spiegelt hochwertige, vor Ort errichtete Anlagen wider, die an Öl-, Gas- und LNG-Terminals eingesetzt werden. GTT erhielt im Juni 2026 einen Auftrag zur Planung von 3 onshore LNG-Tanks mit je 240.000 m³ für das Yuedong-LNG-Terminal der PipeChina Group. Die Tanks werden GTTs GST-Membran-Volleinschluss-Technologie verwenden. Diese Projekte halten Großanlagen für den Lagertank-Markt bedeutsam. Sie erfordern auch spezialisierte Ingenieur- und Baukompetenz.
Mittelgroße Tanks sollen bis 2032 mit einem CAGR von 6,5 % wachsen. Lebensmittel- und Getränkeproduktion, pharmazeutische Unterstützungslagerung und kommunale Wasserprojekte stützen diese Nachfrage. Käufer im Bereich von 20.000 bis 200.000 Litern können HDPE-, glasemaillierte Stahl- und FRP-Optionen bewerten. Dieser Vergleich hat den Wettbewerb unter Materiallieferanten verstärkt. Kleintanks bleiben wichtig für verteilte landwirtschaftliche, pharmazeutische und leichte Industrieanwendungen. Die Lagertank-Branche bedient ein breites Kapazitätsspektrum, da Nutzer unterschiedliche Logistik- und Verarbeitungsanforderungen haben.
Nach Endverbrauchsbranche:
Energie führt, während Wasser zusätzliche Nachfrage schafftÖl und Gas hielten im Jahr 2026 einen Anteil von 35,1 % am globalen Wert. Rohöllagerung, LNG-Terminals und Netzwerke für raffinierte Produkte stützen diese Position. Das Segment erfordert große Anlagen und erfahrene Ingenieurunternehmen. Es bleibt eine zentrale Umsatzquelle für den Lagertank-Markt. Energiesicherheit und Exportinfrastruktur stützen weiterhin die Nachfrage nach diesen Systemen. Chemie und Petrochemie liefern zusätzliche Anforderungen für die Lagerung von Einsatzstoffen und Fertigprodukten.
Wasser und Abwasser soll bis 2032 mit einem CAGR von 6,4 % wachsen. Wiederverwendungssysteme, kommunale Kläranlagen und industrielles Wassermanagement erweitern das Segment. STEAG Iqony nahm im Juli 2026 einen Fernwärmespeichertank im Wert von 30 Millionen EUR, entsprechend 33 Millionen USD, in Gelsenkirchen in Betrieb. Der 57 Meter hohe Tank speichert 31 Millionen Liter Heißwasser bei Temperaturen bis zu 115 °C. Lebensmittel-, Getränke- und Pharmakunden benötigen ebenfalls konforme Tanks, da die Verarbeitungskapazität zunimmt. Der Lagertank-Markt wird somit von einer breiteren Gruppe von Endverbrauchern als Öl und Gas allein gestützt.
Geografische Analyse
Lagertank-Markt Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 36,4 % am globalen Lagertank-Markt. Die Region profitiert von strategischen Erdölreserveprogrammen, der Entwicklung von LNG-Importen und der industriellen Expansion. China, Indien und Japan haben Nachfrage in den Bereichen Öl und Gas, Chemie, Wasser und Lebensmittelverarbeitung. Japan entwickelt das Kawasaki-Flüssigwasserstoff-Terminal (LH2), das einen kommerziellen Flüssigwasserstofftank mit 50.000 m³ umfasst. Kawasaki Heavy Industries begann 2025 mit der Fabrikfertigung für den Tank. Das Projekt zeigt die Rolle der Region bei der Entwicklung kryogener Lagerung. Asien-Pazifik hat auch eine breite Nachfrage nach konventioneller Lagerinfrastruktur.
Lagertank-Markt Nordamerika
Nordamerika soll bis 2032 mit einem CAGR von 7,5 % wachsen. LNG-Exportinvestitionen entlang der US-amerikanischen Golfküste konzentrieren die Nachfrage nach großen Lagersystemen. CB&Is Commonwealth-LNG-Vertrag zeigt das Ausmaß der aktuellen Bautätigkeit in Louisiana. Der Ersatz alternder Anlagen und regulatorische Aufrüstungen stützen ebenfalls die Nachfrage im Lagertank-Markt. Ausgaben für Wasserinfrastruktur schaffen eine separate Quelle für Projektaktivitäten.
Lagertank-Markt EMEA und Südamerika
Europa hat Nachfrage aus Energieterminals, industriellen Wärmeprojekten und spezialisierten Fertigungsbetrieben. Der Nahe Osten und Afrika benötigen Lagerung für Erdöl, Industriewasser und Hafenbetrieb. Veolias Rückgewinnungsstation in Vitória demonstriert die Rolle der Wasserwiederverwendung in südamerikanischen Industriekorridoren. Europa hat auch eine wachsende Rolle bei Wasserstoff- und Thermospeicherprojekten. Diese unterschiedlichen regionalen Bedürfnisse reduzieren die Abhängigkeit von einer einzelnen Geografie im Lagertank-Markt.
Wettbewerbslandschaft
Der Lagertank-Markt ist fragmentiert und verfügt über eine Gruppe großer Engineering-, Beschaffungs- und Bau-Auftragnehmer (EPC) in den Bereichen verflüssigtes Erdgas (LNG) und Erdöl. Eine breitere Gruppe regionaler Hersteller bedient verschraubte, werksgefertigte und spezialisierte Tankanwendungen. CB&I hat weltweit mehr als 250 LNG-Tanks entworfen und gebaut. Seine Projekte in Nordamerika und Asien-Pazifik im Jahr 2026 demonstrieren seine Position in der kryogenen Großlagerung. CST Industries ist in 125 Ländern mit verschraubten, glasemaillierten Stahl- und Tanks aus faserverstärktem Polymer (FRP) tätig. Die Marktstruktur unterscheidet sich daher nach Projektgröße, Material und Endverwendung.
CST Industries erwarb im März 2025 Snyder Industries, um Glasfaser-Oberflächentanks in sein Portfolio aufzunehmen. Das Unternehmen erwarb auch Ostsee Tank Solutions GmbH, um die Fertigungs- und Servicekapazitäten in Europa zu erweitern. Diese Schritte unterstützen ein Mehrwerkstoff-Versorgungsmodell für Kunden. Kawasaki Heavy Industries verfolgt die kommerzielle Flüssigwasserstofflagerung an seinem Kawasaki-Flüssigwasserstoff-Terminal (LH2). Toyo Kanetsu entwickelt mit Unterstützung der Organisation für neue Energie- und Industrietechnologieentwicklung (NEDO) Großtanktechnologie für flüssigen Wasserstoff. Diese Programme stellen kryogenes Engineering in den Mittelpunkt der Wettbewerbsdifferenzierung.
Digitale Dienstleistungen werden zu einem weiteren Wettbewerbsbereich. Zhongneng Huajian startete im Januar 2026 seine Tank Health Guardian-Plattform für prädiktive Korrosionsanalyse, Leckageerkennung und Wartungsplanung. Hersteller, die Behälter mit Überwachungs- und Compliance-Unterstützung kombinieren, können wiederkehrende Serviceumsätze aufbauen. Unternehmen ohne diese Fähigkeiten könnten bei Lebenszyklusserviceverträgen unter Druck geraten. Der Lagertank-Markt bleibt außerhalb großer EPC-Projekte fragmentiert. Da kein kombinierter Marktanteil für die führenden Unternehmen angegeben wurde, kann eine Bewertung auf Basis der vorgeschriebenen Marktanteilsschwellen nicht belegt werden.
Marktführer in der Lagertank-Branche
-
CST Industries, Inc.
-
McDermott International, Ltd.
-
PermianLide
-
Highland Tank & Manufacturing Company, Inc.
-
Fox Tank Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Lagertank-Markt Unternehmen in diesem Bericht
- Caldwell Tanks, Inc.
- Containment Solutions, Inc.
- CST Industries, Inc.
- DN Tanks, Inc.
- Fox Tank Company
- Highland Tank & Manufacturing Company, Inc.
- ISHII IRON WORKS CO., LTD.
- McDermott International, Ltd
- MEKRO Sp. z o.o.
- Modern Welding Company, Inc.
- Motherwell Bridge Industries Limited
- PermianLide
- Pfaudler, Inc.
- Snyder Industries, Inc.
- Superior Tank Co., Inc.
- Synalloy Corporation
- Tank Connection, LLC
- Tarsco, Inc.
- Toyo Kanetsu K.K.
- ZCL Composites Inc.
Neueste Industrielle Entwicklungen in Lagertank-Markt
- September 2026: CB&I und AG&P Industrial nahmen zwei vollständig eingeschlossene LNG-Tanks aus Stahl mit je 60.000 m³ an der LNGPH-Ilijan-LNG-Anlage auf den Philippinen in Betrieb. Die Anlage war die erste großflächige onshore LNG-Lageranlage im Land und die erste weltweit, die 9-%-Nickelstahl für beide inneren und äußeren Eindämmungswände verwendet. Das Projekt wurde ohne Arbeitsunfälle mit Ausfallzeit über mehr als 1 Million Arbeitsstunden abgeschlossen.
- September 2026: EWE vergab einen Auftrag an Bilfinger für Wasserstoffbehandlungsinfrastruktur an der Anlage Huntorf in Deutschland. Das Projekt ist Teil von EWEs Initiative Clean Hydrogen Coastline, die im Rahmen des Programms Wichtige Vorhaben von gemeinsamem europäischem Interesse (IPCEI) der Europäischen Union gefördert wird. Die Anlage soll an das deutsche Wasserstoffkernnetz angeschlossen werden und den Betrieb im Jahr 2028 aufnehmen.
- August 2026: ABB Japan Bailey bestätigte die Lieferung von Steuerungssystemen für das Kawasaki-Flüssigwasserstoff-Terminal (LH2) von Kawasaki Heavy Industries in Kawasaki City. Das Terminal umfasst einen Flüssigwasserstoffspeichertank mit 50.000 m³ und wird als weltweit erste kommerzielle Flüssigwasserstoffbasis beschrieben. Demonstrationsbetrieb ist ab dem Geschäftsjahr 2028 geplant, finanziert durch die Organisation für neue Energie- und Industrietechnologieentwicklung (NEDO).
- Juni 2026: GTT erhielt einen Auftrag von China Chengda Engineering zur Planung von drei onshore LNG-Speichertanks mit je 240.000 m³ für das Yuedong-LNG-Terminal der PipeChina Group in Guangdong. Die Tanks verwenden GTTs GST-Membran-Volleinschluss-Technologie und werden als die größten onshore LNG-Tanks mit dieser Technologie bezeichnet. Die Lieferung ist für das vierte Quartal 2028 geplant.
Globaler Lagertank-Markt Berichtsumfang
Der Lagertank-Markt umfasst die globalen kommerziellen und industriellen Aktivitäten im Zusammenhang mit Design, Engineering, Fertigung, Installation und Wartung von stationären oder mobilen Auffangbehältern zur Aufnahme von Flüssigkeiten, Gasen oder Schüttgütern. Dieser Markt unterstützt die moderne Industrieinfrastruktur, indem er die Ressourcenverfügbarkeit, die Logistik der Lieferkette und den Umweltschutz in öffentlichen und privaten Bereichen erleichtert.
Der globale Lagertank-Markt ist nach Typ segmentiert, der oberirdische und unterirdische Lagertanks umfasst. In Bezug auf die Gefahrenklasse ist der Markt in Gefahrstofftanks und Nicht-Gefahrstofftanks unterteilt. Das Materialsegment besteht aus Stahltanks, Betontanks, Polyethylentanks, Tanks aus glasfaserverstärktem Kunststoff und sonstigen Materialien. Nach Kapazität ist der Markt in kleine, mittlere und große Lagertanks unterteilt. Das Endverbrauchssegment umfasst Branchenanwendungen in den Bereichen Öl und Gas, Chemie und Petrochemie, Wasser und Abwasser, Lebensmittel und Getränke, Pharmazeutika, Stromerzeugung und sonstige. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Lagertank-Markt in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Oberirdische Lagertanks |
| Unterirdische Lagertanks |
| Gefahrstofftanks |
| Nicht-Gefahrstofftanks |
| Stahltanks |
| Betontanks |
| Polyethylentanks |
| Tanks aus glasfaserverstärktem Kunststoff |
| Sonstige Materialien |
| Kleintanks |
| Mittelgroße Tanks |
| Großtanks |
| Öl und Gas |
| Chemie und Petrochemie |
| Wasser und Abwasser |
| Lebensmittel und Getränke |
| Pharmazeutika |
| Stromerzeugung |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Oberirdische Lagertanks | |
| Unterirdische Lagertanks | ||
| Nach Produktgefahrenklasse | Gefahrstofftanks | |
| Nicht-Gefahrstofftanks | ||
| Nach Material | Stahltanks | |
| Betontanks | ||
| Polyethylentanks | ||
| Tanks aus glasfaserverstärktem Kunststoff | ||
| Sonstige Materialien | ||
| Nach Kapazität | Kleintanks | |
| Mittelgroße Tanks | ||
| Großtanks | ||
| Nach Endverbrauchsbranche | Öl und Gas | |
| Chemie und Petrochemie | ||
| Wasser und Abwasser | ||
| Lebensmittel und Getränke | ||
| Pharmazeutika | ||
| Stromerzeugung | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der globale Lagertank-Markt bis 2032 erreichen?
Der globale Lagertank-Markt soll bis 2032 einen Wert von 38,44 Milliarden USD erreichen. Es wird prognostiziert, dass er ausgehend von 27,27 Milliarden USD im Jahr 2026 mit einem CAGR von 5,89 % über den Prognosezeitraum wächst.
Welcher Lagertanktyp hatte im Jahr 2026 den größten Marktanteil?
Oberirdische Tanks führten im Jahr 2026 mit einem Anteil von 66,3 % am globalen Wert. Ihr Einsatz in Ölterminals, LNG-Infrastruktur sowie großen Chemie- und Wasserprojekten stützt ihre aktuelle Position.
Welches Material soll bis 2032 am schnellsten wachsen?
Polyethylentanks sollen mit einem CAGR von 7,1 % wachsen. Ihre Korrosionsbeständigkeit und niedrigeren Betriebskosten unterstützen Anwendungen in der Wasseraufbereitung, bei Agrochemikalien und in pharmazeutischen Anlagen.
Welche Endverwendung expandiert bis 2032 am schnellsten?
Wasser und Abwasser soll mit einem CAGR von 6,4 % wachsen. Industrielle Wiederverwendungssysteme, kommunale Kläranlagen und Wassermanagementprojekte erhöhen den Bedarf an zugehörigen Lageranlagen.
Welche Region soll bis 2032 am schnellsten wachsen?
Nordamerika soll mit einem CAGR von 7,5 % wachsen. LNG-Exportbau, Wasserinfrastrukturprojekte und der Ersatz alternder Systeme stützen die Nachfrage der Region.
Welche Faktoren schränken neue Lagertankprojekte ein?
Harz- und Stahlkostenveränderungen können die Projektökonomie schwächen. Fundamentarbeiten, Auffanganforderungen, Compliance-Kosten, Handelsanforderungen und Genehmigungszeiträume können die Projektlieferung ebenfalls verzögern.