
Tamaño y Participación del Mercado de Tanques de Almacenamiento
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 28.87 Mil millones de dólares |
| Tamaño del Mercado (2032) | 38.44 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.89 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tanques de Almacenamiento por Mordor Intelligence
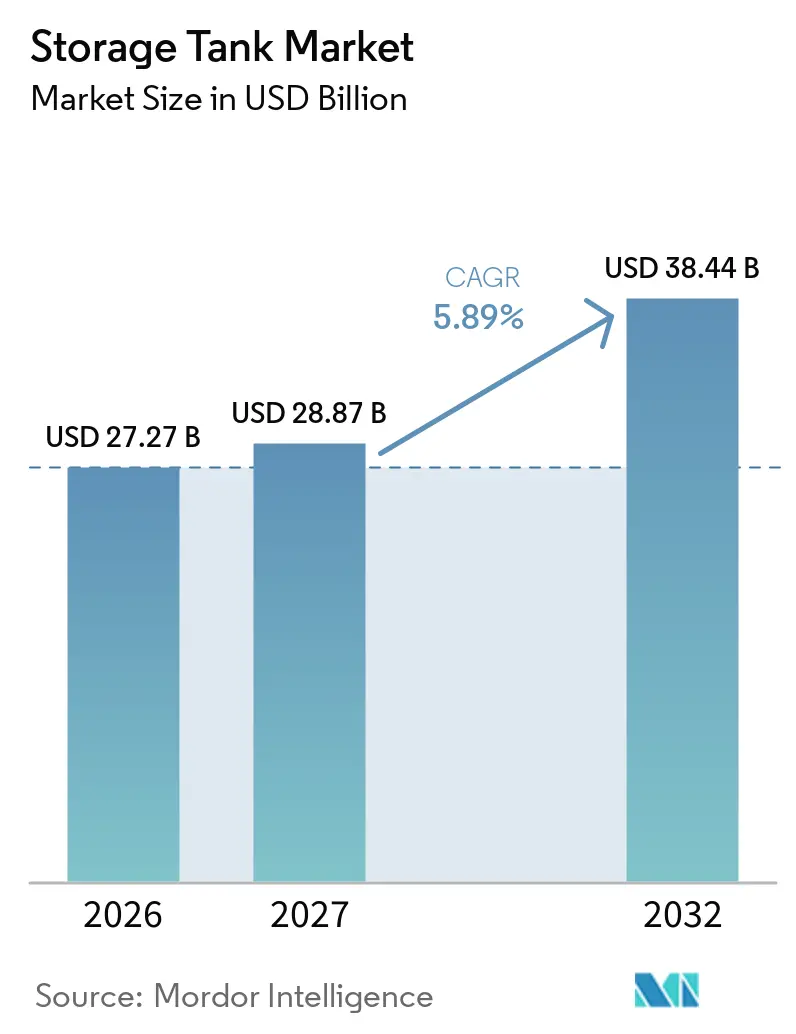
Se espera que el tamaño del Mercado de Tanques de Almacenamiento crezca de 27,27 mil millones de USD en 2026 a 28,87 mil millones de USD en 2027 y se prevé que alcance los 38,44 mil millones de USD para 2032 a una CAGR del 5,89% durante el período 2027-2032. La inversión en almacenamiento de petróleo, gas, agua industrial y energía limpia está impulsando la demanda en varias clases de activos. La seguridad energética ha aumentado la importancia de la infraestructura de almacenamiento para los gobiernos y los operadores de terminales. Al mismo tiempo, la reutilización del agua, el procesamiento de alimentos y la producción farmacéutica están ampliando la base de clientes del mercado de tanques de almacenamiento. Los grandes contratistas de Ingeniería, Adquisiciones y Construcción (EPC) continúan atendiendo proyectos de Gas Natural Licuado (GNL) y petróleo, mientras que los fabricantes regionales compiten en tanques atornillados, soldados en taller y especializados. La volatilidad de los costos de materiales, los costos de instalación y las largas aprobaciones siguen siendo limitaciones importantes para la ejecución de proyectos.
Conclusiones Clave del Informe
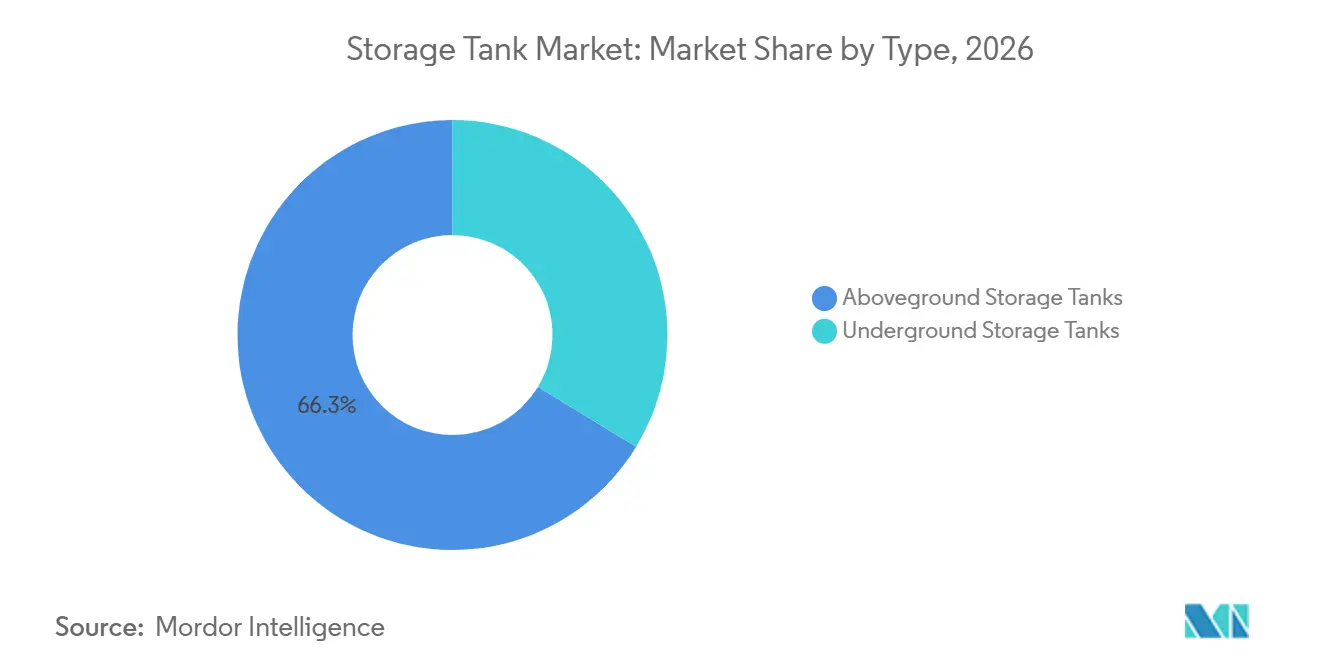
- Por tipo, los tanques sobre el suelo representaron el 66,3% de la participación del mercado de tanques de almacenamiento en 2026, mientras que se prevé que los tanques subterráneos crezcan a una CAGR del 6,8% hasta 2032.
- Por clase de peligrosidad del producto, los tanques de materiales peligrosos representaron el 62,3% de la participación del mercado de tanques de almacenamiento en 2026, mientras que se prevé que los tanques de materiales no peligrosos crezcan a una CAGR del 6,9% hasta 2032.
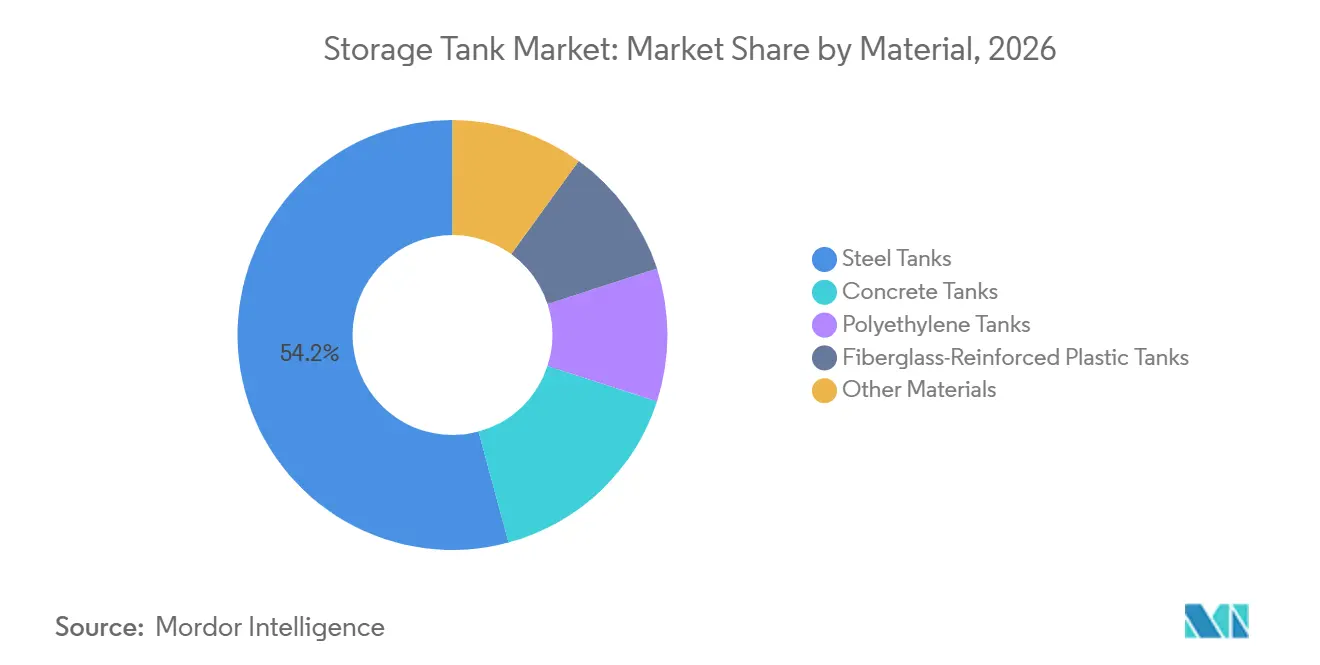
- Por material, los tanques de acero representaron el 54,2% del tamaño del mercado de tanques de almacenamiento en 2026, mientras que se prevé que los tanques de polietileno crezcan a una CAGR del 7,1% hasta 2032.
- Por capacidad, los tanques grandes representaron el 45,6% del tamaño del mercado de tanques de almacenamiento en 2026, mientras que se prevé que los tanques de capacidad media crezcan a una CAGR del 6,5% hasta 2032.
- Por industria de uso final, el petróleo y el gas representaron el 35,1% del valor global en 2026, mientras que se prevé que el agua y las aguas residuales crezcan a una CAGR del 6,4% hasta 2032.
- Por geografía, Asia-Pacífico representó el 36,4% del valor global en 2026, mientras que se prevé que América del Norte crezca a una CAGR del 7,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Infraestructura de Almacenamiento de Petróleo, Gas y Petroquímicos | +1.7% | Global, concentrado en Asia-Pacífico, Oriente Medio y América del Norte | Mediano plazo (2-4 años) |
| Escasez de Agua, Capacidad de Tratamiento y Reutilización Industrial del Agua | +1.1% | Núcleo en Asia-Pacífico, con extensión a Oriente Medio, África y América del Sur | Mediano plazo (2-4 años) |
| Expansión de Capacidad Química, Alimentaria y Farmacéutica | +0.9% | Asia-Pacífico, América del Norte y Europa | Largo plazo (≥ 4 años) |
| Modernización Industrial y Adopción de Monitoreo Inteligente de Tanques | +0.6% | Global, liderado por América del Norte y Europa con adopción en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Construcción de Almacenamiento de Biocombustibles, Hidrógeno y Energía Térmica | +0.5% | Europa, América del Norte y Japón | Largo plazo (≥ 4 años) |
| Gestión Digitalizada de la Integridad que Reduce los Requisitos de Entrada sin Personal | +0.3% | Global, con mayor presión regulatoria en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Infraestructura de Almacenamiento de Petróleo, Gas y Petroquímicos
La seguridad energética está cambiando las prioridades de adquisición en el mercado de tanques de almacenamiento. Los gobiernos y los operadores de terminales están tratando el almacenamiento de crudo, GNL y productos refinados como infraestructura esencial. Estados Unidos amplió el Centro de Energía Enbridge Ingleside de 17 millones a 20,5 millones de barriles en la Fase VII, completada en el primer trimestre de 2026. CB&I recibió un contrato en mayo de 2026 para 5 tanques de GNL de hormigón de contención total en la instalación Commonwealth LNG en Luisiana.[1] Los proyectos de exportación de GNL también requieren activos de almacenamiento relacionados de GLP, etileno, amoníaco y materias primas. Este conjunto más amplio de requisitos otorga al mercado de tanques de almacenamiento una cartera de proyectos mayor que el almacenamiento de crudo por sí solo.
Escasez de Agua, Capacidad de Tratamiento y Reutilización Industrial del Agua
El estrés hídrico está aumentando la necesidad de sistemas industriales de almacenamiento y tratamiento. Los tanques apoyan la recolección, el tratamiento, la reutilización y el suministro confiable para sitios petroquímicos, mineros y de procesamiento de alimentos. Saudi Aramco Total Refining And Petrochemical Company (SATORP), Marafiq, Veolia y Lamar firmaron un acuerdo de 30 años para una planta de reutilización de agua industrial de 500 millones de USD en Jubail, Arabia Saudita.[2] La instalación está diseñada para tratar y reciclar 8,76 millones de m³ de efluentes petroquímicos anualmente. Veolia entregó una estación de recuperación de 38.880 m³ por día en Vitória que recicla el 85% de las aguas residuales municipales para reutilización industrial.[3] El mercado de tanques de almacenamiento se beneficia ya que las plantas de reutilización necesitan recipientes a lo largo de todo el proceso de tratamiento y distribución.
Expansión de Capacidad Química, Alimentaria y Farmacéutica
La demanda de reemplazo está impulsando las compras de tanques químicos, alimentarios y farmacéuticos. Los requisitos de contacto con alimentos y farmacéuticos aumentan el valor de los recipientes de acero inoxidable y polietileno de grado alimentario conformes. Celltrion anunció una inversión de 1,23 billones de KRW, equivalente a 821 millones de USD, en 2 plantas de sustancias farmacéuticas en Songdo en marzo de 2026. La empresa tiene como objetivo una capacidad combinada de sustancias farmacéuticas de 571.000 litros para 2030. Estas instalaciones requieren equipos de almacenamiento y proceso validados. El mercado de tanques de almacenamiento se beneficia, por tanto, de especificaciones de mayor valor en lugar de solo volumen de capacidad.
Modernización Industrial y Adopción de Monitoreo Inteligente de Tanques
El monitoreo remoto está cambiando la forma en que los propietarios de tanques gestionan el inventario y el mantenimiento. Las herramientas digitales pueden mejorar la utilización y ayudar a los operadores a identificar los requisitos de mantenimiento con mayor anticipación. El Administrador de Nivel de Tanques de WIKA monitorea más de 100.000 tanques en más de 70 países, combinando paneles de control con análisis de consumo. La gestión digital de la integridad puede reducir los requisitos de entrada manual y fortalecer la documentación para sitios regulados. Estos servicios crean oportunidades de ingresos recurrentes junto con la venta original del recipiente. Los proyectos de hidrógeno, biocombustibles y energía térmica también necesitan sistemas de monitoreo a medida que sus requisitos operativos se vuelven más complejos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Costo del Acero, Resinas y Materiales Especiales | -0.8% | Global, con efectos agudos en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Elevados Gastos de Instalación, Cimentación y Cumplimiento Normativo | -0.5% | Global, con efectos agudos en mercados maduros | Mediano plazo (2-4 años) |
| Aranceles Transfronterizos y Requisitos de Contenido Local | -0.4% | Principalmente América del Norte, con efectos en Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Largos Ciclos de Aprobación para Instalaciones de Materiales Peligrosos y Subterráneas | -0.3% | Global, con el efecto más fuerte en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Costo del Acero, Resinas y Materiales Especiales
Los precios de los materiales siguen siendo un riesgo importante para los fabricantes y compradores de tanques. Los aumentos de precios del polietileno de alta densidad (HDPE) a principios de 2026 elevaron el costo de los proyectos de tanques de polietileno. Los costos de los tanques de fibra de vidrio también aumentaron a medida que el benceno y los insumos relacionados se encarecieron. Los sistemas de fibra de vidrio y resina representan una parte sustancial del costo de producción de los tanques de Plástico Reforzado con Fibra (PRF). Los cambios de costos pueden comprimir los márgenes cuando las ofertas a precio fijo no pueden revisarse. También pueden cambiar las preferencias de los compradores hacia el acero al carbono u otros materiales para ciertos proyectos industriales.
Elevados Gastos de Instalación, Cimentación y Cumplimiento Normativo
Los costos instalados incluyen cimentaciones, contención, permisos, inspección y trabajos en el sitio, además del recipiente. Los sitios costeros de suelo blando pueden requerir un gasto sustancial en cimentación para tanques grandes construidos en campo. La Agencia de Protección Ambiental de los Estados Unidos reportó una tasa de cumplimiento técnico del 60,9% para los sistemas de tanques de almacenamiento subterráneo entre abril de 2025 y marzo de 2026. Esta brecha indica una base significativa de sistemas que necesitan remediación, actualización o reemplazo. Los proyectos farmacéuticos también requieren validación, soldadura sanitaria y condiciones de construcción controladas. Estos requisitos pueden retrasar los proyectos del mercado de tanques de almacenamiento y pueden limitar las compras por parte de operadores más pequeños y municipios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Activos sobre el Suelo Siguen Siendo la Principal Base de IngresosLos tanques sobre el suelo representaron el 66,3% del valor global en 2026. Su posición refleja la demanda de terminales petroleras, infraestructura de GNL y grandes proyectos químicos y de agua. La industria de tanques de almacenamiento utiliza diseños sobre el suelo donde el acceso, la inspección y la gran capacidad son importantes. Royal Vopak añadió 180.000 m³ en su terminal GATE en los Países Bajos para el tercer trimestre de 2026. La inversión respalda la relevancia continua de los activos de terminales sobre el suelo en centros energéticos consolidados. Los diseños de techo fijo y techo flotante abordan diferentes requisitos de volatilidad del producto.
Se prevé que los tanques subterráneos crezcan a una CAGR del 6,8% hasta 2032. Se utilizan donde las limitaciones de espacio, las consideraciones de seguridad y las reservas estratégicas favorecen el almacenamiento subterráneo. Los nuevos sistemas requieren protección catódica, contención secundaria, detección automática de fugas y operadores capacitados bajo los requisitos de los Estados Unidos.[4] Estas características aumentan el valor de cada instalación incluso cuando el crecimiento unitario es moderado. El mercado de tanques de almacenamiento tiene demanda para ambos formatos porque los usos finales y las condiciones del sitio difieren. Los tanques sobre el suelo siguen siendo importantes para la visibilidad operativa, mientras que los sistemas subterráneos apoyan las necesidades de almacenamiento protegido.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Clase de Peligrosidad del Producto:
Los Usos No Peligrosos Crecen Más RápidoLos tanques de materiales peligrosos representaron el 62,3% del valor global en 2026. El petróleo, el gas, los productos químicos y los petroquímicos representan gran parte de esta base instalada. Estas aplicaciones requieren prácticas estrictas de diseño y seguridad, lo que respalda la demanda de reemplazo. Los recipientes peligrosos necesitan altos niveles de contención y control operativo. Su gran base instalada los mantiene como elemento central del mercado de tanques de almacenamiento. El segmento sigue estrechamente vinculado a la inversión en instalaciones energéticas y de proceso.
Se prevé que los tanques de materiales no peligrosos crezcan a una CAGR del 6,9% hasta 2032. El tratamiento de agua, los alimentos, las bebidas y las aplicaciones farmacéuticas están ampliando la base de demanda. Las actualizaciones de especificaciones pueden reemplazar recipientes más antiguos con equipos de acero inoxidable o polímero de grado alimentario. Este trabajo aumenta la importancia de la certificación de productos y el diseño sanitario. La industria de tanques de almacenamiento puede obtener márgenes más altos donde los fabricantes cumplen estos requisitos. El cambio también reduce la dependencia exclusiva de las aplicaciones de productos peligrosos.
Por Material:
El Acero Lidera Mientras el Polietileno Gana TerrenoLos tanques de acero representaron el 54,2% del valor global en 2026. Se utilizan para grandes proyectos de petróleo, GNL e industriales que necesitan resistencia estructural y alta capacidad. CB&I puso en servicio 2 tanques de GNL de contención total de acero de 60.000 m³ en la instalación LNGPH Ilijan en Filipinas en septiembre de 2026. El proyecto utilizó acero al níquel al 9% para ambas paredes de contención. Tales diseños demuestran que el acero continúa sirviendo a exigentes aplicaciones criogénicas. El mercado de tanques de almacenamiento mantiene el acero como su principal material para grandes activos.
Se prevé que los tanques de polietileno crezcan a una CAGR del 7,1% hasta 2032. La resistencia a la corrosión y el menor costo de propiedad respaldan su uso en tratamiento de agua, productos químicos agrícolas y entornos farmacéuticos. El hormigón apoya aplicaciones de alta capacidad para servicios de agua y GNL donde se requiere masa estructural. El PRF sigue siendo relevante para el manejo subterráneo de petróleo y productos químicos, donde la resistencia a la corrosión puede justificar un costo inicial más alto. La selección del material depende del producto almacenado, la capacidad del tanque, las condiciones del sitio y la certificación requerida. El mercado de tanques de almacenamiento se está volviendo, por tanto, más dependiente de las capacidades de producción con múltiples materiales.
Por Capacidad:
Los Grandes Proyectos Lideran el Valor y los Tanques Medianos Lideran el CrecimientoLos tanques grandes representaron el 45,6% del valor global en 2026. Su participación refleja los activos de alto valor construidos en campo utilizados en terminales de petróleo, gas y GNL. GTT recibió un pedido en junio de 2026 para diseñar 3 tanques de GNL terrestres de 240.000 m³ cada uno para la Terminal de GNL Yuedong del Grupo PipeChina. Los tanques utilizarán la tecnología de contención total de membrana GST de GTT. Estos proyectos mantienen los grandes activos como elementos importantes del mercado de tanques de almacenamiento. También requieren capacidades especializadas de ingeniería y construcción.
Se prevé que los tanques de capacidad media crezcan a una CAGR del 6,5% hasta 2032. La producción de alimentos y bebidas, el almacenamiento de apoyo farmacéutico y los proyectos de agua municipal respaldan esta demanda. Los compradores en el rango de 20.000 a 200.000 litros pueden evaluar opciones de HDPE, acero vitrificado y PRF. Esta comparación ha aumentado la competencia entre los proveedores de materiales. Los tanques pequeños siguen siendo importantes para usos agrícolas distribuidos, farmacéuticos e industriales ligeros. La industria de tanques de almacenamiento atiende una amplia gama de capacidades porque los usuarios tienen diferentes necesidades logísticas y de procesamiento.
Por Industria de Uso Final:
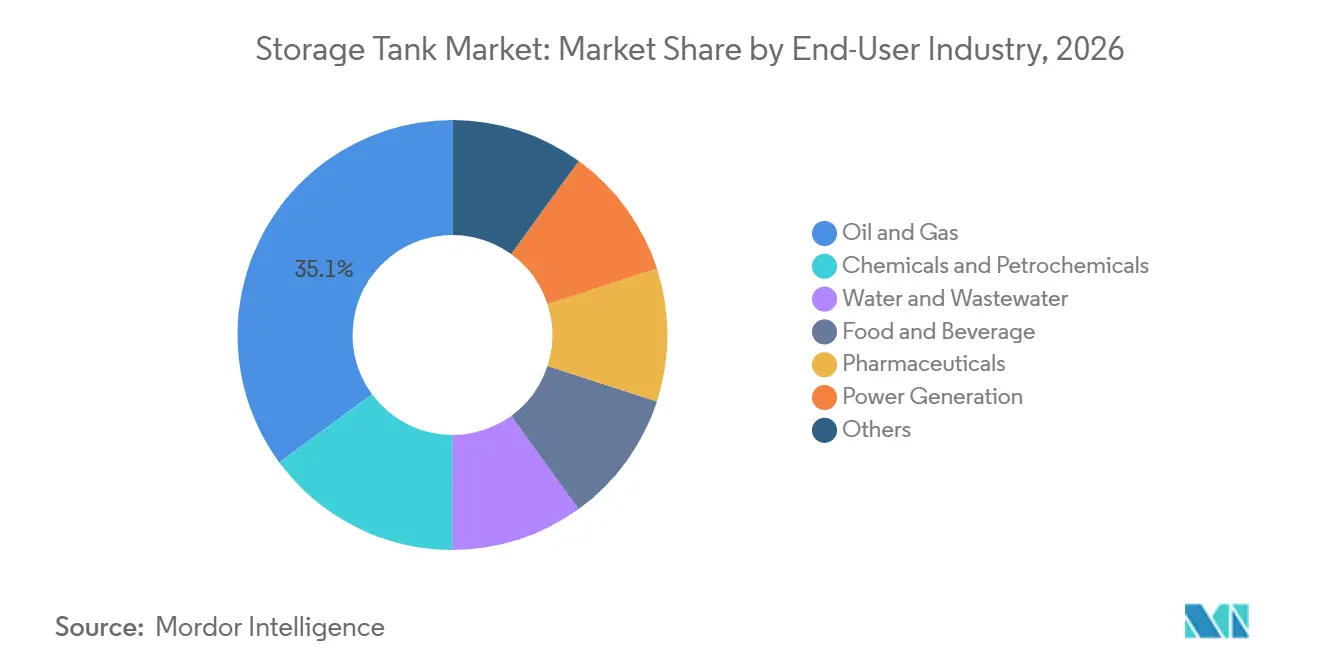
La Energía Lidera Mientras el Agua Añade DemandaEl petróleo y el gas representaron el 35,1% del valor global en 2026. El almacenamiento de crudo, las terminales de GNL y las redes de productos refinados sostienen esta posición. El segmento requiere grandes activos y contratistas de ingeniería experimentados. Sigue siendo una fuente central de ingresos para el mercado de tanques de almacenamiento. La seguridad energética y la infraestructura de exportación continúan respaldando la demanda de estos sistemas. Los productos químicos y petroquímicos proporcionan requisitos adicionales para el almacenamiento de materias primas y productos terminados.
Se prevé que el agua y las aguas residuales crezcan a una CAGR del 6,4% hasta 2032. Los sistemas de reutilización, las plantas de tratamiento municipal y la gestión industrial del agua están expandiendo el segmento. STEAG Iqony puso en servicio un tanque de almacenamiento de calefacción urbana de 30 millones de EUR, equivalente a 33 millones de USD, en Gelsenkirchen en julio de 2026. El tanque de 57 metros almacena 31 millones de litros de agua caliente a temperaturas de hasta 115°C. Los clientes de alimentos, bebidas y farmacéuticos también necesitan tanques conformes a medida que se expande la capacidad de procesamiento. El mercado de tanques de almacenamiento está, por tanto, respaldado por un conjunto más amplio de usuarios finales que el petróleo y el gas por sí solos.
Análisis Geográfico
Mercado de Tanques de Almacenamiento en Asia-Pacífico
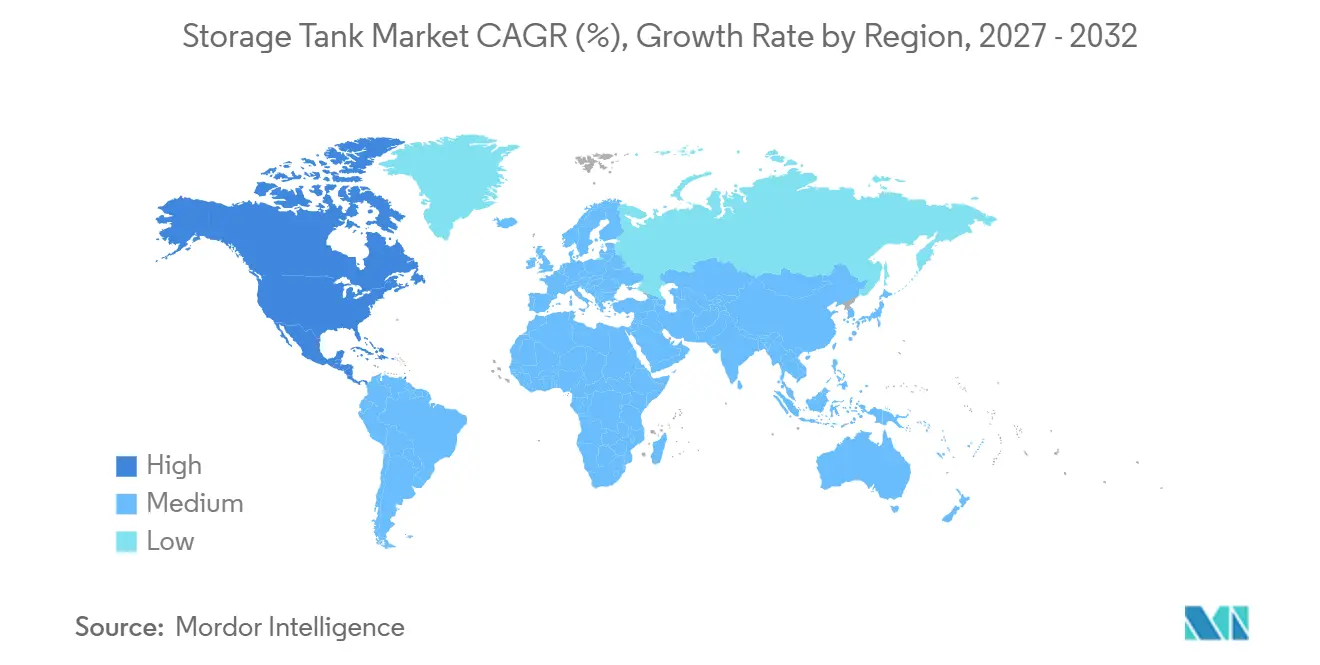
Asia-Pacífico representó el 36,4% del mercado global de tanques de almacenamiento en 2026. La región se beneficia de los programas de reservas estratégicas de petróleo, el desarrollo de importaciones de GNL y la expansión industrial. China, India y Japón tienen demanda en petróleo y gas, productos químicos, agua y procesamiento de alimentos. Japón está desarrollando la Terminal de Hidrógeno Líquido (LH2) de Kawasaki, que incluye un tanque de hidrógeno líquido a escala comercial de 50.000 m³. Kawasaki Heavy Industries comenzó la fabricación en fábrica del tanque en 2025. El proyecto muestra el papel de la región en el desarrollo del almacenamiento criogénico. Asia-Pacífico también tiene una amplia demanda de infraestructura de almacenamiento convencional.
Mercado de Tanques de Almacenamiento en América del Norte
Se prevé que América del Norte crezca a una CAGR del 7,5% hasta 2032. La inversión en exportación de GNL a lo largo de la Costa del Golfo de los Estados Unidos está concentrando la demanda de grandes sistemas de almacenamiento. El contrato de CB&I con Commonwealth LNG muestra la escala de la actividad de construcción actual en Luisiana. El reemplazo de activos envejecidos y las actualizaciones regulatorias también respaldan la demanda en el mercado de tanques de almacenamiento. El gasto en infraestructura hídrica añade una fuente separada de actividad de proyectos.
Mercado de Tanques de Almacenamiento en EMEA y América del Sur
Europa tiene demanda de terminales energéticas, proyectos de calor industrial y fabricación especializada. Oriente Medio y África necesitan almacenamiento para petróleo, agua industrial y operaciones portuarias. La estación de recuperación de Vitória de Veolia demuestra el papel de la reutilización del agua en los corredores industriales de América del Sur. Europa también tiene un papel creciente en proyectos de almacenamiento de hidrógeno y energía térmica. Estas distintas necesidades regionales reducen la dependencia de cualquier geografía única en el mercado de tanques de almacenamiento.
Panorama Competitivo
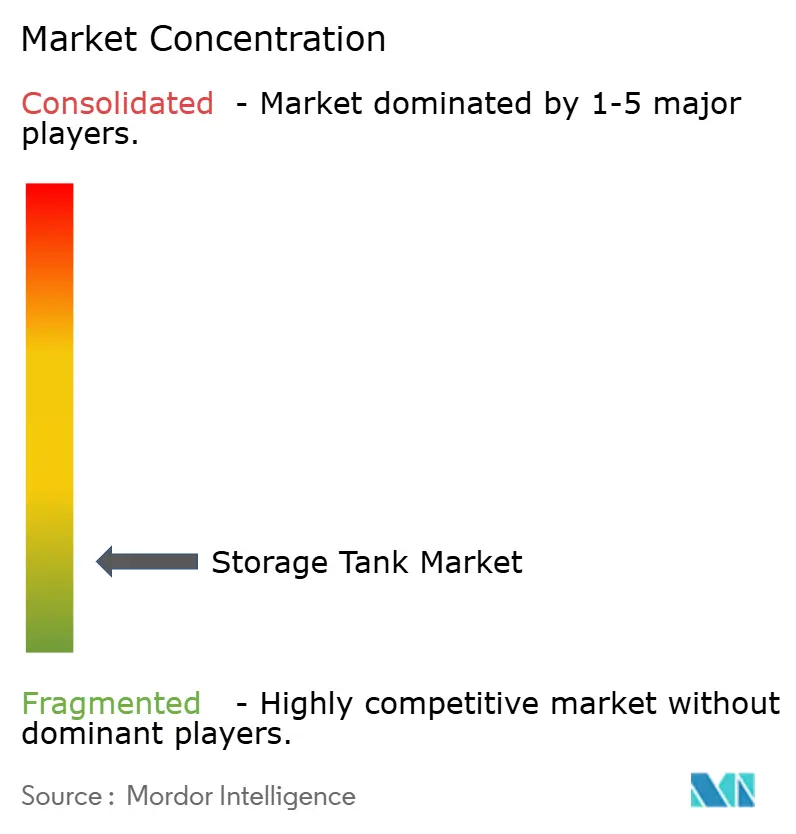
El mercado de tanques de almacenamiento está fragmentado y cuenta con un grupo de grandes contratistas de Ingeniería, Adquisiciones y Construcción (EPC) en proyectos de Gas Natural Licuado (GNL) y petróleo. Un grupo más amplio de fabricantes regionales atiende aplicaciones de tanques atornillados, soldados en taller y especializados. CB&I ha diseñado y construido más de 250 tanques de GNL en todo el mundo. Sus proyectos de 2026 en América del Norte y Asia-Pacífico demuestran su posición en el almacenamiento criogénico de gran escala. CST Industries opera en tanques atornillados, de acero vitrificado y de Polímero Reforzado con Fibra (PRF) en 125 países. La estructura del mercado difiere, por tanto, según la escala del proyecto, el material y el uso final.
CST Industries adquirió Snyder Industries en marzo de 2025 para añadir tanques de almacenamiento sobre el suelo de fibra de vidrio a su cartera. La empresa también adquirió Ostsee Tank Solutions GmbH para ampliar la capacidad de fabricación y servicio en Europa. Estos movimientos respaldan un modelo de suministro con múltiples materiales para los clientes. Kawasaki Heavy Industries está desarrollando almacenamiento de hidrógeno líquido a escala comercial en su Terminal de Hidrógeno Líquido (LH2) de Kawasaki. Toyo Kanetsu está desarrollando tecnología de tanques de hidrógeno líquido a gran escala con el apoyo de la Organización de Desarrollo de Nuevas Energías y Tecnología Industrial (NEDO). Estos programas sitúan la ingeniería criogénica en el centro de la diferenciación competitiva.
Los servicios digitales se están convirtiendo en un área adicional de competencia. Zhongneng Huajian lanzó su plataforma Tank Health Guardian en enero de 2026 para análisis predictivo de corrosión, detección de fugas y programación de mantenimiento. Los fabricantes que combinan recipientes con soporte de monitoreo y cumplimiento normativo pueden generar ingresos recurrentes por servicios. Las empresas sin estas capacidades pueden enfrentar presión en los contratos de servicio durante el ciclo de vida. El mercado de tanques de almacenamiento sigue fragmentado fuera de los grandes proyectos EPC. No se proporcionó una participación de mercado combinada para las principales empresas, por lo que no se puede fundamentar una puntuación basada en los umbrales de participación de mercado prescritos.
Líderes de la Industria de Tanques de Almacenamiento
-
CST Industries, Inc.
-
McDermott International, Ltd.
-
PermianLide
-
Highland Tank & Manufacturing Company, Inc.
-
Fox Tank Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tanques de Almacenamiento Empresas cubiertas en este informe
- Caldwell Tanks, Inc.
- Containment Solutions, Inc.
- CST Industries, Inc.
- DN Tanks, Inc.
- Fox Tank Company
- Highland Tank & Manufacturing Company, Inc.
- ISHII IRON WORKS CO., LTD.
- McDermott International, Ltd
- MEKRO Sp. z o.o.
- Modern Welding Company, Inc.
- Motherwell Bridge Industries Limited
- PermianLide
- Pfaudler, Inc.
- Snyder Industries, Inc.
- Superior Tank Co., Inc.
- Synalloy Corporation
- Tank Connection, LLC
- Tarsco, Inc.
- Toyo Kanetsu K.K.
- ZCL Composites Inc.
Desarrollos recientes de la industria en Mercado de Tanques de Almacenamiento
- Septiembre de 2026: CB&I y AG&P Industrial pusieron en servicio dos tanques de GNL de contención total de acero de 60.000 m³ en la Instalación de GNL LNGPH Ilijan en Filipinas. La instalación fue la primera instalación de almacenamiento de GNL terrestre a gran escala en el país y la primera a nivel mundial en utilizar acero al níquel al 9% para las paredes de contención interior y exterior. El proyecto se completó sin incidentes con tiempo perdido en más de 1 millón de horas de trabajo.
- Septiembre de 2026: EWE adjudicó a Bilfinger un contrato para infraestructura de tratamiento de hidrógeno en la instalación de Huntorf en Alemania. El proyecto es parte de la iniciativa Clean Hydrogen Coastline de EWE, que ha recibido financiación en el marco del programa de Proyectos Importantes de Interés Común Europeo (IPCEI) de la Unión Europea. Está previsto que la instalación se conecte a la red central de hidrógeno alemana e inicie operaciones en 2028.
- Agosto de 2026: ABB Japan Bailey confirmó el suministro de sistemas de control para la Terminal de Hidrógeno Líquido (LH2) de Kawasaki de Kawasaki Heavy Industries en la ciudad de Kawasaki. La terminal incluye un tanque de almacenamiento de hidrógeno líquido de 50.000 m³ y se describe como la primera base de hidrógeno líquido a escala comercial del mundo. Las operaciones de demostración están planificadas a partir del año fiscal 2028, financiadas por la Organización de Desarrollo de Nuevas Energías y Tecnología Industrial (NEDO).
- Junio de 2026: GTT recibió un pedido de China Chengda Engineering para diseñar tres tanques de GNL terrestres de 240.000 m³ para la Terminal de GNL Yuedong del Grupo PipeChina en Guangdong. Los tanques utilizan la tecnología de contención total de membrana GST de GTT y se identifican como los tanques de GNL terrestres más grandes que utilizan esta tecnología. La entrega está programada para el cuarto trimestre de 2028.
Alcance del Informe Global del Mercado de Tanques de Almacenamiento
El mercado de tanques de almacenamiento abarca las actividades comerciales e industriales globales relacionadas con el diseño, la ingeniería, la fabricación, la instalación y el mantenimiento de recipientes de contención estacionarios o móviles utilizados para almacenar fluidos, gases o sólidos a granel. Este mercado apoya la infraestructura industrial moderna al facilitar la disponibilidad de recursos, la logística de la cadena de suministro y la protección ambiental en los ámbitos público y privado.
El mercado global de tanques de almacenamiento está segmentado por tipo, que incluye tanques de almacenamiento sobre el suelo y subterráneos. En términos de clase de peligrosidad, el mercado se divide en Tanques de Almacenamiento de Materiales Peligrosos y Tanques de Almacenamiento de Materiales No Peligrosos. El segmento de materiales consiste en Tanques de Acero, Tanques de Hormigón, Tanques de Polietileno, Tanques de Plástico Reforzado con Fibra de Vidrio y Otros Materiales. Según la capacidad, el mercado se categoriza en tanques de almacenamiento pequeños, medianos y grandes. El segmento de uso final cubre aplicaciones industriales en Petróleo y Gas, Productos Químicos y Petroquímicos, Agua y Aguas Residuales, Alimentos y Bebidas, Productos Farmacéuticos, Generación de Energía y Otros. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de tanques de almacenamiento en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Tanques de Almacenamiento sobre el Suelo |
| Tanques de Almacenamiento Subterráneos |
| Tanques de Almacenamiento de Materiales Peligrosos |
| Tanques de Almacenamiento de Materiales No Peligrosos |
| Tanques de Acero |
| Tanques de Hormigón |
| Tanques de Polietileno |
| Tanques de Plástico Reforzado con Fibra de Vidrio |
| Otros Materiales |
| Tanques Pequeños |
| Tanques Medianos |
| Tanques Grandes |
| Petróleo y Gas |
| Productos Químicos y Petroquímicos |
| Agua y Aguas Residuales |
| Alimentos y Bebidas |
| Productos Farmacéuticos |
| Generación de Energía |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo | Tanques de Almacenamiento sobre el Suelo | |
| Tanques de Almacenamiento Subterráneos | ||
| Por Clase de Peligrosidad del Producto | Tanques de Almacenamiento de Materiales Peligrosos | |
| Tanques de Almacenamiento de Materiales No Peligrosos | ||
| Por Material | Tanques de Acero | |
| Tanques de Hormigón | ||
| Tanques de Polietileno | ||
| Tanques de Plástico Reforzado con Fibra de Vidrio | ||
| Otros Materiales | ||
| Por Capacidad | Tanques Pequeños | |
| Tanques Medianos | ||
| Tanques Grandes | ||
| Por Industria de Uso Final | Petróleo y Gas | |
| Productos Químicos y Petroquímicos | ||
| Agua y Aguas Residuales | ||
| Alimentos y Bebidas | ||
| Productos Farmacéuticos | ||
| Generación de Energía | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado global de tanques de almacenamiento para 2032?
Se prevé que el mercado global de tanques de almacenamiento alcance los 38,44 mil millones de USD para 2032. Se proyecta que crezca desde 27,27 mil millones de USD en 2026 a una CAGR del 5,89% durante el período de pronóstico.
¿Qué tipo de tanque de almacenamiento tuvo la mayor participación en 2026?
Los tanques sobre el suelo lideraron con el 66,3% del valor global en 2026. Su uso en terminales petroleras, infraestructura de GNL y grandes proyectos químicos y de agua respalda su posición actual.
¿Qué material se espera que crezca más rápido hasta 2032?
Se prevé que los tanques de polietileno crezcan a una CAGR del 7,1%. Su resistencia a la corrosión y el menor costo de propiedad respaldan aplicaciones en tratamiento de agua, productos químicos agrícolas e instalaciones farmacéuticas.
¿Qué uso final se está expandiendo más rápido hasta 2032?
Se prevé que el agua y las aguas residuales crezcan a una CAGR del 6,4%. Los sistemas de reutilización industrial, las plantas de tratamiento municipal y los proyectos de gestión del agua están aumentando la necesidad de activos de almacenamiento relacionados.
¿Qué región se espera que crezca más rápido hasta 2032?
Se prevé que América del Norte crezca a una CAGR del 7,5%. La construcción para exportación de GNL, los proyectos de infraestructura hídrica y el reemplazo de sistemas envejecidos respaldan la demanda de la región.
¿Qué factores limitan los nuevos proyectos de tanques de almacenamiento?
Los cambios en los precios de las resinas y el acero pueden debilitar la economía de los proyectos. Los trabajos de cimentación, los requisitos de contención, los costos de cumplimiento normativo, los requisitos comerciales y los plazos de aprobación también pueden retrasar la entrega de proyectos.