
Taille et part du marché des réservoirs de stockage
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 28.87 Milliards de dollars |
| Taille du Marché (2032) | 38.44 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.89 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des réservoirs de stockage par Mordor Intelligence
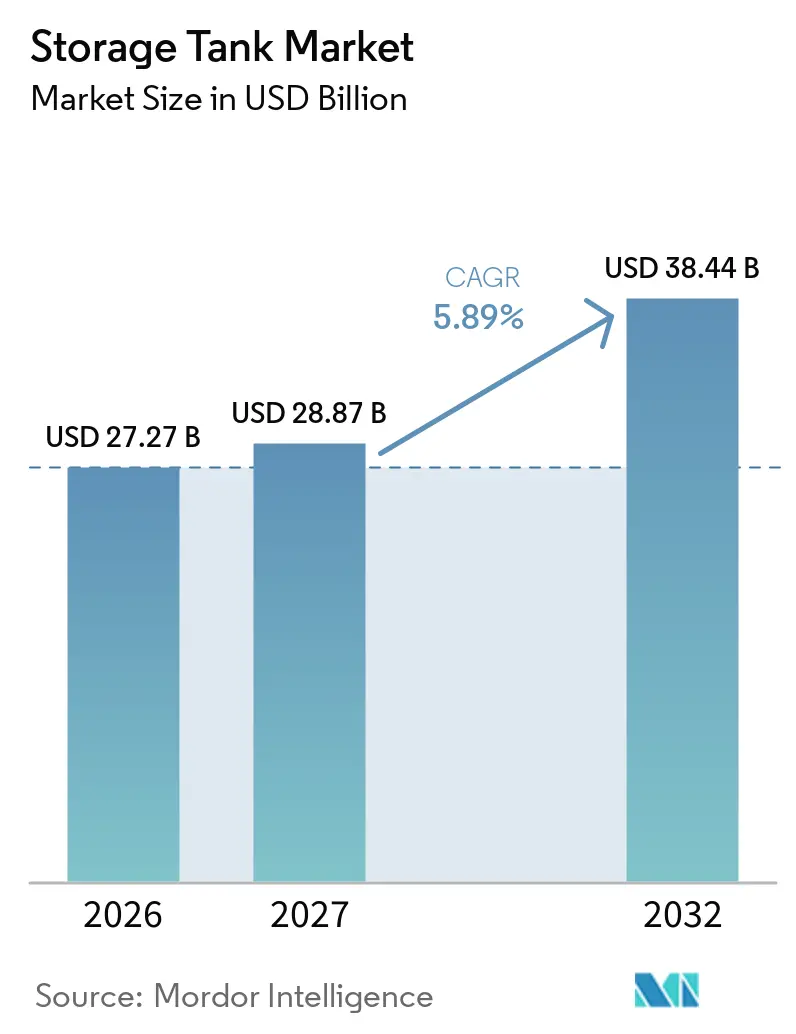
La taille du marché des réservoirs de stockage devrait passer de 27,27 milliards USD en 2026 à 28,87 milliards USD en 2027 et atteindre 38,44 milliards USD d'ici 2032, à un CAGR de 5,89 % sur la période 2027-2032. Les investissements dans le stockage de pétrole, de gaz, d'eau industrielle et d'énergie propre soutiennent la demande dans plusieurs classes d'actifs. La sécurité énergétique a accru l'importance des infrastructures de stockage pour les gouvernements et les opérateurs de terminaux. Parallèlement, la réutilisation de l'eau, la transformation alimentaire et la production pharmaceutique élargissent la base de clientèle du marché des réservoirs de stockage. Les grands contractants en ingénierie, approvisionnement et construction (EPC) continuent de servir les projets de gaz naturel liquéfié (GNL) et de produits pétroliers, tandis que les fabricants régionaux se positionnent sur les réservoirs boulonnés, soudés en atelier et spécialisés. La volatilité des coûts des matériaux, les coûts d'installation et les longues procédures d'approbation demeurent des contraintes importantes pour l'exécution des projets.
Points clés du rapport
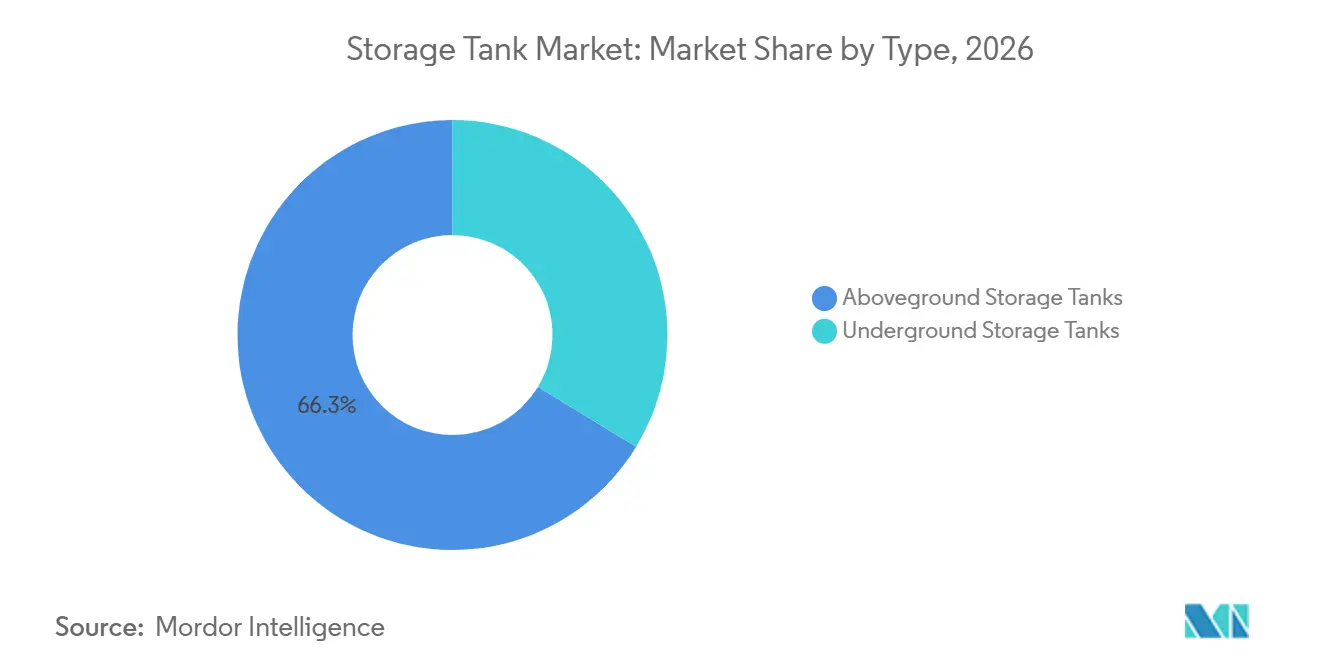
- Par type, les réservoirs aériens détenaient 66,3 % de la part du marché des réservoirs de stockage en 2026, tandis que les réservoirs souterrains devraient croître à un CAGR de 6,8 % jusqu'en 2032.
- Par classe de danger du produit, les réservoirs de matières dangereuses détenaient 62,3 % de la part du marché des réservoirs de stockage en 2026, tandis que les réservoirs de matières non dangereuses devraient croître à un CAGR de 6,9 % jusqu'en 2032.
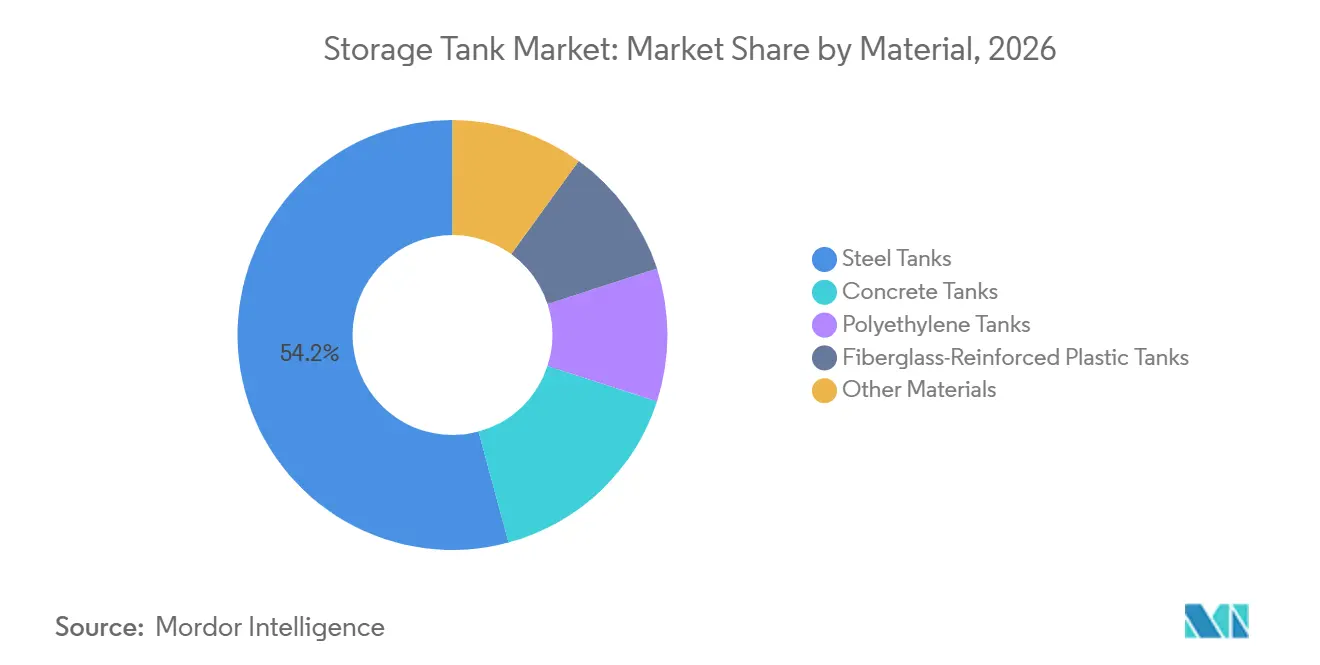
- Par matériau, les réservoirs en acier détenaient 54,2 % de la taille du marché des réservoirs de stockage en 2026, tandis que les réservoirs en polyéthylène devraient croître à un CAGR de 7,1 % jusqu'en 2032.
- Par capacité, les grands réservoirs représentaient 45,6 % de la taille du marché des réservoirs de stockage en 2026, tandis que les réservoirs de capacité moyenne devraient croître à un CAGR de 6,5 % jusqu'en 2032.
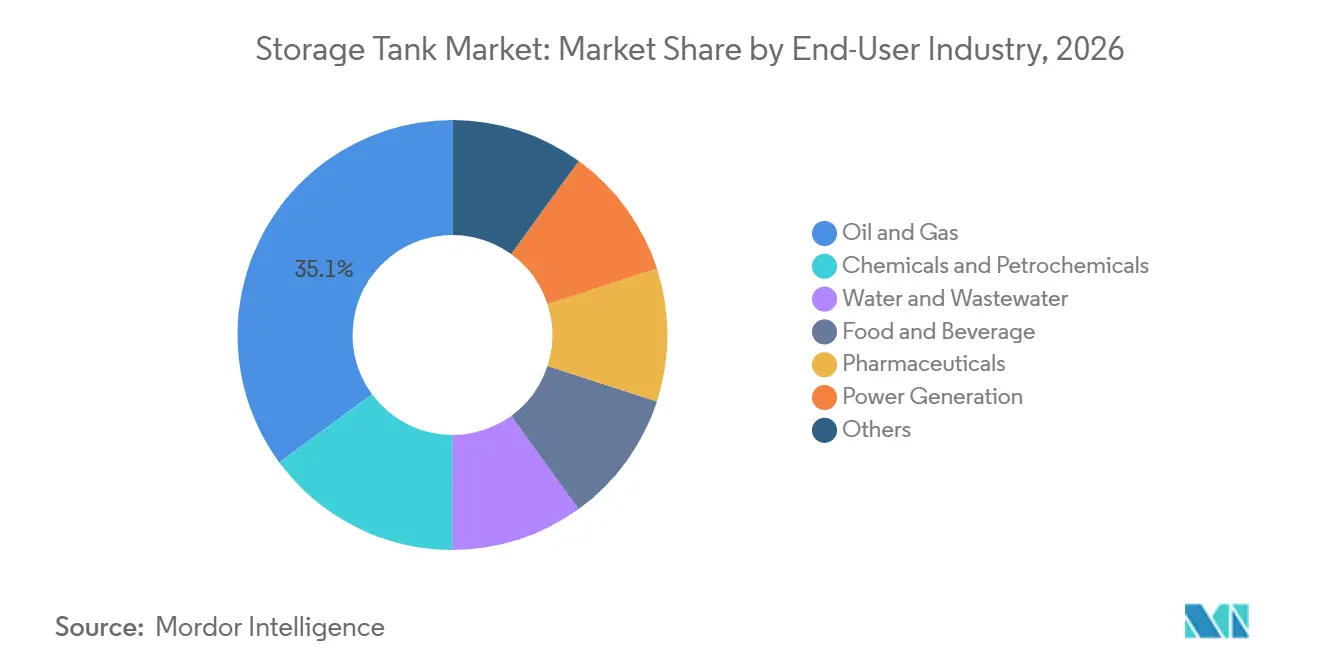
- Par secteur d'utilisation finale, le pétrole et le gaz détenaient 35,1 % de la valeur mondiale en 2026, tandis que l'eau et les eaux usées devraient croître à un CAGR de 6,4 % jusqu'en 2032.
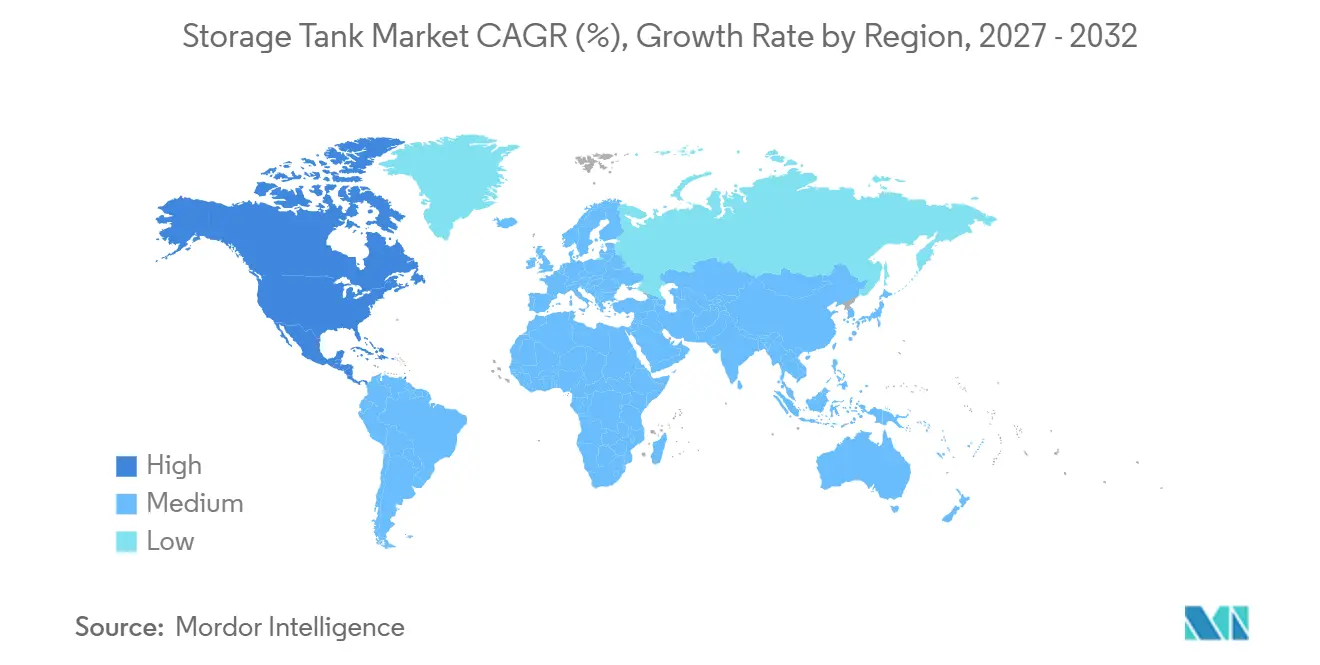
- Par géographie, l'Asie-Pacifique détenait 36,4 % de la valeur mondiale en 2026, tandis que l'Amérique du Nord devrait croître à un CAGR de 7,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des infrastructures de stockage pétrolier, gazier et pétrochimique | +1.7% | Mondial, concentré en Asie-Pacifique, au Moyen-Orient et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Pénurie d'eau, capacité de traitement et réutilisation industrielle de l'eau | +1.1% | Asie-Pacifique en cœur, avec des répercussions au Moyen-Orient, en Afrique et en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Expansion des capacités dans les secteurs chimique, alimentaire et pharmaceutique | +0.9% | Asie-Pacifique, Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Modernisation industrielle et adoption de la surveillance intelligente des réservoirs | +0.6% | Mondial, porté par l'Amérique du Nord et l'Europe avec adoption en Asie-Pacifique | Court terme (≤ 2 ans) |
| Développement du stockage de biocarburants, d'hydrogène et d'énergie thermique | +0.5% | Europe, Amérique du Nord et Japon | Long terme (≥ 4 ans) |
| Gestion numérisée de l'intégrité réduisant les exigences d'intervention en espace confiné | +0.3% | Mondial, avec une pression réglementaire plus forte en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion des infrastructures de stockage pétrolier, gazier et pétrochimique
La sécurité énergétique modifie les priorités d'approvisionnement sur le marché des réservoirs de stockage. Les gouvernements et les opérateurs de terminaux considèrent le stockage de brut, de GNL et de produits raffinés comme une infrastructure essentielle. Les États-Unis ont étendu le centre énergétique Enbridge Ingleside de 17 millions à 20,5 millions de barils dans le cadre de la phase VII, achevée au premier trimestre 2026. CB&I a reçu un contrat en mai 2026 pour 5 réservoirs GNL en béton à pleine contenance au terminal Commonwealth LNG en Louisiane.[1] Les projets d'exportation de GNL nécessitent également des actifs de stockage connexes pour le GPL, l'éthylène, l'ammoniac et les matières premières. Cet ensemble plus large d'exigences offre au marché des réservoirs de stockage un portefeuille de projets plus important que le seul stockage de brut.
Pénurie d'eau, capacité de traitement et réutilisation industrielle de l'eau
Le stress hydrique accroît le besoin de systèmes de stockage et de traitement industriels. Les réservoirs soutiennent la collecte, le traitement, la réutilisation et l'approvisionnement fiable des sites pétrochimiques, miniers et agroalimentaires. Saudi Aramco Total Refining And Petrochemical Company (SATORP), Marafiq, Veolia et Lamar ont signé un accord de 30 ans pour une usine de réutilisation industrielle de l'eau d'une valeur de 500 millions USD à Jubail, en Arabie Saoudite.[2] L'installation est conçue pour traiter et recycler 8,76 millions de m³ d'effluents pétrochimiques par an. Veolia a livré une station de récupération de 38 880 m³ par jour à Vitória, qui recycle 85 % des eaux usées municipales à des fins industrielles.[3] Le marché des réservoirs de stockage en bénéficie, car les usines de réutilisation nécessitent des cuves tout au long du processus de traitement et de distribution.
Expansion des capacités dans les secteurs chimique, alimentaire et pharmaceutique
La demande de remplacement soutient les achats de réservoirs dans les secteurs chimique, alimentaire et pharmaceutique. Les exigences relatives au contact alimentaire et aux applications pharmaceutiques accroissent la valeur des cuves conformes en acier inoxydable et en polyéthylène alimentaire. Celltrion a annoncé un investissement de 1,23 billion KRW, soit 821 millions USD, dans 2 usines de substances médicamenteuses à Songdo en mars 2026. La société vise une capacité combinée de substances médicamenteuses de 571 000 litres d'ici 2030. Ces installations nécessitent des équipements de stockage et de traitement validés. Le marché des réservoirs de stockage bénéficie ainsi de spécifications à plus haute valeur ajoutée plutôt que du seul volume de capacité.
Modernisation industrielle et adoption de la surveillance intelligente des réservoirs
La surveillance à distance modifie la façon dont les propriétaires de réservoirs gèrent les stocks et la maintenance. Les outils numériques peuvent améliorer l'utilisation et aider les opérateurs à identifier plus tôt les besoins de maintenance. Le Tank Level Manager de WIKA surveille plus de 100 000 réservoirs dans plus de 70 pays, combinant des tableaux de bord à des analyses de consommation. La gestion numérique de l'intégrité peut réduire les exigences d'intervention manuelle et renforcer la documentation pour les sites réglementés. Ces services créent des opportunités de revenus récurrents en complément de la vente initiale de la cuve. Les projets liés à l'hydrogène, aux biocarburants et à l'énergie thermique nécessitent également des systèmes de surveillance à mesure que leurs exigences opérationnelles se complexifient.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts de l'acier, des résines et des matériaux spéciaux | -0.8% | Mondial, avec des effets aigus en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Dépenses élevées d'installation, de fondation et de mise en conformité | -0.5% | Mondial, avec des effets aigus sur les marchés matures | Moyen terme (2 à 4 ans) |
| Droits de douane transfrontaliers et exigences de contenu local | -0.4% | Amérique du Nord principalement, avec des effets en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Longs cycles d'approbation pour les installations de matières dangereuses et souterraines | -0.3% | Mondial, avec l'effet le plus fort en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts de l'acier, des résines et des matériaux spéciaux
Les prix des matériaux demeurent un risque majeur pour les fabricants et les acheteurs de réservoirs. Les hausses de prix du polyéthylène haute densité (PEHD) au début de 2026 ont alourdi le coût des projets de réservoirs en polyéthylène. Les coûts des réservoirs en fibre de verre ont également augmenté à mesure que le benzène et les intrants connexes devenaient plus onéreux. La fibre de verre et les systèmes de résine représentent une part substantielle du coût de production des réservoirs en plastique renforcé de fibres (PRF). Les variations de coûts peuvent comprimer les marges lorsque les offres à prix fixe ne peuvent être révisées. Elles peuvent également orienter les préférences des acheteurs vers l'acier au carbone ou d'autres matériaux pour certains projets industriels.
Dépenses élevées d'installation, de fondation et de mise en conformité
Les coûts installés comprennent les fondations, le confinement, les permis, l'inspection et les travaux de site, en plus de la cuve elle-même. Les sites côtiers à sol meuble peuvent nécessiter des dépenses de fondation substantielles pour les grands réservoirs construits sur site. L'Agence américaine de protection de l'environnement a signalé un taux de conformité technique de 60,9 % pour les systèmes de réservoirs de stockage souterrains entre avril 2025 et mars 2026. Cet écart indique une base significative de systèmes nécessitant une remédiation, une mise à niveau ou un remplacement. Les projets pharmaceutiques nécessitent également une validation, un soudage sanitaire et des conditions de construction contrôlées. Ces exigences peuvent retarder les projets du marché des réservoirs de stockage et limiter les achats des petits opérateurs et des municipalités.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les actifs aériens restent la principale base de revenusLes réservoirs aériens détenaient 66,3 % de la valeur mondiale en 2026. Leur position reflète la demande des terminaux pétroliers, des infrastructures GNL et des grands projets chimiques et hydrauliques. Le secteur des réservoirs de stockage utilise des conceptions aériennes là où l'accès, l'inspection et une grande capacité sont importants. Royal Vopak a ajouté 180 000 m³ à son terminal GATE aux Pays-Bas au troisième trimestre 2026. Cet investissement soutient la pertinence continue des actifs de terminaux aériens dans les pôles énergétiques établis. Les conceptions à toit fixe et à toit flottant répondent à différentes exigences de volatilité des produits.
Les réservoirs souterrains devraient croître à un CAGR de 6,8 % jusqu'en 2032. Ils sont utilisés lorsque les contraintes foncières, les considérations de sécurité et les réserves stratégiques favorisent le stockage en sous-sol. Les nouveaux systèmes nécessitent une protection cathodique, un confinement secondaire, une détection automatisée des fuites et des opérateurs qualifiés selon les exigences américaines.[4] Ces caractéristiques augmentent la valeur de chaque installation même lorsque la croissance unitaire est modérée. Le marché des réservoirs de stockage a une demande pour les deux formats, car les utilisations finales et les conditions de site diffèrent. Les réservoirs aériens restent importants pour la visibilité opérationnelle, tandis que les systèmes souterrains répondent aux besoins de stockage protégé.

Par classe de danger du produit :
les usages non dangereux croissent plus rapidementLes réservoirs de matières dangereuses détenaient 62,3 % de la valeur mondiale en 2026. Le pétrole, le gaz, les produits chimiques et les produits pétrochimiques représentent une grande partie de cette base installée. Ces applications nécessitent des pratiques strictes de conception et de sécurité, ce qui soutient la demande de remplacement. Les cuves de matières dangereuses nécessitent des niveaux élevés de confinement et de contrôle opérationnel. Leur large base installée les maintient au cœur du marché des réservoirs de stockage. Le segment reste étroitement lié aux investissements dans les installations énergétiques et de traitement.
Les réservoirs de matières non dangereuses devraient croître à un CAGR de 6,9 % jusqu'en 2032. Le traitement de l'eau, les applications alimentaires, les boissons et les applications pharmaceutiques élargissent la base de demande. Les mises à niveau de spécifications peuvent remplacer les cuves plus anciennes par des équipements en acier inoxydable ou en polymère alimentaire. Ces travaux accroissent l'importance de la certification des produits et de la conception sanitaire. Le secteur des réservoirs de stockage peut obtenir des marges plus élevées lorsque les fabricants répondent à ces exigences. Cette évolution réduit également la dépendance aux seules applications de produits dangereux.
Par matériau :
l'acier domine tandis que le polyéthylène gagne du terrainLes réservoirs en acier détenaient 54,2 % de la valeur mondiale en 2026. Ils sont utilisés pour les grands projets pétroliers, GNL et industriels nécessitant une résistance structurelle et une grande capacité. CB&I a mis en service 2 réservoirs GNL à pleine contenance en acier de 60 000 m³ à l'installation LNGPH Ilijan aux Philippines en septembre 2026. Le projet a utilisé de l'acier au nickel à 9 % pour les deux parois de confinement. Ces conceptions montrent que l'acier continue de servir des applications cryogéniques exigeantes. Le marché des réservoirs de stockage conserve l'acier comme principal matériau pour les grands actifs.
Les réservoirs en polyéthylène devraient croître à un CAGR de 7,1 % jusqu'en 2032. La résistance à la corrosion et le coût de possession réduit soutiennent leur utilisation dans le traitement de l'eau, les produits chimiques agricoles et les applications pharmaceutiques. Le béton soutient les applications d'utilité hydraulique à grand volume et de GNL où la masse structurelle est requise. Le PRF reste pertinent pour la manipulation souterraine de produits pétroliers et chimiques, où la résistance à la corrosion peut justifier un coût initial plus élevé. Le choix du matériau dépend du produit stocké, de la capacité du réservoir, des conditions du site et de la certification requise. Le marché des réservoirs de stockage devient donc de plus en plus dépendant des capacités de production multi-matériaux.
Par capacité :
les grands projets dominent la valeur et les réservoirs de taille moyenne dominent la croissanceLes grands réservoirs représentaient 45,6 % de la valeur mondiale en 2026. Leur part reflète les actifs construits sur site à haute valeur ajoutée utilisés dans les terminaux pétroliers, gaziers et GNL. GTT a reçu une commande en juin 2026 pour concevoir 3 réservoirs GNL terrestres de 240 000 m³ chacun pour le terminal GNL Yuedong de PipeChina Group. Les réservoirs utiliseront la technologie de pleine contenance à membrane GST de GTT. Ces projets maintiennent les grands actifs au cœur du marché des réservoirs de stockage. Ils nécessitent également des capacités d'ingénierie et de construction spécialisées.
Les réservoirs de capacité moyenne devraient croître à un CAGR de 6,5 % jusqu'en 2032. La production alimentaire et de boissons, le stockage de soutien pharmaceutique et les projets d'eau municipale soutiennent cette demande. Les acheteurs dans la gamme de 20 000 à 200 000 litres peuvent évaluer les options en PEHD, en acier émaillé et en PRF. Cette comparaison a intensifié la concurrence entre les fournisseurs de matériaux. Les petits réservoirs restent importants pour les usages agricoles distribués, pharmaceutiques et industriels légers. Le secteur des réservoirs de stockage sert une large gamme de capacités, car les utilisateurs ont des besoins logistiques et de traitement différents.
Par secteur d'utilisation finale :
l'énergie domine tandis que l'eau ajoute de la demandeLe pétrole et le gaz détenaient 35,1 % de la valeur mondiale en 2026. Le stockage de brut, les terminaux GNL et les réseaux de produits raffinés soutiennent cette position. Le segment nécessite de grands actifs et des contractants en ingénierie expérimentés. Il reste une source de revenus centrale pour le marché des réservoirs de stockage. La sécurité énergétique et les infrastructures d'exportation continuent de soutenir la demande pour ces systèmes. Les produits chimiques et pétrochimiques fournissent des exigences supplémentaires pour le stockage des matières premières et des produits finis.
L'eau et les eaux usées devraient croître à un CAGR de 6,4 % jusqu'en 2032. Les systèmes de réutilisation, les stations de traitement municipales et la gestion industrielle de l'eau élargissent le segment. STEAG Iqony a mis en service un réservoir de stockage de chaleur urbaine d'une valeur de 30 millions EUR, soit 33 millions USD, à Gelsenkirchen en juillet 2026. Le réservoir de 57 mètres stocke 31 millions de litres d'eau chaude à des températures allant jusqu'à 115 °C. Les clients des secteurs alimentaire, des boissons et pharmaceutique ont également besoin de réservoirs conformes à mesure que la capacité de traitement s'étend. Le marché des réservoirs de stockage est ainsi soutenu par un ensemble plus large d'utilisateurs finaux que le seul secteur pétrolier et gazier.
Analyse géographique
Marché des réservoirs de stockage en Asie-Pacifique
L'Asie-Pacifique détenait 36,4 % du marché mondial des réservoirs de stockage en 2026. La région bénéficie des programmes de réserves pétrolières stratégiques, du développement des importations de GNL et de l'expansion industrielle. La Chine, l'Inde et le Japon ont une demande dans les secteurs du pétrole et du gaz, des produits chimiques, de l'eau et de la transformation alimentaire. Le Japon développe le terminal d'hydrogène liquide de Kawasaki (LH2), qui comprend un réservoir d'hydrogène liquide à l'échelle commerciale de 50 000 m³. Kawasaki Heavy Industries a commencé la fabrication en usine du réservoir en 2025. Le projet illustre le rôle de la région dans le développement du stockage cryogénique. L'Asie-Pacifique a également une large demande pour les infrastructures de stockage conventionnelles.
Marché des réservoirs de stockage en Amérique du Nord
L'Amérique du Nord devrait croître à un CAGR de 7,5 % jusqu'en 2032. Les investissements dans l'exportation de GNL le long de la côte du Golfe des États-Unis concentrent la demande de grands systèmes de stockage. Le contrat Commonwealth LNG de CB&I illustre l'ampleur de l'activité de construction actuelle en Louisiane. Le remplacement des actifs vieillissants et les mises à niveau réglementaires soutiennent également la demande sur le marché des réservoirs de stockage. Les dépenses en infrastructures hydrauliques constituent une source distincte d'activité de projets.
Marché des réservoirs de stockage en EMEA et en Amérique du Sud
L'Europe a une demande provenant des terminaux énergétiques, des projets de chaleur industrielle et de la fabrication spécialisée. Le Moyen-Orient et l'Afrique ont besoin de stockage pour le pétrole, l'eau industrielle et les opérations portuaires. La station de récupération de Vitória de Veolia démontre le rôle de la réutilisation de l'eau dans les corridors industriels sud-américains. L'Europe joue également un rôle croissant dans les projets de stockage d'hydrogène et d'énergie thermique. Ces besoins régionaux distincts réduisent la dépendance à l'égard d'une seule géographie sur le marché des réservoirs de stockage.
Paysage concurrentiel
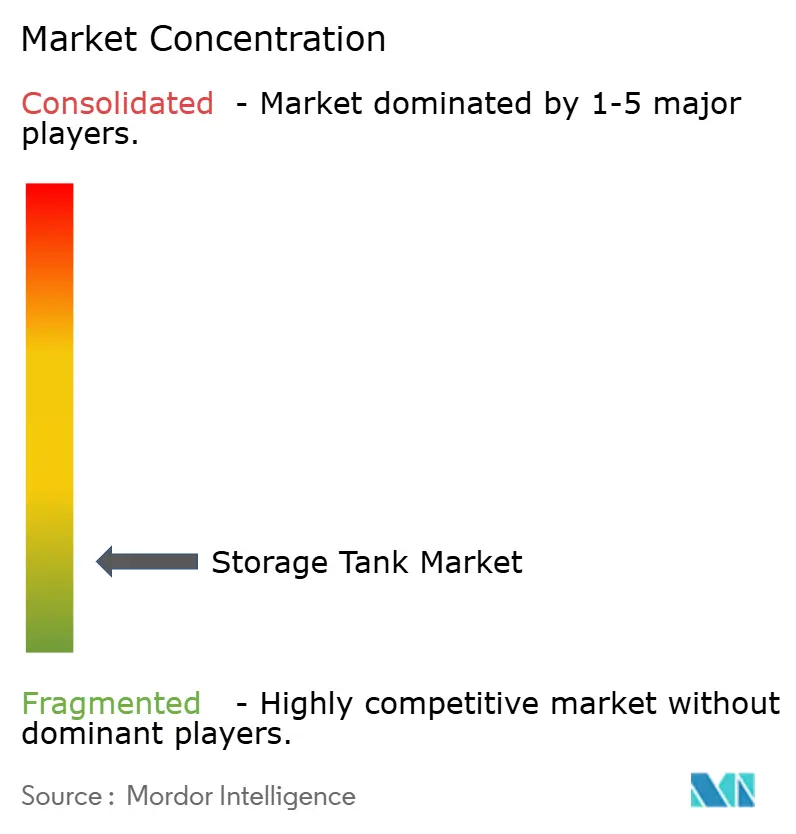
Le marché des réservoirs de stockage est fragmenté et compte un groupe de grands contractants en ingénierie, approvisionnement et construction (EPC) dans les projets de gaz naturel liquéfié (GNL) et de produits pétroliers. Un groupe plus large de fabricants régionaux sert les applications de réservoirs boulonnés, soudés en atelier et spécialisés. CB&I a conçu et construit plus de 250 réservoirs GNL dans le monde. Ses projets de 2026 en Amérique du Nord et en Asie-Pacifique démontrent sa position dans le stockage cryogénique à grande échelle. CST Industries opère dans les réservoirs boulonnés, émaillés et en polymère renforcé de fibres (PRF) dans 125 pays. La structure du marché diffère donc selon l'échelle du projet, le matériau et l'utilisation finale.
CST Industries a acquis Snyder Industries en mars 2025 pour ajouter des réservoirs de stockage aériens en fibre de verre à son portefeuille. La société a également acquis Ostsee Tank Solutions GmbH pour étendre ses capacités de fabrication et de service en Europe. Ces mouvements soutiennent un modèle d'approvisionnement multi-matériaux pour les clients. Kawasaki Heavy Industries poursuit le stockage d'hydrogène liquide à l'échelle commerciale à son terminal d'hydrogène liquide de Kawasaki (LH2). Toyo Kanetsu développe une technologie de réservoir d'hydrogène liquide à grande échelle avec le soutien de la New Energy and Industrial Technology Development Organization (NEDO). Ces programmes placent l'ingénierie cryogénique au cœur de la différenciation concurrentielle.
Les services numériques deviennent un autre domaine de concurrence. Zhongneng Huajian a lancé sa plateforme Tank Health Guardian en janvier 2026 pour l'analyse prédictive de la corrosion, la détection des fuites et la planification de la maintenance. Les fabricants qui combinent des cuves avec une surveillance et un soutien à la conformité peuvent générer des revenus de service récurrents. Les entreprises sans ces capacités pourraient faire face à des pressions dans les contrats de service sur le cycle de vie. Le marché des réservoirs de stockage reste fragmenté en dehors des grands projets EPC. Aucune part de marché combinée pour les principales entreprises n'a été fournie, de sorte qu'un score basé sur les seuils de part de marché prescrits ne peut être étayé.
Leaders du secteur des réservoirs de stockage
-
CST Industries, Inc.
-
McDermott International, Ltd.
-
PermianLide
-
Highland Tank & Manufacturing Company, Inc.
-
Fox Tank Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des réservoirs de stockage Entreprises couvertes dans ce rapport
- Caldwell Tanks, Inc.
- Containment Solutions, Inc.
- CST Industries, Inc.
- DN Tanks, Inc.
- Fox Tank Company
- Highland Tank & Manufacturing Company, Inc.
- ISHII IRON WORKS CO., LTD.
- McDermott International, Ltd
- MEKRO Sp. z o.o.
- Modern Welding Company, Inc.
- Motherwell Bridge Industries Limited
- PermianLide
- Pfaudler, Inc.
- Snyder Industries, Inc.
- Superior Tank Co., Inc.
- Synalloy Corporation
- Tank Connection, LLC
- Tarsco, Inc.
- Toyo Kanetsu K.K.
- ZCL Composites Inc.
Développements industriels récents dans Marché des réservoirs de stockage
- Septembre 2026 : CB&I et AG&P Industrial ont mis en service deux réservoirs GNL à pleine contenance en acier de 60 000 m³ à l'installation GNL LNGPH Ilijan aux Philippines. L'installation était la première grande installation de stockage GNL terrestre du pays et la première au monde à utiliser de l'acier au nickel à 9 % pour les deux parois de confinement intérieure et extérieure. Le projet a été achevé sans aucun incident avec arrêt de travail sur plus d'un million d'heures de travail.
- Septembre 2026 : EWE a attribué à Bilfinger un contrat pour des infrastructures de traitement de l'hydrogène à l'installation de Huntorf en Allemagne. Le projet fait partie de l'initiative Clean Hydrogen Coastline d'EWE, qui a reçu un financement dans le cadre du programme Projets importants d'intérêt européen commun (PIIEC) de l'Union européenne. L'installation est prévue pour se connecter au réseau central d'hydrogène allemand et commencer ses opérations en 2028.
- Août 2026 : ABB Japan Bailey a confirmé la fourniture de systèmes de contrôle pour le terminal d'hydrogène liquide de Kawasaki (LH2) de Kawasaki Heavy Industries à Kawasaki City. Le terminal comprend un réservoir de stockage d'hydrogène liquide de 50 000 m³ et est décrit comme la première base d'hydrogène liquide à l'échelle commerciale au monde. Les opérations de démonstration sont prévues à partir de l'exercice fiscal 2028, financées par la New Energy and Industrial Technology Development Organization (NEDO).
- Juin 2026 : GTT a reçu une commande de China Chengda Engineering pour concevoir trois réservoirs GNL terrestres de 240 000 m³ pour le terminal GNL Yuedong de PipeChina Group dans le Guangdong. Les réservoirs utilisent la technologie de pleine contenance à membrane GST de GTT et sont identifiés comme les plus grands réservoirs GNL terrestres utilisant cette technologie. La livraison est prévue pour le quatrième trimestre 2028.
Périmètre du rapport mondial sur le marché des réservoirs de stockage
Le march des réservoirs de stockage englobe les activités commerciales et industrielles mondiales liées à la conception, à l'ingénierie, à la fabrication, à l'installation et à la maintenance de cuves de confinement fixes ou mobiles utilisées pour contenir des fluides, des gaz ou des solides en vrac. Ce marché soutient l'infrastructure industrielle moderne en facilitant la disponibilité des ressources, la logistique de la chaîne d'approvisionnement et la protection de l'environnement dans les domaines public et privé.
Le marché mondial des réservoirs de stockage est segmenté par type, qui comprend les réservoirs de stockage aériens et souterrains. En termes de classe de danger, le marché est divisé en réservoirs de stockage de matières dangereuses et réservoirs de stockage de matières non dangereuses. Le segment des matériaux comprend les réservoirs en acier, les réservoirs en béton, les réservoirs en polyéthylène, les réservoirs en plastique renforcé de fibres de verre et les autres matériaux. En fonction de la capacité, le marché est catégorisé en petits, moyens et grands réservoirs de stockage. Le segment d'utilisation finale couvre les applications industrielles dans les secteurs du pétrole et du gaz, des produits chimiques et pétrochimiques, de l'eau et des eaux usées, de l'alimentation et des boissons, des produits pharmaceutiques, de la production d'énergie et autres. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des réservoirs de stockage dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Réservoirs de stockage aériens |
| Réservoirs de stockage souterrains |
| Réservoirs de stockage de matières dangereuses |
| Réservoirs de stockage de matières non dangereuses |
| Réservoirs en acier |
| Réservoirs en béton |
| Réservoirs en polyéthylène |
| Réservoirs en plastique renforcé de fibres de verre |
| Autres matériaux |
| Petits réservoirs |
| Réservoirs de taille moyenne |
| Grands réservoirs |
| Pétrole et gaz |
| Produits chimiques et pétrochimiques |
| Eau et eaux usées |
| Alimentation et boissons |
| Produits pharmaceutiques |
| Production d'énergie |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Viêt Nam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Réservoirs de stockage aériens | |
| Réservoirs de stockage souterrains | ||
| Par classe de danger du produit | Réservoirs de stockage de matières dangereuses | |
| Réservoirs de stockage de matières non dangereuses | ||
| Par matériau | Réservoirs en acier | |
| Réservoirs en béton | ||
| Réservoirs en polyéthylène | ||
| Réservoirs en plastique renforcé de fibres de verre | ||
| Autres matériaux | ||
| Par capacité | Petits réservoirs | |
| Réservoirs de taille moyenne | ||
| Grands réservoirs | ||
| Par secteur d'utilisation finale | Pétrole et gaz | |
| Produits chimiques et pétrochimiques | ||
| Eau et eaux usées | ||
| Alimentation et boissons | ||
| Produits pharmaceutiques | ||
| Production d'énergie | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Viêt Nam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché mondial des réservoirs de stockage d'ici 2032 ?
Le marché mondial des réservoirs de stockage devrait atteindre 38,44 milliards USD d'ici 2032. Il devrait croître à partir de 27,27 milliards USD en 2026 à un CAGR de 5,89 % sur la période de prévision.
Quel type de réservoir de stockage détenait la plus grande part en 2026 ?
Les réservoirs aériens étaient en tête avec 66,3 % de la valeur mondiale en 2026. Leur utilisation dans les terminaux pétroliers, les infrastructures GNL et les grands projets chimiques et hydrauliques soutient leur position actuelle.
Quel matériau devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Les réservoirs en polyéthylène devraient croître à un CAGR de 7,1 %. Leur résistance à la corrosion et leur coût de possession réduit soutiennent les applications dans le traitement de l'eau, les produits chimiques agricoles et les installations pharmaceutiques.
Quelle utilisation finale se développe le plus rapidement jusqu'en 2032 ?
L'eau et les eaux usées devraient croître à un CAGR de 6,4 %. Les systèmes de réutilisation industrielle, les stations de traitement municipales et les projets de gestion de l'eau accroissent le besoin d'actifs de stockage connexes.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'Amérique du Nord devrait croître à un CAGR de 7,5 %. La construction d'infrastructures d'exportation de GNL, les projets d'infrastructures hydrauliques et le remplacement des systèmes vieillissants soutiennent la demande de la région.
Quels facteurs freinent les nouveaux projets de réservoirs de stockage ?
Les variations des prix des résines et de l'acier peuvent affaiblir la rentabilité des projets. Les travaux de fondation, les exigences de confinement, les coûts de conformité, les exigences commerciales et les délais d'approbation peuvent également retarder la livraison des projets.