
Tamanho e Participação do Mercado de Fibra de Aço
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.60 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.38 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.37 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fibra de Aço por Mordor Intelligence
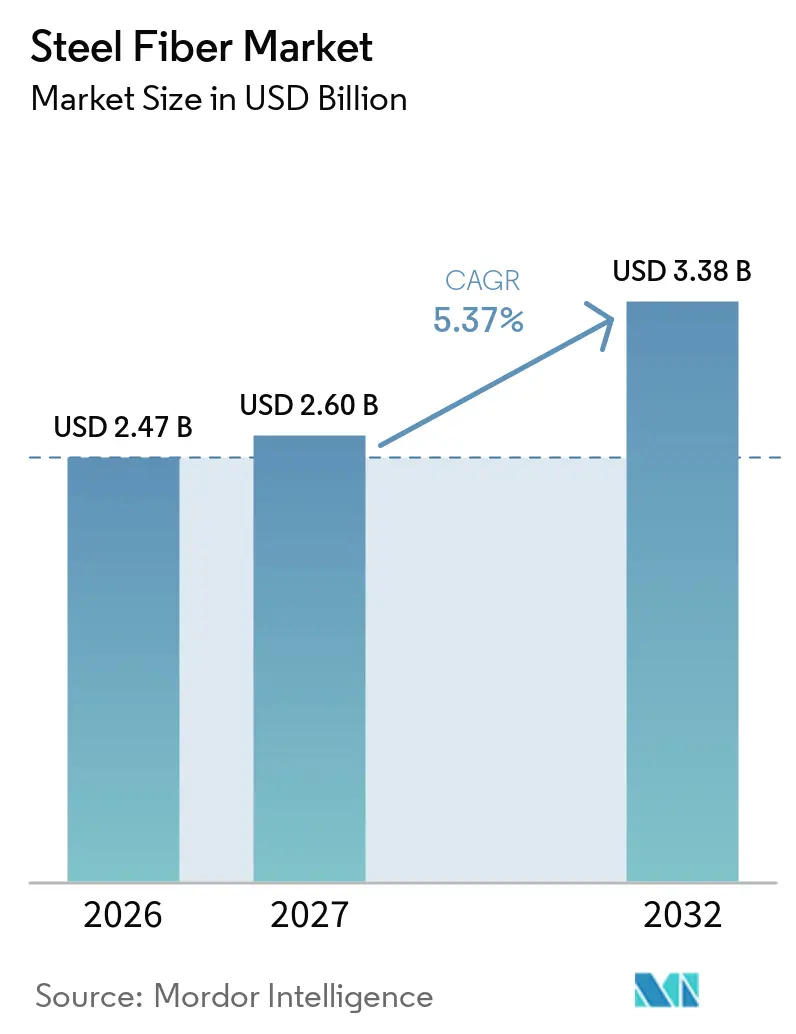
O tamanho do Mercado de Fibra de Aço foi avaliado em 2,47 bilhões de USD em 2026 e estima-se que cresça de 2,60 bilhões de USD em 2027 para 3,38 bilhões de USD até 2032, a um CAGR de 5,37% durante o período de previsão (2027-2032). A demanda é sustentada por obras de reabilitação de ativos de transporte envelhecidos, maior uso de segmentos pré-moldados para tunelamento com máquinas de perfuração, e pela construção de armazéns para operações logísticas automatizadas. As fibras de aço podem reduzir a dependência de telas e armaduras convencionais em projetos que exigem colocação mais rápida, menor insumo de mão de obra e desempenho estrutural durável. O mercado de fibra de aço também está ganhando apoio de compradores públicos que agora avaliam a intensidade de materiais e a documentação de carbono juntamente com os critérios técnicos convencionais. A concorrência permanece ativa, pois fibras macro-sintéticas e de vidro são mais adequadas para alguns ambientes corrosivos, enquanto as fibras de aço mantêm vantagem em infraestrutura pesada e pisos industriais. Os produtores estão respondendo por meio de design de produto, engenharia de aplicação, automação de linhas de trefilação e linhas de fibra que utilizam aço reciclado.
Principais Conclusões do Relatório
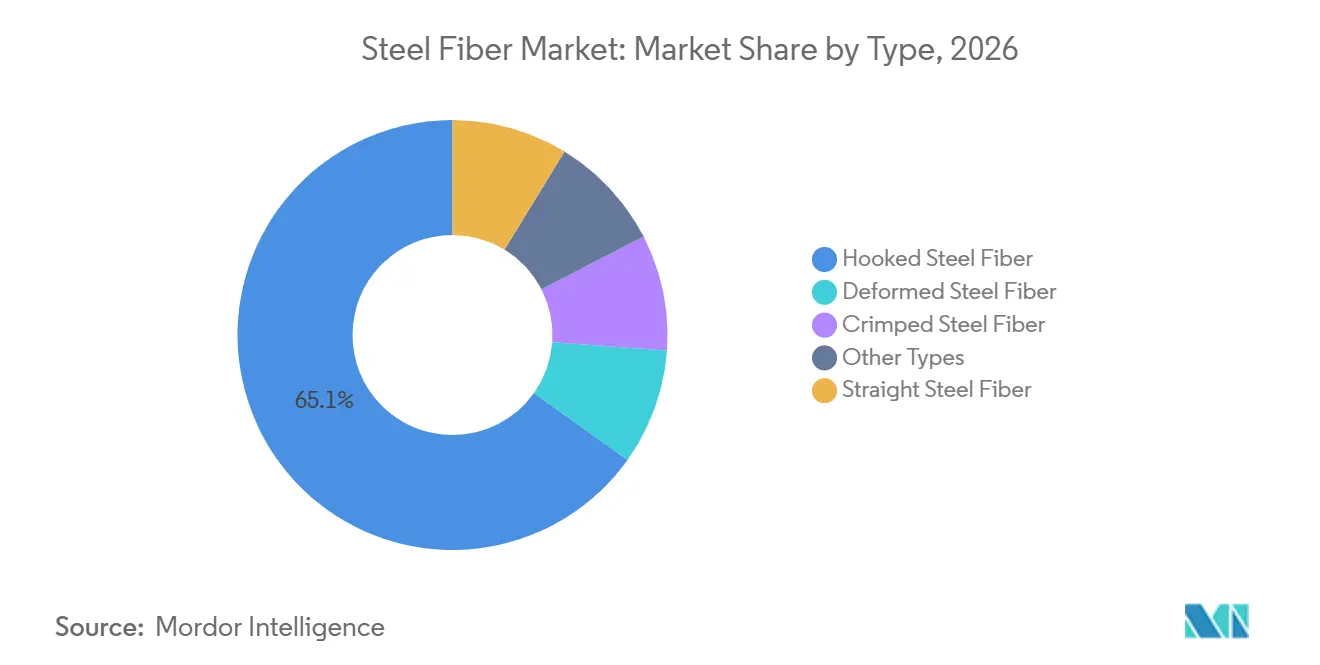
- Por tipo, a fibra de aço com gancho detinha 65,13% da participação do mercado de fibra de aço em 2026, enquanto a fibra de aço deformada deve crescer a um CAGR de 5,62% até 2032.
- Por processo de fabricação, o arame trefilado a frio detinha 40,45% da participação do mercado de fibra de aço em 2026 e deve crescer a um CAGR de 5,91% até 2032.
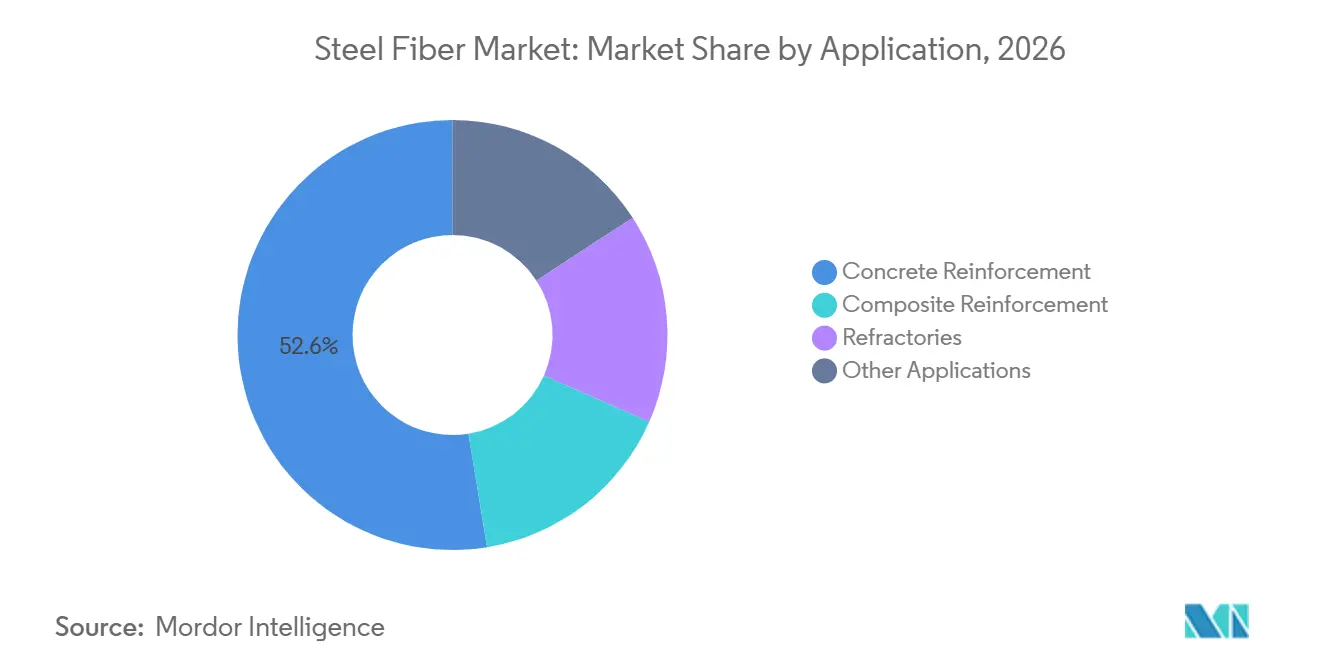
- Por aplicação, o reforço de concreto representou 52,56% do tamanho do mercado de fibra de aço em 2026, enquanto o reforço de compósitos deve crescer a um CAGR de 6,05% até 2032.
- Por geografia, a Ásia-Pacífico detinha 33,72% da participação do mercado de fibra de aço em 2026 e deve crescer a um CAGR de 5,78% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Reabilitação de Infraestrutura e Projetos de Transporte Duráveis | +1.2% | Global, com concentração na América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Substituição de Telas e Armaduras com Economia de Mão de Obra | +1.0% | Global, com adoção inicial na América do Norte, Europa Ocidental e Índia | Curto prazo (≤ 2 anos) |
| Construção Sustentável e Menor Intensidade de Materiais | +0.7% | América do Norte e Europa, com adoção crescente no Conselho de Cooperação do Golfo (GCC) e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Pisos Industriais e Automação de Armazéns | +0.9% | Global, com a adoção mais rápida na América do Norte, Europa Ocidental e Leste Asiático | Curto prazo (≤ 2 anos) |
| Expansão de Túneis, Concreto Projetado e Pré-moldados na Ásia-Pacífico | +0.8% | Ásia-Pacífico, com expansão para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Reabilitação de Infraestrutura e Projetos de Transporte Duráveis
Os sistemas de transporte envelhecidos na América do Norte e na Europa estão gerando demanda constante por materiais de reforço utilizados em projetos de renovação de tabuleiros de pontes e rodovias. Um estudo revisado por pares de 2025 constatou que o concreto de ultra-alto desempenho reforçado com fibras, com até 3% de microfibras de aço, poderia ser produzido em usinas convencionais de concreto usinado. O estudo também relatou resistência à migração de cloretos e resistência à flexão adequadas para a reabilitação de tabuleiros de pontes. Essa abordagem de produção reduz a necessidade de equipamentos especializados que anteriormente eram limitados a obras de reabilitação. Como resultado, o mercado de fibra de aço pode acessar projetos onde a capacidade das usinas e a logística não são mais as principais restrições. A familiaridade com as especificações de fibra permanece a principal barreira prática à medida que as autoridades públicas renovam pontes e tabuleiros de rodovias.
Substituição de Telas e Armaduras com Economia de Mão de Obra
Os sistemas de fibra de aço são cada vez mais avaliados pela economia do projeto, bem como pelo desempenho estrutural. Uma revisão de 2025 relatou melhorias na resistência à flexão de até 51,7% e na resistência à tração por compressão diametral de 14-24% em sistemas de lajes de concreto que utilizam fibras de aço. A revisão também observou que o uso de fibras pode reduzir erros de posicionamento associados ao reforço em tela. A colocação de fibras transfere o trabalho de cortar, amarrar e posicionar a armadura para uma operação de mistura de concreto. Isso é relevante para projetos com cronogramas de entrega curtos e acesso limitado a mão de obra qualificada na construção civil. O mercado de fibra de aço tem uma oportunidade onde empreiteiros de pisos e engenheiros atualizam especificações para atender às restrições de mão de obra.
Construção Sustentável e Menor Intensidade de Materiais
Os relatórios de carbono estão influenciando as decisões de aquisição de sistemas de reforço que reduzem o uso total de aço e concreto por elemento estrutural. A ArcelorMittal Wire Solutions promoveu as fibras de aço XCarb, fabricadas com aço reciclado e produzido com energia renovável, para aplicações na construção civil. Essa abordagem de produto vincula o fornecimento de fibras à documentação de carbono, o que é relevante para licitações públicas com requisitos de relatório de materiais. A Bekaert relatou sua aquisição da Twincon e da Flexofibers, duas empresas focadas em soluções de fibras de segunda vida. A empresa também introduziu o Dramix Loop, que utiliza aço recuperado de pneus em fim de vida. Esses desenvolvimentos aproximam o conteúdo de material circular de um requisito de aquisição na Europa Ocidental e em projetos selecionados da América do Norte[1].
Pisos Industriais e Automação de Armazéns
Os armazéns automatizados exigem pisos que possam manter a planicidade sob o tráfego repetido de veículos guiados, robôs móveis e empilhadeiras de corredor estreito. O concreto autoadensável reforçado com fibras de aço pode eliminar juntas de corte em projetos adequados. Uma superfície de piso contínua reduz os problemas operacionais associados à deterioração de juntas em instalações automatizadas. A Bekaert documentou o uso de fibras Dramix 3D em um piso de armazém sem juntas de 90.000 m² para a Flipkart em Kolkata. Este projeto demonstra como as soluções de fibra de aço estão sendo aplicadas em grandes edifícios logísticos na Índia. Os padrões internacionais de planicidade também estão tornando os requisitos de piso mais explícitos para empreiteiros e operadores de instalações.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do Preço do Fio-Máquina de Aço | -0.8% | Global, mais aguda na América do Norte e Europa devido à exposição tarifária | Curto prazo (≤ 2 anos) |
| Concorrência de Fibras Sintéticas, de Vidro e de Carbono | -0.6% | Global, mais forte em mercados com exposição à corrosão no Oriente Médio e África, e na Ásia-Pacífico costeira | Médio prazo (2-4 anos) |
| Risco de Corrosão e Durabilidade em Ambientes Agressivos | -0.4% | Ásia-Pacífico costeira, Oriente Médio e África, e regiões norte-americanas com sal de degelo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço do Fio-Máquina de Aço
Os custos do fio-máquina continuam sendo um ponto de pressão imediato para os produtores de fibra de aço, pois as matérias-primas representam uma parcela significativa dos custos de produção. Em 2025, a Insteel Industries relatou que as tarifas mais elevadas da Seção 232 aumentaram os custos do fio-máquina e exigiram múltiplos aumentos de preços. Esses aumentos de custos podem ser difíceis de repassar imediatamente aos clientes de fibra. O intervalo de tempo entre o aumento dos custos de insumos e os ajustes no preço de venda pode comprimir as margens. Os produtores regionais menores enfrentam maior exposição quando têm capacidade limitada de hedge ou menor escala de compras. Essa pressão operacional pode favorecer a consolidação em direção a fabricantes maiores e mais verticalmente integrados[2].
Concorrência de Fibras Sintéticas, de Vidro e de Carbono
As fibras de macro-polipropileno, vidro e carbono concorrem com os sistemas de fibra de aço em aplicações onde a exposição à corrosão orienta a seleção de materiais. Um estudo de 2025 constatou que as fibras de macro-polipropileno melhoraram o controle de fissuras em concreto de ultra-alto desempenho, relatando aumentos de até 2,8 vezes na resistência residual à tração na flexão e 2,5 vezes na energia de fratura em comparação com o material sem fibras. A oferta Synmix da Bekaert e seu acordo com a IKK Mateenbar indicam que os fornecedores estão desenvolvendo portfólios que combinam soluções de reforço de aço e sintéticas. O impacto competitivo não é uniforme em todas as aplicações. Estruturas marinhas, infraestrutura de águas residuais e usos de menor carga são mais expostos, pois os custos de corrosão ao longo do ciclo de vida podem superar as vantagens de tração a curto prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
A Geometria com Gancho Lidera Enquanto a Fibra Deformada Ganha Uso em Estruturas ExigentesA fibra de aço com gancho detinha 65,13% da participação do mercado de fibra de aço em 2026, tornando-a o tipo dominante por receita. Suas extremidades dobradas criam ancoragem mecânica em matrizes cimentícias e suportam a resistência ao arrancamento. Essa característica favorece o uso em lajes industriais, pavimentos aeroportuários e construção residencial. A fibra com gancho permanece adequada para aplicações de concreto de alta produção que requerem métodos de colocação estabelecidos. As fibras retas mantêm um papel nos refratários moldáveis porque sua geometria simples facilita a mistura e o gerenciamento da expansão térmica. As fibras onduladas são usadas em aplicações de compósitos mais específicas que requerem uma área de superfície maior. O mercado de fibra de aço continua a depender de produtos com gancho onde os empreiteiros preferem uma geometria familiar e desempenho de instalação previsível.
A fibra de aço deformada deve avançar a um CAGR de 5,62% até 2032. Sua geometria suporta intertravamento mecânico em concreto projetado, construção de túneis e elementos pré-moldados de concreto de ultra-alto desempenho. Um estudo de 2025 da Scientific Reports constatou que os revestimentos de túneis em concreto projetado com fibra de aço reduziram a deformação máxima nos nós estruturais principais em 33% em comparação com o concreto comum. O estudo também constatou que um revestimento de concreto reforçado com fibra de aço (CRFA) de 450 mm poderia oferecer desempenho comparável ao de um revestimento de concreto armado convencional de 600 mm. O túnel rodoviário de Świnoujście, na Polônia, utilizou 1.325 toneladas de fibras ArcelorMittal HE++ 90/60 em segmentos pré-moldados de 500 mm. As disposições revisadas do Eurocódigo 2 que tratam da ductilidade à compressão do CRFA também podem apoiar o uso mais amplo do CRFA em vigas mistas.

Por Processo de Fabricação:
A Trefilação a Frio Mantém Posição de Liderança Enquanto Outros Processos Atendem a Necessidades EspecializadasO arame trefilado a frio representou 40,45% da participação do mercado de fibra de aço em 2026 e deve crescer a um CAGR de 5,91% até 2032. O processo proporciona consistência dimensional e alta produção de resistência à tração. Ele suporta geometrias de fibra com gancho, reta e deformada a partir do mesmo insumo de arame. As linhas de trefilação automatizadas podem reduzir os custos de produção e ajudar os produtores a manter tolerâncias mais rígidas de relação de aspecto, melhorando assim a dispersão de fibras no concreto fresco. A trefilação a frio, portanto, atende tanto ao fornecimento de grande volume quanto aos graus de produto orientados ao desempenho.
Os processos de extração por fusão têm um papel mais restrito, mas permanecem relevantes em aplicações refratárias. O aço fundido é fiado ou fundido em fibras, eliminando a necessidade de trefilação de fio-máquina. A superfície rugosa e irregular resultante pode melhorar a adesão em moldáveis de alta alumina usados em fornos e fornos de cimento. Os produtos de arame cortado são usados onde é necessário controle preciso de dosagem. As fibras de chapa fendida são usadas em aplicações de pisos industriais de grande diâmetro onde uma geometria de flange largo é especificada. A ISO 13270 e as normas nacionais equivalentes continuam a moldar a seleção de produtos à medida que as especificações públicas incluem cada vez mais requisitos de certificação.
Por Aplicação:
O Reforço de Concreto Fornece a Principal Base de Demanda Enquanto os Compósitos Crescem Mais RapidamenteO reforço de concreto representou 52,56% do mercado de fibra de aço em 2026, sustentado pela atividade de construção em projetos residenciais, comerciais e de infraestrutura. As fibras de aço são usadas onde os projetistas buscam controle de fissuras, tenacidade e menor dependência de telas ou armaduras convencionais. Pisos e pavimentos industriais são aplicações importantes porque requerem superfícies duráveis que possam suportar cargas repetidas. A reabilitação de infraestrutura também apoia o uso em tabuleiros de pontes e estruturas relacionadas a rodovias. Os padrões de produto estabelecidos fornecem aos empreiteiros e engenheiros uma base para avaliar o desempenho do material. O mercado de fibra de aço permanece mais estreitamente ligado ao reforço de concreto, que fornece a base mais ampla de demanda de uso final.
O reforço de compósitos deve se expandir a um CAGR de 6,05% até 2032, a maior taxa de crescimento de aplicação nos dados. Fibras de aço inoxidável e de liga especial são usadas em compósitos industriais, materiais de fricção e aplicações de matriz cerâmica. Esses graus podem suportar processamento em temperaturas mais elevadas e condições oxidantes. Os refratários fornecem outra base de demanda para instalações de aço, cimento e petroquímica. As operações de fornos de arco elétrico impõem ciclagem térmica que pode favorecer os moldáveis monolíticos de fibra de aço em relação aos revestimentos de tijolos convencionais, pois os revestimentos moldáveis podem oferecer melhor resistência a fissuras sob ciclos rápidos de aquecimento e resfriamento. A combinação de usos em compósitos e refratários expande a demanda além da construção convencional.
Análise Geográfica
Mercado de Fibra de Aço na Ásia-Pacífico
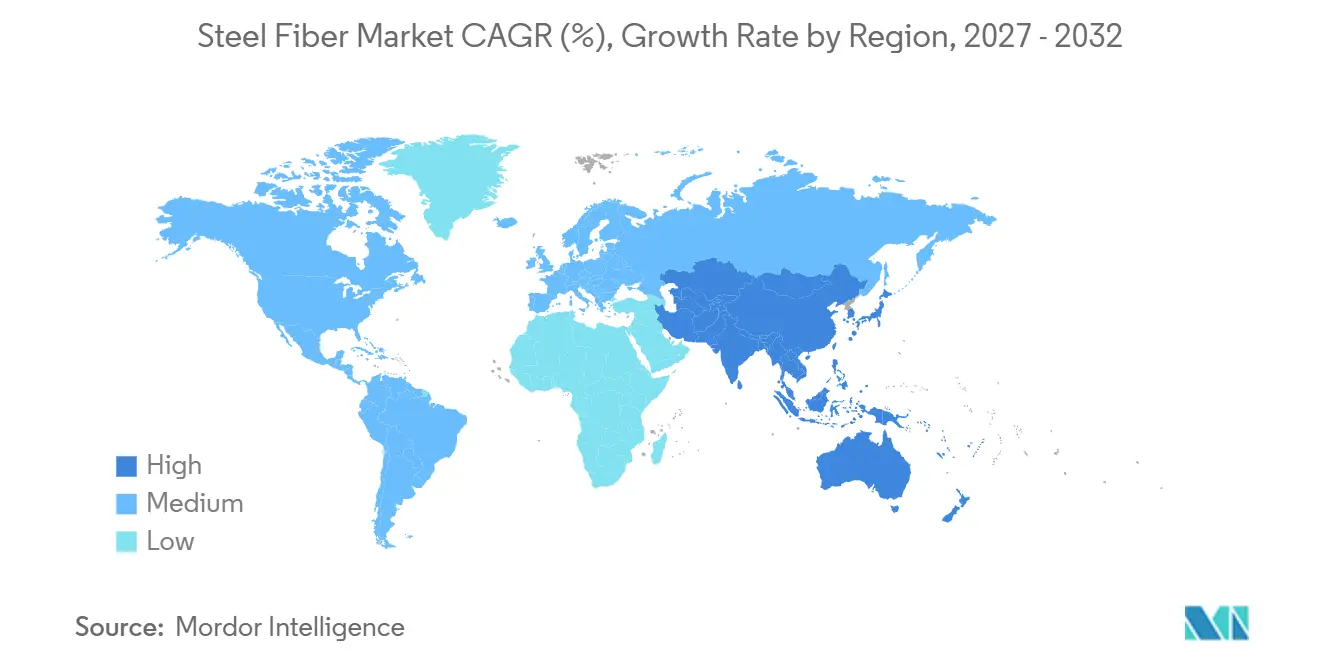
A Ásia-Pacífico representou 33,72% da receita global em 2026, representando a maior participação regional nos dados fornecidos. A região também deve registrar um CAGR de 5,78% até 2032. China, Índia e ASEAN impulsionam a demanda por meio de projetos de metrô, rodovias, túneis e construção industrial. A expansão logística da Índia acrescenta demanda adicional por pisos industriais sem juntas. Produtores regionais e internacionais estão expandindo suas atividades de suporte técnico, ajudando os usuários a avaliar a dosagem de fibras, o design de mistura e o desempenho da aplicação antes que as especificações do projeto sejam finalizadas. A combinação de investimento público em infraestrutura e desenvolvimento logístico privado sustenta o mercado de fibra de aço na Ásia-Pacífico.
Mercado de Fibra de Aço na América do Norte e Europa
A América do Norte e a Europa têm padrões de demanda maduros, com alto uso de material por unidade em sistemas de construção estabelecidos. As oportunidades de crescimento nessas regiões estão ligadas à renovação de infraestrutura e ao aumento dos requisitos de documentação de carbono. As novas disposições do Eurocódigo 2, por meio do Anexo L, reconhecem a contribuição da ductilidade do concreto reforçado com fibra de aço (CRFA) para o projeto estrutural. Essa mudança pode ampliar a gama de estruturas mistas nas quais os engenheiros podem formalmente contabilizar a contribuição da fibra. A Bekaert relatou atrasos no mercado de pisos dos EUA em 2025, enquanto o tunelamento e a demanda no Oriente Médio mostraram uma entrada de pedidos mais forte. Essas condições criam demanda desigual por aplicação, mesmo dentro de regiões estabelecidas.
Mercado de Fibra de Aço no Oriente Médio e África e América do Sul
Na América do Sul, a demanda está concentrada no Brasil e na Argentina, onde projetos de pavimentação de rodovias e zonas industriais fornecem uma base para o consumo. Os ciclos irregulares de investimento em infraestrutura podem criar volatilidade na produção de projetos. O Oriente Médio e a África estão emergindo como uma oportunidade regional para fornecimento e aplicação. Em novembro de 2025, a Bekaert e a EMSTEEL concordaram em colaborar em soluções de fibra de aço usando aço fabricado nos Emirados Árabes Unidos para os mercados do GCC. A produção local poderia reduzir as barreiras de custo de entrega na Arábia Saudita, nos Emirados Árabes Unidos e nos mercados próximos. O acordo também conecta o fornecimento de fibras a prioridades mais amplas de construção sustentável na região.
Cenário Competitivo
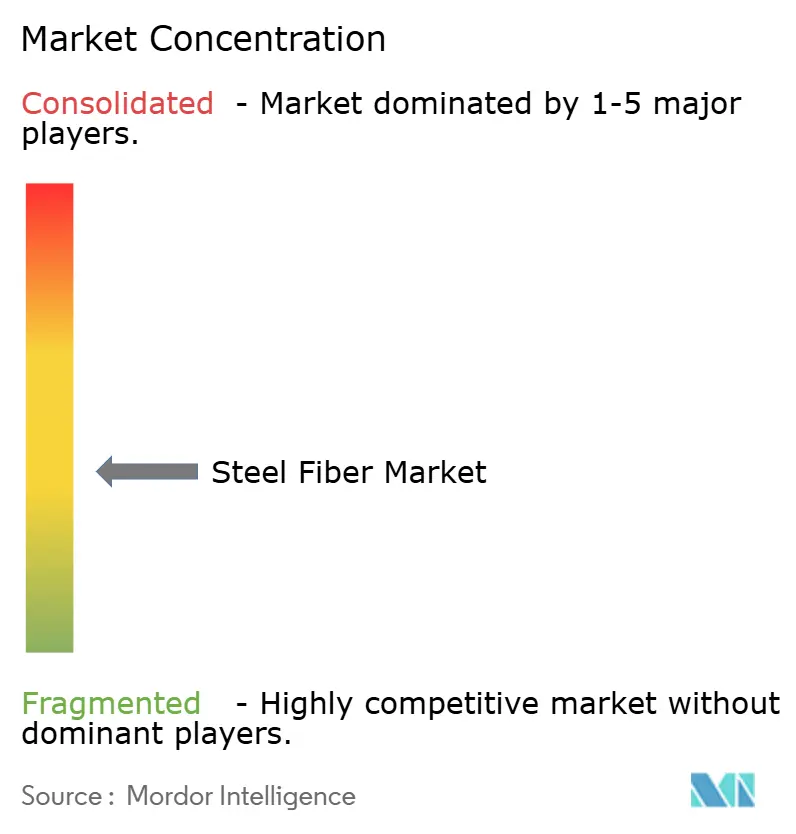
O mercado de fibra de aço é moderadamente fragmentado. Bekaert, ArcelorMittal Wire Solutions e produtores regionais chineses são os principais participantes identificados na avaliação competitiva. Os produtores maiores competem por meio de consistência de produto, serviços técnicos e acesso a especificações de construção estabelecidas. Os fabricantes locais competem principalmente por preço em aplicações de reforço de concreto de commodities. Isso cria condições competitivas distintas para graus de desempenho premium versus produtos padrão de fibra com gancho. A ausência de uma participação de mercado combinada relatada entre os principais participantes limita qualquer estimativa de concentração numérica. A capacidade do produto e o suporte à aplicação, portanto, fornecem uma base mais útil para avaliar o posicionamento competitivo do que cifras de participação não verificadas.
A Bekaert desenvolveu sua posição na construção sustentável por meio de aquisições e produtos com conteúdo reciclado. Sua aquisição de 2025 da Twincon e da Flexofibers adicionou capacidades de fibras de segunda vida. A empresa também introduziu o Dramix Loop, uma fibra feita de aço recuperado de pneus em fim de vida. Essas ações a diferenciam para compradores que precisam de documentação de circularidade. A ArcelorMittal Wire Solutions usa integração vertical desde o fio-máquina até a fibra acabada para suportar rastreabilidade e documentação de produto relacionada ao carbono. Ambas as empresas também participam de comunidades técnicas que influenciam as especificações de tunelamento e projeto estrutural em estágio inicial.
As empresas regionais na Índia e na China competem por meio de alcance de distribuição doméstica e ofertas baseadas em custo. A Precision Drawell e a Stewols India operam na Índia, enquanto a Hunan Sunshine, a Yutian Zhitai e a Zhejiang Boen operam na China. Fornecedores especializados também atendem a aplicações selecionadas, incluindo fibras de aço inoxidável de grau refratário e fibras estruturais de alto desempenho. Em outubro de 2025, a Bekaert e a IKK Mateenbar assinaram um acordo para desenvolver soluções híbridas de Polímero Reforçado com Fibra de Vidro (GFRP) e concreto reforçado com fibras para o Oriente Médio e Norte da África. O acordo abrange pisos industriais, pavimentos portuários e aplicações pré-moldadas. Os fornecedores que combinam o fornecimento de fibras com suporte ao projeto, otimização de mistura e documentação de carbono podem atender às necessidades dos compradores além da simples venda de fibras.
Líderes do Setor de Fibra de Aço
-
ARCELORMITTAL
-
Bekaert
-
Nippon Seisen Co., Ltd.
-
Fibrometals
-
Green Steel Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fibra de Aço Empresas cobertas neste relatório
- ARCELORMITTAL
- Bekaert
- Fibrometals
- Green Steel Group
- Hunan Sunshine Steel Fiber Co., Ltd.
- Jiangsu Shagang Group Co., Ltd.
- Kerakoll Spa
- Nippon Seisen Co., Ltd.
- Precision Drawell Pvt Ltd.
- R.STAT SAS
- Severstal
- SPAJIC DOO
- Stewols India Pvt. Ltd.
- Yutian Zhitai Steel Fiber Manufacturing Co., Ltd.
- Zhejiang Boen Metal Products Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Fibra de Aço
- Janeiro de 2026: A Bekaert apresentou o Dramix Loop na World of Concrete 2026 em Las Vegas. O Dramix Loop é uma fibra de aço para reforço de concreto fabricada inteiramente com aço recuperado de pneus em fim de vida. O produto aborda o desperdício de pneus por meio de uma abordagem de economia circular, atendendo aos requisitos de desempenho para aplicações de concreto estrutural.
- Novembro de 2025: A Bekaert e a EMSTEEL Building Materials PJSC assinaram uma parceria na Conferência de Ferro e Aço do Oriente Médio em Dubai. O acordo abrangeu colaboração técnica, uma intenção de compra para a Bekaert e uma avaliação de investimento a jusante para fabricar soluções de fibra de aço Dramix usando aço fabricado nos Emirados Árabes Unidos para os mercados do GCC.
Escopo do Relatório Global do Mercado de Fibra de Aço
A fibra de aço consiste em elementos curtos e discretos de reforço metálico misturados diretamente ao concreto para aumentar sua resistência à tração, ductilidade e resistência a fissuras. Essas fibras são distribuídas uniformemente por toda a mistura de concreto, proporcionando reforço multidirecional que melhora a capacidade do material de suportar tensões mecânicas, resistir à propagação de fissuras e manter a integridade estrutural sob carga.
O mercado de fibra de aço é segmentado por tipo, processo de fabricação, aplicação e geografia. Por tipo, o mercado é segmentado em fibra de aço com gancho, fibra de aço reta, fibra de aço deformada, fibra de aço ondulada e outros tipos. Por processo de fabricação, o mercado é segmentado em trefilação a frio, arame cortado, extração por fusão, chapa fendida e outros processos de fabricação. Por aplicação, o mercado é segmentado em reforço de concreto, reforço de compósitos, refratários e outras aplicações. O relatório também abrange tamanhos e previsões de mercado para a fibra de aço global em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Fibra de Aço com Gancho |
| Fibra de Aço Reta |
| Fibra de Aço Deformada |
| Fibra de Aço Ondulada |
| Outros Tipos |
| Trefilação a Frio |
| Arame Cortado |
| Extração por Fusão |
| Chapa Fendida |
| Outros Processos de Fabricação |
| Reforço de Concreto |
| Reforço de Compósitos |
| Refratários |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo | Fibra de Aço com Gancho | |
| Fibra de Aço Reta | ||
| Fibra de Aço Deformada | ||
| Fibra de Aço Ondulada | ||
| Outros Tipos | ||
| Por Processo de Fabricação | Trefilação a Frio | |
| Arame Cortado | ||
| Extração por Fusão | ||
| Chapa Fendida | ||
| Outros Processos de Fabricação | ||
| Por Aplicação | Reforço de Concreto | |
| Reforço de Compósitos | ||
| Refratários | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Fibra de Aço?
O tamanho do Mercado de Fibra de Aço foi avaliado em 2,47 bilhões de USD em 2026 e estima-se que cresça de 2,60 bilhões de USD em 2027 para 3,38 bilhões de USD até 2032, a um CAGR de 5,37% durante o período de previsão (2027-2032).
Qual processo de fabricação está crescendo mais rapidamente?
O arame trefilado a frio é o processo de crescimento mais rápido relatado, com um CAGR projetado de 5,91% até 2032.
Qual aplicação representa a maior demanda por fibras de aço?
O reforço de concreto é a maior aplicação, representando 52,56% da receita em 2026.
Qual região lidera a demanda por fibras de aço?
A Ásia-Pacífico lidera com 33,72% da receita em 2026 e também é a região de crescimento mais rápido, com um CAGR projetado de 5,78% até 2032.