
Stahlfaser-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 2.60 Milliarden US-Dollar |
| Marktgröße (2032) | 3.38 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.37 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Stahlfaser-Marktanalyse von Mordor Intelligence
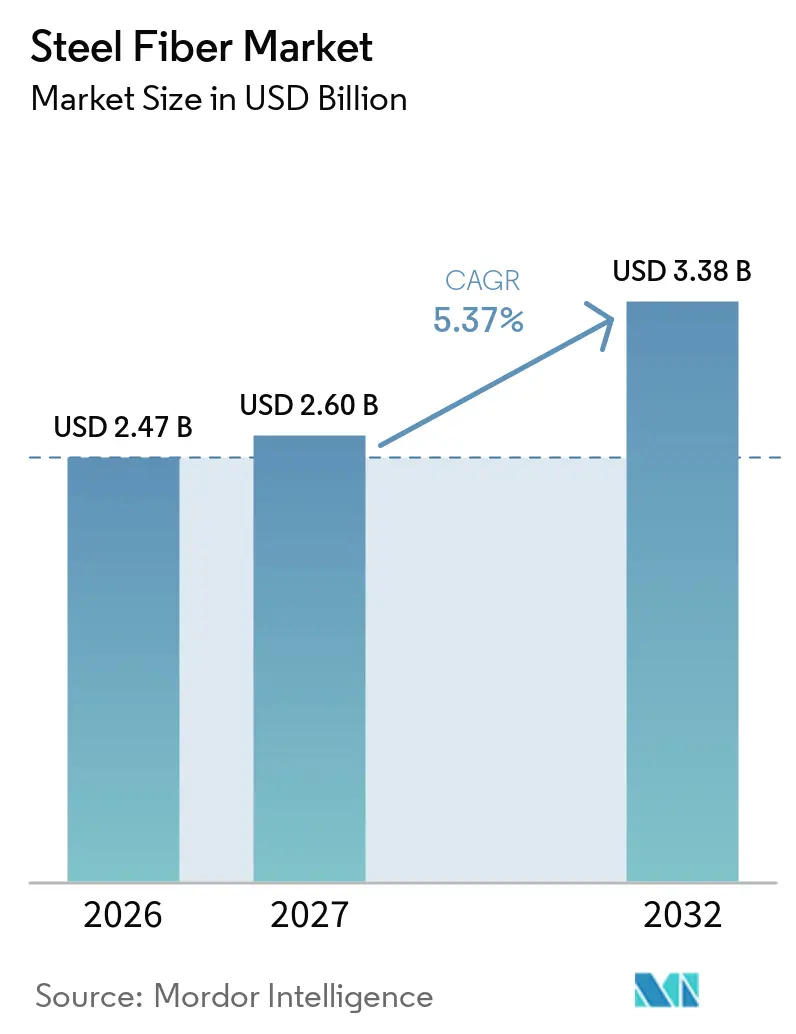
Die Größe des Stahlfaser-Marktes wurde im Jahr 2026 auf 2,47 Milliarden USD geschätzt und soll von 2,60 Milliarden USD im Jahr 2027 auf 3,38 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,37 % während des Prognosezeitraums (2027–2032). Die Nachfrage wird durch Sanierungsarbeiten an alternden Verkehrsinfrastrukturen, den zunehmenden Einsatz von Tübbingen für Tunnelbohrmaschinen sowie den Bau von Lagerhäusern für automatisierte Logistikbetriebe gestützt. Stahlfasern können die Abhängigkeit von konventionellen Bewehrungsmatten und Bewehrungsstahl dort reduzieren, wo Auftragnehmer eine schnellere Verlegung, geringeren Arbeitseinsatz und dauerhaft strukturelle Leistungsfähigkeit benötigen. Der Stahlfaser-Markt erhält zudem Unterstützung von öffentlichen Auftraggebern, die nun neben konventionellen technischen Kriterien auch Materialintensität und Kohlenstoffdokumentation bewerten. Der Wettbewerb bleibt aktiv, da makrosynthetische Fasern und Glasfasern in einigen korrosiven Umgebungen besser geeignet sind, während Stahlfasern in schwerer Infrastruktur und Industrieböden einen Vorteil behalten. Die Hersteller reagieren durch Produktentwicklung, Anwendungstechnik, Automatisierung von Ziehlinien sowie Faserlinien, die Recyclingstahlwerkstoffe verwenden.
Wesentliche Erkenntnisse des Berichts
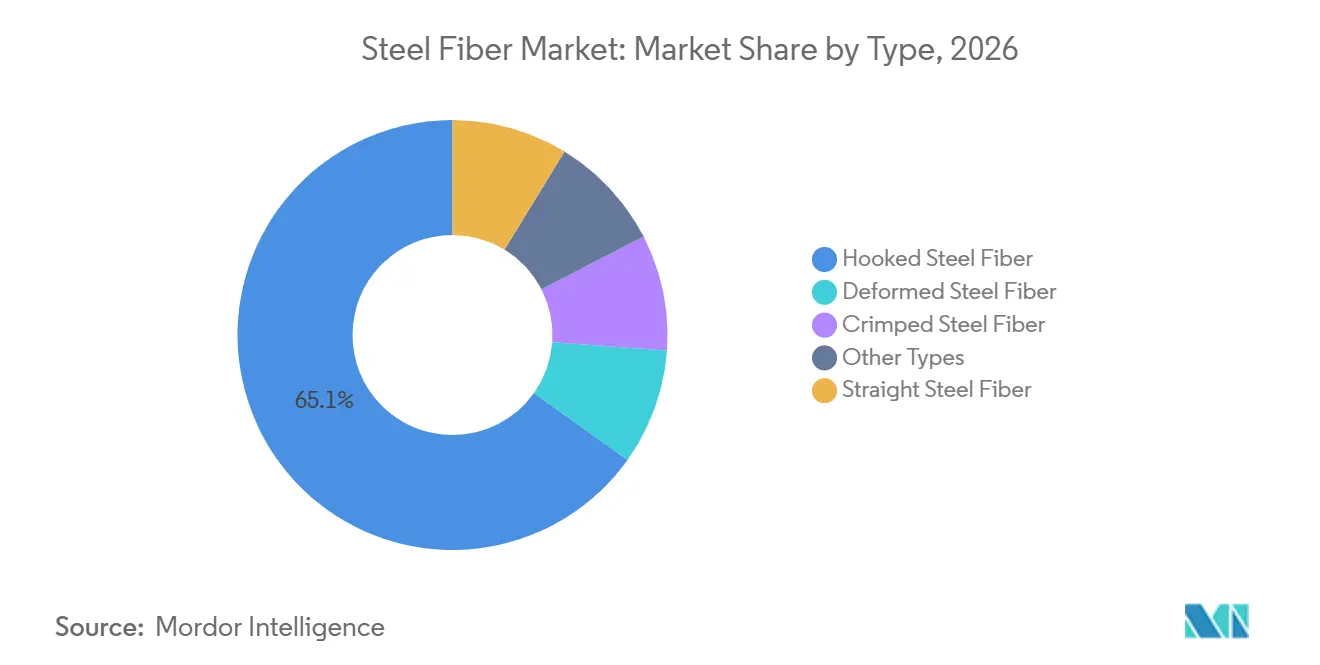
- Nach Typ hielt Hakenstahlfaser im Jahr 2026 einen Marktanteil von 65,13 % am Stahlfaser-Markt, während profilierte Stahlfaser bis 2032 voraussichtlich mit einer CAGR von 5,62 % wachsen wird.
- Nach Herstellungsverfahren hielt kaltgezogener Draht im Jahr 2026 einen Marktanteil von 40,45 % am Stahlfaser-Markt und soll bis 2032 mit einer CAGR von 5,91 % wachsen.
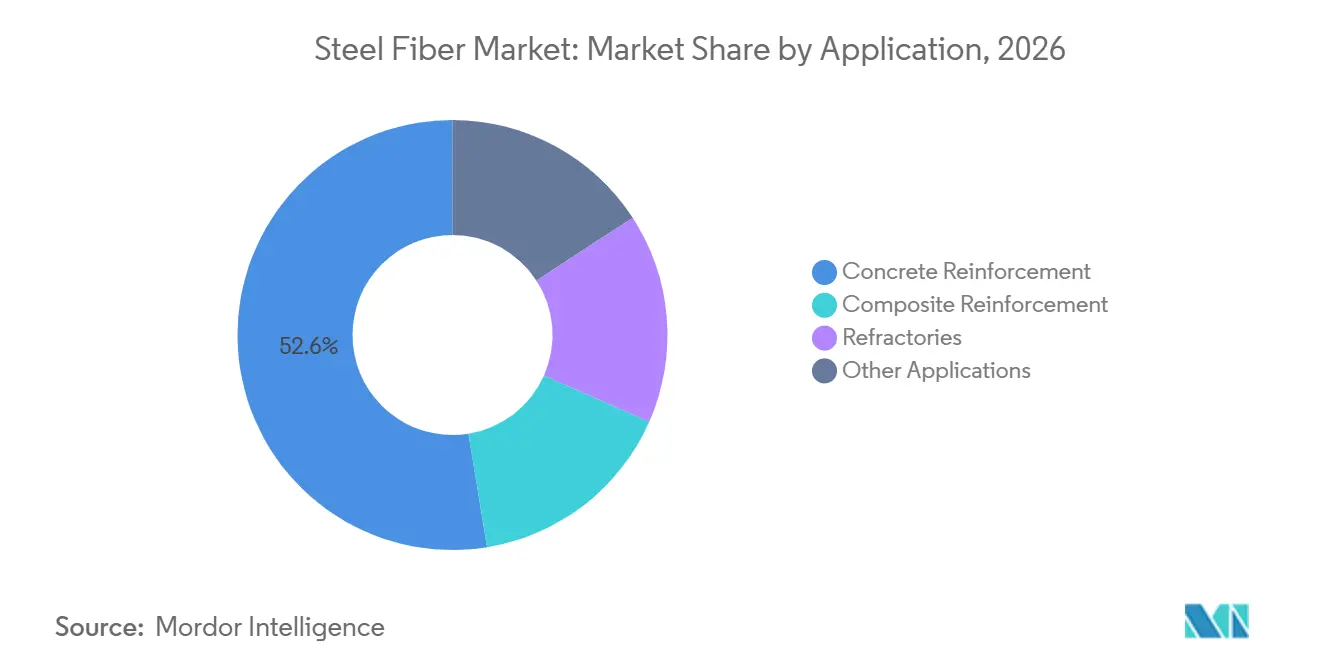
- Nach Anwendung entfiel auf Betonverstärkung im Jahr 2026 ein Anteil von 52,56 % am Stahlfaser-Markt, während Verbundverstärkung bis 2032 voraussichtlich mit einer CAGR von 6,05 % wachsen wird.
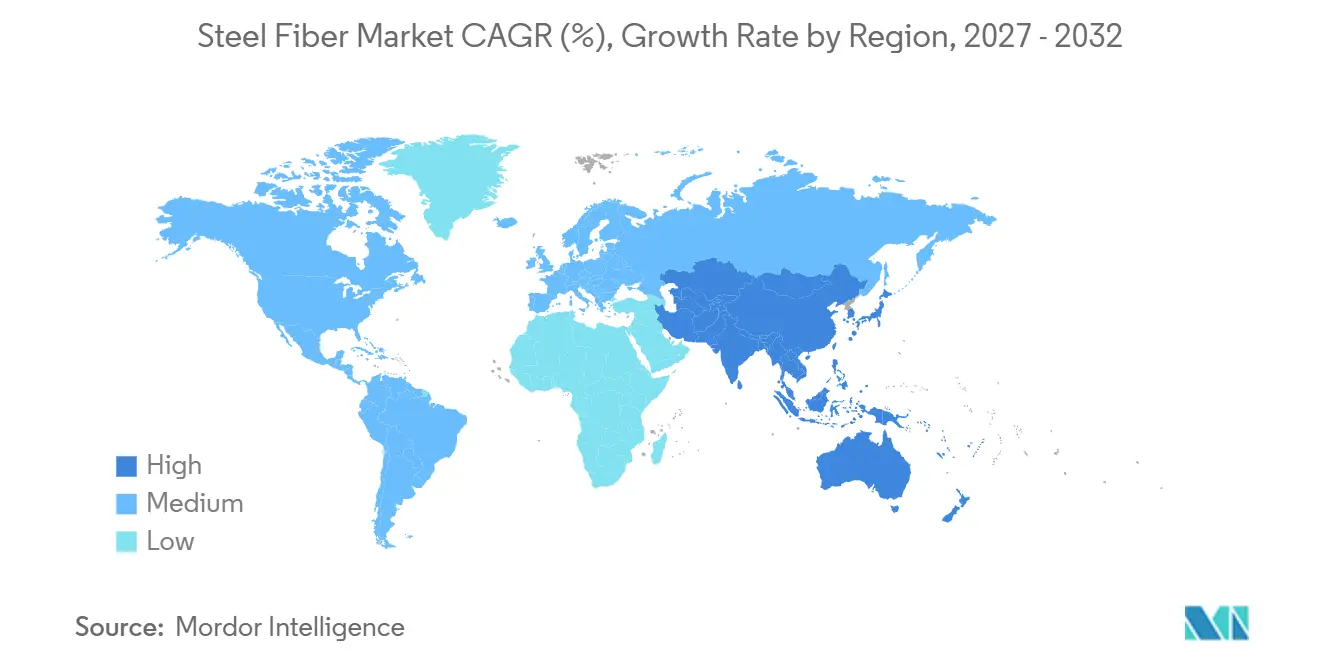
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 33,72 % am Stahlfaser-Markt und soll bis 2032 mit einer CAGR von 5,78 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sanierung von Infrastrukturen und langlebige Verkehrsprojekte | +1.2% | Global, mit Schwerpunkt in Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Arbeitssparende Substitution von Bewehrungsmatten und Bewehrungsstahl | +1.0% | Global, mit früher Dynamik in Nordamerika, Westeuropa und Indien | Kurzfristig (≤ 2 Jahre) |
| Nachhaltiges Bauen und geringere Materialintensität | +0.7% | Nordamerika und Europa, mit wachsender Akzeptanz im Golf-Kooperationsrat (GCC) und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Industrieböden und Lagerautomatisierung | +0.9% | Global, mit der schnellsten Akzeptanz in Nordamerika, Westeuropa und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Tunnel-, Spritzbeton- und Fertigteilausbau in Asien-Pazifik | +0.8% | Asien-Pazifik, mit Ausweitung in den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sanierung von Infrastrukturen und langlebige Verkehrsprojekte
Alternde Verkehrssysteme in Nordamerika und Europa erzeugen eine stetige Nachfrage nach Bewehrungsmaterialien für Brückendecken- und Straßenerneuerungsprojekte. Eine 2025 veröffentlichte, begutachtete Studie ergab, dass ultrahochleistungsfähiger faserverstärkter Beton mit bis zu 3 % Mikrostahlfasern in konventionellen Transportbetonwerken hergestellt werden kann. Die Studie berichtete zudem über Chloridmigrationsbeständigkeit und Biegezugfestigkeit, die für die Sanierung von Brückendecken geeignet sind. Dieser Produktionsansatz reduziert den Bedarf an Spezialausrüstung, die bisher auf Sanierungsarbeiten beschränkt war. Infolgedessen kann der Stahlfaser-Markt Projekte erschließen, bei denen Werkskapazität und Logistik nicht mehr die primären Einschränkungen darstellen. Die Vertrautheit mit Faserspezifikationen bleibt die wichtigste praktische Hürde, wenn öffentliche Auftraggeber Brücken und Straßendecken erneuern.
Arbeitssparende Substitution von Bewehrungsmatten und Bewehrungsstahl
Stahlfasersysteme werden zunehmend sowohl nach Projektökonomie als auch nach struktureller Leistungsfähigkeit bewertet. Eine Überprüfung aus dem Jahr 2025 berichtete über Verbesserungen der Biegezugfestigkeit von bis zu 51,7 % und der Spaltzugfestigkeit von 14–24 % in Betonplattensystemen unter Verwendung von Stahlfasern. Die Überprüfung stellte auch fest, dass der Fasereinsatz Positionierungsfehler reduzieren kann, die mit der Mattenbewehrung verbunden sind. Die Faserverlegung verlagert die Arbeit vom Schneiden, Binden und Positionieren der Bewehrung hin zu einem Betonmischvorgang. Dies ist relevant für Projekte mit kurzen Lieferfristen und begrenztem Zugang zu qualifizierten Bauarbeitern. Der Stahlfaser-Markt bietet eine Chance dort, wo Bodenverlegeunternehmen und Ingenieure Spezifikationen aktualisieren, um Arbeitskräftemangel zu begegnen.
Nachhaltiges Bauen und geringere Materialintensität
Die Kohlenstoffberichterstattung beeinflusst Beschaffungsentscheidungen für Bewehrungssysteme, die den Gesamtstahl- und Betonverbrauch je Strukturelement reduzieren. ArcelorMittal Wire Solutions hat XCarb-Stahlfasern, hergestellt aus recyceltem und erneuerbar produziertem Stahl, für Bauanwendungen beworben. Dieser Produktansatz verknüpft die Faserversorgung mit der Kohlenstoffdokumentation, was für öffentliche Ausschreibungen mit Materialberichtspflichten relevant ist. Bekaert meldete die Übernahme von Twincon und Flexofibers, zwei Unternehmen mit Fokus auf Zweitlebens-Faserlösungen. Das Unternehmen führte auch Dramix Loop ein, das Stahl aus Altreifen verwendet. Diese Entwicklungen bringen zirkulären Materialgehalt einer Beschaffungsanforderung in Westeuropa und ausgewählten nordamerikanischen Projekten näher[1].
Industrieböden und Lagerautomatisierung
Automatisierte Lagerhäuser erfordern Böden, die unter wiederholtem Verkehr von Flurförderfahrzeugen, mobilen Robotern und Schmalgangstaplern eben bleiben können. Stahlfaserverstärkter selbstspannender Beton kann in geeigneten Konstruktionen auf Sägeschnittfugen verzichten. Eine durchgehende Bodenoberfläche reduziert betriebliche Probleme, die mit der Fugenverschlechterung in automatisierten Anlagen verbunden sind. Bekaert dokumentierte den Einsatz von Dramix 3D-Fasern in einem 90.000 m² fugenfreien Lagerboden für Flipkart in Kalkutta. Dieses Projekt zeigt, wie Stahlfaserlösungen in großen Logistikgebäuden in Indien eingesetzt werden. Internationale Ebenheitsstandards machen Bodenanforderungen für Auftragnehmer und Anlagenbetreiber zudem expliziter.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Walzdraht | -0.8% | Global, am stärksten in Nordamerika und Europa aufgrund von Zollbelastungen | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch synthetische Fasern, Glasfasern und Kohlenstofffasern | -0.6% | Global, am stärksten in Märkten mit Korrosionsexposition im Nahen Osten und Afrika sowie im küstennahen Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Korrosions- und Dauerhaftigkeitsrisiko in aggressiven Umgebungen | -0.4% | Küstennahes Asien-Pazifik, Naher Osten und Afrika sowie nordamerikanische Regionen mit Tausalzeinsatz | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Walzdraht
Die Walzdrahtkosten bleiben ein unmittelbarer Druckpunkt für Stahlfaserhersteller, da Rohstoffe einen erheblichen Anteil der Produktionskosten ausmachen. Im Jahr 2025 berichtete Insteel Industries, dass höhere Zölle gemäß Section 232 die Walzdrahtkosten erhöhten und mehrere Preiserhöhungen erforderlich machten. Diese Kostensteigerungen können nicht sofort an die Faserkunden weitergegeben werden. Die Zeitspanne zwischen steigenden Inputkosten und Verkaufspreisanpassungen kann die Margen komprimieren. Kleinere regionale Hersteller sind stärker exponiert, wenn sie über begrenzte Absicherungskapazitäten oder geringere Einkaufsmacht verfügen. Dieser Betriebsdruck könnte eine Konsolidierung hin zu größeren, stärker vertikal integrierten Herstellern begünstigen[2].
Wettbewerb durch synthetische Fasern, Glasfasern und Kohlenstofffasern
Makro-Polypropylenfasern, Glasfasern und Kohlenstofffasern konkurrieren mit Stahlfasersystemen in Anwendungen, bei denen Korrosionsexposition die Materialauswahl bestimmt. Eine Studie aus dem Jahr 2025 ergab, dass Makro-Polypropylenfasern die Risssteuerung in ultrahochleistungsfähigem Beton verbesserten und Steigerungen von bis zu 2,8-facher Restzugbiegefestigkeit und 2,5-facher Bruchenergie im Vergleich zu faserlosem Material berichteten. Bekaerts Synmix-Angebot und seine Vereinbarung mit IKK Mateenbar zeigen, dass Lieferanten Portfolios entwickeln, die Stahl- und synthetische Bewehrungslösungen kombinieren. Die Wettbewerbsauswirkungen sind nicht einheitlich über alle Anwendungen. Meeresstrukturen, Abwasserinfrastruktur und Anwendungen mit geringerer Last sind stärker exponiert, da Lebenszykluskorrosionskosten kurzfristige Zugfestigkeitsvorteile überwiegen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Hakengeometrie führt, während profilierte Faser in anspruchsvollen Strukturen an Bedeutung gewinntHakenstahlfaser hielt im Jahr 2026 einen Marktanteil von 65,13 % am Stahlfaser-Markt und ist damit der dominante Typ nach Umsatz. Ihre gebogenen Enden erzeugen mechanische Verankerung in zementgebundenen Matrizen und unterstützen den Ausziehwiderstand. Diese Eigenschaft unterstützt den Einsatz in Industrieplatten, Flughafenbelägen und Wohnungsbau. Hakenfasern bleiben für Betonanwendungen mit hohem Durchsatz geeignet, die etablierte Verlegemethoden erfordern. Gerade Fasern behalten eine Rolle in feuerfesten Gießmassen, da ihre einfache Geometrie das Mischen und die Handhabung der Wärmedehnung erleichtert. Gekräuselte Fasern werden in gezielteren Verbundanwendungen eingesetzt, die eine größere Oberfläche erfordern. Der Stahlfaser-Markt verlässt sich weiterhin auf Hakenprodukte, wo Auftragnehmer eine vertraute Geometrie und vorhersehbare Einbauqualität bevorzugen.
Profilierte Stahlfaser soll bis 2032 mit einer CAGR von 5,62 % wachsen. Ihre Geometrie unterstützt mechanischen Formschluss in Spritzbeton, Tunnelbau und ultrahochleistungsfähigen Betonfertigteilen. Eine Studie aus Scientific Reports von 2025 ergab, dass Stahlfaser-Spritzbetonauskleidungen die maximale Verformung an wichtigen Strukturknoten um 33 % im Vergleich zu gewöhnlichem Beton reduzierten. Die Studie ergab auch, dass eine 450 mm stahlfaserverstärkte Betonauskleidung (SFRC) eine vergleichbare Leistung wie eine 600 mm konventionelle Stahlbetonauskleidung erbringen kann. Der Świnoujście-Straßentunnel in Polen verwendete 1.325 Tonnen ArcelorMittal HE++ 90/60-Fasern in 500 mm Fertigteilsegmenten. Überarbeitete Eurocode-2-Bestimmungen zur SFRC-Druckduktilität könnten auch den breiteren Einsatz von SFRC in Verbundträgern unterstützen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Herstellungsverfahren:
Kaltziehen hält eine führende Position, während andere Verfahren spezialisierte Anforderungen bedienenKaltgezogener Draht entfiel im Jahr 2026 auf einen Marktanteil von 40,45 % am Stahlfaser-Markt und soll bis 2032 mit einer CAGR von 5,91 % wachsen. Das Verfahren bietet Maßkonsistenz und hohe Zugfestigkeitsleistung. Es unterstützt Haken-, Gerade- und Profilfasergeometrien aus demselben Drahtausgangsmaterial. Automatisierte Ziehlinien können Produktionskosten senken und Herstellern helfen, engere Schlankheitsverhälnistoleranzen einzuhalten, wodurch die Faserverteilung in Frischbeton verbessert wird. Kaltziehen bedient daher sowohl die Großmengenversorgung als auch leistungsorientierte Produktgüten.
Schmelzextraktionsverfahren haben eine engere Rolle, bleiben aber in feuerfesten Anwendungen relevant. Flüssiger Stahl wird zu Fasern gesponnen oder gegossen, wodurch der Bedarf an Walzdrahtziehen entfällt. Die resultierende raue und unregelmäßige Oberfläche kann die Haftung in hochtonerdehaltigen Gießmassen verbessern, die in Öfen und Zementöfen verwendet werden. Schnittdrahtprodukte werden dort eingesetzt, wo eine präzise Dosierkontrolle erforderlich ist. Schlitzblechfasern werden in Industriebodenbelagsanwendungen mit großem Durchmesser eingesetzt, bei denen eine Breitflanschgeometrie vorgeschrieben ist. ISO 13270 und gleichwertige nationale Normen prägen weiterhin die Produktauswahl, da öffentliche Spezifikationen zunehmend Zertifizierungsanforderungen einschließen.
Nach Anwendung:
Betonverstärkung bildet die Hauptnachfragebasis, während Verbundwerkstoffe schneller wachsenBetonverstärkung entfiel im Jahr 2026 auf 52,56 % des Stahlfaser-Marktes, gestützt durch Bautätigkeit in Wohn-, Gewerbe- und Infrastrukturprojekten. Stahlfasern werden dort eingesetzt, wo Planer Risssteuerung, Zähigkeit und reduzierte Abhängigkeit von konventionellen Matten oder Bewehrungsstahl anstreben. Industrieböden und Beläge sind wichtige Anwendungen, da sie langlebige Oberflächen erfordern, die wiederholten Belastungen standhalten können. Die Infrastruktursanierung unterstützt auch den Einsatz in Brückendecken und straßenbezogenen Strukturen. Etablierte Produktnormen geben Auftragnehmern und Ingenieuren eine Grundlage zur Bewertung der Materialleistung. Der Stahlfaser-Markt ist am engsten mit der Betonverstärkung verbunden, die die breiteste Basis der Endnachfrage bietet.
Verbundverstärkung soll bis 2032 mit einer CAGR von 6,05 % wachsen, der höchsten Anwendungswachstumsrate in den Daten. Edelstahl- und Speziallegierungsfasern werden in Industrieverbundwerkstoffen, Reibmaterialien und keramischen Matrixanwendungen eingesetzt. Diese Güten können höheren Verarbeitungstemperaturen und oxidierenden Bedingungen standhalten. Feuerfestmaterialien bieten eine weitere Nachfragebasis für Stahl-, Zement- und Petrochemieanlagen. Elektrolichtbogenofenbetrieb unterliegt thermischen Zyklen, die monolithische stahlfaserverstärkte Gießmassen gegenüber konventionellen Ziegelauskleidungen begünstigen können, da Gießmassenauskleidungen unter schnellen Heiz- und Kühlzyklen eine bessere Rissbeständigkeit bieten können. Die Kombination aus Verbund- und Feuerfestanwendungen erweitert die Nachfrage über den konventionellen Bau hinaus.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Stahlfaser-Markt Asien-Pazifik
Asien-Pazifik entfiel im Jahr 2026 auf 33,72 % des globalen Umsatzes und repräsentiert damit den größten regionalen Anteil in den bereitgestellten Daten. Die Region soll bis 2032 auch eine CAGR von 5,78 % verzeichnen. China, Indien und die ASEAN-Länder treiben die Nachfrage durch U-Bahn-, Straßen-, Tunnel- und Industriebauprojekte an. Indiens Logistikausbau schafft zusätzliche Nachfrage nach fugenfreien Industrieböden. Regionale und internationale Hersteller weiten ihre technischen Supportaktivitäten aus und helfen Nutzern, Faserdosierung, Mischungsdesign und Anwendungsleistung zu bewerten, bevor Projektspezifikationen abgeschlossen werden. Eine Kombination aus öffentlichen Infrastrukturinvestitionen und privater Logistikentwicklung stützt den Stahlfaser-Markt in Asien-Pazifik.
Stahlfaser-Markt Nordamerika und Europa
Nordamerika und Europa weisen ausgereifte Nachfragemuster auf, mit hohem Materialverbrauch pro Einheit in etablierten Bausystemen. Wachstumschancen in diesen Regionen sind mit der Infrastrukturerneuerung und zunehmenden Anforderungen an die Kohlenstoffdokumentation verbunden. Neue Eurocode-2-Bestimmungen erkennen durch Anhang L den Beitrag der Duktilität von stahlfaserverstärktem Beton (SFRC) zum Tragwerksdesign an. Diese Änderung kann den Bereich der Verbundstrukturen erweitern, in denen Ingenieure den Faserbeitrag formal berücksichtigen können. Bekaert berichtete von Verzögerungen im US-amerikanischen Bodenbelagsmarkt im Jahr 2025, während Tunnelbau und Nachfrage im Nahen Osten einen stärkeren Auftragseingang zeigten. Diese Bedingungen schaffen eine ungleichmäßige Nachfrage nach Anwendungen, selbst innerhalb etablierter Regionen.
Stahlfaser-Markt Naher Osten und Afrika sowie Südamerika
In Südamerika konzentriert sich die Nachfrage auf Brasilien und Argentinien, wo Straßenbelag- und Industriezonenprojekte eine Verbrauchsbasis bilden. Unregelmäßige Infrastrukturinvestitionszyklen können zu Volatilität bei der Projektleistung führen. Der Nahe Osten und Afrika entwickeln sich zu einer regionalen Chance für Versorgung und Anwendung. Im November 2025 vereinbarten Bekaert und EMSTEEL eine Zusammenarbeit bei Stahlfaserlösungen unter Verwendung von in den Vereinigten Arabischen Emiraten hergestelltem Stahl für GCC-Märkte. Lokale Produktion könnte Lieferkostenbarrieren in Saudi-Arabien, den Vereinigten Arabischen Emiraten und benachbarten Märkten reduzieren. Die Vereinbarung verbindet die Faserversorgung auch mit den übergeordneten Prioritäten des nachhaltigen Bauens in der Region.
Wettbewerbslandschaft
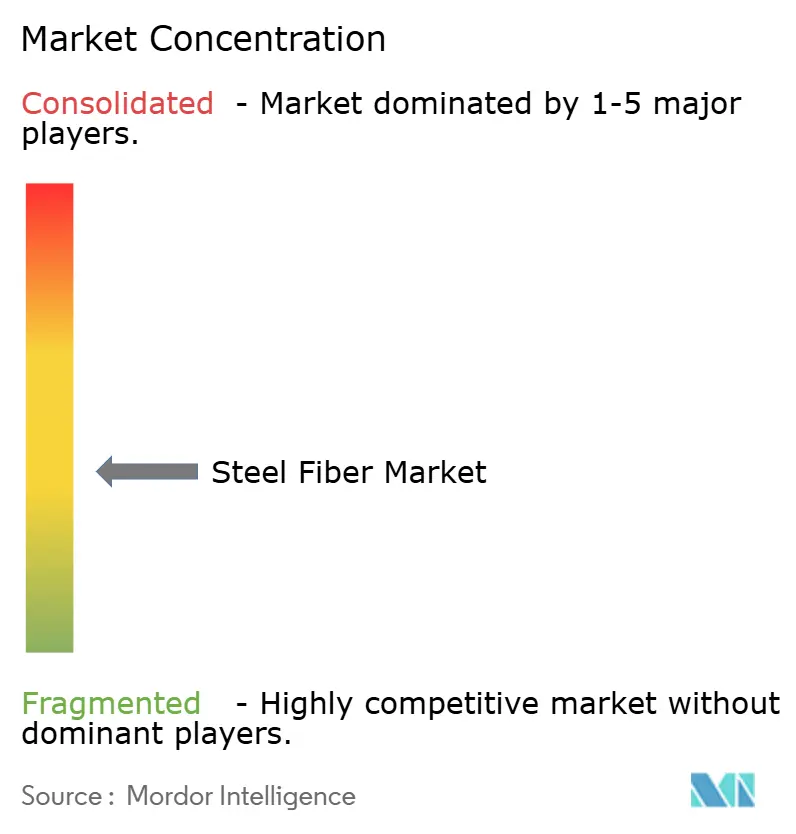
Der Stahlfaser-Markt ist mäßig fragmentiert. Bekaert, ArcelorMittal Wire Solutions und regionale chinesische Hersteller sind die wichtigsten Akteure, die in der Wettbewerbsanalyse identifiziert wurden. Größere Hersteller konkurrieren durch Produktkonsistenz, technische Dienstleistungen und Zugang zu etablierten Baunormen. Lokale Hersteller konkurrieren in erster Linie über den Preis bei Standard-Betonverstärkungsanwendungen. Dies schafft unterschiedliche Wettbewerbsbedingungen für Premium-Leistungsgüten gegenüber Standard-Hakenfaserprodukten. Das Fehlen eines gemeldeten kombinierten Marktanteils unter den führenden Akteuren schränkt jede Schätzung der numerischen Konzentration ein. Produktfähigkeit und Anwendungsunterstützung bieten daher eine nützlichere Grundlage zur Bewertung der Wettbewerbspositionierung als nicht verifizierte Anteilszahlen.
Bekaert hat seine Position im nachhaltigen Bauen durch Akquisitionen und Produkte mit Recyclinginhalt ausgebaut. Die Übernahme von Twincon und Flexofibers im Jahr 2025 fügte Zweitlebens-Faserfähigkeiten hinzu. Das Unternehmen führte auch Dramix Loop ein, eine Faser aus Stahl, der aus Altreifen gewonnen wird. Diese Maßnahmen heben es für Käufer hervor, die eine Kreislaufdokumentation benötigen. ArcelorMittal Wire Solutions nutzt die vertikale Integration vom Walzdraht bis zur fertigen Faser, um Rückverfolgbarkeit und kohlenstoffbezogene Produktdokumentation zu unterstützen. Beide Unternehmen beteiligen sich auch an technischen Gemeinschaften, die frühe Tunnelbau- und Tragwerksplanungsspezifikationen beeinflussen.
Regionale Unternehmen in Indien und China konkurrieren durch inländische Vertriebsreichweite und kostenbasierte Angebote. Precision Drawell und Stewols India sind in Indien tätig, während Hunan Sunshine, Yutian Zhitai und Zhejiang Boen in China tätig sind. Spezialisierte Lieferanten bedienen auch ausgewählte Anwendungen, darunter feuerfeste Edelstahlfasern und hochwertige Strukturfasern. Im Oktober 2025 unterzeichneten Bekaert und IKK Mateenbar eine Vereinbarung zur Entwicklung hybrider glasfaserverstärkter Polymer (GFRP) und faserverstärkter Betonlösungen für den Nahen Osten und Nordafrika. Die Vereinbarung umfasst Industrieböden, Hafenbeläge und Fertigteilanwendungen. Lieferanten, die Faserversorgung mit Designunterstützung, Mischungsoptimierung und Kohlenstoffdokumentation kombinieren, können Käuferbedürfnisse über den reinen Faserverkauf hinaus erfüllen.
Stahlfaser-Branchenführer
-
ARCELORMITTAL
-
Bekaert
-
Nippon Seisen Co., Ltd.
-
Fibrometals
-
Green Steel Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Stahlfaser-Markt Unternehmen in diesem Bericht
- ARCELORMITTAL
- Bekaert
- Fibrometals
- Green Steel Group
- Hunan Sunshine Steel Fiber Co., Ltd.
- Jiangsu Shagang Group Co., Ltd.
- Kerakoll Spa
- Nippon Seisen Co., Ltd.
- Precision Drawell Pvt Ltd.
- R.STAT SAS
- Severstal
- SPAJIC DOO
- Stewols India Pvt. Ltd.
- Yutian Zhitai Steel Fiber Manufacturing Co., Ltd.
- Zhejiang Boen Metal Products Co., Ltd.
Neueste Industrielle Entwicklungen in Stahlfaser-Markt
- Januar 2026: Bekaert stellte Dramix Loop auf der World of Concrete 2026 in Las Vegas vor. Dramix Loop ist eine Betonverstärkungs-Stahlfaser, die vollständig aus Stahl hergestellt wird, der aus Altreifen gewonnen wird. Das Produkt adressiert Reifenabfall durch einen Kreislaufwirtschaftsansatz und erfüllt gleichzeitig die Leistungsanforderungen für Strukturbetonanwendungen.
- November 2025: Bekaert und EMSTEEL Building Materials PJSC unterzeichneten eine Partnerschaft auf der Middle East Iron and Steel Conference in Dubai. Die Vereinbarung umfasste technische Zusammenarbeit, eine Abnahmeabsicht für Bekaert sowie eine Bewertung von nachgelagerten Investitionen zur Herstellung von Dramix-Stahlfaserlösungen unter Verwendung von in den Vereinigten Arabischen Emiraten hergestelltem Stahl für GCC-Märkte.
Globaler Stahlfaser-Markt Berichtsumfang
Stahlfaser besteht aus kurzen, diskreten Metallbewehrungselementen, die direkt in Beton eingemischt werden, um dessen Zugfestigkeit, Duktilität und Rissbeständigkeit zu verbessern. Diese Fasern werden gleichmäßig im gesamten Betongemisch verteilt und bieten eine multidirektionale Bewehrung, die die Fähigkeit des Materials verbessert, mechanischen Belastungen standzuhalten, die Rissausbreitung zu hemmen und die strukturelle Integrität unter Last aufrechtzuerhalten.
Der Stahlfaser-Markt ist nach Typ, Herstellungsverfahren, Anwendung und Geografie segmentiert. Nach Typ ist der Markt in Hakenstahlfaser, gerade Stahlfaser, profilierte Stahlfaser, gekräuselte Stahlfaser und sonstige Typen segmentiert. Nach Herstellungsverfahren ist der Markt in kaltgezogen, Schnittdraht, Schmelzextraktion, Schlitzblech und sonstige Herstellungsverfahren segmentiert. Nach Anwendung ist der Markt in Betonverstärkung, Verbundverstärkung, Feuerfestmaterialien und sonstige Anwendungen segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für den globalen Stahlfaser-Markt in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hakenstahlfaser |
| Gerade Stahlfaser |
| Profilierte Stahlfaser |
| Gekräuselte Stahlfaser |
| Sonstige Typen |
| Kaltgezogen |
| Schnittdraht |
| Schmelzextraktion |
| Schlitzblech |
| Sonstige Herstellungsverfahren |
| Betonverstärkung |
| Verbundverstärkung |
| Feuerfestmaterialien |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Hakenstahlfaser | |
| Gerade Stahlfaser | ||
| Profilierte Stahlfaser | ||
| Gekräuselte Stahlfaser | ||
| Sonstige Typen | ||
| Nach Herstellungsverfahren | Kaltgezogen | |
| Schnittdraht | ||
| Schmelzextraktion | ||
| Schlitzblech | ||
| Sonstige Herstellungsverfahren | ||
| Nach Anwendung | Betonverstärkung | |
| Verbundverstärkung | ||
| Feuerfestmaterialien | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Stahlfaser-Marktes?
Die Größe des Stahlfaser-Marktes wurde im Jahr 2026 auf 2,47 Milliarden USD geschätzt und soll von 2,60 Milliarden USD im Jahr 2027 auf 3,38 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,37 % während des Prognosezeitraums (2027–2032).
Welches Herstellungsverfahren wächst am schnellsten?
Kaltgezogener Draht ist das am schnellsten wachsende gemeldete Verfahren mit einer prognostizierten CAGR von 5,91 % bis 2032.
Welche Anwendung macht die größte Nachfrage nach Stahlfasern aus?
Betonverstärkung ist die größte Anwendung und entfiel im Jahr 2026 auf 52,56 % des Umsatzes.
Welche Region führt die Nachfrage nach Stahlfasern an?
Asien-Pazifik führt mit 33,72 % des Umsatzes im Jahr 2026 und ist mit einer prognostizierten CAGR von 5,78 % bis 2032 auch die am schnellsten wachsende Region.