
Taille et part du marché des fibres d'acier
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.60 Milliards de dollars |
| Taille du Marché (2032) | 3.38 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.37 % |
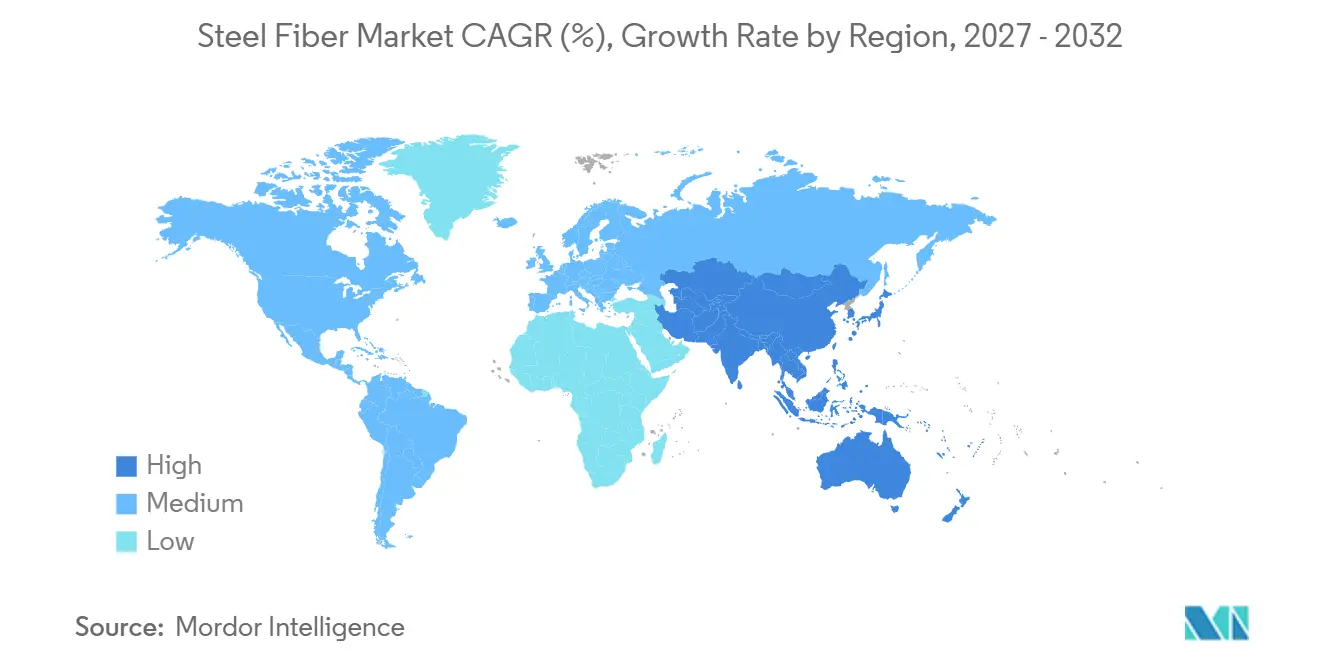
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
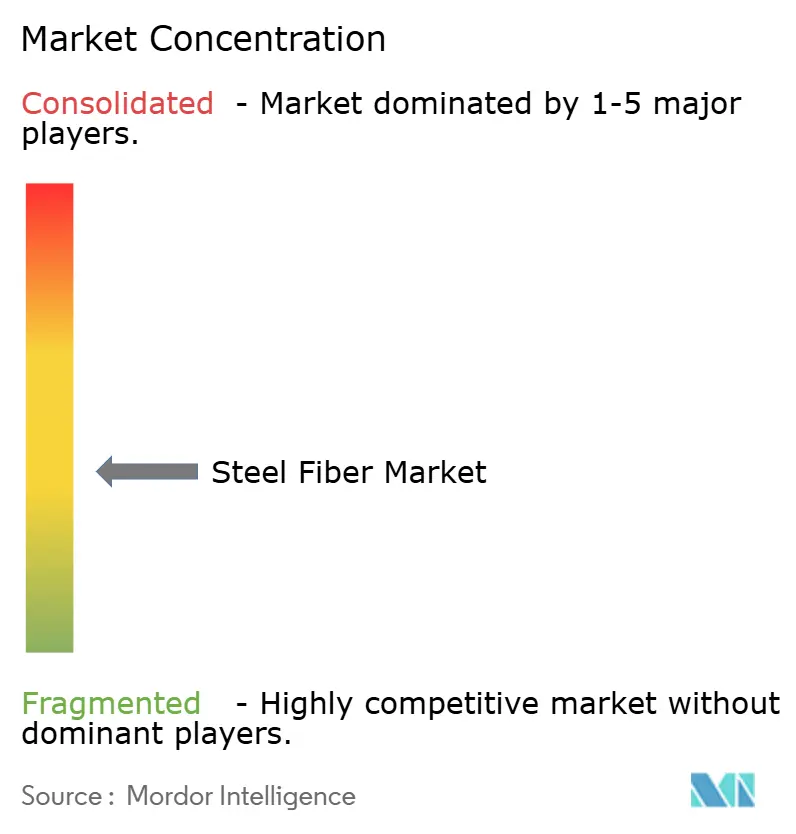
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des fibres d'acier par Mordor Intelligence
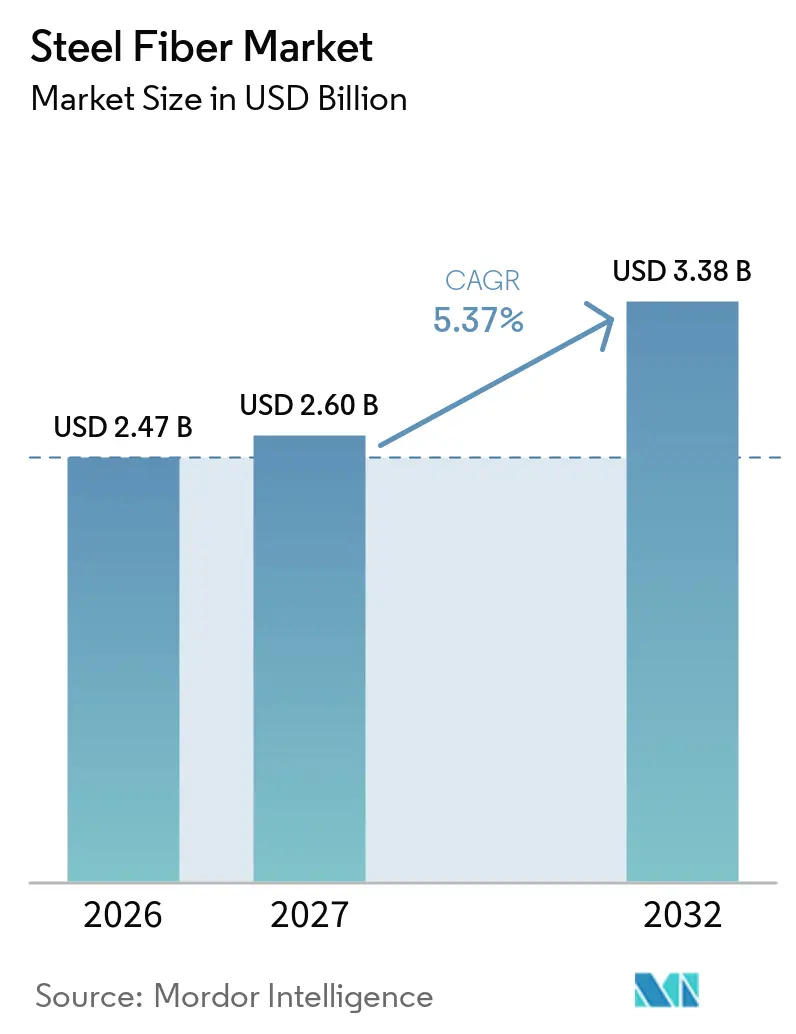
La taille du marché des fibres d'acier était évaluée à 2,47 milliards USD en 2026 et devrait croître de 2,60 milliards USD en 2027 à 3,38 milliards USD d'ici 2032, à un CAGR de 5,37 % pendant la période de prévision (2027-2032). La demande est soutenue par les travaux de réhabilitation des infrastructures de transport vieillissantes, l'utilisation plus large de voussoirs préfabriqués pour tunneliers, et la construction d'entrepôts au service des opérations logistiques automatisées. Les fibres d'acier peuvent réduire la dépendance aux treillis et armatures conventionnels lorsque les entrepreneurs exigent une mise en place plus rapide, une main-d'œuvre réduite et des performances structurelles durables. Le marché des fibres d'acier bénéficie également du soutien des acheteurs publics qui évaluent désormais l'intensité matérielle et la documentation carbone parallèlement aux critères techniques conventionnels. La concurrence reste active, car les fibres macro-synthétiques et de verre sont mieux adaptées à certains environnements corrosifs, tandis que les fibres d'acier conservent un avantage dans les infrastructures lourdes et les sols industriels. Les producteurs répondent par la conception de produits, l'ingénierie d'application, l'automatisation des lignes de tréfilage et des lignes de fibres utilisant de l'acier recyclé.
Points clés du rapport
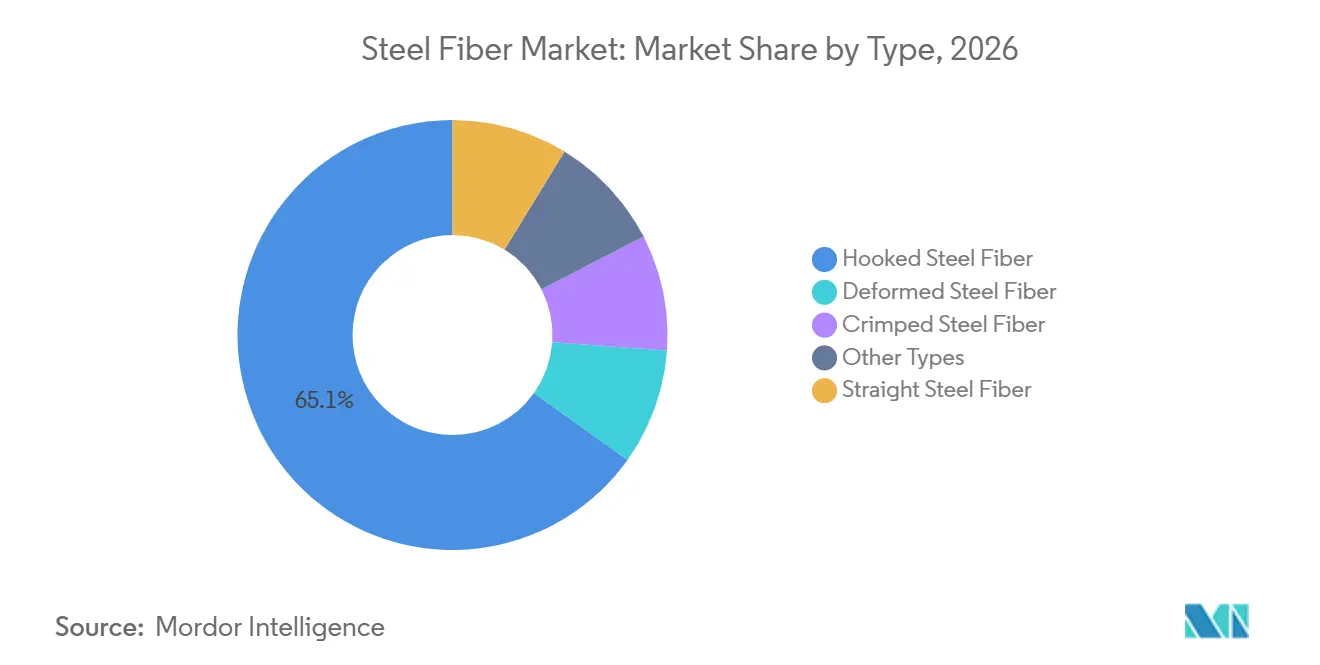
- Par type, la fibre d'acier crochetée détenait 65,13 % de la part du marché des fibres d'acier en 2026, tandis que la fibre d'acier déformée devrait croître à un CAGR de 5,62 % jusqu'en 2032.
- Par procédé de fabrication, le fil tréfilé à froid détenait 40,45 % de la part du marché des fibres d'acier en 2026 et devrait croître à un CAGR de 5,91 % jusqu'en 2032.
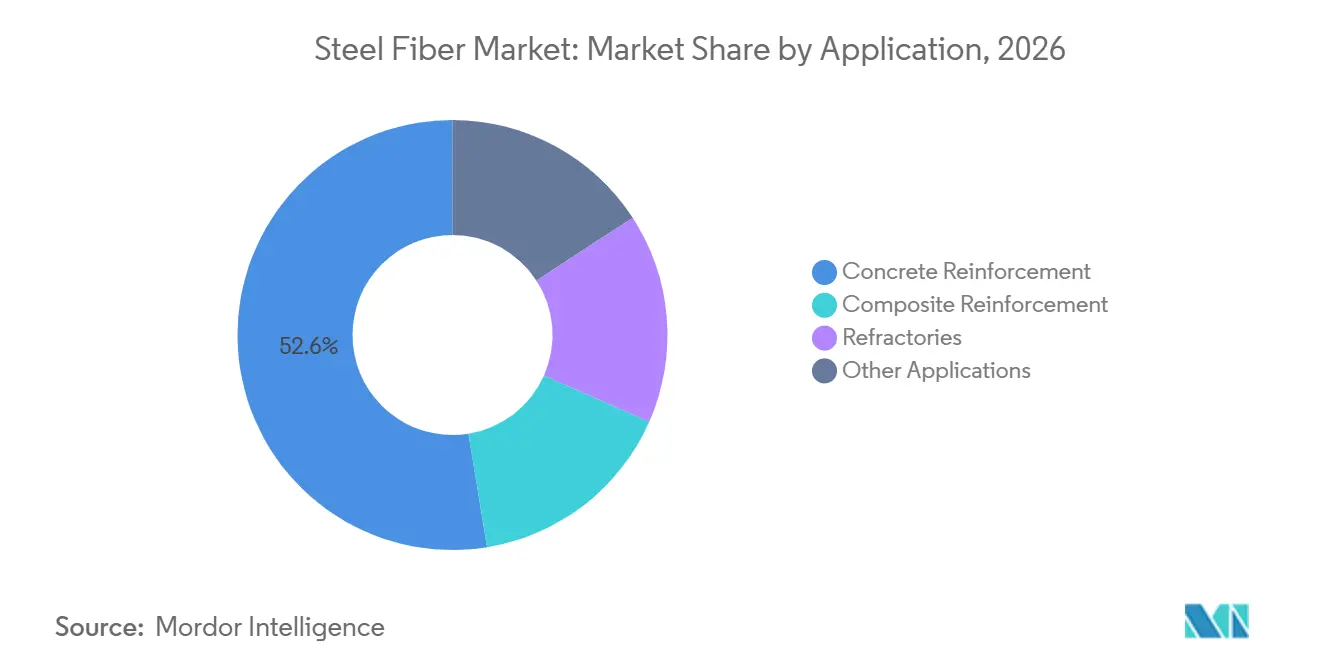
- Par application, le renforcement du béton représentait 52,56 % de la taille du marché des fibres d'acier en 2026, tandis que le renforcement composite devrait croître à un CAGR de 6,05 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 33,72 % de la part du marché des fibres d'acier en 2026 et devrait croître à un CAGR de 5,78 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réhabilitation des infrastructures et projets de transport durables | +1.2% | Mondial, avec une concentration en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Remplacement économisant la main-d'œuvre des treillis et des armatures | +1.0% | Mondial, avec une adoption précoce en Amérique du Nord, en Europe occidentale et en Inde | Court terme (≤ 2 ans) |
| Construction durable et réduction de l'intensité matérielle | +0.7% | Amérique du Nord et Europe, avec une adoption croissante dans le Conseil de coopération du Golfe (CCG) et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Sols industriels et automatisation des entrepôts | +0.9% | Mondial, avec l'adoption la plus rapide en Amérique du Nord, en Europe occidentale et en Asie de l'Est | Court terme (≤ 2 ans) |
| Expansion des tunnels, du béton projeté et du préfabriqué en Asie-Pacifique | +0.8% | Asie-Pacifique, avec expansion vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réhabilitation des infrastructures et projets de transport durables
Les systèmes de transport vieillissants en Amérique du Nord et en Europe génèrent une demande soutenue de matériaux de renforcement utilisés dans les projets de rénovation de tabliers de ponts et de chaussées. Une étude évaluée par des pairs en 2025 a révélé que le béton fibré à ultra-haute performance avec jusqu'à 3 % de micro-fibres d'acier pouvait être produit dans des centrales à béton prêt à l'emploi conventionnelles. L'étude a également signalé une résistance à la migration des chlorures et une résistance à la flexion adaptées à la réhabilitation des tabliers de ponts. Cette approche de production réduit le besoin d'équipements spécialisés qui étaient auparavant limités aux travaux de réhabilitation. Par conséquent, le marché des fibres d'acier peut accéder à des projets où la capacité des centrales et la logistique ne sont plus les principales contraintes. La familiarité avec les spécifications des fibres reste le principal obstacle pratique à mesure que les autorités publiques renouvellent les ponts et les chaussées.
Remplacement économisant la main-d'œuvre des treillis et des armatures
Les systèmes à fibres d'acier sont de plus en plus évalués sur la base de l'économie du projet ainsi que des performances structurelles. Une revue de 2025 a signalé des améliorations de la résistance à la flexion allant jusqu'à 51,7 % et de la résistance à la traction par fendage de 14 à 24 % dans les systèmes de dalles en béton utilisant des fibres d'acier. La revue a également noté que l'utilisation de fibres peut réduire les erreurs de positionnement associées au renforcement par treillis. La mise en place des fibres déplace le travail de la découpe, de l'attachage et du positionnement des armatures vers une opération de malaxage du béton. Cela est pertinent pour les projets avec des délais de livraison courts et un accès limité à une main-d'œuvre qualifiée dans la construction. Le marché des fibres d'acier a une opportunité là où les entrepreneurs en sols et les ingénieurs mettent à jour les spécifications pour répondre aux contraintes de main-d'œuvre.
Construction durable et réduction de l'intensité matérielle
Le reporting carbone influence les décisions d'approvisionnement pour les systèmes de renforcement qui réduisent l'utilisation totale d'acier et de béton par élément structurel. ArcelorMittal Wire Solutions a promu les fibres d'acier XCarb, fabriquées à partir d'acier recyclé et produit de manière renouvelable, pour les applications de construction. Cette approche produit lie l'approvisionnement en fibres à la documentation carbone, ce qui est pertinent pour les appels d'offres publics avec des exigences de reporting matériel. Bekaert a annoncé son acquisition de Twincon et Flexofibers, deux entreprises axées sur les solutions de fibres de seconde vie. La société a également introduit Dramix Loop, qui utilise de l'acier récupéré de pneus en fin de vie. Ces développements rapprochent le contenu matériel circulaire d'une exigence d'approvisionnement en Europe occidentale et dans certains projets nord-américains[1].
Sols industriels et automatisation des entrepôts
Les entrepôts automatisés nécessitent des sols capables de maintenir leur planéité sous le trafic répété de véhicules guidés, de robots mobiles et de chariots élévateurs à allées étroites. Le béton auto-précontraint renforcé de fibres d'acier peut éliminer les joints sciés dans les conceptions appropriées. Une surface de sol continue réduit les problèmes opérationnels associés à la détérioration des joints dans les installations automatisées. Bekaert a documenté l'utilisation de fibres Dramix 3D dans un sol d'entrepôt sans joint de 90 000 m² pour Flipkart à Kolkata. Ce projet démontre comment les solutions à fibres d'acier sont appliquées dans de grands bâtiments logistiques en Inde. Les normes internationales de planéité rendent également les exigences de sol plus explicites pour les entrepreneurs et les exploitants d'installations.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité du prix du fil machine en acier | -0.8% | Mondial, plus aiguë en Amérique du Nord et en Europe en raison de l'exposition aux droits de douane | Court terme (≤ 2 ans) |
| Concurrence des fibres synthétiques, de verre et de carbone | -0.6% | Mondial, plus forte sur les marchés exposés à la corrosion au Moyen-Orient et en Afrique, et en Asie-Pacifique côtière | Moyen terme (2-4 ans) |
| Risque de corrosion et de durabilité dans les environnements agressifs | -0.4% | Asie-Pacifique côtière, Moyen-Orient et Afrique, et régions nord-américaines exposées aux sels de déverglaçage | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité du prix du fil machine en acier
Les coûts du fil machine restent un point de pression immédiat pour les producteurs de fibres d'acier, car les matières premières représentent une part significative des coûts de production. En 2025, Insteel Industries a signalé que des droits de douane plus élevés au titre de la Section 232 ont augmenté les coûts du fil machine et ont nécessité plusieurs hausses de prix. Ces augmentations de coûts peuvent être difficiles à répercuter immédiatement sur les clients de fibres. Le décalage temporel entre la hausse des coûts des intrants et les ajustements des prix de vente peut comprimer les marges. Les producteurs régionaux plus petits sont davantage exposés lorsqu'ils disposent d'une capacité de couverture limitée ou d'un pouvoir d'achat moindre. Cette pression opérationnelle peut favoriser la consolidation vers des fabricants plus grands et plus intégrés verticalement[2].
Concurrence des fibres synthétiques, de verre et de carbone
Les fibres macro-polypropylène, de verre et de carbone sont en concurrence avec les systèmes à fibres d'acier dans les applications où l'exposition à la corrosion détermine la sélection des matériaux. Une étude de 2025 a révélé que les fibres macro-polypropylène amélioraient le contrôle des fissures dans le béton à ultra-haute performance, signalant des augmentations allant jusqu'à 2,8 fois de la résistance résiduelle à la traction en flexion et 2,5 fois de l'énergie de rupture par rapport au matériau non fibré. L'offre Synmix de Bekaert et son accord avec IKK Mateenbar indiquent que les fournisseurs développent des portefeuilles combinant des solutions de renforcement en acier et synthétiques. L'impact concurrentiel n'est pas uniforme dans toutes les applications. Les structures marines, les infrastructures d'eaux usées et les utilisations à faible charge sont plus exposées, car les coûts de corrosion sur le cycle de vie peuvent l'emporter sur les avantages tensiles à court terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
la géométrie crochetée domine tandis que la fibre déformée gagne du terrain dans les structures exigeantesLa fibre d'acier crochetée détenait 65,13 % de la part du marché des fibres d'acier en 2026, ce qui en fait le type dominant par chiffre d'affaires. Ses extrémités recourbées créent un ancrage mécanique dans les matrices cimentaires et soutiennent la résistance à l'arrachement. Cette caractéristique favorise son utilisation dans les dalles industrielles, les revêtements d'aéroports et la construction résidentielle. La fibre crochetée reste adaptée aux applications de béton à haut rendement qui nécessitent des méthodes de mise en place établies. Les fibres droites conservent un rôle dans les bétons réfractaires car leur géométrie simple facilite le malaxage et la gestion de la dilatation thermique. Les fibres ondulées sont utilisées dans des applications composites plus ciblées nécessitant une plus grande surface de contact. Le marché des fibres d'acier continue de s'appuyer sur les produits crochetés là où les entrepreneurs privilégient une géométrie familière et des performances d'installation prévisibles.
La fibre d'acier déformée devrait progresser à un CAGR de 5,62 % jusqu'en 2032. Sa géométrie favorise l'ancrage mécanique dans le béton projeté, la construction de tunnels et les éléments préfabriqués en béton à ultra-haute performance. Une étude de Scientific Reports de 2025 a révélé que les revêtements de tunnels en béton projeté à fibres d'acier réduisaient la déformation maximale aux nœuds structurels clés de 33 % par rapport au béton ordinaire. L'étude a également révélé qu'un revêtement en béton fibré à l'acier (SFRC) de 450 mm pouvait offrir des performances comparables à celles d'un revêtement en béton armé conventionnel de 600 mm. Le tunnel routier de Świnoujście en Pologne a utilisé 1 325 tonnes de fibres ArcelorMittal HE++ 90/60 dans des voussoirs préfabriqués de 500 mm. Les dispositions révisées de l'Eurocode 2 traitant de la ductilité en compression du SFRC pourraient également favoriser une utilisation plus large du SFRC dans les poutres composites.

Par procédé de fabrication :
le tréfilage à froid occupe une position dominante tandis que d'autres procédés répondent à des besoins spécialisésLe fil tréfilé à froid représentait 40,45 % de la part du marché des fibres d'acier en 2026 et devrait croître à un CAGR de 5,91 % jusqu'en 2032. Le procédé offre une cohérence dimensionnelle et une production à haute résistance à la traction. Il prend en charge les géométries de fibres crochetées, droites et déformées à partir du même fil d'entrée. Les lignes de tréfilage automatisées peuvent réduire les coûts de production et aider les producteurs à maintenir des tolérances de rapport d'élancement plus strictes, améliorant ainsi la dispersion des fibres dans le béton frais. Le tréfilage à froid sert donc à la fois l'approvisionnement à grand volume et les grades de produits axés sur la performance.
Les procédés d'extraction par fusion ont un rôle plus restreint mais restent pertinents dans les applications réfractaires. L'acier fondu est filé ou coulé en fibres, éliminant le besoin de tréfilage du fil machine. La surface rugueuse et irrégulière qui en résulte peut améliorer l'adhérence dans les bétons coulables à haute teneur en alumine utilisés dans les fours et les fours à ciment. Les produits en fil coupé sont utilisés lorsqu'un contrôle précis du dosage est requis. Les fibres en feuille fendue sont utilisées dans les applications de sols industriels de grand diamètre où une géométrie à large semelle est spécifiée. La norme ISO 13270 et les normes nationales équivalentes continuent de façonner la sélection des produits à mesure que les spécifications publiques incluent de plus en plus des exigences de certification.
Par application :
le renforcement du béton constitue la principale base de demande tandis que les composites croissent plus rapidementLe renforcement du béton représentait 52,56 % du marché des fibres d'acier en 2026, soutenu par l'activité de construction dans les projets résidentiels, commerciaux et d'infrastructure. Les fibres d'acier sont utilisées là où les concepteurs recherchent le contrôle des fissures, la ténacité et une dépendance réduite aux treillis ou armatures conventionnels. Les sols et revêtements industriels sont des applications importantes car ils nécessitent des surfaces durables capables de résister à des charges répétées. La réhabilitation des infrastructures soutient également l'utilisation dans les tabliers de ponts et les structures routières. Les normes de produits établies donnent aux entrepreneurs et aux ingénieurs une base pour évaluer les performances des matériaux. Le marché des fibres d'acier reste le plus étroitement lié au renforcement du béton, qui constitue la base la plus large de la demande finale.
Le renforcement composite devrait se développer à un CAGR de 6,05 % jusqu'en 2032, le taux de croissance d'application le plus élevé dans les données. Les fibres en acier inoxydable et en alliages spéciaux sont utilisées dans les composites industriels, les matériaux de friction et les applications à matrice céramique. Ces grades peuvent résister à des traitements à plus haute température et à des conditions oxydantes. Les réfractaires constituent une autre base de demande pour les installations sidérurgiques, cimentières et pétrochimiques. Les opérations de fours à arc électrique imposent des cycles thermiques qui peuvent favoriser les bétons coulables monolithiques à fibres d'acier par rapport aux revêtements en briques conventionnels, car les revêtements coulables peuvent offrir une meilleure résistance aux fissures sous des cycles de chauffage et de refroidissement rapides. La combinaison des utilisations composites et réfractaires élargit la demande au-delà de la construction conventionnelle.
Analyse géographique
Marché des fibres d'acier en Asie-Pacifique
L'Asie-Pacifique représentait 33,72 % du chiffre d'affaires mondial en 2026, représentant la plus grande part régionale dans les données fournies. La région devrait également enregistrer un CAGR de 5,78 % jusqu'en 2032. La Chine, l'Inde et l'ASEAN stimulent la demande à travers des projets de métro, de routes, de tunnels et de construction industrielle. L'expansion logistique de l'Inde ajoute une demande supplémentaire pour les sols industriels sans joint. Les producteurs régionaux et internationaux développent leurs activités de support technique, aidant les utilisateurs à évaluer le dosage en fibres, la conception des mélanges et les performances d'application avant que les spécifications du projet ne soient finalisées. La combinaison d'investissements publics dans les infrastructures et de développement logistique privé soutient le marché des fibres d'acier en Asie-Pacifique.
Marché des fibres d'acier en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe ont des schémas de demande matures, avec une utilisation matérielle élevée par unité dans les systèmes de construction établis. Les opportunités de croissance dans ces régions sont liées au renouvellement des infrastructures et aux exigences croissantes en matière de documentation carbone. Les nouvelles dispositions de l'Eurocode 2, via l'Annexe L, reconnaissent la contribution de la ductilité du béton fibré à l'acier (SFRC) à la conception structurelle. Ce changement peut élargir la gamme des structures composites dans lesquelles les ingénieurs peuvent formellement prendre en compte la contribution des fibres. Bekaert a signalé des retards sur le marché américain des sols en 2025, tandis que les tunnels et la demande au Moyen-Orient ont montré une prise de commandes plus forte. Ces conditions créent une demande inégale par application, même dans les régions établies.
Marché des fibres d'acier au Moyen-Orient et en Afrique et en Amérique du Sud
En Amérique du Sud, la demande est concentrée au Brésil et en Argentine, où les projets de revêtement routier et de zones industrielles constituent une base de consommation. Les cycles irréguliers d'investissement dans les infrastructures peuvent créer une volatilité dans la production des projets. Le Moyen-Orient et l'Afrique émergent comme une opportunité régionale pour l'approvisionnement et l'application. En novembre 2025, Bekaert et EMSTEEL ont convenu de collaborer sur des solutions à fibres d'acier utilisant de l'acier fabriqué aux Émirats arabes unis pour les marchés du CCG. La production locale pourrait réduire les obstacles liés aux coûts de livraison en Arabie saoudite, aux Émirats arabes unis et sur les marchés voisins. L'accord relie également l'approvisionnement en fibres aux priorités plus larges de construction durable dans la région.
Paysage concurrentiel
Le marché des fibres d'acier est modérément fragmenté. Bekaert, ArcelorMittal Wire Solutions et les producteurs chinois régionaux sont les principaux acteurs identifiés dans l'évaluation concurrentielle. Les grands producteurs se font concurrence par la cohérence des produits, les services techniques et l'accès aux spécifications de construction établies. Les fabricants locaux se font concurrence principalement sur le prix dans les applications de renforcement du béton de commodité. Cela crée des conditions concurrentielles distinctes pour les grades de performance premium par rapport aux produits standard à fibres crochetées. L'absence d'une part de marché combinée rapportée parmi les principaux acteurs limite toute estimation de la concentration numérique. La capacité des produits et le support applicatif constituent donc une base plus utile pour évaluer le positionnement concurrentiel que des chiffres de parts non vérifiés.
Bekaert a développé sa position dans la construction durable grâce à des acquisitions et des produits à contenu recyclé. Son acquisition en 2025 de Twincon et Flexofibers a ajouté des capacités de fibres de seconde vie. La société a également introduit Dramix Loop, une fibre fabriquée à partir d'acier récupéré de pneus en fin de vie. Ces actions la distinguent pour les acheteurs qui ont besoin de documentation sur la circularité. ArcelorMittal Wire Solutions utilise l'intégration verticale du fil machine jusqu'à la fibre finie pour soutenir la traçabilité et la documentation produit liée au carbone. Les deux sociétés participent également à des communautés techniques qui influencent les spécifications de conception en phase initiale pour les tunnels et les structures.
Les entreprises régionales en Inde et en Chine se font concurrence grâce à leur portée de distribution nationale et à des offres basées sur les coûts. Precision Drawell et Stewols India opèrent en Inde, tandis que Hunan Sunshine, Yutian Zhitai et Zhejiang Boen opèrent en Chine. Des fournisseurs spécialisés servent également des applications sélectionnées, notamment les fibres en acier inoxydable de qualité réfractaire et les fibres structurelles haut de gamme. En octobre 2025, Bekaert et IKK Mateenbar ont signé un accord pour développer des solutions hybrides en polymère renforcé de fibres de verre (GFRP) et en béton fibré pour le Moyen-Orient et l'Afrique du Nord. L'accord couvre les sols industriels, les revêtements de ports et les applications préfabriquées. Les fournisseurs qui combinent l'approvisionnement en fibres avec le support à la conception, l'optimisation des mélanges et la documentation carbone peuvent répondre aux besoins des acheteurs au-delà de la simple vente de fibres.
Leaders du secteur des fibres d'acier
-
ARCELORMITTAL
-
Bekaert
-
Nippon Seisen Co., Ltd.
-
Fibrometals
-
Green Steel Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des fibres d'acier Entreprises couvertes dans ce rapport
- ARCELORMITTAL
- Bekaert
- Fibrometals
- Green Steel Group
- Hunan Sunshine Steel Fiber Co., Ltd.
- Jiangsu Shagang Group Co., Ltd.
- Kerakoll Spa
- Nippon Seisen Co., Ltd.
- Precision Drawell Pvt Ltd.
- R.STAT SAS
- Severstal
- SPAJIC DOO
- Stewols India Pvt. Ltd.
- Yutian Zhitai Steel Fiber Manufacturing Co., Ltd.
- Zhejiang Boen Metal Products Co., Ltd.
Développements industriels récents dans Marché des fibres d'acier
- Janvier 2026 : Bekaert a dévoilé Dramix Loop au World of Concrete 2026 à Las Vegas. Dramix Loop est une fibre d'acier pour renforcement du béton fabriquée entièrement à partir d'acier récupéré de pneus en fin de vie. Le produit traite les déchets de pneus par une approche d'économie circulaire tout en répondant aux exigences de performance pour les applications de béton structurel.
- Novembre 2025 : Bekaert et EMSTEEL Building Materials PJSC ont signé un partenariat lors de la Conférence sur le fer et l'acier du Moyen-Orient à Dubaï. L'accord couvrait la collaboration technique, une intention d'achat pour Bekaert et une évaluation de l'investissement en aval pour fabriquer des solutions à fibres d'acier Dramix en utilisant de l'acier fabriqué aux Émirats arabes unis pour les marchés du CCG.
Portée du rapport mondial sur le marché des fibres d'acier
La fibre d'acier est constituée d'éléments de renforcement métalliques courts et discrets mélangés directement dans le béton pour améliorer sa résistance à la traction, sa ductilité et sa résistance aux fissures. Ces fibres sont réparties uniformément dans le mélange de béton, offrant un renforcement multidirectionnel qui améliore la capacité du matériau à résister aux contraintes mécaniques, à résister à la propagation des fissures et à maintenir l'intégrité structurelle sous charge.
Le marché des fibres d'acier est segmenté par type, procédé de fabrication, application et géographie. Par type, le marché est segmenté en fibre d'acier crochetée, fibre d'acier droite, fibre d'acier déformée, fibre d'acier ondulée et autres types. Par procédé de fabrication, le marché est segmenté en tréfilage à froid, fil coupé, extraction par fusion, feuille fendue et autres procédés de fabrication. Par application, le marché est segmenté en renforcement du béton, renforcement composite, réfractaires et autres applications. Le rapport couvre également les tailles de marché et les prévisions pour les fibres d'acier mondiales dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Fibre d'acier crochetée |
| Fibre d'acier droite |
| Fibre d'acier déformée |
| Fibre d'acier ondulée |
| Autres types |
| Tréfilage à froid |
| Fil coupé |
| Extraction par fusion |
| Feuille fendue |
| Autres procédés de fabrication |
| Renforcement du béton |
| Renforcement composite |
| Réfractaires |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Fibre d'acier crochetée | |
| Fibre d'acier droite | ||
| Fibre d'acier déformée | ||
| Fibre d'acier ondulée | ||
| Autres types | ||
| Par procédé de fabrication | Tréfilage à froid | |
| Fil coupé | ||
| Extraction par fusion | ||
| Feuille fendue | ||
| Autres procédés de fabrication | ||
| Par application | Renforcement du béton | |
| Renforcement composite | ||
| Réfractaires | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des fibres d'acier ?
La taille du marché des fibres d'acier était évaluée à 2,47 milliards USD en 2026 et devrait croître de 2,60 milliards USD en 2027 à 3,38 milliards USD d'ici 2032, à un CAGR de 5,37 % pendant la période de prévision (2027-2032).
Quel procédé de fabrication connaît la croissance la plus rapide ?
Le fil tréfilé à froid est le procédé à la croissance la plus rapide rapportée, avec un CAGR projeté de 5,91 % jusqu'en 2032.
Quelle application représente la plus grande demande de fibres d'acier ?
Le renforcement du béton est la principale application, représentant 52,56 % du chiffre d'affaires en 2026.
Quelle région est en tête de la demande de fibres d'acier ?
L'Asie-Pacifique est en tête avec 33,72 % du chiffre d'affaires en 2026 et est également la région à la croissance la plus rapide avec un CAGR projeté de 5,78 % jusqu'en 2032.