
スチールファイバー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 2.60 十億米ドル |
| 市場規模 (2032) | 3.38 十億米ドル |
| 成長率 (2027 - 2032) | 5.37 % |
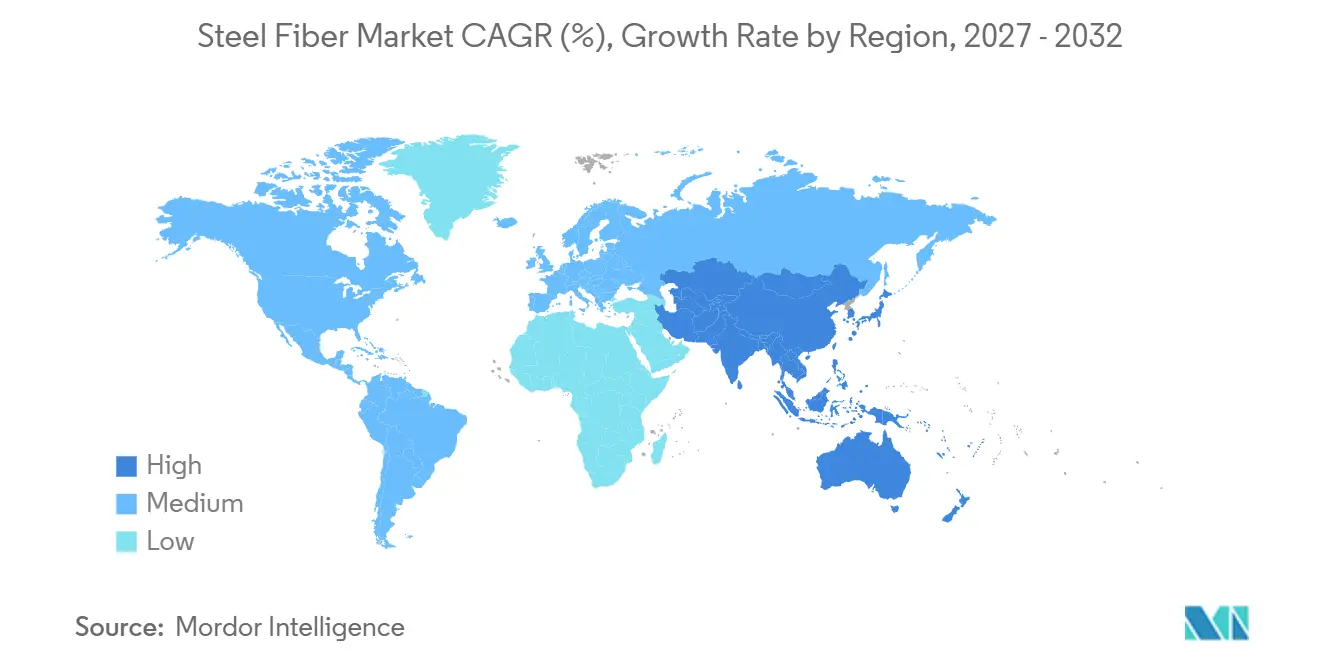
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
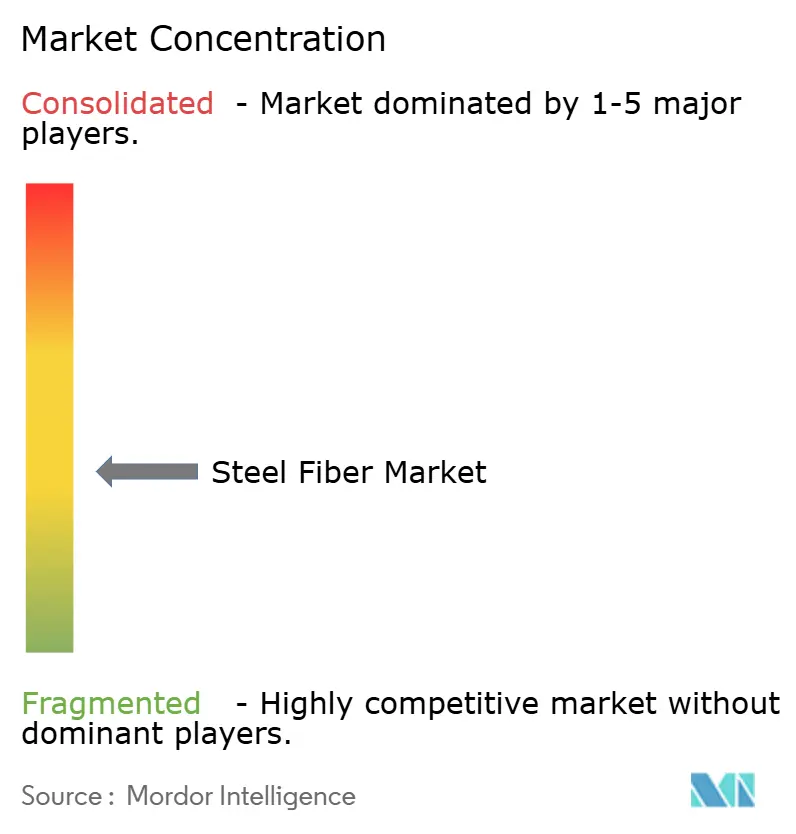
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスチールファイバー市場分析
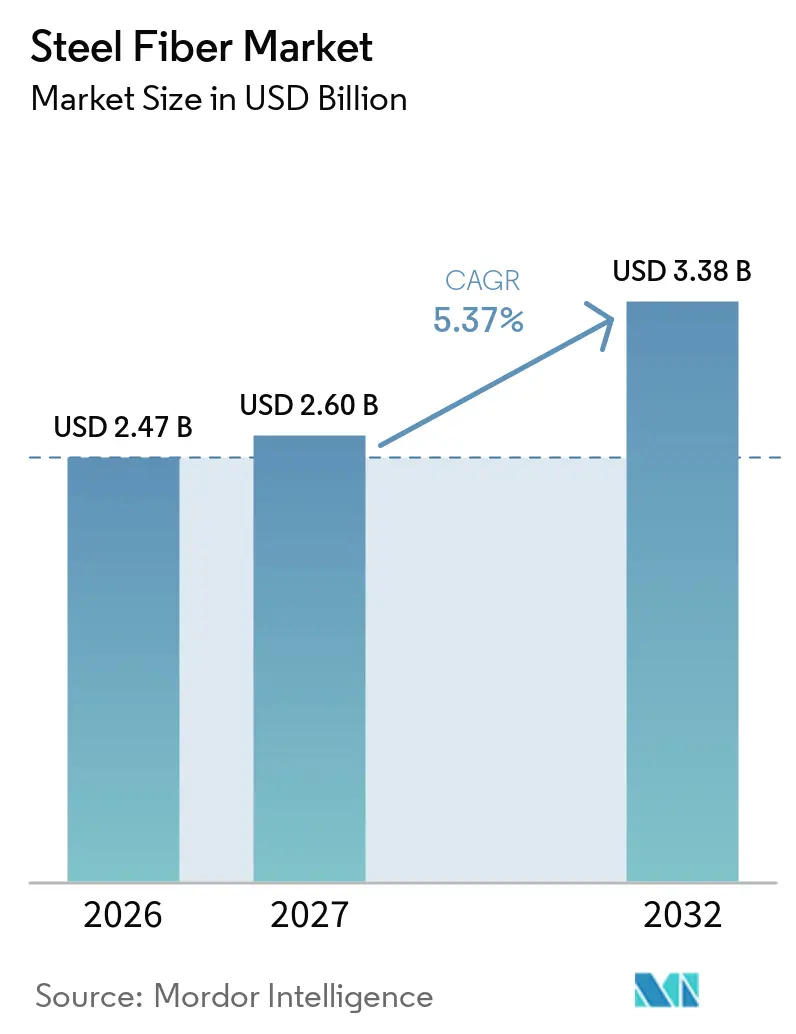
スチールファイバー市場規模は2026年に2.47 ビリオン 米ドルと評価され、2027年の2.60 ビリオン 米ドルから2032年には3.38 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 5.37%で成長すると推定されています。需要は、老朽化した輸送資産の改修工事、トンネル掘削機用プレキャストセグメントの普及拡大、および自動化物流オペレーションに対応する倉庫建設によって支えられています。スチールファイバーは、施工業者が迅速な施工、低い労働投入量、および耐久性の高い構造性能を求める場面において、従来のメッシュや鉄筋への依存を低減することができます。スチールファイバー市場はまた、材料強度とカーボン文書化を従来の技術基準と並行して評価する公共調達者からの支持も得ています。マクロ合成繊維やガラス繊維が一部の腐食環境においてより適しているため、競争は依然として活発ですが、スチールファイバーは重インフラおよび産業用フローリングにおいて優位性を維持しています。メーカーは製品設計、用途エンジニアリング、引抜ライン自動化、およびリサイクルスチールを使用したファイバーラインを通じて対応しています。
主要レポートのポイント
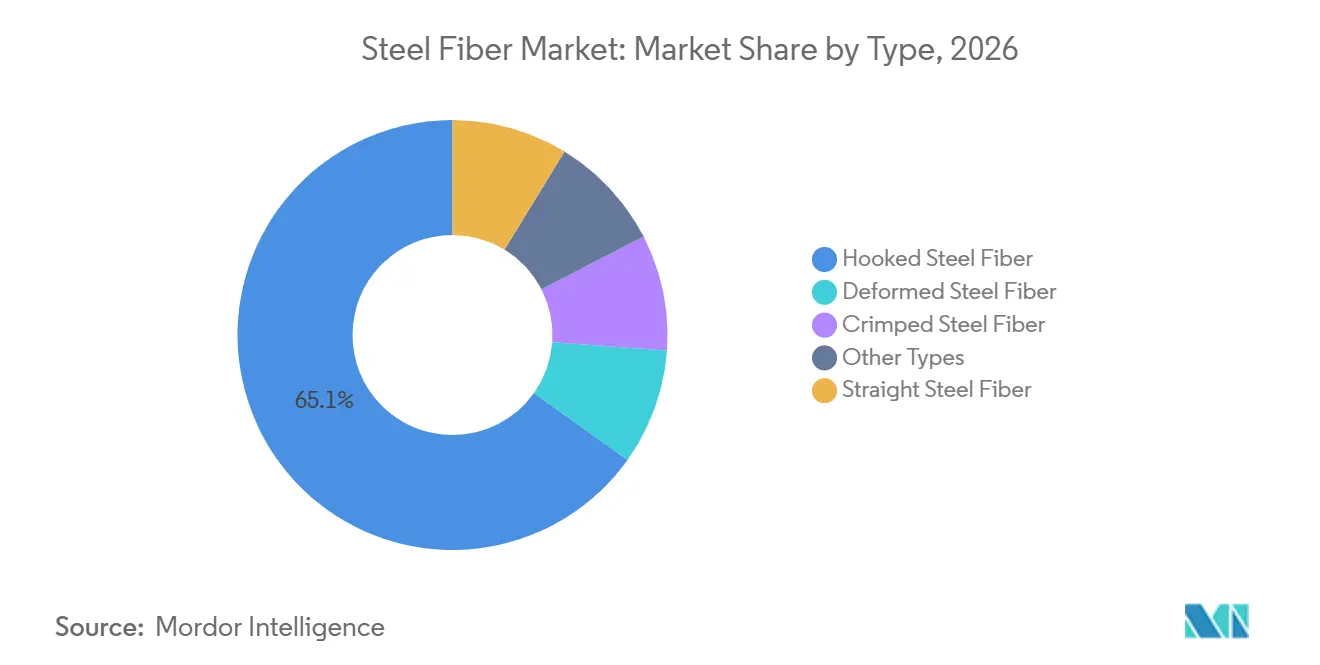
- タイプ別では、フック型スチールファイバーが2026年のスチールファイバー市場シェアの65.13%を占め、変形型スチールファイバーは2032年にかけてCAGR 5.62%で成長すると予測されています。
- 製造プロセス別では、冷間引抜ワイヤーが2026年のスチールファイバー市場シェアの40.45%を占め、2032年にかけてCAGR 5.91%で成長すると予測されています。
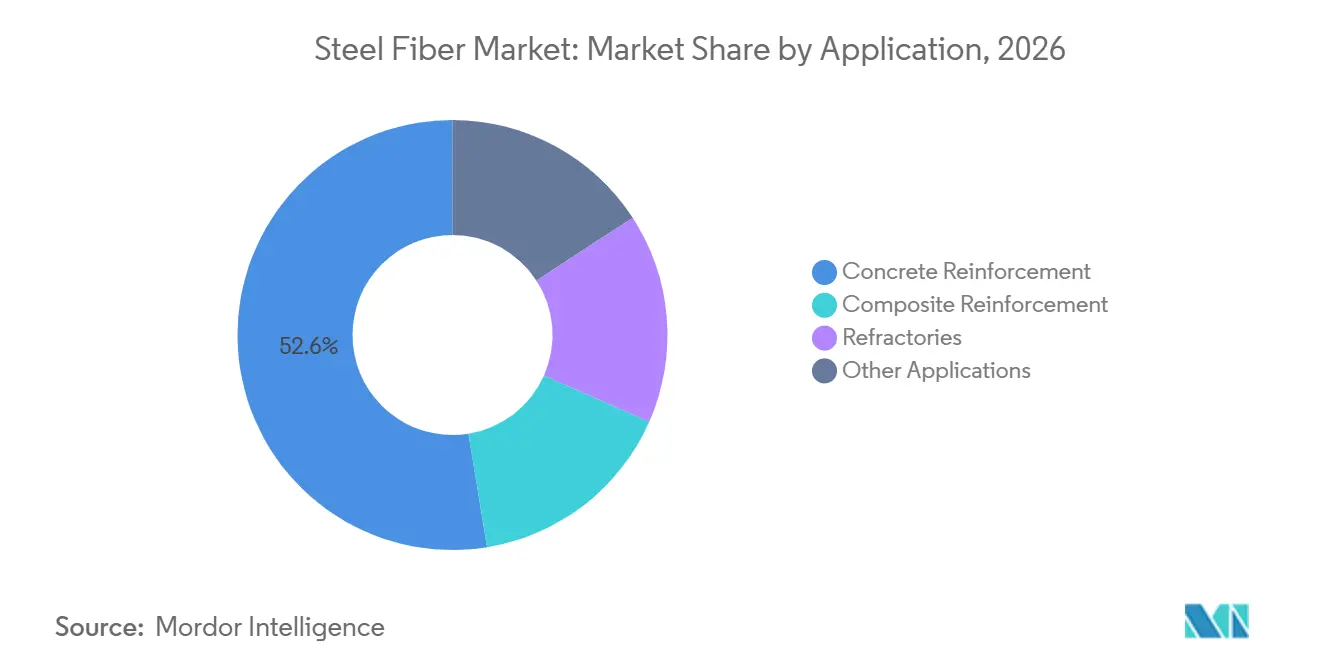
- 用途別では、コンクリート補強が2026年のスチールファイバー市場規模の52.56%を占め、複合材補強は2032年にかけてCAGR 6.05%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年のスチールファイバー市場シェアの33.72%を占め、2032年にかけてCAGR 5.78%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インフラ改修および耐久性の高い輸送プロジェクト | +1.2% | 北米、欧州、アジア太平洋に集中するグローバル | 中期(2~4年) |
| メッシュ・鉄筋の省力化代替 | +1.0% | 北米、西欧、インドで早期牽引力を持つグローバル | 短期(2年以内) |
| 持続可能な建設と材料強度の低減 | +0.7% | 北米および欧州、湾岸協力会議(GCC)およびアジア太平洋での採用拡大 | 中期(2~4年) |
| 産業用フローリングと倉庫自動化 | +0.9% | 北米、西欧、東アジアで最速採用のグローバル | 短期(2年以内) |
| アジア太平洋におけるトンネル、吹付コンクリート、プレキャストの拡大 | +0.8% | アジア太平洋、中東・アフリカへの拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インフラ改修および耐久性の高い輸送プロジェクト
北米および欧州の老朽化した輸送システムは、橋梁デッキおよび道路更新プロジェクトで使用される補強材料への安定した需要を生み出しています。2025年の査読済み研究では、最大3%のマイクロスチールファイバーを含む超高性能繊維補強コンクリートが従来の生コンプラントで製造できることが明らかになりました。同研究では、橋梁デッキ改修に適した塩化物移動抵抗性と曲げ強度も報告されています。この製造アプローチにより、以前は改修工事に限定されていた特殊設備の必要性が低減されます。その結果、スチールファイバー市場は、プラント能力と物流がもはや主要な制約でないプロジェクトにアクセスできるようになります。公共機関が橋梁や道路デッキを更新する際、ファイバー仕様への習熟が主な実務的障壁として残っています。
メッシュ・鉄筋の省力化代替
スチールファイバーシステムは、構造性能だけでなくプロジェクト経済性においても評価されるようになっています。2025年のレビューでは、スチールファイバーを使用したコンクリートスラブシステムにおいて、曲げ強度が最大51.7%、割裂引張強度が14~24%向上したことが報告されています。同レビューでは、ファイバーの使用により、布筋補強に関連する位置決め誤差を低減できることも指摘されています。ファイバーの施工は、補強材の切断・結束・位置決め作業からコンクリート混合作業へと移行します。これは、短い工期と熟練建設労働者へのアクセスが限られるプロジェクトに関連しています。スチールファイバー市場は、フローリング施工業者やエンジニアが労働力制約に対応するために仕様を更新する機会を有しています。
持続可能な建設と材料強度の低減
カーボン報告は、構造要素あたりの総鉄鋼およびコンクリート使用量を削減する補強システムの調達決定に影響を与えています。ArcelorMittal Wire Solutionsは、建設用途向けにリサイクルおよび再生可能エネルギーで製造されたスチールから作られたXCarbスチールファイバーを推進しています。この製品アプローチは、材料報告要件を持つ公共入札に関連するカーボン文書化とファイバー供給を結びつけています。Bekaertは、セカンドライフファイバーソリューションに特化した2社、TwinconおよびFlexofibersの買収を報告しました。同社はまた、廃タイヤから回収したスチールを使用するDramix Loopも導入しました。これらの動向は、西欧および一部の北米プロジェクトにおいて、循環材料含有量を調達要件に近づけるものです[1]。
産業用フローリングと倉庫自動化
自動化倉庫では、誘導車両、移動ロボット、狭通路リフトトラックからの繰り返し交通に対して平坦性を維持できる床が必要です。スチールファイバー補強自己応力コンクリートは、適切な設計においてソーカットジョイントを排除することができます。継ぎ目のない連続床面は、自動化施設におけるジョイント劣化に関連する運用上の問題を低減します。Bekaertは、コルカタのFlipkart向け90,000 m²の継ぎ目なし倉庫床へのDramix 3Dファイバーの使用を記録しました。このプロジェクトは、インドの大型物流建築物においてスチールファイバーソリューションがどのように適用されているかを示しています。国際的な平坦度基準も、施工業者や施設オペレーターに対する床要件をより明確にしています。
制約の影響分析*
| 制約 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スチールワイヤーロッドの価格変動 | -0.8% | 関税エクスポージャーにより北米および欧州で最も深刻なグローバル | 短期(2年以内) |
| 合成繊維、ガラス繊維、炭素繊維との競合 | -0.6% | 中東・アフリカおよび沿岸アジア太平洋の腐食エクスポージャーを持つ市場で最も強いグローバル | 中期(2~4年) |
| 攻撃的環境における腐食と耐久性リスク | -0.4% | 沿岸アジア太平洋、中東・アフリカ、および北米の凍結防止塩使用地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スチールワイヤーロッドの価格変動
ワイヤーロッドコストは、原材料が生産コストの大きな割合を占めるため、スチールファイバーメーカーにとって即時の圧力点であり続けています。2025年、Insteel Industriesは、セクション232関税の引き上げによりワイヤーロッドコストが増加し、複数回の価格引き上げが必要になったと報告しました。これらのコスト増加は、ファイバー顧客に即座に転嫁することが困難な場合があります。投入コストの上昇と販売価格調整の間の時間的ギャップは、マージンを圧縮する可能性があります。小規模な地域メーカーは、ヘッジ能力が限られているか購買規模が小さい場合、より大きなエクスポージャーに直面します。この操業上の圧力は、より大規模で垂直統合されたメーカーへの統合を促進する可能性があります[2]。
合成繊維、ガラス繊維、炭素繊維との競合
マクロポリプロピレン繊維、ガラス繊維、炭素繊維は、腐食エクスポージャーが材料選択を左右する用途においてスチールファイバーシステムと競合しています。2025年の研究では、マクロポリプロピレン繊維が超高性能コンクリートのひび割れ制御を改善し、繊維なし材料と比較して残留曲げ引張強度が最大2.8倍、破壊エネルギーが2.5倍増加したことが報告されています。BekaertのSynmix製品とIKK Mateenbarとの契約は、サプライヤーがスチールと合成補強ソリューションを組み合わせたポートフォリオを開発していることを示しています。競争上の影響はすべての用途で均一ではありません。海洋構造物、廃水インフラ、および低荷重用途はより大きなエクスポージャーを持ち、ライフサイクル腐食コストが短期的な引張優位性を上回る可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
フック型が主導し、変形型が要求の厳しい構造物での使用を拡大フック型スチールファイバーは2026年のスチールファイバー市場シェアの65.13%を占め、売上高において支配的なタイプとなっています。その曲げ端部は、セメント系マトリックスに機械的定着を生み出し、引抜抵抗を支援します。この特性は、産業用スラブ、空港舗装、および住宅建設での使用を支援します。フック型ファイバーは、確立された施工方法を必要とする高出力コンクリート用途に引き続き適しています。ストレート型ファイバーは、その単純な形状が混合と熱膨張管理を容易にするため、耐火物キャスタブルにおける役割を維持しています。クリンプ型ファイバーは、より大きな表面積を必要とするより特定の複合材用途に使用されます。スチールファイバー市場は、施工業者が慣れ親しんだ形状と予測可能な施工性能を好む場合、フック型製品に引き続き依存しています。
変形型スチールファイバーは2032年にかけてCAGR 5.62%で進展すると予測されています。その形状は、吹付コンクリート、トンネル建設、および超高性能コンクリートプレキャスト要素における機械的インターロックを支援します。2025年のScientific Reports誌の研究では、スチールファイバー吹付コンクリートトンネル覆工が、通常コンクリートと比較して主要構造ノードでの最大変形を33%低減したことが明らかになりました。同研究では、450 mmのスチールファイバー補強コンクリート(SFRC)覆工が600 mmの従来の鉄筋コンクリート覆工に匹敵する性能を提供できることも明らかになりました。ポーランドのシフィノウイシチェ道路トンネルでは、500 mmプレキャストセグメントにArcelorMittal HE++ 90/60ファイバー1,325トンが使用されました。SFRCの圧縮延性に関する改訂ユーロコード2の規定も、複合梁におけるSFRCのより広範な使用を支援する可能性があります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
製造プロセス別:
冷間引抜が主導的地位を維持し、他のプロセスが特殊ニーズに対応冷間引抜ワイヤーは2026年のスチールファイバー市場シェアの40.45%を占め、2032年にかけてCAGR 5.91%で成長すると予測されています。このプロセスは寸法の一貫性と高い引張強度出力を提供します。同一のワイヤー入力からフック型、ストレート型、変形型ファイバー形状をサポートします。自動化引抜ラインは生産コストを削減し、メーカーがより厳密なアスペクト比許容差を維持することを支援し、フレッシュコンクリートにおけるファイバー分散を改善します。したがって、冷間引抜は大量供給と性能重視の製品グレードの両方に対応しています。
溶融抽出プロセスはより狭い役割を持ちますが、耐火物用途では引き続き関連性があります。溶融スチールを紡糸またはキャストしてファイバーを製造し、ワイヤーロッド引抜の必要性を排除します。得られる粗く不規則な表面は、炉やセメントキルンで使用される高アルミナキャスタブルへの接着性を改善することができます。カットワイヤー製品は、正確な投与量制御が必要な場合に使用されます。スリットシートファイバーは、幅広フランジ形状が指定される大径産業用フローリング用途に使用されます。ISO 13270および同等の国内規格は、公共仕様に認証要件が増加するにつれて、製品選択を形成し続けています。
用途別:
コンクリート補強が主要需要基盤を提供し、複合材がより速く成長コンクリート補強は2026年のスチールファイバー市場の52.56%を占め、住宅、商業、インフラプロジェクトにわたる建設活動によって支えられています。スチールファイバーは、設計者がひび割れ制御、靭性、および従来のメッシュや鉄筋への依存低減を求める場合に使用されます。産業用床と舗装は、繰り返し荷重に耐えられる耐久性のある表面を必要とするため、重要な用途です。インフラ改修も橋梁デッキおよび道路関連構造物での使用を支援します。確立された製品規格は、施工業者とエンジニアに材料性能を評価するための基盤を提供します。スチールファイバー市場は、最も広い最終用途需要基盤を提供するコンクリート補強と最も密接に結びついています。
複合材補強は2032年にかけてCAGR 6.05%で拡大すると予測されており、データ中で最も高い用途成長率です。ステンレスおよび特殊合金ファイバーは、産業用複合材、摩擦材、およびセラミックマトリックス用途に使用されます。これらのグレードは、より高温の処理および酸化条件に耐えることができます。耐火物は、鉄鋼、セメント、石油化学施設のための別の需要基盤を提供します。電気アーク炉操業は、急速な加熱・冷却サイクル下でキャスタブルライニングがより優れたひび割れ抵抗を提供できるため、従来のレンガライニングよりもモノリシックスチールファイバーキャスタブルを好む熱サイクルを課します。複合材と耐火物用途の組み合わせは、従来の建設を超えて需要を拡大します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋スチールファイバー市場
アジア太平洋は2026年のグローバル売上高の33.72%を占め、提供データにおける最大の地域シェアを示しています。同地域はまた、2032年にかけてCAGR 5.78%を記録すると予想されています。中国、インド、ASEANは、地下鉄、道路、トンネル、産業建設プロジェクトを通じて需要を牽引しています。インドの物流拡大は、継ぎ目なし産業用床へのさらなる需要を加えています。地域および国際メーカーは技術サポート活動を拡大し、プロジェクト仕様が確定する前にユーザーがファイバー投与量、配合設計、および用途性能を評価できるよう支援しています。公共インフラ投資と民間物流開発の組み合わせがアジア太平洋スチールファイバー市場を支援しています。
北米および欧州スチールファイバー市場
北米および欧州は成熟した需要パターンを持ち、確立された建設システムにおける単位あたりの材料使用量が高くなっています。これらの地域における成長機会は、インフラ更新とカーボン文書化への要件増加に関連しています。新しいユーロコード2の規定は、附属書Lを通じて、スチールファイバー補強コンクリート(SFRC)の延性の構造設計への貢献を認めています。この変更により、エンジニアがファイバーの貢献を正式に考慮できる複合構造の範囲が拡大する可能性があります。Bekaertは2025年に米国フローリング市場での遅延を報告した一方、トンネリングと中東での需要はより強い受注を示しました。これらの状況は、確立された地域内でも用途によって不均一な需要を生み出しています。
中東・アフリカおよび南米スチールファイバー市場
南米では、道路舗装および産業ゾーンプロジェクトが消費の基盤を提供するブラジルとアルゼンチンに需要が集中しています。不規則なインフラ投資サイクルはプロジェクト産出量に変動をもたらす可能性があります。中東・アフリカは、供給と用途の地域的機会として台頭しています。2025年11月、BekaertとEMSTEELは、GCC市場向けにUAE製スチールを使用したスチールファイバーソリューションでの協力に合意しました。現地生産は、サウジアラビア、アラブ首長国連邦、および近隣市場における納入コスト障壁を低減する可能性があります。この合意はまた、ファイバー供給を地域のより広範な持続可能な建設優先事項と結びつけています。
競合環境
スチールファイバー市場は中程度に分散しています。Bekaert、ArcelorMittal Wire Solutions、および中国の地域メーカーが競合評価において特定された主要プレイヤーです。大手メーカーは製品の一貫性、技術サービス、および確立された建設仕様へのアクセスを通じて競合しています。地域メーカーは主にコモディティコンクリート補強用途において価格で競合しています。これにより、プレミアム性能グレードと標準フック型ファイバー製品の間で異なる競合条件が生まれています。上位プレイヤー間の合算市場シェアが報告されていないため、数値的集中度の推定は困難です。したがって、製品能力と用途サポートは、未検証のシェア数値よりも競合ポジショニングを評価するためのより有用な基盤を提供します。
Bekaertは買収とリサイクルコンテンツ製品を通じて持続可能な建設における地位を確立しています。2025年のTwinconおよびFlexofibersの買収により、セカンドライフファイバー能力が追加されました。同社はまた、廃タイヤから回収したスチールから作られたファイバーであるDramix Loopも導入しました。これらの行動は、循環性文書化を必要とする購買者に対して同社を差別化しています。ArcelorMittal Wire Solutionsは、トレーサビリティとカーボン関連製品文書化を支援するために、ワイヤーロッドから完成ファイバーまでの垂直統合を活用しています。両社はまた、初期段階のトンネリングおよび構造設計仕様に影響を与える技術コミュニティにも参加しています。
インドと中国の地域企業は、国内流通リーチとコストベースの製品を通じて競合しています。Precision DrawellとStewols Indiaはインドで、Hunan Sunshine、Yutian Zhitai、Zhejiang Boenは中国で事業を展開しています。特殊サプライヤーも、耐火物グレードのステンレスファイバーや高性能構造ファイバーを含む特定の用途に対応しています。2025年10月、BekaertとIKK Mateenbarは、中東・北アフリカ向けのハイブリッドガラス繊維強化ポリマー(GFRP)および繊維補強コンクリートソリューションを開発する契約を締結しました。この契約は、産業用床、港湾舗装、およびプレキャスト用途をカバーしています。ファイバー供給と設計サポート、配合最適化、カーボン文書化を組み合わせるサプライヤーは、ファイバー単体の販売を超えた購買者ニーズに対応することができます。
スチールファイバー産業リーダー
-
ARCELORMITTAL
-
Bekaert
-
Nippon Seisen Co., Ltd.
-
Fibrometals
-
Green Steel Group
- 注:主要企業の掲載順は順位を示すものではありません。
スチールファイバー市場 このレポートでカバーされる企業
- ARCELORMITTAL
- Bekaert
- Fibrometals
- Green Steel Group
- Hunan Sunshine Steel Fiber Co., Ltd.
- Jiangsu Shagang Group Co., Ltd.
- Kerakoll Spa
- Nippon Seisen Co., Ltd.
- Precision Drawell Pvt Ltd.
- R.STAT SAS
- Severstal
- SPAJIC DOO
- Stewols India Pvt. Ltd.
- Yutian Zhitai Steel Fiber Manufacturing Co., Ltd.
- Zhejiang Boen Metal Products Co., Ltd.
最近の産業開発事情 スチールファイバー市場
- 2026年1月:Bekaertはラスベガスで開催さたWorld of Concrete 2026でDramix Loopを発表しました。Dramix Loopは、廃タイヤから回収したスチールのみから製造されたコンクリート補強スチールファイバーです。この製品は、構造コンクリート用途の性能要件を満たしながら、循環経済アプローチを通じてタイヤ廃棄物に対処しています。
- 2025年11月:BekaertとEMSTEEL Building Materials PJSCは、ドバイで開催された中東鉄鋼会議でパートナーシップを締結しました。この合意は、技術協力、Bekaertへの引取意向、およびGCC市場向けにUAE製スチールを使用したDramixスチールファイバーソリューションを製造するための下流投資の評価をカバーしています。
グローバルスチールファイバー市場レポートの範囲
スチールファイバーは、引張強度、延性、およびひび割れ抵抗を高めるためにコンクリートに直接混合される短い離散金属補強要素で構成されています。これらのファイバーはコンクリート混合物全体に均一に分散され、機械的応力への耐性、ひび割れ伝播への抵抗、および荷重下での構造的完全性の維持における材料の能力を改善する多方向補強を提供します。
スチールファイバー市場は、タイプ、製造プロセス、用途、および地域によってセグメント化されています。タイプ別では、市場はフック型スチールファイバー、ストレート型スチールファイバー、変形型スチールファイバー、クリンプ型スチールファイバー、およびその他のタイプにセグメント化されています。製造プロセス別では、市場は冷間引抜、カットワイヤー、溶融抽出、スリットシート、およびその他の製造プロセスにセグメント化されています。用途別では、市場はコンクリート補強、複合材補強、耐火物、およびその他の用途にセグメント化されています。レポートはまた、主要地域の15カ国にわたるグローバルスチールファイバーの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| フック型スチールファイバー |
| ストレート型スチールファイバー |
| 変形型スチールファイバー |
| クリンプ型スチールファイバー |
| その他のタイプ |
| 冷間引抜 |
| カットワイヤー |
| 溶融抽出 |
| スリットシート |
| その他の製造プロセス |
| コンクリート補強 |
| 複合材補強 |
| 耐火物 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | フック型スチールファイバー | |
| ストレート型スチールファイバー | ||
| 変形型スチールファイバー | ||
| クリンプ型スチールファイバー | ||
| その他のタイプ | ||
| 製造プロセス別 | 冷間引抜 | |
| カットワイヤー | ||
| 溶融抽出 | ||
| スリットシート | ||
| その他の製造プロセス | ||
| 用途別 | コンクリート補強 | |
| 複合材補強 | ||
| 耐火物 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
スチールファイバー市場の現在の市場規模は?
スチールファイバー市場規模は2026年に2.47 ビリオン 米ドルと評価され、2027年の2.60 ビリオン 米ドルから2032年には3.38 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 5.37%で成長すると推定されています。
最も速く成長している製造プロセスはどれですか?
冷間引抜ワイヤーは最も速く成長している報告済みプロセスであり、2032年にかけてCAGR 5.91%が予測されています。
スチールファイバーの最大需要を占める用途は何ですか?
コンクリート補強が最大の用途であり、2026年の売上高の52.56%を占めています。
スチールファイバーの需要をリードしている地域はどこですか?
アジア太平洋が2026年の売上高の33.72%でリードしており、予測CAGR 5.78%で最も速く成長している地域でもあります。