
Tamaño y Participación del Mercado de Fibra de Acero
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.60 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.38 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.37 % |
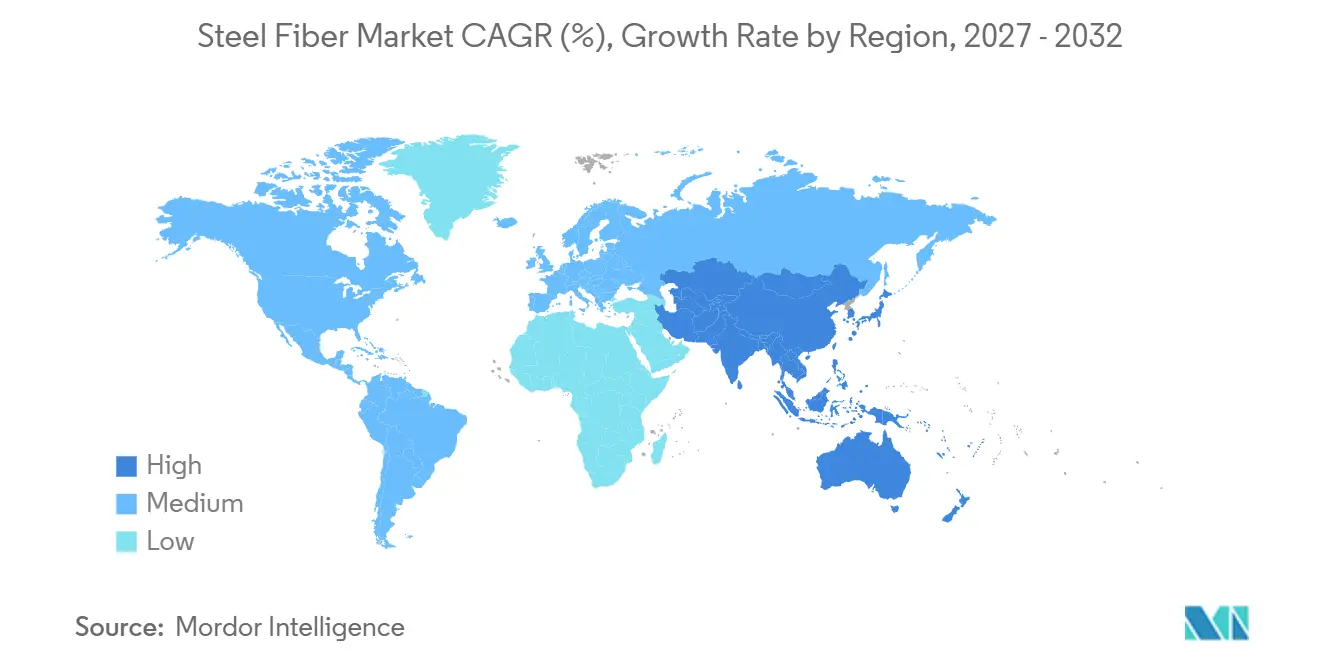
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
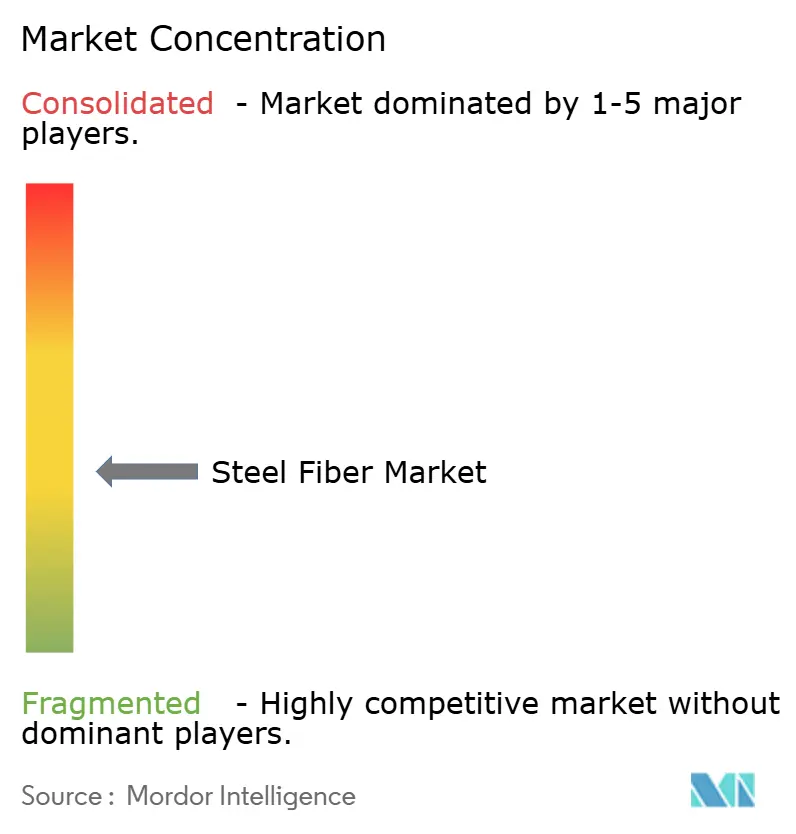
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fibra de Acero por Mordor Intelligence
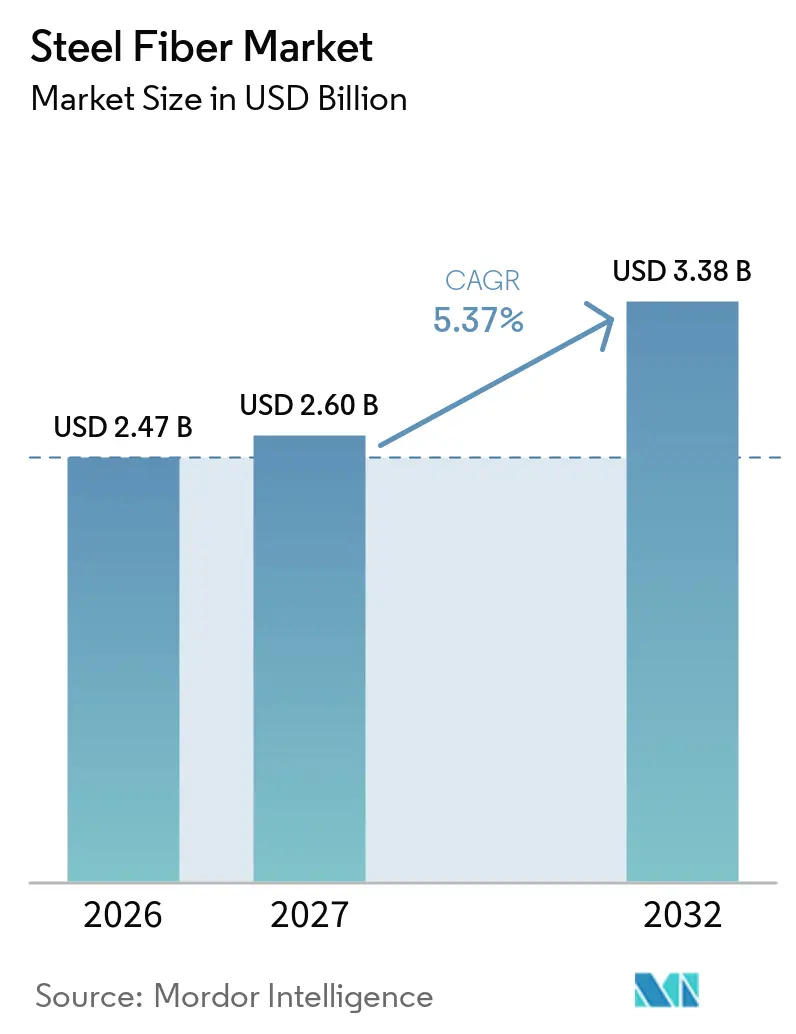
El tamaño del Mercado de Fibra de Acero se valoró en 2,47 mil millones de USD en 2026 y se estima que crecerá desde 2,60 mil millones de USD en 2027 hasta 3,38 mil millones de USD en 2032, a una CAGR del 5,37% durante el período de pronóstico (2027-2032). La demanda está respaldada por trabajos de rehabilitación de activos de transporte envejecidos, un uso más amplio de segmentos prefabricados para máquinas tuneladoras y la construcción de almacenes que sirven a operaciones logísticas automatizadas. Las fibras de acero pueden reducir la dependencia de la malla y la armadura convencionales en proyectos donde los contratistas requieren una colocación más rápida, menor aporte de mano de obra y un rendimiento estructural duradero. El mercado de fibra de acero también está ganando apoyo de compradores públicos que ahora evalúan la intensidad de materiales y la documentación de carbono junto con los criterios técnicos convencionales. La competencia sigue siendo activa, ya que las fibras macro-sintéticas y de vidrio son más adecuadas para algunos entornos corrosivos, mientras que las fibras de acero mantienen una ventaja en infraestructuras pesadas y pisos industriales. Los productores están respondiendo mediante el diseño de productos, la ingeniería de aplicaciones, la automatización de líneas de trefilado y líneas de fibra que utilizan acero reciclado.
Conclusiones Clave del Informe
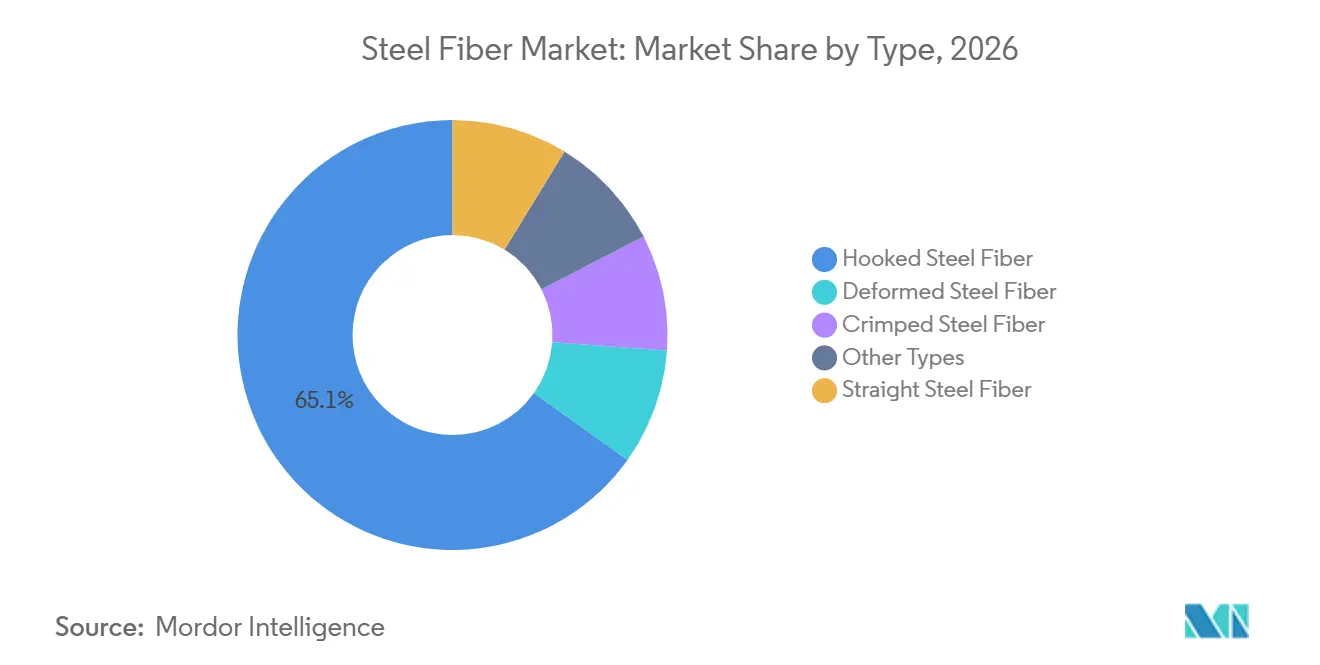
- Por tipo, la fibra de acero con gancho representó el 65,13% de la participación del mercado de fibra de acero en 2026, mientras que se proyecta que la fibra de acero deformada crezca a una CAGR del 5,62% hasta 2032.
- Por proceso de fabricación, el alambre trefilado en frío representó el 40,45% de la participación del mercado de fibra de acero en 2026 y se proyecta que crezca a una CAGR del 5,91% hasta 2032.
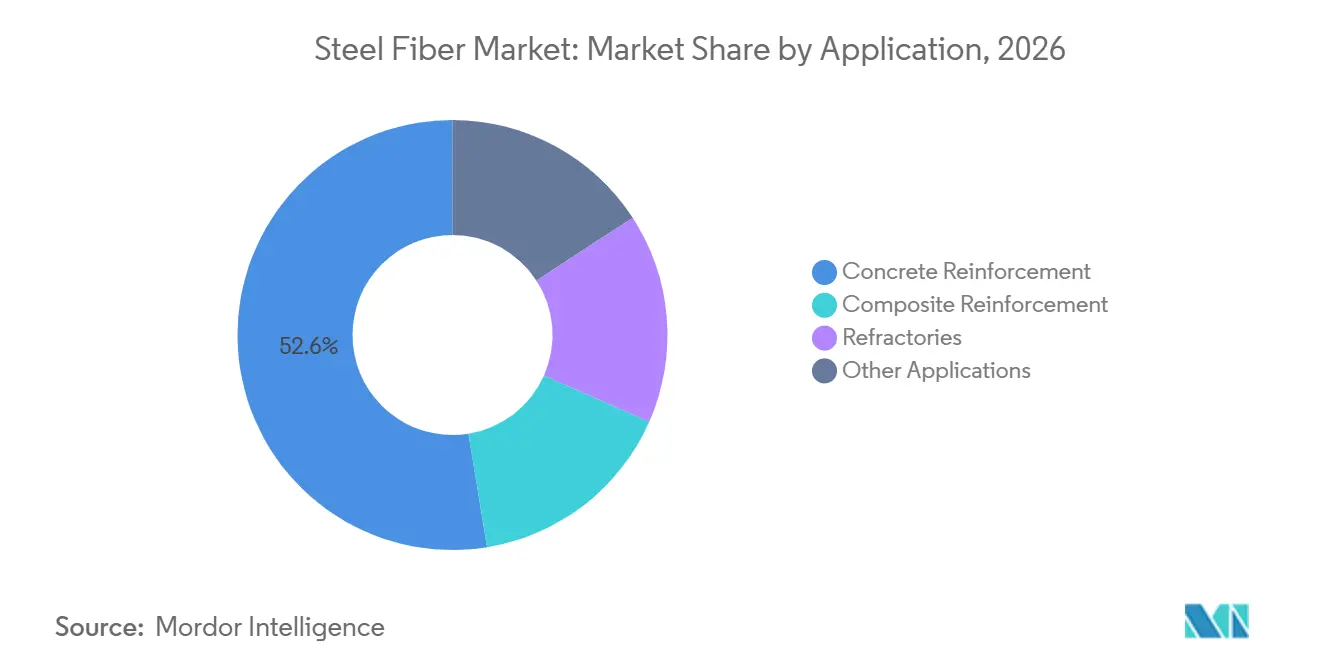
- Por aplicación, el refuerzo de concreto representó el 52,56% del tamaño del mercado de fibra de acero en 2026, mientras que se proyecta que el refuerzo compuesto crezca a una CAGR del 6,05% hasta 2032.
- Por geografía, Asia-Pacífico representó el 33,72% de la participación del mercado de fibra de acero en 2026 y se proyecta que crezca a una CAGR del 5,78% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rehabilitación de Infraestructuras y Proyectos de Transporte Duraderos | +1.2% | Global, con concentración en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Sustitución de Malla y Armadura que Ahorra Mano de Obra | +1.0% | Global, con tracción temprana en América del Norte, Europa Occidental e India | Corto plazo (≤ 2 años) |
| Construcción Sostenible y Menor Intensidad de Materiales | +0.7% | América del Norte y Europa, con adopción creciente en el Consejo de Cooperación del Golfo (GCC) y Asia-Pacífico | Mediano plazo (2-4 años) |
| Pisos Industriales y Automatización de Almacenes | +0.9% | Global, con la adopción más rápida en América del Norte, Europa Occidental y Asia Oriental | Corto plazo (≤ 2 años) |
| Expansión de Túneles, Hormigón Proyectado y Prefabricados en Asia-Pacífico | +0.8% | Asia-Pacífico, con expansión hacia Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rehabilitación de Infraestructuras y Proyectos de Transporte Duraderos
Los sistemas de transporte envejecidos en América del Norte y Europa están generando una demanda constante de materiales de refuerzo utilizados en proyectos de renovación de tableros de puentes y carreteras. Un estudio revisado por pares de 2025 encontró que el concreto de ultra alto rendimiento reforzado con fibras con hasta un 3% de micro fibras de acero podía producirse en plantas convencionales de mezcla lista. El estudio también reportó resistencia a la migración de cloruros y resistencia a la flexión adecuadas para la rehabilitación de tableros de puentes. Este enfoque de producción reduce la necesidad de equipos especializados que anteriormente estaban limitados a trabajos de rehabilitación. Como resultado, el mercado de fibra de acero puede acceder a proyectos donde la capacidad de la planta y la logística ya no son las principales limitaciones. La familiaridad con las especificaciones de fibra sigue siendo la principal barrera práctica a medida que las autoridades públicas renuevan puentes y tableros de carreteras.
Sustitución de Malla y Armadura que Ahorra Mano de Obra
Los sistemas de fibra de acero se evalúan cada vez más en función de la economía del proyecto, así como del rendimiento estructural. Una revisión de 2025 reportó mejoras en la resistencia a la flexión de hasta el 51,7% y en la resistencia a la tracción por hendimiento del 14-24% en sistemas de losas de concreto que utilizan fibras de acero. La revisión también señaló que el uso de fibras puede reducir los errores de posicionamiento asociados con el refuerzo de malla. La colocación de fibras traslada el trabajo de cortar, atar y posicionar el refuerzo a una operación de mezcla de concreto. Esto es relevante para proyectos con plazos de entrega cortos y acceso limitado a mano de obra de construcción calificada. El mercado de fibra de acero tiene una oportunidad donde los contratistas de pisos e ingenieros actualizan las especificaciones para abordar las limitaciones de mano de obra.
Construcción Sostenible y Menor Intensidad de Materiales
Los informes de carbono están influyendo en las decisiones de adquisición de sistemas de refuerzo que reducen el uso total de acero y concreto por elemento estructural. ArcelorMittal Wire Solutions ha promovido las fibras de acero XCarb, fabricadas con acero reciclado y producido de forma renovable, para aplicaciones de construcción. Este enfoque de producto vincula el suministro de fibra con la documentación de carbono, lo cual es relevante para licitaciones públicas con requisitos de reporte de materiales. Bekaert reportó su adquisición de Twincon y Flexofibers, dos empresas enfocadas en soluciones de fibra de segunda vida. La empresa también introdujo Dramix Loop, que utiliza acero recuperado de neumáticos al final de su vida útil. Estos desarrollos acercan el contenido de material circular a un requisito de adquisición en Europa Occidental y proyectos seleccionados de América del Norte[1].
Pisos Industriales y Automatización de Almacenes
Los almacenes automatizados requieren pisos que puedan mantener la planitud bajo el tráfico repetido de vehículos guiados, robots móviles y carretillas elevadoras de pasillo estrecho. El concreto auto-tensado reforzado con fibra de acero puede eliminar las juntas de sierra en diseños adecuados. Una superficie de piso continua reduce los problemas operativos asociados con el deterioro de juntas en instalaciones automatizadas. Bekaert documentó el uso de fibras Dramix 3D en un piso de almacén sin juntas de 90.000 m² para Flipkart en Kolkata. Este proyecto demuestra cómo las soluciones de fibra de acero se están aplicando en grandes edificios logísticos en India. Los estándares internacionales de planitud también están haciendo que los requisitos de piso sean más explícitos para contratistas y operadores de instalaciones.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio del Alambrón de Acero | -0.8% | Global, más aguda en América del Norte y Europa debido a la exposición arancelaria | Corto plazo (≤ 2 años) |
| Competencia de Fibras Sintéticas, de Vidrio y de Carbono | -0.6% | Global, más fuerte en mercados con exposición a la corrosión en Oriente Medio y África, y en la costa de Asia-Pacífico | Mediano plazo (2-4 años) |
| Riesgo de Corrosión y Durabilidad en Entornos Agresivos | -0.4% | Costa de Asia-Pacífico, Oriente Medio y África, y regiones de sal descongelante de América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Alambrón de Acero
Los costos del alambrón siguen siendo un punto de presión inmediata para los productores de fibra de acero, ya que las materias primas representan una parte significativa de los costos de producción. En 2025, Insteel Industries reportó que los aranceles más altos de la Sección 232 aumentaron los costos del alambrón y requirieron múltiples aumentos de precios. Estos aumentos de costos pueden ser difíciles de trasladar inmediatamente a los clientes de fibra. La brecha temporal entre el aumento de los costos de insumos y los ajustes en el precio de venta puede comprimir los márgenes. Los productores regionales más pequeños enfrentan una mayor exposición cuando tienen capacidad de cobertura limitada o menor escala de compra. Esta presión operativa puede favorecer la consolidación hacia fabricantes más grandes y más integrados verticalmente[2].
Competencia de Fibras Sintéticas, de Vidrio y de Carbono
Las fibras macro-polipropileno, de vidrio y de carbono compiten con los sistemas de fibra de acero en aplicaciones donde la exposición a la corrosión determina la selección del material. Un estudio de 2025 encontró que las fibras macro-polipropileno mejoraron el control de fisuras en concreto de ultra alto rendimiento, reportando aumentos de hasta 2,8 veces en la resistencia a la tracción por flexión residual y 2,5 veces en la energía de fractura en comparación con el material sin fibra. La oferta Synmix de Bekaert y su acuerdo con IKK Mateenbar indican que los proveedores están desarrollando portafolios que combinan soluciones de refuerzo de acero y sintéticas. El impacto competitivo no es uniforme en todas las aplicaciones. Las estructuras marinas, la infraestructura de aguas residuales y los usos de menor carga están más expuestos, ya que los costos de corrosión durante el ciclo de vida pueden superar las ventajas de tracción a corto plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
La Geometría con Gancho Lidera Mientras la Fibra Deformada Gana Uso en Estructuras ExigentesLa fibra de acero con gancho representó el 65,13% de la participación del mercado de fibra de acero en 2026, convirtiéndola en el tipo dominante por ingresos. Sus extremos doblados crean anclaje mecánico en matrices cementosas y apoyan la resistencia al arranque. Esta característica respalda su uso en losas industriales, pavimentos aeroportuarios y construcción residencial. La fibra con gancho sigue siendo adecuada para aplicaciones de concreto de alta producción que requieren métodos de colocación establecidos. Las fibras rectas mantienen un papel en los castables refractarios porque su geometría simple facilita la mezcla y la gestión de la expansión térmica. Las fibras rizadas se utilizan en aplicaciones compuestas más específicas que requieren una mayor área superficial. El mercado de fibra de acero continúa dependiendo de los productos con gancho donde los contratistas prefieren una geometría familiar y un rendimiento de instalación predecible.
Se proyecta que la fibra de acero deformada avance a una CAGR del 5,62% hasta 2032. Su geometría favorece el enclavamiento mecánico en hormigón proyectado, construcción de túneles y elementos prefabricados de concreto de ultra alto rendimiento. Un estudio de 2025 en Scientific Reports encontró que los revestimientos de túneles de hormigón proyectado con fibra de acero redujeron la deformación máxima en nodos estructurales clave en un 33% en comparación con el concreto ordinario. El estudio también encontró que un revestimiento de concreto reforzado con fibra de acero (CRFA) de 450 mm podría proporcionar un rendimiento comparable al de un revestimiento de concreto armado convencional de 600 mm. El túnel de carretera de Świnoujście en Polonia utilizó 1.325 toneladas de fibras ArcelorMittal HE++ 90/60 en segmentos prefabricados de 500 mm. Las disposiciones revisadas del Eurocódigo 2 que abordan la ductilidad a compresión del CRFA también pueden respaldar el uso más amplio del CRFA en vigas compuestas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Proceso de Fabricación:
El Trefilado en Frío Mantiene una Posición Líder Mientras Otros Procesos Sirven Necesidades EspecializadasEl alambre trefilado en frío representó el 40,45% de la participación del mercado de fibra de acero en 2026 y se prevé que crezca a una CAGR del 5,91% hasta 2032. El proceso proporciona consistencia dimensional y alta producción de resistencia a la tracción. Admite geometrías de fibra con gancho, recta y deformada a partir del mismo insumo de alambre. Las líneas de trefilado automatizadas pueden reducir los costos de producción y ayudar a los productores a mantener tolerancias de relación de aspecto más estrictas, mejorando así la dispersión de fibras en el concreto fresco. El trefilado en frío, por lo tanto, sirve tanto para el suministro de alta producción como para los grados de productos orientados al rendimiento.
Los procesos de extracción por fusión tienen un papel más limitado, pero siguen siendo relevantes en aplicaciones refractarias. El acero fundido se hila o se vierte en fibras, eliminando la necesidad de trefilado de alambrón. La superficie rugosa e irregular resultante puede mejorar la adhesión en castables de alta alúmina utilizados en hornos y hornos de cemento. Los productos de alambre cortado se utilizan donde se requiere un control preciso de la dosificación. Las fibras de lámina ranurada se utilizan en aplicaciones de pisos industriales de gran diámetro donde se especifica una geometría de ala ancha. La norma ISO 13270 y las normas nacionales equivalentes continúan dando forma a la selección de productos a medida que las especificaciones públicas incluyen cada vez más requisitos de certificación.
Por Aplicación:
El Refuerzo de Concreto Proporciona la Principal Base de Demanda Mientras los Compuestos Crecen Más RápidoEl refuerzo de concreto representó el 52,56% del mercado de fibra de acero en 2026, respaldado por la actividad de construcción en proyectos residenciales, comerciales y de infraestructura. Las fibras de acero se utilizan donde los diseñadores buscan control de fisuras, tenacidad y menor dependencia de la malla o armadura convencional. Los pisos y pavimentos industriales son aplicaciones importantes porque requieren superficies duraderas que puedan soportar cargas repetidas. La rehabilitación de infraestructuras también respalda su uso en tableros de puentes y estructuras relacionadas con carreteras. Los estándares de productos establecidos brindan a los contratistas e ingenieros una base para evaluar el rendimiento del material. El mercado de fibra de acero sigue estando más estrechamente vinculado al refuerzo de concreto, que proporciona la base más amplia de demanda de uso final.
Se prevé que el refuerzo compuesto se expanda a una CAGR del 6,05% hasta 2032, la tasa de crecimiento de aplicación más alta en los datos. Las fibras de acero inoxidable y de aleación especial se utilizan en compuestos industriales, materiales de fricción y aplicaciones de matriz cerámica. Estos grados pueden soportar un procesamiento a temperaturas más altas y condiciones oxidantes. Los refractarios proporcionan otra base de demanda para instalaciones de acero, cemento y petroquímica. Las operaciones de hornos de arco eléctrico imponen ciclos térmicos que pueden favorecer los castables monolíticos de fibra de acero sobre los revestimientos de ladrillo convencionales, ya que los revestimientos castables pueden ofrecer mejor resistencia a las fisuras bajo ciclos rápidos de calentamiento y enfriamiento. La combinación de usos compuestos y refractarios amplía la demanda más allá de la construcción convencional.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Fibra de Acero en Asia-Pacífico
Asia-Pacífico representó el 33,72% de los ingresos globales en 2026, siendo la mayor participación regional en los datos suministrados. También se espera que la región registre una CAGR del 5,78% hasta 2032. China, India y los países de la ASEAN impulsan la demanda a través de proyectos de metro, carreteras, túneles y construcción industrial. La expansión logística de India añade una demanda adicional de pisos industriales sin juntas. Los productores regionales e internacionales están ampliando sus actividades de soporte técnico, ayudando a los usuarios a evaluar la dosificación de fibras, el diseño de mezclas y el rendimiento de las aplicaciones antes de que se finalicen las especificaciones del proyecto. Una combinación de inversión pública en infraestructura y desarrollo logístico privado respalda el mercado de fibra de acero en Asia-Pacífico.
Mercado de Fibra de Acero en América del Norte y Europa
América del Norte y Europa tienen patrones de demanda maduros, con un alto uso de material por unidad en sistemas de construcción establecidos. Las oportunidades de crecimiento en estas regiones están vinculadas a la renovación de infraestructuras y a los crecientes requisitos de documentación de carbono. Las nuevas disposiciones del Eurocódigo 2, a través del Anexo L, reconocen la contribución de la ductilidad del concreto reforzado con fibra de acero (CRFA) al diseño estructural. Este cambio puede ampliar la gama de estructuras compuestas en las que los ingenieros pueden tener en cuenta formalmente la contribución de la fibra. Bekaert reportó retrasos en el mercado de pisos de Estados Unidos en 2025, mientras que la construcción de túneles y la demanda en Oriente Medio mostraron una mayor captación de pedidos. Estas condiciones crean una demanda desigual por aplicación, incluso dentro de las regiones establecidas.
Mercado de Fibra de Acero en Oriente Medio y África y América del Sur
En América del Sur, la demanda se concentra en Brasil y Argentina, donde los proyectos de pavimentación de carreteras y zonas industriales proporcionan una base de consumo. Los ciclos irregulares de inversión en infraestructura pueden crear volatilidad en la producción de proyectos. Oriente Medio y África están emergiendo como una oportunidad regional para el suministro y la aplicación. En noviembre de 2025, Bekaert y EMSTEEL acordaron colaborar en soluciones de fibra de acero utilizando acero fabricado en los Emiratos Árabes Unidos para los mercados del GCC. La producción local podría reducir las barreras de costo de entrega en Arabia Saudita, los Emiratos Árabes Unidos y los mercados cercanos. El acuerdo también conecta el suministro de fibra con las prioridades más amplias de construcción sostenible en la región.
Panorama Competitivo
El mercado de fibra de acero está moderadamente fragmentado. Bekaert, ArcelorMittal Wire Solutions y los productores regionales chinos son los principales actores identificados en la evaluación competitiva. Los productores más grandes compiten a través de la consistencia del producto, los servicios técnicos y el acceso a las especificaciones de construcción establecidas. Los fabricantes locales compiten principalmente en precio en las aplicaciones de refuerzo de concreto de uso general. Esto crea condiciones competitivas distintas para los grados de rendimiento premium frente a los productos estándar de fibra con gancho. La ausencia de una participación de mercado combinada reportada entre los principales actores limita cualquier estimación de concentración numérica. La capacidad del producto y el soporte de aplicaciones proporcionan, por lo tanto, una base más útil para evaluar el posicionamiento competitivo que las cifras de participación no verificadas.
Bekaert ha desarrollado su posición en la construcción sostenible a través de adquisiciones y productos con contenido reciclado. Su adquisición de Twincon y Flexofibers en 2025 añadió capacidades de fibra de segunda vida. La empresa también introdujo Dramix Loop, una fibra fabricada con acero recuperado de neumáticos al final de su vida útil. Estas acciones la distinguen para los compradores que necesitan documentación de circularidad. ArcelorMittal Wire Solutions utiliza la integración vertical desde el alambrón hasta la fibra terminada para respaldar la trazabilidad y la documentación de productos relacionada con el carbono. Ambas empresas también participan en comunidades técnicas que influyen en las especificaciones de diseño estructural y de tunelización en etapas tempranas.
Las empresas regionales en India y China compiten a través del alcance de distribución doméstica y ofertas basadas en costos. Precision Drawell y Stewols India operan en India, mientras que Hunan Sunshine, Yutian Zhitai y Zhejiang Boen operan en China. Los proveedores especializados también sirven aplicaciones seleccionadas, incluidas fibras de acero inoxidable de grado refractario y fibras estructurales de alta gama. En octubre de 2025, Bekaert e IKK Mateenbar firmaron un acuerdo para desarrollar soluciones híbridas de Polímero Reforzado con Fibra de Vidrio (PRFV) y concreto reforzado con fibras para Oriente Medio y Norte de África. El acuerdo cubre pisos industriales, pavimentos portuarios y aplicaciones prefabricadas. Los proveedores que combinan el suministro de fibra con soporte de diseño, optimización de mezclas y documentación de carbono pueden satisfacer las necesidades del comprador más allá de la venta de fibra por sí sola.
Líderes de la Industria de Fibra de Acero
-
ARCELORMITTAL
-
Bekaert
-
Nippon Seisen Co., Ltd.
-
Fibrometals
-
Green Steel Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fibra de Acero Empresas cubiertas en este informe
- ARCELORMITTAL
- Bekaert
- Fibrometals
- Green Steel Group
- Hunan Sunshine Steel Fiber Co., Ltd.
- Jiangsu Shagang Group Co., Ltd.
- Kerakoll Spa
- Nippon Seisen Co., Ltd.
- Precision Drawell Pvt Ltd.
- R.STAT SAS
- Severstal
- SPAJIC DOO
- Stewols India Pvt. Ltd.
- Yutian Zhitai Steel Fiber Manufacturing Co., Ltd.
- Zhejiang Boen Metal Products Co., Ltd.
Desarrollos recientes de la industria en Mercado de Fibra de Acero
- Enero de 2026: Bekaert presentó Dramix Loop en World of Concrete 2026 en Las Vegas. Dramix Loop es una fibra de acero para refuerzo de concreto fabricada íntegramente con acero recuperado de neumáticos al final de su vida útil. El producto aborda los residuos de neumáticos mediante un enfoque de economía circular, cumpliendo al mismo tiempo los requisitos de rendimiento para aplicaciones de concreto estructural.
- Noviembre de 2025: Bekaert y EMSTEEL Building Materials PJSC firmaron una asociación en la Conferencia de Hierro y Acero de Oriente Medio en Dubái. El acuerdo cubrió la colaboración técnica, una intención de compra para Bekaert y una evaluación de inversión aguas abajo para fabricar soluciones de fibra de acero Dramix utilizando acero fabricado en los Emiratos Árabes Unidos para los mercados del GCC.
Alcance del Informe Global del Mercado de Fibra de Acero
La fibra de acero consiste en elementos de refuerzo metálico cortos y discretos mezclados directamente en el concreto para mejorar su resistencia a la tracción, ductilidad y resistencia a las fisuras. Estas fibras se distribuyen uniformemente a lo largo de la mezcla de concreto, proporcionando un refuerzo multidireccional que mejora la capacidad del material para soportar el estrés mecánico, resistir la propagación de fisuras y mantener la integridad estructural bajo carga.
El mercado de fibra de acero está segmentado por tipo, proceso de fabricación, aplicación y geografía. Por tipo, el mercado está segmentado en fibra de acero con gancho, fibra de acero recta, fibra de acero deformada, fibra de acero rizada y otros tipos. Por proceso de fabricación, el mercado está segmentado en trefilado en frío, alambre cortado, extracción por fusión, lámina ranurada y otros procesos de fabricación. Por aplicación, el mercado está segmentado en refuerzo de concreto, refuerzo compuesto, refractarios y otras aplicaciones. El informe también cubre los tamaños de mercado y los pronósticos para la fibra de acero global en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Fibra de Acero con Gancho |
| Fibra de Acero Recta |
| Fibra de Acero Deformada |
| Fibra de Acero Rizada |
| Otros Tipos |
| Trefilado en Frío |
| Alambre Cortado |
| Extracción por Fusión |
| Lámina Ranurada |
| Otros Procesos de Fabricación |
| Refuerzo de Concreto |
| Refuerzo Compuesto |
| Refractarios |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Fibra de Acero con Gancho | |
| Fibra de Acero Recta | ||
| Fibra de Acero Deformada | ||
| Fibra de Acero Rizada | ||
| Otros Tipos | ||
| Por Proceso de Fabricación | Trefilado en Frío | |
| Alambre Cortado | ||
| Extracción por Fusión | ||
| Lámina Ranurada | ||
| Otros Procesos de Fabricación | ||
| Por Aplicación | Refuerzo de Concreto | |
| Refuerzo Compuesto | ||
| Refractarios | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Fibra de Acero?
El tamaño del Mercado de Fibra de Acero se valoró en 2,47 mil millones de USD en 2026 y se estima que crecerá desde 2,60 mil millones de USD en 2027 hasta 3,38 mil millones de USD en 2032, a una CAGR del 5,37% durante el período de pronóstico (2027-2032).
¿Qué proceso de fabricación está creciendo más rápido?
El alambre trefilado en frío es el proceso de más rápido crecimiento reportado, con una CAGR proyectada del 5,91% hasta 2032.
¿Qué aplicación representa la mayor demanda de fibras de acero?
El refuerzo de concreto es la aplicación más grande, representando el 52,56% de los ingresos en 2026.
¿Qué región lidera la demanda de fibras de acero?
Asia-Pacífico lidera con el 33,72% de los ingresos en 2026 y también es la región de más rápido crecimiento con una CAGR proyectada del 5,78% hasta 2032.