
Tamanho e Participação do Mercado de Células de Combustível Estacionárias
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 4.09 Bilhões de dólares |
| Tamanho do Mercado (2032) | 8.02 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.45 % |
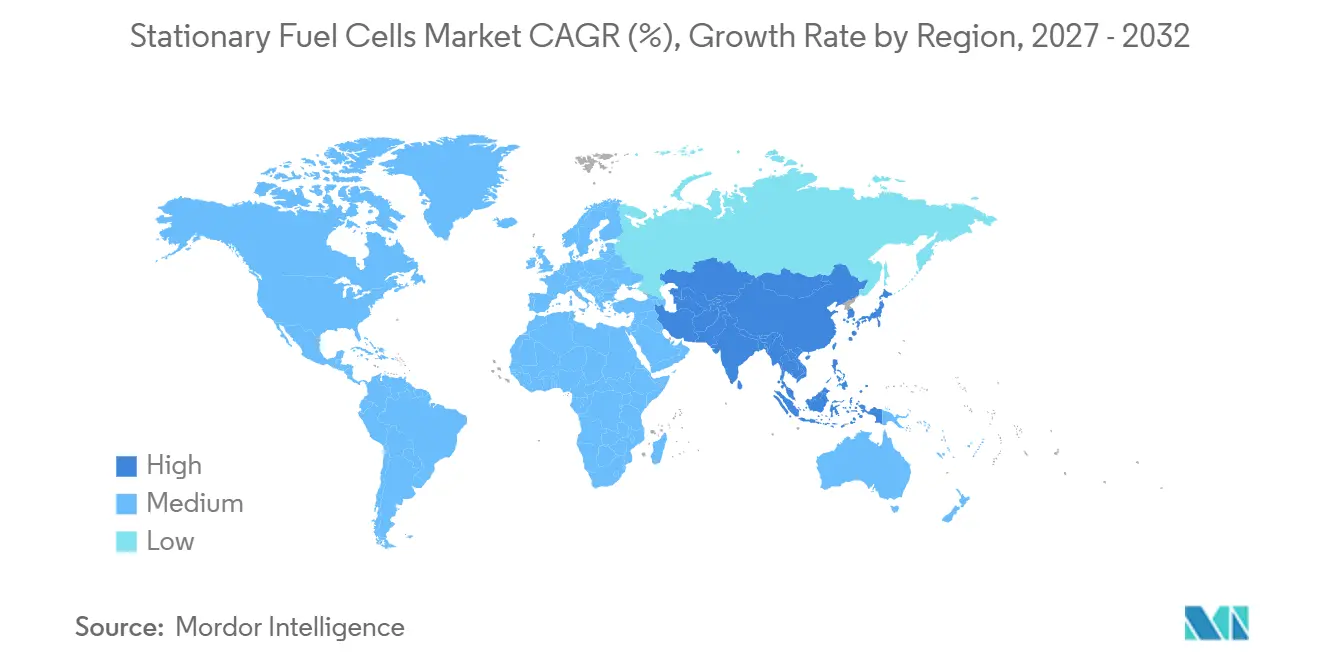
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
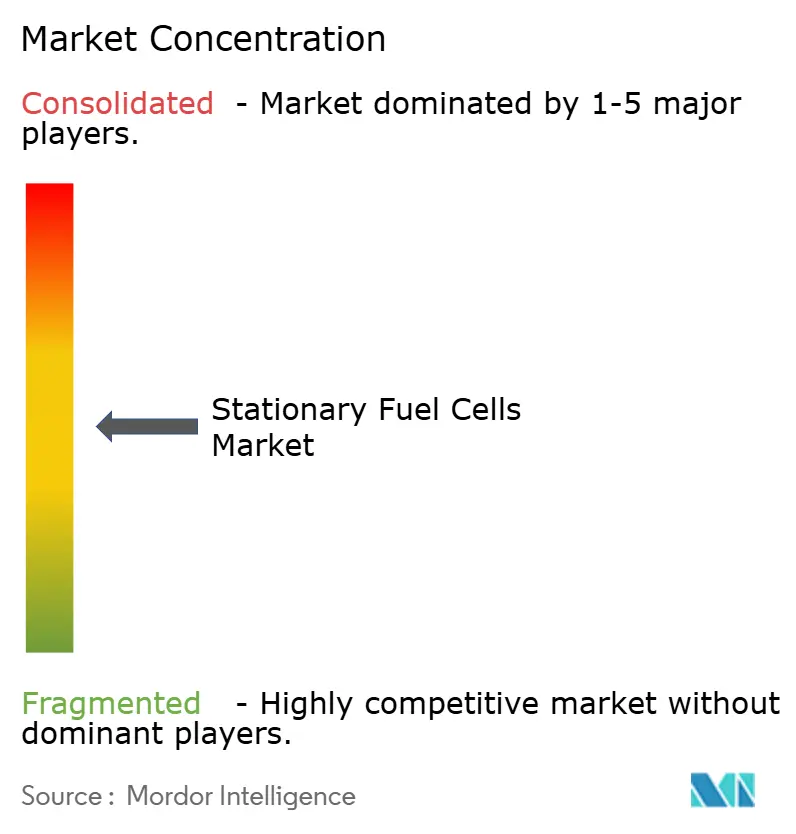
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Células de Combustível Estacionárias pela Mordor Intelligence
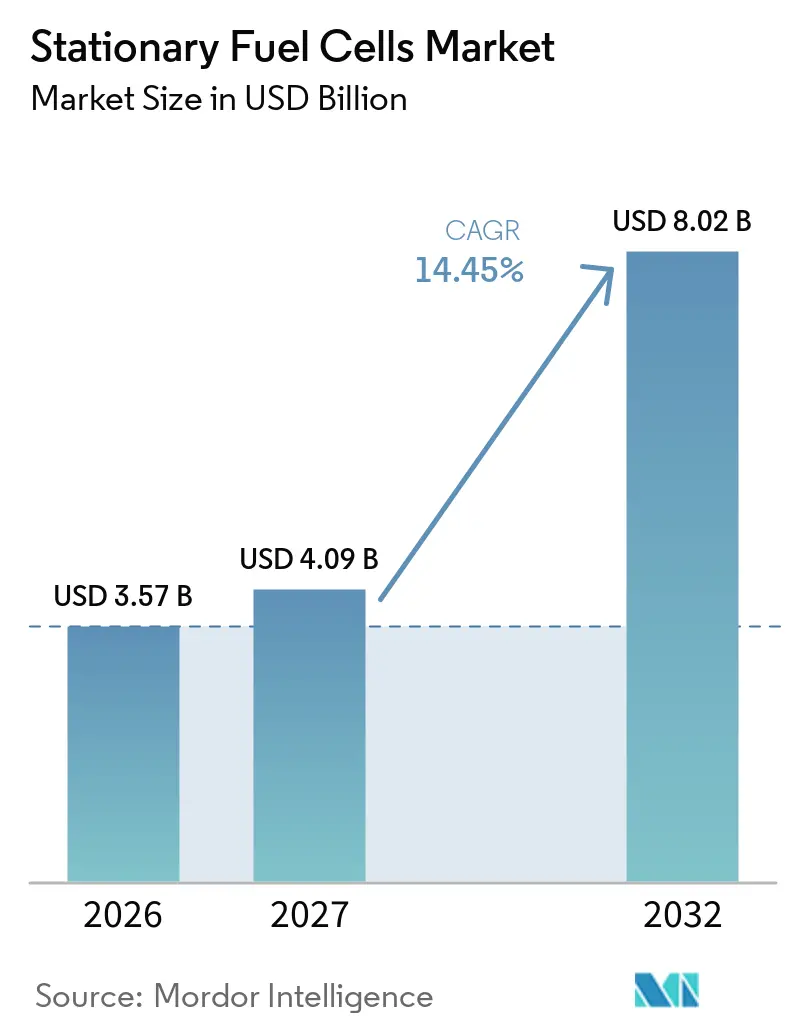
O tamanho do Mercado de Células de Combustível Estacionárias foi avaliado em 3,57 bilhões de USD em 2026 e estima-se que cresça de 4,09 bilhões de USD em 2027 para atingir 8,02 bilhões de USD até 2032, a um CAGR de 14,45% durante o período de previsão (2027-2032). Os atrasos na conexão à rede estão aumentando o valor da geração no local para data centers e outras instalações com necessidades contínuas de energia. O Lawrence Berkeley National Laboratory relatou que projetos que entraram em operação comercial entre 2018 e 2024 tiveram um prazo médio de interconexão superior a 4 anos, o que apoia o interesse em alternativas que podem ser instaladas no local do cliente. Sistemas de alta temperatura podem usar vários combustíveis e fornecer eletricidade com calor útil, dando aos operadores flexibilidade à medida que o fornecimento de combustível muda. O mercado de células de combustível estacionárias está, portanto, ganhando atenção em locais onde a capacidade da rede, os requisitos de resiliência e as metas de emissões se sobrepõem. Acordos-quadro maiores também mostram que os compradores estão buscando acesso à produção antes que os projetos estejam totalmente construídos. O custo e a disponibilidade de hidrogênio continuam sendo limitações fora de projetos de data centers, serviços públicos e industriais bem financiados.
Principais Conclusões do Relatório
- Por tipo de célula de combustível, as células de combustível de óxido sólido lideraram com 35,6% de participação na receita em 2026 e têm previsão de crescimento a um CAGR de 15,1% até 2032.
- Por capacidade, a categoria de 5–250 kW deteve 41,8% de participação na receita em 2026, enquanto sistemas acima de 1 MW têm previsão de crescimento a um CAGR de 15,6% até 2032.
- Por aplicação, o calor e energia combinados representaram 39,4% de participação na receita em 2026, enquanto a geração de energia distribuída tem previsão de expansão a um CAGR de 16,3% até 2032.
- Por tipo de combustível, o gás natural deteve 48,3% de participação na receita em 2026, enquanto o hidrogênio tem previsão de crescimento a um CAGR de 17,5% até 2032.
- Por usuário final, os serviços públicos representaram 29,1% de participação na receita em 2026, enquanto os edifícios comerciais têm previsão de crescimento a um CAGR de 15,5% até 2032.
- Por geografia, a América do Norte deteve 33,2% de participação na receita em 2026, enquanto a Ásia-Pacífico tem previsão de expansão a um CAGR de 16,1% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Metas de Descarbonização e Energia Limpa | +3.2% | Global, com ganhos iniciais na América do Norte, UE, Japão e Coreia do Sul | Médio prazo (2-4 anos) |
| Demanda por Energia Distribuída Resiliente à Rede | +2.8% | América do Norte como núcleo, com expansão para UE e APAC | Curto prazo (≤ 2 anos) |
| Expansão da Produção e Distribuição de Hidrogênio | +2.1% | América do Norte, UE, Japão, Coreia do Sul | Longo prazo (≥ 4 anos) |
| Demanda de Energia de Data Centers e Infraestrutura Crítica | +2.5% | América do Norte, APAC, UE | Curto prazo (≤ 2 anos) |
| Monetização do Calor Residual por meio de Calor e Energia Combinados | +1.8% | Corredores industriais da UE, América do Norte, Japão | Médio prazo (2-4 anos) |
| Integração de Microrredes Renováveis e Modelos de Energia como Serviço | +1.2% | América do Norte, mercados emergentes da APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Metas de Descarbonização e Energia Limpa
As políticas energéticas nacionais estão criando uma demanda mais definida por sistemas de células de combustível estacionárias. A estrutura de aquisição de hidrogênio limpo da Coreia do Sul oferece aos grandes geradores uma rota para adquirir a produção de células de combustível, incluindo uma licitação geral de hidrogênio de 1.300 GWh em 2025. O programa de Transformação Verde do Japão comprometeu 20 trilhões de JPY em apoio à energia limpa e prorrogou os subsídios residenciais do ENE-FARM até o ano fiscal de 2027. Essas medidas apoiam sistemas com capacidade de 0,7 kW a 1,0 kW no segmento residencial de micro-CHP. O apoio político pode melhorar o financiamento de projetos porque oferece aos fabricantes e compradores um horizonte de planejamento mais claro. O mercado de células de combustível estacionárias se beneficia onde as regras de aquisição traduzem objetivos de emissões em demanda recorrente de eletricidade.
Crescente Demanda de Energia de Data Centers e Infraestrutura Crítica
Os data centers precisam de capacidade de energia que possa ser entregue antes que as atualizações da rede sejam concluídas. Essa necessidade apoia o interesse em sistemas SOFC em escala de serviços públicos que podem operar como fornecimento primário no local. Em abril de 2026, a Bloom Energy e a Oracle expandiram seu acordo para cobrir até 2,8 GW, com 1,2 GW inicial contratado e implantação em andamento. O pipeline contratado torna a disponibilidade de fabricação uma questão importante de aquisição para o mercado de células de combustível estacionárias. Os compradores estão usando acordos-quadro mais longos para garantir a produção de equipamentos para grandes instalações. Esse padrão favorece fornecedores que podem fabricar sistemas padronizados em escala.
Expansão da Produção e Distribuição de Hidrogênio
O fornecimento de hidrogênio permanece desigual, mas o investimento público está construindo uma base física mais ampla para a demanda futura. A Alemanha emitiu uma chamada de financiamento de 220 milhões de EUR em janeiro de 2026 para estações de abastecimento de hidrogênio vinculadas à aquisição de caminhões. O Departamento de Transportes dos EUA comprometeu 635 milhões de USD em janeiro de 2025 para infraestrutura de veículos elétricos e abastecimento de hidrogênio. A Índia alocou INR 410,8 crore, equivalente a 49 milhões de USD, para 12 projetos-piloto envolvendo 70 veículos movidos a hidrogênio e 16 estações em 21 rotas. A infraestrutura de mobilidade também pode criar opções de fornecimento local para usuários estacionários em clusters industriais e parques de data centers. O mercado de células de combustível estacionárias pode se beneficiar à medida que essas redes de fornecimento se desenvolvem além de seu uso original no transporte.
Monetização do Calor Residual por meio de Calor e Energia Combinados
O calor e energia combinados melhora a economia do sistema quando tanto a eletricidade quanto o calor têm valor local. A FuelCell Energy declarou que seu produto aprimorado de célula de combustível de carbonato alcançou 50% de eficiência elétrica e mais de 80% de eficiência total em uma configuração de CHP. A Bloom Energy afirma que sua configuração de resfriamento, calor e energia combinados pode melhorar a eficiência de uso de energia de data centers em 10% a 20% por meio da recuperação de calor. O CHP é mais atraente onde a instalação hospedeira tem demanda térmica estável e os preços de eletricidade são altos. Isso apoia a adoção comercial e industrial no mercado de células de combustível estacionárias. Também oferece aos operadores uma forma de usar a produção térmica que de outra forma seria perdida.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos Iniciais de Sistema e Instalação | -2.4% | Global, mais agudo na América do Sul e MEA | Médio prazo (2-4 anos) |
| Disponibilidade Limitada de Hidrogênio e Infraestrutura de Fornecimento de Combustível | -1.8% | Global, exceto corredores industriais da América do Norte e Leste Asiático | Longo prazo (≥ 4 anos) |
| Sensibilidade à Qualidade do Combustível e Degradação da Pilha | -0.9% | Global | Longo prazo (≥ 4 anos) |
| Complexidade de Interconexão, Licenciamento e Modelo de Propriedade | -0.8% | América do Norte, UE | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais de Sistema e Instalação
Os altos custos de capital ainda limitam a adoção no mercado de células de combustível estacionárias onde os preços de energia e as necessidades de resiliência não conseguem suportar uma solução premium. O Departamento de Energia dos EUA relatou uma linha de base de fabricação industrial de 282 USD por kW para sistemas de células de combustível PEM de 275 kW em volumes abaixo de 1.000 unidades anuais.[1] Sua meta é de 155 USD por kW a 50.000 unidades por ano, mostrando a importância da escala. Um estudo do Laboratório Nacional de Energia Renovável situou o custo total overnight de 2022 para plantas estacionárias PEM de serviço pesado em 1.352 USD por kW e projetou 1.001 USD por kW em um cenário intermediário para 2050.[2] Os arranjos de energia como serviço podem reduzir a barreira ao transferir a despesa inicial do cliente para um provedor. O mercado de células de combustível estacionárias permanece mais acessível a organizações capazes de financiar contratos de energia de vários anos.
Disponibilidade Limitada de Hidrogênio e Infraestrutura de Fornecimento de Combustível
O mercado de células de combustível estacionárias depende de custos de hidrogênio entregue que possam competir com o gás natural em uma base de produção de energia. Um estudo revisado por pares de 2025 citou hidrogênio dispensado a 5,8 USD por quilograma, em comparação com a meta de 2 USD por quilograma para 2026 do Departamento de Energia dos EUA. A lacuna restringe a base endereçável de curto prazo para sistemas de hidrogênio, mesmo quando os usuários finais têm metas de descarbonização. Os sistemas de gás natural e biogás podem usar redes de combustível existentes enquanto os operadores planejam a mudança gradual de combustível. O mercado de células de combustível estacionárias, portanto, tem uma vantagem de curto prazo em tecnologias flexíveis em termos de combustível. Os requisitos de certificação, qualidade do combustível e licenciamento também podem estender os cronogramas de implantação para projetos pioneiros.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Célula de Combustível:
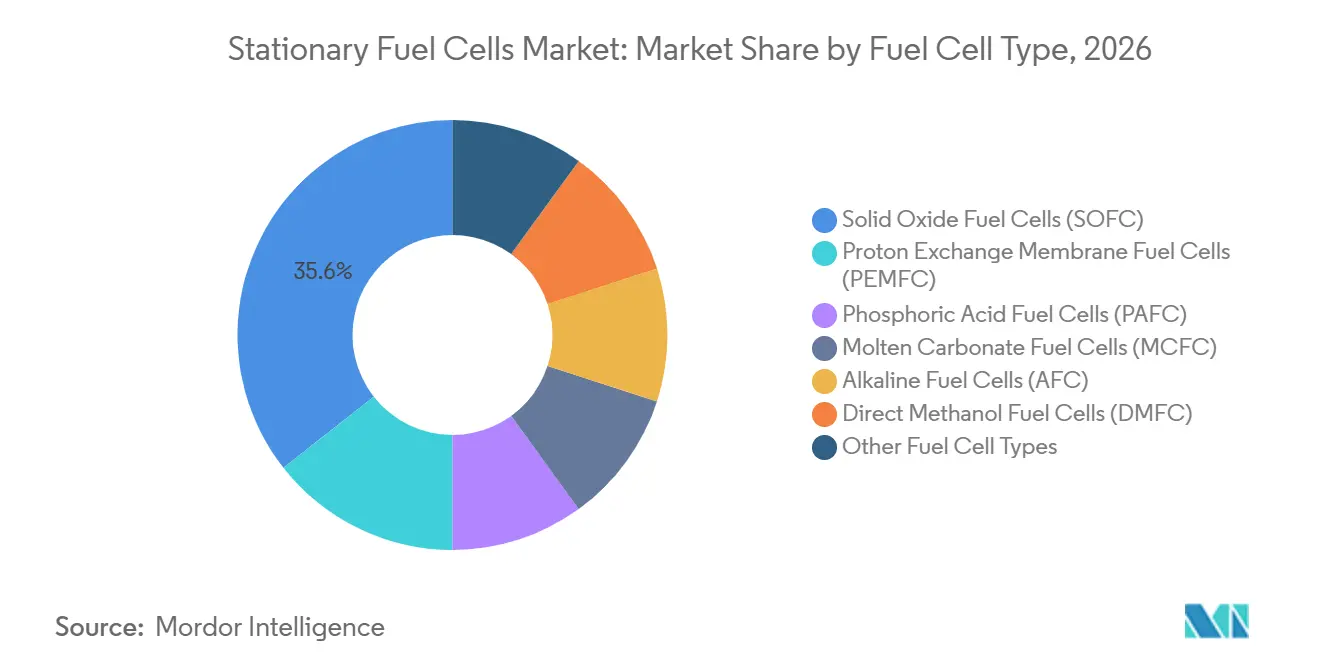
SOFC Lidera em Usos Comerciais e de Serviços PúblicosAs células de combustível de óxido sólido detiveram 35,6% da participação do mercado de células de combustível estacionárias em 2026 e têm previsão de crescimento a um CAGR de 15,1% até 2032. Sua posição reflete sua capacidade de operar com gás natural, biogás, hidrogênio, metano neutro em carbono e combustíveis misturados. O roteiro tecnológico do Japão identifica eficiência elétrica de SOFC acima de 60%. Essa flexibilidade de combustível apoia usuários comerciais e de serviços públicos que precisam gerenciar a incerteza de fornecimento e preço. Os sistemas PEMFC permanecem relevantes para energia primária e de reserva, especialmente onde o hidrogênio é o combustível selecionado.
A produção de SOFC no mercado de células de combustível estacionárias está se movendo em direção a um modelo em que a fabricação de pilhas e a integração de sistemas podem ser separadas. A Doosan Fuel Cell comissionou uma instalação em Gunsan com capacidade anual de 50 MW para a tecnologia SOFC com suporte metálico da Ceres Power. Esse modelo pode permitir que os proprietários de tecnologia expandam a produção sem possuir todos os ativos de fabricação. A Aisin introduziu um sistema ENE-FARM tipo S com prioridade solar em abril de 2026 que alinha a produção de células de combustível com a geração solar em tempo real. O setor de células de combustível estacionárias é, portanto, moldado por diferentes escolhas tecnológicas em termos de tamanho de energia, acesso a combustível e requisitos de confiabilidade.

Por Capacidade:
Sistemas de Grande Porte Apoiam a Demanda de Data CentersA categoria de 5–250 kW representou 41,8% do tamanho do mercado de células de combustível estacionárias em 2026. Essa base instalada atende edifícios comerciais, projetos de CHP, sistemas de reserva industrial e microrredes menores. Os sistemas nessa faixa são relevantes para a classe residencial ENE-FARM de 5–25 kW no Japão e a base de edifícios comerciais de 50–200 kW na Europa e na América do Norte. A categoria tem casos de uso estabelecidos onde a demanda elétrica e térmica pode ser combinada em um único local. Essas aplicações fornecem uma ampla base operacional para o mercado de células de combustível estacionárias.
Sistemas acima de 1 MW têm previsão de expansão a um CAGR de 15,6% até 2032. Os data centers são uma fonte central desse crescimento porque precisam de energia firme em incrementos de dezenas de megawatts. A FuelCell Energy introduziu um bloco de energia padronizado de 12,5 MW em março de 2026, construído a partir de cinco módulos de 2,5 MW operando de forma independente. A faixa de 250 kW–1 MW atende instalações de saúde, hotelaria e processamento de alimentos com cargas térmicas significativas. A capacidade abaixo de 5 kW permanece centrada em aplicações residenciais, de monitoramento remoto e de pequenas comunidades.
Por Aplicação:
CHP Detém a Maior PosiçãoO calor e energia combinados representaram 39,4% do tamanho do mercado de células de combustível estacionárias em 2026. Pode atingir 80% a 85% de eficiência total, onde os clientes usam tanto a produção elétrica quanto a térmica. O CHP tem um papel consolidado em edifícios industriais e comerciais onde a demanda de calor pode ser gerenciada localmente. A Scale Microgrids financiou um projeto de CHP de células de combustível de 9,6 MW em Bridgeport, Connecticut, incluindo um circuito de aquecimento urbano de 1,6 milhas. Esse tipo de projeto mostra como o CHP pode operar como infraestrutura de energia comunitária, e não apenas como equipamento de edifícios.
A geração de energia distribuída tem previsão de crescimento a um CAGR de 16,3% até 2032. Os data centers estão aumentando a demanda por sistemas que fornecem energia primária em vez de capacidade de reserva. As aplicações de energia de reserva e UPS continuam a atender telecomunicações e instalações críticas em áreas com redes menos confiáveis. Os projetos de microrredes podem usar contratos de serviço para evitar uma grande compra inicial. A escolha da aplicação está cada vez mais vinculada a se os clientes priorizam resiliência, recuperação de calor ou energia de base independente.
Por Tipo de Combustível:
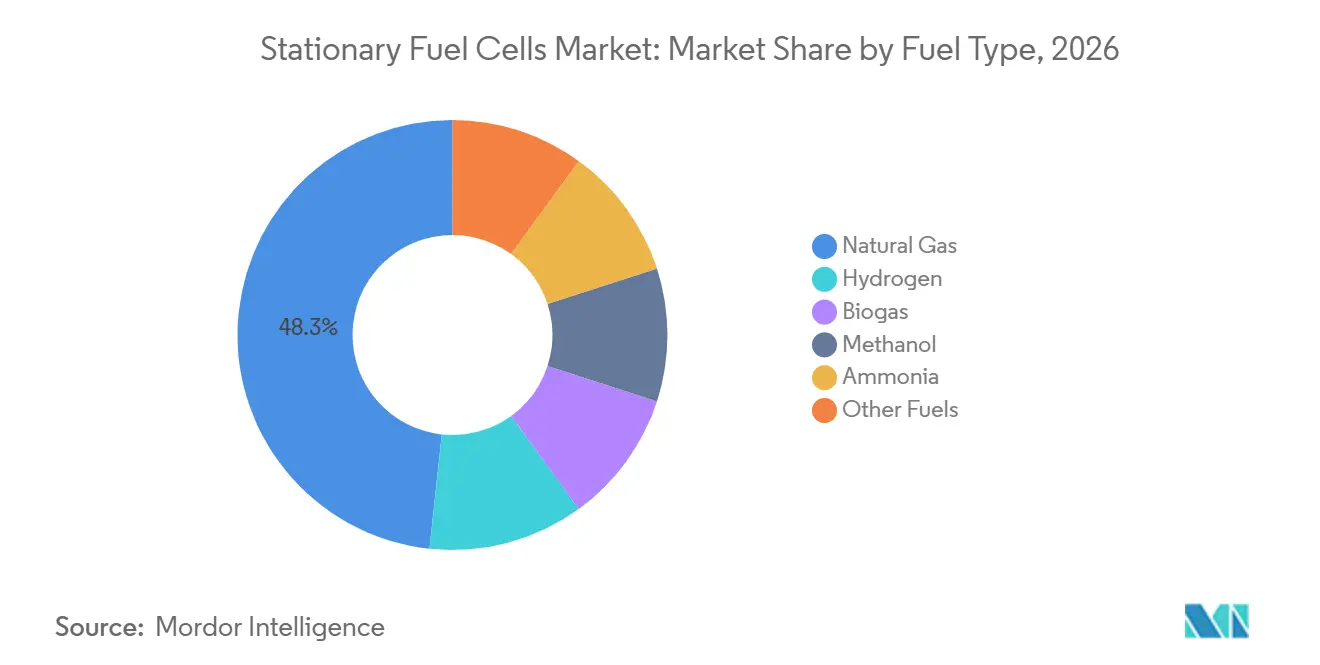
Gás Natural Permanece o Principal Combustível de Curto PrazoO gás natural deteve 48,3% da participação do mercado de células de combustível estacionárias em 2026. A infraestrutura de gasodutos existente oferece aos usuários comerciais e de serviços públicos uma rota prática de fornecimento de combustível. O sistema de 2,5 MW da FuelCell Energy pode usar gás natural, biogás e misturas contendo até 50% de hidrogênio sem modificação de hardware. Essa flexibilidade permite que os usuários reduzam a intensidade de carbono à medida que os combustíveis disponíveis mudam. Também reduz a necessidade de aguardar a distribuição dedicada de hidrogênio.
O hidrogênio tem previsão de ser o tipo de combustível de crescimento mais rápido, a um CAGR de 17,5% até 2032. O Programa de Colaboração Tecnológica de Células de Combustível Avançadas da AIE identificou potencial para aplicações estacionárias onde a eletrólise e as células de combustível podem ser colocalizadas. O biogás pode apoiar projetos de reabastecimento agrícola e oferecer aos operadores uma rota para usar matérias-primas locais. A amônia é uma opção emergente para aplicações de energia industrial remota e marítima. Uma revisão de 2026 relatou 61% a 67% de eficiência elétrica para configurações de SOFC de amônia direta pressurizada.
Por Usuário Final:
Serviços Públicos Lideram Enquanto Edifícios Comerciais Ganham ImpulsoOs serviços públicos detiveram a maior participação de usuário final, com 29,1% em 2026. O leilão CHPS da Coreia do Sul em 2025 ofereceu 1.300 GWh anuais, enquanto um leilão separado de geração de hidrogênio limpo cobriu 6.500 GWh anuais. Essas estruturas posicionam os serviços públicos como principais contrapartes para nova capacidade. Eles podem apoiar o financiamento de grandes projetos, mas também concentram a demanda entre um número limitado de compradores. A aquisição por serviços públicos é especialmente relevante para grandes sistemas que atendem campi de data centers.
Os edifícios comerciais têm previsão de crescimento a um CAGR de 15,5% até 2032. Os compromissos corporativos de emissões, os códigos de energia de edifícios e a certificação de eficiência podem apoiar projetos de energia e calor no local. O Japão prorrogou o apoio ao ENE-FARM para sistemas comerciais que atingem pelo menos 80% de eficiência total até o ano fiscal de 2027. Os usuários industriais implantam células de combustível para integração de calor de processo e energia de reserva em instalações de semicondutores, petroquímica e processamento de alimentos. Os usuários de defesa permanecem um grupo de clientes especializado, mas resiliente, para sistemas de metanol direto.
Análise Geográfica
A América do Norte deteve 33,2% de participação na receita em 2026. Os operadores de data centers em hiperescala estão impulsionando a demanda porque o prazo de conexão à rede disponível pode não corresponder ao seu cronograma de construção planejado. O acordo de 2024 da Bloom Energy com a American Electric Power cobriu até 1 GW de sistemas SOFC, com um pedido inicial de 100 MW. Em agosto de 2026, a Bloom Energy e a Brookfield expandiram sua parceria de financiamento de infraestrutura de IA de 5 bilhões de USD para 25 bilhões de USD.
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 16,1% até 2032. O Japão instalou mais de 490.000 unidades residenciais SOFC e PEMFC do ENE-FARM desde 2009. O programa GX de longo prazo do Japão continua a apoiar o investimento em energia limpa, enquanto o sistema de prioridade solar da Aisin de 2026 se encaixa no uso solar atrás do medidor. A Coreia do Sul tinha mais de 800 MW de capacidade de células de combustível em escala de serviços públicos instalada em 2025 e tem projeção de superar 2,5 GW até 2035. O mercado de células de combustível estacionárias na região tem demanda doméstica madura e potencial de fabricação.
A Europa tem um perfil mais variado porque o apoio político e a infraestrutura de hidrogênio estão se desenvolvendo em velocidades diferentes. O backbone de hidrogênio planejado de 9.700 km da Alemanha tinha 540 km em construção e 1.250 km em engenharia final durante o segundo trimestre de 2026. A América do Sul e o Oriente Médio e África permanecem mercados em estágio inicial, onde as necessidades de energia de reserva são evidentes, mas os altos custos e a infraestrutura limitada de hidrogênio restringem a profundidade do mercado. O mercado de células de combustível estacionárias na Europa depende de acesso mais amplo ao fornecimento de combustível.
Cenário Competitivo
O mercado de células de combustível estacionárias tem concentração moderada entre os níveis de tecnologia e implantação. A Bloom Energy tem uma posição de liderança em sistemas SOFC de grande escala para energia contínua no local na América do Norte. Seu acordo com a Oracle agora cobre até 2,8 GW, demonstrando a escala da atividade da empresa em data centers. A FuelCell Energy se diferencia com tecnologia de carbonato, flexibilidade de combustível e integração de CHP. A Ceres Power opera como licenciadora de tecnologia com parceiros incluindo Doosan, Delta e Weichai.
A FuelCell Energy introduziu seu bloco de energia modular de 12,5 MW em março de 2026 para projetos de data centers. A Ceres Power lançou sua plataforma SOFC Endura em abril de 2026 para data centers e aplicações de uso intensivo de energia, com compatibilidade de 800V CC e células com suporte de aço. A Ballard Power Systems recebeu um pedido de 15 MW em junho de 2026 para módulos estacionários, com entregas iniciando no segundo semestre de 2026. Essas etapas mostram diferentes abordagens para a demanda em maior escala, incluindo sistemas de carbonato modulares, plataformas de tecnologia e módulos PEM.
Oportunidades permanecem em instalações residenciais e comerciais de pequeno porte sem programas de incentivo maduros, bem como em grandes campi de data centers que excedem a capacidade de fornecimento atual. A WATT Fuel Cell e a Hope Gas introduziram um programa de arrendamento de SOFC em 2025 para 7.250 unidades residenciais de reserva, eliminando o requisito de compra inicial do cliente. A conformidade com a IEC 62282-3-100 pode ajudar os fornecedores a buscar implantação em mercados regulamentados, embora a certificação possa estender os cronogramas de projetos pioneiros. O alinhamento de padrões também é importante para a arquitetura de energia de data centers. A concorrência no mercado de células de combustível estacionárias, portanto, gira em torno de desempenho tecnológico, flexibilidade de combustível, financiamento, capacidade de fabricação e prontidão para certificação.
Líderes do Setor de Células de Combustível Estacionárias
-
Bloom Energy Corporation
-
FuelCell Energy, Inc.
-
Doosan Fuel Cell Co., Ltd.
-
Panasonic Holdings Corporation
-
Toshiba Energy Systems & Solutions Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Células de Combustível Estacionárias Empresas cobertas neste relatório
- Advent Technologies Holdings, Inc.
- AFC Energy PLC
- Aisin Corporation
- Altergy Systems
- Ballard Power Systems Inc.
- Bloom Energy Corporation
- Ceres Power Holdings plc
- Cummins Inc.
- Doosan Fuel Cell Co., Ltd.
- FuelCell Energy, Inc.
- Fuji Electric Co., Ltd.
- GenCell Ltd.
- Horizon Fuel Cell Technologies Pte. Ltd.
- Intelligent Energy Limited
- Mitsubishi Heavy Industries, Ltd.
- Panasonic Holdings Corporation
- Plug Power Inc.
- POSCO Energy Co., Ltd.
- SFC Energy AG
- Toshiba Energy Systems & Solutions Corporation
Desenvolvimentos industriais recentes em Mercado de Células de Combustível Estacionárias
- Setembro de 2026: A FuelCell Energy divulgou os resultados do segundo trimestre fiscal de 2026, confirmando o progresso em direção a uma capacidade de fabricação de 500 MW por ano em sua instalação de Torrington, com a expansão agora programada para conclusão até junho de 2028. O anúncio confirmou que a Fase 0 do acordo Fit Energy de 380 MW, de 30 MW, está no caminho certo para entrega no quarto trimestre fiscal de 2026, validando a estratégia de energia para data centers da empresa em escala comercial.
- Agosto de 2026: A Bloom Energy e a Brookfield expandiram sua parceria de infraestrutura de IA de 5 bilhões de USD para 25 bilhões de USD, um aumento quíntuplo no quadro de financiamento desde outubro de 2025, para acelerar a implantação de energia de células de combustível para infraestrutura de IA globalmente.
- Junho de 2026: A FuelCell Energy e a Fit Energy assinaram um acordo estratégico para até 380 MW de energia de base de células de combustível de carbonato para data centers, com a Fase 0 cobrindo 30 MW.
Escopo do Relatório Global do Mercado de Células de Combustível Estacionárias
Uma célula de combustível estacionária é um dispositivo eletroquímico instalado em um local fixo que converte a energia química de um combustível, tipicamente hidrogênio, e um oxidante diretamente em eletricidade e calor por meio de uma reação química sem combustão. Ao contrário das baterias, que armazenam uma quantidade finita de energia, as células de combustível estacionárias geram energia contínua enquanto recebem um fornecimento externo de combustível e ar.
O mercado global de células de combustível estacionárias é segmentado por tipo de célula de combustível, capacidade, aplicação, tipo de combustível, usuário final e geografia. Por tipo de célula de combustível, o mercado é segmentado em células de combustível de membrana de troca de prótons (PEMFC), células de combustível de óxido sólido (SOFC), células de combustível de ácido fosfórico (PAFC), células de combustível de carbonato fundido (MCFC), células de combustível alcalinas (AFC), células de combustível de metanol direto (DMFC) e outros tipos de células de combustível. Por capacidade, o mercado é segmentado em menos de 1 kW, 1–5 kW, 5–250 kW, 250 kW–1 MW e mais de 1 MW. Por aplicação, o mercado é segmentado em calor e energia combinados (CHP), energia primária, energia de reserva, fornecimento de energia ininterrupta (UPS), geração de energia distribuída, energia de microrredes e outras aplicações. Por tipo de combustível, o mercado é segmentado em hidrogênio, gás natural, biogás, metanol, amônia e outros combustíveis. Por usuário final, o mercado é segmentado em residencial, edifícios comerciais, industrial, serviços públicos, defesa e militar e outros usuários finais. O relatório também cobre o tamanho do mercado e as previsões para o mercado global de células de combustível estacionárias em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos em termos de valor (USD).
.
Visão geral da segmentação
| Células de Combustível de Membrana de Troca de Prótons (PEMFC) |
| Células de Combustível de Óxido Sólido (SOFC) |
| Células de Combustível de Ácido Fosfórico (PAFC) |
| Células de Combustível de Carbonato Fundido (MCFC) |
| Células de Combustível Alcalinas (AFC) |
| Células de Combustível de Metanol Direto (DMFC) |
| Outros Tipos de Células de Combustível |
| Menos de 1 kW |
| 1-5 kW |
| 5-250 kW |
| 250 kW-1 MW |
| Mais de 1 MW |
| Calor e Energia Combinados (CHP) |
| Energia Primária |
| Energia de Reserva |
| Fornecimento de Energia Ininterrupta (UPS) |
| Geração de Energia Distribuída |
| Energia de Microrredes |
| Outras Aplicações |
| Hidrogênio |
| Gás Natural |
| Biogás |
| Metanol |
| Amônia |
| Outros Combustíveis |
| Residencial |
| Edifícios Comerciais |
| Industrial |
| Serviços Públicos |
| Defesa e Militar |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Célula de Combustível | Células de Combustível de Membrana de Troca de Prótons (PEMFC) | |
| Células de Combustível de Óxido Sólido (SOFC) | ||
| Células de Combustível de Ácido Fosfórico (PAFC) | ||
| Células de Combustível de Carbonato Fundido (MCFC) | ||
| Células de Combustível Alcalinas (AFC) | ||
| Células de Combustível de Metanol Direto (DMFC) | ||
| Outros Tipos de Células de Combustível | ||
| Por Capacidade | Menos de 1 kW | |
| 1-5 kW | ||
| 5-250 kW | ||
| 250 kW-1 MW | ||
| Mais de 1 MW | ||
| Por Aplicação | Calor e Energia Combinados (CHP) | |
| Energia Primária | ||
| Energia de Reserva | ||
| Fornecimento de Energia Ininterrupta (UPS) | ||
| Geração de Energia Distribuída | ||
| Energia de Microrredes | ||
| Outras Aplicações | ||
| Por Tipo de Combustível | Hidrogênio | |
| Gás Natural | ||
| Biogás | ||
| Metanol | ||
| Amônia | ||
| Outros Combustíveis | ||
| Por Usuário Final | Residencial | |
| Edifícios Comerciais | ||
| Industrial | ||
| Serviços Públicos | ||
| Defesa e Militar | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado global de células de combustível estacionárias até 2032?
O tamanho do Mercado de Células de Combustível Estacionárias foi avaliado em 3,57 bilhões de USD em 2026 e estima-se que cresça de 4,09 bilhões de USD em 2027 para atingir 8,02 bilhões de USD até 2032, a um CAGR de 14,45% durante o período de previsão (2027-2032).
Qual tecnologia de célula de combustível liderou as instalações estacionárias em 2026?
As células de combustível de óxido sólido lideraram com 35,6% de participação na receita em 2026, apoiadas pela flexibilidade de combustível e eficiência elétrica acima de 60%.
Por que os data centers estão adotando células de combustível estacionárias?
Os data centers precisam de energia firme no local onde as conexões à rede estão atrasadas, e acordos como o da Bloom Energy de até 2,8 GW com a Oracle mostram a escala da demanda.
Qual aplicação deteve a maior participação em 2026?
O calor e energia combinados deteve 39,4% de participação na receita porque pode capturar tanto o valor elétrico quanto o térmico no local do cliente.
Qual é o tipo de combustível de crescimento mais rápido até 2032?
O hidrogênio tem previsão de crescimento a um CAGR de 17,5%, embora o custo do combustível e a disponibilidade de distribuição permaneçam como restrições.
Qual região tem previsão de crescimento mais rápido até 2032?
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 16,1% até 2032, apoiada pelas implantações residenciais japonesas e pela aquisição em escala de serviços públicos da Coreia do Sul.