
Marktgröße und Marktanteil für stationäre Brennstoffzellen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 4.09 Milliarden US-Dollar |
| Marktgröße (2032) | 8.02 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für stationäre Brennstoffzellen von Mordor Intelligence
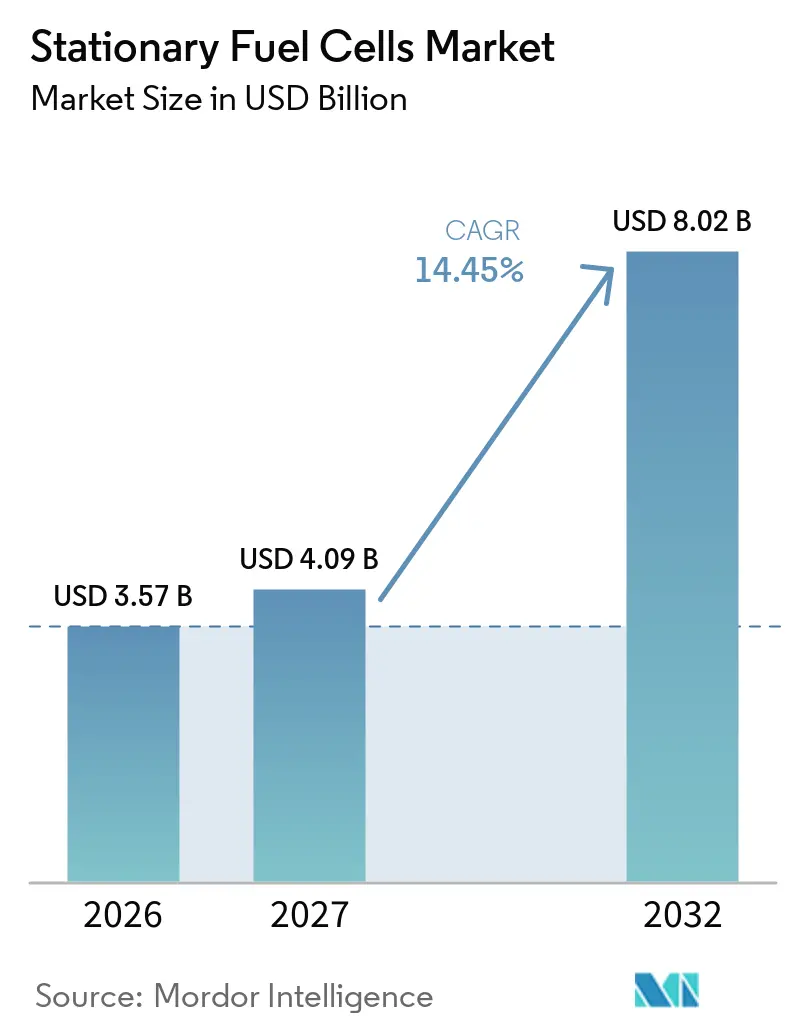
Die Marktgröße für stationäre Brennstoffzellen wurde im Jahr 2026 auf 3,57 Milliarden USD geschätzt und wird voraussichtlich von 4,09 Milliarden USD im Jahr 2027 auf 8,02 Milliarden USD bis 2032 wachsen, bei einem CAGR von 14,45 % während des Prognosezeitraums (2027–2032). Verzögerungen beim Netzanschluss erhöhen den Wert der Vor-Ort-Erzeugung für Rechenzentren und andere Einrichtungen mit kontinuierlichem Strombedarf. Das Lawrence Berkeley National Laboratory berichtete, dass Projekte, die zwischen 2018 und 2024 in den kommerziellen Betrieb gingen, einen medianen Netzanschlusszeitraum von mehr als 4 Jahren aufwiesen, was das Interesse an Alternativen unterstützt, die am Kundenstandort installiert werden können. Hochtemperatursysteme können mehrere Kraftstoffe nutzen und Strom mit nutzbarer Wärme liefern, was den Betreibern Flexibilität bei sich ändernden Kraftstoffversorgungen bietet. Der Markt für stationäre Brennstoffzellen gewinnt daher in Regionen an Aufmerksamkeit, in denen Netzkapazität, Resilienzanforderungen und Emissionsziele zusammentreffen. Größere Rahmenvereinbarungen zeigen auch, dass Käufer Produktionszugang suchen, bevor Projekte vollständig fertiggestellt sind. Kosten und Wasserstoffverfügbarkeit bleiben außerhalb gut finanzierter Rechenzentrum-, Versorgungs- und Industrieprojekte limitierende Faktoren.
Wichtigste Erkenntnisse des Berichts
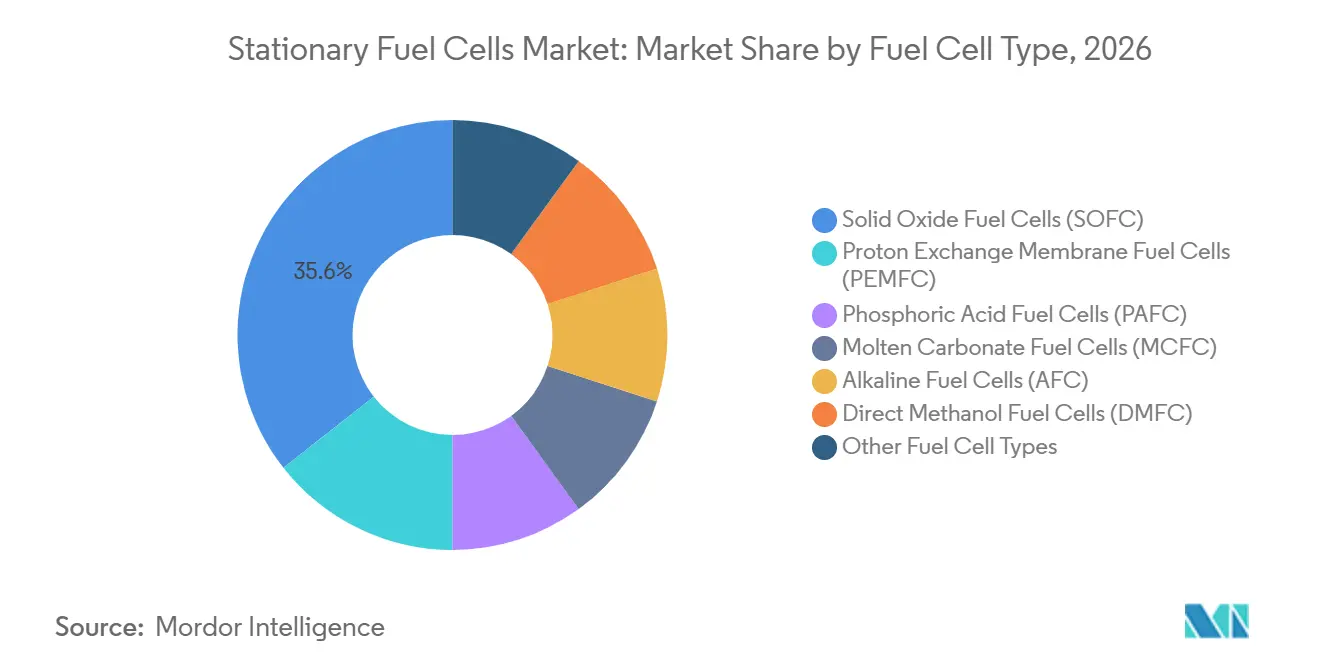
- Nach Brennstoffzellentyp führten Festoxid-Brennstoffzellen mit einem Umsatzanteil von 35,6 % im Jahr 2026 und werden voraussichtlich bis 2032 mit einem CAGR von 15,1 % wachsen.
- Nach Kapazität hielt die Kategorie 5–250 kW im Jahr 2026 einen Umsatzanteil von 41,8 %, während Systeme über 1 MW voraussichtlich bis 2032 mit einem CAGR von 15,6 % wachsen werden.
- Nach Anwendung entfiel auf die kombinierte Wärme- und Stromerzeugung im Jahr 2026 ein Umsatzanteil von 39,4 %, während die dezentrale Stromerzeugung voraussichtlich bis 2032 mit einem CAGR von 16,3 % wachsen wird.
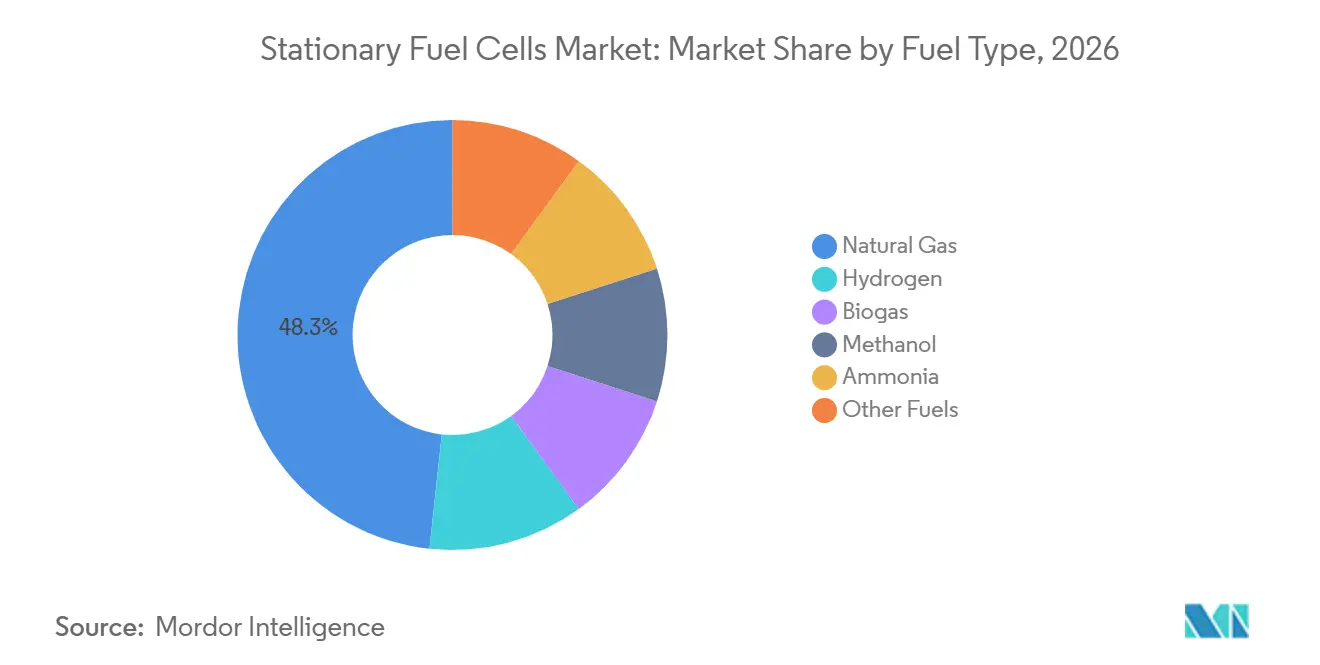
- Nach Kraftstofftyp hielt Erdgas im Jahr 2026 einen Umsatzanteil von 48,3 %, während Wasserstoff voraussichtlich bis 2032 mit einem CAGR von 17,5 % wachsen wird.
- Nach Endnutzer entfielen auf Versorgungsunternehmen im Jahr 2026 29,1 % des Umsatzanteils, während Gewerbegebäude voraussichtlich bis 2032 mit einem CAGR von 15,5 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 33,2 %, während Asien-Pazifik voraussichtlich bis 2032 mit einem CAGR von 16,1 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Dekarbonisierungs- und Saubere-Energie-Ziele | +3.2% | Global, mit frühen Gewinnen in Nordamerika, EU, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Nachfrage nach netzresilienter dezentraler Stromerzeugung | +2.8% | Nordamerika als Kernmarkt, Ausstrahlungseffekte auf EU und APAC | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Wasserstoffproduktion und -verteilung | +2.1% | Nordamerika, EU, Japan, Südkorea | Langfristig (≥ 4 Jahre) |
| Strombedarf von Rechenzentren und kritischer Infrastruktur | +2.5% | Nordamerika, APAC, EU | Kurzfristig (≤ 2 Jahre) |
| Abwärmeverwertung durch kombinierte Wärme- und Stromerzeugung | +1.8% | Industriekorridore in der EU, Nordamerika, Japan | Mittelfristig (2–4 Jahre) |
| Integration erneuerbarer Mikronetze und Energie-als-Dienstleistung | +1.2% | Nordamerika, aufstrebende APAC-Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Dekarbonisierungs- und Saubere-Energie-Ziele
Nationale Energiepolitiken schaffen eine klar definierte Nachfrage nach stationären Brennstoffzellensystemen. Südkoreas Beschaffungsstruktur für sauberen Wasserstoff bietet großen Erzeugern einen Weg zur Beschaffung von Brennstoffzellenleistung, einschließlich einer allgemeinen Wasserstoffausschreibung 2025 über 1.300 GWh. Japans Programm zur Grünen Transformation (Green Transformation) hat JPY 20 Billionen für die Unterstützung sauberer Energie zugesagt und die ENE-FARM-Wohngebäudesubventionen bis zum Haushaltsjahr 2027 verlängert. Diese Maßnahmen unterstützen Systeme mit einer Nennleistung von 0,7 kW bis 1,0 kW im Segment der Mikro-KWK für Wohngebäude. Politische Unterstützung kann die Projektfinanzierung verbessern, da sie Herstellern und Käufern einen klareren Planungshorizont bietet. Der Markt für stationäre Brennstoffzellen profitiert dort, wo Beschaffungsregeln Emissionsziele in wiederkehrende Stromnachfrage übersetzen.
Steigender Strombedarf von Rechenzentren und kritischer Infrastruktur
Rechenzentren benötigen Stromkapazitäten, die vor Abschluss von Netzaufrüstungen bereitgestellt werden können. Dieser Bedarf unterstützt das Interesse an SOFC-Systemen im Versorgungsmaßstab, die als primäre Vor-Ort-Versorgung betrieben werden können. Im April 2026 erweiterten Bloom Energy und Oracle ihre Vereinbarung auf bis zu 2,8 GW, mit einem anfänglich vertraglich vereinbarten Volumen von 1,2 GW und laufender Bereitstellung. Die vertraglich vereinbarte Pipeline macht die Fertigungsverfügbarkeit zu einem wichtigen Beschaffungsthema für den Markt für stationäre Brennstoffzellen. Käufer nutzen längere Rahmenvereinbarungen, um die Geräteproduktion für große Standorte zu sichern. Dieses Muster begünstigt Lieferanten, die standardisierte Systeme in großem Maßstab herstellen können.
Ausbau der Wasserstoffproduktion und -verteilung
Die Wasserstoffversorgung ist nach wie vor ungleichmäßig, aber öffentliche Investitionen schaffen eine breitere physische Basis für die künftige Nachfrage. Deutschland veröffentlichte im Januar 2026 einen Förderaufruf über 220 Millionen EUR für Wasserstofftankstellen, die mit der LKW-Beschaffung verknüpft sind. Das US-Verkehrsministerium stellte im Januar 2025 635 Millionen USD für Elektrofahrzeug- und Wasserstofftankstelleninfrastruktur bereit. Indien stellte INR 410,8 Crore, entsprechend 49 Millionen USD, für 12 Pilotprojekte mit 70 wasserstoffbetriebenen Fahrzeugen und 16 Stationen auf 21 Strecken bereit. Mobilitätsinfrastruktur kann auch lokale Versorgungsoptionen für stationäre Nutzer in Industrieclustern und Rechenzentrumsparks schaffen. Der Markt für stationäre Brennstoffzellen kann davon profitieren, wenn sich diese Versorgungsnetze über ihre ursprüngliche Transportnutzung hinaus entwickeln.
Abwärmeverwertung durch kombinierte Wärme- und Stromerzeugung
Die kombinierte Wärme- und Stromerzeugung verbessert die Systemwirtschaftlichkeit, wenn sowohl Strom als auch Wärme einen lokalen Wert haben. FuelCell Energy gab an, dass sein verbessertes Karbonat-Brennstoffzellenprodukt in einer KWK-Konfiguration einen elektrischen Wirkungsgrad von 50 % und einen Gesamtwirkungsgrad von mehr als 80 % erreichte. Bloom Energy gibt an, dass seine Konfiguration für kombinierte Kühlung, Wärme und Strom die Energieeffizienz von Rechenzentren durch Wärmerückgewinnung um 10 % bis 20 % verbessern kann. KWK ist am attraktivsten, wenn die Gastgebereinrichtung einen stabilen Wärmebedarf hat und die Strompreise hoch sind. Dies unterstützt die gewerbliche und industrielle Einführung im Markt für stationäre Brennstoffzellen. Es gibt den Betreibern auch eine Möglichkeit, thermische Leistung zu nutzen, die sonst verloren gehen würde.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitions- und Installationskosten | -2.4% | Global, am stärksten in Südamerika und MEA | Mittelfristig (2–4 Jahre) |
| Begrenzte Wasserstoffverfügbarkeit und Kraftstoffversorgungsinfrastruktur | -1.8% | Global außerhalb der Industriekorridore in Nordamerika und Ostasien | Langfristig (≥ 4 Jahre) |
| Kraftstoffqualitätsempfindlichkeit und Stackdegradation | -0.9% | Global | Langfristig (≥ 4 Jahre) |
| Komplexität bei Netzanschluss, Genehmigung und Eigentumsmodellen | -0.8% | Nordamerika, EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitions- und Installationskosten
Hohe Kapitalkosten schränken die Einführung im Markt für stationäre Brennstoffzellen weiterhin ein, wo Strompreise und Resilienzanforderungen keine Premiumlösung rechtfertigen können. Das US-Energieministerium meldete eine industrielle Fertigungsbasislinie von 282 USD pro kW für 275-kW-PEM-Brennstoffzellensysteme bei Stückzahlen unter 1.000 Einheiten jährlich.[1] Das Ziel liegt bei 155 USD pro kW bei 50.000 Einheiten pro Jahr, was die Bedeutung von Skaleneffekten verdeutlicht. Eine Studie des Nationalen Labors für erneuerbare Energien bezifferte die gesamten Overnight-Kosten für schwere PEM-stationäre Anlagen im Jahr 2022 auf 1.352 USD pro kW und prognostizierte 1.001 USD pro kW in einem mittleren Szenario für 2050.[2] Energie-als-Dienstleistung-Vereinbarungen können die Hürde senken, indem die anfänglichen Kosten vom Kunden auf einen Anbieter verlagert werden. Der Markt für stationäre Brennstoffzellen bleibt für Organisationen zugänglicher, die mehrjährige Energieverträge finanzieren können.
Begrenzte Wasserstoffverfügbarkeit und Kraftstoffversorgungsinfrastruktur
Der Markt für stationäre Brennstoffzellen ist auf gelieferte Wasserstoffkosten angewiesen, die mit Erdgas auf Basis der Stromerzeugung konkurrieren können. Eine 2025 veröffentlichte, von Fachleuten begutachtete Studie nannte abgegebenen Wasserstoff zu 5,8 USD pro Kilogramm, verglichen mit dem Ziel des US-Energieministeriums von 2 USD pro Kilogramm bis 2026. Die Lücke schränkt die kurzfristig adressierbare Basis für Wasserstoffsysteme ein, selbst wenn Endnutzer Dekarbonisierungsziele verfolgen. Erdgas- und Biogassysteme können bestehende Kraftstoffnetze nutzen, während Betreiber eine schrittweise Kraftstoffumstellung planen. Der Markt für stationäre Brennstoffzellen hat daher kurzfristig einen Vorteil bei kraftstoffflexiblen Technologien. Zertifizierungs-, Kraftstoffqualitäts- und Genehmigungsanforderungen können auch die Bereitstellungszeitpläne für erstmalige Projekte verlängern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Brennstoffzellentyp:
SOFC führt in gewerblichen und versorgungstechnischen AnwendungenFestoxid-Brennstoffzellen hielten im Jahr 2026 einen Marktanteil von 35,6 % im Markt für stationäre Brennstoffzellen und werden voraussichtlich bis 2032 mit einem CAGR von 15,1 % wachsen. Ihre Position spiegelt ihre Fähigkeit wider, mit Erdgas, Biogas, Wasserstoff, kohlenstoffneutralem Methan und Kraftstoffgemischen zu betrieben zu werden. Japans Technologie-Roadmap identifiziert einen elektrischen SOFC-Wirkungsgrad von über 60 %. Diese Kraftstoffflexibilität unterstützt gewerbliche und versorgungstechnische Nutzer, die Versorgungs- und Preisrisiken managen müssen. PEMFC-Systeme bleiben für die Primär- und Notstromversorgung relevant, insbesondere wenn Wasserstoff der gewählte Kraftstoff ist.
Die SOFC-Produktion im Markt für stationäre Brennstoffzellen entwickelt sich hin zu einem Modell, bei dem Stack-Fertigung und Systemintegration getrennt werden können. Doosan Fuel Cell hat eine Anlage in Gunsan mit einer Jahreskapazität von 50 MW für die metallgestützte SOFC-Technologie von Ceres Power in Betrieb genommen. Dieses Modell kann Technologieinhabern ermöglichen, die Produktion auszuweiten, ohne alle Fertigungsanlagen zu besitzen. Aisin stellte im April 2026 ein solarprioritäres ENE-FARM Typ S-System vor, das die Brennstoffzellenleistung mit der Echtzeit-Solarstromerzeugung abstimmt. Die Branche für stationäre Brennstoffzellen wird daher durch unterschiedliche Technologieentscheidungen in Bezug auf Leistungsgröße, Kraftstoffzugang und Zuverlässigkeitsanforderungen geprägt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kapazität:
Große Systeme unterstützen den RechenzentrumsbedarfsDie Kategorie 5–250 kW machte im Jahr 2026 41,8 % der Marktgröße für stationäre Brennstoffzellen aus. Diese installierte Basis bedient Gewerbegebäude, KWK-Projekte, industrielle Notstromsysteme und kleinere Mikronetze. Systeme in diesem Bereich sind relevant für die ENE-FARM-Wohngebäudeklasse mit 5–25 kW in Japan und die gewerbliche Gebäudebasis mit 50–200 kW in Europa und Nordamerika. Die Kategorie verfügt über etablierte Anwendungsfälle, bei denen Strom- und Wärmebedarf an einem Standort abgestimmt werden können. Diese Anwendungen bilden eine breite operative Basis für den Markt für stationäre Brennstoffzellen.
Systeme über 1 MW werden voraussichtlich bis 2032 mit einem CAGR von 15,6 % wachsen. Rechenzentren sind eine zentrale Quelle dieses Wachstums, da sie gesicherte Leistung in Schritten von Dutzenden von Megawatt benötigen. FuelCell Energy stellte im März 2026 einen standardisierten 12,5-MW-Leistungsblock vor, der aus fünf unabhängig betriebenen 2,5-MW-Modulen besteht. Das Band von 250 kW bis 1 MW bedient Gesundheits-, Gastronomie- und Lebensmittelverarbeitungsstandorte mit bedeutenden Wärmelasten. Kapazitäten unter 5 kW konzentrieren sich weiterhin auf Wohngebäude, Fernüberwachung und kleine Gemeinschaftsanwendungen.
Nach Anwendung:
KWK hält die größte PositionDie kombinierte Wärme- und Stromerzeugung machte im Jahr 2026 39,4 % der Marktgröße für stationäre Brennstoffzellen aus. Sie kann einen Gesamtwirkungsgrad von 80 % bis 85 % erreichen, wenn Kunden sowohl elektrische als auch thermische Leistung nutzen. KWK hat eine langjährige Rolle in Industrie- und Gewerbegebäuden, wo der Wärmebedarf lokal gemanagt werden kann. Scale Microgrids finanzierte ein 9,6-MW-Brennstoffzellen-KWK-Projekt in Bridgeport, Connecticut, einschließlich einer 2,6 km langen Fernwärmeleitung. Diese Art von Projekt zeigt, wie KWK als kommunale Energieinfrastruktur und nicht nur als Gebäudeausrüstung betrieben werden kann.
Die dezentrale Stromerzeugung wird voraussichtlich bis 2032 mit einem CAGR von 16,3 % wachsen. Rechenzentren erhöhen die Nachfrage nach Systemen, die Primärstrom statt Bereitschaftskapazität liefern. Notstrom- und USV-Anwendungen bedienen weiterhin Telekommunikations- und kritische Einrichtungen in Gebieten mit weniger zuverlässigen Netzen. Mikronetzprojekte können Serviceverträge nutzen, um einen großen Vorabkauf zu vermeiden. Die Anwendungswahl ist zunehmend damit verknüpft, ob Kunden Resilienz, Wärmerückgewinnung oder unabhängige Grundlastversorgung priorisieren.
Nach Kraftstofftyp:
Erdgas bleibt der wichtigste kurzfristige KraftstoffErdgas hielt im Jahr 2026 einen Marktanteil von 48,3 % im Markt für stationäre Brennstoffzellen. Die bestehende Pipeline-Infrastruktur bietet gewerblichen und versorgungstechnischen Nutzern einen praktischen Kraftstoffversorgungsweg. Das 2,5-MW-System von FuelCell Energy kann Erdgas, Biogas und Gemische mit bis zu 50 % Wasserstoff ohne Hardwaremodifikation nutzen. Diese Flexibilität ermöglicht es Nutzern, die Kohlenstoffintensität zu reduzieren, wenn sich die verfügbaren Kraftstoffe ändern. Sie reduziert auch die Notwendigkeit, auf eine dedizierte Wasserstoffverteilung zu warten.
Wasserstoff wird voraussichtlich der am schnellsten wachsende Kraftstofftyp mit einem CAGR von 17,5 % bis 2032 sein. Das IEA-Programm zur technologischen Zusammenarbeit bei fortschrittlichen Brennstoffzellen identifizierte Potenzial für stationäre Anwendungen, bei denen Elektrolyse und Brennstoffzellen am selben Standort betrieben werden können. Biogas kann landwirtschaftliche Repowering-Projekte unterstützen und Betreibern einen Weg bieten, lokale Einsatzstoffe zu nutzen. Ammoniak ist eine aufkommende Option für abgelegene industrielle und maritime Stromanwendungen. Eine Überprüfung aus dem Jahr 2026 berichtete von einem elektrischen Wirkungsgrad von 61 % bis 67 % für druckbeaufschlagte Direkt-Ammoniak-SOFC-Konfigurationen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Versorgungsunternehmen führen, während Gewerbegebäude an Dynamik gewinnenVersorgungsunternehmen hielten im Jahr 2026 den größten Endnutzeranteil von 29,1 %. Südkoreas CHPS-Ausschreibung 2025 bot jährlich 1.300 GWh an, während eine separate Ausschreibung für saubere Wasserstofferzeugung jährlich 6.500 GWh umfasste. Diese Strukturen positionieren Versorgungsunternehmen als primäre Vertragspartner für neue Kapazitäten. Sie können eine große Projektfinanzierung unterstützen, konzentrieren aber auch die Nachfrage auf eine begrenzte Anzahl von Käufern. Die Beschaffung durch Versorgungsunternehmen ist besonders relevant für große Systeme, die Rechenzentrumsgelände versorgen.
Gewerbegebäude werden voraussichtlich bis 2032 mit einem CAGR von 15,5 % wachsen. Unternehmensverpflichtungen zur Emissionsreduzierung, Gebäudeenergiecodes und Effizienz-Zertifizierungen können Vor-Ort-Strom- und Wärmeprojekte unterstützen. Japan verlängerte die ENE-FARM-Unterstützung für gewerbliche Systeme, die mindestens 80 % Gesamtwirkungsgrad erreichen, bis zum Haushaltsjahr 2027. Industrienutzer setzen Brennstoffzellen für die Prozesswärmeintegration und Notstromversorgung in Halbleiter-, Petrochemie- und Lebensmittelverarbeitungsanlagen ein. Verteidigungsnutzer bleiben eine spezialisierte, aber widerstandsfähige Kundengruppe für Direktmethanol-Systeme.
Geografische Analyse
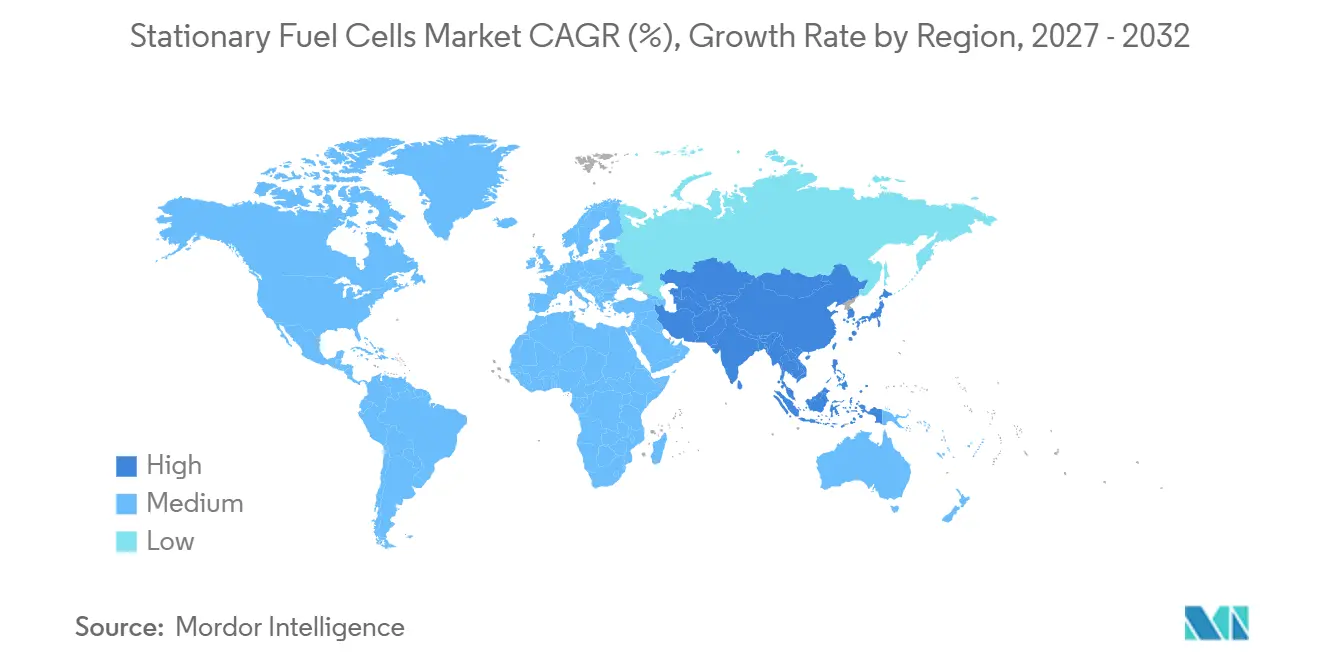
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 33,2 %. Hyperscale-Rechenzentrum-Betreiber treiben die Nachfrage an, da der verfügbare Netzanschlusszeitraum möglicherweise nicht mit ihrem geplanten Bauplan übereinstimmt. Die Vereinbarung von Bloom Energy aus dem Jahr 2024 mit American Electric Power umfasste bis zu 1 GW SOFC-Systeme, mit einer anfänglichen Bestellung von 100 MW. Im August 2026 erweiterten Bloom Energy und Brookfield ihre KI-Infrastruktur-Finanzierungspartnerschaft von 5 Milliarden USD auf 25 Milliarden USD.
Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 16,1 % wachsen. Japan hat seit 2009 mehr als 490.000 ENE-FARM-Wohngebäude-SOFC- und PEMFC-Einheiten installiert. Japans langfristiges GX-Programm unterstützt weiterhin Investitionen in saubere Energie, während Aisins solarprioritäres System aus dem Jahr 2026 für die hinter dem Zähler liegende Solarnutzung geeignet ist. Südkorea hatte im Jahr 2025 mehr als 800 MW installierte Brennstoffzellenkapazität im Versorgungsmaßstab und wird voraussichtlich bis 2035 2,5 GW überschreiten. Der Markt für stationäre Brennstoffzellen in der Region verfügt über eine ausgereifte Inlandsnachfrage und Fertigungspotenzial.
Europa hat ein vielfältigeres Profil, da politische Unterstützung und Wasserstoffinfrastruktur sich mit unterschiedlichen Geschwindigkeiten entwickeln. Deutschlands geplantes 9.700 km langes Wasserstoff-Backbone hatte im zweiten Quartal 2026 540 km im Bau und 1.250 km in der abschließenden Planung. Südamerika sowie der Nahe Osten und Afrika sind nach wie vor Märkte in einem früheren Entwicklungsstadium, in denen Notstrombedarfe offensichtlich sind, aber hohe Kosten und begrenzte Wasserstoffinfrastruktur die Markttiefe einschränken. Der Markt für stationäre Brennstoffzellen in Europa hängt von einem breiteren Zugang zur Kraftstoffversorgung ab.
Wettbewerbslandschaft
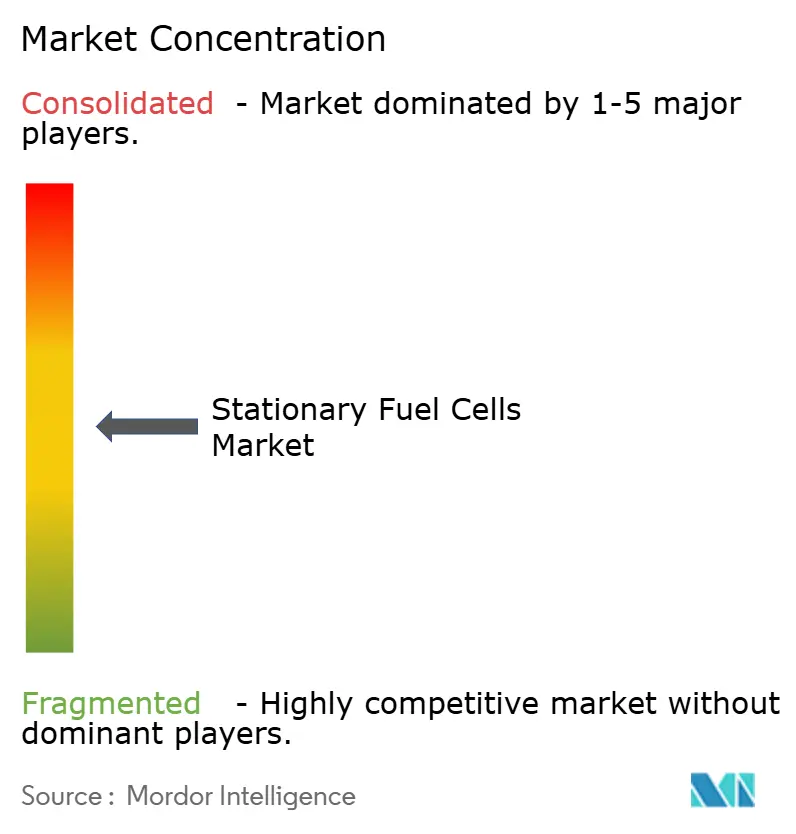
Der Markt für stationäre Brennstoffzellen weist eine moderate Konzentration über Technologie- und Bereitstellungsebenen hinweg auf. Bloom Energy hat eine führende Position bei großmaßstäblichen SOFC-Systemen für kontinuierliche Vor-Ort-Stromversorgung in Nordamerika. Die Oracle-Vereinbarung umfasst nun bis zu 2,8 GW und demonstriert das Ausmaß der Rechenzentrumsaktivitäten des Unternehmens. FuelCell Energy differenziert sich durch Karbonat-Technologie, Kraftstoffflexibilität und KWK-Integration. Ceres Power agiert als Technologielizenzgeber mit Partnern wie Doosan, Delta und Weichai.
FuelCell Energy stellte im März 2026 seinen modularen 12,5-MW-Leistungsblock für Rechenzentrum-Projekte vor. Ceres Power lancierte im April 2026 seine Endura-SOFC-Plattform für Rechenzentren und energieintensive Anwendungen, mit 800-V-DC-Kompatibilität und stahlgestützten Zellen. Ballard Power Systems erhielt im Juni 2026 einen Auftrag über 15 MW für stationäre Module, mit Lieferungen ab der zweiten Hälfte des Jahres 2026. Diese Schritte zeigen unterschiedliche Ansätze zur Befriedigung der Nachfrage in größerem Maßstab, einschließlich modularer Karbonat-Systeme, Technologieplattformen und PEM-Module.
Chancen bestehen weiterhin bei kleineren Wohn- und leichten Gewerbeinstallationen ohne ausgereifte Anreizprogramme sowie bei großen Rechenzentrumsgeländen, die die aktuelle Versorgungskapazität übersteigen. WATT Fuel Cell und Hope Gas führten 2025 ein SOFC-Leasingprogramm für 7.250 Wohngebäude-Notstromeinheiten ein, das die Vorabkaufanforderung des Kunden entfällt. Die Einhaltung von IEC 62282-3-100 kann Lieferanten helfen, die Bereitstellung in regulierten Märkten voranzutreiben, obwohl die Zertifizierung erstmalige Projektpläne verlängern kann. Die Normausrichtung ist auch für die Rechenzentrum-Stromarchitektur wichtig. Der Wettbewerb im Markt für stationäre Brennstoffzellen dreht sich daher um Technologieleistung, Kraftstoffflexibilität, Finanzierung, Fertigungskapazität und Zertifizierungsbereitschaft.
Marktführer in der Branche für stationäre Brennstoffzellen
-
Bloom Energy Corporation
-
FuelCell Energy, Inc.
-
Doosan Fuel Cell Co., Ltd.
-
Panasonic Holdings Corporation
-
Toshiba Energy Systems & Solutions Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für stationäre Brennstoffzellen Unternehmen in diesem Bericht
- Advent Technologies Holdings, Inc.
- AFC Energy PLC
- Aisin Corporation
- Altergy Systems
- Ballard Power Systems Inc.
- Bloom Energy Corporation
- Ceres Power Holdings plc
- Cummins Inc.
- Doosan Fuel Cell Co., Ltd.
- FuelCell Energy, Inc.
- Fuji Electric Co., Ltd.
- GenCell Ltd.
- Horizon Fuel Cell Technologies Pte. Ltd.
- Intelligent Energy Limited
- Mitsubishi Heavy Industries, Ltd.
- Panasonic Holdings Corporation
- Plug Power Inc.
- POSCO Energy Co., Ltd.
- SFC Energy AG
- Toshiba Energy Systems & Solutions Corporation
Neueste Industrielle Entwicklungen in Markt für stationäre Brennstoffzellen
- September 2026: FuelCell Energy veröffentlichte die Ergebnisse des zweiten Fiskalquartals 2026 und bestätigte Fortschritte in Richtung einer Fertigungskapazität von 500 MW pro Jahr in seiner Anlage in Torrington, wobei die Erweiterung nun bis Juni 2028 abgeschlossen sein soll. Die Ankündigung bestätigte, dass Phase 0 der 380-MW-Fit-Energy-Vereinbarung mit 30 MW auf Kurs für die Lieferung im vierten Fiskalquartal 2026 ist, was die Rechenzentrum-Stromstrategie des Unternehmens im kommerziellen Maßstab validiert.
- August 2026: Bloom Energy und Brookfield erweiterten ihre KI-Infrastruktur-Partnerschaft von 5 Milliarden USD auf 25 Milliarden USD, eine fünffache Erhöhung des Finanzierungsrahmens seit Oktober 2025, um die weltweite Bereitstellung von Brennstoffzellenleistung für KI-Infrastruktur zu beschleunigen.
- Juni 2026: FuelCell Energy und Fit Energy unterzeichneten eine strategische Vereinbarung über bis zu 380 MW Karbonat-Brennstoffzellen-Grundlastleistung für Rechenzentren, wobei Phase 0 30 MW umfasst.
Globaler Berichtsumfang des Marktes für stationäre Brennstoffzellen
Eine stationäre Brennstoffzelle ist ein elektrochemisches Gerät, das an einem festen Standort installiert wird und die chemische Energie eines Kraftstoffs, typischerweise Wasserstoff, und eines Oxidationsmittels direkt durch eine verbrennungsfreie chemische Reaktion in Strom und Wärme umwandelt. Im Gegensatz zu Batterien, die eine begrenzte Energiemenge speichern, erzeugen stationäre Brennstoffzellen kontinuierlich Strom, solange sie mit einer externen Versorgung von Kraftstoff und Luft versorgt werden.
Der globale Markt für stationäre Brennstoffzellen ist nach Brennstoffzellentyp, Kapazität, Anwendung, Kraftstofftyp, Endnutzer und Geografie segmentiert. Nach Brennstoffzellentyp ist der Markt in Protonenaustauschmembran-Brennstoffzellen (PEMFC), Festoxid-Brennstoffzellen (SOFC), Phosphorsäure-Brennstoffzellen (PAFC), Schmelzkarbonat-Brennstoffzellen (MCFC), alkalische Brennstoffzellen (AFC), Direktmethanol-Brennstoffzellen (DMFC) und sonstige Brennstoffzellentypen segmentiert. Nach Kapazität ist der Markt in weniger als 1 kW, 1–5 kW, 5–250 kW, 250 kW–1 MW und mehr als 1 MW segmentiert. Nach Anwendung ist der Markt in kombinierte Wärme- und Stromerzeugung (KWK), Primärstrom, Notstrom, unterbrechungsfreie Stromversorgung (USV), dezentrale Stromerzeugung, Mikronetzstrom und sonstige Anwendungen segmentiert. Nach Kraftstofftyp ist der Markt in Wasserstoff, Erdgas, Biogas, Methanol, Ammoniak und sonstige Kraftstoffe segmentiert. Nach Endnutzer ist der Markt in Wohngebäude, Gewerbegebäude, Industrie, Versorgungsunternehmen, Verteidigung und Militär sowie sonstige Endnutzer segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für stationäre Brennstoffzellen in 26 Ländern der wichtigsten Regionen. Für jedes Segment werden Marktgröße und Prognosen in Wertangaben (USD) bereitgestellt.
.
Segmentierungsübersicht
| Protonenaustauschmembran-Brennstoffzellen (PEMFC) |
| Festoxid-Brennstoffzellen (SOFC) |
| Phosphorsäure-Brennstoffzellen (PAFC) |
| Schmelzkarbonat-Brennstoffzellen (MCFC) |
| Alkalische Brennstoffzellen (AFC) |
| Direktmethanol-Brennstoffzellen (DMFC) |
| Sonstige Brennstoffzellentypen |
| Weniger als 1 kW |
| 1–5 kW |
| 5–250 kW |
| 250 kW–1 MW |
| Mehr als 1 MW |
| Kombinierte Wärme- und Stromerzeugung (KWK) |
| Primärstrom |
| Notstrom |
| Unterbrechungsfreie Stromversorgung (USV) |
| Dezentrale Stromerzeugung |
| Mikronetzstrom |
| Sonstige Anwendungen |
| Wasserstoff |
| Erdgas |
| Biogas |
| Methanol |
| Ammoniak |
| Sonstige Kraftstoffe |
| Wohngebäude |
| Gewerbegebäude |
| Industrie |
| Versorgungsunternehmen |
| Verteidigung und Militär |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Brennstoffzellentyp | Protonenaustauschmembran-Brennstoffzellen (PEMFC) | |
| Festoxid-Brennstoffzellen (SOFC) | ||
| Phosphorsäure-Brennstoffzellen (PAFC) | ||
| Schmelzkarbonat-Brennstoffzellen (MCFC) | ||
| Alkalische Brennstoffzellen (AFC) | ||
| Direktmethanol-Brennstoffzellen (DMFC) | ||
| Sonstige Brennstoffzellentypen | ||
| Nach Kapazität | Weniger als 1 kW | |
| 1–5 kW | ||
| 5–250 kW | ||
| 250 kW–1 MW | ||
| Mehr als 1 MW | ||
| Nach Anwendung | Kombinierte Wärme- und Stromerzeugung (KWK) | |
| Primärstrom | ||
| Notstrom | ||
| Unterbrechungsfreie Stromversorgung (USV) | ||
| Dezentrale Stromerzeugung | ||
| Mikronetzstrom | ||
| Sonstige Anwendungen | ||
| Nach Kraftstofftyp | Wasserstoff | |
| Erdgas | ||
| Biogas | ||
| Methanol | ||
| Ammoniak | ||
| Sonstige Kraftstoffe | ||
| Nach Endnutzer | Wohngebäude | |
| Gewerbegebäude | ||
| Industrie | ||
| Versorgungsunternehmen | ||
| Verteidigung und Militär | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der prognostizierte globale Markt für stationäre Brennstoffzellen bis 2032?
Die Marktgröße für stationäre Brennstoffzellen wurde im Jahr 2026 auf 3,57 Milliarden USD geschätzt und wird voraussichtlich von 4,09 Milliarden USD im Jahr 2027 auf 8,02 Milliarden USD bis 2032 wachsen, bei einem CAGR von 14,45 % während des Prognosezeitraums (2027–2032).
Welche Brennstoffzellentechnologie führte im Jahr 2026 bei stationären Installationen?
Festoxid-Brennstoffzellen führten im Jahr 2026 mit einem Umsatzanteil von 35,6 %, unterstützt durch Kraftstoffflexibilität und einen elektrischen Wirkungsgrad von über 60 %.
Warum setzen Rechenzentren auf stationäre Brennstoffzellen?
Rechenzentren benötigen gesicherte Vor-Ort-Stromversorgung, wenn Netzanschlüsse verzögert sind, und Vereinbarungen wie Bloom Energys Vereinbarung mit Oracle über bis zu 2,8 GW zeigen das Ausmaß der Nachfrage.
Welche Anwendung hielt im Jahr 2026 den größten Marktanteil?
Die kombinierte Wärme- und Stromerzeugung hielt einen Umsatzanteil von 39,4 %, da sie sowohl elektrischen als auch thermischen Wert am Kundenstandort erfassen kann.
Was ist der am schnellsten wachsende Kraftstofftyp bis 2032?
Wasserstoff wird voraussichtlich mit einem CAGR von 17,5 % wachsen, obwohl Kraftstoffkosten und Verteilungsverfügbarkeit weiterhin Einschränkungen darstellen.
Welche Region wird voraussichtlich bis 2032 am schnellsten wachsen?
Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 16,1 % wachsen, unterstützt durch japanische Wohngebäudeinstallationen und südkoreanische Beschaffung im Versorgungsmaßstab.