
Tamaño y Participación del Mercado de Celdas de Combustible Estacionarias
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 4.09 Mil millones de dólares |
| Tamaño del Mercado (2032) | 8.02 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.45 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Celdas de Combustible Estacionarias por Mordor Intelligence
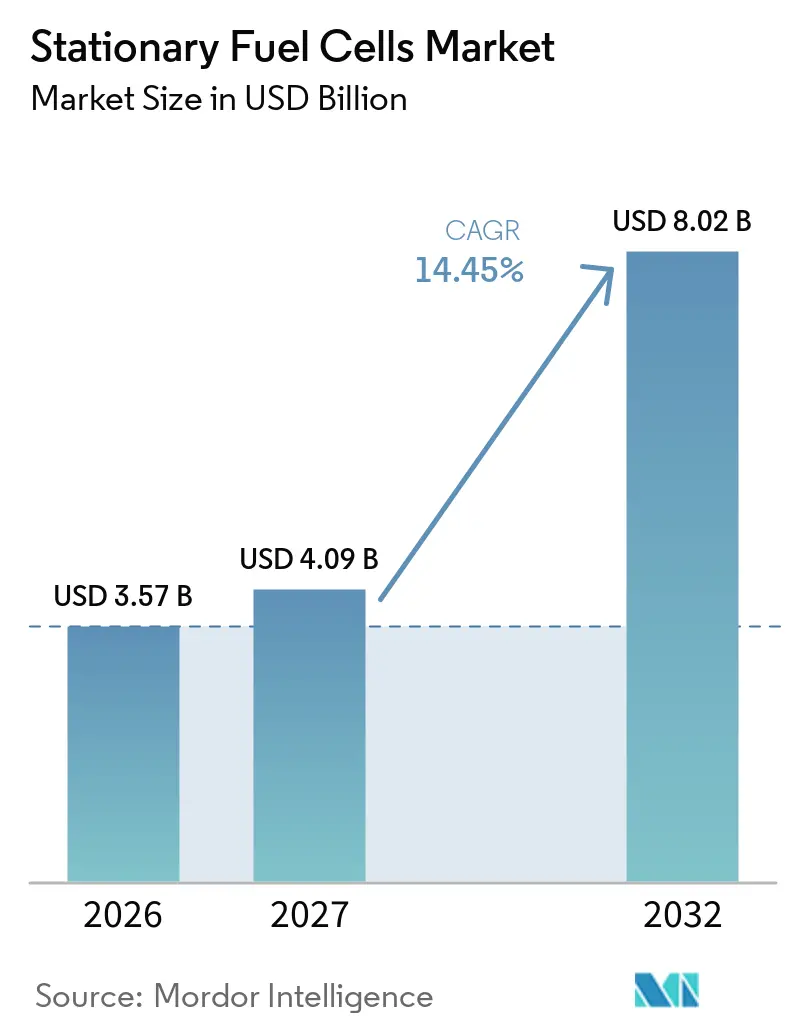
El tamaño del Mercado de Celdas de Combustible Estacionarias fue valorado en 3,57 mil millones de USD en 2026 y se estima que crecerá desde 4,09 mil millones de USD en 2027 hasta alcanzar los 8,02 mil millones de USD para 2032, a una CAGR del 14,45% durante el período de pronóstico (2027-2032). Los retrasos en la conexión a la red están aumentando el valor de la generación en sitio para los centros de datos y otras instalaciones con necesidades de energía continua. El Laboratorio Nacional Lawrence Berkeley informó que los proyectos que alcanzaron operación comercial entre 2018 y 2024 tuvieron un plazo medio de interconexión superior a 4 años, lo que respalda el interés en alternativas que pueden instalarse en el sitio del cliente. Los sistemas de alta temperatura pueden utilizar varios combustibles y proporcionar electricidad con calor útil, dando a los operadores flexibilidad a medida que cambia el suministro de combustible. El mercado de celdas de combustible estacionarias está, por tanto, ganando atención en ubicaciones donde la capacidad de la red, los requisitos de resiliencia y los objetivos de emisiones se superponen. Los acuerdos marco más amplios también muestran que los compradores buscan acceso a la producción antes de que los proyectos estén completamente construidos. El costo y la disponibilidad de hidrógeno siguen siendo limitaciones fuera de los proyectos de centros de datos, servicios públicos e industriales bien financiados.
Conclusiones Clave del Informe
- Por tipo de celda de combustible, las celdas de combustible de óxido sólido lideraron con una participación de ingresos del 35,6% en 2026, y se pronostica que crecerán a una CAGR del 15,1% hasta 2032.
- Por capacidad, la categoría de 5–250 kW tuvo una participación de ingresos del 41,8% en 2026, mientras que se pronostica que los sistemas superiores a 1 MW crecerán a una CAGR del 15,6% hasta 2032.
- Por aplicación, el calor y la energía combinados representaron el 39,4% de la participación de ingresos en 2026, mientras que se pronostica que la generación de energía distribuida se expandirá a una CAGR del 16,3% hasta 2032.
- Por tipo de combustible, el gas natural tuvo una participación de ingresos del 48,3% en 2026, mientras que se pronostica que el hidrógeno crecerá a una CAGR del 17,5% hasta 2032.
- Por usuario final, los servicios públicos representaron el 29,1% de la participación de ingresos en 2026, mientras que se pronostica que los edificios comerciales crecerán a una CAGR del 15,5% hasta 2032.
- Por geografía, América del Norte tuvo una participación de ingresos del 33,2% en 2026, mientras que se pronostica que Asia-Pacífico se expandirá a una CAGR del 16,1% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Objetivos de Descarbonización y Energía Limpia | +3.2% | Global, con ganancias tempranas en América del Norte, UE, Japón, Corea del Sur | Mediano plazo (2-4 años) |
| Demanda de Energía Distribuida Resiliente a la Red | +2.8% | América del Norte como núcleo, con expansión hacia la UE y APAC | Corto plazo (≤ 2 años) |
| Expansión de la Producción y Distribución de Hidrógeno | +2.1% | América del Norte, UE, Japón, Corea del Sur | Largo plazo (≥ 4 años) |
| Demanda de Energía de Centros de Datos e Infraestructura Crítica | +2.5% | América del Norte, APAC, UE | Corto plazo (≤ 2 años) |
| Monetización del Calor Residual Mediante Calor y Energía Combinados | +1.8% | Corredores industriales de la UE, América del Norte, Japón | Mediano plazo (2-4 años) |
| Integración de Microrredes Renovables y Modelos de Energía como Servicio | +1.2% | América del Norte, mercados emergentes de APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Objetivos de Descarbonización y Energía Limpia
Las políticas energéticas nacionales están creando una demanda más definida para los sistemas de celdas de combustible estacionarias. La estructura de adquisición de hidrógeno limpio de Corea del Sur ofrece a los grandes generadores una vía para adquirir producción de celdas de combustible, incluida una licitación general de hidrógeno de 1.300 GWh en 2025. El programa de Transformación Verde de Japón comprometió 20 billones de JPY en apoyo a la energía limpia y extendió los subsidios residenciales ENE-FARM hasta el año fiscal 2027. Estas medidas respaldan sistemas con potencia nominal de 0,7 kW a 1,0 kW en el segmento residencial de micro-CHP. El apoyo político puede mejorar el financiamiento de proyectos porque ofrece a fabricantes y compradores un horizonte de planificación más claro. El mercado de celdas de combustible estacionarias se beneficia donde las normas de adquisición traducen los objetivos de emisiones en demanda eléctrica recurrente.
Aumento de la Demanda de Energía de los Centros de Datos y la Infraestructura Crítica
Los centros de datos necesitan capacidad de energía que pueda entregarse antes de que se completen las actualizaciones de la red. Esta necesidad respalda el interés en sistemas SOFC a escala de servicios públicos que pueden operar como suministro primario en sitio. En abril de 2026, Bloom Energy y Oracle ampliaron su acuerdo para cubrir hasta 2,8 GW, con un contrato inicial de 1,2 GW y el despliegue en marcha. El canal contratado convierte la disponibilidad de fabricación en un tema importante de adquisición para el mercado de celdas de combustible estacionarias. Los compradores están utilizando acuerdos marco más largos para asegurar la producción de equipos para grandes sitios. Este patrón favorece a los proveedores que pueden fabricar sistemas estandarizados a escala.
Expansión de la Producción y Distribución de Hidrógeno
El suministro de hidrógeno sigue siendo desigual, pero la inversión pública está construyendo una base física más amplia para la demanda futura. Alemania emitió una convocatoria de financiamiento de 220 millones de EUR en enero de 2026 para estaciones de repostaje de hidrógeno vinculadas a la adquisición de camiones. El Departamento de Transporte de los Estados Unidos comprometió 635 millones de USD en enero de 2025 para infraestructura de repostaje de vehículos eléctricos e hidrógeno. India asignó 410,8 millones de INR, equivalentes a 49 millones de USD, para 12 proyectos piloto que involucran 70 vehículos impulsados por hidrógeno y 16 estaciones en 21 rutas. La infraestructura de movilidad también puede crear opciones de suministro local para usuarios estacionarios en clústeres industriales y parques de centros de datos. El mercado de celdas de combustible estacionarias puede beneficiarse a medida que estas redes de suministro se desarrollen más allá de su uso original en el transporte.
Monetización del Calor Residual Mediante Calor y Energía Combinados
El calor y la energía combinados mejoran la economía del sistema cuando tanto la electricidad como el calor tienen valor local. FuelCell Energy declaró que su producto mejorado de celda de combustible de carbonato alcanzó una eficiencia eléctrica del 50% y más del 80% de eficiencia total en una configuración de CHP. Bloom Energy afirma que su configuración de enfriamiento, calor y energía combinados puede mejorar la efectividad del uso de energía de los centros de datos entre un 10% y un 20% mediante la recuperación de calor. El CHP es más atractivo donde la instalación anfitriona tiene una demanda térmica estable y los precios de la electricidad son altos. Esto respalda la adopción comercial e industrial en el mercado de celdas de combustible estacionarias. También ofrece a los operadores una forma de utilizar la producción térmica que de otro modo se perdería.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Altos Costos Iniciales del Sistema y de Instalación | -2.4% | Global, más agudo en América del Sur y MEA | Mediano plazo (2-4 años) |
| Disponibilidad Limitada de Hidrógeno e Infraestructura de Suministro de Combustible | -1.8% | Global fuera de los corredores industriales de América del Norte y Asia Oriental | Largo plazo (≥ 4 años) |
| Sensibilidad a la Calidad del Combustible y Degradación del Conjunto de Celdas | -0.9% | Global | Largo plazo (≥ 4 años) |
| Complejidad de Interconexión, Permisos y Modelos de Propiedad | -0.8% | América del Norte, UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos Iniciales del Sistema y de Instalación
Los altos costos de capital aún limitan la adopción en el mercado de celdas de combustible estacionarias donde los precios de la energía y las necesidades de resiliencia no pueden respaldar una solución premium. El Departamento de Energía de los Estados Unidos informó una línea de base de fabricación industrial de 282 USD por kW para sistemas de celdas de combustible PEM de 275 kW en volúmenes inferiores a 1.000 unidades anuales.[1] Su objetivo es 155 USD por kW a 50.000 unidades por año, lo que muestra la importancia de la escala. Un estudio del Laboratorio Nacional de Energías Renovables situó el costo total nocturno de 2022 para plantas estacionarias PEM de servicio pesado en 1.352 USD por kW y proyectó 1.001 USD por kW en un escenario de caso medio para 2050.[2] Los acuerdos de energía como servicio pueden reducir la barrera al trasladar el gasto inicial del cliente a un proveedor. El mercado de celdas de combustible estacionarias sigue siendo más accesible para las organizaciones capaces de financiar contratos de energía plurianuales.
Disponibilidad Limitada de Hidrógeno e Infraestructura de Suministro de Combustible
El mercado de celdas de combustible estacionarias depende de los costos de hidrógeno entregado que puedan competir con el gas natural sobre la base de la producción de energía. Un estudio revisado por pares de 2025 citó el hidrógeno dispensado a 5,8 USD por kilogramo, en comparación con el objetivo de 2 USD por kilogramo para 2026 del Departamento de Energía de los Estados Unidos. La brecha restringe la base direccionable a corto plazo para los sistemas de hidrógeno incluso cuando los usuarios finales tienen objetivos de descarbonización. Los sistemas de gas natural y biogás pueden utilizar las redes de combustible existentes mientras los operadores planifican un cambio gradual de combustible. El mercado de celdas de combustible estacionarias tiene, por tanto, una ventaja a corto plazo en tecnologías flexibles en cuanto a combustible. Los requisitos de certificación, calidad del combustible y permisos también pueden extender los calendarios de despliegue para proyectos de primera clase.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Celda de Combustible:
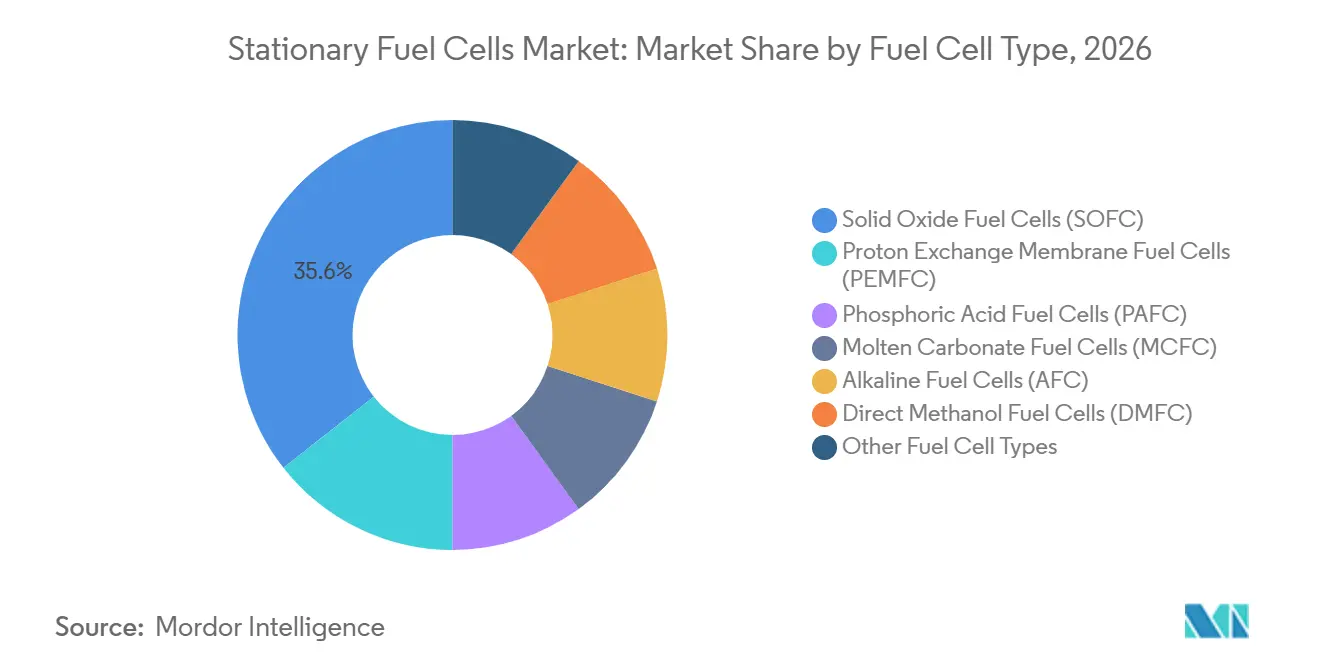
Las SOFC Lideran en Usos Comerciales y de Servicios PúblicosLas celdas de combustible de óxido sólido tuvieron el 35,6% de la participación del mercado de celdas de combustible estacionarias en 2026, y se pronostica que crecerán a una CAGR del 15,1% hasta 2032. Su posición refleja su capacidad para operar con gas natural, biogás, hidrógeno, metano neutro en carbono y combustibles mezclados. La hoja de ruta tecnológica de Japón identifica una eficiencia eléctrica de SOFC superior al 60%. Esta flexibilidad de combustible respalda a los usuarios comerciales y de servicios públicos que necesitan gestionar la incertidumbre de suministro y precios. Los sistemas PEMFC siguen siendo relevantes para la energía principal y de respaldo, especialmente donde el hidrógeno es el combustible seleccionado.
La producción de SOFC en el mercado de celdas de combustible estacionarias está avanzando hacia un modelo en el que la fabricación de conjuntos de celdas y la integración del sistema pueden separarse. Doosan Fuel Cell puso en marcha una instalación en Gunsan con una capacidad anual de 50 MW para la tecnología SOFC de soporte metálico de Ceres Power. Este modelo puede permitir a los propietarios de tecnología ampliar la producción sin poseer todos los activos de fabricación. Aisin introdujo un sistema ENE-FARM tipo S con prioridad solar en abril de 2026 que alinea la producción de celdas de combustible con la generación solar en tiempo real. La industria de celdas de combustible estacionarias está, por tanto, moldeada por diferentes opciones tecnológicas en función del tamaño de la potencia, el acceso al combustible y los requisitos de fiabilidad.

Por Capacidad:
Los Sistemas de Gran Escala Respaldan la Demanda de los Centros de DatosLa categoría de 5–250 kW representó el 41,8% del tamaño del mercado de celdas de combustible estacionarias en 2026. Esta base instalada sirve a edificios comerciales, proyectos de CHP, sistemas de respaldo industrial y microrredes más pequeñas. Los sistemas en este rango son relevantes para la clase residencial ENE-FARM de 5–25 kW en Japón y la base de edificios comerciales de 50–200 kW en Europa y América del Norte. La categoría tiene casos de uso establecidos donde la demanda eléctrica y térmica puede igualarse en un solo sitio. Estas aplicaciones proporcionan una amplia base operativa para el mercado de celdas de combustible estacionarias.
Se pronostica que los sistemas superiores a 1 MW se expandirán a una CAGR del 15,6% hasta 2032. Los centros de datos son una fuente central de este crecimiento porque necesitan energía firme en incrementos de decenas de megavatios. FuelCell Energy introdujo un bloque de energía estandarizado de 12,5 MW en marzo de 2026, construido a partir de cinco módulos de 2,5 MW que operan de forma independiente. La banda de 250 kW–1 MW sirve a sitios de atención médica, hostelería y procesamiento de alimentos con cargas trmicas significativas. La capacidad inferior a 5 kW sigue centrada en aplicaciones residenciales, de monitoreo remoto y de pequeñas comunidades.
Por Aplicación:
El CHP Ocupa la Mayor PosiciónEl calor y la energía combinados representaron el 39,4% del tamaño del mercado de celdas de combustible estacionarias en 2026. Puede alcanzar una eficiencia total del 80% al 85%, donde los clientes utilizan tanto la producción eléctrica como la térmica. El CHP tiene un papel consolidado en edificios industriales y comerciales donde la demanda de calor puede gestionarse localmente. Scale Microgrids financió un proyecto de CHP de celdas de combustible de 9,6 MW en Bridgeport, Connecticut, que incluye un circuito de calefacción urbana de 1,6 millas. Este tipo de proyecto muestra cómo el CHP puede operar como infraestructura energética comunitaria en lugar de solo como equipamiento de edificios.
Se pronostica que la generación de energía distribuida crecerá a una CAGR del 16,3% hasta 2032. Los centros de datos están aumentando la demanda de sistemas que suministren energía primaria en lugar de capacidad de reserva. Las aplicaciones de energía de respaldo y SAI continúan sirviendo a las telecomunicaciones y las instalaciones críticas en áreas con redes menos fiables. Los proyectos de microrredes pueden utilizar contratos de servicio para evitar una gran compra inicial. La elección de la aplicación está cada vez más vinculada a si los clientes priorizan la resiliencia, la recuperación de calor o la energía de carga base independiente.
Por Tipo de Combustible:
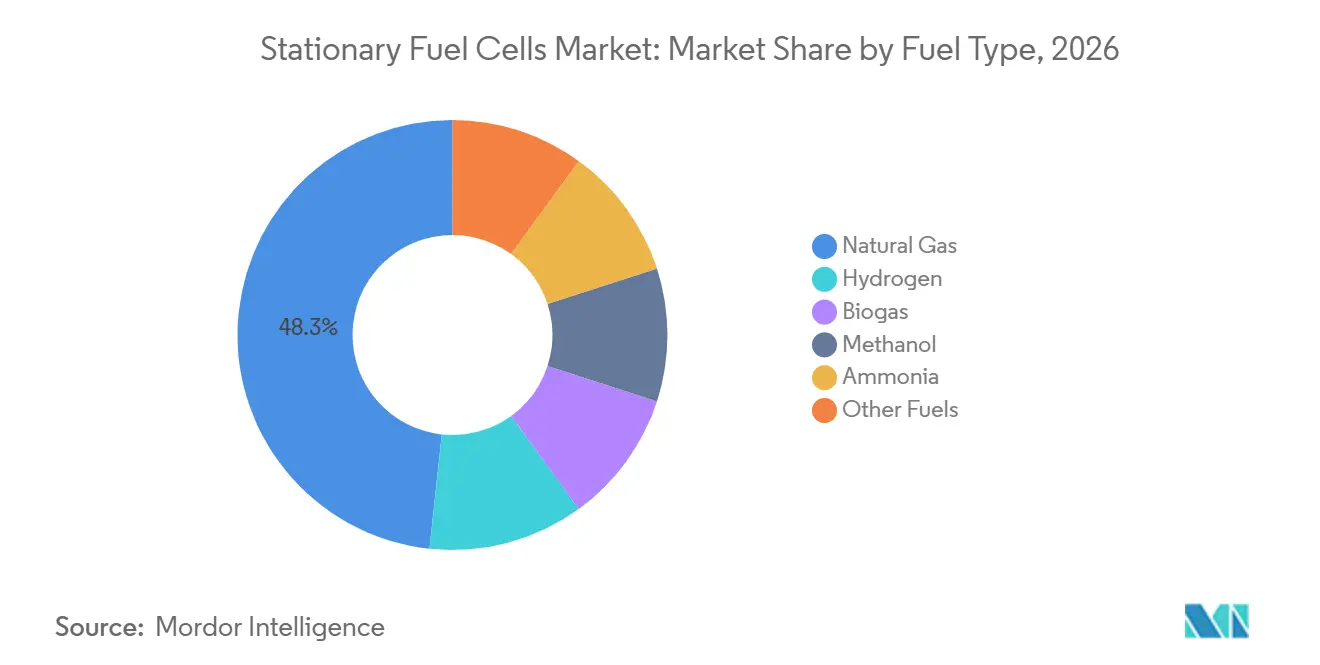
El Gas Natural Sigue Siendo el Principal Combustible a Corto PlazoEl gas natural tuvo el 48,3% de la participación del mercado de celdas de combustible estacionarias en 2026. La infraestructura de gasoductos existente ofrece a los usuarios comerciales y de servicios públicos una ruta práctica de suministro de combustible. El sistema de 2,5 MW de FuelCell Energy puede utilizar gas natural, biogás y mezclas que contienen hasta un 50% de hidrógeno sin modificación de hardware. Esta flexibilidad permite a los usuarios reducir la intensidad de carbono a medida que cambian los combustibles disponibles. También reduce la necesidad de esperar a una distribución dedicada de hidrógeno.
Se pronostica que el hidrógeno será el tipo de combustible de más rápido crecimiento a una CAGR del 17,5% hasta 2032. El Programa de Colaboración Tecnológica de Celdas de Combustible Avanzadas de la AIE identificó el potencial para aplicaciones estacionarias donde la electrólisis y las celdas de combustible pueden colocarse en el mismo lugar. El biogás puede respaldar proyectos de repotenciación agrícola y ofrecer a los operadores una vía para utilizar materias primas locales. El amoníaco es una opción emergente para aplicaciones de energía industrial remota y marítima. Una revisión de 2026 informó una eficiencia eléctrica del 61% al 67% para configuraciones de SOFC de amoníaco directo presurizado.
Por Usuario Final:
Los Servicios Públicos Lideran Mientras los Edificios Comerciales Ganan ImpulsoLos servicios públicos tuvieron la mayor participación de usuario final con el 29,1% en 2026. La subasta CHPS de Corea del Sur de 2025 ofreció 1.300 GWh anuales, mientras que una subasta separada de generación de hidrógeno limpio cubrió 6.500 GWh anuales. Estas estructuras posicionan a los servicios públicos como contrapartes principales para la nueva capacidad. Pueden respaldar el financiamiento de grandes proyectos, pero también concentran la demanda entre un número limitado de compradores. La adquisición por parte de servicios públicos es especialmente relevante para los grandes sistemas que sirven a los campus de centros de datos.
Se pronostica que los edificios comerciales crecerán a una CAGR del 15,5% hasta 2032. Los compromisos corporativos de emisiones, los códigos de energía de edificios y la certificación de eficiencia pueden respaldar proyectos de energía y calor en sitio. Japón extendió el apoyo ENE-FARM para sistemas comerciales que alcancen al menos el 80% de eficiencia total hasta el año fiscal 2027. Los usuarios industriales despliegan celdas de combustible para la integración del calor de proceso y la energía de respaldo en instalaciones de semiconductores, petroquímica y procesamiento de alimentos. Los usuarios de defensa siguen siendo un grupo de clientes especializado pero resiliente para los sistemas de metanol directo.
Análisis Geográfico
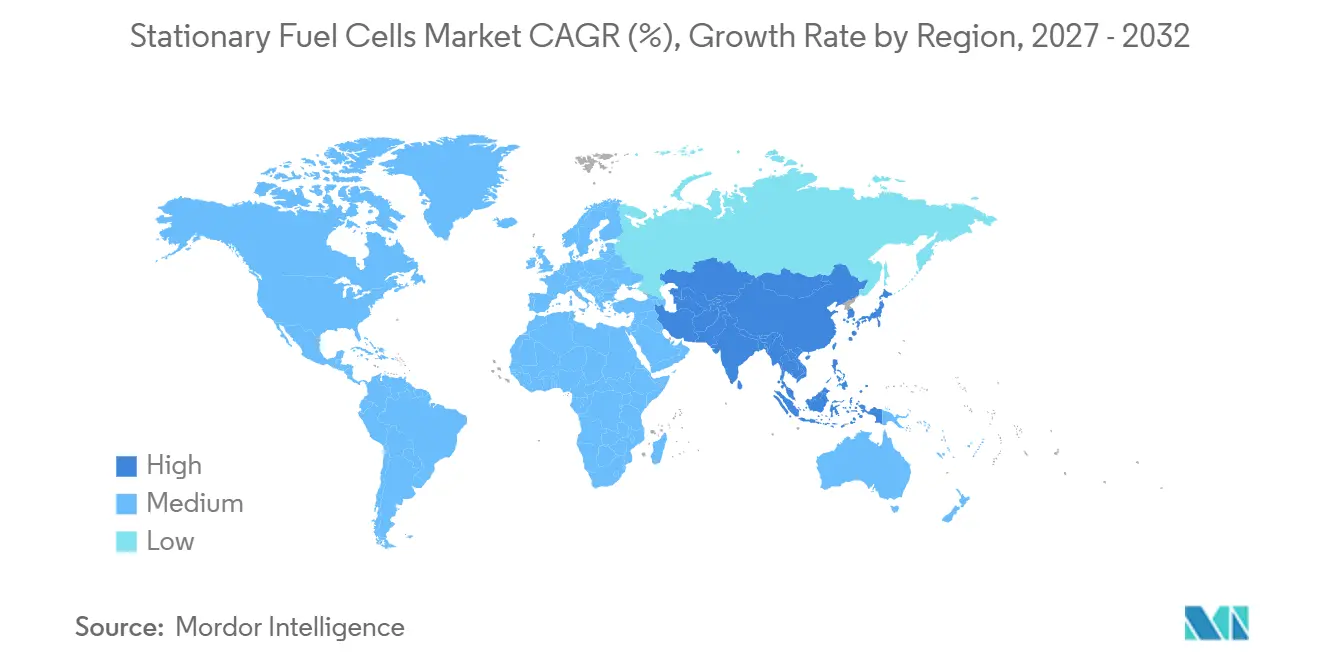
América del Norte tuvo una participación de ingresos del 33,2% en 2026. Los operadores de centros de datos a hiperescala están impulsando la demanda porque el plazo de conexión a la red disponible puede no coincidir con su calendario de construcción planificado. El acuerdo de 2024 de Bloom Energy con American Electric Power cubrió hasta 1 GW de sistemas SOFC, con un pedido inicial de 100 MW. En agosto de 2026, Bloom Energy y Brookfield ampliaron su asociación de financiamiento de infraestructura de inteligencia artificial de 5.000 millones de USD a 25.000 millones de USD.
Se pronostica que Asia-Pacífico crecerá a una CAGR del 16,1% hasta 2032. Japón ha instalado más de 490.000 unidades residenciales ENE-FARM de SOFC y PEMFC desde 2009. El programa GX a largo plazo de Japón continúa respaldando la inversión en energía limpia, mientras que el sistema de prioridad solar de Aisin de 2026 se adapta al uso solar detrás del medidor. Corea del Sur tenía más de 800 MW de capacidad de celdas de combustible a escala de servicios públicos instalada en 2025 y se proyecta que supere los 2,5 GW para 2035. El mercado de celdas de combustible estacionarias en la región tiene una demanda doméstica madura y potencial de fabricación.
Europa tiene un perfil más variado porque el apoyo político y la infraestructura de hidrógeno se están desarrollando a diferentes velocidades. La columna vertebral de hidrógeno planificada de 9.700 km de Alemania tenía 540 km en construcción y 1.250 km en ingeniería final durante el segundo trimestre de 2026. América del Sur y Oriente Medio y África siguen siendo mercados en etapas más tempranas, donde las necesidades de energía de respaldo son evidentes, pero los altos costos y la infraestructura limitada de hidrógeno restringen la profundidad del mercado. El mercado de celdas de combustible estacionarias en Europa depende de un acceso más amplio al suministro de combustible.
Panorama Competitivo
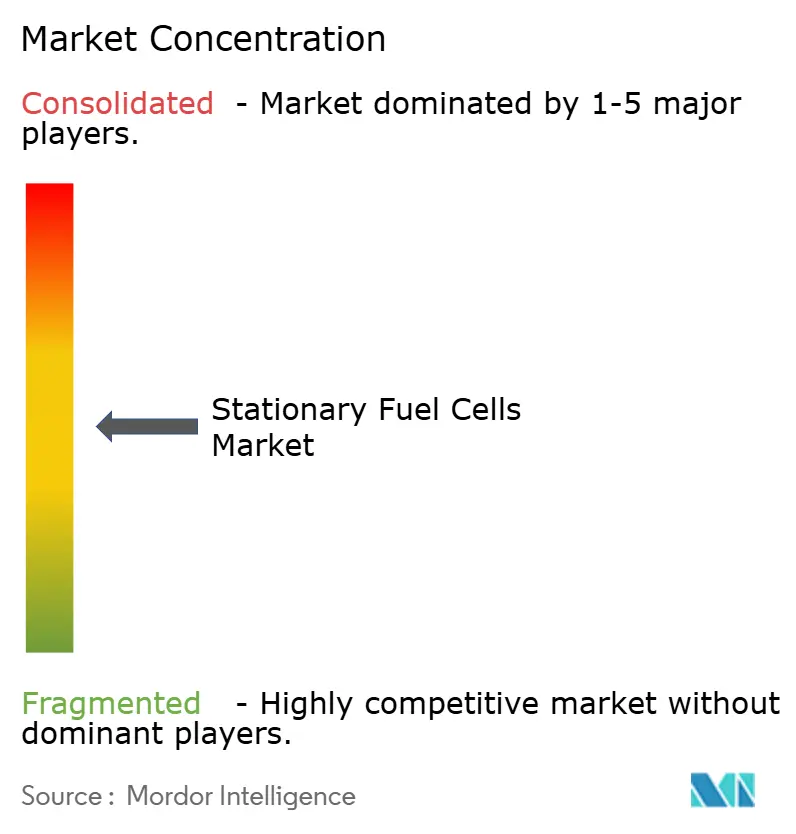
El mercado de celdas de combustible estacionarias tiene una concentración moderada en los niveles de tecnología y despliegue. Bloom Energy tiene una posición de liderazgo en sistemas SOFC a gran escala para energía continua en sitio en América del Norte. Su acuerdo con Oracle ahora cubre hasta 2,8 GW, lo que demuestra la escala de la actividad de la empresa en centros de datos. FuelCell Energy se diferencia con tecnología de carbonato, flexibilidad de combustible e integración de CHP. Ceres Power opera como licenciante de tecnología con socios que incluyen a Doosan, Delta y Weichai.
FuelCell Energy introdujo su bloque de energía modular de 12,5 MW en marzo de 2026 para proyectos de centros de datos. Ceres Power lanzó su plataforma SOFC Endura en abril de 2026 para centros de datos y aplicaciones de uso intensivo de energía, con compatibilidad de 800 V CC y celdas de soporte de acero. Ballard Power Systems recibió un pedido de 15 MW en junio de 2026 para módulos estacionarios, con entregas que comenzarán en la segunda mitad de 2026. Estos pasos muestran diferentes enfoques para la demanda a mayor escala, incluidos sistemas de carbonato modulares, plataformas tecnológicas y módulos PEM.
Las oportunidades permanecen en instalaciones residenciales y comerciales ligeras más pequeñas sin programas de incentivos maduros, así como en grandes campus de centros de datos que superan la capacidad de suministro actual. WATT Fuel Cell y Hope Gas introdujeron un programa de arrendamiento de SOFC en 2025 para 7.250 unidades de respaldo residencial, eliminando el requisito de compra inicial del cliente. El cumplimiento de la norma IEC 62282-3-100 puede ayudar a los proveedores a buscar despliegue en mercados regulados, aunque la certificación puede extender los calendarios de proyectos de primera clase. La alineación de estándares también es importante para la arquitectura de energía de los centros de datos. La competencia en el mercado de celdas de combustible estacionarias, por tanto, gira en torno al rendimiento tecnológico, la flexibilidad de combustible, el financiamiento, la capacidad de fabricación y la preparación para la certificación.
Líderes de la Industria de Celdas de Combustible Estacionarias
-
Bloom Energy Corporation
-
FuelCell Energy, Inc.
-
Doosan Fuel Cell Co., Ltd.
-
Panasonic Holdings Corporation
-
Toshiba Energy Systems & Solutions Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Celdas de Combustible Estacionarias Empresas cubiertas en este informe
- Advent Technologies Holdings, Inc.
- AFC Energy PLC
- Aisin Corporation
- Altergy Systems
- Ballard Power Systems Inc.
- Bloom Energy Corporation
- Ceres Power Holdings plc
- Cummins Inc.
- Doosan Fuel Cell Co., Ltd.
- FuelCell Energy, Inc.
- Fuji Electric Co., Ltd.
- GenCell Ltd.
- Horizon Fuel Cell Technologies Pte. Ltd.
- Intelligent Energy Limited
- Mitsubishi Heavy Industries, Ltd.
- Panasonic Holdings Corporation
- Plug Power Inc.
- POSCO Energy Co., Ltd.
- SFC Energy AG
- Toshiba Energy Systems & Solutions Corporation
Desarrollos recientes de la industria en Mercado de Celdas de Combustible Estacionarias
- Septiembre de 2026: FuelCell Energy informó los resultados del segundo trimestre fiscal de 2026, confirmando el progreso hacia una capacidad de fabricación de 500 MW por año en su instalación de Torrington, con la expansión ahora programada para completarse en junio de 2028. El anuncio confirmó que la Fase 0 del acuerdo Fit Energy de 380 MW, de 30 MW, está en camino de entregarse en el cuarto trimestre fiscal de 2026, validando la estrategia de energía para centros de datos de la empresa a escala comercial.
- Agosto de 2026: Bloom Energy y Brookfield ampliaron su asociación de infraestructura de inteligencia artificial de 5.000 millones de USD a 25.000 millones de USD, un aumento quíntuple en el marco de financiamiento desde octubre de 2025, para acelerar el despliegue de energía de celdas de combustible para infraestructura de inteligencia artificial a nivel global.
- Junio de 2026: FuelCell Energy y Fit Energy firmaron un acuerdo estratégico para hasta 380 MW de energía de carga base de celdas de combustible de carbonato para centros de datos, con la Fase 0 cubriendo 30 MW.
Alcance del Informe Global del Mercado de Celdas de Combustible Estacionarias
Una celda de combustible estacionaria es un dispositivo electroquímico instalado en una ubicación fija que convierte la energía química de un combustible, típicamente hidrógeno, y un oxidante directamente en electricidad y calor mediante una reacción química sin combustión. A diferencia de las baterías, que almacenan una cantidad finita de energía, las celdas de combustible estacionarias generan energía continua siempre que reciban un suministro externo de combustible y aire.
El mercado global de celdas de combustible estacionarias está segmentado por tipo de celda de combustible, capacidad, aplicación, tipo de combustible, usuario final y geografía. Por tipo de celda de combustible, el mercado está segmentado en celdas de combustible de membrana de intercambio de protones (PEMFC), celdas de combustible de óxido sólido (SOFC), celdas de combustible de ácido fosfórico (PAFC), celdas de combustible de carbonato fundido (MCFC), celdas de combustible alcalinas (AFC), celdas de combustible de metanol directo (DMFC) y otros tipos de celdas de combustible. Por capacidad, el mercado está segmentado en menos de 1 kW, 1–5 kW, 5–250 kW, 250 kW–1 MW y más de 1 MW. Por aplicación, el mercado está segmentado en calor y energía combinados (CHP), energía principal, energía de respaldo, suministro de energía ininterrumpida (SAI), generación de energía distribuida, energía de microrredes y otras aplicaciones. Por tipo de combustible, el mercado está segmentado en hidrógeno, gas natural, biogás, metanol, amoníaco y otros combustibles. Por usuario final, el mercado está segmentado en residencial, edificios comerciales, industrial, servicios públicos, defensa y militar, y otros usuarios finales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de celdas de combustible estacionarias en 26 países de las regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan en términos de valor (USD).
.
Resumen de la segmentación
| Celdas de Combustible de Membrana de Intercambio de Protones (PEMFC) |
| Celdas de Combustible de Óxido Sólido (SOFC) |
| Celdas de Combustible de Ácido Fosfórico (PAFC) |
| Celdas de Combustible de Carbonato Fundido (MCFC) |
| Celdas de Combustible Alcalinas (AFC) |
| Celdas de Combustible de Metanol Directo (DMFC) |
| Otros Tipos de Celdas de Combustible |
| Menos de 1 kW |
| 1-5 kW |
| 5-250 kW |
| 250 kW-1 MW |
| Más de 1 MW |
| Calor y Energía Combinados (CHP) |
| Energía Principal |
| Energía de Respaldo |
| Suministro de Energía Ininterrumpida (SAI) |
| Generación de Energía Distribuida |
| Energía de Microrredes |
| Otras Aplicaciones |
| Hidrógeno |
| Gas Natural |
| Biogás |
| Metanol |
| Amoníaco |
| Otros Combustibles |
| Residencial |
| Edificios Comerciales |
| Industrial |
| Servicios Públicos |
| Defensa y Militar |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Celda de Combustible | Celdas de Combustible de Membrana de Intercambio de Protones (PEMFC) | |
| Celdas de Combustible de Óxido Sólido (SOFC) | ||
| Celdas de Combustible de Ácido Fosfórico (PAFC) | ||
| Celdas de Combustible de Carbonato Fundido (MCFC) | ||
| Celdas de Combustible Alcalinas (AFC) | ||
| Celdas de Combustible de Metanol Directo (DMFC) | ||
| Otros Tipos de Celdas de Combustible | ||
| Por Capacidad | Menos de 1 kW | |
| 1-5 kW | ||
| 5-250 kW | ||
| 250 kW-1 MW | ||
| Más de 1 MW | ||
| Por Aplicación | Calor y Energía Combinados (CHP) | |
| Energía Principal | ||
| Energía de Respaldo | ||
| Suministro de Energía Ininterrumpida (SAI) | ||
| Generación de Energía Distribuida | ||
| Energía de Microrredes | ||
| Otras Aplicaciones | ||
| Por Tipo de Combustible | Hidrógeno | |
| Gas Natural | ||
| Biogás | ||
| Metanol | ||
| Amoníaco | ||
| Otros Combustibles | ||
| Por Usuario Final | Residencial | |
| Edificios Comerciales | ||
| Industrial | ||
| Servicios Públicos | ||
| Defensa y Militar | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado global de celdas de combustible estacionarias para 2032?
El tamaño del Mercado de Celdas de Combustible Estacionarias fue valorado en 3,57 mil millones de USD en 2026 y se estima que crecerá desde 4,09 mil millones de USD en 2027 hasta alcanzar los 8,02 mil millones de USD para 2032, a una CAGR del 14,45% durante el período de pronóstico (2027-2032).
¿Qué tecnología de celda de combustible lideró las instalaciones estacionarias en 2026?
Las celdas de combustible de óxido sólido lideraron con una participación de ingresos del 35,6% en 2026, respaldadas por la flexibilidad de combustible y una eficiencia eléctrica superior al 60%.
¿Por qué los centros de datos están adoptando celdas de combustible estacionarias?
Los centros de datos necesitan energía firme en sitio donde las conexiones a la red se retrasan, y acuerdos como el de Bloom Energy de hasta 2,8 GW con Oracle muestran la escala de la demanda.
¿Qué aplicación tuvo la mayor participación en 2026?
El calor y la energía combinados tuvieron una participación de ingresos del 39,4% porque puede capturar tanto el valor eléctrico como el térmico en el sitio del cliente.
¿Cuál es el tipo de combustible de más rápido crecimiento hasta 2032?
Se pronostica que el hidrógeno crecerá a una CAGR del 17,5%, aunque el costo del combustible y la disponibilidad de distribución siguen siendo limitaciones.
¿Qué región tiene el pronóstico de crecimiento más rápido hasta 2032?
Se pronostica que Asia-Pacífico crecerá a una CAGR del 16,1% hasta 2032, respaldada por los despliegues residenciales japoneses y la adquisición a escala de servicios públicos de Corea del Sur.