
固定型燃料電池市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
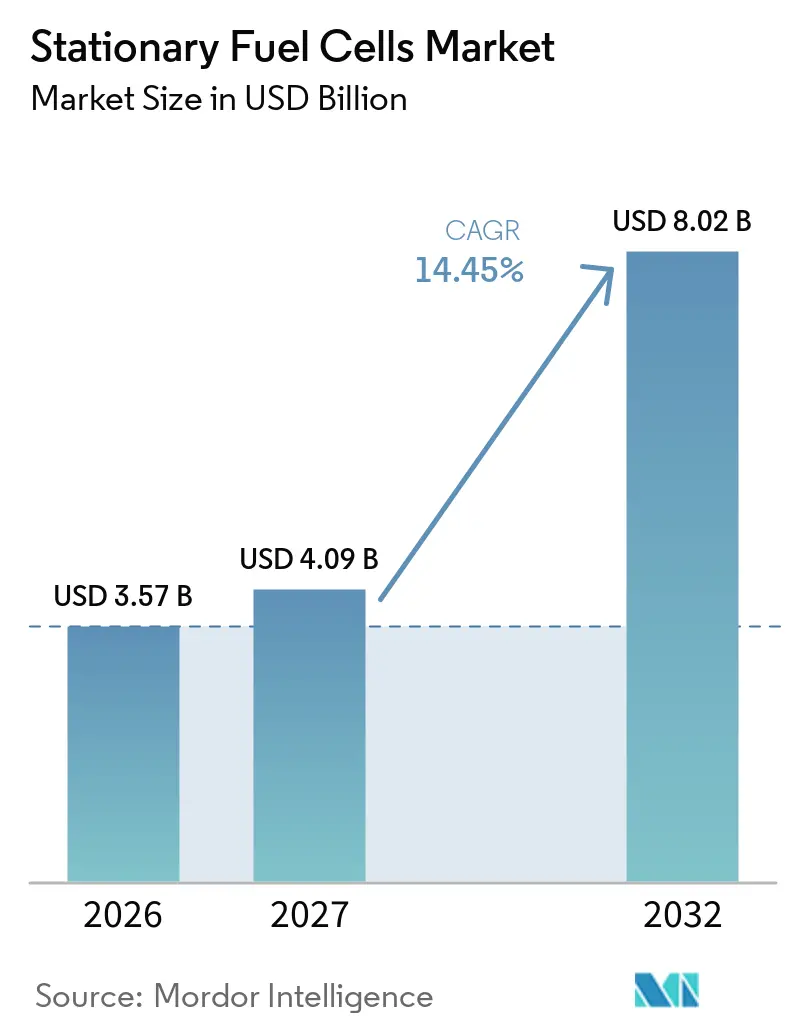
| 市場規模 (2027) | 4.09 十億米ドル |
| 市場規模 (2032) | 8.02 十億米ドル |
| 成長率 (2027 - 2032) | 14.45 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる固定型燃料電池市場分析
固定型燃料電池市場の規模は2026年に3.57 ビリオン 米ドルと評価され、2027年の4.09 ビリオン 米ドルから2032年には8.02 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは14.45%です。グリッド接続の遅延により、継続的な電力需要を持つデータセンターやその他の施設におけるオンサイト発電の価値が高まっています。ローレンス・バークレー国立研究所は、2018年から2024年の間に商業運転に達したプロジェクトの系統連系期間の中央値が4年を超えると報告しており、これは顧客サイトに設置可能な代替手段への関心を支持しています。高温システムは複数の燃料を使用でき、有用な熱とともに電力を供給するため、燃料供給が変化しても運用者に柔軟性をもたらします。固定型燃料電池市場は、グリッド容量、レジリエンス要件、およ排出目標が重なる地域で注目を集めています。大規模なフレームワーク契約は、購入者がプロジェクトが完全に構築される前に生産へのアクセスを求めていることも示しています。コストと水素の入手可能性は、十分な資金を持つデータセンター、公益事業、および産業プロジェクト以外では依然として制約となっています。
主要レポートのポイント
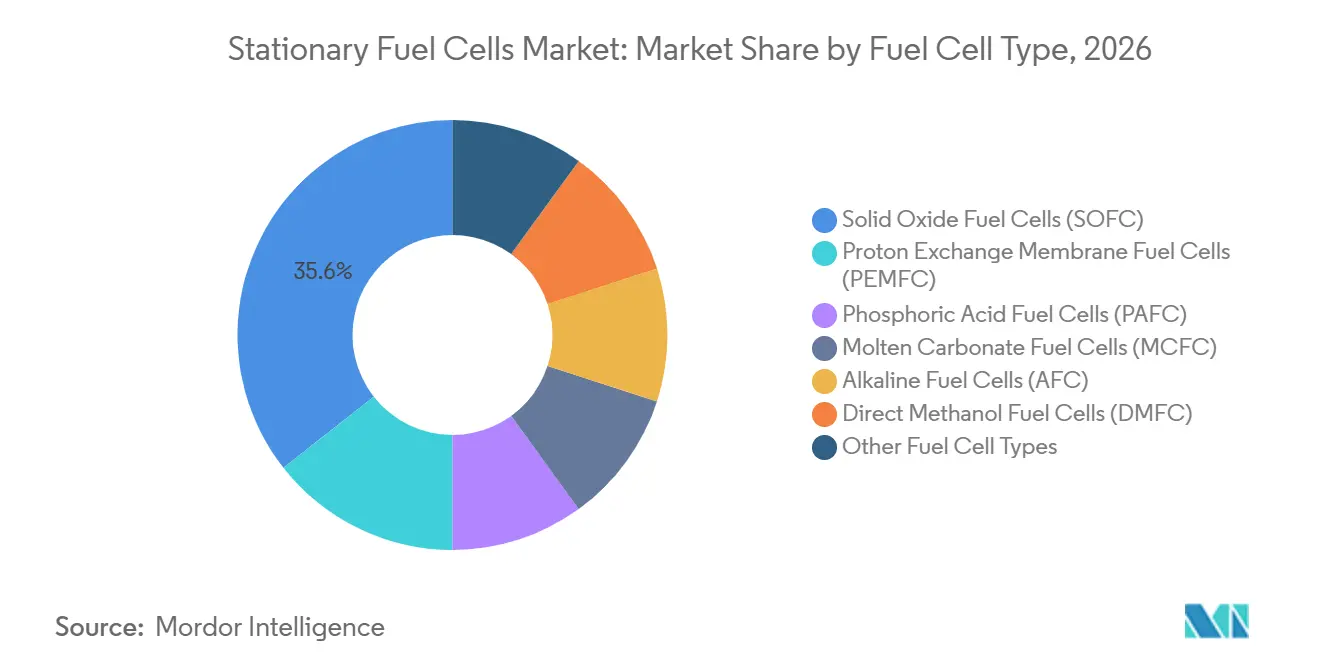
- 燃料電池タイプ別では、固体酸化物型燃料電池が2026年に35.6%の収益シェアをリードし、2032年までのCAGRは15.1%と予測されています。
- 容量別では、5~250kWカテゴリーが2026年に41.8%の収益シェアを保持し、1MW超のシステムは2032年までに15.6%のCAGRで成長すると予測されています。
- 用途別では、コンバインドヒートアンドパワーが2026年に39.4%の収益シェアを占め、分散型電力発電は2032年までに16.3%のCAGRで拡大すると予測されています。
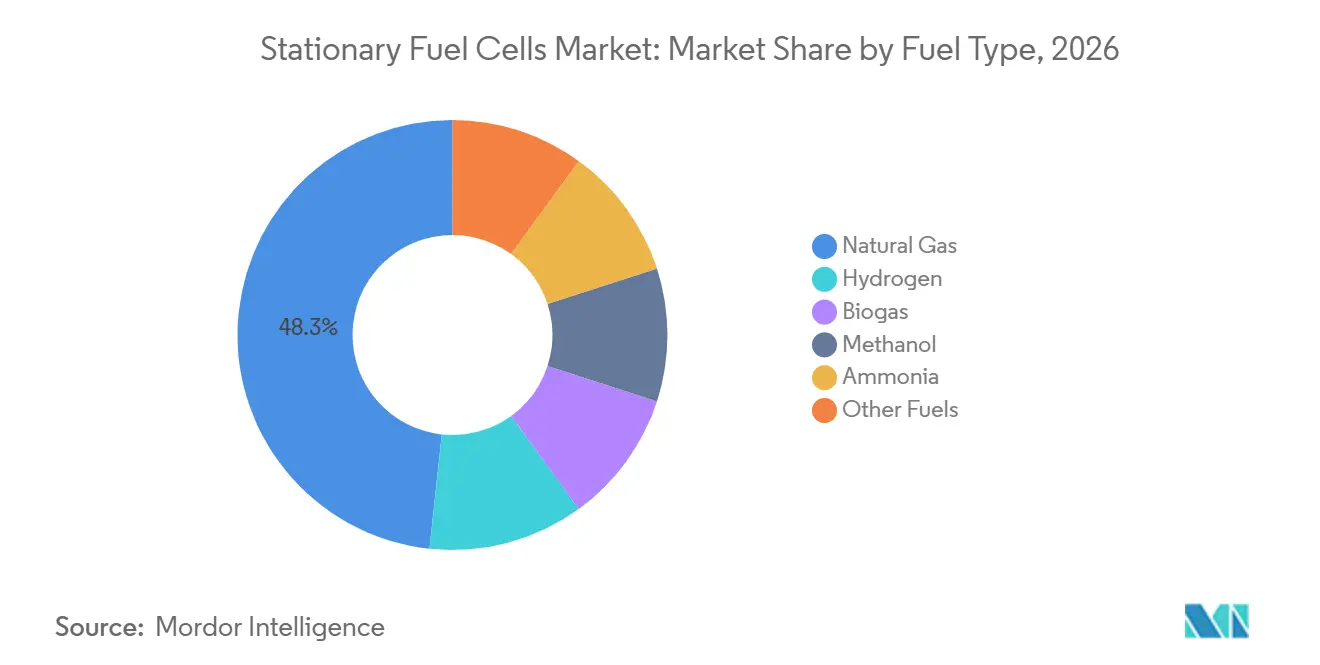
- 燃料タイプ別では、天然ガスが2026年に48.3%の収益シェアを保持し、水素は2032年までに17.5%のCAGRで成長すると予測されています。
- エンドユーザー別では、公益事業が2026年に29.1%の収益シェアを占め、商業ビルは2032年までに15.5%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年に33.2%の収益シェアを保持し、アジア太平洋は2032年までに16.1%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 脱炭素化およびクリーンエネルギー目標 | +3.2% | 北米、EU、日本、韓国での早期成果を伴うグローバル | 中期(2~4年) |
| グリッド耐障害性を持つ分散型電力への需要 | +2.8% | 北米が中核、EUおよびAPACへの波及 | 短期(2年以内) |
| 水素製造・流通の拡大 | +2.1% | 北米、EU、日本、韓国 | 長期(4年以上) |
| データセンターおよび重要インフラの電力需要 | +2.5% | 北米、APAC、EU | 短期(2年以内) |
| コンバインドヒートアンドパワーによる廃熱の収益化 | +1.8% | EUの産業回廊、北米、日本 | 中期(2~4年) |
| 再生可能エネルギーマイクログリッドとサービスとしてのエネルギー統合 | +1.2% | 北米、APACの新興市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
脱炭素化およびクリーンエネルギー目標
国家エネルギー政策は、固定型燃料電池システムに対するより明確な需要を生み出しています。韓国のクリーン水素調達構造は、大規模発電事業者に燃料電池出力を調達するルートを提供しており、2025年の一般水素入札は1,300GWhを対象としています。日本のグリーントランスフォーメーション(GX)プログラムはクリーンエネルギー支援に20兆円を投じ、ENE-FARMの住宅向け補助金を2027年度まで延長しました。これらの措置は、住宅用マイクロCHPセグメントにおける0.7kWから1.0kWのシステムを支援します。政策支援は、製造業者と購入者により明確な計画の見通しを与えることで、プロジェクトファイナンスを改善できます。固定型燃料電池市場は、調達規則が排出目標を繰り返しの電力需要に転換する場所で恩恵を受けます。
データセンターおよび重要インフラからの電力需要の増大
データセンターは、グリッドのアップグレードが完了する前に供給できる電力容量を必要としています。このニーズは、主要なオンサイト供給として機能できるユーティリティスケールのSOFCシステムへの関心を支持しています。2026年4月、Bloom Energy CorporationとOracleは最大2.8GWをカバするよう契約を拡大し、当初の1.2GWが契約され展開が進行中です。契約済みパイプラインは、固定型燃料電池市場において製造の可用性を重要な調達課題としています。購入者は、大規模サイトの設備生産を確保するために、より長期のフレームワーク契約を活用しています。このパターンは、標準化されたシステムを大規模に製造できるサプライヤーに有利です。
水素製造・流通の拡大
水素供給は依然として不均一ですが、公共投資が将来の需要に向けたより広い物理的基盤を構築しています。ドイツは2026年1月に、トラック調達に連動した水素充填ステーション向けに2億2,000万ユーロの資金公募を発行しました。米国運輸省は2025年1月に電気自動車および水素充填インフラに6億3,500万米ドルを投じました。インドは4億1,080万インドルピー(約4,900万米ドル相当)を、21路線にわたる70台の水素自動車と16のステーションを含む12のパイロットプロジェクトに割り当てました。モビリティインフラは、産業クラスターやデータセンターパークにおける固定型ユーザーのためのローカル供給オプションも生み出す可能性があります。固定型燃料電池市場は、これらの供給ネットワークが当初の輸送用途を超えて発展するにつれて恩恵を受けることができます。
コンバインドヒートアンドパワーによる廃熱の収益化
コンバインドヒートアンドパワーは、電力と熱の両方がローカルで価値を持つ場合にシステム経済性を向上させます。FuelCell Energy, Inc.は、改良された炭酸塩型燃料電池製品がCHP構成において50%の電気効率と80%以上の総合効率を達成したと述べています。Bloom Energy Corporationは、複合冷却・熱・電力構成が熱回収によってデータセンターの電力使用効率を10%から20%改善できると述べています。CHPは、ホスト施設が安定した熱需要を持ち、電力価格が高い場所で最も魅力的です。これは固定型燃料電池市場における商業・産業用途の採用を支援します。また、運用者が他の方法では失われる熱出力を活用する手段も提供します。
制約の影響分析*
| 制約 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い初期システムおよび設置コスト | -2.4% | 南米およびMEAで最も深刻なグローバル | 中期(2~4年) |
| 水素の入手可能性の制限と燃料供給インフラ | -1.8% | 北米および東アジアの産業回廊以外のグローバル | 長期(4年以上) |
| 燃料品質の感度とスタックの劣化 | -0.9% | グローバル | 長期(4年以上) |
| 系統連系、許認可、および所有モデルの複雑性 | -0.8% | 北米、EU | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い初期システムおよび設置コスト
高い資本コストは、電力価格とレジリエンスニーズがプレミアムソリューションを支持できない固定型燃料電池市場での採用を依然として制限しています。米国エネルギー省は、年間1,000ユニット未満の量での275kW PEM燃料電池システムの産業製造ベースラインを1kWあたり282米ドルと報告しました。[1] 目標は年間50,000ユニットで1kWあたり155米ドルであり、規模の重要性を示しています。米国国立再生可能エネルギー研究所の研究では、大型PEM固定型プラントの2022年の総一夜コストを1kWあたり1,352米ドルとし、2050年の中間ケースシナリオでは1kWあたり1,001米ドルと予測しました。[2] サービスとしてのエネルギー契約は、初期費用を顧客からプロバイダーに移転することで障壁を低減できます。固定型燃料電池市場は、複数年のエネルギー契約を資金調達できる組織にとって引き続きアクセスしやすい状況です。
水素の入手可能性の制限と燃料供給インフラ
固定型燃料電池市場は、電力出力ベースで天然ガスと競合できる水素の配送コストに依存しています。2025年の査読済み研究では、分配された水素が1キログラムあたり5.8米ドルと引用されており、米国エネルギー省の2026年目標である1キログラムあたり2米ドルと比較されています。このギャップは、エンドユーザーが脱炭素化目標を持っている場合でも、水素システムの近期対応可能なベースを制限しています。天然ガスおよびバイオガスシステムは、運用者が段階的な燃料転換を計画する間、既存の燃料ネットワークを使用できます。したがって、固定型燃料電池市場は近期において燃料フレキシブルな技術で優位性を持ちます。認証、燃料品質、および許認可要件も、初めてのプロジェクトの展開スケジュールを延長する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
燃料電池タイプ別:
SOFCが商業・公益用途全体でリード固体酸化物型燃料電池は2026年の固定型燃料電池市場シェアの35.6%を占め、2032年までのCAGRは15.1%と予測されています。その地位は、天然ガス、バイオガス、水素、カーボンニュートラルメタン、および混合燃料で運転できる能力を反映しています。日本の技術ロードマップは、SOFCの電気効率を60%以上と特定しています。この燃料フレキシビリティは、供給と価格の不確実性を管理する必要がある商業・公益ユーザーを支援します。PEMFCシステムは、特に水素が選択燃料である場合、主電源およびバックアップ電源として引き続き関連性を持ちます。
固定型燃料電池市場におけるSOFC生産は、スタック製造とシステム統合を分離できるモデルへと移行しています。Doosan Fuel Cell Co., Ltd.は、Ceres Power Holdings plcの金属支持SOFC技術向けに年間50MWの生産能力を持つ群山施設を稼働させました。このモデルにより、技術所有者はすべての製造資産を所有することなく生産を拡大できます。Aisin Corporationは2026年4月に、燃料電池出力をリアルタイムの太陽光発電に合わせるソーラー優先ENE-FARM Type Sシステムを導入しました。固定型燃料電池産業は、電力規模、燃料アクセス、および信頼性要件にわたる異なる技術選択によって形成されています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
容量別:
大型システムがデータセンター需要を支援5~250kWカテゴリーは2026年の固定型燃料電池市場規模の41.8%を占めました。この設置ベースは、商業ビル、CHPプロジェクト、産業用バックアップシステム、および小規模マイクログリッドに対応しています。この範囲のシステムは、日本の5~25kW ENE-FARM住宅クラスおよび欧州・北米の50~200kW商業ビルベースに関連しています。このカテゴリーは、電力と熱の需要を1つのサイトで一致させることができる確立されたユースケースを持っています。これらの用途は、固定型燃料電池市場に広範な運用基盤を提供します。
1MW超のシステムは2032年までに15.6%のCAGRで拡大すると予測されています。データセンターは数十メガワット単位の確実な電力を必要とするため、この成長の中心的な源泉となっています。FuelCell Energy, Inc.は2026年3月に、独立して動作する5つの2.5MWモジュールから構成される標準化された12.5MWパワーブロックを導入しました。250kW~1MWバンドは、意味のある熱負荷を持つヘルスケア、ホスピタリティ、および食品加工サイトに対応しています。5kW未満の容量は、住宅、遠隔監視、および小規模コミュニティ用途を中心としています。
用途別:
CHPが最大のポジションを保持コンバインドヒートアンドパワーは2026年の固定型燃料電池市場規模の39.4%を占めました。顧客が電力と熱の両方の出力を使用する場合、80%から85%の総合効率に達することができます。CHPは、熱需要をローカルで管理できる産業・商業ビルにおいて長年の役割を担っています。Scale Microgridsは、コネチカット州ブリッジポートで1.6マイルの地域暖房ループを含む9.6MWの燃料電池CHPプロジェクトに資金を提供しました。このタイプのプロジェクトは、CHPが建物設備としてだけでなく、コミュニティエネルギーインフラとして機能できることを示しています。
分散型電力発電は2032年までに16.3%のCAGRで成長すると予測されています。データセンターは、スタンバイ容量ではなく主電源を供給するシステムへの需要を高めています。バックアップ電源およびUPS用途は、グリッドの信頼性が低い地域の通信および重要施設に引き続き対応しています。マイクログリッドプロジェクトは、大規模な初期購入を避けるためにサービス契約を使用できます。用途の選択は、顧客がレジリエンス、熱回収、または独立したベースロード電力を優先するかどうかとますます結びついています。
燃料タイプ別:
天然ガスが近期の主要燃料として維持天然ガスは2026年の固定型燃料電池市場シェアの48.3%を占めました。既存のパイプラインインフラは、商業・公益ユーザーに実用的な燃料供給ルートを提供しています。FuelCell Energy, Inc.の2.5MWシステムは、ハードウェアの変更なしに天然ガス、バイオガス、および最大50%の水素を含む混合物を使用できます。この柔軟性により、利用可能な燃料が変化するにつれてユーザーは炭素強度を低減できます。また、専用の水素流通を待つ必要性も低減します。
水素は2032年までに17.5%のCAGRで最も急成長する燃料タイプになると予測されています。国際エネルギー機関の先進燃料電池技術協力プログラムは、電解槽と燃料電池を同一場所に設置できる固定型用途の可能性を特定しました。バイオガスは農業の再電力化プロジェクトを支援し、運用者にローカルフィードストックを使用するルートを提供できます。アンモニアは、遠隔地の産業および海洋電力用途の新興オプションです。2026年のレビューでは、加圧直接アンモニアSOFC構成の電気効率が61%から67%と報告されました。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
公益事業がリードし商業ビルが勢いを増す公益事業は2026年に29.1%で最大のエンドユーザーシェアを保持しました。韓国の2025年CHPS入札は年間1,300GWhを提供し、別のクリーン水素発電入札は年間6,500GWhをカバーしました。これらの構造は、公益事業を新規容量の主要な取引相手として位置づけています。大規模なプロジェクトファイナンスを支援できますが、限られた数の購入者に需要を集中させることにもなります。公益事業の調達は、データセンターキャンパスに対応する大型システムに特に関連しています。
商業ビルは2032年までに15.5%のCAGRで成長すると予測されています。企業の排出コミットメント、建物エネルギーコード、および効率認証は、オンサイトの電力・熱プロジェクトを支援できます。日本は、少なくとも80%の総合効率を達成する商業システムのENE-FARMサポートを2027年度まで延長しました。産業ユーザーは、半導体、石油化学、および食品加工施設においてプロセス熱統合とバックアップ電源のために燃料電池を導入しています。防衛ユーザーは、直接メタノールシステムの専門的ではあるが堅固な顧客グループとして残っています。
地域分析
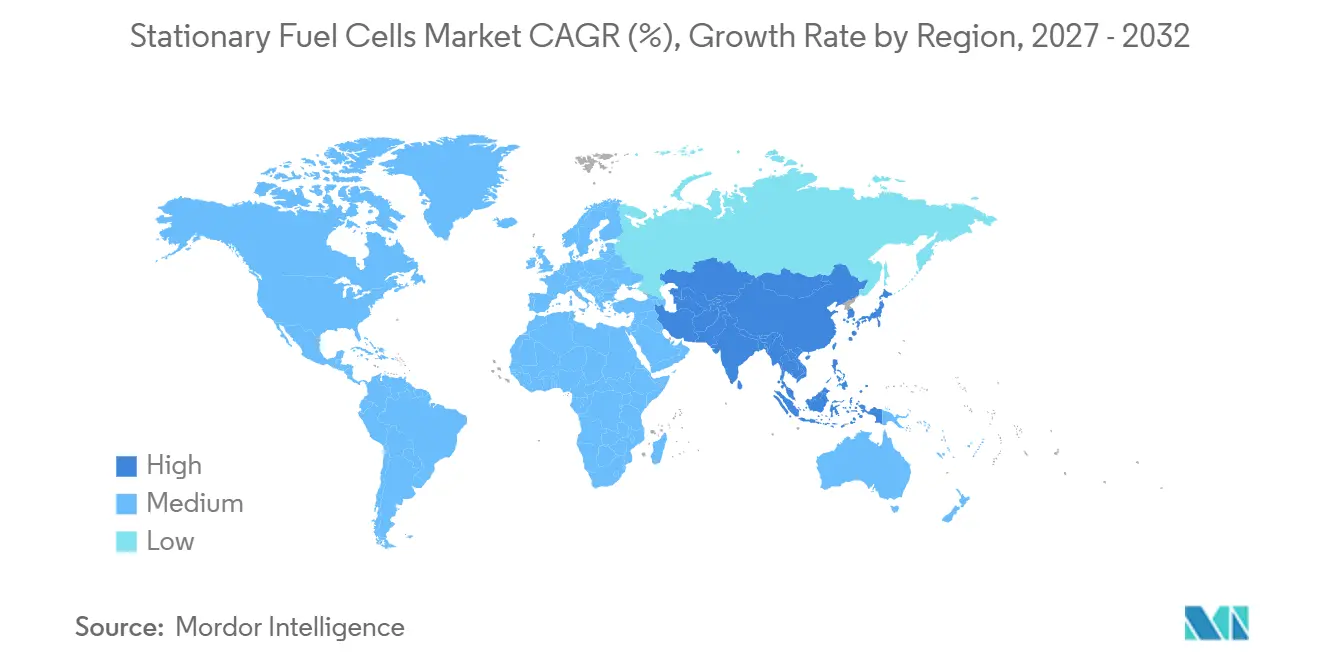
北米は2026年に33.2%の収益シェアを保持しました。ハイパースケールデータセンター事業者は、利用可能なグリッド接続タイムラインが計画された建設スケジュールと一致しない可能性があるため、需要を牽引しています。Bloom Energy Corporationの2024年のAmerican Electric Powerとの契約は最大1GWのSOFCシステムをカバーし、当初100MWの注文がありました。2026年8月、Bloom Energy CorporationとBrookfieldはAIインフラファイナンスパートナーシップを5 ビリオン 米ドルから25 ビリオン 米ドルに拡大しました。
アジア太平洋は2032年までに16.1%のCAGRで成長すると予測されています。日本は2009年以来490,000台以上のENE-FARM住宅用SOFCおよびPEMFCユニットを設置しています。日本の長期GXプログラムはクリーンエネルギー投資を引き続き支援し、Aisin Corporationの2026年ソーラー優先システムは系統背後の太陽光利用に適合しています。韓国は2025年に800MW以上のユーティリティスケール燃料電池設置容量を持ち、2035年までに2.5GWを超えると予測されています。この地域の固定型燃料電池市場は、成熟した国内需要と製造ポテンシャルを持っています。
欧州は、政策支援と水素インフラが異なる速度で発展しているため、より多様なプロファイルを持っています。ドイツが計画る9,700kmの水素バックボーンは、2026年第2四半期に540kmが建設中、1,250kmが最終エンジニアリング段階にありました。南米および中東・アフリカは依然として初期段階の市場であり、バックアップ電源ニーズは明らかですが、高コストと限られた水素インフラが市場の深さを制限しています。欧州の固定型燃料電池市場は、燃料供給へのより広いアクセスに依存しています。
競合環境
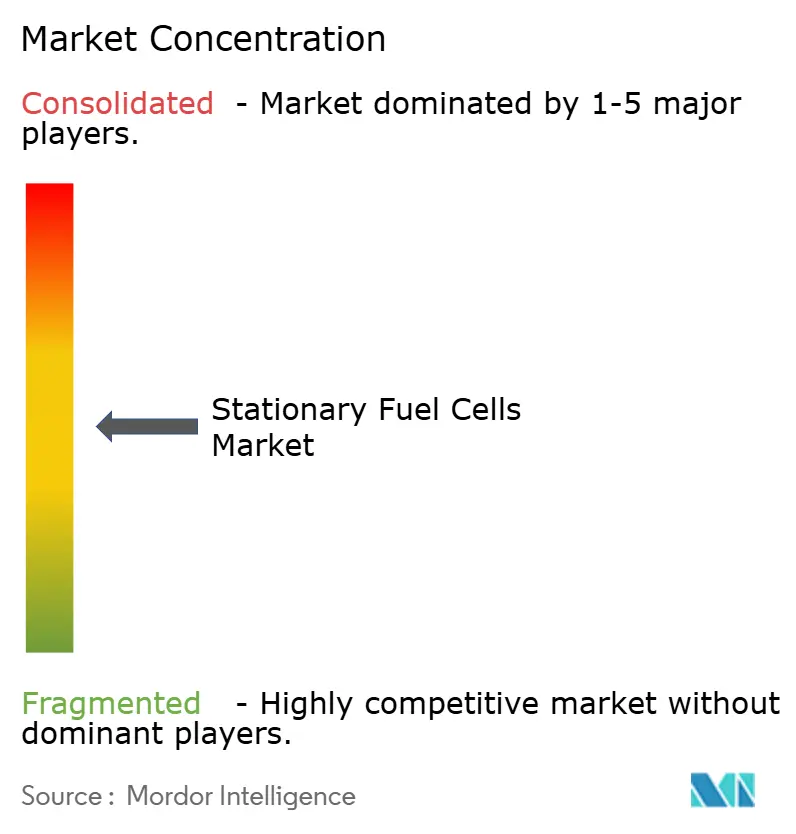
固定型燃料電池市場は、技術および展開ティアにわたって中程度の集中度を持っています。Bloom Energy Corporationは、北米における継続的なオンサイト電力向け大規模SOFCシステムでリーディングポジションを持っています。OracleとのBloom Energy Corporationの契約は最大2.8GWをカバーし、同社のデータセンター活動の規模を示しています。FuelCell Energy, Inc.は炭酸塩技術、燃料フレキシビリティ、およびCHP統合で差別化しています。Ceres Power Holdings plcは、Doosan Fuel Cell Co., Ltd.、Delta、およびWeichaiを含むパートナーとともに技術ライセンサーとして運営しています。
FuelCell Energy, Inc.は2026年3月にデータセンタープロジェクト向けに12.5MWのモジュラーパワーブロックを導入しました。Ceres Power Holdings plcは2026年4月に、800V DC互換性と鋼鉄支持セルを備えたデータセンターおよびエネルギー集約型用途向けのEndura SOFCプラットフォームを発売しました。Ballard Power Systems Inc.は2026年6月に固定型モジュール向けに15MWの注文を受け、2026年後半から納品が開始されます。これらのステップは、モジュラー炭酸塩システム、技術プラットフォーム、およびPEMモジュールを含む大規模需要への異なるアプローチを示しています。
成熟したインセンティブプログラムのない小規模住宅および軽商業設置、ならびに現在の供給能力を超える大規模データセンターキャンパスに機会が残っています。WATT Fuel Cell とHope Gasは、顧客の初期購入要件を排除する7,250台の住宅用バックアップユニット向けの2025年SOFCリースプログラムを導入しました。IEC 62282-3-100への準拠は、サプライヤーが規制市場全体での展開を追求するのに役立ちますが、認証は初めてのプロジェクトのスケジュールを延長する可能性があります。標準の整合性は、データセンターの電力アーキテクチャにとっても重要です。したがって、固定型燃料電池市場における競争は、技術性能、燃料フレキシビリティ、ファイナンス、製造能力、および認証準備状況に依存しています。
固定型燃料電池産業のリーダー
-
Bloom Energy Corporation
-
FuelCell Energy, Inc.
-
Doosan Fuel Cell Co., Ltd.
-
Panasonic Holdings Corporation
-
Toshiba Energy Systems & Solutions Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
固定型燃料電池市場 このレポートでカバーされる企業
- Advent Technologies Holdings, Inc.
- AFC Energy PLC
- Aisin Corporation
- Altergy Systems
- Ballard Power Systems Inc.
- Bloom Energy Corporation
- Ceres Power Holdings plc
- Cummins Inc.
- Doosan Fuel Cell Co., Ltd.
- FuelCell Energy, Inc.
- Fuji Electric Co., Ltd.
- GenCell Ltd.
- Horizon Fuel Cell Technologies Pte. Ltd.
- Intelligent Energy Limited
- Mitsubishi Heavy Industries, Ltd.
- Panasonic Holdings Corporation
- Plug Power Inc.
- POSCO Energy Co., Ltd.
- SFC Energy AG
- Toshiba Energy Systems & Solutions Corporation
最近の産業開発事情 固定型燃料電池市場
- 2026年9月:FuelCell Energy, Inc.は2026年度第2四半期の業績を報告し、トリントン施設での年間500MWの製造能力に向けた進捗を確認し、拡張は2028年6月までに完了する予定です。この発表により、380MWのFit Energyとの契約のフェーズ0(30MW)が2026年度第4四半期の納品に向けて順調であることが確認され、商業規模での同社のデータセンター電力戦略が検証されました。
- 2026年8月:Bloom Energy CorporationとBrookfieldは、AIインフラ向け燃料電池電力の世界的な展開を加速するため、2025年10月以来のファイナンスフレームワークを5倍に拡大し、AIインフラパートナーシップを5 ビリオン 米ドルから25 ビリオン 米ドルに拡大しました。
- 2026年6月:FuelCell Energy, Inc.とFit Energyは、データセンター向けに最大380MWの炭酸塩型燃料電池ベースロード電力に関する戦略的契約を締結し、フェーズ0は30MWをカバーします。
グローバル固定型燃料電池市場レポートの範囲
固定型燃料電池は、固定された場所に設置された電気化学デバイスであり、燃料(通常は水素)と酸化剤の化学エネルギーを、燃焼のない化学反応を通じて電力と熱に直接変換します。有限量のエネルギーを蓄えるバッテリーとは異なり、固定型燃料電池は外部から燃料と空気の供給を受ける限り継続的に電力を生成します。
グローバル固定型燃料電池市場は、燃料電池タイプ、容量、用途、燃料タイプ、エンドユーザー、およ地域によってセグメント化されています。燃料電池タイプ別では、市場はプロトン交換膜型燃料電池(PEMFC)、固体酸化物型燃料電池(SOFC)、リン酸型燃料電池(PAFC)、溶融炭酸塩型燃料電池(MCFC)、アルカリ型燃料電池(AFC)、直接メタノール型燃料電池(DMFC)、およびその他の燃料電池タイプにセグメント化されています。容量別では、市場は1kW未満、1~5kW、5~250kW、250kW~1MW、および1MW超にセグメント化されています。用途別では、市場はコンバインドヒートアンドパワー(CHP)、主電源、バックアップ電源、無停電電源装置(UPS)、分散型電力発電、マイクログリッド電力、およびその他の用途にセグメント化されています。燃料タイプ別では、市場は水素、天然ガス、バイオガス、メタノール、アンモニア、およびその他の燃料にセグメント化されています。エンドユーザー別では、市場は住宅、商業ビル、産業、公益事業、防衛・軍事、その他のエンドユーザーにセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバル固定型燃料電池市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されます。
.
セグメンテーション概要
| プロトン交換膜型燃電池(PEMFC) |
| 固体酸化物型燃料電池(SOFC) |
| リン酸型燃料電池(PAFC) |
| 溶融炭酸塩型燃料電池(MCFC) |
| アルカリ型燃料電池(AFC) |
| 直接メタノール型燃料電池(DMFC) |
| その他の燃料電池タイプ |
| 1kW未満 |
| 1~5kW |
| 5~250kW |
| 250kW~1MW |
| 1MW超 |
| コンバインドヒートアンドパワー(CHP) |
| 主電源 |
| バックアップ電源 |
| 無停電電源装置(UPS) |
| 分散型電力発電 |
| マイクログリッド電力 |
| その他の用途 |
| 水素 |
| 天然ガス |
| バイオガス |
| メタノール |
| アンモニア |
| その他の燃料 |
| 住宅 |
| 商業ビル |
| 産業 |
| 公益事業 |
| 防衛・軍事 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 燃料電池タイプ別 | プロトン交換膜型燃電池(PEMFC) | |
| 固体酸化物型燃料電池(SOFC) | ||
| リン酸型燃料電池(PAFC) | ||
| 溶融炭酸塩型燃料電池(MCFC) | ||
| アルカリ型燃料電池(AFC) | ||
| 直接メタノール型燃料電池(DMFC) | ||
| その他の燃料電池タイプ | ||
| 容量別 | 1kW未満 | |
| 1~5kW | ||
| 5~250kW | ||
| 250kW~1MW | ||
| 1MW超 | ||
| 用途別 | コンバインドヒートアンドパワー(CHP) | |
| 主電源 | ||
| バックアップ電源 | ||
| 無停電電源装置(UPS) | ||
| 分散型電力発電 | ||
| マイクログリッド電力 | ||
| その他の用途 | ||
| 燃料タイプ別 | 水素 | |
| 天然ガス | ||
| バイオガス | ||
| メタノール | ||
| アンモニア | ||
| その他の燃料 | ||
| エンドユーザー別 | 住宅 | |
| 商業ビル | ||
| 産業 | ||
| 公益事業 | ||
| 防衛・軍事 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までのグローバル固定型燃料電池市場の予測規模は?
固定型燃料電池市場の規模は2026年に3.57 ビリオン 米ドルと評価され、2027年の4.09 ビリオン 米ドルから2032年には8.02 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは14.45%です。
2026年の固定型設置をリードした燃料電池技術は何ですか?
固体酸化物型燃料電池が2026年に35.6%の収益シェアでリードし、燃料フレキシビリティと60%以上の電気効率によって支持されています。
データセンターが固定型燃料電池を採用する理由は何ですか?
データセンターはグリッド接続が遅延している場所でオンサイトの確実な電力を必要としており、Bloom Energy Corporationの最大2.8GWのOracleとの契約などの合意が需要の規模を示しています。
2026年に最大のシェアを保持した用途はどれですか?
コンバインドヒートアンドパワーが39.4%の収益シェアを保持しました。これは顧客サイトで電力と熱の両方の価値を取り込むことができるためです。
2032年までに最も急成長する燃料タイプは何ですか?
水素は17.5%のCAGRで成長すると予測されていますが、燃料コストと流通の可用性は依然として制約となっています。
2032年までに最も急成長すると予測されている地域はどこですか?
アジア太平洋は2032年までに16.1%のCAGRで成長すると予測されており、日本の住宅向け展開と国のユーティリティスケール調達によって支持されています。