
Taille et part du marché des piles à combustible stationnaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.09 Milliards de dollars |
| Taille du Marché (2032) | 8.02 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.45 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des piles à combustible stationnaires par Mordor Intelligence
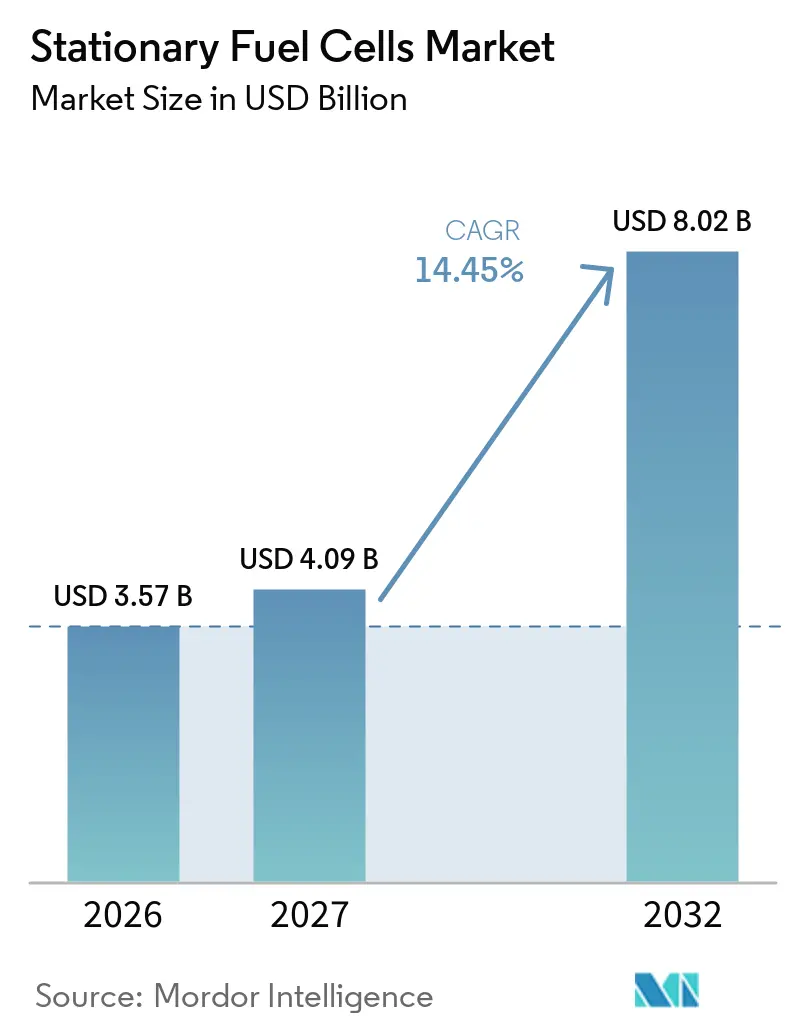
La taille du marché des piles à combustible stationnaires était évaluée à 3,57 milliards USD en 2026 et devrait croître de 4,09 milliards USD en 2027 pour atteindre 8,02 milliards USD d'ici 2032, à un CAGR de 14,45 % pendant la période de prévision (2027-2032). Les retards de raccordement au réseau augmentent la valeur de la production sur site pour les centres de données et autres installations ayant des besoins en alimentation continue. Le Lawrence Berkeley National Laboratory a rapporté que les projets atteignant leur mise en service commerciale entre 2018 et 2024 avaient un délai médian de raccordement dépassant 4 ans, ce qui soutient l'intérêt pour des alternatives pouvant être installées sur le site du client. Les systèmes à haute température peuvent utiliser plusieurs carburants et fournir de l'électricité avec de la chaleur utile, offrant aux opérateurs une flexibilité à mesure que l'approvisionnement en carburant évolue. Le marché des piles à combustible stationnaires attire donc l'attention dans les endroits où la capacité du réseau, les exigences de résilience et les objectifs d'émissions se recoupent. Les accords-cadres plus importants montrent également que les acheteurs cherchent à accéder à la production avant que les projets ne soient entièrement construits. Le coût et la disponibilité de l'hydrogène restent des limites en dehors des projets de centres de données, de services publics et industriels bien financés.
Principaux enseignements du rapport
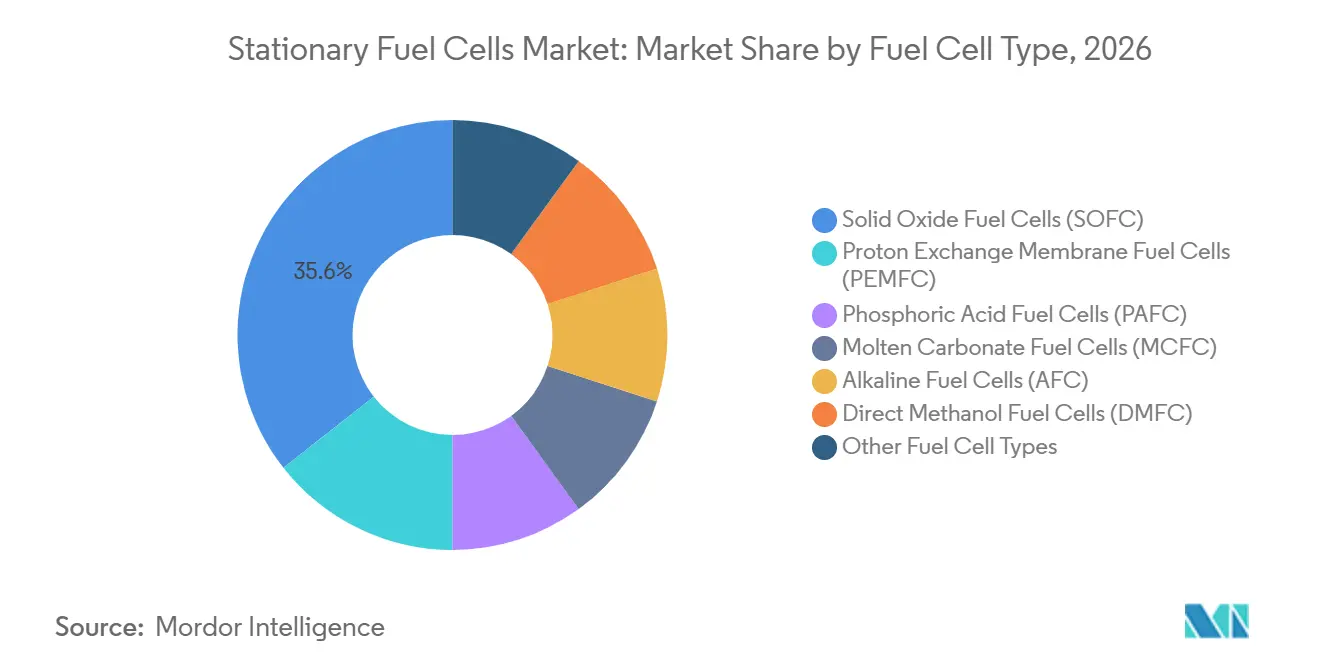
- Par type de pile à combustible, les piles à combustible à oxyde solide ont dominé avec une part de revenus de 35,6 % en 2026, et leur taux de croissance est prévu à un CAGR de 15,1 % jusqu'en 2032.
- Par capacité, la catégorie 5–250 kW détenait une part de revenus de 41,8 % en 2026, tandis que les systèmes supérieurs à 1 MW devraient croître à un CAGR de 15,6 % jusqu'en 2032.
- Par application, la chaleur et l'électricité combinées représentaient une part de revenus de 39,4 % en 2026, tandis que la production d'nergie distribuée devrait se développer à un CAGR de 16,3 % jusqu'en 2032.
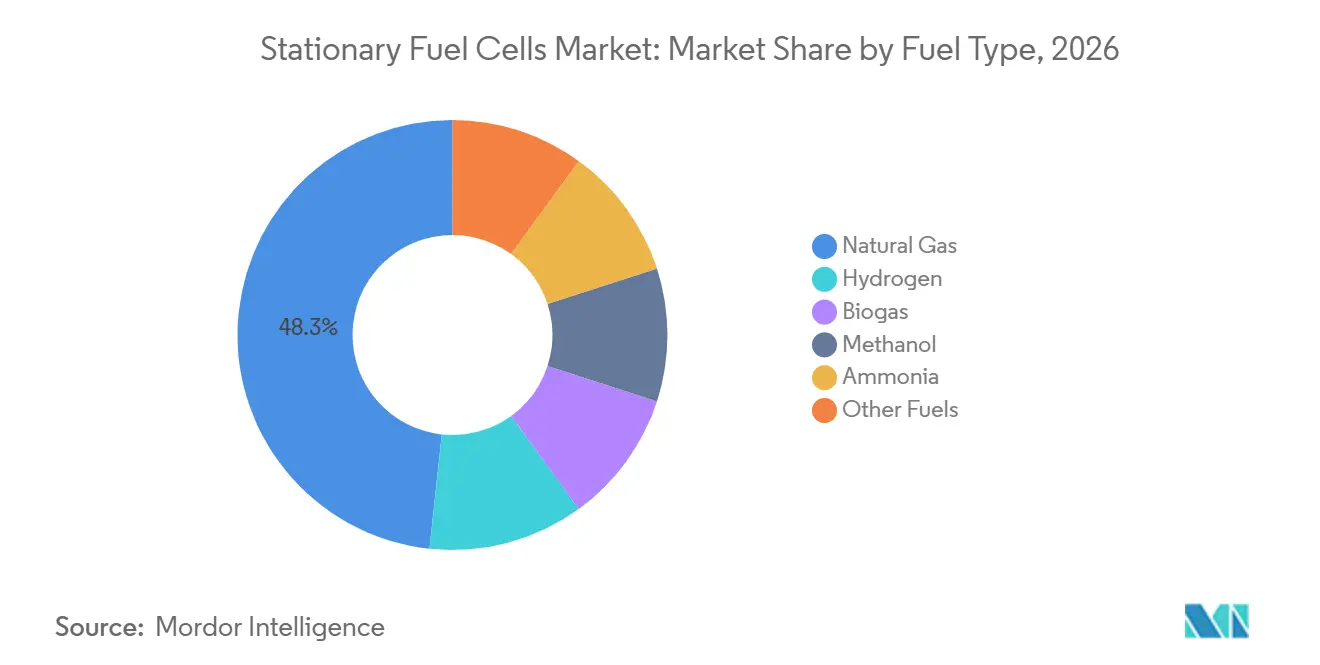
- Par type de carburant, le gaz naturel détenait une part de revenus de 48,3 % en 2026, tandis que l'hydrogène devrait croître à un CAGR de 17,5 % jusqu'en 2032.
- Par utilisateur final, les services publics représentaient une part de revenus de 29,1 % en 2026, tandis que les bâtiments commerciaux devraient croître à un CAGR de 15,5 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait une part de revenus de 33,2 % en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 16,1 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Décarbonation et objectifs d'énergie propre | +3.2% | Mondial, avec des gains précoces en Amérique du Nord, dans l'UE, au Japon et en Corée du Sud | Moyen terme (2-4 ans) |
| Demande d'énergie distribuée résiliente au réseau | +2.8% | Amérique du Nord en cœur, extension vers l'UE et l'APAC | Court terme (≤ 2 ans) |
| Expansion de la production et de la distribution d'hydrogène | +2.1% | Amérique du Nord, UE, Japon, Corée du Sud | Long terme (≥ 4 ans) |
| Demande en énergie des centres de données et des infrastructures critiques | +2.5% | Amérique du Nord, APAC, UE | Court terme (≤ 2 ans) |
| Monétisation de la chaleur résiduelle par la chaleur et l'électricité combinées | +1.8% | Corridors industriels de l'UE, Amérique du Nord, Japon | Moyen terme (2-4 ans) |
| Intégration des microréseaux renouvelables et des modèles d'énergie en tant que service | +1.2% | Amérique du Nord, marchés émergents APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Décarbonation et objectifs d'énergie propre
Les politiques énergétiques nationales créent une demande plus définie pour les systèmes de piles à combustible stationnaires. La structure d'approvisionnement en hydrogène propre de la Corée du Sud offre aux grands producteurs une voie pour acquérir la production de piles à combustible, notamment un appel d'offres général pour l'hydrogène de 1 300 GWh en 2025. Le programme de transformation verte du Japon a engagé 20 trillions JPY pour le soutien aux énergies propres et a prolongé les subventions résidentielles ENE-FARM jusqu'à l'exercice fiscal 2027. Ces mesures soutiennent les systèmes d'une puissance de 0,7 kW à 1,0 kW dans le segment micro-CHP résidentiel. Le soutien politique peut améliorer le financement des projets en donnant aux fabricants et aux acheteurs un horizon de planification plus clair. Le marché des piles à combustible stationnaires bénéficie là où les règles d'approvisionnement traduisent les objectifs d'émissions en demande d'électricité récurrente.
Hausse de la demande en énergie des centres de données et des infrastructures critiques
Les centres de données ont besoin d'une capacité d'alimentation pouvant être livrée avant que les mises à niveau du réseau ne soient terminées. Ce besoin soutient l'intérêt pour les systèmes SOFC à l'échelle des services publics pouvant fonctionner comme alimentation principale sur site. En avril 2026, Bloom Energy et Oracle ont élargi leur accord pour couvrir jusqu'à 2,8 GW, avec un contrat initial de 1,2 GW et un déploiement en cours. Le pipeline contracté fait de la disponibilité de la fabrication un enjeu d'approvisionnement important pour le marché des piles à combustible stationnaires. Les acheteurs utilisent des arrangements-cadres plus longs pour sécuriser la production d'équipements pour les grands sites. Ce schéma favorise les fournisseurs capables de fabriquer des systèmes standardisés à grande échelle.
Expansion de la production et de la distribution d'hydrogène
L'approvisionnement en hydrogène reste inégal, mais les investissements publics construisent une base physique plus large pour la demande future. L'Allemagne a lancé un appel à financement de 220 millions EUR en janvier 2026 pour des stations de ravitaillement en hydrogène liées à l'acquisition de camions. Le Département américain des transports a engagé 635 millions USD en janvier 2025 pour les infrastructures de ravitaillement en véhicules électriques et en hydrogène. L'Inde a alloué 410,8 crore INR, soit l'équivalent de 49 millions USD, pour 12 projets pilotes impliquant 70 véhicules à hydrogène et 16 stations sur 21 itinéraires. Les infrastructures de mobilité peuvent également créer des options d'approvisionnement local pour les utilisateurs stationnaires dans les clusters industriels et les parcs de centres de données. Le marché des piles à combustible stationnaires peut bénéficier du développement de ces réseaux d'approvisionnement au-delà de leur usage initial dans le transport.
Monétisation de la chaleur résiduelle par la chaleur et l'électricité combinées
La chaleur et l'électricité combinées améliorent l'économie du système lorsque l'électricité et la chaleur ont toutes deux une valeur locale. FuelCell Energy a déclaré que son produit amélioré de pile à combustible à carbonate a atteint une efficacité électrique de 50 % et plus de 80 % d'efficacité totale dans une configuration CHP. Bloom Energy indique que sa configuration de refroidissement, de chaleur et d'électricité combinés peut améliorer l'efficacité d'utilisation de l'énergie des centres de données de 10 % à 20 % grâce à la récupération de chaleur. Le CHP est le plus attractif là où l'installation hôte a une demande thermique stable et où les prix de l'électricité sont élevés. Cela soutient l'adoption commerciale et industrielle sur le marché des piles à combustible stationnaires. Cela donne également aux opérateurs un moyen d'utiliser la production thermique qui serait autrement perdue.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'installation et de système initiaux | -2.4% | Mondial, le plus aigu en Amérique du Sud et en MEA | Moyen terme (2-4 ans) |
| Disponibilité limitée de l'hydrogène et infrastructure d'approvisionnement en carburant | -1.8% | Mondial en dehors des corridors industriels d'Amérique du Nord et d'Asie de l'Est | Long terme (≥ 4 ans) |
| Sensibilité à la qualité du carburant et dégradation des piles | -0.9% | Mondial | Long terme (≥ 4 ans) |
| Complexité du raccordement au réseau, des permis et des modèles de propriété | -0.8% | Amérique du Nord, UE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'installation et de système initiaux
Les coûts en capital élevés limitent encore l'adoption sur le marché des piles à combustible stationnaires là où les prix de l'énergie et les besoins de résilience ne peuvent pas soutenir une solution premium. Le Département américain de l'énergie a rapporté une base de référence de fabrication industrielle de 282 USD par kW pour les systèmes de piles à combustible PEM de 275 kW à des volumes inférieurs à 1 000 unités par an.[1] Son objectif est de 155 USD par kW à 50 000 unités par an, montrant l'importance de l'échelle. Une étude du National Renewable Energy Laboratory a établi le coût total overnight 2022 pour les centrales stationnaires PEM à usage intensif à 1 352 USD par kW et a projeté 1 001 USD par kW dans un scénario médian pour 2050.[2] Les arrangements d'énergie en tant que service peuvent réduire la barrière en transférant la dépense initiale du client à un prestataire. Le marché des piles à combustible stationnaires reste plus accessible aux organisations capables de financer des contrats énergétiques pluriannuels.
Disponibilité limitée de l'hydrogène et infrastructure d'approvisionnement en carburant
Le marché des piles à combustible stationnaires dépend des coûts de livraison de l'hydrogène pouvant concurrencer le gaz naturel sur la base de la production d'énergie. Une étude évaluée par des pairs de 2025 a cité l'hydrogène distribué à 5,8 USD par kilogramme, comparé à l'objectif de 2 USD par kilogramme du Département américain de l'énergie pour 2026. L'écart restreint la base adressable à court terme pour les systèmes à hydrogène même lorsque les utilisateurs finaux ont des objectifs de décarbonation. Les systèmes au gaz naturel et au biogaz peuvent utiliser les réseaux de carburant existants pendant que les opérateurs planifient une transition progressive vers d'autres carburants. Le marché des piles à combustible stationnaires présente donc un avantage à court terme dans les technologies flexibles en matière de carburant. Les exigences de certification, de qualité du carburant et de permis peuvent également prolonger les calendriers de déploiement pour les projets de première génération.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de pile à combustible :
les SOFC dominent les usages commerciaux et des services publicsLes piles à combustible à oxyde solide détenaient 35,6 % de la part du marché des piles à combustible stationnaires en 2026, et leur taux de croissance est prévu à un CAGR de 15,1 % jusqu'en 2032. Leur position reflète leur capacité à fonctionner au gaz naturel, au biogaz, à l'hydrogène, au méthane neutre en carbone et aux carburants mélangés. La feuille de route technologique du Japon identifie une efficacité électrique SOFC supérieure à 60 %. Cette flexibilité en matière de carburant soutient les utilisateurs commerciaux et des services publics qui doivent gérer l'incertitude de l'approvisionnement et des prix. Les systèmes PEMFC restent pertinents pour l'alimentation principale et de secours, en particulier là où l'hydrogène est le carburant sélectionné.
La production de SOFC sur le marché des piles à combustible stationnaires évolue vers un modèle dans lequel la fabrication des piles et l'intégration des systèmes peuvent être séparées. Doosan Fuel Cell a mis en service une installation à Gunsan avec une capacité annuelle de 50 MW pour la technologie SOFC à support métallique de Ceres Power. Ce modèle peut permettre aux propriétaires de technologie d'augmenter leur production sans posséder chaque actif de fabrication. Aisin a introduit un système ENE-FARM type S à priorité solaire en avril 2026 qui aligne la production de piles à combustible avec la génération solaire en temps réel. Le secteur des piles à combustible stationnaires est donc façonné par différents choix technologiques selon la puissance, l'accès au carburant et les exigences de fiabilité.

Par capacité :
les grands systèmes soutiennent la demande des centres de donnéesLa catégorie 5–250 kW représentait 41,8 % de la taille du marché des piles à combustible stationnaires en 2026. Cette base installée sert les bâtiments commerciaux, les projets CHP, les systèmes de secours industriels et les microréseaux plus petits. Les systèmes dans cette gamme sont pertinents pour la classe résidentielle ENE-FARM de 5–25 kW au Japon et la base de bâtiments commerciaux de 50–200 kW en Europe et en Amérique du Nord. La catégorie a des cas d'utilisation établis où la demande électrique et thermique peut être satisfaite sur un seul site. Ces applications fournissent une large base opérationnelle pour le marché des piles à combustible stationnaires.
Les systèmes supérieurs à 1 MW devraient se développer à un CAGR de 15,6 % jusqu'en 2032. Les centres de données sont une source centrale de cette croissance car ils ont besoin d'une alimentation ferme par incréments de dizaines de mégawatts. FuelCell Energy a introduit un bloc d'alimentation standardisé de 12,5 MW en mars 2026, construit à partir de cinq modules de 2,5 MW fonctionnant indépendamment. La bande 250 kW–1 MW sert les sites de soins de santé, d'hôtellerie et de transformation alimentaire avec des charges thermiques significatives. La capacité inférieure à 5 kW reste centrée sur les applications résidentielles, de surveillance à distance et de petites communautés.
Par application :
le CHP détient la position la plus importanteLa chaleur et l'électricité combinées représentaient 39,4 % de la taille du marché des piles à combustible stationnaires en 2026. Elle peut atteindre une efficacité totale de 80 % à 85 %, où les clients utilisent à la fois la production électrique et thermique. Le CHP joue un rôle de longue date dans les bâtiments industriels et commerciaux où la demande de chaleur peut être gérée localement. Scale Microgrids a financé un projet CHP de piles à combustible de 9,6 MW à Bridgeport, Connecticut, comprenant une boucle de chauffage urbain de 1,6 mile. Ce type de projet montre comment le CHP peut fonctionner comme infrastructure énergétique communautaire plutôt que simplement comme équipement de bâtiment.
La production d'énergie distribuée devrait croître à un CAGR de 16,3 % jusqu'en 2032. Les centres de données augmentent la demande de systèmes fournissant une alimentation principale plutôt qu'une capacité de secours. Les applications d'alimentation de secours et d'alimentation sans interruption continuent de servir les télécommunications et les installations critiques dans les zones avec des réseaux moins fiables. Les projets de microréseaux peuvent utiliser des contrats de service pour éviter un achat initial important. Le choix d'application est de plus en plus lié à la question de savoir si les clients privilégient la résilience, la récupération de chaleur ou une alimentation de base indépendante.
Par type de carburant :
le gaz naturel reste le principal carburant à court termeLe gaz naturel détenait 48,3 % de la part du marché des piles à combustible stationnaires en 2026. L'infrastructure de pipeline existante offre aux utilisateurs commerciaux et des services publics une voie d'approvisionnement en carburant pratique. Le système de 2,5 MW de FuelCell Energy peut utiliser du gaz naturel, du biogaz et des mélanges contenant jusqu'à 50 % d'hydrogène sans modification matérielle. Cette flexibilité permet aux utilisateurs de réduire l'intensité carbone à mesure que les carburants disponibles évoluent. Elle réduit également la nécessité d'attendre une distribution dédiée d'hydrogène.
L'hydrogène devrait être le type de carburant à la croissance la plus rapide avec un CAGR de 17,5 % jusqu'en 2032. Le Programme de collaboration technologique sur les piles à combustible avancées de l'AIE a identifié un potentiel pour les applications stationnaires où l'électrolyse et les piles à combustible peuvent être colocalisées. Le biogaz peut soutenir les projets de réalimentation agricole et offrir aux opérateurs une voie pour utiliser les matières premières locales. L'ammoniac est une option émergente pour les applications industrielles et maritimes à distance. Une revue de 2026 a rapporté une efficacité électrique de 61 % à 67 % pour les configurations SOFC à ammoniac direct pressurisé.
Par utilisateur final :
les services publics dominent tandis que les bâtiments commerciaux gagnent en dynamismeLes services publics détenaient la plus grande part d'utilisateurs finaux à 29,1 % en 2026. L'appel d'offres CHPS 2025 de la Corée du Sud offrait 1 300 GWh annuellement, tandis qu'un appel d'offres séparé pour la production d'hydrogène propre couvrait 6 500 GWh annuellement. Ces structures positionnent les services publics comme contreparties principales pour les nouvelles capacités. Ils peuvent soutenir le financement de grands projets, mais concentrent également la demande parmi un nombre limité d'acheteurs. L'approvisionnement des services publics est particulièrement pertinent pour les grands systèmes desservant les campus de centres de données.
Les bâtiments commerciaux devraient croître à un CAGR de 15,5 % jusqu'en 2032. Les engagements d'émissions des entreprises, les codes énergétiques des bâtiments et la certification d'efficacité peuvent soutenir les projets d'énergie et de chaleur sur site. Le Japon a prolongé le soutien ENE-FARM pour les systèmes commerciaux atteignant au moins 80 % d'efficacité totale jusqu'à l'exercice fiscal 2027. Les utilisateurs industriels déploient des piles à combustible pour l'intégration de la chaleur de procédé et l'alimentation de secours dans les installations de semi-conducteurs, pétrochimiques et de transformation alimentaire. Les utilisateurs de la défense restent un groupe de clients spécialisé mais résilient pour les systèmes à méthanol direct.
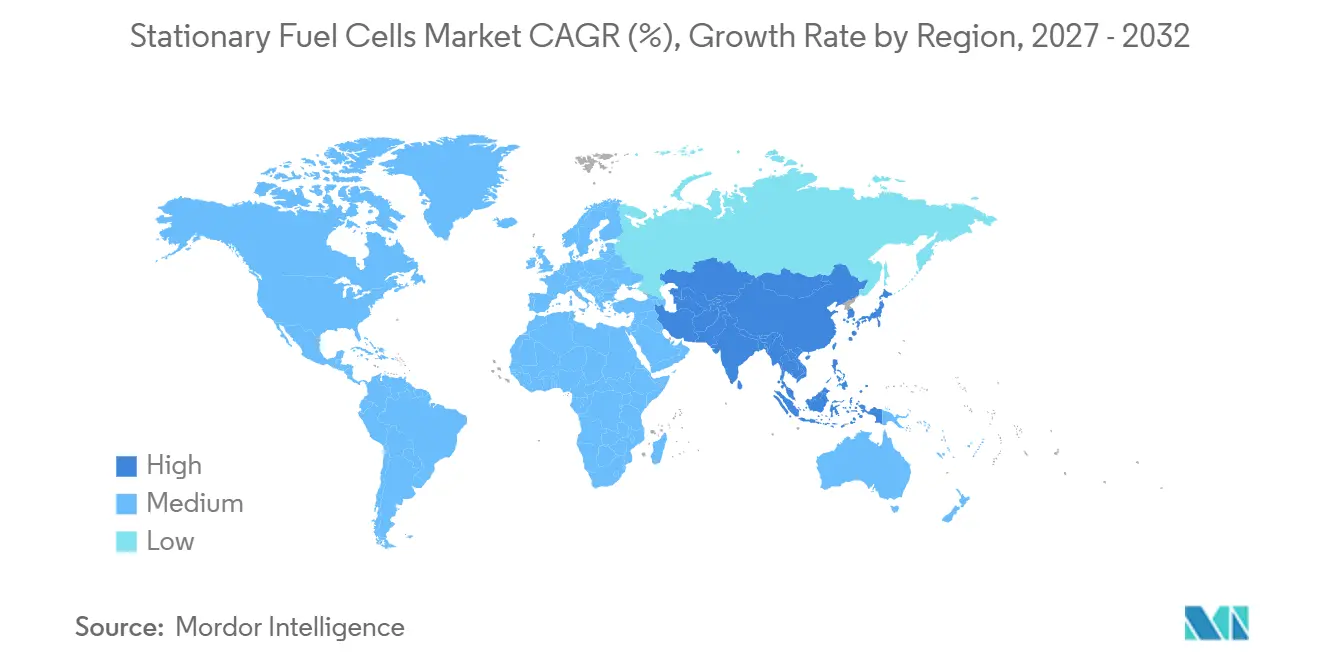
Analyse géographique
L'Amérique du Nord détenait une part de revenus de 33,2 % en 2026. Les opérateurs de centres de données hyperscale stimulent la demande car le délai de raccordement au réseau disponible peut ne pas correspondre à leur calendrier de construction prévu. L'accord de 2024 de Bloom Energy avec American Electric Power couvrait jusqu'à 1 GW de systèmes SOFC, avec une commande initiale de 100 MW. En août 2026, Bloom Energy et Brookfield ont élargi leur partenariat de financement d'infrastructure d'IA de 5 milliards USD à 25 milliards USD.
L'Asie-Pacifique devrait croître à un CAGR de 16,1 % jusqu'en 2032. Le Japon a installé plus de 490 000 unités résidentielles SOFC et PEMFC ENE-FARM depuis 2009. Le programme GX à long terme du Japon continue de soutenir l'investissement dans les énergies propres, tandis que le système à priorité solaire d'Aisin de 2026 s'adapte à l'utilisation solaire derrière le compteur. La Corée du Sud avait plus de 800 MW de capacité de piles à combustible à l'échelle des services publics installée en 2025 et devrait dépasser 2,5 GW d'ici 2035. Le marché des piles à combustible stationnaires dans la région dispose d'une demande intérieure mature et d'un potentiel de fabrication.
L'Europe présente un profil plus varié car le soutien politique et l'infrastructure hydrogène se développent à des vitesses différentes. L'épine dorsale hydrogène allemande prévue de 9 700 km avait 540 km en construction et 1 250 km en ingénierie finale au cours du deuxième trimestre 2026. L'Amérique du Sud et le Moyen-Orient et l'Afrique restent des marchés à un stade plus précoce, où les besoins en alimentation de secours sont évidents mais où les coûts élevés et l'infrastructure hydrogène limitée restreignent la profondeur du marché. Le marché des piles à combustible stationnaires en Europe dépend d'un accès plus large à l'approvisionnement en carburant.
Paysage concurrentiel
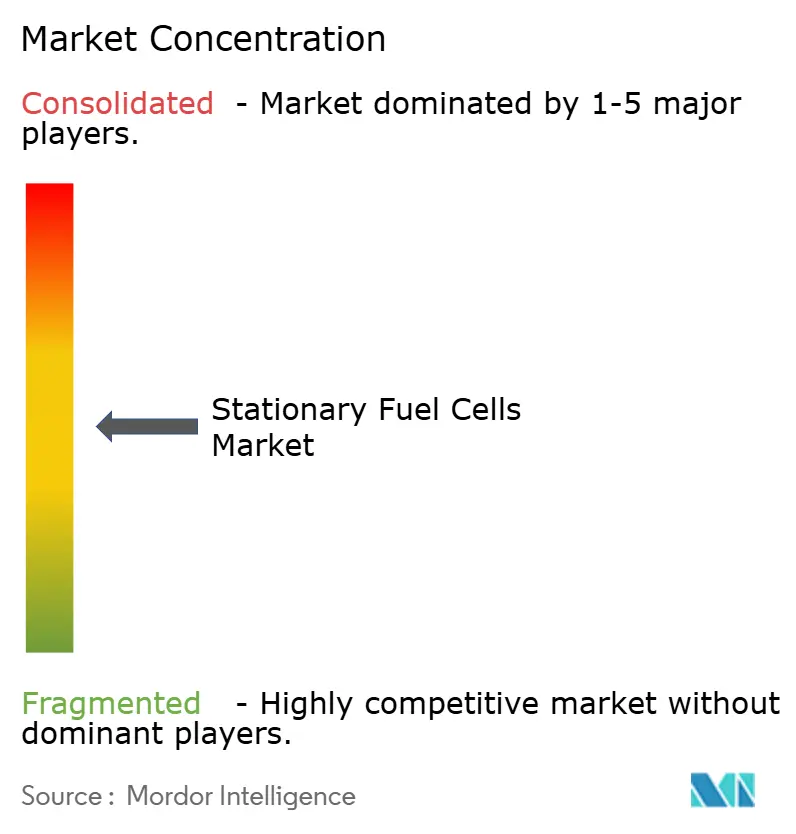
Le marché des piles à combustible stationnaires présente une concentration modérée à travers les niveaux technologiques et de déploiement. Bloom Energy occupe une position de leader dans les systèmes SOFC à grande échelle pour l'alimentation continue sur site en Amérique du Nord. Son accord avec Oracle couvre désormais jusqu'à 2,8 GW, démontrant l'ampleur de l'activité de l'entreprise dans les centres de données. FuelCell Energy se différencie par la technologie au carbonate, la flexibilité du carburant et l'intégration CHP. Ceres Power opère en tant que concédant de technologie avec des partenaires incluant Doosan, Delta et Weichai.
FuelCell Energy a introduit son bloc d'alimentation modulaire de 12,5 MW en mars 2026 pour les projets de centres de données. Ceres Power a lancé sa plateforme SOFC Endura en avril 2026 pour les centres de données et les applications à forte intensité énergétique, avec une compatibilité CC 800 V et des cellules à support en acier. Ballard Power Systems a reçu une commande de 15 MW en juin 2026 pour des modules stationnaires, avec des livraisons débutant au second semestre 2026. Ces étapes montrent différentes approches de la demande à plus grande échelle, notamment des systèmes au carbonate modulaires, des plateformes technologiques et des modules PEM.
Des opportunités subsistent dans les installations résidentielles et commerciales légères plus petites sans programmes d'incitation matures, ainsi que dans les grands campus de centres de données qui dépassent la capacité d'approvisionnement actuelle. WATT Fuel Cell et Hope Gas ont introduit un programme de location SOFC en 2025 pour 7 250 unités de secours résidentielles, supprimant l'exigence d'achat initial du client. La conformité à la norme IEC 62282-3-100 peut aider les fournisseurs à poursuivre le déploiement sur les marchés réglementés, bien que la certification puisse prolonger les calendriers des projets de première génération. L'alignement des normes est également important pour l'architecture d'alimentation des centres de données. La concurrence sur le marché des piles à combustible stationnaires repose donc sur les performances technologiques, la flexibilité du carburant, le financement, la capacité de fabrication et la préparation à la certification.
Leaders du secteur des piles à combustible stationnaires
-
Bloom Energy Corporation
-
FuelCell Energy, Inc.
-
Doosan Fuel Cell Co., Ltd.
-
Panasonic Holdings Corporation
-
Toshiba Energy Systems & Solutions Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des piles à combustible stationnaires Entreprises couvertes dans ce rapport
- Advent Technologies Holdings, Inc.
- AFC Energy PLC
- Aisin Corporation
- Altergy Systems
- Ballard Power Systems Inc.
- Bloom Energy Corporation
- Ceres Power Holdings plc
- Cummins Inc.
- Doosan Fuel Cell Co., Ltd.
- FuelCell Energy, Inc.
- Fuji Electric Co., Ltd.
- GenCell Ltd.
- Horizon Fuel Cell Technologies Pte. Ltd.
- Intelligent Energy Limited
- Mitsubishi Heavy Industries, Ltd.
- Panasonic Holdings Corporation
- Plug Power Inc.
- POSCO Energy Co., Ltd.
- SFC Energy AG
- Toshiba Energy Systems & Solutions Corporation
Développements industriels récents dans Marché des piles à combustible stationnaires
- Septembre 2026 : FuelCell Energy a publié les résultats du deuxième trimestre fiscal 2026 confirmant les progrès vers une capacité de fabrication de 500 MW par an dans son installation de Torrington, avec l'expansion désormais prévue pour être achevée d'ici juin 2028. L'annonce a confirmé que la Phase 0 de l'accord Fit Energy de 380 MW, soit 30 MW, est en bonne voie pour la livraison au quatrième trimestre fiscal 2026, validant la stratégie d'alimentation des centres de données de l'entreprise à l'échelle commerciale.
- Août 2026 : Bloom Energy et Brookfield ont élargi leur partenariat d'infrastructure d'IA de 5 milliards USD à 25 milliards USD, soit une multiplication par cinq du cadre de financement depuis octobre 2025, pour accélérer le déploiement de l'alimentation par piles à combustible pour l'infrastructure d'IA à l'échelle mondiale.
- Juin 2026 : FuelCell Energy et Fit Energy ont signé un accord stratégique pour jusqu'à 380 MW d'alimentation de base par piles à combustible à carbonate pour les centres de données, la Phase 0 couvrant 30 MW.
Périmètre du rapport mondial sur le marché des piles à combustible stationnaires
Une pile à combustible stationnaire est un dispositif électrochimique installé à un emplacement fixe qui convertit l'énergie chimique d'un carburant, généralement de l'hydrogène, et d'un oxydant directement en électricité et en chaleur par une réaction chimique sans combustion. Contrairement aux batteries, qui stockent une quantité finie d'énergie, les piles à combustible stationnaires génèrent une alimentation continue tant qu'elles reçoivent un approvisionnement externe en carburant et en air.
Le marché mondial des piles à combustible stationnaires est segmenté par type de pile à combustible, capacité, application, type de carburant, utilisateur final et géographie. Par type de pile à combustible, le marché est segmenté en piles à combustible à membrane échangeuse de protons (PEMFC), piles à combustible à oxyde solide (SOFC), piles à combustible à acide phosphorique (PAFC), piles à combustible à carbonate fondu (MCFC), piles à combustible alcalines (AFC), piles à combustible à méthanol direct (DMFC) et autres types de piles à combustible. Par capacité, le marché est segmenté en moins de 1 kW, 1–5 kW, 5–250 kW, 250 kW–1 MW et plus de 1 MW. Par application, le marché est segmenté en chaleur et électricité combinées (CHP), alimentation principale, alimentation de secours, alimentation sans interruption (UPS), production d'énergie distribuée, alimentation en microréseau et autres applications. Par type de carburant, le marché est segmenté en hydrogène, gaz naturel, biogaz, méthanol, ammoniac et autres carburants. Par utilisateur final, le marché est segmenté en résidentiel, bâtiments commerciaux, industriel, services publics, défense et militaire, autres utilisateurs finaux. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des piles à combustible stationnaires dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
.
Aperçu de la segmentation
| Piles à combustible à membrane échangeuse de protons (PEMFC) |
| Piles à combustible à oxyde solide (SOFC) |
| Piles à combustible à acide phosphorique (PAFC) |
| Piles à combustible à carbonate fondu (MCFC) |
| Piles à combustible alcalines (AFC) |
| Piles à combustible à méthanol direct (DMFC) |
| Autres types de piles à combustible |
| Moins de 1 kW |
| 1-5 kW |
| 5-250 kW |
| 250 kW-1 MW |
| Plus de 1 MW |
| Chaleur et électricité combinées (CHP) |
| Alimentation principale |
| Alimentation de secours |
| Alimentation sans interruption (UPS) |
| Production d'énergie distribuée |
| Alimentation en microréseau |
| Autres applications |
| Hydrogène |
| Gaz naturel |
| Biogaz |
| Méthanol |
| Ammoniac |
| Autres carburants |
| Résidentiel |
| Bâtiments commerciaux |
| Industriel |
| Services publics |
| Défense et militaire |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de pile à combustible | Piles à combustible à membrane échangeuse de protons (PEMFC) | |
| Piles à combustible à oxyde solide (SOFC) | ||
| Piles à combustible à acide phosphorique (PAFC) | ||
| Piles à combustible à carbonate fondu (MCFC) | ||
| Piles à combustible alcalines (AFC) | ||
| Piles à combustible à méthanol direct (DMFC) | ||
| Autres types de piles à combustible | ||
| Par capacité | Moins de 1 kW | |
| 1-5 kW | ||
| 5-250 kW | ||
| 250 kW-1 MW | ||
| Plus de 1 MW | ||
| Par application | Chaleur et électricité combinées (CHP) | |
| Alimentation principale | ||
| Alimentation de secours | ||
| Alimentation sans interruption (UPS) | ||
| Production d'énergie distribuée | ||
| Alimentation en microréseau | ||
| Autres applications | ||
| Par type de carburant | Hydrogène | |
| Gaz naturel | ||
| Biogaz | ||
| Méthanol | ||
| Ammoniac | ||
| Autres carburants | ||
| Par utilisateur final | Résidentiel | |
| Bâtiments commerciaux | ||
| Industriel | ||
| Services publics | ||
| Défense et militaire | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché mondial des piles à combustible stationnaires d'ici 2032 ?
La taille du marché des piles à combustible stationnaires était évaluée à 3,57 milliards USD en 2026 et devrait croître de 4,09 milliards USD en 2027 pour atteindre 8,02 milliards USD d'ici 2032, à un CAGR de 14,45 % pendant la période de prévision (2027-2032).
Quelle technologie de pile à combustible a dominé les installations stationnaires en 2026 ?
Les piles à combustible à oxyde solide ont dominé avec une part de revenus de 35,6 % en 2026, soutenues par la flexibilité du carburant et une efficacité électrique supérieure à 60 %.
Pourquoi les centres de données adoptent-ils des piles à combustible stationnaires ?
Les centres de données ont besoin d'une alimentation ferme sur site là où les raccordements au réseau sont retardés, et des accords tels que celui de Bloom Energy couvrant jusqu'à 2,8 GW avec Oracle montrent l'ampleur de la demande.
Quelle application détenait la plus grande part en 2026 ?
La chaleur et l'électricité combinées détenaient une part de revenus de 39,4 % car elle peut capturer à la fois la valeur électrique et thermique sur le site du client.
Quel est le type de carburant à la croissance la plus rapide jusqu'en 2032 ?
L'hydrogène devrait croître à un CAGR de 17,5 %, bien que le coût du carburant et la disponibilité de la distribution restent des contraintes.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'Asie-Pacifique devrait croître à un CAGR de 16,1 % jusqu'en 2032, soutenue par les déploiements résidentiels japonais et les achats à l'échelle des services publics en Corée du Sud.