
Tamanho e Participação do Mercado de Armazenamento Estacionário de Energia
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
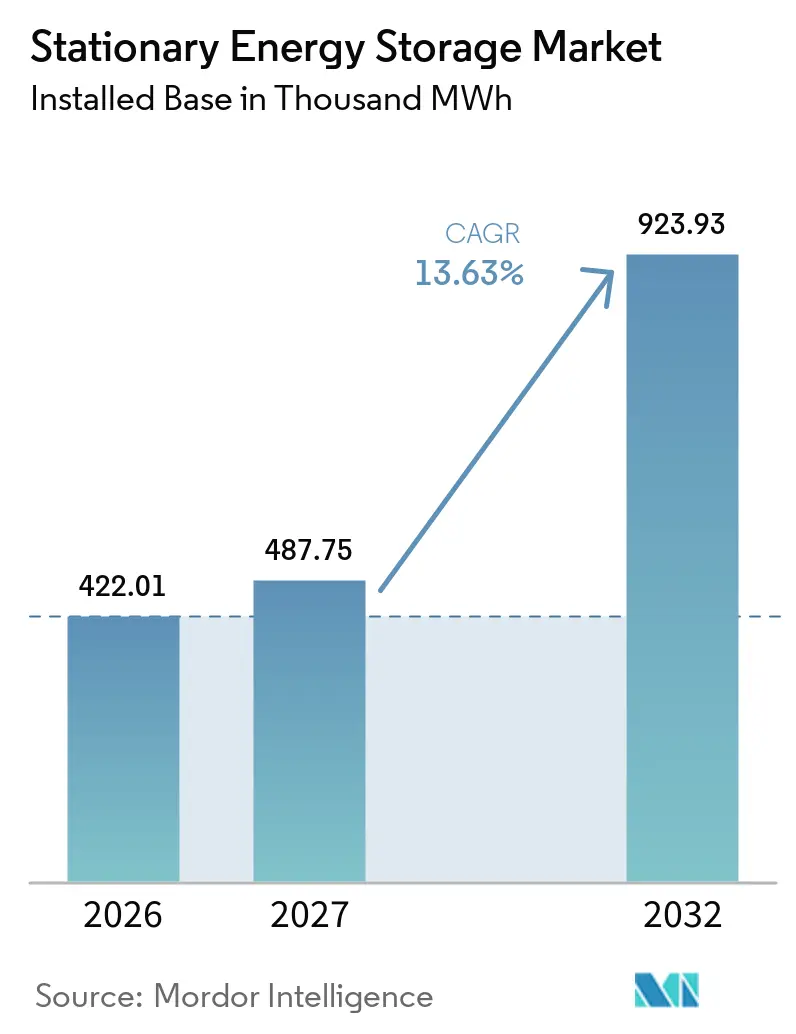
| Volume do Mercado (2027) | 487.75 Thousand MWh |
| Volume do Mercado (2032) | 923.93 Thousand MWh |
| Taxa de crescimento (2027 - 2032) | 13.63 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Armazenamento Estacionário de Energia por Mordor Intelligence
O tamanho do mercado de armazenamento estacionário de energia está projetado para se expandir de 422.011,42 MWh em 2026 para 923.932,67 MWh até 2032, registrando um CAGR de 13,6% entre 2027 e 2032. O mercado de armazenamento estacionário de energia está se expandindo à medida que as redes precisam de ativos capazes de transferir eletricidade de períodos de alta produção renovável para períodos de maior demanda, especialmente quando a geração solar diminui após o início do pico noturno. Os sistemas de baterias estão se tornando mais centrais nas operações diárias da rede à medida que sua duração aumenta e os desenvolvedores os utilizam para transferência de energia em vez de apenas serviços auxiliares, o que altera tanto os requisitos de despacho quanto as expectativas de financiamento. Custos de instalação mais baixos, contêineres maiores e equipamentos padronizados favorecem projetos de maior porte, enquanto data centers e a eletrificação industrial estão ampliando a demanda além das aquisições tradicionais de serviços públicos, incluindo sistemas de propriedade do cliente que abordam restrições de confiabilidade e conexão. O acesso à rede, o licenciamento e o fornecimento concentrado de materiais para baterias continuam sendo limites importantes para a velocidade com que os projetos podem avançar do desenvolvimento à operação. A concorrência também está indo além do preço dos equipamentos, pois o software de despacho, os serviços de longo prazo e a localização da cadeia de suprimentos podem influenciar a receita do projeto e o risco de entrega.
Principais Conclusões do Relatório
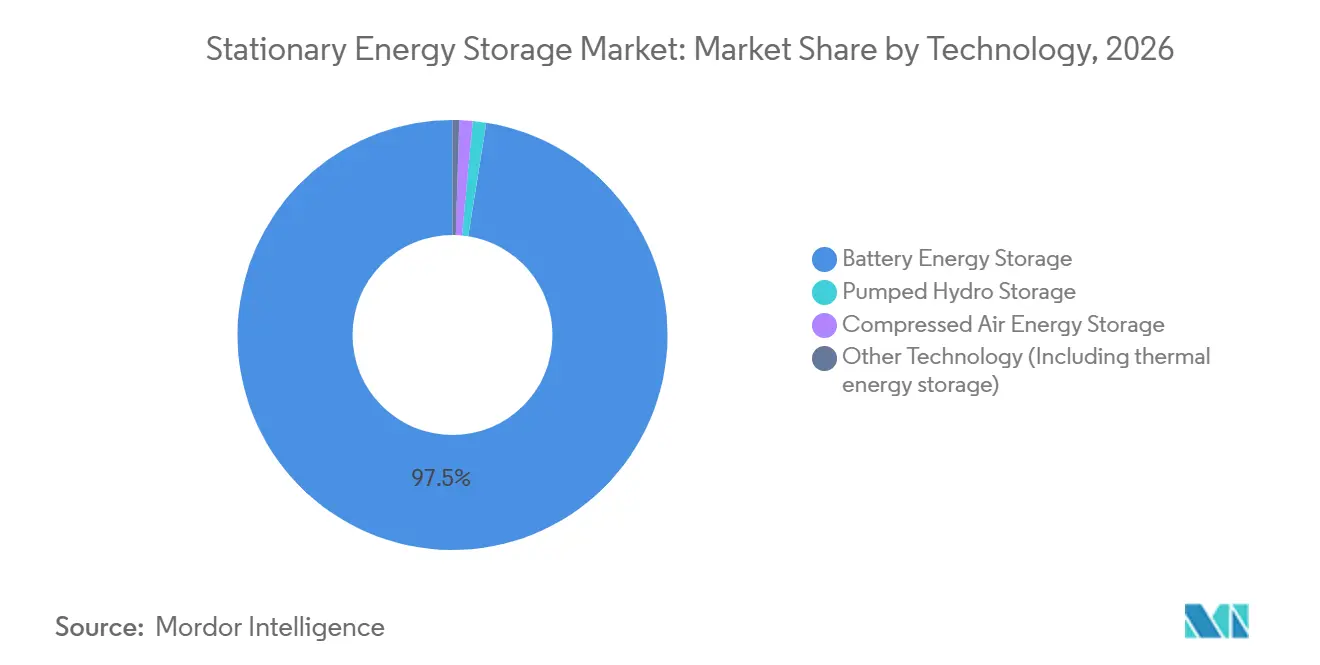
- Por tecnologia, os sistemas de armazenamento de energia em baterias detinham 97,5% da participação do mercado de armazenamento estacionário de energia em 2026, enquanto o armazenamento de energia por ar comprimido tem previsão de expansão a um CAGR de 23,5% até 2032.
- Por conectividade, os sistemas conectados à rede detinham 75,7% da participação do mercado de armazenamento estacionário de energia em 2026 e têm previsão de expansão a um CAGR de 15,1% até 2032.
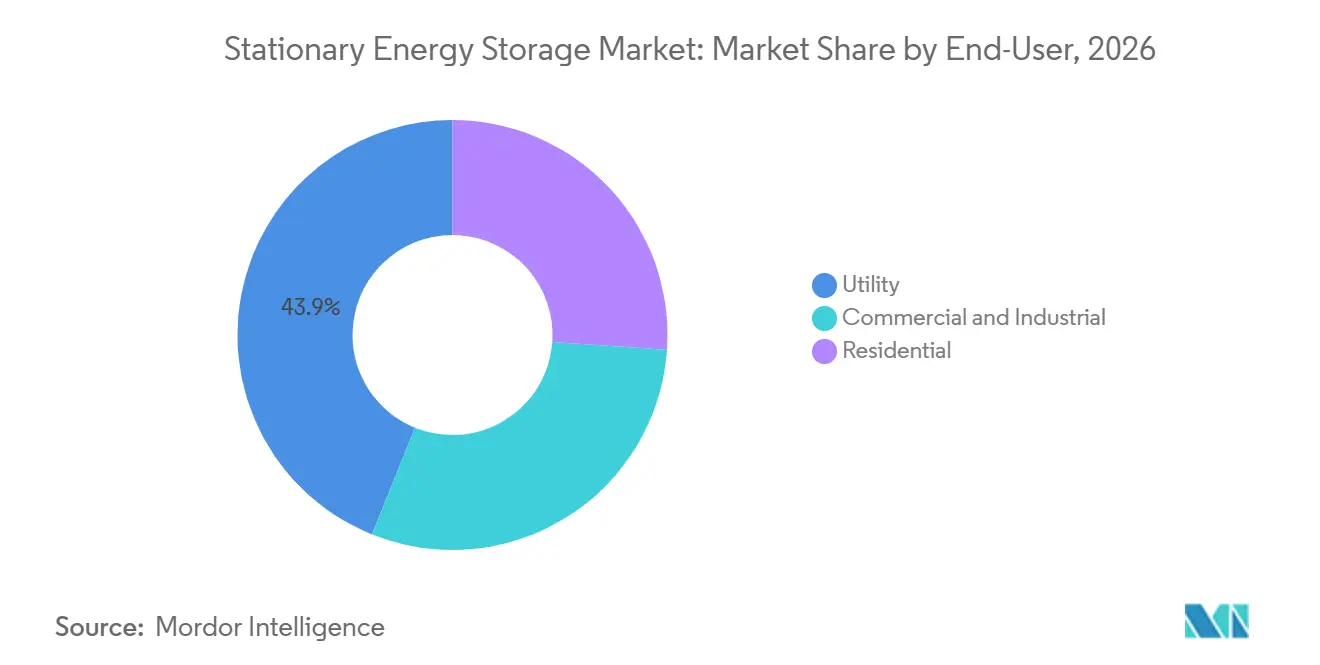
- Por usuário final, o segmento de serviços públicos detinha 43,9% do volume de 2026, enquanto o segmento comercial e industrial tem previsão de expansão a um CAGR de 16,9% até 2032.
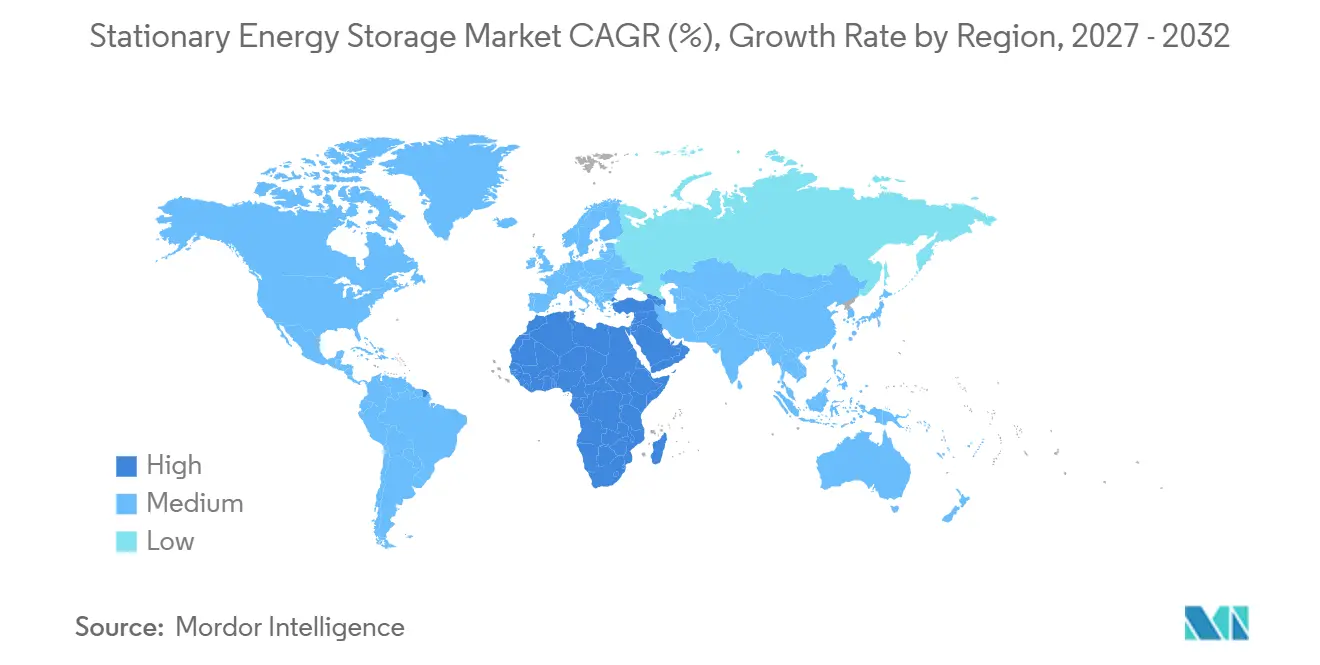
- Por geografia, a Ásia-Pacífico detinha 57,1% do volume de 2026, enquanto o Oriente Médio e África tem previsão de expansão a um CAGR de 17,1% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Integração de Renováveis e Demanda por Transferência de Energia | +3.5% | Global, com maior intensidade na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Aquisição de Flexibilidade de Rede em Escala de Serviços Públicos | +2.5% | América do Norte, Europa, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Queda nos Custos de Baterias e Sistemas de Maior Duração | +3.0% | Global | Curto prazo (≤ 2 anos) |
| Aumento das Cargas de Data Centers e Eletrificação | +1.8% | América do Norte, Europa, núcleo da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Empilhamento de Receitas e Otimização de Software de Sistemas de Armazenamento de Energia em Baterias (BESS) | +1.2% | América do Norte, Europa, Austrália | Médio prazo (2-4 anos) |
| Capacidade de Interconexão Subutilizada Criando Oportunidades de Armazenamento | +0.8% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Integração de Renováveis e Demanda por Transferência de Energia
O corte de energia solar e eólica tornou-se uma razão central para a aquisição de armazenamento em escala de serviços públicos no mercado de armazenamento estacionário de energia. A Agência Internacional de Energia relatou 108 GW de novas implantações de armazenamento em baterias globalmente em 2025, superando as adições anuais máximas de geração a gás convencional e confirmando que o armazenamento está sendo desenvolvido em uma escala relevante para o planejamento do sistema. A duração média dos sistemas em escala de serviços públicos comissionados aumentou para 3 horas, ante 2 horas em 2023, o que apoiou a transferência de energia, o corte de picos e o firming de renováveis em vez de apenas janelas curtas de despacho. A transferência de energia representou mais de 90% das novas solicitações de projetos de armazenamento em baterias em 2025, em comparação com 40% em 2015, mostrando uma clara mudança em relação a projetos exclusivamente de serviços auxiliares e em direção a ativos projetados em torno das necessidades diárias do sistema elétrico. Na Califórnia, as baterias forneceram mais de 60% da variação horária da carga líquida no primeiro trimestre de 2026, o que demonstra seu papel crescente no equilíbrio de curta duração em momentos em que a rede deve se ajustar rapidamente entre a produção renovável variável e a demanda dos clientes. Os requisitos de co-localização em vários países também estão criando demanda garantida de projetos e podem reduzir a exposição à receita de mercado para os desenvolvedores, ajudando os projetos a atrair capital que de outra forma poderia evitar receitas incertas baseadas no mercado.
Queda nos Custos de Baterias e Sistemas de Maior Duração
A redução de custos está melhorando a economia do mercado de armazenamento estacionário de energia, especialmente para instalações maiores. A Agência Internacional de Energia Renovável (IRENA) relatou que os custos instalados dos sistemas de armazenamento de energia em baterias caíram 93%, de 2.571 USD/kWh em 2010 para 192 USD/kWh em 2024, melhorando a base para investimentos em armazenamento em um conjunto mais amplo de usos de rede e de clientes[1]. As baterias de fosfato de ferro e lítio apoiaram essa mudança por meio de vantagens em custo, vida útil de ciclos e segurança em muitas aplicações estacionárias, especialmente onde os desenvolvedores priorizam equipamentos padronizados e desempenho operacional confiável. A transição para contêineres com capacidade de 5 MWh ou mais reduz o número de componentes do sistema e diminui os requisitos de mão de obra de instalação, o que pode simplificar a construção do local e reduzir a área de equipamentos necessária para um projeto. Essa configuração favorece projetos em escala de serviços públicos, onde as economias no balanço da planta podem ser significativas e um número menor de contêineres pode reduzir a complexidade da construção, comissionamento e gestão contínua do local. As perdas persistentes entre alguns produtores de cátodos de fosfato de ferro e lítio também indicam que a consolidação do fornecimento pode afetar a disponibilidade de materiais antes de 2030, mesmo que o excesso de oferta de curto prazo continue a sustentar preços baixos de células para compradores de projetos.
Aumento das Cargas de Data Centers e Eletrificação
Os data centers estão se tornando uma importante nova fonte de demanda para o mercado de armazenamento estacionário de energia porque suas necessidades de eletricidade exigem tanto fornecimento confiável quanto caminhos mais claros por meio de processos de conexão à rede com restrições. As implantações de armazenamento comercial e industrial nos Estados Unidos aumentaram 55% no primeiro trimestre de 2026 em comparação com o mesmo trimestre de 2025, com a demanda de data centers vinculada às necessidades de armazenamento atrás do medidor[3]. O armazenamento pode ajudar grandes clientes a gerenciar atrasos de interconexão e manter a qualidade de energia, ao mesmo tempo que permite que as operações respondam a requisitos de carga variáveis com mais controle sobre a capacidade no local. A eletrificação industrial cria uma necessidade relacionada porque a demanda adicional de eletricidade pode reduzir a capacidade disponível da rede em áreas-chave, especialmente onde as redes existentes não foram projetadas para aumentos rápidos em atividades comerciais de alta carga. Essa demanda é impulsionada por requisitos operacionais e não apenas pelo autoconsumo solar ou programas de resposta à demanda, o que confere ao segmento uma base diferente para aprovação de investimentos e planejamento de capacidade. O resultado é um conjunto mais amplo de clientes para sistemas que podem fornecer resiliência, gestão de picos e suporte de carga flexível, incluindo empresas que precisam de qualidade de energia previsível como parte de suas operações principais.
Empilhamento de Receitas e Otimização de Software de Sistemas de Armazenamento de Energia em Baterias (BESS)
O software está se tornando mais importante no mercado de armazenamento estacionário de energia porque um único ativo pode participar de vários serviços do sistema elétrico, sujeito às regras do mercado local e às condições técnicas da rede. Os operadores podem combinar arbitragem de energia, serviços auxiliares, produtos de capacidade e negociação intradiária quando as regras do mercado permitem, tornando a qualidade das decisões de despacho mais relevante para os retornos do mesmo hardware instalado. A Fluence Energy, Inc. relatou que os ativos que utilizam seu software de licitação Mosaic superaram a média do mercado do Operador Independente do Sistema da Califórnia em 50% durante o verão de 2025. A mesma empresa relatou uma melhoria de 204% em relação à média para ativos que utilizam uma estrutura de co-otimização antecipada e em tempo real[2]. Esses resultados mostram por que os desenvolvedores avaliam cada vez mais o software e as ferramentas de desempenho de ativos juntamente com o hardware de baterias, em vez de tratar o contêiner de baterias como a única fonte do valor comercial de um projeto. As empresas que fornecem inteligência de licitação e serviços de otimização de longo prazo podem desenvolver fluxos de receita recorrentes que os fornecedores de componentes não possuem, especialmente à medida que as frotas de armazenamento operacional se tornam maiores e exigem monitoramento contínuo de desempenho.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Atrasos na Conexão à Rede e Licenciamento | -1.5% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Incerteza no Empilhamento de Receitas e Acesso Limitado ao Mercado | -0.8% | Global | Médio prazo (2-4 anos) |
| Fornecimento de Minerais Críticos e Exposição ao Comércio | -1.0% | Global, com foco em mercados fora da China | Longo prazo (≥ 4 anos) |
| Fricção em Segurança contra Incêndio, Localização e Aprovação Comunitária | -0.5% | América do Norte, Europa, mercados urbanos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Atrasos na Conexão à Rede e Licenciamento
Os atrasos na interconexão à rede continuam sendo a restrição mais imediata ao mercado de armazenamento estacionário de energia em pipelines de projetos desenvolvidos. O Laboratório Nacional Lawrence Berkeley relatou que 749 GW de capacidade de armazenamento estavam buscando conexão à rede nos Estados Unidos no final de 2025, um volume que cria longas esperas mesmo para projetos com tecnologia e financiamento viáveis. O tempo médio entre uma solicitação de interconexão e a operação comercial superou 5 anos para projetos comissionados em 2025. Apenas 13% da capacidade que submeteu solicitações de interconexão de 2000 a 2020 havia atingido operação comercial até o final de 2025, enquanto 75% havia sido retirada.[4] As reformas regionais podem melhorar a administração da fila, mas não eliminam os altos custos de atualização de transmissão, que podem alterar a economia de um projeto após uma decisão inicial de desenvolvimento já ter sido tomada. As decisões locais de localização podem acrescentar outro atraso quando as preocupações com segurança e uso do solo não estão resolvidas, tornando o engajamento antecipado com comunidades, autoridades locais e partes interessadas em resposta a emergências uma parte importante do desenvolvimento do projeto.
Fornecimento de Minerais Críticos e Exposição ao Comércio
A concentração de materiais para baterias cria risco de aquisição para o mercado de armazenamento estacionário de energia porque mudanças nas condições comerciais podem afetar os cronogramas de entrega e a capacidade dos desenvolvedores de planejar o fornecimento de equipamentos com confiança. A China fabricou mais de 80% das baterias em 2025 e fornece quase toda a capacidade global de fabricação de fosfato de ferro e lítio. A Agência Internacional de Energia identifica os materiais de cátodo de fosfato de ferro e lítio e a matéria-prima de ânodo de grafite como riscos de fornecimento altamente concentrados na cadeia de valor do armazenamento. As ações de controle de exportação anunciadas em outubro de 2025 introduziram incerteza para a aquisição de componentes de baterias, mesmo quando medidas específicas foram posteriormente suspensas. A construção de capacidade de processamento alternativa requer sinais de demanda sustentados e investimentos de capital significativos, portanto, novas instalações não podem resolver totalmente o problema no curto prazo simplesmente porque a demanda aumentou. Isso significa que a diversificação fora da China provavelmente levará vários anos, mesmo enquanto os desenvolvedores buscam opções de fornecimento regional e tentam equilibrar custo, qualificação técnica e disponibilidade em seus planos de aquisição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
Sistemas de Baterias Lideram Enquanto o Armazenamento por Ar Comprimido se ExpandeOs sistemas de armazenamento de energia em baterias representaram 97,5% do tamanho do mercado de armazenamento estacionário de energia em 2026. Sua posição reflete as características de custo, vida útil de ciclos e segurança dos sistemas de fosfato de ferro e lítio em aplicações de serviços públicos e comerciais, onde a padronização também ajuda os compradores a avaliar fornecedores, garantias e desempenho operacional esperado. As baterias em escala de serviços públicos representaram 80% das adições anuais globais de baterias em 2025. A duração média do projeto comissionado atingiu 3 horas, o que ampliou os casos de uso além da resposta de frequência. O armazenamento hidrelétrico por bombeamento permanece uma tecnologia estabelecida, mas as limitações de localização e os longos prazos de desenvolvimento restringem suas adições incrementais, enquanto o armazenamento térmico atende necessidades industriais específicas e de aquecimento urbano onde a integração de calor tem valor local.
O armazenamento de energia por ar comprimido tem previsão de registrar um CAGR de 23,5% até 2032 no mercado de armazenamento estacionário de energia. Ele pode oferecer serviços de longa duração sem degradação eletroquímica, o que é relevante para projetos que requerem 8 horas ou mais de armazenamento. O Departamento de Energia dos EUA emitiu um compromisso condicional para uma garantia de empréstimo de até 1,76 bilhões de USD em janeiro de 2025 para a instalação de armazenamento de energia por ar comprimido avançado Willow Rock de 500 MW/4.000 MWh na Califórnia. Esse apoio federal sustenta o papel do armazenamento avançado por ar comprimido como uma opção de longa duração no mercado de armazenamento estacionário de energia ao lado do armazenamento hidrelétrico por bombeamento, particularmente para sistemas que precisam fornecer energia por períodos prolongados em vez de ciclos diários curtos. A China também comissionou uma instalação de ar comprimido de 600 MW/2,4 GWh em março de 2026, mostrando que instituições públicas e entidades vinculadas ao Estado podem apoiar projetos comerciais maiores sem depender exclusivamente de retornos de baterias de mercado.

Por Conectividade:
Sistemas Conectados à Rede Lideram as AquisiçõesOs sistemas conectados à rede detinham 75,7% do tamanho do mercado de armazenamento estacionário de energia em 2026 e têm previsão de expansão a um CAGR de 15,1% até 2032. A escala combinada e a taxa de crescimento indicam que as aquisições conectadas à rede no mercado de armazenamento estacionário de energia permanecem em uma fase de expansão em vez de uma fase madura. Os projetos de baterias conectados à rede comissionados em 2025 tiveram uma duração média de 3 horas globalmente. Uma parcela crescente de projetos fornece 4 horas ou mais, acompanhando a tendência de transferência de energia. A capacidade de baterias da Califórnia aumentou de menos de 1 GW em 2019 para mais de 17 GW em 2026, fornecendo um exemplo visível de quão rapidamente uma grande frota de armazenamento pode se tornar importante para um sistema elétrico com alta participação de renováveis. As baterias forneceram mais de 40% da carga da rede estadual na noite de 29 de março de 2026, demonstrando o valor operacional dos sistemas conectados à rede em um sistema com alta participação de renováveis.
Os sistemas fora da rede têm volumes menores, mas atendem a aplicações distintas em redes insulares, minas remotas e eletrificação rural. Nessas configurações, o armazenamento substitui a geração a diesel em vez de competir apenas com a eletricidade da rede, o que pode tornar o caso do projeto mais resiliente quando a entrega de combustível é cara ou não confiável. O setor de armazenamento estacionário de energia utiliza sistemas fora da rede em projetos híbridos que combinam solar, armazenamento e geração existente para melhorar a confiabilidade do fornecimento e reduzir a exposição ao combustível para clientes isolados. Os desenvolvedores que constroem sistemas comerciais atrás do medidor podem aplicar experiência semelhante em pipelines de microrredes e projetos remotos, onde o projeto deve levar em conta os padrões de carga local, alternativas de combustível e a disponibilidade de geração renovável.
Por Usuário Final:
Projetos de Serviços Públicos Lideram o Volume e a Demanda Comercial CresceO segmento de serviços públicos detinha 43,9% do tamanho do mercado de armazenamento estacionário de energia em 2026. Permaneceu como a principal fonte de volume porque os serviços públicos adquiriram capacidade no mercado de armazenamento estacionário de energia para firming de renováveis, serviços auxiliares e adequação de recursos. Os projetos em escala de serviços públicos representaram 80% das novas adições de armazenamento em baterias globalmente em 2025. Os pontos de conexão de usinas fósseis existentes também podem criar oportunidades em escala de serviços públicos. Um estudo de 2026 nos Anais da Academia Nacional de Ciências estimou 597 GW de oportunidade de armazenamento nos pontos de conexão à rede de usinas fósseis existentes nos Estados Unidos até 2030 por meio do compartilhamento de interconexão excedente. Essa abordagem pode viabilizar projetos de armazenamento sem construir conexões de transmissão inteiramente novas, o que pode ser particularmente valioso onde uma nova conexão envolveria um longo processo de estudo e altos custos de atualização de rede.
Os sistemas comerciais e industriais têm previsão de expansão a um CAGR de 16,9% até 2032. Data centers, estratégias corporativas de energia e eletrificação industrial estão aumentando a demanda por capacidade confiável no local. As implantações atrás do medidor comerciais e industriais nos EUA aumentaram 55% no primeiro trimestre de 2026 em relação ao mesmo período de 2025. Esses sistemas podem atender a requisitos de qualidade de energia e ajudar os clientes a gerenciar longos cronogramas de conexão, enquanto os sistemas residenciais permanecem menores apesar das tarifas por tempo de uso e dos programas de autoconsumo solar na Alemanha, Austrália e Japão. O perfil de demanda diferente significa que o crescimento comercial e industrial é menos dependente das decisões de compra doméstica, porque a economia do projeto está mais estreitamente ligada à continuidade dos negócios, à qualidade da energia e ao momento de novas cargas elétricas.
Análise Geográfica
A Ásia-Pacífico representou 57,1% do mercado de armazenamento estacionário de energia em 2026. A China adicionou mais de 63 GW de armazenamento em baterias em 2025 e tem uma meta de 300 GW para 2030 sob requisitos de firming para projetos solares e eólicos independentes. A Índia está acelerando por meio de aquisições lideradas por licitações, enquanto a Austrália está adicionando sistemas em aplicações de serviços públicos e atrás do medidor, atingindo quase 8 GW de adições de baterias em 2025 e 18% da capacidade despachável instalada. Japão, Coreia do Sul e Taiwan acrescentam diversidade por meio de suas estruturas de mercado de energia e programas de aquisição de serviços públicos, reduzindo a dependência da região em relação a qualquer padrão de implantação nacional único, mesmo que a China permaneça o maior contribuinte.
A América do Norte e a Europa são partes importantes do mercado de armazenamento estacionário de energia para serviços liderados por software e cadeias de suprimentos localizadas. Os Estados Unidos implantaram 19 GW de armazenamento em baterias em 2025, com adições em escala de serviços públicos representando mais de 16 GW. As implantações nos EUA atingiram 9,7 GWh no primeiro trimestre de 2026, 32% acima do trimestre do ano anterior. A Europa implantou 6,2 GW em 2025, incluindo 4,6 GW de adições em escala de serviços públicos. O desenvolvimento está se expandindo além do Reino Unido, Alemanha e Itália para a Polônia, Romênia, Bulgária, França e Países Baixos, onde as estruturas de mercado de capacidade e as mudanças nos portfólios de renováveis estão apoiando um conjunto mais amplo de pipelines de projetos. As regras europeias de baterias sobre declarações de carbono no ciclo de vida e diligência devida na cadeia de suprimentos também estão aumentando os requisitos de conformidade para os fornecedores.
O Oriente Médio e África tem previsão de expansão a um CAGR de 17,1% até 2032, a taxa regional mais rápida no mercado de armazenamento estacionário de energia. As adições regionais de sistemas de armazenamento de energia em baterias superaram 3 GW em 2025 e foram mais de 3 vezes o nível de 2024, lideradas pelo pipeline de projetos da Arábia Saudita. O Egito atingiu o fechamento financeiro para um projeto solar de 1,1 GW com um sistema de baterias de 200 MWh em Nagaa Hammadi em junho de 2025. O projeto contou com 479,1 milhões de USD em financiamento combinado do Banco Europeu para a Reconstrução e o Desenvolvimento (BERD), do Banco Africano de Desenvolvimento e do British International Investment, uma estrutura que pode apoiar outros projetos híbridos de solar e armazenamento na região. A América do Sul também está emergindo, liderada pelo Chile, Argentina e Brasil, onde o armazenamento pode absorver o excedente de produção solar e gerenciar a demanda de pico, oferecendo aos desenvolvedores uma resposta prática ao descompasso de tempo entre a produção solar e o consumo noturno.
Cenário Competitivo
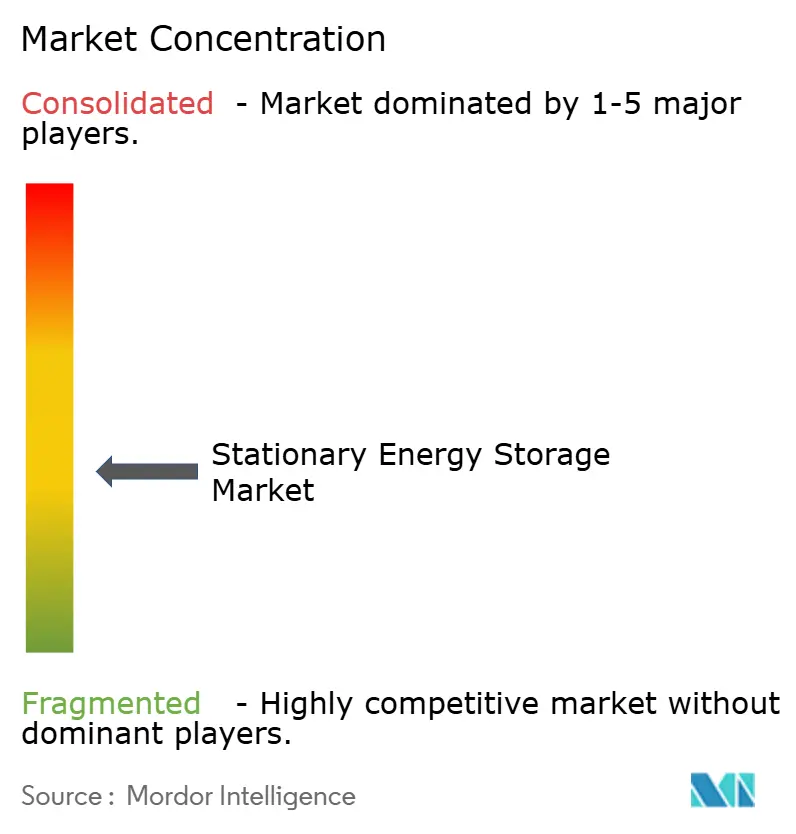
O mercado de armazenamento estacionário de energia é moderadamente concentrado entre os integradores de sistemas e mais fragmentado em células, software e serviços. BYD Company Limited, Tesla, Inc. e Sungrow Power Supply Co., Ltd. juntos representaram aproximadamente um terço de 460 GWh de remessas globais de sistemas, apoiados por grande capacidade de fabricação, plataformas de produtos estabelecidas e experiência global em projetos. A participação de empresas fora do top 10 aumentou de 18% em 2024 para 32% em 2025, apontando para maior concorrência de preços e um grupo mais amplo de fornecedores capacitados.
A localização da cadeia de suprimentos está mudando as escolhas disponíveis para os principais concorrentes à medida que os desenvolvedores consideram a exposição tarifária, a disponibilidade de componentes, o local de fabricação e o valor de ter uma base de fornecedores qualificados mais próxima dos mercados de projetos. A Fluence Energy, Inc. começou a fabricar sua plataforma Smartstack em uma instalação com capacidade anual de 35 GWh no Vietnã em setembro de 2025, criando uma grande base de produção para uma plataforma destinada ao uso em escala de serviços públicos. A empresa declarou que a plataforma oferecia 30% maior densidade de energia do que os principais concorrentes, o que mostra como os fornecedores estão buscando reduzir a área do local e tornar projetos maiores mais fáceis de construir, operar e manter ao longo de suas vidas úteis. Esses movimentos mostram como as empresas estão buscando fornecimento doméstico, maior densidade de energia no local e capacidades de sistema mais robustas, porque os compradores avaliam cada vez mais se os fornecedores podem apoiar os projetos durante toda a construção, comissionamento e operação, e não apenas se o preço inicial do equipamento é competitivo.
O armazenamento de longa duração, a otimização de software e o desenvolvimento de projetos em regiões mais novas continuam sendo áreas importantes de concorrência porque essas atividades permitem que os fornecedores atendam a necessidades que vão além da entrega padrão de contêineres de baterias. As tecnologias de ar comprimido e de fluxo podem atender a projetos que requerem maior duração de armazenamento do que os sistemas de baterias típicos fornecem, enquanto os provedores de software podem agregar frotas de múltiplos proprietários e otimizar o despacho em produtos de mercado. Esse modelo permite que as empresas busquem receita sem possuir todos os ativos de hardware, ao mesmo tempo que oferece aos proprietários de ativos acesso a ferramentas de coordenação que podem ser difíceis de construir e operar de forma independente. Os resultados de desempenho de licitação da Fluence Energy, Inc. ilustram como o software pode se tornar parte da oferta comercial de um projeto. O mercado de armazenamento estacionário de energia, portanto, recompensa as empresas que podem combinar a entrega de equipamentos com serviços, dados operacionais e execução local.
Líderes do Setor de Armazenamento Estacionário de Energia
-
BYD Company Limited
-
Sungrow Power Supply Co., Ltd.
-
Contemporary Amperex Technology Co., Limited (CATL)
-
Tesla, Inc.
-
Beijing HyperStrong Technology Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Armazenamento Estacionário de Energia Empresas cobertas neste relatório
- ABB Ltd.
- Beijing HyperStrong Technology Co., Ltd.
- BYD Company Limited
- Canadian Solar Inc.
- Contemporary Amperex Technology Co., Limited (CATL)
- Delta Electronics, Inc.
- Exide Industries Limited
- Fluence Energy, Inc.
- GE Vernova Inc.
- Huawei Technologies Co., Ltd.
- LG Energy Solution, Ltd.
- Panasonic Holdings Corporation
- Powin, LLC
- Saft Groupe S.A.
- Samsung SDI Co., Ltd.
- Siemens Energy AG
- Sungrow Power Supply Co., Ltd.
- Tesla, Inc.
- Trina Solar Co., Ltd.
- Wärtsilä Corporation
Desenvolvimentos industriais recentes em Mercado de Armazenamento Estacionário de Energia
- Outubro de 2026: A Vattenfall concedeu à Fluence Energy, Inc. um contrato de fornecimento e serviço de longo prazo para um Sistema de Armazenamento de Energia em Baterias (BESS) de 254 MW/1.000+ MWh em Brunsbüttel, Alemanha, que deverá estar entre os maiores projetos de baterias do país e está programado para comissionamento até o final de 2028. O projeto utilizará a plataforma Gridstack Pro 5000 da Fluence Energy, Inc. conectada à rede de transmissão de 380 kV da 50Hertz, fortalecendo a flexibilidade da rede alemã em uma fase crítica da eliminação gradual do carvão
- Julho de 2025: A Fluence Energy, Inc. foi selecionada para o Sistema de Armazenamento de Energia em Baterias (BESS) Wellington Fase 1 de 300 MW/600 MWh em Nova Gales do Sul, Austrália, o primeiro projeto em escala de rede da AMPYR com fechamento financeiro, incluindo um contrato de serviço de 20 anos, software de licitação Mosaic com inteligência artificial e gestão de desempenho de ativos Nispera.
- Janeiro de 2025: O Escritório de Programas de Empréstimos do Departamento de Energia dos EUA anunciou um compromisso condicional para uma garantia de empréstimo de até 1,76 bilhões de USD para o projeto avançado de armazenamento de energia por ar comprimido Willow Rock de 500 MW/4.000 MWh no Condado de Kern, Califórnia, apoiando o primeiro projeto A-CAES em escala comercial nos Estados Unidos.
Escopo do Relatório do Mercado Global de Armazenamento Estacionário de Energia
O Mercado Global de Armazenamento Estacionário de Energia refere-se ao mercado de sistemas projetados para armazenar energia para uso posterior em instalações fixas em aplicações residenciais, comerciais, industriais e de serviços públicos. Esses sistemas incluem armazenamento de energia em baterias, armazenamento hidrelétrico por bombeamento, armazenamento de energia por ar comprimido e outras tecnologias, como armazenamento de energia térmica. Eles apoiam a integração de energia renovável, a estabilidade da rede, o gerenciamento de carga de pico, energia de reserva e maior confiabilidade no fornecimento de eletricidade em ambientes conectados à rede e fora da rede.
O mercado global de armazenamento estacionário de energia é segmentado por tecnologia, conectividade, usuário final e geografia. Por tecnologia, o mercado é segmentado em armazenamento de energia em baterias, armazenamento hidrelétrico por bombeamento, armazenamento de energia por ar comprimido e outras tecnologias, incluindo armazenamento de energia térmica. Por conectividade, o mercado é segmentado em sistemas conectados à rede e fora da rede. Por usuário final, o mercado é segmentado em aplicações residenciais, comerciais, industriais e de serviços públicos. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de armazenamento estacionário de energia em 20 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos com base no valor (USD).
Visão geral da segmentação
| Armazenamento de Energia em Baterias |
| Armazenamento Hidrelétrico por Bombeamento |
| Armazenamento de Energia por Ar Comprimido |
| Outras Tecnologias (Incluindo armazenamento de energia térmica) |
| Conectado à Rede |
| Fora da Rede |
| Residencial |
| Comercial e Industrial |
| Serviços Públicos |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Espanha | |
| Países Nórdicos | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Taiwan | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tecnologia | Armazenamento de Energia em Baterias | |
| Armazenamento Hidrelétrico por Bombeamento | ||
| Armazenamento de Energia por Ar Comprimido | ||
| Outras Tecnologias (Incluindo armazenamento de energia térmica) | ||
| Por Conectividade | Conectado à Rede | |
| Fora da Rede | ||
| Por Usuário Final | Residencial | |
| Comercial e Industrial | ||
| Serviços Públicos | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Espanha | ||
| Países Nórdicos | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Taiwan | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a previsão do mercado de armazenamento estacionário de energia até 2032?
O volume global está projetado para atingir 923.932,67 MWh até 2032, crescendo a um CAGR de 13,63% a partir de 2027, à medida que a integração de renováveis, os menores custos de sistemas e a maior demanda de eletricidade apoiam nova capacidade.
Qual tecnologia de armazenamento estacionário de energia lidera as implantações?
Os sistemas de armazenamento de energia em baterias lideram com 97,5% do volume de 2026, enquanto o armazenamento de energia por ar comprimido tem o crescimento projetado mais rápido, com um CAGR de 23,5%, porque pode atender a aplicações de maior duração. Os sistemas de baterias continuam sendo a escolha preferida para a maioria das novas instalações porque sua base de fornecimento, formatos de contêineres e histórico operacional são mais estabelecidos em usos de serviços públicos, comerciais e industriais.
Por que os serviços públicos estão investindo em armazenamento estacionário de energia?
Os serviços públicos utilizam o armazenamento para firming de renováveis, transferência de energia, serviços auxiliares e adequação de recursos. Os sistemas em escala de serviços públicos representaram 80% das novas adições de baterias em 2025, refletindo seu papel no atendimento às necessidades de energia em todo o sistema.
Qual região lidera a implantação global de armazenamento estacionário de energia?
A Ásia-Pacífico lidera com 57,1% do volume de 2026, apoiada pela China, Índia e Austrália. O grande programa de implantação da China, as licitações indianas e os sistemas de serviços públicos e de clientes australianos conferem à região uma ampla base de demanda.
O que está desacelerando o desenvolvimento de projetos de armazenamento em baterias?
Longas filas de conexão à rede, atrasos no licenciamento, custos de atualização de transmissão e fornecimento concentrado de materiais podem atrasar projetos, mesmo quando a demanda, o financiamento e o caso tecnológico para implantação estão estabelecidos.
Como os data centers estão afetando a demanda por armazenamento de energia?
Os data centers estão aumentando a demanda por sistemas atrás do medidor que apoiam a qualidade de energia e ajudam a gerenciar os cronogramas de interconexão à rede. Esses clientes precisam de eletricidade confiável para operações de alta carga e podem usar o armazenamento juntamente com estratégias mais amplas de aquisição de energia. Essa necessidade provavelmente persistirá à medida que as cargas de computação crescem.