
Taille et part du marché du stockage d'énergie stationnaire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
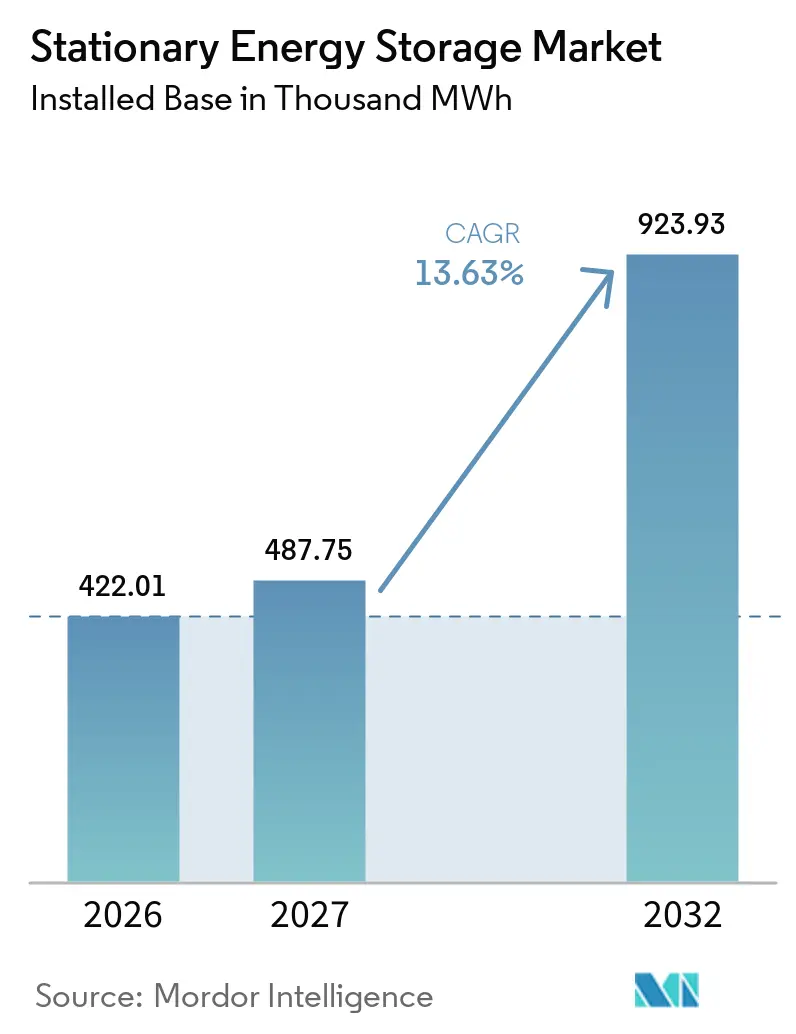
| Volume du Marché (2027) | 487.75 Thousand MWh |
| Volume du Marché (2032) | 923.93 Thousand MWh |
| Taux de croissance (2027 - 2032) | 13.63 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du stockage d'énergie stationnaire par Mordor Intelligence
La taille du marché du stockage d'énergie stationnaire devrait s'étendre de 422 011,42 MWh en 2026 à 923 932,67 MWh d'ici 2032, enregistrant un CAGR de 13,6 % entre 2027 et 2032. Le marché du stockage d'énergie stationnaire se développe car les réseaux ont besoin d'actifs capables de déplacer l'électricité des périodes de forte production renouvelable vers les périodes de demande plus élevée, notamment lorsque la production solaire diminue après le début du pic du soir. Les systèmes à batteries deviennent plus centraux dans les opérations quotidiennes du réseau à mesure que leur durée augmente et que les développeurs les utilisent pour le déplacement d'énergie plutôt que pour les seuls services auxiliaires, ce qui modifie à la fois les exigences de répartition et les attentes en matière de financement. La baisse des coûts d'installation, les conteneurs plus grands et les équipements standardisés favorisent les projets de plus grande envergure, tandis que les centres de données et l'électrification industrielle élargissent la demande au-delà des achats traditionnels des services publics, y compris les systèmes appartenant aux clients qui répondent aux contraintes de fiabilité et de connexion. L'accès au réseau, les autorisations et la concentration de l'approvisionnement en matériaux pour batteries restent des limites importantes à la rapidité avec laquelle les projets peuvent passer du développement à l'exploitation. La concurrence va également au-delà du prix des équipements, car les logiciels de répartition, les services à long terme et la localisation de la chaîne d'approvisionnement peuvent influencer les revenus des projets et le risque de livraison.
Principaux enseignements du rapport
- Par technologie, les systèmes de stockage d'énergie par batterie détenaient 97,5 % de la part du marché du stockage d'énergie stationnaire en 2026, tandis que le stockage d'énergie par air comprimé devrait se développer à un CAGR de 23,5 % jusqu'en 2032.
- Par connectivité, les systèmes raccordés au réseau détenaient 75,7 % de la part du marché du stockage d'énergie stationnaire en 2026 et devraient se développer à un CAGR de 15,1 % jusqu'en 2032.
- Par utilisateur final, le segment des services publics détenait 43,9 % du volume de 2026, tandis que le commercial et l'industriel devraient se développer à un CAGR de 16,9 % jusqu'en 2032.
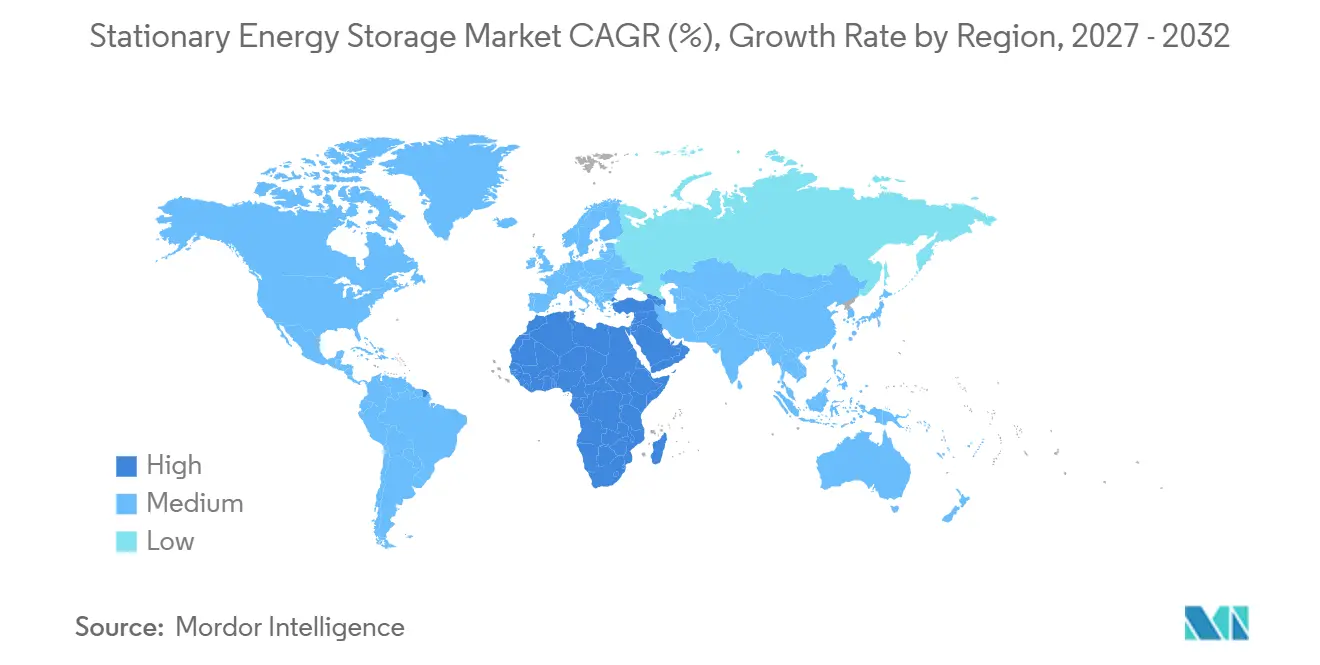
- Par géographie, l'Asie-Pacifique détenait 57,1 % du volume de 2026, tandis que le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 17,1 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intégration des énergies renouvelables et demande de déplacement d'énergie | +3.5% | Mondial, avec la plus forte intensité en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Approvisionnement en flexibilité du réseau à l'échelle des services publics | +2.5% | Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Baisse des coûts des batteries et systèmes de plus longue durée | +3.0% | Mondial | Court terme (≤ 2 ans) |
| Charges croissantes des centres de données et de l'électrification | +1.8% | Amérique du Nord, Europe, cœur de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Optimisation des revenus empilés et des logiciels pour les systèmes de stockage d'énergie par batterie (BESS) | +1.2% | Amérique du Nord, Europe, Australie | Moyen terme (2-4 ans) |
| Capacité d'interconnexion sous-utilisée créant des opportunités de stockage | +0.8% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intégration des énergies renouvelables et demande de déplacement d'énergie
L'écrêtement solaire et éolien est devenu une raison centrale de l'approvisionnement en stockage à l'échelle des services publics sur le marché du stockage d'énergie stationnaire. L'Agence internationale de l'énergie a signalé 108 GW de nouveaux déploiements de stockage par batterie dans le monde en 2025, dépassant les ajouts annuels maximaux de la production au gaz conventionnelle et confirmant que le stockage est désormais développé à une échelle qui compte pour la planification des systèmes. La durée moyenne des systèmes à l'échelle des services publics mis en service est passée à 3 heures contre 2 heures en 2023, ce qui a soutenu le déplacement d'énergie, l'écrêtement des pointes et la consolidation des énergies renouvelables plutôt que les seules fenêtres de répartition courtes. Le déplacement d'énergie représentait plus de 90 % des nouvelles demandes de projets de stockage par batterie en 2025, contre 40 % en 2015, montrant un mouvement clair vers des actifs conçus autour des besoins quotidiens du système électrique plutôt que des projets axés uniquement sur les services auxiliaires. En Californie, les batteries ont fourni plus de 60 % de la variation horaire de la charge nette au premier trimestre 2026, ce qui démontre leur rôle croissant dans l'équilibrage de courte durée aux moments où le réseau doit s'ajuster rapidement entre la production renouvelable variable et la demande des clients. Les exigences de co-implantation dans plusieurs pays créent également une demande de projet sécurisée et peuvent réduire l'exposition aux revenus marchands pour les développeurs, aidant les projets à attirer des capitaux qui pourraient autrement éviter des revenus incertains basés sur le marché.
Baisse des coûts des batteries et systèmes de plus longue durée
La baisse des coûts améliore l'économie du marché du stockage d'énergie stationnaire, en particulier pour les installations de plus grande envergure. L'Agence internationale pour les énergies renouvelables (IRENA) a rapporté que les coûts installés des systèmes de stockage d'énergie par batterie ont diminué de 93 % de 2 571 USD/kWh en 2010 à 192 USD/kWh en 2024, améliorant la base d'investissement dans le stockage pour un ensemble plus large d'utilisations du réseau et des clients[1]. Les batteries au lithium fer phosphate ont soutenu ce changement grâce à leurs avantages en termes de coût, de durée de vie en cycles et de sécurité dans de nombreuses applications stationnaires, en particulier là où les développeurs privilégient les équipements standardisés et des performances d'exploitation fiables. Le passage à des conteneurs d'une capacité de 5 MWh ou plus réduit le nombre de composants du système et diminue les besoins en main-d'œuvre d'installation, ce qui peut simplifier la construction du site et réduire l'empreinte des équipements nécessaires à un projet. Cette configuration soutient les projets à l'échelle des services publics, où les économies sur les équipements de balance d'installation peuvent être significatives et un nombre réduit de conteneurs peut réduire la complexité de la construction, de la mise en service et de la gestion continue du site. Les pertes persistantes de certains producteurs de cathodes au lithium fer phosphate indiquent également que la consolidation de l'approvisionnement pourrait affecter la disponibilité des matériaux avant 2030, même si la surabondance à court terme continue de soutenir des prix bas des cellules pour les acheteurs de projets.
Charges croissantes des centres de données et de l'électrification
Les centres de données deviennent une nouvelle source majeure de demande pour le marché du stockage d'énergie stationnaire, car leurs besoins en électricité nécessitent à la fois un approvisionnement fiable et des voies plus claires à travers des processus de connexion au réseau contraints. Les déploiements de stockage commercial et industriel aux États-Unis ont augmenté de 55 % au premier trimestre 2026 par rapport au même trimestre en 2025, avec la demande des centres de données liée aux besoins de stockage en aval du compteur[3]. Le stockage peut aider les grands clients à gérer les délais d'interconnexion et à maintenir la qualité de l'alimentation, tout en permettant aux opérations de répondre aux exigences de charge variables avec plus de contrôle sur la capacité sur site. L'électrification industrielle crée un besoin connexe car la demande supplémentaire d'électricité peut réduire la marge disponible du réseau dans des zones clés, en particulier là où les réseaux existants n'ont pas été conçus pour des augmentations rapides d'activités commerciales à forte charge. Cette demande est motivée par des exigences opérationnelles plutôt que par la seule autoconsommation solaire ou les programmes de réponse à la demande, ce qui donne au segment une base différente pour l'approbation des investissements et la planification des capacités. Il en résulte un ensemble plus large de clients pour des systèmes capables de fournir résilience, gestion des pointes et soutien de charge flexible, y compris des entreprises qui ont besoin d'une qualité d'alimentation prévisible dans le cadre de leurs opérations principales.
Optimisation des revenus empilés et des logiciels pour les systèmes de stockage d'énergie par batterie (BESS)
Les logiciels deviennent plus importants sur le marché du stockage d'énergie stationnaire car un seul actif peut participer à plusieurs services du système électrique, sous réserve des règles du marché local et des conditions techniques du réseau. Les opérateurs peuvent combiner l'arbitrage d'énergie, les services auxiliaires, les produits de capacité et le négoce intrajournalier lorsque les règles du marché le permettent, rendant la qualité des décisions de répartition plus pertinente pour les rendements du même matériel installé. Fluence Energy, Inc. a rapporté que les actifs utilisant son logiciel d'enchères Mosaic ont surpassé la moyenne du marché du California Independent System Operator de 50 % durant l'été 2025. La même société a rapporté une amélioration de 204 % par rapport à la moyenne pour les actifs utilisant un cadre de co-optimisation en avance et en temps réel[2]. Ces résultats montrent pourquoi les développeurs évaluent de plus en plus les logiciels et les outils de performance des actifs aux côtés du matériel de batterie, plutôt que de traiter le conteneur de batterie comme la seule source de valeur commerciale d'un projet. Les entreprises qui fournissent des services d'intelligence d'enchères et d'optimisation à long terme peuvent développer des flux de revenus récurrents que les fournisseurs de composants n'ont pas, en particulier à mesure que les parcs de stockage opérationnels deviennent plus importants et nécessitent une surveillance continue des performances.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Délais de connexion au réseau et d'obtention des autorisations | -1.5% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Incertitude sur l'empilement des revenus et accès limité au marché | -0.8% | Mondial | Moyen terme (2-4 ans) |
| Approvisionnement en minéraux critiques et exposition commerciale | -1.0% | Mondial, avec un accent sur les marchés hors Chine | Long terme (≥ 4 ans) |
| Friction liée à la sécurité incendie, à l'implantation et à l'approbation communautaire | -0.5% | Amérique du Nord, Europe, marchés urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Délais de connexion au réseau et d'obtention des autorisations
Les files d'attente pour l'interconnexion au réseau restent la contrainte la plus immédiate sur le marché du stockage d'énergie stationnaire dans les pipelines de projets développés. Le Lawrence Berkeley National Laboratory a rapporté que 749 GW de capacité de stockage cherchaient une connexion au réseau aux États-Unis à la fin de 2025, un volume qui crée de longues attentes même pour les projets disposant d'une technologie et d'un financement viables. Le délai médian entre une demande d'interconnexion et la mise en service commerciale a dépassé 5 ans pour les projets mis en service en 2025. Seulement 13 % de la capacité ayant soumis des demandes d'interconnexion de 2000 à 2020 avait atteint la mise en service commerciale à la fin de 2025, tandis que 75 % avaient été retirées.[4] Les réformes régionales peuvent améliorer l'administration des files d'attente, mais elles n'éliminent pas les coûts élevés de mise à niveau du réseau de transport, qui peuvent modifier l'économie d'un projet après qu'une décision initiale de développement a déjà été prise. Les décisions locales d'implantation peuvent ajouter un autre délai lorsque les préoccupations de sécurité et d'utilisation des terres ne sont pas résolues, faisant de l'engagement précoce avec les communautés, les autorités locales et les parties prenantes de la réponse aux urgences une partie importante du développement de projet.
Approvisionnement en minéraux critiques et exposition commerciale
La concentration des matériaux pour batteries crée un risque d'approvisionnement pour le marché du stockage d'énergie stationnaire, car les changements dans les conditions commerciales peuvent affecter les calendriers de livraison et la capacité des développeurs à planifier l'approvisionnement en équipements avec confiance. La Chine a fabriqué plus de 80 % des batteries en 2025 et fournit la quasi-totalité de la capacité mondiale de fabrication de lithium fer phosphate. L'AIE identifie les matériaux de cathode au lithium fer phosphate et les matières premières d'anode en graphite comme des risques d'approvisionnement hautement concentrés dans la chaîne de valeur du stockage. Les mesures de contrôle des exportations annoncées en octobre 2025 ont introduit une incertitude pour l'approvisionnement en composants de batteries, même lorsque des mesures spécifiques ont été ultérieurement suspendues. La construction d'une capacité de traitement alternative nécessite des signaux de demande soutenus et des investissements en capital importants, de sorte que les nouvelles installations ne peuvent pas résoudre pleinement le problème à court terme simplement parce que la demande a augmenté. Cela signifie que la diversification hors de Chine prendra probablement plusieurs années, même si les développeurs recherchent des options d'approvisionnement régionales et tentent d'équilibrer le coût, la qualification technique et la disponibilité dans leurs plans d'approvisionnement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
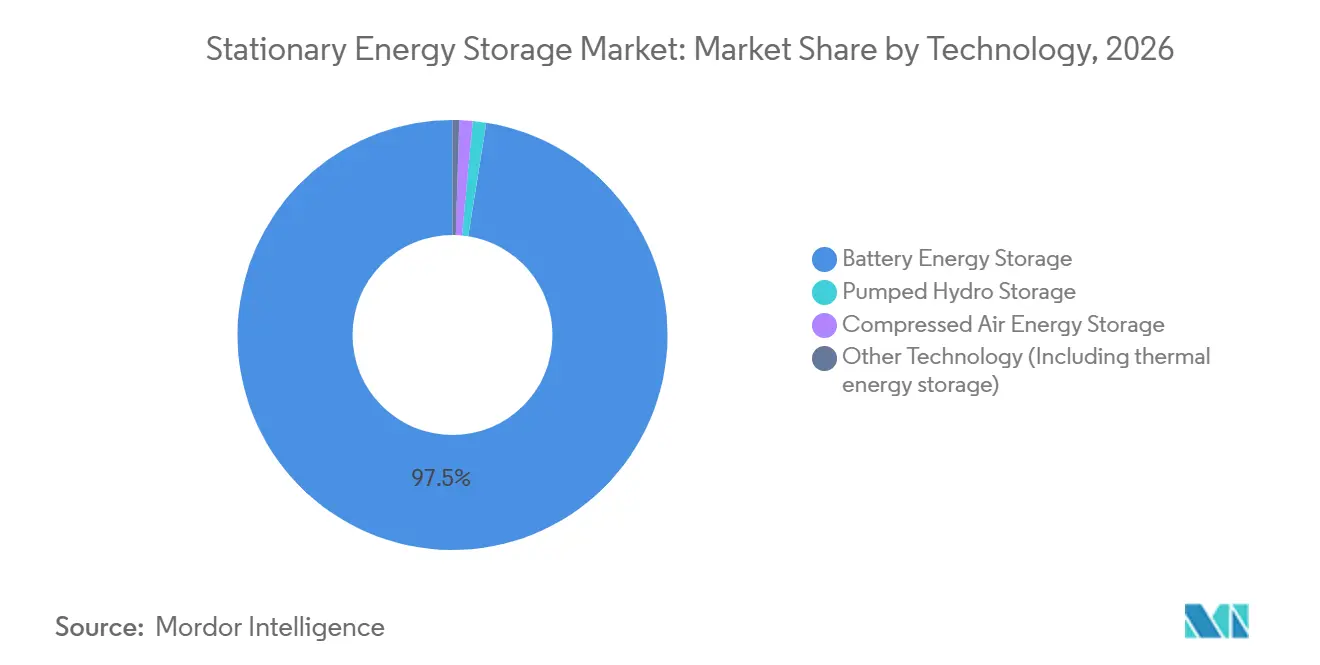
les systèmes à batteries sont en tête tandis que le stockage par air comprimé se développeLes systèmes de stockage d'énergie par batterie représentaient 97,5 % de la taille du marché du stockage d'énergie stationnaire en 2026. Leur position reflète les caractéristiques de coût, de durée de vie en cycles et de sécurité des systèmes au lithium fer phosphate dans les applications utilitaires et commerciales, où la standardisation aide également les acheteurs à évaluer les fournisseurs, les garanties et les performances d'exploitation attendues. Les batteries à l'échelle des services publics représentaient 80 % des ajouts annuels mondiaux de batteries en 2025. La durée moyenne des projets mis en service a atteint 3 heures, ce qui a élargi les cas d'utilisation au-delà de la réponse en fréquence. Le pompage hydraulique reste une technologie établie, mais les contraintes d'implantation et les longs délais de développement limitent ses ajouts incrémentiels, tandis que le stockage thermique répond à des besoins industriels et de chauffage urbain spécifiques où l'intégration thermique a une valeur locale.
Le stockage d'énergie par air comprimé devrait enregistrer un CAGR de 23,5 % jusqu'en 2032 au sein du marché du stockage d'énergie stationnaire. Il peut offrir des services de longue durée sans dégradation électrochimique, ce qui est pertinent pour les projets nécessitant 8 heures ou plus de stockage. Le Département de l'énergie des États-Unis a émis un engagement conditionnel pour une garantie de prêt allant jusqu'à 1,76 milliard USD en janvier 2025 pour l'installation de stockage d'énergie par air comprimé avancé Willow Rock de 500 MW/4 000 MWh en Californie. Ce soutien fédéral renforce le rôle du stockage par air comprimé avancé en tant qu'option de longue durée sur le marché du stockage d'énergie stationnaire aux côtés du pompage hydraulique, en particulier pour les systèmes devant fournir de l'énergie sur des périodes prolongées plutôt que de courts cycles quotidiens. La Chine a également mis en service une installation de stockage par air comprimé de 600 MW/2,4 GWh en mars 2026, montrant que les institutions publiques et les entités liées à l'État peuvent soutenir des projets commerciaux plus importants sans s'appuyer uniquement sur les rendements marchands des batteries.

Par connectivité :
les systèmes raccordés au réseau dominent les achatsLes systèmes raccordés au réseau détenaient 75,7 % de la taille du marché du stockage d'énergie stationnaire en 2026 et devraient se développer à un CAGR de 15,1 % jusqu'en 2032. L'échelle combinée et le taux de croissance indiquent que les achats raccordés au réseau sur le marché du stockage d'énergie stationnaire restent dans une phase d'expansion plutôt que dans une phase mature. Les projets de batteries raccordés au réseau mis en service en 2025 avaient une durée moyenne de 3 heures à l'échelle mondiale. Une part croissante de projets offre 4 heures ou plus, correspondant à l'évolution vers le déplacement d'énergie. La capacité de batteries en Californie est passée de moins de 1 GW en 2019 à plus de 17 GW en 2026, fournissant un exemple visible de la rapidité avec laquelle un grand parc de stockage peut devenir important pour un système électrique à forte proportion d'énergies renouvelables. Les batteries ont fourni plus de 40 % de la charge du réseau de l'État le soir du 29 mars 2026, démontrant la valeur opérationnelle des systèmes raccordés au réseau dans un système à forte proportion d'énergies renouvelables.
Les systèmes hors réseau ont des volumes plus faibles mais servent des applications distinctes dans les réseaux insulaires, les mines éloignées et l'électrification rurale. Dans ces contextes, le stockage remplace la production diesel plutôt que de concurrencer uniquement l'électricité du réseau, ce qui peut rendre le cas du projet plus résilient lorsque la livraison de carburant est coûteuse ou peu fiable. Le secteur du stockage d'énergie stationnaire utilise des systèmes hors réseau dans des projets hybrides combinant solaire, stockage et production existante pour améliorer la fiabilité de l'approvisionnement et réduire l'exposition au carburant pour les clients isolés. Les développeurs qui construisent des systèmes commerciaux en aval du compteur peuvent appliquer une expérience similaire dans les pipelines de microréseaux et de projets éloignés, où la conception doit tenir compte des schémas de charge locaux, des alternatives de carburant et de la disponibilité de la production renouvelable.
Par utilisateur final :
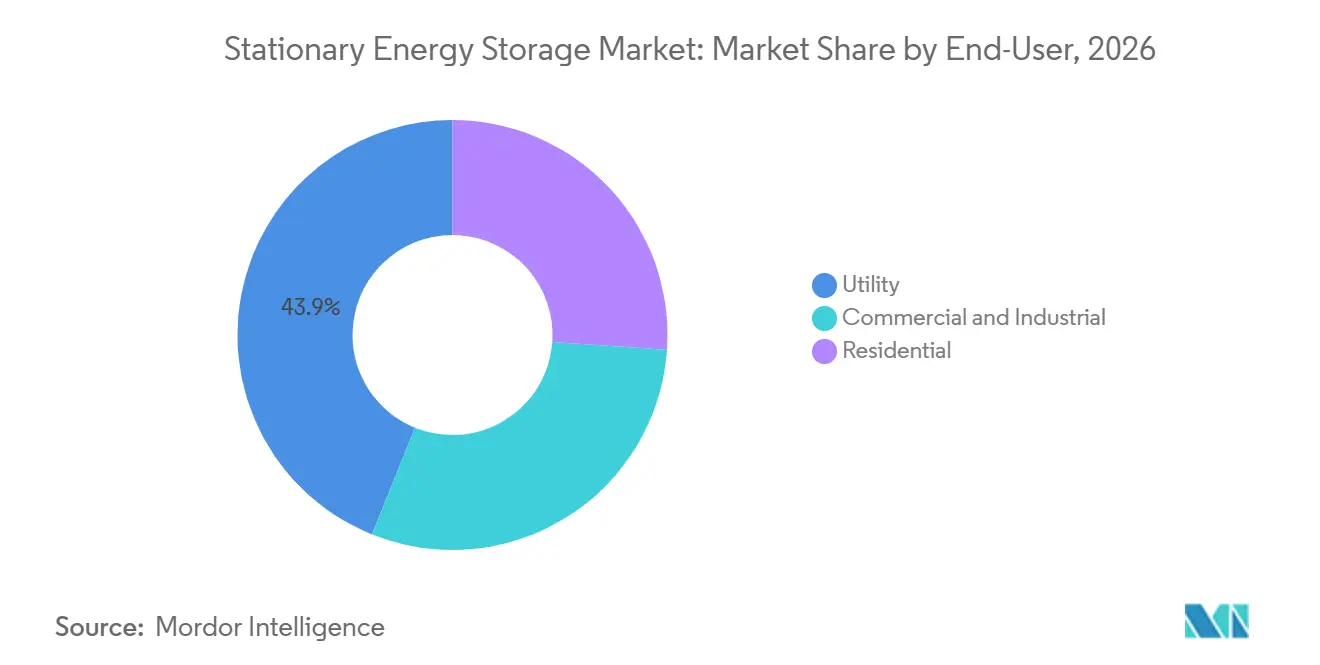
les projets de services publics dominent le volume et la demande commerciale croîtLe segment des services publics détenait 43,9 % de la taille du marché du stockage d'énergie stationnaire en 2026. Il est resté la principale source de volume car les services publics ont acheté de la capacité sur le marché du stockage d'énergie stationnaire pour la consolidation des énergies renouvelables, les services auxiliaires et l'adéquation des ressources. Les projets à l'échelle des services publics représentaient 80 % des nouveaux ajouts de stockage par batterie dans le monde en 2025. Les points de connexion des centrales fossiles existantes peuvent également créer des opportunités à l'échelle des services publics. Une étude de 2026 publiée dans les Proceedings of the National Academy of Sciences a estimé 597 GW d'opportunités de stockage aux points de connexion au réseau des centrales fossiles existantes aux États-Unis d'ici 2030 grâce au partage de l'interconnexion excédentaire. Cette approche peut permettre des projets de stockage sans construire entièrement de nouvelles connexions de transport, ce qui peut être particulièrement précieux là où une nouvelle connexion impliquerait autrement un long processus d'étude et des coûts élevés de mise à niveau du réseau.
Les systèmes commerciaux et industriels devraient se développer à un CAGR de 16,9 % jusqu'en 2032. Les centres de données, les stratégies d'approvisionnement en énergie des entreprises et l'électrification industrielle augmentent la demande de capacité fiable sur site. Les déploiements commerciaux et industriels en aval du compteur aux États-Unis ont augmenté de 55 % au premier trimestre 2026 par rapport à la même période en 2025. Ces systèmes peuvent répondre aux exigences de qualité de l'alimentation et aider les clients à gérer les longs délais de connexion, tandis que les systèmes résidentiels restent plus petits malgré les tarifs en fonction de l'heure d'utilisation et les programmes d'autoconsommation solaire en Allemagne, en Australie et au Japon. Le profil de demande différent signifie que la croissance commerciale et industrielle est moins dépendante des décisions d'achat des ménages, car l'économie des projets est plus étroitement liée à la continuité des activités, à la qualité de l'alimentation et au calendrier des nouvelles charges électriques.
Analyse géographique
L'Asie-Pacifique représentait 57,1 % du marché du stockage d'énergie stationnaire en 2026. La Chine a ajouté plus de 63 GW de stockage par batterie en 2025 et a un objectif de 300 GW pour 2030 dans le cadre des exigences de consolidation pour les projets solaires et éoliens autonomes. L'Inde accélère grâce à des achats menés par des appels d'offres, tandis que l'Australie ajoute des systèmes dans les applications utilitaires et en aval du compteur, atteignant près de 8 GW d'ajouts de batteries en 2025 et 18 % de la capacité dispatchable installée. Le Japon, la Corée du Sud et Taïwan ajoutent de la diversité grâce à leurs structures de marché de l'électricité et à leurs programmes d'achats des services publics, réduisant la dépendance de la région à tout schéma de déploiement national unique, même si la Chine reste le plus grand contributeur.
L'Amérique du Nord et l'Europe sont des parties importantes du marché du stockage d'énergie stationnaire pour les services axés sur les logiciels et les chaînes d'approvisionnement localisées. Les États-Unis ont déployé 19 GW de stockage par batterie en 2025, avec des ajouts à l'échelle des services publics représentant plus de 16 GW. Les déploiements américains ont atteint 9,7 GWh au premier trimestre 2026, soit 32 % de plus que le trimestre de l'année précédente. L'Europe a déployé 6,2 GW en 2025, dont 4,6 GW d'ajouts à l'échelle des services publics. Le développement s'étend au-delà du Royaume-Uni, de l'Allemagne et de l'Italie vers la Pologne, la Roumanie, la Bulgarie, la France et les Pays-Bas, où les structures du marché de capacité et l'évolution des portefeuilles d'énergies renouvelables soutiennent un ensemble plus large de pipelines de projets. Les règles européennes sur les batteries concernant les déclarations de carbone sur le cycle de vie et la diligence raisonnable en matière de chaîne d'approvisionnement augmentent également les exigences de conformité pour les fournisseurs.
Le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 17,1 % jusqu'en 2032, le taux régional le plus rapide sur le marché du stockage d'énergie stationnaire. Les ajouts régionaux de stockage d'énergie par batterie ont dépassé 3 GW en 2025 et étaient plus de 3 fois le niveau de 2024, portés par le pipeline de projets de l'Arabie saoudite. L'Égypte a atteint la clôture financière pour un projet solaire de 1,1 GW avec un système de batteries de 200 MWh à Nagaa Hammadi en juin 2025. Le projet bénéficiait de 479,1 millions USD de financement mixte de la Banque européenne pour la reconstruction et le développement (BERD), de la Banque africaine de développement et de British International Investment, une structure qui peut soutenir d'autres projets hybrides solaires et de stockage dans la région. L'Amérique du Sud émerge également, portée par le Chili, l'Argentine et le Brésil, où le stockage peut absorber la production solaire excédentaire et gérer la demande de pointe, offrant aux développeurs une réponse pratique au décalage temporel entre la production solaire et la consommation du soir.
Paysage concurrentiel
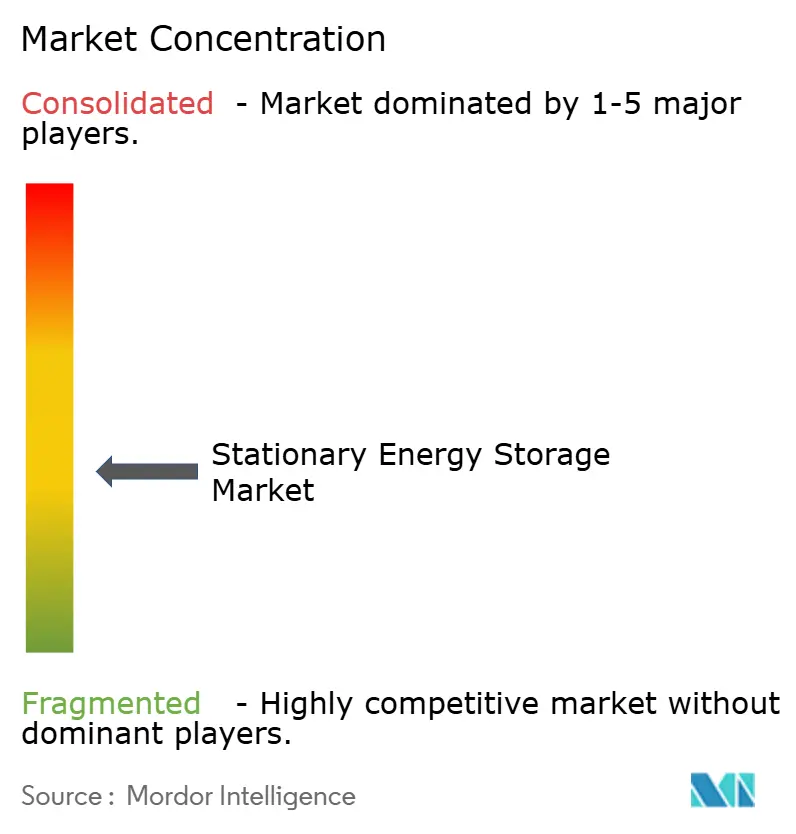
Le marché du stockage d'énergie stationnaire est modérément concentré parmi les intégrateurs de systèmes et plus fragmenté dans les cellules, les logiciels et les services. BYD Company Limited, Tesla, Inc. et Sungrow Power Supply Co., Ltd. représentaient ensemble environ un tiers des 460 GWh d'expéditions mondiales de systèmes, soutenus par une grande capacité de fabrication, des plateformes de produits établies et une expérience mondiale en matière de projets. La part des entreprises en dehors du top 10 est passée de 18 % en 2024 à 32 % en 2025, indiquant une plus grande concurrence par les prix et un groupe plus large de fournisseurs capables.
La localisation de la chaîne d'approvisionnement modifie les choix disponibles pour les principaux concurrents, car les développeurs tiennent compte de l'exposition aux droits de douane, de la disponibilité des composants, du lieu de fabrication et de la valeur d'avoir une base de fournisseurs qualifiés plus proche des marchés de projets. Fluence Energy, Inc. a commencé à fabriquer sa plateforme Smartstack dans une installation d'une capacité annuelle de 35 GWh au Vietnam en septembre 2025, créant une grande base de production pour une plateforme destinée à une utilisation à l'échelle des services publics. La société a déclaré que la plateforme offrait une densité d'énergie 30 % supérieure à celle des principaux concurrents, ce qui montre comment les fournisseurs cherchent à réduire l'empreinte du site et à faciliter la construction, l'exploitation et la maintenance des projets plus importants tout au long de leur durée de vie. Ces mouvements montrent comment les entreprises poursuivent l'approvisionnement national, une densité d'énergie sur site plus élevée et des capacités système plus solides, car les acheteurs évaluent de plus en plus si les fournisseurs peuvent soutenir les projets tout au long de la construction, de la mise en service et de l'exploitation, et pas seulement si le prix initial de l'équipement est compétitif.
Le stockage de longue durée, l'optimisation des logiciels et le développement de projets dans de nouvelles régions restent des domaines importants de concurrence, car ces activités permettent aux fournisseurs de répondre à des besoins qui vont au-delà de la livraison standard de conteneurs de batteries. Les technologies à air comprimé et à flux peuvent servir des projets nécessitant une durée de stockage plus longue que celle que les systèmes à batteries typiques fournissent, tandis que les fournisseurs de logiciels peuvent agréger des parcs de plusieurs propriétaires et optimiser la répartition sur les produits du marché. Ce modèle permet aux entreprises de poursuivre des revenus sans posséder tous les actifs matériels, tout en donnant aux propriétaires d'actifs accès à des outils de coordination qui peuvent être difficiles à construire et à exploiter de manière indépendante. Les résultats de performance des enchères de Fluence Energy, Inc. illustrent comment les logiciels peuvent faire partie de l'offre commerciale d'un projet. Le marché du stockage d'énergie stationnaire récompense donc les entreprises capables de combiner la livraison d'équipements avec des services, des données opérationnelles et une exécution locale.
Leaders du secteur du stockage d'énergie stationnaire
-
BYD Company Limited
-
Sungrow Power Supply Co., Ltd.
-
Contemporary Amperex Technology Co., Limited (CATL)
-
Tesla, Inc.
-
Beijing HyperStrong Technology Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du stockage d'énergie stationnaire Entreprises couvertes dans ce rapport
- ABB Ltd.
- Beijing HyperStrong Technology Co., Ltd.
- BYD Company Limited
- Canadian Solar Inc.
- Contemporary Amperex Technology Co., Limited (CATL)
- Delta Electronics, Inc.
- Exide Industries Limited
- Fluence Energy, Inc.
- GE Vernova Inc.
- Huawei Technologies Co., Ltd.
- LG Energy Solution, Ltd.
- Panasonic Holdings Corporation
- Powin, LLC
- Saft Groupe S.A.
- Samsung SDI Co., Ltd.
- Siemens Energy AG
- Sungrow Power Supply Co., Ltd.
- Tesla, Inc.
- Trina Solar Co., Ltd.
- Wärtsilä Corporation
Développements industriels récents dans Marché du stockage d'énergie stationnaire
- Octobre 2026 : Vattenfall a attribué à Fluence Energy, Inc. un contrat de fourniture et de service à long terme pour un système de stockage d'énergie par batterie (BESS) de 254 MW/1 000+ MWh à Brunsbüttel, en Allemagne, qui devrait être l'un des plus grands projets de batteries du pays et dont la mise en service est prévue pour fin 2028. Le projet utilisera la plateforme Gridstack Pro 5000 de Fluence Energy, Inc. connectée au réseau de transport 380 kV de 50Hertz, renforçant la flexibilité du réseau allemand à une phase critique de l'abandon du charbon.
- Juillet 2025 : Fluence Energy, Inc. a été sélectionnée pour le système de stockage d'énergie par batterie (BESS) Wellington Phase 1 de 300 MW/600 MWh en Nouvelle-Galles du Sud, en Australie, premier projet à l'échelle du réseau d'AMPYR à la clôture financière, comprenant un contrat de service de 20 ans, le logiciel d'enchères Mosaic AI et la gestion des performances des actifs Nispera.
- Janvier 2025 : Le Bureau des programmes de prêts du Département de l'énergie des États-Unis a annoncé un engagement conditionnel pour une garantie de prêt allant jusqu'à 1,76 milliard USD pour le projet de stockage d'énergie par air comprimé avancé Willow Rock de 500 MW/4 000 MWh dans le comté de Kern, en Californie, soutenant le premier projet A-CAES à l'échelle commerciale aux États-Unis.
Portée du rapport sur le marché mondial du stockage d'énergie stationnaire
Le marché mondial du stockage d'énergie stationnaire désigne le marché des systèmes conçus pour stocker de l'énergie en vue d'une utilisation ultérieure dans des installations fixes dans les applications résidentielles, commerciales, industrielles et utilitaires. Ces systèmes comprennent le stockage d'énergie par batterie, le stockage par pompage hydraulique, le stockage d'énergie par air comprimé et d'autres technologies telles que le stockage d'énergie thermique. Ils soutiennent l'intégration des énergies renouvelables, la stabilité du réseau, la gestion des charges de pointe, l'alimentation de secours et l'amélioration de la fiabilité de l'approvisionnement en électricité dans les environnements raccordés au réseau et hors réseau.
Le marché mondial du stockage d'énergie stationnaire est segmenté par technologie, connectivité, utilisateur final et géographie. Par technologie, le marché est segmenté en stockage d'énergie par batterie, stockage par pompage hydraulique, stockage d'énergie par air comprimé et autres technologies, y compris le stockage d'énergie thermique. Par connectivité, le marché est segmenté en systèmes raccordés au réseau et hors réseau. Par utilisateur final, le marché est segmenté en applications résidentielles, commerciales, industrielles et utilitaires. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial du stockage d'énergie stationnaire dans 20 pays des régions clés. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Stockage d'énergie par batterie |
| Stockage par pompage hydraulique |
| Stockage d'énergie par air comprimé |
| Autre technologie (y compris le stockage d'énergie thermique) |
| Raccordé au réseau |
| Hors réseau |
| Résidentiel |
| Commercial et industriel |
| Services publics |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Espagne | |
| Pays nordiques | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Taïwan | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par technologie | Stockage d'énergie par batterie | |
| Stockage par pompage hydraulique | ||
| Stockage d'énergie par air comprimé | ||
| Autre technologie (y compris le stockage d'énergie thermique) | ||
| Par connectivité | Raccordé au réseau | |
| Hors réseau | ||
| Par utilisateur final | Résidentiel | |
| Commercial et industriel | ||
| Services publics | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Espagne | ||
| Pays nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Taïwan | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelles sont les prévisions du marché du stockage d'énergie stationnaire jusqu'en 2032 ?
Le volume mondial devrait atteindre 923 932,67 MWh d'ici 2032, avec un CAGR de 13,63 % à partir de 2027, car l'intégration des énergies renouvelables, la baisse des coûts des systèmes et la hausse de la demande d'électricité soutiennent les nouvelles capacités.
Quelle technologie de stockage d'énergie stationnaire est en tête des déploiements ?
Les systèmes de stockage d'énergie par batterie sont en tête avec 97,5 % du volume de 2026, tandis que le stockage d'énergie par air comprimé affiche la croissance projetée la plus rapide à un CAGR de 23,5 % car il peut servir des applications de plus longue durée. Les systèmes à batteries restent le choix privilégié pour la plupart des nouvelles installations car leur base d'approvisionnement, leurs formats de conteneurs et leur historique d'exploitation sont plus établis dans les utilisations utilitaires, commerciales et industrielles.
Pourquoi les services publics investissent-ils dans le stockage d'énergie stationnaire ?
Les services publics utilisent le stockage pour la consolidation des énergies renouvelables, le déplacement d'énergie, les services auxiliaires et l'adéquation des ressources. Les systèmes à l'échelle des services publics représentaient 80 % des nouveaux ajouts de batteries en 2025, reflétant leur rôle dans la satisfaction des besoins énergétiques à l'échelle du système.
Quelle région est en tête du déploiement mondial du stockage d'énergie stationnaire ?
L'Asie-Pacifique est en tête avec 57,1 % du volume de 2026, soutenue par la Chine, l'Inde et l'Australie. Le grand programme de déploiement de la Chine, les appels d'offres indiens et les systèmes utilitaires et clients australiens donnent à la région une large base de demande.
Qu'est-ce qui ralentit le développement des projets de stockage par batterie ?
Les longues files d'attente pour la connexion au réseau, les délais d'obtention des autorisations, les coûts de mise à niveau du réseau de transport et la concentration de l'approvisionnement en matériaux peuvent retarder les projets, même lorsque la demande, le financement et le cas technologique pour le déploiement sont établis.
Comment les centres de données affectent-ils la demande de stockage d'énergie ?
Les centres de données augmentent la demande de systèmes en aval du compteur qui soutiennent la qualité de l'alimentation et aident à gérer les délais d'interconnexion au réseau. Ces clients ont besoin d'électricité fiable pour des opérations à forte charge et peuvent utiliser le stockage aux côtés de stratégies d'approvisionnement en énergie plus larges. Ce besoin devrait persister à mesure que les charges de calcul augmentent.