
Marktgröße und Marktanteile für stationäre Energiespeicher
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
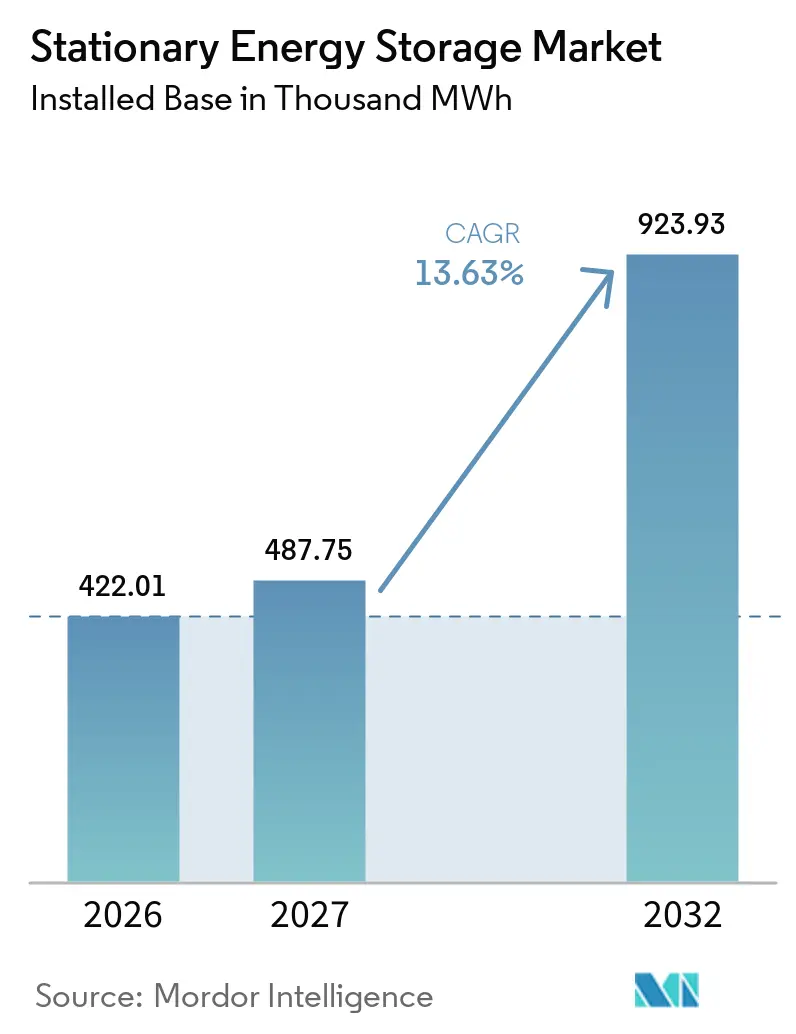
| Marktvolumen (2027) | 487.75 Thousand MWh |
| Marktvolumen (2032) | 923.93 Thousand MWh |
| Wachstumsrate (2027 - 2032) | 13.63 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für stationäre Energiespeicher von Mordor Intelligence
Die Marktgröße für stationäre Energiespeicher wird voraussichtlich von 422.011,42 MWh im Jahr 2026 auf 923.932,67 MWh bis 2032 anwachsen, was einem CAGR von 13,6 % zwischen 2027 und 2032 entspricht. Der Markt für stationäre Energiespeicher expandiert, da Stromnetze Anlagen benötigen, die Strom aus Zeiten hoher erneuerbarer Erzeugung in Zeiten höherer Nachfrage verlagern können, insbesondere wenn die Solarstromerzeugung nach Beginn des abendlichen Nachfragegipfels zurückgeht. Batteriesysteme werden zunehmend zentraler Bestandteil des täglichen Netzbetriebs, da ihre Speicherdauer zunimmt und Entwickler sie zur Energieverlagerung statt nur für Systemdienstleistungen einsetzen, was sowohl die Einsatzanforderungen als auch die Finanzierungserwartungen verändert. Niedrigere Installationskosten, größere Container und standardisierte Ausrüstung begünstigen größere Projekte, während Rechenzentren und industrielle Elektrifizierung die Nachfrage über die traditionelle Beschaffung durch Versorgungsunternehmen hinaus ausweiten, einschließlich kundeneigener Systeme, die Zuverlässigkeits- und Netzanschlussengpässe adressieren. Netzzugang, Genehmigungsverfahren und konzentrierte Versorgungsketten für Batteriematerialien bleiben wichtige Einschränkungen dafür, wie schnell Projekte von der Entwicklung in den Betrieb übergehen können. Der Wettbewerb verlagert sich ebenfalls über den Gerätepreis hinaus, da Einsatzsoftware, langfristiger Service und Lokalisierung der Lieferkette den Projektumsatz und das Lieferrisiko beeinflussen können.
Wichtigste Erkenntnisse des Berichts
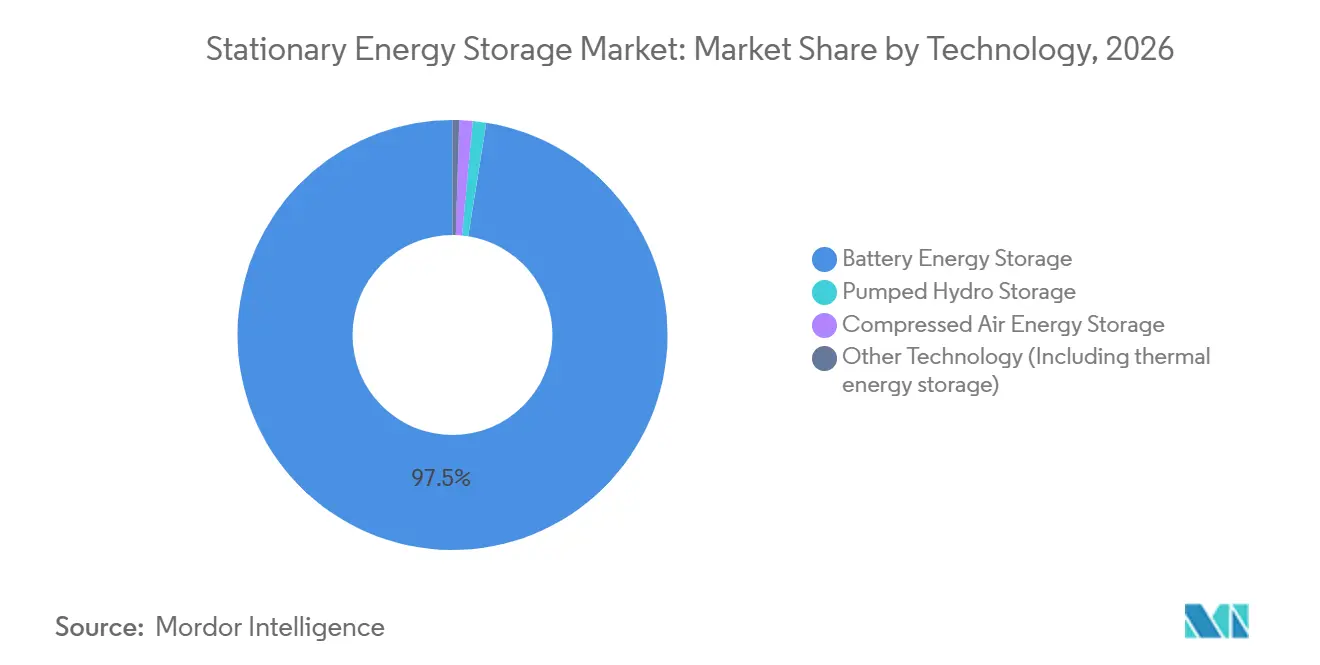
- Nach Technologie hielten Batterie-Energiespeichersysteme im Jahr 2026 einen Marktanteil von 97,5 % am Markt für stationäre Energiespeicher, während Druckluftenergiespeicher bis 2032 voraussichtlich mit einem CAGR von 23,5 % wachsen werden.
- Nach Konnektivität hielten netzgekoppelte Systeme im Jahr 2026 einen Marktanteil von 75,7 % am Markt für stationäre Energiespeicher und werden bis 2032 voraussichtlich mit einem CAGR von 15,1 % wachsen.
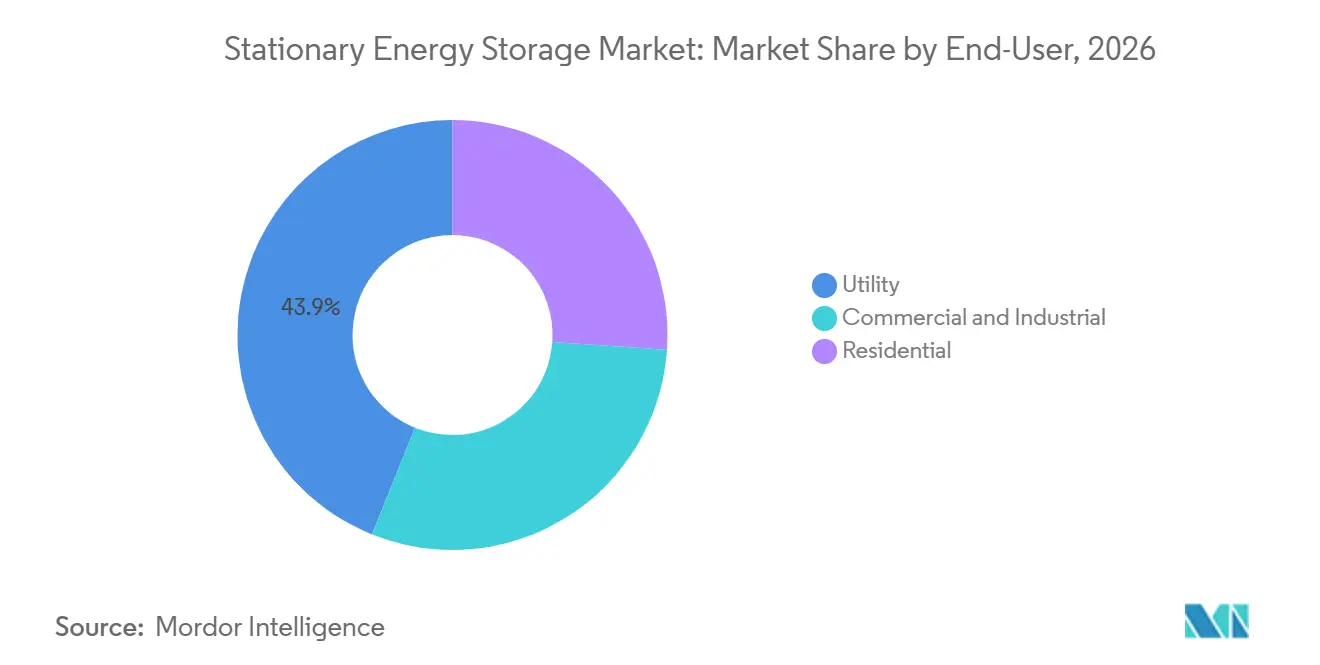
- Nach Endnutzer hielt das Segment der Versorgungsunternehmen 43,9 % des Volumens im Jahr 2026, während Gewerbe und Industrie bis 2032 voraussichtlich mit einem CAGR von 16,9 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik 57,1 % des Volumens im Jahr 2026, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einem CAGR von 17,1 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach erneuerbarer Integration und Energieverlagerung | +3.5% | Global, mit höchster Intensität in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Beschaffung von Netzflexibilität im Versorgungsmaßstab | +2.5% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Sinkende Batteriekosten und Systeme mit längerer Speicherdauer | +3.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Steigende Lasten durch Rechenzentren und Elektrifizierung | +1.8% | Nordamerika, Europa, Kernregion Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Erlösstapelung und Softwareoptimierung bei Batterie-Energiespeichersystemen (BESS) | +1.2% | Nordamerika, Europa, Australien | Mittelfristig (2–4 Jahre) |
| Ungenutzte Netzanschlusskapazitäten schaffen Speichermöglichkeiten | +0.8% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach erneuerbarer Integration und Energieverlagerung
Die Abregelung von Solar- und Windenergie ist zu einem zentralen Grund für die Beschaffung von Speichern im Versorgungsmaßstab im Markt für stationäre Energiespeicher geworden. Die Internationale Energieagentur meldete für 2025 einen weltweiten Zubau von 108 GW neuer Batteriespeicher, was die jährlichen Spitzenzubauten konventioneller Gaskraftwerke übertrifft und bestätigt, dass Speicher nun in einem Maßstab entwickelt werden, der für die Systemplanung relevant ist. Die durchschnittliche Speicherdauer der in Betrieb genommenen Anlagen im Versorgungsmaßstab stieg von 2 Stunden im Jahr 2023 auf 3 Stunden, was Energieverlagerung, Spitzenlastglättung und die Absicherung erneuerbarer Energien statt nur kurzer Einsatzfenster unterstützte. Energieverlagerung machte 2025 mehr als 90 % der neuen Batteriespeicherprojektanträge aus, verglichen mit 40 % im Jahr 2015, was eine klare Abkehr von reinen Systemdienstleistungsprojekten hin zu Anlagen zeigt, die auf den täglichen Bedarf des Stromsystems ausgerichtet sind. In Kalifornien lieferten Batterien im ersten Quartal 2026 mehr als 60 % der stündlichen Nettolastschwankungen, was ihre wachsende Rolle bei der kurzfristigen Ausregelung zu Zeiten demonstriert, in denen das Netz schnell zwischen wechselnder erneuerbarer Erzeugung und Kundennachfrage anpassen muss. Anforderungen zur gemeinsamen Standortnutzung in mehreren Ländern schaffen ebenfalls gesicherte Projektnachfrage und können das Erlösrisiko aus dem Markt für Entwickler reduzieren, was Projekten hilft, Kapital anzuziehen, das andernfalls unsichere marktbasierte Erlöse meiden würde.
Sinkende Batteriekosten und Systeme mit längerer Speicherdauer
Kostensenkungen verbessern die Wirtschaftlichkeit des Marktes für stationäre Energiespeicher, insbesondere bei größeren Installationen. Die Internationale Agentur für Erneuerbare Energien (IRENA) berichtete, dass die installierten Kosten für Batterie-Energiespeichersysteme von 2.571 USD/kWh im Jahr 2010 auf 192 USD/kWh im Jahr 2024 um 93 % gesunken sind, was die Grundlage für Speicherinvestitionen über ein breiteres Spektrum von Netz- und Kundenanwendungen verbessert[1]. Lithium-Eisenphosphat-Batterien haben diesen Wandel durch Kosten-, Zyklenlebensdauer- und Sicherheitsvorteile in vielen stationären Anwendungen unterstützt, insbesondere dort, wo Entwickler standardisierte Ausrüstung und zuverlässige Betriebsleistung priorisieren. Der Übergang zu Containern mit einer Kapazität von 5 MWh oder mehr reduziert die Anzahl der Systemkomponenten und senkt den Arbeitsaufwand für die Installation, was den Aufbau des Standorts vereinfachen und den für ein Projekt benötigten Gerätestellplatz verringern kann. Diese Konfiguration unterstützt Projekte im Versorgungsmaßstab, bei denen Einsparungen bei der Nebenanlage bedeutsam sein können und eine geringere Anzahl von Containern die Komplexität von Bau, Inbetriebnahme und laufendem Standortmanagement reduzieren kann. Anhaltende Verluste bei einigen Herstellern von Lithium-Eisenphosphat-Kathoden deuten auch darauf hin, dass eine Angebotskonsolidierung die Materialverfügbarkeit vor 2030 beeinflussen könnte, selbst wenn das kurzfristige Überangebot weiterhin niedrige Zellpreise für Projektkäufer unterstützt.
Steigende Lasten durch Rechenzentren und Elektrifizierung
Rechenzentren werden zu einer wichtigen neuen Nachfragequelle für den Markt für stationäre Energiespeicher, da ihr Strombedarf sowohl eine zuverlässige Versorgung als auch klarere Wege durch eingeschränkte Netzanschlussprozesse erfordert. Die gewerblichen und industriellen Speicherinstallationen in den Vereinigten Staaten stiegen im ersten Quartal 2026 im Vergleich zum gleichen Quartal 2025 um 55 %, wobei die Nachfrage von Rechenzentren mit dem Bedarf an verbraucherseitigen Speichern verknüpft ist[3]. Speicher können großen Kunden helfen, Netzanschlussverzögerungen zu bewältigen und die Stromqualität aufrechtzuerhalten, während sie den Betrieb ermöglichen, auf wechselnde Lastanforderungen mit mehr Kontrolle über die standorteigene Kapazität zu reagieren. Die industrielle Elektrifizierung schafft einen verwandten Bedarf, da zusätzlicher Strombedarf den verfügbaren Netzspielraum in Schlüsselregionen verringern kann, insbesondere dort, wo bestehende Netze nicht für einen raschen Anstieg hochlastiger gewerblicher Aktivitäten ausgelegt wurden. Diese Nachfrage wird durch betriebliche Anforderungen angetrieben und nicht nur durch solaren Eigenverbrauch oder Laststeuerungsprogramme, was dem Segment eine andere Grundlage für Investitionsgenehmigungen und Kapazitätsplanung gibt. Das Ergebnis ist eine breitere Kundenbasis für Systeme, die Resilienz, Spitzenlastmanagement und flexible Lastunterstützung bieten können, einschließlich Unternehmen, die eine vorhersehbare Stromqualität als Teil ihres Kernbetriebs benötigen.
Erlösstapelung und Softwareoptimierung bei Batterie-Energiespeichersystemen (BESS)
Software gewinnt im Markt für stationäre Energiespeicher an Bedeutung, da eine einzelne Anlage an mehreren Stromversorgungsdienstleistungen teilnehmen kann, vorbehaltlich lokaler Marktregeln und der technischen Bedingungen des Netzes. Betreiber können Energiearbitrage, Systemdienstleistungen, Kapazitätsprodukte und Intraday-Handel kombinieren, wenn die Marktregeln dies erlauben, wodurch die Qualität der Einsatzentscheidungen für die Rendite aus derselben installierten Hardware relevanter wird. Fluence Energy, Inc. berichtete, dass Anlagen, die ihre Mosaic-Gebotssoftware verwenden, den Marktdurchschnitt des California Independent System Operator im Sommer 2025 um 50 % übertrafen. Dasselbe Unternehmen berichtete von einer Verbesserung von 204 % gegenüber dem Durchschnitt für Anlagen, die einen Day-Ahead- und Echtzeit-Co-Optimierungsrahmen verwenden[2]. Diese Ergebnisse zeigen, warum Entwickler Software und Anlagenleistungstools zunehmend neben der Batteriehardware bewerten, anstatt den Batteriecontainer als einzige Quelle des kommerziellen Werts eines Projekts zu betrachten. Unternehmen, die Gebotsoptimierung und langfristige Optimierungsdienstleistungen anbieten, können wiederkehrende Einnahmequellen entwickeln, die Komponentenlieferanten nicht haben, insbesondere da die im Betrieb befindlichen Speicherflotten größer werden und eine kontinuierliche Leistungsüberwachung erfordern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verzögerungen bei Netzanschluss und Genehmigungsverfahren | -1.5% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Unsicherheit beim Erlösstapel und eingeschränkter Marktzugang | -0.8% | Global | Mittelfristig (2–4 Jahre) |
| Versorgung mit kritischen Mineralien und Handelsrisiken | -1.0% | Global, mit Fokus auf Nicht-China-Märkte | Langfristig (≥ 4 Jahre) |
| Brandschutz, Standortwahl und Reibungsverluste bei der Genehmigung durch die Gemeinschaft | -0.5% | Nordamerika, Europa, städtische Märkte in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verzögerungen bei Netzanschluss und Genehmigungsverfahren
Rückstände bei der Netzanbindung bleiben die unmittelbarste Einschränkung für den Markt für stationäre Energiespeicher in entwickelten Projektpipelines. Das Lawrence Berkeley National Laboratory berichtete, dass Ende 2025 749 GW Speicherkapazität in den Vereinigten Staaten einen Netzanschluss beantragte, ein Volumen, das selbst für Projekte mit tragfähiger Technologie und Finanzierung lange Wartezeiten schafft. Die mittlere Zeit von einem Netzanschlussantrag bis zur kommerziellen Inbetriebnahme überstieg bei 2025 in Betrieb genommenen Projekten 5 Jahre. Nur 13 % der Kapazität, die von 2000 bis 2020 Netzanschlussanträge gestellt hatte, hatte bis Ende 2025 den kommerziellen Betrieb aufgenommen, während 75 % zurückgezogen worden waren.[4] Regionale Reformen können die Verwaltung der Warteschlangen verbessern, beseitigen jedoch nicht die hohen Kosten für Netzaufrüstungen, die die Wirtschaftlichkeit eines Projekts verändern können, nachdem eine erste Entwicklungsentscheidung bereits getroffen wurde. Lokale Standortentscheidungen können zu einer weiteren Verzögerung führen, wenn Sicherheits- und Flächennutzungsbedenken ungeklärt sind, was ein frühzeitiges Engagement mit Gemeinden, lokalen Behörden und Akteuren der Notfallversorgung zu einem wichtigen Teil der Projektentwicklung macht.
Versorgung mit kritischen Mineralien und Handelsrisiken
Die Konzentration von Batteriematerialien schafft Beschaffungsrisiken für den Markt für stationäre Energiespeicher, da Änderungen der Handelsbedingungen Lieferpläne und die Fähigkeit der Entwickler beeinflussen können, die Gerätebeschaffung mit Zuversicht zu planen. China produzierte 2025 mehr als 80 % der Batterien und liefert nahezu die gesamte weltweite Fertigungskapazität für Lithium-Eisenphosphat. Die Internationale Energieagentur identifiziert Lithium-Eisenphosphat-Kathodenmaterialien und Graphit-Anodenvorstoffe als stark konzentrierte Versorgungsrisiken in der Speicher-Wertschöpfungskette. Im Oktober 2025 angekündigte Exportkontrollmaßnahmen schufen Unsicherheit bei der Beschaffung von Batteriekomponenten, auch wenn spezifische Maßnahmen später ausgesetzt wurden. Der Aufbau alternativer Verarbeitungskapazitäten erfordert anhaltende Nachfragesignale und erhebliche Kapitalinvestitionen, sodass neue Anlagen das Problem kurzfristig nicht vollständig lösen können, nur weil die Nachfrage gestiegen ist. Dies bedeutet, dass die Diversifizierung außerhalb Chinas wahrscheinlich mehrere Jahre in Anspruch nehmen wird, selbst wenn Entwickler regionale Versorgungsoptionen suchen und versuchen, Kosten, technische Qualifikation und Verfügbarkeit in ihren Beschaffungsplänen auszubalancieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Batteriesysteme führen, während Druckluftenergiespeicher expandierenBatterie-Energiespeichersysteme machten 2026 97,5 % der Marktgröße für stationäre Energiespeicher aus. Ihre Position spiegelt die Kosten-, Zyklenlebensdauer- und Sicherheitseigenschaften von Lithium-Eisenphosphat-Systemen in Versorgungs- und Gewerbeanwendungen wider, wo Standardisierung Käufern auch hilft, Lieferanten, Garantien und die erwartete Betriebsleistung zu bewerten. Batterien im Versorgungsmaßstab machten 2025 80 % der weltweiten jährlichen Batteriezubauten aus. Die durchschnittliche Speicherdauer der in Betrieb genommenen Projekte erreichte 3 Stunden, was die Anwendungsfälle über die Frequenzregelung hinaus erweiterte. Pumpspeicher bleiben eine etablierte Technologie, aber Standortbeschränkungen und lange Entwicklungszeiträume schränken ihre inkrementellen Zubauten ein, während thermische Speicher spezifische industrielle und Fernwärmebedürfnisse bedienen, wo die Wärmeintegration lokalen Wert hat.
Druckluftenergiespeicher werden bis 2032 voraussichtlich einen CAGR von 23,5 % im Markt für stationäre Energiespeicher verzeichnen. Sie können Langzeitspeicherdienstleistungen ohne elektrochemische Degradation anbieten, was für Projekte relevant ist, die 8 Stunden oder mehr Speicherung erfordern. Das US-Energieministerium gab im Januar 2025 eine bedingte Zusage für eine Kreditgarantie von bis zu 1,76 Milliarden USD für die 500 MW/4.000 MWh Willow Rock Advanced Compressed Air Energy Storage-Anlage in Kalifornien heraus. Diese staatliche Unterstützung stärkt die Rolle des fortschrittlichen Druckluftenergiespeichers als Langzeitspeicheroption im Markt für stationäre Energiespeicher neben Pumpspeichern, insbesondere für Systeme, die Energie über längere Zeiträume statt in kurzen Tageszyklen liefern müssen. China nahm im März 2026 ebenfalls eine 600 MW/2,4 GWh Druckluftspeicheranlage in Betrieb, was zeigt, dass öffentliche Institutionen und staatlich verbundene Einrichtungen größere kommerzielle Projekte unterstützen können, ohne sich ausschließlich auf Batterieerträge aus dem Markt zu verlassen.

Nach Konnektivität:
Netzgekoppelte Systeme führen bei der BeschaffungNetzgekoppelte Systeme hielten 2026 75,7 % der Marktgröße für stationäre Energiespeicher und werden bis 2032 voraussichtlich mit einem CAGR von 15,1 % wachsen. Das kombinierte Ausmaß und die Wachstumsrate deuten darauf hin, dass die netzgekoppelte Beschaffung im Markt für stationäre Energiespeicher eher in einer Expansionsphase als in einer Reifephase ist. Netzgekoppelte Batterieprojekte, die 2025 in Betrieb genommen wurden, hatten weltweit eine durchschnittliche Speicherdauer von 3 Stunden. Ein wachsender Anteil der Projekte bietet 4 Stunden oder mehr, was der Verlagerung hin zur Energieverlagerung entspricht. Die Batteriekapazität in Kalifornien stieg von weniger als 1 GW im Jahr 2019 auf mehr als 17 GW bis 2026 und liefert ein anschauliches Beispiel dafür, wie schnell eine große Speicherflotte für ein erneuerbares Stromsystem wichtig werden kann. Batterien lieferten am Abend des 29. März 2026 mehr als 40 % der Netzlast des Bundesstaates und demonstrierten damit den betrieblichen Wert netzgekoppelter Systeme in einem System mit hohem Anteil erneuerbarer Energien.
Netzunabhängige Systeme haben geringere Volumina, bedienen aber unterschiedliche Anwendungen in Inselnetzen, abgelegenen Bergwerken und der ländlichen Elektrifizierung. In diesen Umgebungen ersetzt Speicher die Dieselstromerzeugung, anstatt nur mit Netzstrom zu konkurrieren, was den Projektfall widerstandsfähiger machen kann, wenn die Kraftstofflieferung teuer oder unzuverlässig ist. Die Branche für stationäre Energiespeicher setzt netzunabhängige Systeme in Hybridprojekten ein, die Solar, Speicher und bestehende Erzeugung kombinieren, um die Versorgungszuverlässigkeit zu verbessern und die Kraftstoffabhängigkeit für isolierte Kunden zu reduzieren. Entwickler, die verbraucherseitige gewerbliche Systeme bauen, können ähnliche Erfahrungen in Mikronetz- und Fernprojektpipelines anwenden, wo das Design lokale Lastmuster, Kraftstoffalternativen und die Verfügbarkeit erneuerbarer Erzeugung berücksichtigen muss.
Nach Endnutzer:
Versorgungsunternehmensprojekte führen beim Volumen und gewerbliche Nachfrage wächstDas Segment der Versorgungsunternehmen hielt 2026 43,9 % der Marktgröße für stationäre Energiespeicher. Es blieb die Hauptquelle des Volumens, da Versorgungsunternehmen Kapazität im Markt für stationäre Energiespeicher für die Absicherung erneuerbarer Energien, Systemdienstleistungen und Ressourcenadäquanz beschafften. Projekte im Versorgungsmaßstab machten 2025 80 % der neuen Batteriespeicherzubauten weltweit aus. Bestehende Netzanschlusspunkte fossiler Kraftwerke können ebenfalls Möglichkeiten im Versorgungsmaßstab schaffen. Eine Studie aus dem Jahr 2026 in den Proceedings of the National Academy of Sciences schätzte 597 GW Speicherpotenzial an bestehenden Netzanschlusspunkten fossiler Kraftwerke in den Vereinigten Staaten bis 2030 durch gemeinsame Nutzung überschüssiger Netzanschlusskapazitäten. Dieser Ansatz kann Speicherprojekte ermöglichen, ohne vollständig neue Übertragungsverbindungen zu bauen, was besonders wertvoll sein kann, wo ein neuer Anschluss andernfalls einen langen Prüfprozess und hohe Netzaufrüstungskosten erfordern würde.
Gewerbliche und industrielle Systeme werden bis 2032 voraussichtlich mit einem CAGR von 16,9 % wachsen. Rechenzentren, unternehmerische Energiestrategien und industrielle Elektrifizierung erhöhen die Nachfrage nach zuverlässiger standorteigener Kapazität. Die verbraucherseitigen Installationen in Gewerbe und Industrie in den USA stiegen im ersten Quartal 2026 gegenüber dem gleichen Zeitraum 2025 um 55 %. Diese Systeme können Anforderungen an die Stromqualität erfüllen und Kunden helfen, lange Netzanschlusszeiten zu bewältigen, während Wohnsysteme trotz zeitvariabler Tarife und Programmen zum solaren Eigenverbrauch in Deutschland, Australien und Japan kleiner bleiben. Das unterschiedliche Nachfrageprofil bedeutet, dass das Wachstum in Gewerbe und Industrie weniger von Haushaltskaufentscheidungen abhängt, da die Projektökonomie enger mit Betriebskontinuität, Stromqualität und dem Zeitpunkt neuer elektrischer Lasten verknüpft ist.
Geografische Analyse
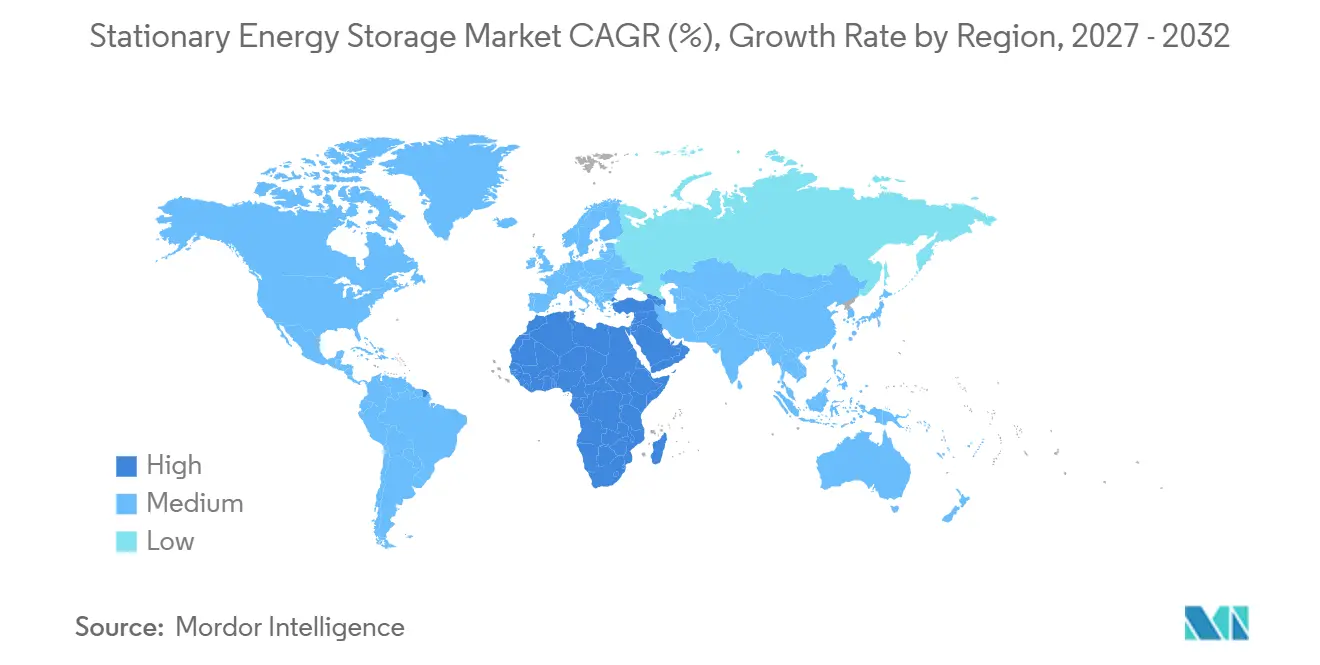
Asien-Pazifik machte 2026 57,1 % des Marktes für stationäre Energiespeicher aus. China baute 2025 mehr als 63 GW Batteriespeicher zu und hat ein Ziel von 300 GW bis 2030 im Rahmen von Absicherungsanforderungen für eigenständige Solar- und Windprojekte. Indien beschleunigt durch ausschreibungsgesteuerte Beschaffung, während Australien Systeme in Versorgungs- und verbraucherseitigen Anwendungen hinzufügt und 2025 nahezu 8 GW Batteriezubauten und 18 % der installierten steuerbaren Kapazität erreicht. Japan, Südkorea und Taiwan fügen durch ihre Strommarktstrukturen und Beschaffungsprogramme der Versorgungsunternehmen Vielfalt hinzu, was die Abhängigkeit der Region von einem einzigen nationalen Ausbauprogramm verringert, auch wenn China der größte Beitragszahler bleibt.
Nordamerika und Europa sind wichtige Teile des Marktes für stationäre Energiespeicher für softwaregestützte Dienstleistungen und lokalisierte Lieferketten. Die Vereinigten Staaten installierten 2025 19 GW Batteriespeicher, wobei Zubauten im Versorgungsmaßstab mehr als 16 GW ausmachten. Die US-Installationen erreichten im ersten Quartal 2026 9,7 GWh, 32 % mehr als im Vorjahresquartal. Europa installierte 2025 6,2 GW, darunter 4,6 GW Zubauten im Versorgungsmaßstab. Die Entwicklung erstreckt sich über das Vereinigte Königreich, Deutschland und Italien hinaus auf Polen, Rumänien, Bulgarien, Frankreich und die Niederlande, wo Kapazitätsmarktstrukturen und sich verändernde erneuerbare Portfolios eine breitere Projektpipeline unterstützen. Europäische Batterievorschriften zu Lebenszykluskohlenstoffdeklarationen und Sorgfaltspflichten in der Lieferkette erhöhen auch die Compliance-Anforderungen für Lieferanten.
Der Nahe Osten und Afrika wird bis 2032 voraussichtlich mit einem CAGR von 17,1 % wachsen, der schnellsten regionalen Rate im Markt für stationäre Energiespeicher. Die regionalen Batteriespeicherzubauten überstiegen 2025 3 GW und waren mehr als dreimal so hoch wie das Niveau von 2024, angeführt von Saudi-Arabiens Projektpipeline. Ägypten erreichte im Juni 2025 den finanziellen Abschluss für ein 1,1 GW Solarprojekt mit einem 200 MWh Batteriesystem in Nagaa Hammadi. Das Projekt verfügte über 479,1 Millionen USD an gemischter Finanzierung von der Europäischen Bank für Wiederaufbau und Entwicklung (EBWE), der Afrikanischen Entwicklungsbank und British International Investment, eine Struktur, die weitere hybride Solar- und Speicherprojekte in der Region unterstützen kann. Südamerika entwickelt sich ebenfalls, angeführt von Chile, Argentinien und Brasilien, wo Speicher überschüssige Solarproduktion aufnehmen und die Spitzennachfrage steuern kann, was Entwicklern eine praktische Antwort auf das zeitliche Missverhältnis zwischen Solarproduktion und abendlichem Verbrauch gibt.
Wettbewerbslandschaft
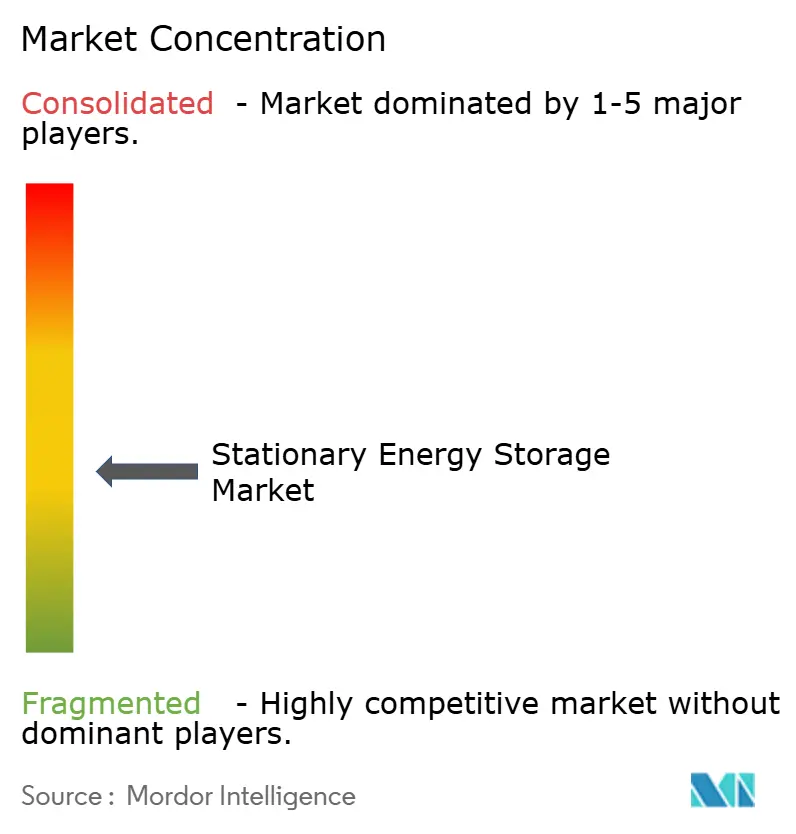
Der Markt für stationäre Energiespeicher ist unter Systemintegratoren mäßig konzentriert und über Zellen, Software und Dienstleistungen stärker fragmentiert. BYD Company Limited, Tesla, Inc. und Sungrow Power Supply Co., Ltd. repräsentierten zusammen etwa ein Drittel der weltweiten Systemlieferungen von 460 GWh, unterstützt durch große Fertigungskapazitäten, etablierte Produktplattformen und globale Projekterfahrung. Der Anteil der Unternehmen außerhalb der Top 10 stieg von 18 % im Jahr 2024 auf 32 % im Jahr 2025, was auf einen stärkeren Preiswettbewerb und eine breitere Gruppe fähiger Lieferanten hindeutet.
Die Lokalisierung der Lieferkette verändert die Wahlmöglichkeiten der wichtigsten Wettbewerber, da Entwickler Zollrisiken, Komponentenverfügbarkeit, Fertigungsstandort und den Wert einer qualifizierten Lieferantenbasis näher an den Projektmärkten berücksichtigen. Fluence Energy, Inc. begann im September 2025 mit der Fertigung seiner Smartstack-Plattform in einer Anlage mit einer Jahreskapazität von 35 GWh in Vietnam und schuf damit eine große Produktionsbasis für eine Plattform, die für den Einsatz im Versorgungsmaßstab vorgesehen ist. Das Unternehmen erklärte, dass die Plattform eine um 30 % höhere Energiedichte als führende Wettbewerber biete, was zeigt, wie Lieferanten versuchen, den Standortbedarf zu reduzieren und größere Projekte einfacher zu bauen, zu betreiben und über ihre Betriebslebensdauer zu warten. Diese Schritte zeigen, wie Unternehmen inländische Versorgung, höhere standortbezogene Energiedichte und stärkere Systemfähigkeiten anstreben, da Käufer zunehmend bewerten, ob Lieferanten Projekte während Bau, Inbetriebnahme und Betrieb unterstützen können, und nicht nur, ob der anfängliche Gerätepreis wettbewerbsfähig ist.
Langzeitspeicher, Softwareoptimierung und Projektentwicklung in neueren Regionen bleiben wichtige Wettbewerbsbereiche, da diese Aktivitäten Lieferanten ermöglichen, Bedürfnisse zu adressieren, die über die Standardlieferung von Batteriecontainern hinausgehen. Druckluft- und Durchflusstechnologien können Projekte bedienen, die eine längere Speicherdauer als typische Batteriesysteme erfordern, während Softwareanbieter Flotten von mehreren Eigentümern aggregieren und den Einsatz über Marktprodukte hinweg optimieren können. Dieses Modell ermöglicht es Unternehmen, Einnahmen zu erzielen, ohne alle Hardware-Assets zu besitzen, während Anlageneigentümern Koordinationstools zur Verfügung gestellt werden, die möglicherweise schwierig unabhängig aufzubauen und zu betreiben sind. Die Gebotsergebnisse von Fluence Energy, Inc. veranschaulichen, wie Software Teil des kommerziellen Angebots eines Projekts werden kann. Der Markt für stationäre Energiespeicher belohnt daher Unternehmen, die Gerätelieferung mit Service, Betriebsdaten und lokaler Ausführung kombinieren können.
Marktführer für stationäre Energiespeicher
-
BYD Company Limited
-
Sungrow Power Supply Co., Ltd.
-
Contemporary Amperex Technology Co., Limited (CATL)
-
Tesla, Inc.
-
Beijing HyperStrong Technology Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für stationäre Energiespeicher Unternehmen in diesem Bericht
- ABB Ltd.
- Beijing HyperStrong Technology Co., Ltd.
- BYD Company Limited
- Canadian Solar Inc.
- Contemporary Amperex Technology Co., Limited (CATL)
- Delta Electronics, Inc.
- Exide Industries Limited
- Fluence Energy, Inc.
- GE Vernova Inc.
- Huawei Technologies Co., Ltd.
- LG Energy Solution, Ltd.
- Panasonic Holdings Corporation
- Powin, LLC
- Saft Groupe S.A.
- Samsung SDI Co., Ltd.
- Siemens Energy AG
- Sungrow Power Supply Co., Ltd.
- Tesla, Inc.
- Trina Solar Co., Ltd.
- Wärtsilä Corporation
Neueste Industrielle Entwicklungen in Markt für stationäre Energiespeicher
- Oktober 2026: Vattenfall vergab an Fluence Energy, Inc. einen Liefer- und Langzeitservicevertrag für ein 254 MW/1.000+ MWh Batterie-Energiespeichersystem (BESS) in Brunsbüttel, Deutschland, das voraussichtlich zu den größten Batterieprojekten des Landes gehören und bis Ende 2028 in Betrieb genommen werden soll. Das Projekt wird die Gridstack Pro 5000-Plattform von Fluence Energy, Inc. nutzen, die an das 380-kV-Übertragungsnetz von 50Hertz angeschlossen ist, und stärkt die deutsche Netzflexibilität in einer kritischen Phase des Kohleausstiegs.
- Juli 2025: Fluence Energy, Inc. wurde für das 300 MW/600 MWh Wellington Stage 1 Batterie-Energiespeichersystem (BESS) in New South Wales, Australien, ausgewählt, AMPYRs erstes netzmaßstäbliches Projekt mit finanziellem Abschluss, einschließlich eines 20-Jahres-Servicevertrags, der Mosaic KI-Gebotssoftware und des Nispera-Anlagenleistungsmanagements.
- Januar 2025: Das Kreditprogrammbüro des US-Energieministeriums gab eine bedingte Zusage für eine Kreditgarantie von bis zu 1,76 Milliarden USD für das Willow Rock 500 MW/4.000 MWh Advanced CAES-Projekt im Kern County, Kalifornien, bekannt und unterstützt damit das erste kommerzielle A-CAES-Projekt in den Vereinigten Staaten.
Umfang des globalen Marktberichts für stationäre Energiespeicher
Der globale Markt für stationäre Energiespeicher bezieht sich auf den Markt für Systeme, die zur Speicherung von Energie zur späteren Nutzung in festen Installationen in Wohn-, Gewerbe-, Industrie- und Versorgungsanwendungen konzipiert sind. Diese Systeme umfassen Batterie-Energiespeicher, Pumpspeicher, Druckluftenergiespeicher und andere Technologien wie thermische Energiespeicher. Sie unterstützen die Integration erneuerbarer Energien, Netzstabilität, Spitzenlastmanagement, Notstromversorgung und verbesserte Zuverlässigkeit der Stromversorgung sowohl in netzgekoppelten als auch in netzunabhängigen Umgebungen.
Der globale Markt für stationäre Energiespeicher ist nach Technologie, Konnektivität, Endnutzer und Geografie segmentiert. Nach Technologie ist der Markt in Batterie-Energiespeicher, Pumpspeicher, Druckluftenergiespeicher und sonstige Technologien, einschließlich thermischer Energiespeicher, segmentiert. Nach Konnektivität ist der Markt in netzgekoppelte und netzunabhängige Systeme segmentiert. Nach Endnutzer ist der Markt in Wohn-, Gewerbe-, Industrie- und Versorgungsanwendungen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für stationäre Energiespeicher in 20 Ländern in Schlüsselregionen ab. Für jedes Segment werden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Batterie-Energiespeicher |
| Pumpspeicher |
| Druckluftenergiespeicher |
| Sonstige Technologien (einschließlich thermischer Energiespeicher) |
| Netzgekoppelt |
| Netzunabhängig |
| Wohnbereich |
| Gewerbe und Industrie |
| Versorgungsunternehmen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Spanien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Taiwan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Technologie | Batterie-Energiespeicher | |
| Pumpspeicher | ||
| Druckluftenergiespeicher | ||
| Sonstige Technologien (einschließlich thermischer Energiespeicher) | ||
| Nach Konnektivität | Netzgekoppelt | |
| Netzunabhängig | ||
| Nach Endnutzer | Wohnbereich | |
| Gewerbe und Industrie | ||
| Versorgungsunternehmen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Spanien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Taiwan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Marktprognose für stationäre Energiespeicher bis 2032?
Das globale Volumen wird bis 2032 voraussichtlich 923.932,67 MWh erreichen und von 2027 an mit einem CAGR von 13,63 % wachsen, da die Integration erneuerbarer Energien, niedrigere Systemkosten und eine höhere Stromnachfrage neue Kapazitäten unterstützen.
Welche Technologie für stationäre Energiespeicher führt bei der Bereitstellung?
Batterie-Energiespeichersysteme führen mit 97,5 % des Volumens im Jahr 2026, während Druckluftenergiespeicher mit einem CAGR von 23,5 % das schnellste prognostizierte Wachstum aufweisen, da sie Anwendungen mit längerer Speicherdauer bedienen können. Batteriesysteme bleiben die bevorzugte Wahl für die meisten neuen Installationen, da ihre Versorgungsbasis, Containerformate und Betriebshistorie in Versorgungs-, Gewerbe- und Industrieanwendungen etablierter sind.
Warum investieren Versorgungsunternehmen in stationäre Energiespeicher?
Versorgungsunternehmen nutzen Speicher zur Absicherung erneuerbarer Energien, Energieverlagerung, Systemdienstleistungen und Ressourcenadäquanz. Systeme im Versorgungsmaßstab machten 2025 80 % der neuen Batteriezubauten aus, was ihre Rolle bei der Deckung des systemweiten Strombedarfs widerspiegelt.
Welche Region führt bei der globalen Bereitstellung stationärer Energiespeicher?
Asien-Pazifik führt mit 57,1 % des Volumens im Jahr 2026, unterstützt durch China, Indien und Australien. Chinas großes Ausbauprogramm, indische Ausschreibungen und australische Versorgungs- und Kundensysteme geben der Region eine breite Nachfragebasis.
Was verlangsamt die Entwicklung von Batteriespeicherprojekten?
Lange Netzanschlusswarteschlangen, Genehmigungsverzögerungen, Netzaufrüstungskosten und konzentrierte Materialversorgung können Projekte verzögern, selbst wenn Nachfrage, Finanzierung und der technologische Fall für die Bereitstellung etabliert sind.
Wie beeinflussen Rechenzentren die Nachfrage nach Energiespeichern?
Rechenzentren haben eine steigende Nachfrage nach verbraucherseitigen Systemen, die die Stromqualität unterstützen und helfen, Netzanschlusszeiten zu bewältigen. Diese Kunden benötigen zuverlässigen Strom für hochlastige Betriebe und können Speicher neben breiteren Strombeschaffungsstrategien einsetzen. Dieser Bedarf wird voraussichtlich anhalten, da die Rechenlasten wachsen.