
Tamaño y participación del mercado de almacenamiento estacionario de energía
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
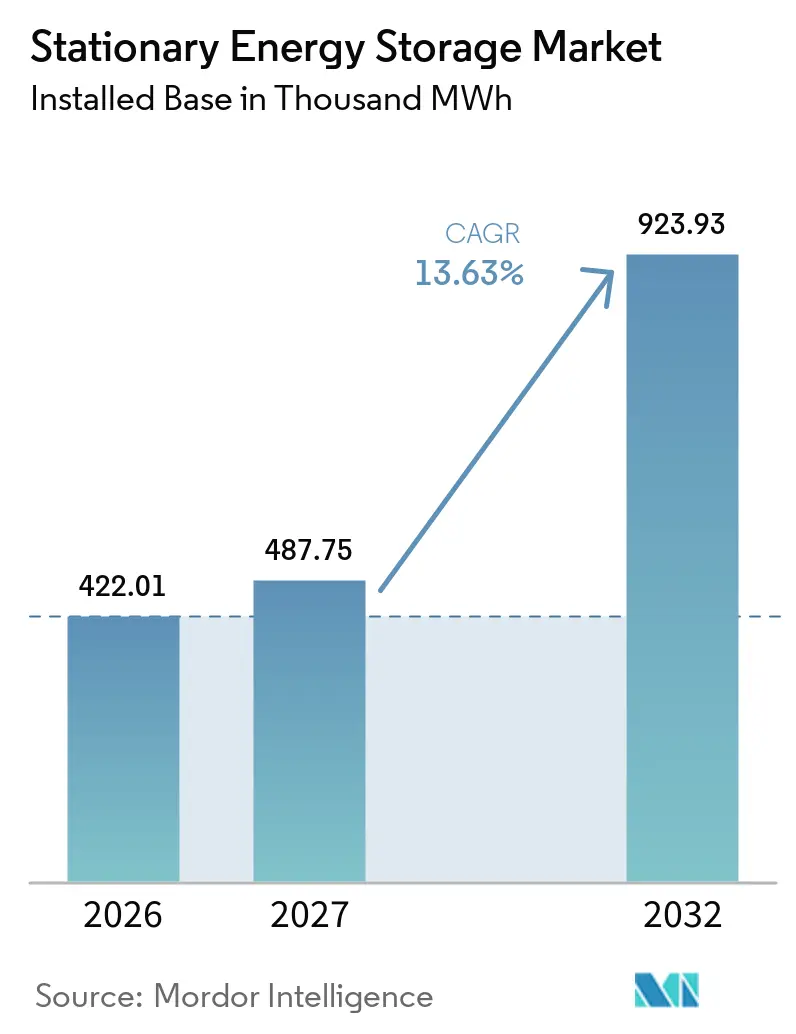
| Volumen del Mercado (2027) | 487.75 Thousand MWh |
| Volumen del Mercado (2032) | 923.93 Thousand MWh |
| Tasa de crecimiento (2027 - 2032) | 13.63 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de almacenamiento estacionario de energía por Mordor Intelligence
Se proyecta que el tamaño del mercado de almacenamiento estacionario de energía se expanda de 422.011,42 MWh en 2026 a 923.932,67 MWh para 2032, registrando un CAGR del 13,6% entre 2027 y 2032. El mercado de almacenamiento estacionario de energía se está expandiendo a medida que las redes necesitan activos que puedan trasladar la electricidad desde períodos de alta producción renovable hacia períodos de mayor demanda, particularmente cuando la generación solar disminuye después de que comienza el pico vespertino. Los sistemas de baterías se están volviendo más centrales en las operaciones diarias de la red a medida que aumenta su duración y los desarrolladores los utilizan para el desplazamiento de energía en lugar de solo servicios auxiliares, lo que cambia tanto los requisitos de despacho como las expectativas de financiamiento. Los menores costos de instalación, los contenedores más grandes y los equipos estandarizados favorecen proyectos de mayor escala, mientras que los centros de datos y la electrificación industrial están ampliando la demanda más allá de la adquisición tradicional de servicios públicos, incluidos los sistemas de propiedad del cliente que abordan las restricciones de confiabilidad y conexión. El acceso a la red, los permisos y el suministro concentrado de materiales para baterías siguen siendo límites importantes sobre la rapidez con que los proyectos pueden pasar del desarrollo a la operación. La competencia también se está desplazando más allá del precio del equipo, porque el software de despacho, el servicio a largo plazo y la localización de la cadena de suministro pueden influir en los ingresos del proyecto y el riesgo de entrega.
Conclusiones clave del informe
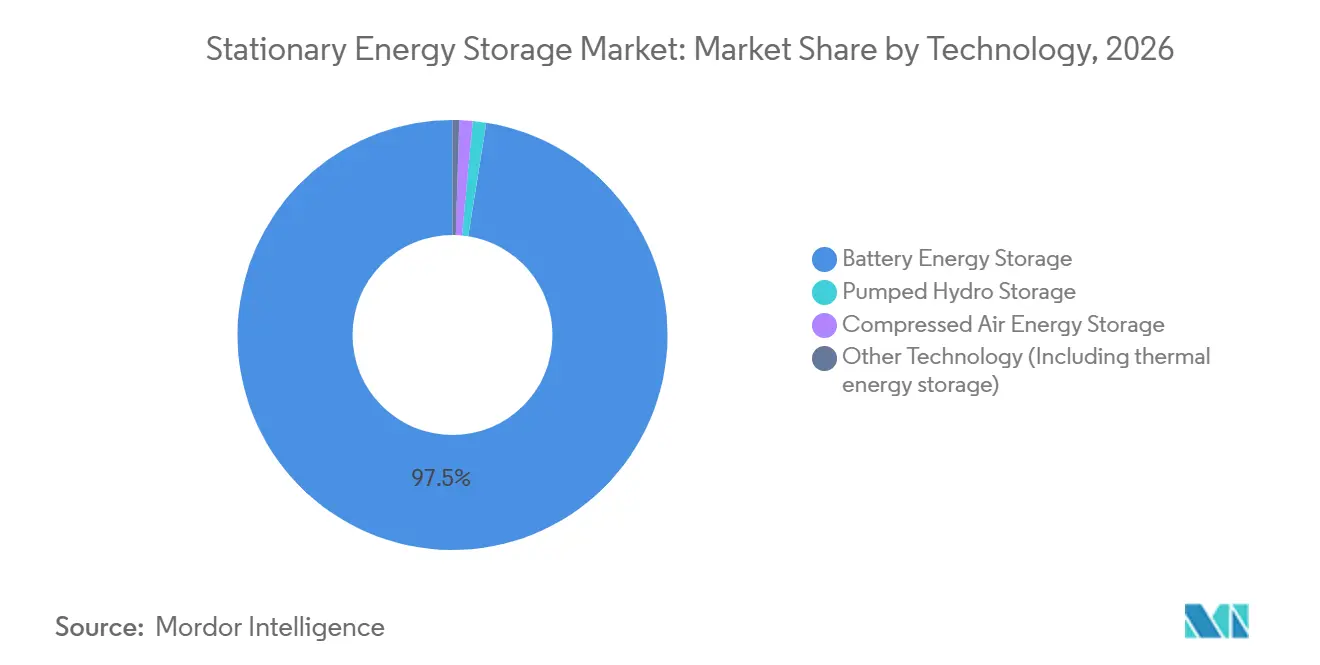
- Por tecnología, los sistemas de almacenamiento de energía en baterías representaron el 97,5% de la participación del mercado de almacenamiento estacionario de energía en 2026, mientras que se prevé que el almacenamiento de energía por aire comprimido se expanda a un CAGR del 23,5% hasta 2032.
- Por conectividad, los sistemas conectados a la red representaron el 75,7% de la participación del mercado de almacenamiento estacionario de energía en 2026 y se prevé que se expandan a un CAGR del 15,1% hasta 2032.
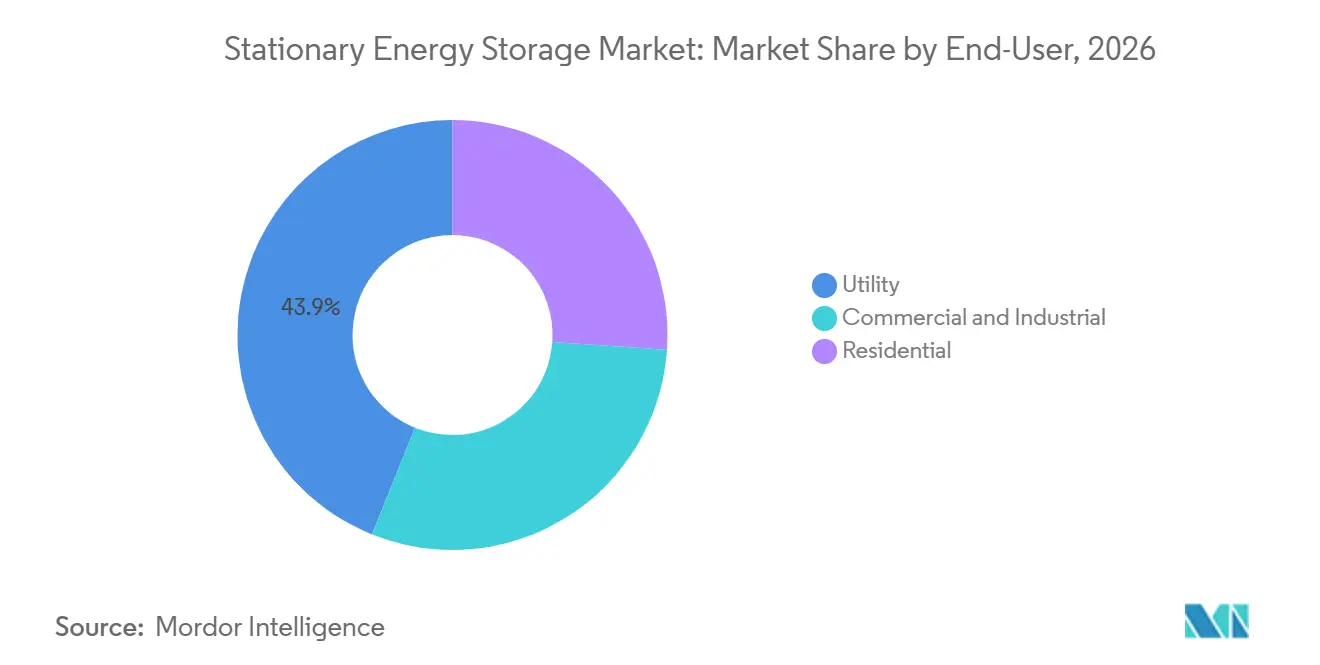
- Por usuario final, el segmento de servicios públicos representó el 43,9% del volumen de 2026, mientras que se prevé que el comercial e industrial se expanda a un CAGR del 16,9% hasta 2032.
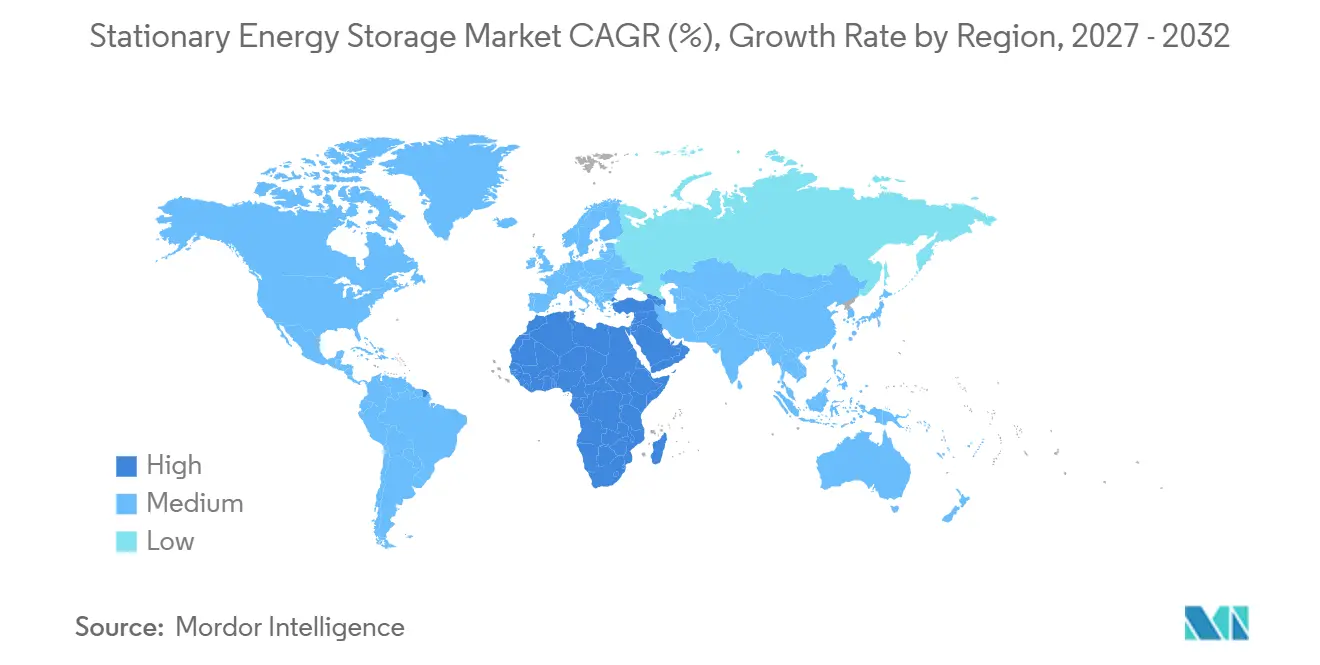
- Por geografía, Asia-Pacífico representó el 57,1% del volumen de 2026, mientras que se prevé que Oriente Medio y África se expanda a un CAGR del 17,1% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico del CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Integración de energías renovables y demanda de desplazamiento de energía | +3.5% | Global, con mayor intensidad en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Adquisición de flexibilidad de red a escala de servicios públicos | +2.5% | América del Norte, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Reducción de costos de baterías y sistemas de mayor duración | +3.0% | Global | Corto plazo (≤ 2 años) |
| Aumento de cargas de centros de datos y electrificación | +1.8% | América del Norte, Europa, núcleo de Asia-Pacífico | Mediano plazo (2-4 años) |
| Apilamiento de ingresos de sistemas de almacenamiento de energía en baterías (BESS) y optimización de software | +1.2% | América del Norte, Europa, Australia | Mediano plazo (2-4 años) |
| Capacidad de interconexión subutilizada que crea oportunidades de almacenamiento | +0.8% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Integración de energías renovables y demanda de desplazamiento de energía
El vertimiento de energía solar y eólica se ha convertido en una razón central para la adquisición de almacenamiento a escala de servicios públicos en el mercado de almacenamiento estacionario de energía. La Agencia Internacional de Energía informó 108 GW de nuevas instalaciones de almacenamiento en baterías a nivel mundial en 2025, superando las adiciones anuales máximas de la generación convencional a gas y confirmando que el almacenamiento se está desarrollando ahora a una escala que importa para la planificación del sistema. La duración promedio de los sistemas a escala de servicios públicos puestos en servicio aumentó a 3 horas desde las 2 horas de 2023, lo que respaldó el desplazamiento de energía, la reducción de picos y el aseguramiento de renovables en lugar de solo ventanas de despacho cortas. El desplazamiento de energía representó más del 90% de las nuevas solicitudes de proyectos de almacenamiento en baterías en 2025, en comparación con el 40% en 2015, lo que muestra un claro alejamiento de los proyectos exclusivos de servicios auxiliares y hacia activos diseñados en torno a las necesidades diarias del sistema eléctrico. En California, las baterías proporcionaron más del 60% de la variación de carga neta hora a hora en el primer trimestre de 2026, lo que demuestra su creciente papel en el equilibrio de corta duración en momentos en que la red debe ajustarse rápidamente entre la producción renovable cambiante y la demanda de los clientes. Los requisitos de co-ubicación en varios países también están creando demanda de proyectos asegurada y pueden reducir la exposición a ingresos de mercado libre para los desarrolladores, ayudando a los proyectos a atraer capital que de otro modo podría evitar ingresos inciertos basados en el mercado.
Reducción de costos de baterías y sistemas de mayor duración
Las reducciones de costos están mejorando la economía del mercado de almacenamiento estacionario de energía, especialmente para instalaciones más grandes. La Agencia Internacional de Energías Renovables (IRENA) informó que los costos instalados de los sistemas de almacenamiento de energía en baterías disminuyeron un 93% desde 192 USD/kWh en 2010 hasta 192 USD/kWh en 2024, mejorando la base para la inversión en almacenamiento en un conjunto más amplio de usos de red y clientes[1]. Las baterías de litio-hierro-fosfato han respaldado este cambio a través de ventajas en costo, vida útil de ciclos y seguridad en muchas aplicaciones estacionarias, especialmente donde los desarrolladores priorizan equipos estandarizados y un rendimiento operativo confiable. El paso a contenedores con 5 MWh o más de capacidad reduce el número de componentes del sistema y disminuye los requisitos de mano de obra de instalación, lo que puede simplificar la construcción del sitio y reducir la huella de equipos necesaria para un proyecto. Esta configuración favorece los proyectos a escala de servicios públicos, donde los ahorros en el balance de planta pueden ser significativos y un menor número de contenedores puede reducir la complejidad de la construcción, la puesta en marcha y la gestión continua del sitio. Las pérdidas persistentes entre algunos productores de cátodos de litio-hierro-fosfato también indican que la consolidación del suministro podría afectar la disponibilidad de materiales antes de 2030, incluso si el exceso de oferta a corto plazo continúa respaldando precios bajos de celdas para los compradores de proyectos.
Aumento de cargas de centros de datos y electrificación
Los centros de datos se están convirtiendo en una nueva fuente importante de demanda para el mercado de almacenamiento estacionario de energía porque sus necesidades eléctricas requieren tanto un suministro confiable como vías más claras a través de procesos de conexión a la red restringidos. Las instalaciones de almacenamiento comercial e industrial en los Estados Unidos aumentaron un 55% en el primer trimestre de 2026 en comparación con el mismo trimestre de 2025, con la demanda de centros de datos vinculada a las necesidades de almacenamiento detrás del medidor[3]. El almacenamiento puede ayudar a los grandes clientes a gestionar los retrasos en la interconexión y mantener la calidad de la energía, al tiempo que permite que las operaciones respondan a los requisitos de carga cambiantes con mayor control sobre la capacidad en el sitio. La electrificación industrial crea una necesidad relacionada porque la demanda adicional de electricidad puede reducir el margen disponible de la red en áreas clave, especialmente donde las redes existentes no fueron diseñadas para aumentos rápidos en la actividad comercial de alta carga. Esta demanda está impulsada por requisitos operativos más que solo por el autoconsumo solar o los programas de respuesta a la demanda, lo que le da al segmento una base diferente para la aprobación de inversiones y la planificación de capacidad. El resultado es un conjunto más amplio de clientes para sistemas que pueden proporcionar resiliencia, gestión de picos y soporte de carga flexible, incluidas empresas que necesitan una calidad de energía predecible como parte de sus operaciones principales.
Apilamiento de ingresos de sistemas de almacenamiento de energía en baterías (BESS) y optimización de software
El software se está volviendo más importante en el mercado de almacenamiento estacionario de energía porque un solo activo puede participar en varios servicios del sistema eléctrico, sujeto a las reglas del mercado local y las condiciones técnicas de la red. Los operadores pueden combinar arbitraje de energía, servicios auxiliares, productos de capacidad y negociación intradía cuando las reglas del mercado lo permiten, haciendo que la calidad de las decisiones de despacho sea más relevante para los rendimientos del mismo hardware instalado. Fluence Energy, Inc. informó que los activos que utilizan su software de oferta Mosaic superaron en un 50% el promedio del mercado del Operador Independiente del Sistema de California durante el verano de 2025. La misma empresa informó una mejora del 204% sobre el promedio para activos que utilizan un marco de co-optimización del día anterior y en tiempo real[2]. Estos resultados muestran por qué los desarrolladores evalúan cada vez más el software y las herramientas de rendimiento de activos junto con el hardware de baterías, en lugar de tratar el contenedor de baterías como la única fuente del valor comercial de un proyecto. Las empresas que proporcionan inteligencia de oferta y servicios de optimización a largo plazo pueden desarrollar flujos de ingresos recurrentes que los proveedores de componentes no tienen, particularmente a medida que las flotas de almacenamiento operativo se vuelven más grandes y requieren un monitoreo continuo del rendimiento.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico del CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Retrasos en la conexión a la red y en los permisos | -1.5% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Incertidumbre en el apilamiento de ingresos y acceso limitado al mercado | -0.8% | Global | Mediano plazo (2-4 años) |
| Suministro de minerales críticos y exposición comercial | -1.0% | Global, con foco en mercados fuera de China | Largo plazo (≥ 4 años) |
| Fricción en seguridad contra incendios, ubicación y aprobación comunitaria | -0.5% | América del Norte, Europa, mercados urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Retrasos en la conexión a la red y en los permisos
Los retrasos en la interconexión a la red siguen siendo la restricción más inmediata en el mercado de almacenamiento estacionario de energía en las carteras de proyectos desarrollados. El Laboratorio Nacional Lawrence Berkeley informó que 749 GW de capacidad de almacenamiento buscaban conexión a la red en los Estados Unidos a finales de 2025, un volumen que genera largas esperas incluso para proyectos con tecnología y financiamiento viables. El tiempo medio desde una solicitud de interconexión hasta la operación comercial superó los 5 años para los proyectos puestos en servicio en 2025. Solo el 13% de la capacidad que presentó solicitudes de interconexión entre 2000 y 2020 había alcanzado la operación comercial a finales de 2025, mientras que el 75% había sido retirada.[4] Las reformas regionales pueden mejorar la administración de la cola, pero no eliminan los altos costos de mejora de la transmisión, que pueden cambiar la economía de un proyecto después de que ya se haya tomado una decisión inicial de desarrollo. Las decisiones locales de ubicación pueden añadir otro retraso cuando las preocupaciones de seguridad y uso del suelo no están resueltas, lo que hace que la participación temprana con las comunidades, las autoridades locales y las partes interesadas en la respuesta a emergencias sea una parte importante del desarrollo del proyecto.
Suministro de minerales críticos y exposición comercial
La concentración de materiales para baterías crea riesgo de adquisición para el mercado de almacenamiento estacionario de energía porque los cambios en las condiciones comerciales pueden afectar los calendarios de entrega y la capacidad de los desarrolladores para planificar el abastecimiento de equipos con confianza. China fabricó más del 80% de las baterías en 2025 y suministra casi toda la capacidad de fabricación global de litio-hierro-fosfato. La Agencia Internacional de Energía identifica los materiales de cátodo de litio-hierro-fosfato y el grafito como materia prima para ánodos como riesgos de suministro altamente concentrados en la cadena de valor del almacenamiento. Las acciones de control de exportaciones anunciadas en octubre de 2025 introdujeron incertidumbre en la adquisición de componentes de baterías incluso cuando medidas específicas fueron posteriormente suspendidas. La construcción de capacidad de procesamiento alternativa requiere señales de demanda sostenidas e inversiones de capital significativas, por lo que las nuevas instalaciones no pueden resolver completamente el problema a corto plazo simplemente porque la demanda ha aumentado. Esto significa que la diversificación fuera de China probablemente tomará varios años, incluso cuando los desarrolladores busquen opciones de suministro regional e intenten equilibrar el costo, la calificación técnica y la disponibilidad en sus planes de adquisición.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tecnología:
los sistemas de baterías lideran mientras el almacenamiento por aire comprimido se expandeLos sistemas de almacenamiento de energía en baterías representaron el 97,5% del tamaño del mercado de almacenamiento estacionario de energía en 2026. Su posición refleja las características de costo, vida útil de ciclos y seguridad de los sistemas de litio-hierro-fosfato en aplicaciones de servicios públicos y comerciales, donde la estandarización también ayuda a los compradores a evaluar proveedores, garantías y el rendimiento operativo esperado. Las baterías a escala de servicios públicos representaron el 80% de las adiciones anuales globales de baterías en 2025. La duración promedio del proyecto puesto en servicio alcanzó las 3 horas, lo que amplió los casos de uso más allá de la respuesta de frecuencia. El almacenamiento hidroeléctrico por bombeo sigue siendo una tecnología establecida, pero las limitaciones de ubicación y los largos plazos de desarrollo restringen sus adiciones incrementales, mientras que el almacenamiento térmico sirve necesidades industriales específicas y de calefacción urbana donde la integración de calor tiene valor local.
Se prevé que el almacenamiento de energía por aire comprimido registre un CAGR del 23,5% hasta 2032 dentro del mercado de almacenamiento estacionario de energía. Puede ofrecer servicios de larga duración sin degradación electroquímica, lo que es relevante para proyectos que requieren 8 horas o más de almacenamiento. El Departamento de Energía de los Estados Unidos emitió un compromiso condicional para una garantía de préstamo de hasta 1,76 mil millones de USD en enero de 2025 para la instalación de almacenamiento de energía por aire comprimido avanzado Willow Rock de 500 MW/4.000 MWh en California. Este respaldo federal apoya el papel del almacenamiento avanzado por aire comprimido como opción de larga duración en el mercado de almacenamiento estacionario de energía junto al almacenamiento hidroeléctrico por bombeo, particularmente para sistemas que necesitan suministrar energía durante períodos prolongados en lugar de ciclos diarios cortos. China también puso en servicio una instalación de aire comprimido de 600 MW/2,4 GWh en marzo de 2026, lo que demuestra que las instituciones públicas y las entidades vinculadas al Estado pueden respaldar proyectos comerciales más grandes sin depender únicamente de los rendimientos de baterías en el mercado libre.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por conectividad:
los sistemas conectados a la red lideran la adquisiciónLos sistemas conectados a la red representaron el 75,7% del tamaño del mercado de almacenamiento estacionario de energía en 2026 y se prevé que se expandan a un CAGR del 15,1% hasta 2032. La escala combinada y la tasa de crecimiento indican que la adquisición conectada a la red en el mercado de almacenamiento estacionario de energía sigue en una fase de expansión en lugar de una fase madura. Los proyectos de baterías conectados a la red puestos en servicio en 2025 promediaron 3 horas de duración a nivel mundial. Una proporción creciente de proyectos proporciona 4 horas o más, en consonancia con el movimiento hacia el desplazamiento de energía. La capacidad de baterías en California aumentó de menos de 1 GW en 2019 a más de 17 GW en 2026, proporcionando un ejemplo visible de la rapidez con que una gran flota de almacenamiento puede volverse importante para un sistema eléctrico con alta penetración renovable. Las baterías suministraron más del 40% de la carga de la red estatal la tarde del 29 de marzo de 2026, demostrando el valor operativo de los sistemas conectados a la red en un sistema con alta penetración renovable.
Los sistemas fuera de la red tienen volúmenes menores pero sirven aplicaciones distintas en redes insulares, minas remotas y electrificación rural. En estos entornos, el almacenamiento reemplaza la generación diésel en lugar de competir solo con la electricidad de la red, lo que puede hacer que el caso del proyecto sea más resiliente cuando la entrega de combustible es costosa o poco confiable. La industria de almacenamiento estacionario de energía utiliza sistemas fuera de la red en proyectos híbridos que combinan solar, almacenamiento y generación existente para mejorar la confiabilidad del suministro y reducir la exposición al combustible para clientes aislados. Los desarrolladores que construyen sistemas comerciales detrás del medidor pueden aplicar experiencia similar en carteras de microrredes y proyectos remotos, donde el diseño debe tener en cuenta los patrones de carga locales, las alternativas de combustible y la disponibilidad de generación renovable.
Por usuario final:
los proyectos de servicios públicos lideran el volumen y la demanda comercial creceEl segmento de servicios públicos representó el 43,9% del tamaño del mercado de almacenamiento estacionario de energía en 2026. Siguió siendo la principal fuente de volumen porque las empresas de servicios públicos adquirieron capacidad en el mercado de almacenamiento estacionario de energía para el aseguramiento de renovables, servicios auxiliares y adecuación de recursos. Los proyectos a escala de servicios públicos representaron el 80% de las nuevas adiciones de almacenamiento en baterías a nivel mundial en 2025. Los puntos de conexión de plantas fósiles existentes también pueden crear oportunidades a escala de servicios públicos. Un estudio de 2026 publicado en las Actas de la Academia Nacional de Ciencias estimó 597 GW de oportunidades de almacenamiento en puntos de conexión a la red de plantas fósiles existentes en los Estados Unidos para 2030 mediante el uso compartido de interconexión excedente. Este enfoque puede permitir proyectos de almacenamiento sin construir conexiones de transmisión completamente nuevas, lo que puede ser particularmente valioso donde una nueva conexión implicaría de otro modo un largo proceso de estudio y altos costos de mejora de la red.
Se prevé que los sistemas comerciales e industriales se expandan a un CAGR del 16,9% hasta 2032. Los centros de datos, las estrategias corporativas de energía y la electrificación industrial están aumentando la demanda de capacidad confiable en el sitio. Las instalaciones detrás del medidor comerciales e industriales en los Estados Unidos aumentaron un 55% en el primer trimestre de 2026 respecto al mismo período de 2025. Estos sistemas pueden abordar los requisitos de calidad de la energía y ayudar a los clientes a gestionar los largos plazos de conexión, mientras que los sistemas residenciales siguen siendo más pequeños a pesar de las tarifas por tiempo de uso y los programas de autoconsumo solar en Alemania, Australia y Japón. El diferente perfil de demanda significa que el crecimiento comercial e industrial depende menos de las decisiones de compra de los hogares, porque la economía del proyecto está más estrechamente vinculada a la continuidad del negocio, la calidad de la energía y el momento de las nuevas cargas eléctricas.
Análisis geográfico
Asia-Pacífico representó el 57,1% del mercado de almacenamiento estacionario de energía en 2026. China añadió más de 63 GW de almacenamiento en baterías en 2025 y tiene un objetivo de 300 GW para 2030 bajo los requisitos de aseguramiento para proyectos solares y eólicos independientes. India está acelerando a través de adquisiciones lideradas por licitaciones, mientras que Australia está añadiendo sistemas en aplicaciones de servicios públicos y detrás del medidor, alcanzando casi 8 GW de adiciones de baterías en 2025 y el 18% de la capacidad despachable instalada. Japón, Corea del Sur y Taiwán añaden diversidad a través de sus estructuras de mercado eléctrico y programas de adquisición de servicios públicos, reduciendo la dependencia de la región de cualquier patrón de despliegue nacional único, incluso cuando China sigue siendo el mayor contribuyente.
América del Norte y Europa son partes importantes del mercado de almacenamiento estacionario de energía para servicios liderados por software y cadenas de suministro localizadas. Los Estados Unidos desplegaron 19 GW de almacenamiento en baterías en 2025, con adiciones a escala de servicios públicos que representaron más de 16 GW. Los despliegues en los Estados Unidos alcanzaron 9,7 GWh en el primer trimestre de 2026, un 32% más que el trimestre del año anterior. Europa desplegó 6,2 GW en 2025, incluidos 4,6 GW de adiciones a escala de servicios públicos. El desarrollo se está extendiendo más allá del Reino Unido, Alemania e Italia hacia Polonia, Rumanía, Bulgaria, Francia y los Países Bajos, donde las estructuras del mercado de capacidad y los cambiantes portafolios renovables están respaldando un conjunto más amplio de carteras de proyectos. Las normas europeas sobre baterías en materia de declaraciones de carbono del ciclo de vida y diligencia debida en la cadena de suministro también están elevando los requisitos de cumplimiento para los proveedores.
Se prevé que Oriente Medio y África se expanda a un CAGR del 17,1% hasta 2032, la tasa regional más rápida en el mercado de almacenamiento estacionario de energía. Las adiciones regionales de almacenamiento de energía en baterías superaron los 3 GW en 2025 y fueron más de 3 veces el nivel de 2024, lideradas por la cartera de proyectos de Arabia Saudita. Egipto alcanzó el cierre financiero para un proyecto solar de 1,1 GW con un sistema de baterías de 200 MWh en Nagaa Hammadi en junio de 2025. El proyecto contó con 479,1 millones de USD en financiamiento combinado del Banco Europeo de Reconstrucción y Desarrollo (BERD), el Banco Africano de Desarrollo y la Inversión Internacional Británica, una estructura que puede respaldar más proyectos híbridos de solar y almacenamiento en toda la región. América del Sur también está emergiendo, liderada por Chile, Argentina y Brasil, donde el almacenamiento puede absorber el excedente de producción solar y gestionar la demanda pico, dando a los desarrolladores una respuesta práctica al desfase temporal entre la producción solar y el consumo vespertino.
Panorama competitivo
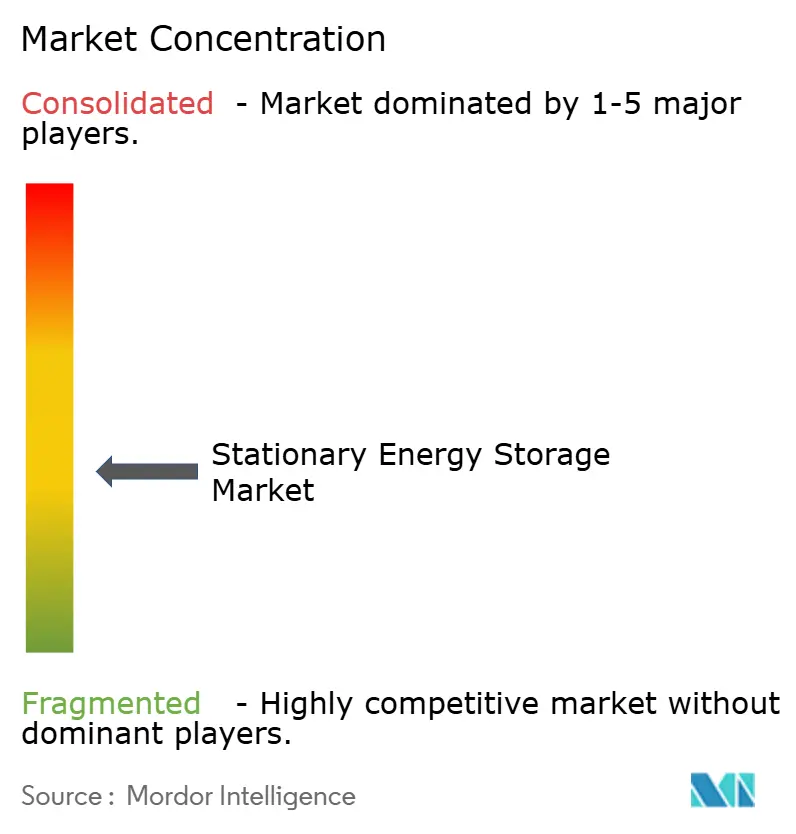
El mercado de almacenamiento estacionario de energía está moderadamente concentrado entre los integradores de sistemas y es más fragmentado en celdas, software y servicios. BYD Company Limited, Tesla, Inc. y Sungrow Power Supply Co., Ltd. representaron conjuntamente aproximadamente un tercio de los 460 GWh de envíos globales de sistemas, respaldados por una gran capacidad de fabricación, plataformas de productos establecidas y experiencia global en proyectos. La participación de las empresas fuera del top 10 aumentó del 18% en 2024 al 32% en 2025, lo que apunta a una mayor competencia de precios y un grupo más amplio de proveedores capaces.
La localización de la cadena de suministro está cambiando las opciones disponibles para los principales competidores a medida que los desarrolladores consideran la exposición arancelaria, la disponibilidad de componentes, la ubicación de fabricación y el valor de tener una base de proveedores calificados más cercana a los mercados de proyectos. Fluence Energy, Inc. comenzó a fabricar su plataforma Smartstack en una instalación de capacidad anual de 35 GWh en Vietnam en septiembre de 2025, creando una gran base de producción para una plataforma destinada al uso a escala de servicios públicos. La empresa declaró que la plataforma ofrecía una densidad de energía un 30% mayor que los principales competidores, lo que muestra cómo los proveedores buscan reducir la huella del sitio y facilitar la construcción, operación y mantenimiento de proyectos más grandes a lo largo de su vida útil. Estos movimientos muestran cómo las empresas están buscando suministro doméstico, mayor densidad de energía en el sitio y capacidades de sistema más sólidas, porque los compradores evalúan cada vez más si los proveedores pueden respaldar los proyectos durante la construcción, la puesta en marcha y la operación, no solo si el precio inicial del equipo es competitivo.
El almacenamiento de larga duración, la optimización de software y el desarrollo de proyectos en regiones más nuevas siguen siendo áreas importantes de competencia porque estas actividades permiten a los proveedores abordar necesidades que van más allá de la entrega estándar de contenedores de baterías. Las tecnologías de aire comprimido y de flujo pueden servir proyectos que requieren una duración de almacenamiento mayor que la que proporcionan los sistemas de baterías típicos, mientras que los proveedores de software pueden agregar flotas de múltiples propietarios y optimizar el despacho en todos los productos del mercado. Este modelo permite a las empresas obtener ingresos sin poseer todos los activos de hardware, al tiempo que brinda a los propietarios de activos acceso a herramientas de coordinación que pueden ser difíciles de construir y operar de forma independiente. Los resultados de rendimiento de ofertas de Fluence Energy, Inc. ilustran cómo el software puede convertirse en parte de la oferta comercial de un proyecto. El mercado de almacenamiento estacionario de energía recompensa, por tanto, a las empresas que pueden combinar la entrega de equipos con servicios, datos operativos y ejecución local.
Líderes de la industria de almacenamiento estacionario de energía
-
BYD Company Limited
-
Sungrow Power Supply Co., Ltd.
-
Contemporary Amperex Technology Co., Limited (CATL)
-
Tesla, Inc.
-
Beijing HyperStrong Technology Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de almacenamiento estacionario de energía Empresas cubiertas en este informe
- ABB Ltd.
- Beijing HyperStrong Technology Co., Ltd.
- BYD Company Limited
- Canadian Solar Inc.
- Contemporary Amperex Technology Co., Limited (CATL)
- Delta Electronics, Inc.
- Exide Industries Limited
- Fluence Energy, Inc.
- GE Vernova Inc.
- Huawei Technologies Co., Ltd.
- LG Energy Solution, Ltd.
- Panasonic Holdings Corporation
- Powin, LLC
- Saft Groupe S.A.
- Samsung SDI Co., Ltd.
- Siemens Energy AG
- Sungrow Power Supply Co., Ltd.
- Tesla, Inc.
- Trina Solar Co., Ltd.
- Wärtsilä Corporation
Desarrollos recientes de la industria en Mercado de almacenamiento estacionario de energía
- Octubre de 2026: Vattenfall adjudicó a Fluence Energy, Inc. un contrato de suministro y servicio a largo plazo para un sistema de almacenamiento de energía en baterías (BESS) de 254 MW/1.000+ MWh en Brunsbüttel, Alemania, que se espera sea uno de los proyectos de baterías más grandes del país y está programado para su puesta en servicio a finales de 2028. El proyecto utilizará la plataforma Gridstack Pro 5000 de Fluence Energy, Inc. conectada a la red de transmisión de 380 kV de 50Hertz, fortaleciendo la flexibilidad de la red alemana en una fase crítica de la eliminación gradual del carbón.
- Julio de 2025: Fluence Energy, Inc. fue seleccionada para el sistema de almacenamiento de energía en baterías (BESS) Wellington Etapa 1 de 300 MW/600 MWh en Nueva Gales del Sur, Australia, el primer proyecto a escala de red de AMPYR en cierre financiero, que incluye un contrato de servicio de 20 años, el software de oferta Mosaic con inteligencia artificial y la gestión del rendimiento de activos Nispera.
- Enero de 2025: La Oficina de Programas de Préstamos del Departamento de Energía de los Estados Unidos anunció un compromiso condicional para una garantía de préstamo de hasta 1,76 mil millones de USD para el proyecto avanzado de almacenamiento de energía por aire comprimido Willow Rock de 500 MW/4.000 MWh en el condado de Kern, California, apoyando el primer proyecto de almacenamiento avanzado por aire comprimido a escala comercial en los Estados Unidos.
Alcance del informe del mercado global de almacenamiento estacionario de energía
El mercado global de almacenamiento estacionario de energía se refiere al mercado de sistemas diseñados para almacenar energía para uso posterior en instalaciones fijas en aplicaciones residenciales, comerciales, industriales y de servicios públicos. Estos sistemas incluyen almacenamiento de energía en baterías, almacenamiento hidroeléctrico por bombeo, almacenamiento de energía por aire comprimido y otras tecnologías como el almacenamiento de energía térmica. Apoyan la integración de energías renovables, la estabilidad de la red, la gestión de la carga pico, la energía de respaldo y la mejora de la confiabilidad del suministro eléctrico tanto en entornos conectados a la red como fuera de la red.
El mercado global de almacenamiento estacionario de energía está segmentado por tecnología, conectividad, usuario final y geografía. Por tecnología, el mercado está segmentado en almacenamiento de energía en baterías, almacenamiento hidroeléctrico por bombeo, almacenamiento de energía por aire comprimido y otras tecnologías, incluido el almacenamiento de energía térmica. Por conectividad, el mercado está segmentado en sistemas conectados a la red y fuera de la red. Por usuario final, el mercado está segmentado en aplicaciones residenciales, comerciales, industriales y de servicios públicos. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de almacenamiento estacionario de energía en 20 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| Almacenamiento de energía en baterías |
| Almacenamiento hidroeléctrico por bombeo |
| Almacenamiento de energía por aire comprimido |
| Otras tecnologías (incluido el almacenamiento de energía térmica) |
| Conectado a la red |
| Fuera de la red |
| Residencial |
| Comercial e industrial |
| Servicios públicos |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| España | |
| Países nórdicos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Taiwán | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tecnología | Almacenamiento de energía en baterías | |
| Almacenamiento hidroeléctrico por bombeo | ||
| Almacenamiento de energía por aire comprimido | ||
| Otras tecnologías (incluido el almacenamiento de energía térmica) | ||
| Por conectividad | Conectado a la red | |
| Fuera de la red | ||
| Por usuario final | Residencial | |
| Comercial e industrial | ||
| Servicios públicos | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| España | ||
| Países nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Taiwán | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el pronóstico del mercado de almacenamiento estacionario de energía hasta 2032?
Se proyecta que el volumen global alcance 923.932,67 MWh para 2032, creciendo a un CAGR del 13,63% desde 2027, a medida que la integración de energías renovables, los menores costos del sistema y la mayor demanda de electricidad respaldan la nueva capacidad.
¿Qué tecnología de almacenamiento estacionario de energía lidera el despliegue?
Los sistemas de almacenamiento de energía en baterías lideran con el 97,5% del volumen de 2026, mientras que el almacenamiento de energía por aire comprimido tiene el crecimiento proyectado más rápido con un CAGR del 23,5% porque puede servir aplicaciones de mayor duración. Los sistemas de baterías siguen siendo la opción preferida para la mayoría de las nuevas instalaciones porque su base de suministro, formatos de contenedores e historial operativo están más establecidos en usos de servicios públicos, comerciales e industriales.
¿Por qué las empresas de servicios públicos invierten en almacenamiento estacionario de energía?
Las empresas de servicios públicos utilizan el almacenamiento para el aseguramiento de renovables, el desplazamiento de energía, los servicios auxiliares y la adecuación de recursos. Los sistemas a escala de servicios públicos representaron el 80% de las nuevas adiciones de baterías en 2025, lo que refleja su papel en la satisfacción de las necesidades eléctricas de todo el sistema.
¿Qué región lidera el despliegue global de almacenamiento estacionario de energía?
Asia-Pacífico lidera con el 57,1% del volumen de 2026, respaldada por China, India y Australia. El gran programa de despliegue de China, las licitaciones indias y los sistemas de servicios públicos y clientes australianos le dan a la región una amplia base de demanda.
¿Qué está frenando el desarrollo de proyectos de almacenamiento en baterías?
Las largas colas de conexión a la red, los retrasos en los permisos, los costos de mejora de la transmisión y el suministro concentrado de materiales pueden retrasar los proyectos, incluso cuando la demanda, el financiamiento y el caso tecnológico para el despliegue están establecidos.
¿Cómo están afectando los centros de datos a la demanda de almacenamiento de energía?
Los centros de datos están aumentando la demanda de sistemas detrás del medidor que respaldan la calidad de la energía y ayudan a gestionar los plazos de interconexión a la red. Estos clientes necesitan electricidad confiable para operaciones de alta carga y pueden utilizar el almacenamiento junto con estrategias ms amplias de adquisición de energía. Esta necesidad probablemente persistirá a medida que crezcan las cargas de computación.