
定置型エネルギー貯蔵市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
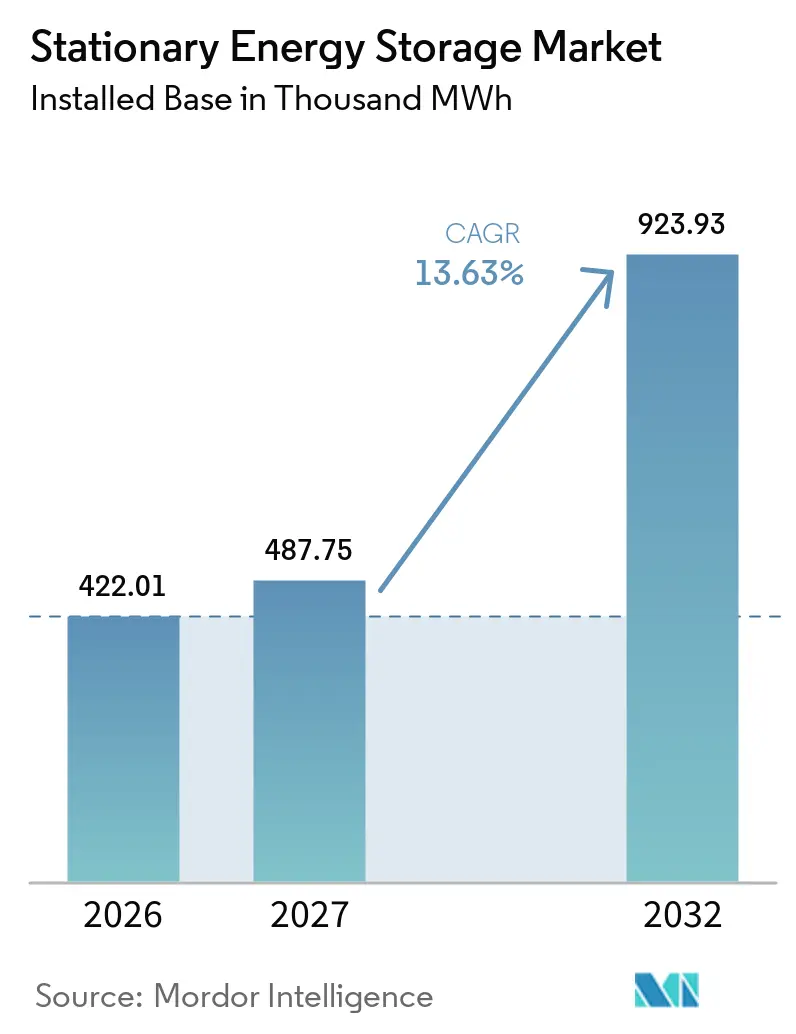
| 市場取引高 (2027) | 487.75 Thousand MWh |
| 市場取引高 (2032) | 923.93 Thousand MWh |
| 成長率 (2027 - 2032) | 13.63 % |
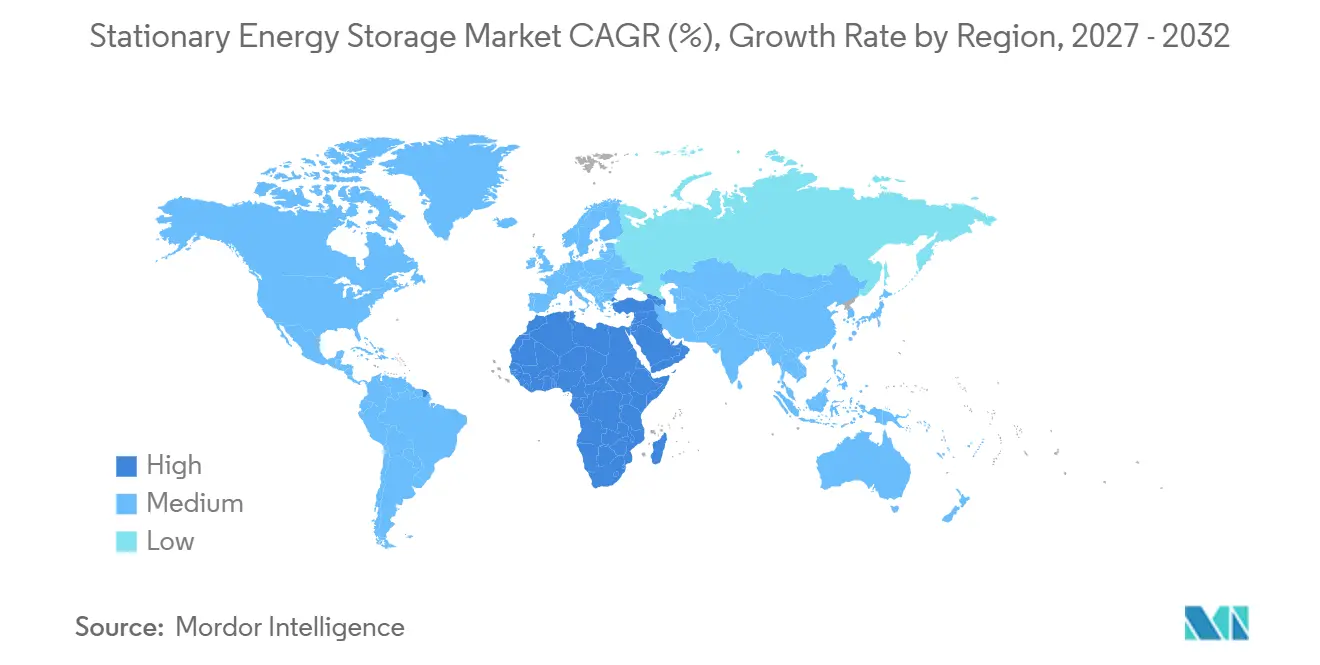
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
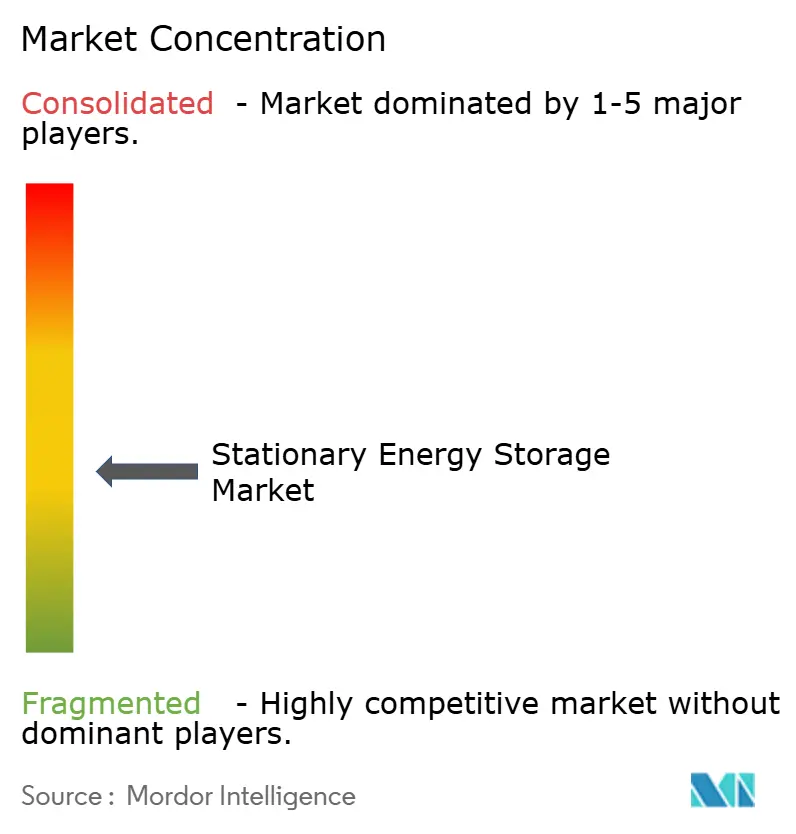
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる定置型エネルギー貯蔵市場分析
定置型エネルギー貯蔵市場規模は、2026年の422,011.42 MWhから2032年には923,932.67 MWhへと拡大し、2027年から2032年にかけてCAGR 13.6%を記録する見込みです。定置型エネルギー貯蔵市場は、電力系統が再生可能エネルギーの高出力時間帯から需要の高い時間帯へ電力を移送できる資産を必要としているため、拡大を続けています。特に夕方のピーク開始後に太陽光発電が低下する時間帯においてその必要性が高まっています。バッテリーシステムは、持続時間の延長と開発者によるエネルギーシフト活用(補助サービスのみでなく)に伴い、日常的な系統運用においてより中心的な役割を担うようになっており、これにより給電要件と資金調達の見通しの両方が変化しています。設置コストの低、大型コンテナの普及、設備の標準化は大規模プロジェクトに有利に働く一方、データセンターと産業の電化は従来の電力事業調達を超えて需要を拡大させており、信頼性と接続制約に対応する顧客所有システムも含まれています。系統アクセス、許認可、バッテリー材料供給の集中は、プロジェクトが開発から運転に移行するスピードに対する重要な制約として残っています。競争も設備価格を超えた領域へと移行しており、給電ソフトウェア、長期サービス、サプライチェーンの地域化がプロジェクト収益と納入リスクに影響を与えるようになっています。
主要レポートのポイント
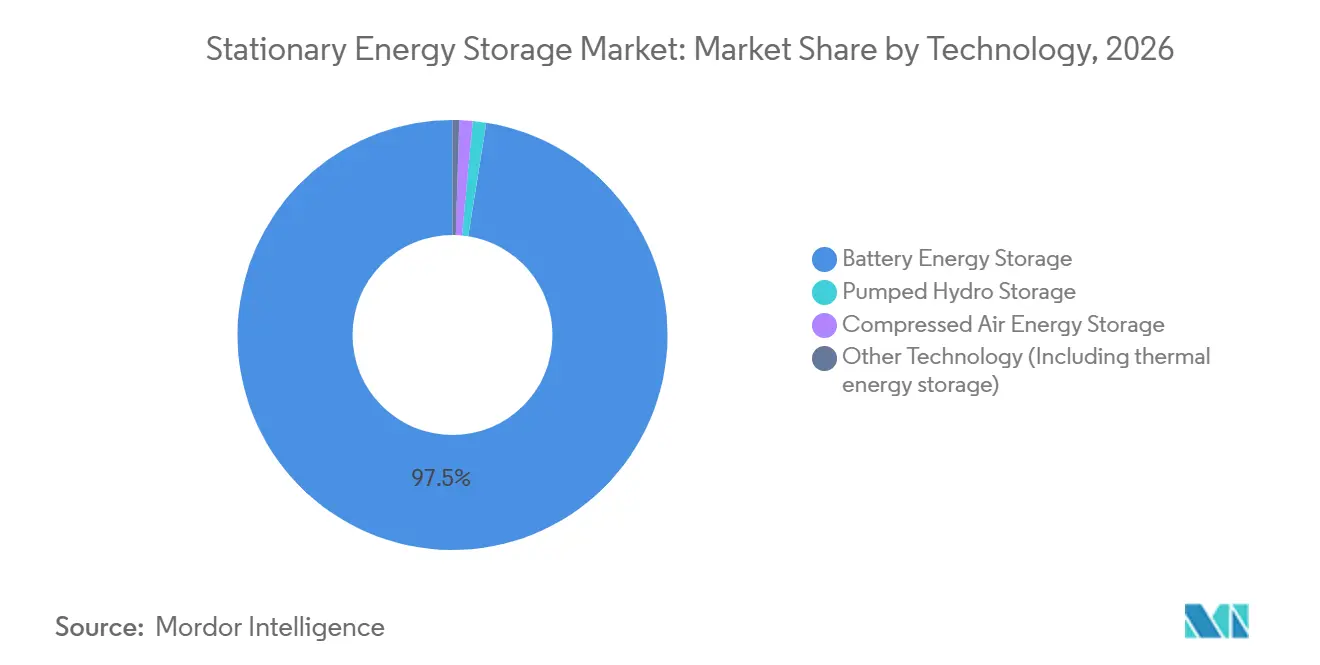
- 技術別では、バッテリーエネルギー貯蔵システムが2026年の定置型エネルギー貯蔵市場シェアの97.5%を占め、圧縮空気エネルギー貯蔵は2032年にかけてCAGR 23.5%で拡大すると予測されています。
- 接続性別では、系統連系システムが2026年の定置型エネルギー貯蔵市場シェアの75.7%を占め、2032年にかけてCAGR 15.1%で拡大すると予測されています。
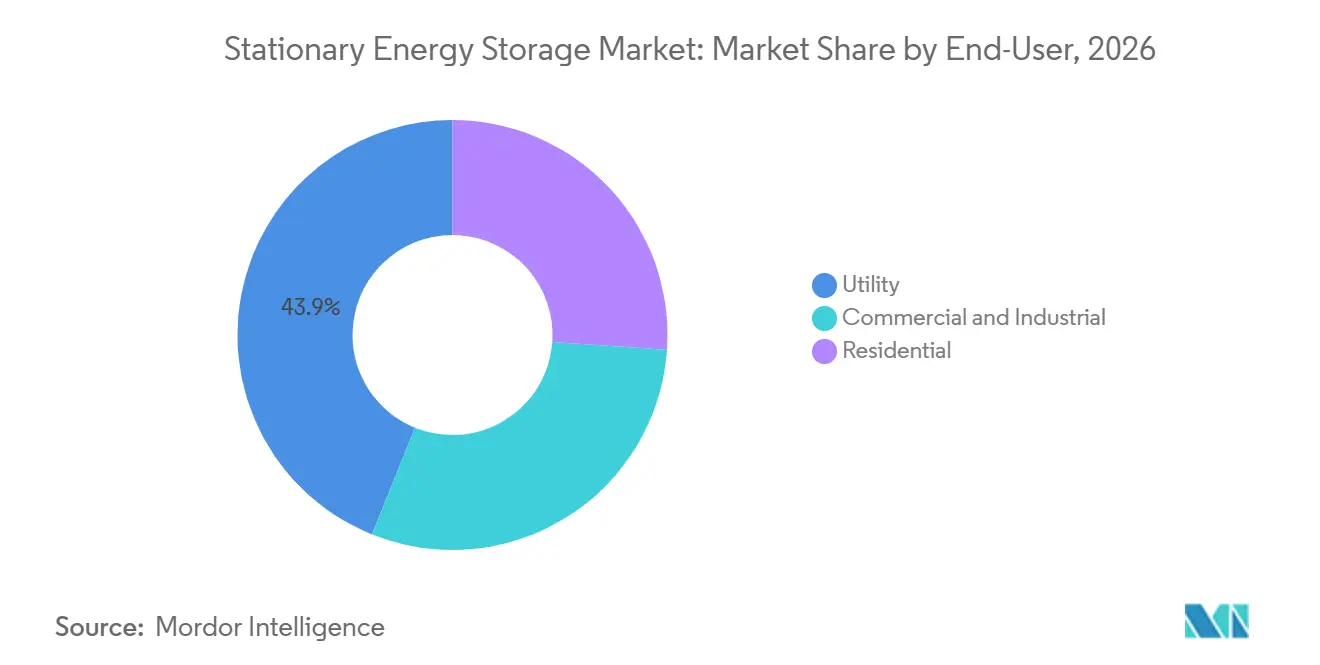
- エンドユーザー別では、電力事業セグメントが2026年の容量の43.9%を占め、商業・産業は2032年にかけてCAGR 16.9%で拡大すると予測されています。
- 地域別では、アジア太平洋が2026年の容量の57.1%を占め、中東・アフリカは2032年にかけてCAGR 17.1%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 再生可能エネルギー統合とエネルギー シフト需要 | +3.5% | アジア太平洋と北米で最も高い強度を持つグローバル | 短期(2年以内) |
| 電力事業規模の系統柔軟性 調達 | +2.5% | 北米、欧州、 アジア太平洋 | 短期(2年以内) |
| バッテリーコストの低下と 長時間持続システム | +3.0% | グローバル | 短期(2年以内) |
| データセンターと 電化負荷の増大 | +1.8% | 北米、欧州、 アジア太平洋中核地域 | 中期(2〜4年) |
| バッテリーエネルギー貯蔵システム (BESS)の収益スタッキングとソフトウェア最適化 | +1.2% | 北米、欧州、オーストラリア | 中期(2〜4年) |
| 未活用の系統連系容量が 貯蔵機会を創出 | +0.8% | 北米、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
再生可能エネルギー統合とエネルギーシフト需要
太陽光・風力の出力制御は、定置型エネルギー貯蔵市場における電力事業規模の貯蔵調達の中心的な理由となっています。国際エネルギー機関は、2025年に世界全体で108 GWの新規バッテリー貯蔵が導入されたと報告しており、これは従来のガス火力発電の年間最大追加量を上回り、貯蔵がシステム計画に重要な規模で開発されるようになったことを確認するものです。稼働した電力事業規模システムの平均持続時間は、2023年の2時間から3時間へと延長し、短い給電ウィンドウだけでなく、エネルギーシフト、ピーク削減、再生可能エネルギーの安定化を支援するようになりました。エネルギーシフトは2025年の新規バッテリー貯蔵プロジェクト申請の90%以上を占め、2015年の40%から大幅に増加しており、補助サービス専用プロジェクトから日常的な電力システムニーズを中心に設計された資産への明確な移行を示しています。カリフォルニア州では、2026年第1四半期にバッテリーが時間ごとの正味負荷ランピングの60%以上を供給し、系統が変化する再生可能エネルギー出力と顧客需要の間で急速に調整しなければならない時間帯における短時間バランシングでの役割の拡大を示しています。複数の国における共同立地要件も、確保されたプロジェクト需要を生み出し、開発者の市場ベース収益リスクを低減することができ、不確実な市場ベース収益を避けるかもしれない資本をプロジェクトが引き付けるのに役立っています。
バッテリーコストの低下と長時間持続システム
コスト低下は、定置型エネルギー貯蔵市場の経済性を改善しており、特に大規模設備において顕著です。国際再生可能エネルギー機関(IRENA)は、バッテリーエネルギー貯蔵システムの設置コストが2010年の2,571米ドル/kWhから2024年には192米ドル/kWhへと93%低下し、より幅広い系統および顧客用途にわたる貯蔵投資の基盤が改善されたと報告しています[1]。リン酸鉄リチウムバッテリーは、多くの定置型用途においてコスト、サイクル寿命、安全性の優位性を通じてこの変化を支えており、特に開発者が標準化された設備と信頼性の高い運転性能を優先する場合に有効です。5 MWh以上の容量を持つコンテナへの移行は、システム部品数を削減し、設置作業の要件を低下させ、現場建設を簡素化し、プロジェクトに必要な設備フットプリントを縮小することができます。この構成は電力事業規模のプロジェクトを支援し、プラントバランスのコスト削減が有意義であり、少数のコンテナが建設、試運転、継続的な現場管理の複雑さを軽減できます。一部のリン酸鉄リチウム正極材メーカーの持続的な損失は、近期の供給過剰がプロジェクト購入者向けの低セル価格を引き続き支援するとしても、2030年以前に材料の入手可能性に影響を与える可能性のある供給統合を示しています。
データセンターと電化負荷の増大
データセンターは、定置型エネルギー貯蔵市場における主要な新規需要源となっています。その電力需要は、信頼性の高い供給と制約のある系統接続プロセスを通じたより明確な経路の両方を必要とするためです。米国における商業・産業用貯蔵の導入は、2026年第1四半期に2025年同期比で55%増加し、データセンター需要が需要家側貯蔵ニーズと関連しています[3]。貯蔵は大口顧客が系統接続の遅延を管理し、電力品質を維持するのに役立つ一方、現地容量をより制御しながら変化する負荷要件に対応した運用を可能にします。産業の電化は関連するニーズを生み出します。追加の電力需要が主要地域で利用可能な系統ヘッドルームを削減する可能性があり、特に既存ネットワークが高負荷商業活動の急速な増加に対応するよう設計されていない場所においてそうです。この需要は、太陽光自家消費やデマンドレスポンスプログラムだけでなく、運用要件によって推進されており、セグメントに資承認と容量計画の異なる基盤を与えています。その結果、コア業務の一部として予測可能な電力品質を必要とする企業を含め、レジリエンス、ピーク管理、柔軟な負荷支援を提供できるシステムの顧客層が広がっています。
バッテリーエネルギー貯蔵システム(BESS)の収益スタッキングとソフトウェア最適化
ソフトウェアは定置型エネルギー貯蔵市場においてより重要になっています。単一の資産が、地域の市場ルールとネットワークの技術的条件に従い、複数の電力システムサービスに参加できるためです。市場ルールが許可する場合、オペレーターはエネルギーアービトラージ、補助サービス、容量製品、日中取引を組み合わせることができ、同じ設置ハードウェアからのリターンに対して給電判断の質がより重要になります。Fluence Energyは、そのMosaicビッディングソフトウェアを使用した資産が2025年夏にカリフォルニア独立系統運用機関の市場平均を50%上回ったと報告しました。同社は、日前・リアルタイム共同最適化フレームワークを使用した資産について平均比204%の改善を報告しました[2]。これらの結果は、開発者がバッテリーコンテナをプロジェクトの商業的価値の唯一の源泉として扱うのではなく、バッテリーハードウェアと並んでソフトウェアと資産パフォーマンスツールをますます評価する理由を示しています。ビッディングインテリジェンスと長期最適化サービスを提供する企業は、部品サプライヤーが持たない継続的な収益源を開発できます。特に稼働中の貯蔵フリートが大規模化し、継続的なパフォーマンス監視が必要になるにつれてそうです。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 系統接続と許認可の 遅延 | -1.5% | 北米、欧州 | 短期(2年以内) |
| 収益スタックの不確実性と 市場アクセスの制限 | -0.8% | グローバル | 中期(2〜4年) |
| 重要鉱物の供給と貿易 リスク | -1.0% | 中国以外の市場に焦点を当てたグローバル | 長期(4年以上) |
| 防火、立地、 地域承認の摩擦 | -0.5% | 北米、欧州、 アジア太平洋都市市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
系統接続と許認可の遅延
系統連系のバックログは、開発済みプロジェクトパイプラインにおける定置型エネルギー貯蔵市場の最も直接的な制約として残っています。ローレンス・バークレー国立研究所は、2025年末時点で749 GWの貯蔵容量が米国で系統接続を求めていると報告しており、この量は実行可能な技術と資金調達を持つプロジェクトでさえ長い待機時間を生み出しています。2025年に稼働したプロジェクトの系統連系申請から商業運転までの中央値は5年を超えました。2000年から2020年に系統連系申請を提出した容量のうち、2025年末までに商業運転に達したのはわずか13%であり、75%は取り下げられていました。[4] 地域改革はキュー管理を改善できますが、高い送電アップグレードコストを排除することはできず、初期開発決定がすでに行われた後にプロジェクトの経済性を変える可能性があります。安全性と土地利用の懸念が未解決の場合、地域の立地決定がさらなる遅延を加える可能性があり、地域社会、地方当局、緊急対応関係者との早期関与がプロジェクト開発の重要な部分となっています。
重要鉱物の供給と貿易リスク
バッテリー材料の集中は、定置型エネルギー貯蔵市場における調達リスクを生み出しています。貿易条件の変化が納入スケジュールと開発者が確信を持って設備調達を計画する能力に影響を与える可能性があるためです。中国は2025年にバッテリーの80%以上を製造し、ほぼすべてのグローバルなリン酸鉄リチウム製造能力を供給しています。IEAは、リン酸鉄リチウム正極材とグラファイト負極フィードストックを貯蔵バリューチェーンにおける高度に集中した供給リスクとして特定しています。2025年10月に発表された輸出管理措置は、特定の措置が後に停止された場合でも、バッテリー部品調達に不確実性をもたらしました。代替処理能力の構築には持続的な需要シグナルと多大な資本投資が必要であるため、需要が増加したからといって新施設が近期に問題を完全に解決することはできません。これは、開発者が地域供給オプションを求め、調達計画においてコスト、技術的適格性、入手可能性のバランスを取ろうとする中でも、中国以外への多様化には数年かかる可能性が高いことを意味しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
バッテリーシステムが主導し、圧縮空気貯蔵が拡大バッテリーエネルギー貯蔵システムは2026年の定置型エネルギー貯蔵市場規模の97.5%を占めました。その地位は、電力事業および商業用途におけるリン酸鉄リチウムシステムのコスト、サイクル寿命、安全性の特性を反映しており、標準化も購入者がサプライヤー、保証、期待される運転性能を評価するのに役立っています。電力事業規模のバッテリーは2025年のグローバル年間バッテリー追加量の80%を占めました。稼働した平均プロジェクト持続時間は3時間に達し、周波数応答を超えたユースケースを拡大しました。揚水発電は確立された技術として残っていますが、立地制限と長い開発期間が増分追加を制限し、熱貯蔵は熱統合が地域的価値を持つ特定の産業および地域暖房ニーズに対応しています。
圧縮空気エネルギー貯蔵は、定置型エネルギー貯蔵市場において2032年にかけてCAGR 23.5%を記録すると予測されています。電気化学的劣化なしに長時間サービスを提供できるため、8時間以上の貯蔵を必要とするプロジェクトに関連しています。米国エネルギー省は、カリフォルニア州の500 MW/4,000 MWhウィロー・ロック先進圧縮空気エネルギー貯蔵施設に対して最大17.6億米ドルのローン保証の条件付きコミットメントを2025年1月に発行しました。この連邦支援は、特に短い日次サイクルではなく長期間にわたってエネルギーを供給する必要があるシステムにおいて、揚水発電と並ぶ長時間オプションとしての先進圧縮空気貯蔵の役割を支援します。中国も2026年3月に600 MW/2.4 GWhの圧縮空気施設を稼働させ、公共機関と国家関連事体が商業的なバッテリーリターンのみに依存せずに大規模な商業プロジェクトを支援できることを示しました。
注記: 個別セグメントのシェアはレポート購入後に入手可能
接続性別:
系統連系システムが調達を主導系統連系システムは2026年の定置型エネルギー貯蔵市場規模の75.7%を占め、2032年にかけてCAGR 15.1%で拡大すると予測されています。合算された規模と成長率は、定置型エネルギー貯蔵市場における系統連系調達が成熟段階ではなく拡大段階にあることを示しています。2025年に稼働した系統連系バッテリープロジェクトの平均持続時間はグローバルで3時間でした。エネルギーシフトへの移行に合わせて、4時間以上を提供するプロジェクトの割合が増加しています。カリフォルニア州のバッテリー容量は2019年の1 GW未満から2026年には17 GW超へと増加し、大規模な貯蔵フリートが再生可能エネルギー比率の高い電力システムにとっていかに迅速に重要になり得るかの具体的な例を提供しています。バッテリーは2026年3月29日の夕方に州の系統負荷の40%以上を供給し、再生可能エネルギー比率の高いシステムにおける系統連系システムの運用価値を示しました。
独立系統システムは容量は小さいですが、離島系統、遠隔地の鉱山、農村電化において独自の用途に対応しています。これらの環境では、貯蔵は系統電力とのみ競合するのではなくディーゼル発電を代替するため、燃料輸送が高価または不安定な場合にプロジェクトの事業性をより強固にすることができます。定置型エネルギー貯蔵産業は、太陽光、貯蔵、既存発電を組み合わせて孤立した顧客の供給信頼性を向上させ燃料リスクを低減するハイブリッドプロジェクトで独立系統システムを使用しています。需要家側商業システムを構築する開発者は、地域の負荷パターン、燃料代替、再生可能エネルギー発電の可用性を考慮した設計が必要なマイクログリッドおよび遠隔地プロジェクトパイプラインで同様の経験を活用できます。
エンドユーザー別:
電力事業プロジェクトが容量を主導し商業需要が成長電力事業セグメントは2026年の定置型エネルギー貯蔵市場規模の43.9%を占めました。電力事業が再生可能エネルギーの安定化、補助サービス、資源適正のために定置型エネルギー貯蔵市場で容量を調達したため、主要な容量源であり続けました。電力事業規模のプロジェクトは2025年のグローバル新規バッテリー貯蔵追加量の80%を占めました。既存の化石燃料発電所の接続点も電力事業規模の機会を生み出す可能性があります。全米科学アカデミー紀要の2026年の研究は、余剰系統連系共有を通じて2030年までに米国の既存化石燃料発電所の系統接続点に597 GWの貯蔵機会があると推定しました。このアプローチは、まったく新しい送電接続を構築せずに貯蔵プロジェクトを可能にし、新規接続が長い調査プロセスと高いネットワークアップグレードコストを伴う場合に特に価値があります。
商業・産業システム2032年にかけてCAGR 16.9%で拡大すると予測されています。データセンター、企業の電力戦略、産業の電化が信頼性の高い現地容量への需要を高めています。米国の商業・産業用需要家側導入は2026年第1四半期に2025年同期比で55%増加しました。これらのシステムは電力品質要件に対応し、顧客が長い接続タイムラインを管理するのに役立つ一方、住宅システムはドイツ、オーストラリア、日本における時間帯別料金と太陽光自家消費プログラムにもかかわらず小規模にとどまっています。異なる需要プロファイルは、商業・産業の成長が家庭の購入決定への依存度が低いことを意味します。プロジェクト経済性が事業継続性、電力品質、新規電気負荷のタイミングとより密接に結びついているためです。
地域分析
アジア太平洋は2026年の定置型エネルギー貯蔵市場の57.1%を占めました。中国は2025年に63 GW以上のバッテリー貯蔵を追加し、独立型太陽光・風力プロジェクトの安定化要件の下で2030年に300 GWの目標を持っています。インドはテンダー主導の調達を通じて加速しており、オーストラリアは電力事業および需要家側用途にわたってシステムを追加し、2025年に約8 GWのバッテリー追加と設置済み給電可能容量の18%に達しました。日本、韓国、台湾は電力市場構造と電力事業調達プログラムを通じて多様性を加え、中国が最大の貢献者であり続ける中でも地域の単一国家導入パターンへの依存を低減しています。
北米と欧州は、ソフトウェア主導サービスと地域化されたサプライチェーンにおける定置型エネルギー貯蔵市場の重要な部分です。米国は2025年に19 GWのバッテリー貯蔵を導入し、電力事業規模の追加が16 GW以上を占めました。米国の導入量は2026年第1四半期に9.7 GWhに達し、前年同期比32%増となりました。欧州は2025年に6.2 GWを導入し、4.6 GWの電力事業規模の追加を含みます。開発は英国、ドイツ、イタリアを超えてポーランド、ルーマニア、ブルガリア、フランス、オランダへと拡大しており、容量市場構造と変化する再生可能エネルギーポートフォリオがより広範なプロジェクトパイプラインを支援しています。ライフサイクル炭素申告とサプライチェーンデューデリジェンスに関する欧州のバッテリー規則もサプライヤーのコンプライアンス要件を高めています。
中東・アフリカは2032年にかけてCAGR 17.1%で拡大すると予測されており、定置型エネルギー貯蔵市場で最も速い地域成長率です。地域のバッテリーエネルギー貯蔵追加量は2025年に3 GWを超え、2024年の水準の3倍以上となり、サウジアラビアのプロジェクトパイプラインが主導しました。エジプトは2025年6月にナガア・ハンマーディで200 MWhバッテリーシステムを備えた1.1 GW太陽光プロジェクトのファイナンシャルクローズに達しました。このプロジェクトは欧州復興開発銀行(EBRD)、アフリカ開発銀行、英国インターナショナル・インベストメントからの4億7,910万米ドルのブレンデッドファイナンスを受けており、この構造は地域全体でさらなるハイブリッド太陽光・貯蔵プロジェクトを支援できます。南米も台頭しており、チリ、ルゼンチン、ブラジルが主導し、貯蔵が余剰太陽光出力を吸収しピーク需要を管理できるため、開発者に太陽光発電と夕方の消費の間のタイミングのミスマッチへの実際的な対応を提供しています。
競争環境
定置型エネルギー貯蔵市場は、システムインテグレーター間では適度に集中しており、セル、ソフトウェア、サービスにわたってはより分散しています。BYD Company Limited、Tesla, Inc.、Sungrow Power Supply Co., Ltd.は合わせてグローバルシステム出荷量460 GWhの約3分の1を占め、大規模な製造能力、確立された製品プラットフォーム、グローバルなプロジェクト経験に支えられています。上位10社以外の企業のシェアは2024年の18%から2025年には32%に増加し、より激しい価格競争と有能なサプライヤーの拡大を示しています。
サプライチェーンの地域化は、開発者が関税リスク、部品の入手可能性、製造場所、プロジェクト市場に近い適格サプライヤーベースを持つ価値を考慮するにつれて、主要競合他社が利用できる選択肢を変えています。Fluence Energy, Inc.は2025年9月にベトナムの年間生産能力35 GWhの施設でSmartStackプラットフォームの製造を開始し、電力事業規模の使用を目的としたプラットフォームのための大規模な生産拠点を構築しました。同社はこのプラットフォームが主要競合他社比30%高いエネルギー密度を提供すると述べており、サプライヤーが現場フットプリントを削減し大規模プロジェクトの建設、運転、稼働期間中のサービスを容易にしようとしていることを示しています。これらの動きは、企業が国内供給、より高い現場エネルギー密度、より強力なシステム能力を追求していることを示しています。購入者が初期設備価格が競争力があるかどうかだけでなく、建設、試運転、運転を通じてプロジェクトをサポートできるかどうかをサプライヤーに対してますます評価しているためです。
長時間貯蔵、ソフトウェア最適化、新興地域でのプロジェクト開発は、これらの活動がバッテリーコンテナの標準的な納入を超えたニーズに対応できるため、競争の重要な領域として残っています。圧縮空気とフロー技術は、典型的なバッテリーシステムが提供するよりも長い貯蔵持続時間を必要とするプロジェクトに対応でき、ソフトウェアプロバイダーは複数の所有者からフリートを集約し市場製品にわたって給電を最適化できます。このモデルにより、企業はすべてのハードウェア資産を所有せずに収益を追求できる一方、資産所有者は独立して構築・運用することが困難な調整ツールにアクセスできます。Fluence Energy, Inc.のビッディングパフォーマンス結果は、ソフトウェアがプロジェクトの商業的提案の一部となり得ることを示しています。したがって定置型エネルギー貯蔵市場は、設備納入とサービス、運用データ、地域実行を組み合わせることができる企業を評価します。
定置型エネルギー貯蔵産業のリーダー
-
BYD Company Limited
-
Sungrow Power Supply Co., Ltd.
-
Contemporary Amperex Technology Co., Limited (CATL)
-
Tesla, Inc.
-
Beijing HyperStrong Technology Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
定置型エネルギー貯蔵市場 このレポートでカバーされる企業
- ABB Ltd.
- Beijing HyperStrong Technology Co., Ltd.
- BYD Company Limited
- Canadian Solar Inc.
- Contemporary Amperex Technology Co., Limited (CATL)
- Delta Electronics, Inc.
- Exide Industries Limited
- Fluence Energy, Inc.
- GE Vernova Inc.
- Huawei Technologies Co., Ltd.
- LG Energy Solution, Ltd.
- Panasonic Holdings Corporation
- Powin, LLC
- Saft Groupe S.A.
- Samsung SDI Co., Ltd.
- Siemens Energy AG
- Sungrow Power Supply Co., Ltd.
- Tesla, Inc.
- Trina Solar Co., Ltd.
- Wärtsilä Corporation
最近の産業開発事情 定置型エネルギー貯蔵市場
- 2026年10月:VattenfallはFluence Energy, Inc.にドイツのブルンスビュッテルにおける254 MW/1,000 MWh超のバッテリーエネルギー貯蔵システム(BESS)の供給および長期サービス契約を授与しました。同国最大のバッテリープロジェクトの一つとなる見込みで、2028年末までの稼働が予定されています。このプロジェクトはFluence Energy, Inc.のGridstack Pro 5000プラットフォームを使用し、50Hertzの380 kV送電ネットワークに接続され、石炭フェーズアウトの重要な段階でドイツの系統柔軟性を強化します。
- 2025年7月:Fluence Energy, Inc.はオーストラリア・ニューサウスウェールズ州の300 MW/600 MWhウェリントンステージ1バッテリーエネルギー貯蔵システム(BESS)に選定されました。AMPYRの最初の系統規模プロジェクトのファイナンシャルクローズで、20年間のサービス契約、Mosaic AIビッディングソフトウェア、Nisperaの資産パフォーマンス管理を含みます。
- 2025年1月:米国エネルギー省のローンプログラムオフィスは、カリフォルニア州カーン郡のウィロー・ロック500 MW/4,000 MWh先進CAES(圧縮空気エネルギー貯蔵)プロジェクトに対して最大17.6億米ドルのローン保証の条件付きコミットメントを発表し、米国初の商業規模の先進圧縮空気エネルギー貯蔵プロジェクトを支援しました。
グローバル定置型エネルギー貯蔵市場レポートの範囲
グローバル定置型エネルギー貯蔵市場とは、住宅、商業、産業、電力事業用途にわたる固定設備においてエネルギーを後で使用するために貯蔵するよう設計されたシステムの市場を指します。これらのシステムには、バッテリーエネルギー貯蔵、揚水発電、圧縮空気エネルギー貯蔵、熱エネルギー貯蔵などのその他技術が含まれます。これらは再生可能エネルギー統合、系統安定性、ピーク負荷管理、バックアップ電力、系統連系および独立系統環境における電力供給信頼性の向上を支援します。
グローバル定置型エネルギー貯蔵市場は、技術、接続性、エンドユーザー、地域別にセグメント化されています。技術別では、市場はバッテリーエネルギー貯蔵、揚水発電、圧縮空気エネルギー貯蔵、熱エネルギー貯蔵を含むその他技術にセグメント化されています。接続性別では、市場は系統連系および独立系統システムにセグメント化されています。エンドユーザー別では、市場は住宅、商業、産業、電力事業用途にセグメント化されています。レポートはまた、主要地域の20カ国にわたるグローバル定置型エネルギー貯蔵市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は価値(米ドル)ベースで提供されます。
セグメンテーション概要
| バッテリーエネルギー貯蔵 |
| 揚水発電 |
| 圧縮空気エネルギー貯蔵 |
| その他技術(熱エネルギー貯蔵を含む) |
| 系統連系 |
| 独立系統 |
| 住宅 |
| 商業・産業 |
| 電力事業 |
| 北米 | 米国 |
| カナダ | |
| その他北米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| スペイン | |
| 北欧諸国 | |
| ロシア | |
| その他欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 台湾 | |
| 韓国 | |
| ASEAN諸国 | |
| その他アジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| その他南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| その他中東・アフリカ |
| 技術別 | バッテリーエネルギー貯蔵 | |
| 揚水発電 | ||
| 圧縮空気エネルギー貯蔵 | ||
| その他技術(熱エネルギー貯蔵を含む) | ||
| 接続性別 | 系統連系 | |
| 独立系統 | ||
| エンドユーザー別 | 住宅 | |
| 商業・産業 | ||
| 電力事業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| その他北米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| スペイン | ||
| 北欧諸国 | ||
| ロシア | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 台湾 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他アジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| その他南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| その他中東・アフリカ | ||
レポートで回答される主要な質問
2032年までの定置型エネルギー貯蔵市場の予測は?
グローバル容量は2032年までに923,932.67 MWhに達すると予測されており、再生可能エネルギー統合、システムコストの低下、電力需要の増大が新規容量を支援することで、2027年からCAGR 13.63%で成長します。
どの定置型エネルギー貯蔵技術が導入をリードしていますか?
バッテリーエネルギー貯蔵システムが2026年容量の97.5%でリードしており、圧縮空気エネルギー貯蔵はCAGR 23.5%で最も速い成長が見込まれています。長時間用途に対応できるためです。バッテリーシステムは、サプライベース、コンテナ形式、運転実績が電力事業、商業、産業用途にわたってより確立されているため、ほとんどの新規設備において引き続き優先される選択肢です。
なぜ電力事業は定置型エネルギー貯蔵に投資しているのですか?
電力事業は再生可能エネルギーの安定化、エネルギーシフト、補助サービス、資源適正のために貯蔵を使用しています。電力事業規模のシステムは2025年の新規バッテリー追加量の80%を占め、システム全体の電力ニーズを満たす役割を反映しています。
どの地域がグローバルな定置型エネルギー貯蔵導入をリードしていますか?
アジア太平洋が2026年容量の57.1%でリードしており、中国、インド、オーストラリアに支えられています。中国の大規模導入プログラム、インドのテンダー、オーストラリアの電力事業および顧客システムが地域に幅広い需要基盤を与えています。
バッテリー貯蔵プロジェクトの開発を遅らせているものは何ですか?
長い系統接続キュー、許認可の遅延、送電アップグレードコスト、集中した材料供給が、需要、資金調達、導入の技術的事業性が確立されている場合でもプロジェクトを遅延させる可能性があります。
データセンターはエネルギー貯蔵需要にどのような影響を与えていますか?
データセンターは電力品質を支援し系統連系タイムラインの管理を助ける需要家側システムへの需要を高めています。これらの顧客は高負荷運用のための信頼性の高い電力を必要とし、より広範な電力調達戦略と並行して貯蔵を使用できます。このニーズはコンピューティング負荷の増大に伴い持続する可能性が高いです。