
Tamanho e Participação do Mercado de STATCOM
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.48 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.79 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.85 % |
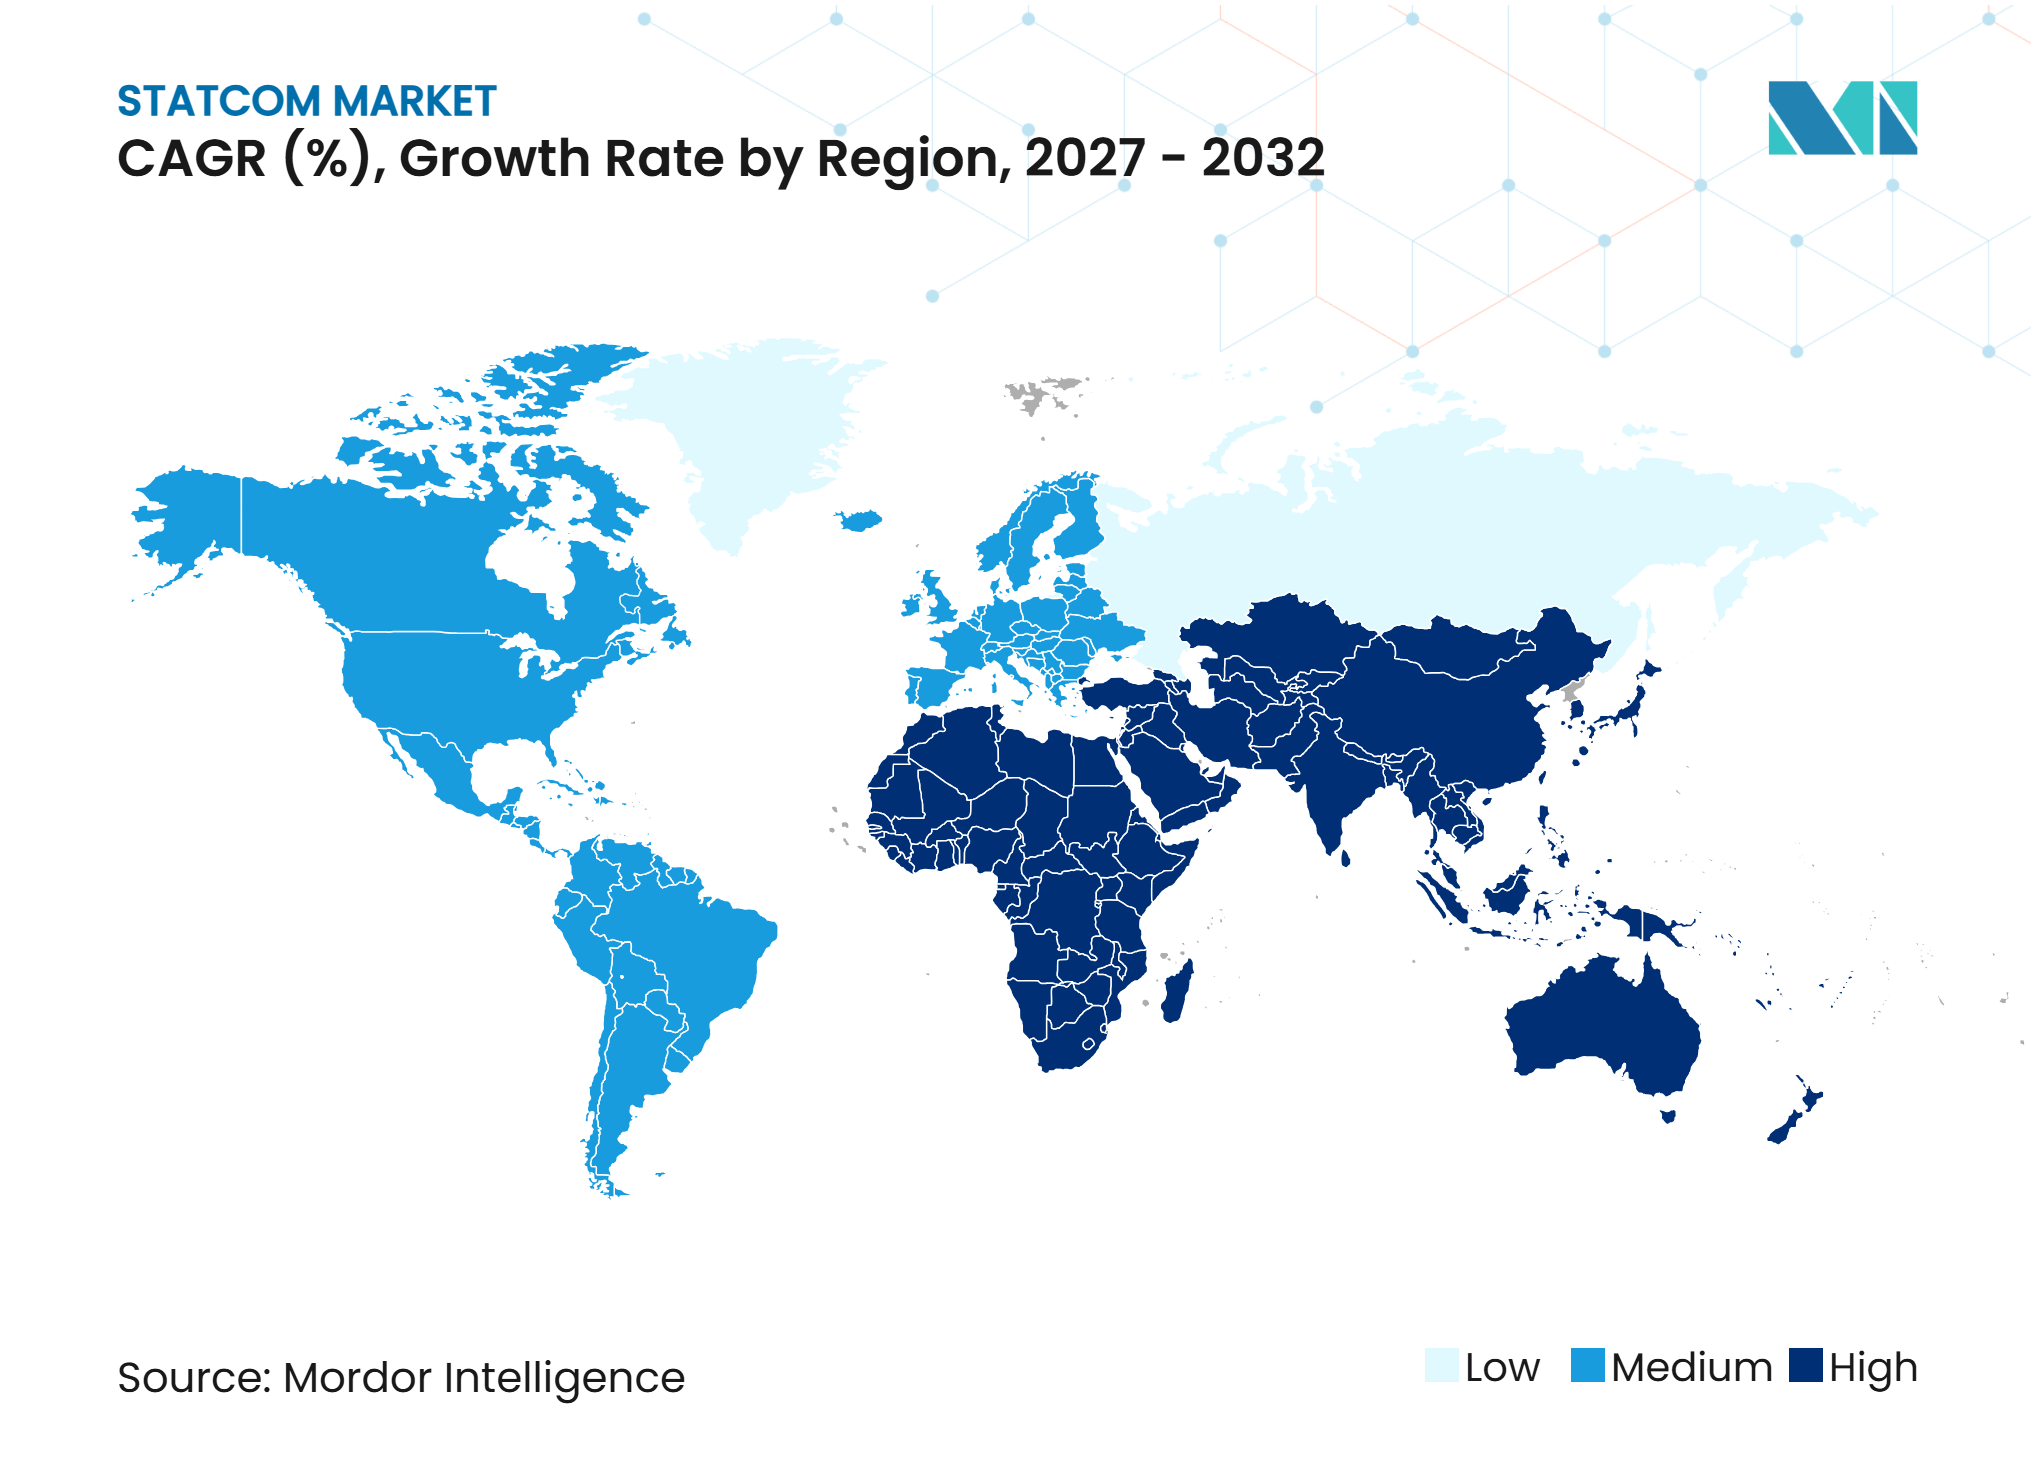
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de STATCOM por Mordor Intelligence
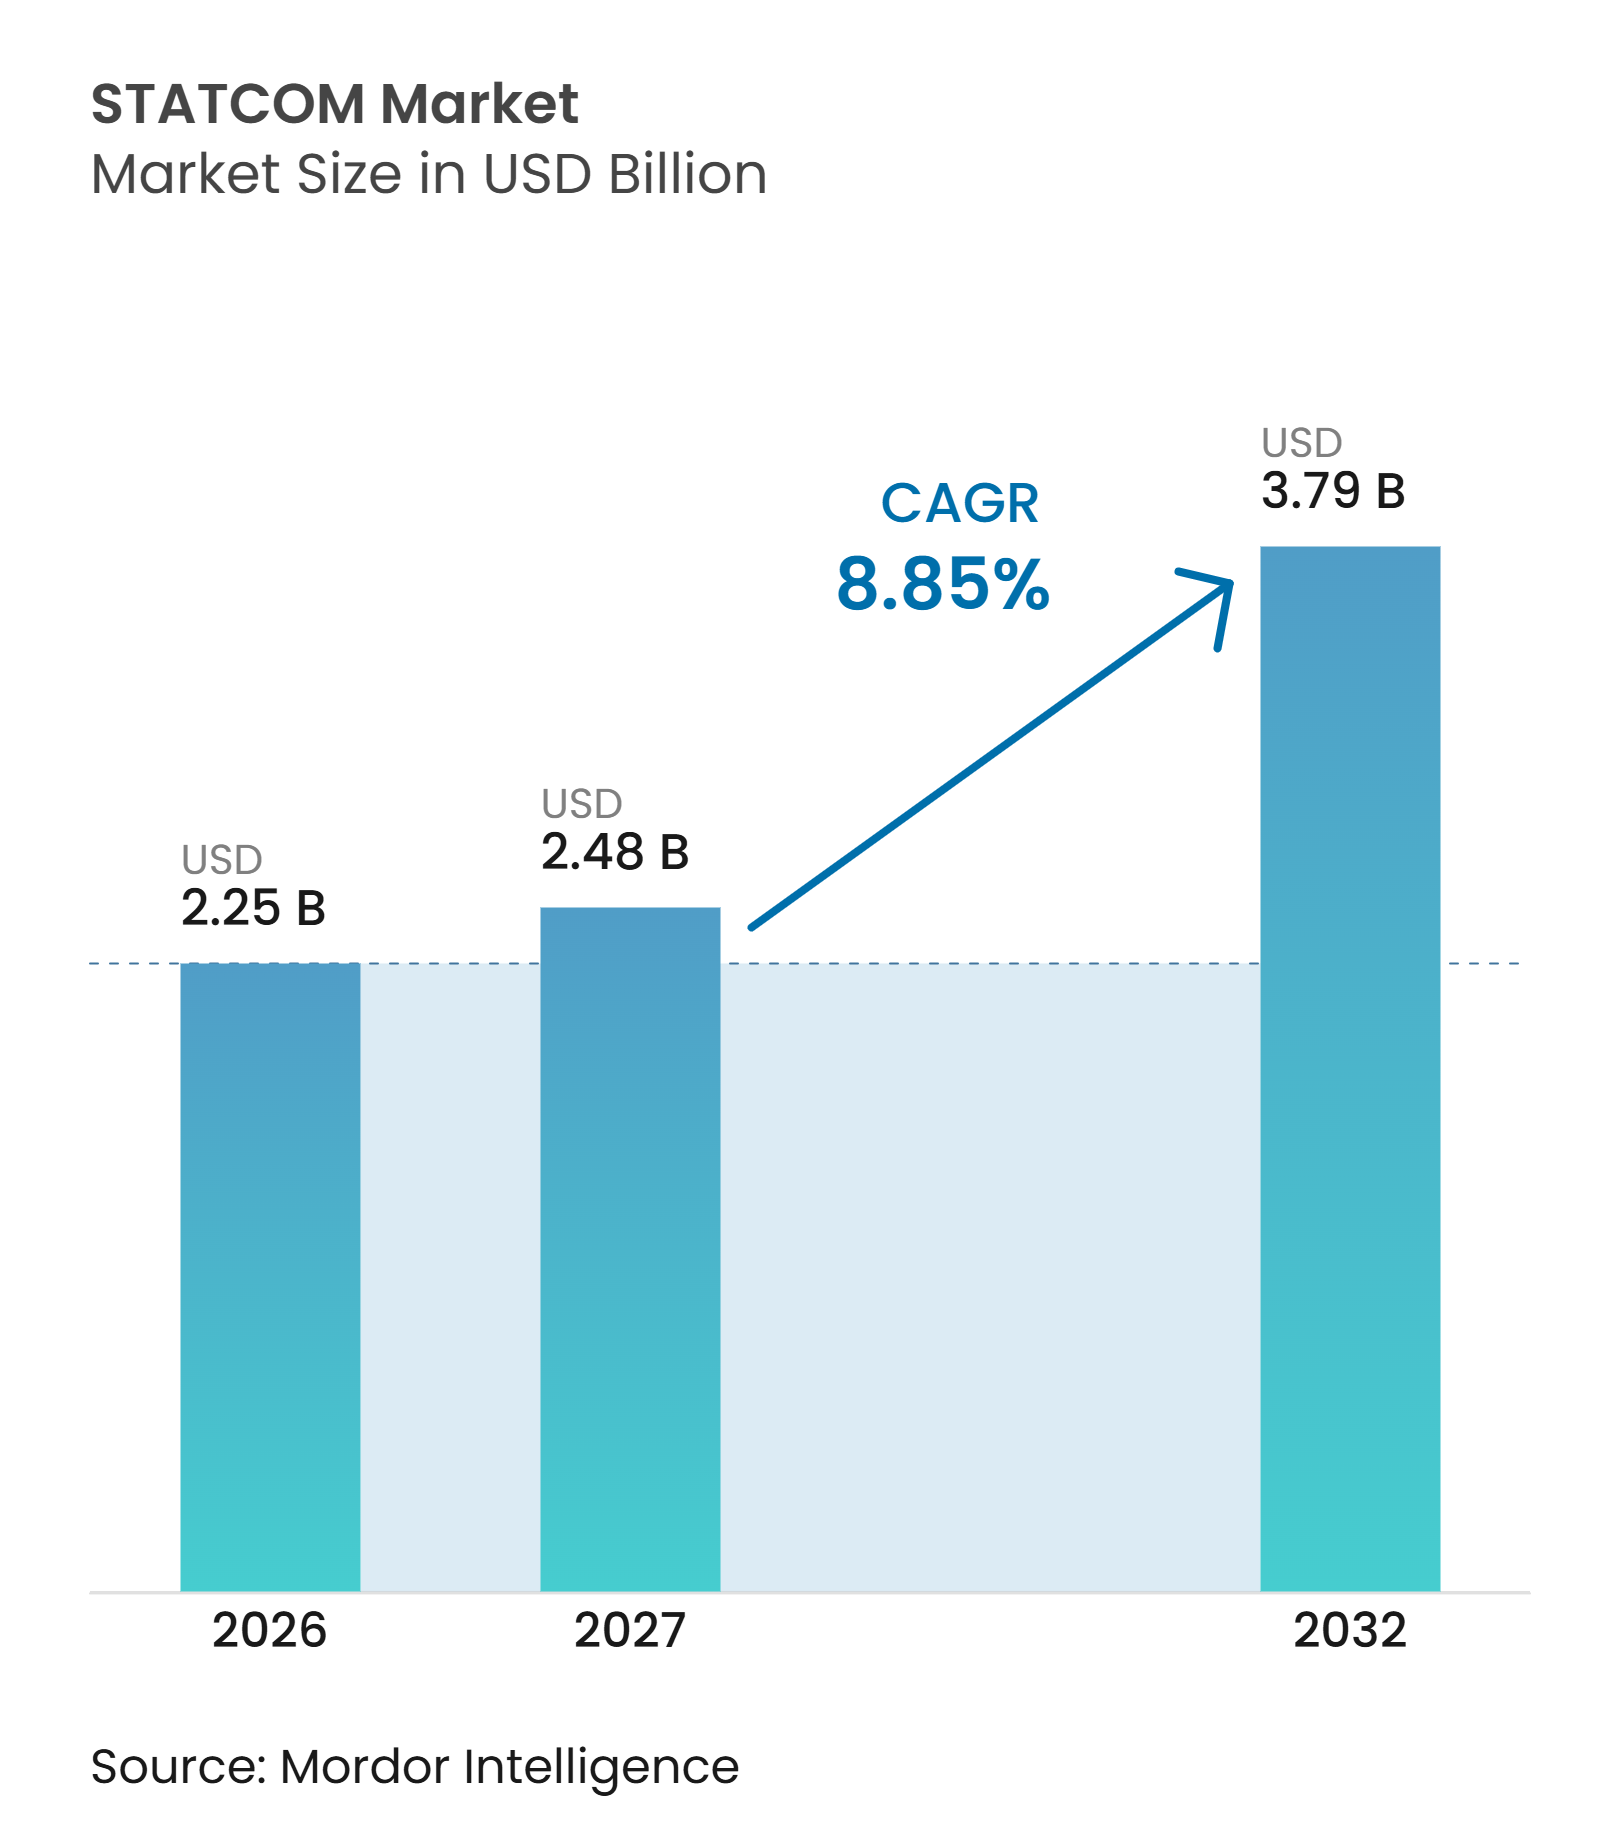
O tamanho do mercado de STATCOM foi avaliado em 2,25 bilhões de USD em 2026 e estima-se que cresça para 3,79 bilhões de USD até 2032, a um CAGR de 8,85% durante o período de previsão (2027-2032). O mercado de STATCOM está sendo apoiado por códigos de rede que exigem que projetos de energia renovável forneçam suporte dinâmico de tensão e potência reativa à medida que as usinas convencionais se aposentam. Recursos eólicos e solares baseados em inversores podem fornecer eletricidade com eficiência, mas não fornecem a resposta natural de potência reativa ou a inércia rotacional que antes eram fornecidas pela geração a carvão e nuclear. Os operadores de transmissão estão, portanto, aumentando o uso de equipamentos dedicados de eletrônica de potência em nós de rede e pontos de interconexão de energia renovável. O requisito identificado pela Alemanha de 70 unidades em seus 4 operadores de sistema de transmissão ilustra a escala da demanda de substituição que pode surgir quando a geração síncrona é removida. Os fornecedores estão respondendo por meio de plataformas de conversores multiníveis modulares, controles de formação de rede, melhorias em semicondutores e sistemas que combinam suporte de potência reativa com resposta rápida de potência ativa.
Principais Conclusões do Relatório
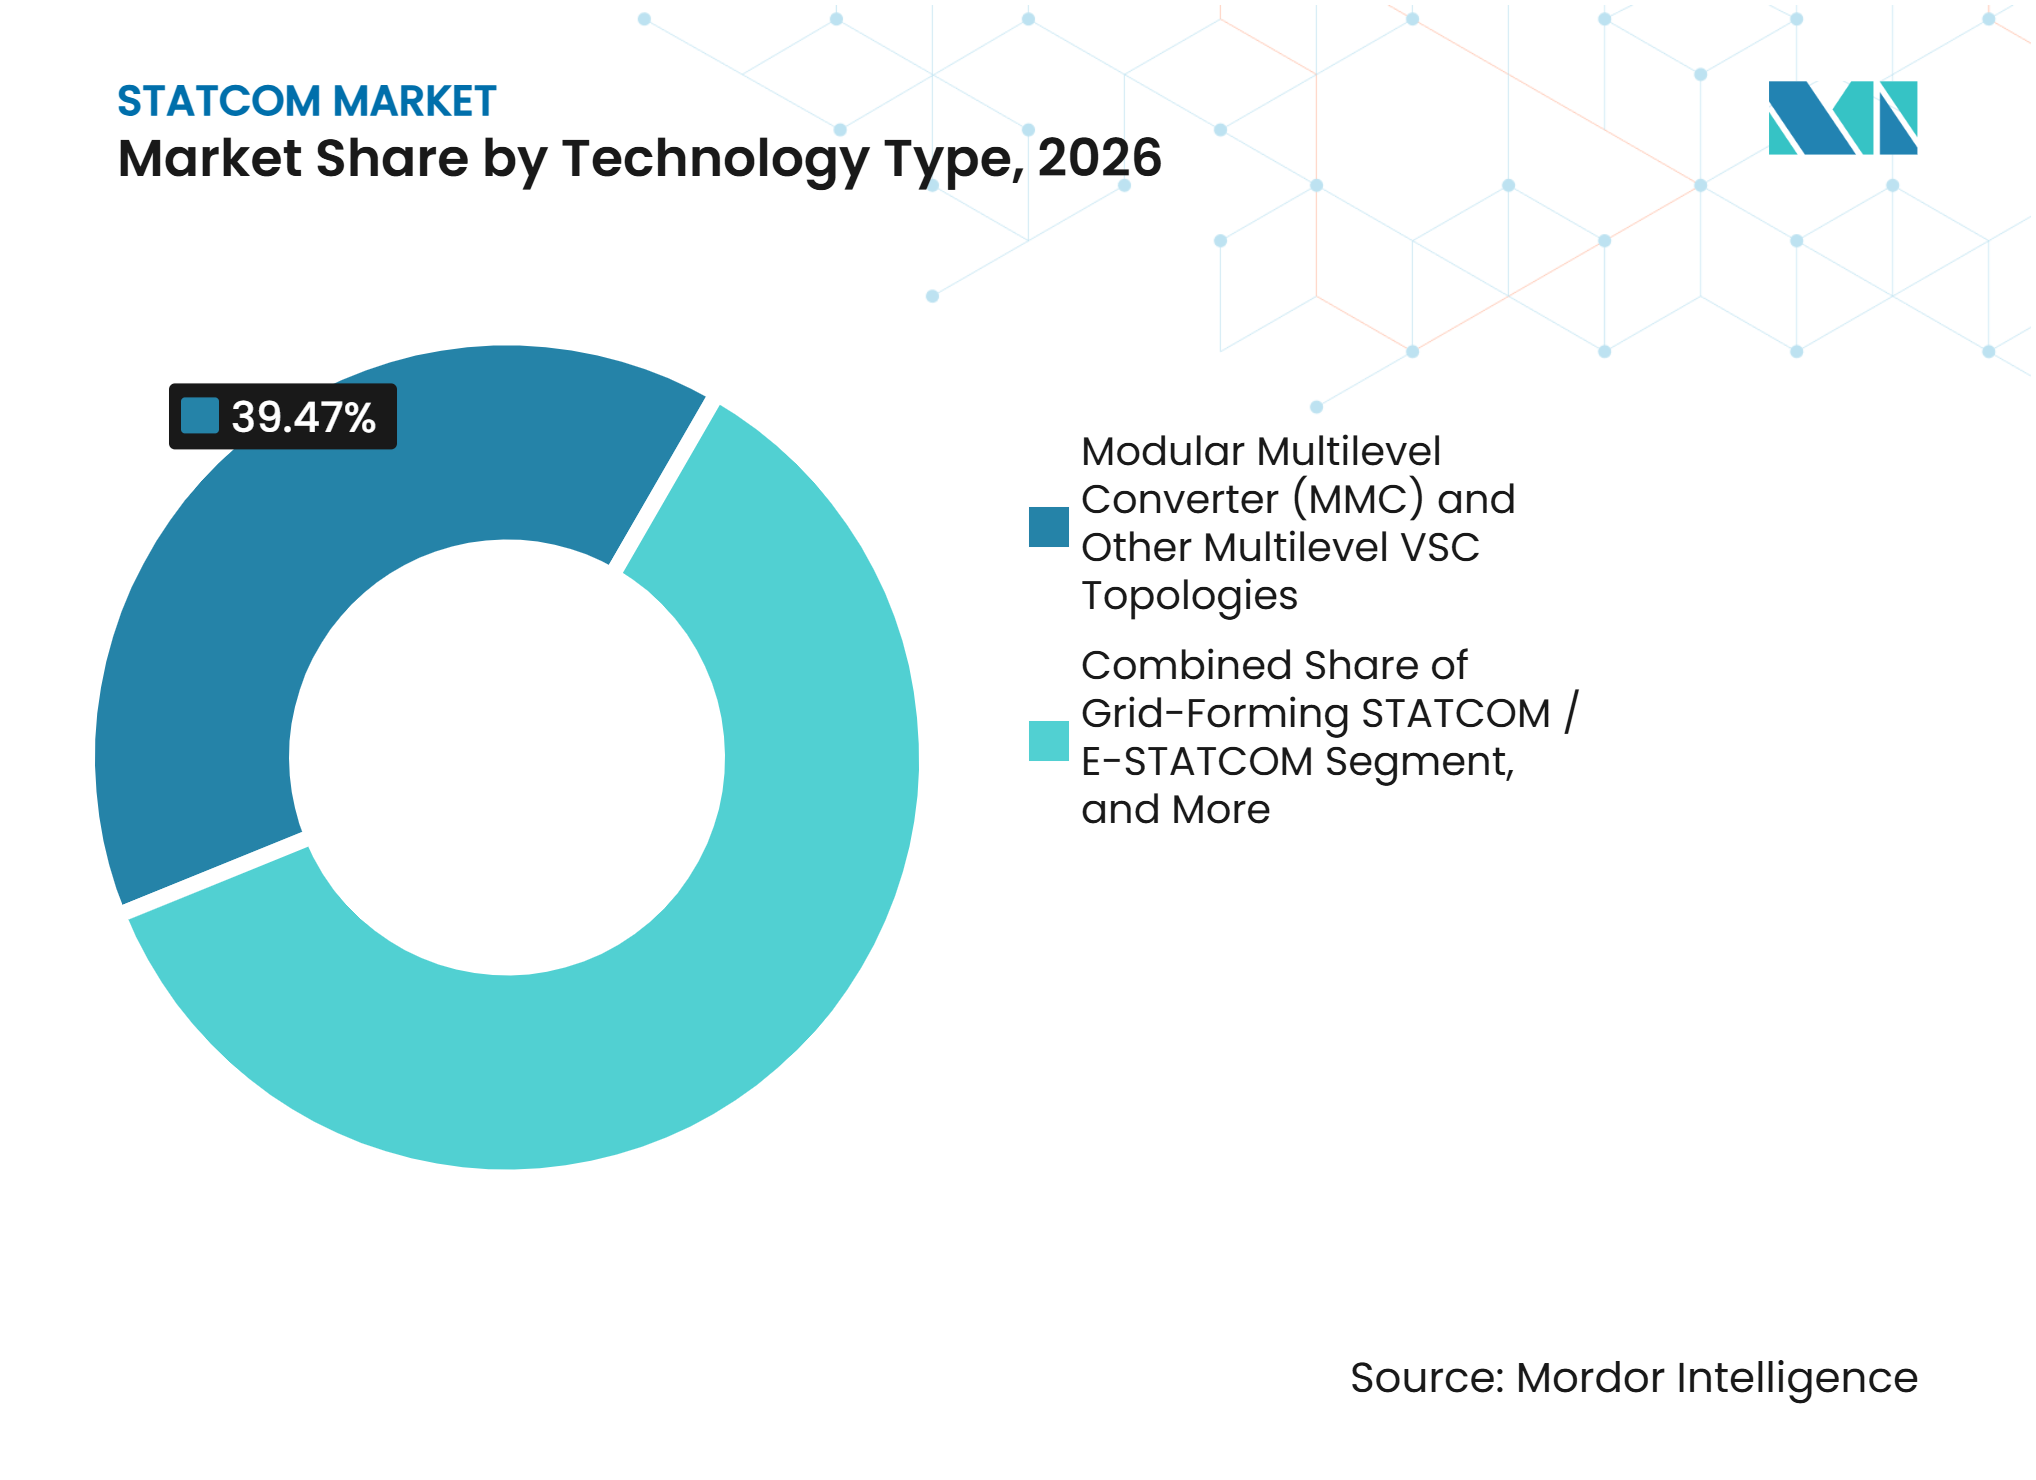
- Por tipo de tecnologia, as topologias MMC e outras topologias VSC multiníveis detinham 39,47% da participação do mercado de STATCOM em 2026, enquanto o STATCOM de Formação de Rede e o E-STATCOM devem se expandir a um CAGR de 9,47% até 2032.
- Por classificação de potência reativa, o STATCOM de Transmissão em Grande Escala detinha 46,83% da participação do mercado de STATCOM em 2026, enquanto o STATCOM de Distribuição em Pequena Escala e Industrial deve se expandir a um CAGR de 9,38% até 2032.
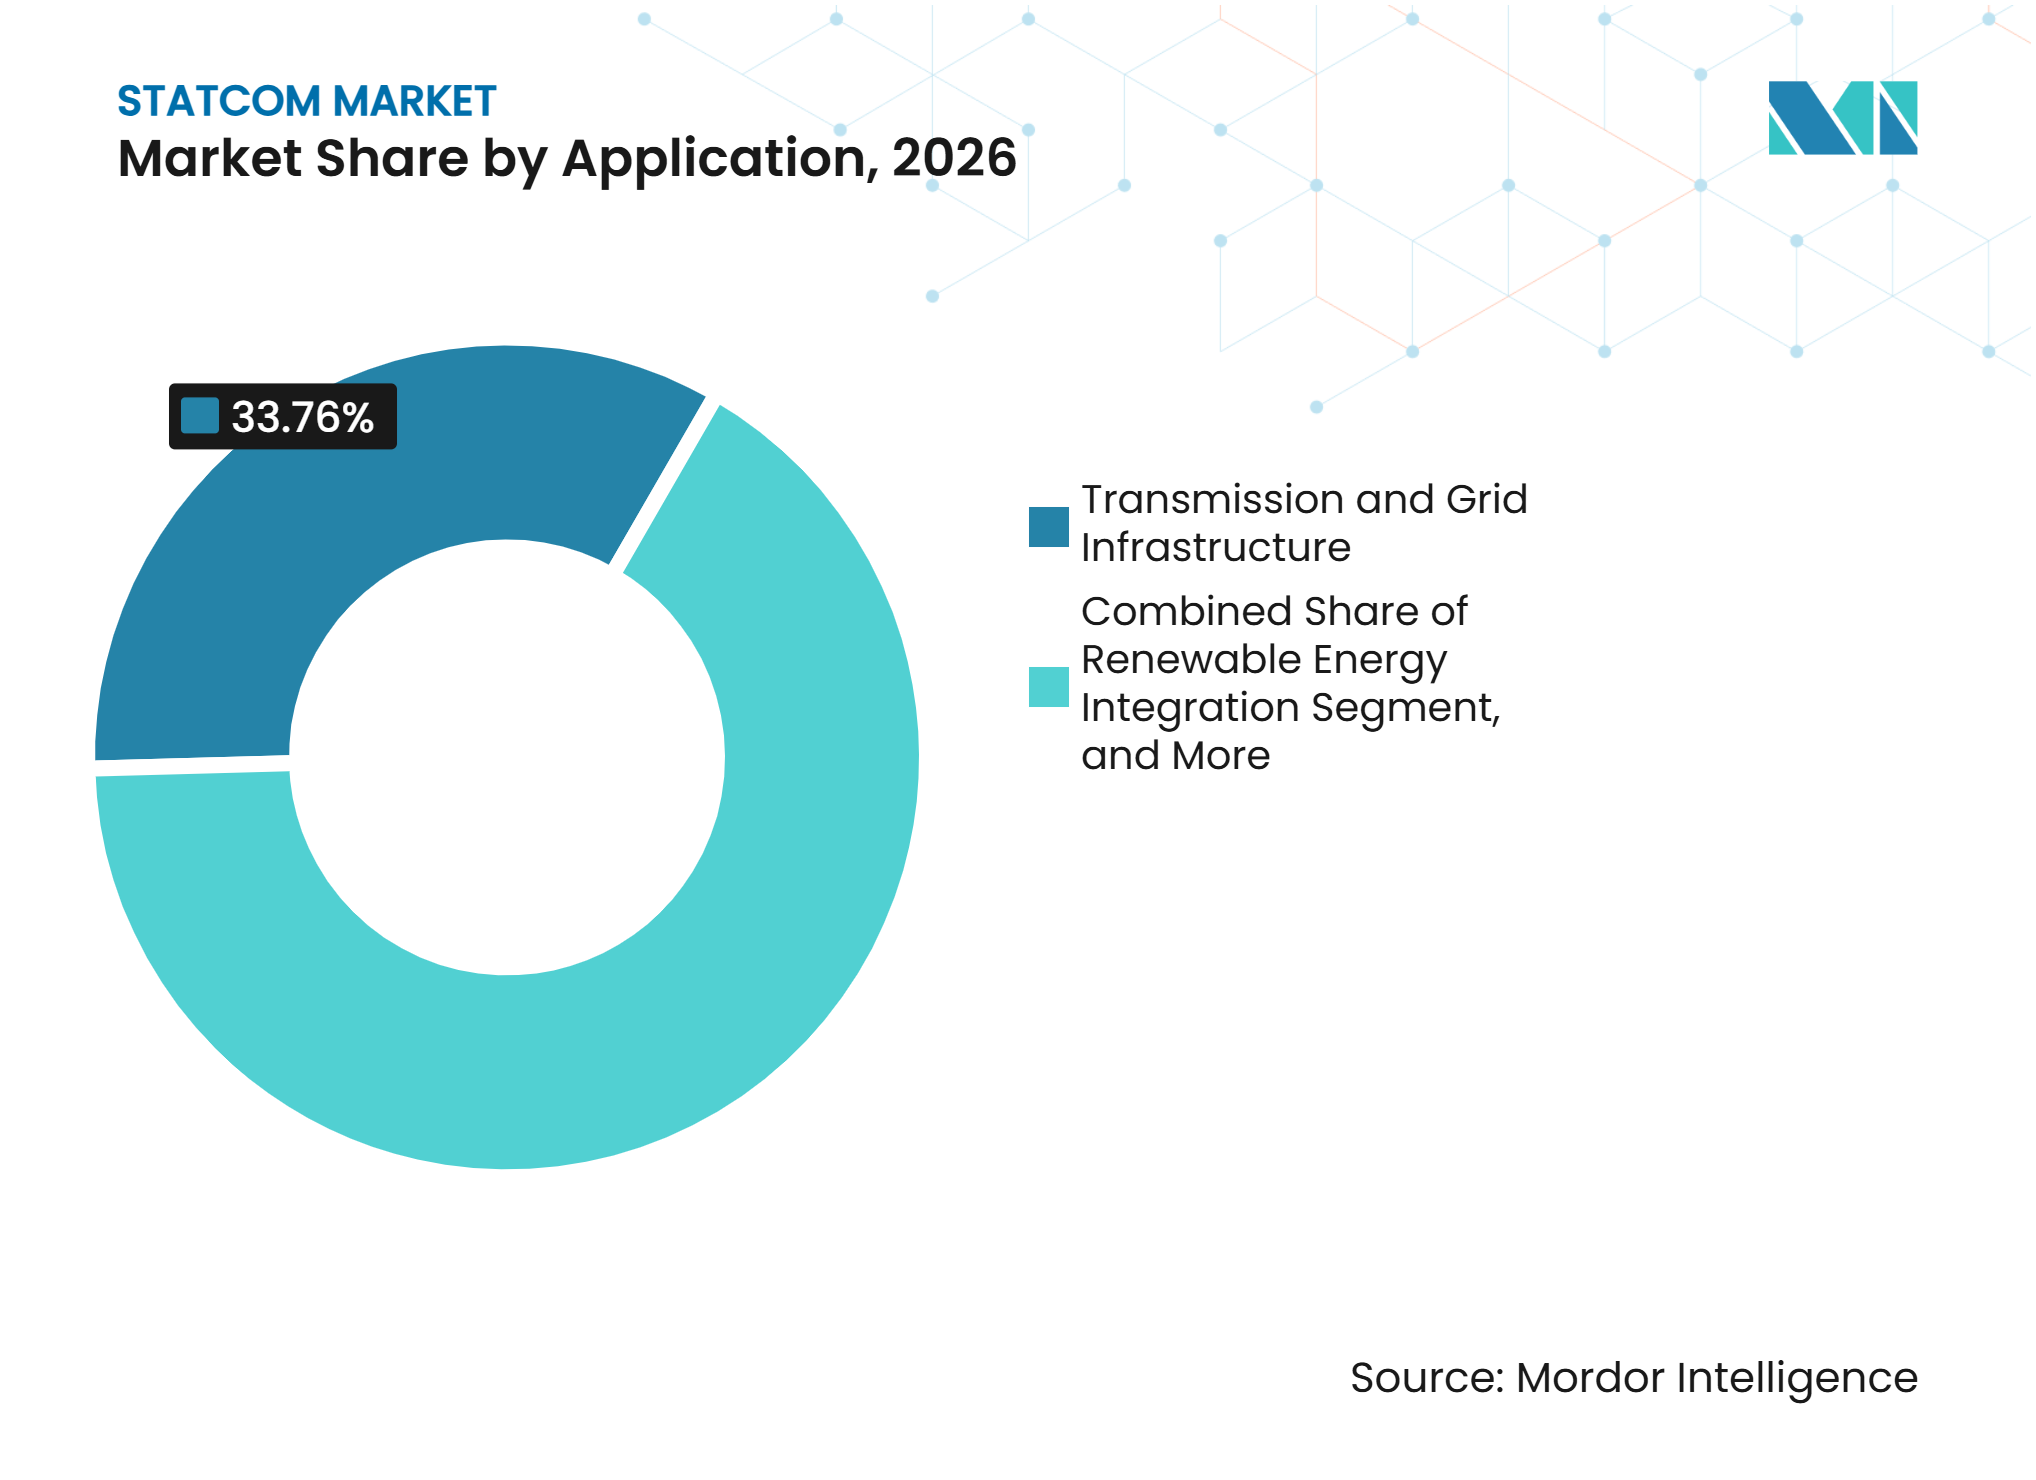
- Por aplicação, Transmissão e Infraestrutura de Rede responderam por 33,76% do tamanho do mercado de STATCOM em 2026, enquanto Centros de Dados e Infraestrutura Comercial devem se expandir a um CAGR de 9,54% até 2032.
- Por componente, as Válvulas Conversoras de Eletrônica de Potência responderam por 36,58% do mercado de STATCOM em 2026, enquanto os Sistemas de Controle, Proteção e Monitoramento devem se expandir a um CAGR de 9,41% até 2032.
- Por geografia, a América do Norte detinha 37,24% da receita global em 2026, enquanto a Ásia-Pacífico deve se expandir a um CAGR de 9,52% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Integração de Energia Renovável | +2.3% | Global | Médio prazo (2-4 anos) |
| Modernização da Rede e Expansão da Transmissão | +1.8% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Crescente Demanda por Soluções de Estabilidade de Rede | +1.5% | Global | Curto prazo (≤ 2 anos) |
| Expansão da Transmissão de Energia Transfronteiriça | +0.9% | Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescentes Requisitos de Qualidade de Energia | +0.6% | América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão da Energia Eólica Offshore e de Energia Renovável | +0.5% | Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Integração de Energia Renovável Acelera a Demanda por Potência Reativa
O mercado de STATCOM está registrando aumento de demanda impulsionado por adições de energia renovável, que podem criar necessidades de gerenciamento de tensão ao longo de longos corredores de transmissão. A China adicionou 349,8 GW de capacidade fotovoltaica em 2025, elevando sua capacidade acumulada para 1.463,5 GW, enquanto a Índia adicionou 55,9 GW, elevando sua capacidade acumulada para 180,5 GW. Muitos desses projetos são instalações centralizadas localizadas longe dos principais centros de carga, o que aumenta a necessidade de controle de tensão em subestações e ao longo das linhas de transmissão. A Ordem nº 2023 da FERC exige que novos projetos de geração nos EUA demonstrem capacidade dinâmica de potência reativa, inserindo requisitos de suporte de tensão no processo de interconexão.[1] Um estudo IEEE de 2025 em uma subestação de agrupamento de 400 kV constatou que a tecnologia STATCOM respondeu de forma mais eficaz do que os compensadores estáticos de VAR sob altos níveis de penetração de energia renovável. Esse requisito muda o papel dos equipamentos de potência reativa de uma atualização opcional da rede para uma parte definida do desenvolvimento de projetos de energia renovável.
A Modernização da Rede e a Expansão da Transmissão Impulsionam o Investimento em STATCOM
O mercado de STATCOM se beneficia quando as concessionárias substituem ativos de transmissão envelhecidos e expandem conexões para geração de energia renovável. A Power Grid Corporation of India manteve uma meta de despesas de capital para o ano fiscal de 2026 de INR 28.000 crore a INR 30.000 crore (333 milhões de USD a 357 milhões de USD) à taxa de conversão do ano fiscal citada. O programa inclui compensação de potência reativa como parte de atualizações mais amplas da rede. Nos Estados Unidos, a Ordem nº 2023 da FERC continua a criar obrigações de interconexão que podem aumentar a demanda por suporte dinâmico de tensão a partir de 2027. A GE Vernova relatou que seu backlog de equipamentos de eletrificação mais do que triplicou durante o ano fiscal de 2025, impulsionado pela demanda por transformadores, disjuntores e tecnologias FACTS. O backlog indica que os gastos das concessionárias estão superando a capacidade de fabricação disponível para os principais equipamentos de rede.
A Crescente Demanda por Soluções de Estabilidade de Rede se Intensifica com a Aposentadoria da Geração Síncrona
A desativação de usinas a carvão e nucleares remove equipamentos rotativos que historicamente apoiavam a regulação de tensão e a inércia do sistema. O mercado de STATCOM atende a essa lacuna porque a geração síncrona convencional não pode ser substituída por recursos baseados em inversores sem novas formas de suporte à rede. A TenneT identificou um requisito de 70 unidades STATCOM nos 4 operadores de sistema de transmissão da Alemanha durante a próxima década. Pesquisa apresentada no Simpósio Internacional CIGRE 2025 constatou que os sistemas E-STATCOM de formação de rede superaram os condensadores síncronos no amortecimento de ressonância sub-síncrona, no controle de sobretensão transitória e na melhoria da velocidade de resposta em ambientes de parques eólicos. Os equipamentos de formação de rede podem, portanto, abordar a estabilidade de tensão e a resposta rápida de potência ativa dentro do mesmo quadro operacional. Essa capacidade provavelmente influenciará futuras especificações de licitação, onde os operadores precisam de suporte tanto em condições normais de operação quanto em perturbações da rede.
A Expansão da Transmissão de Energia Transfronteiriça Cria Novos Ciclos de Aquisição
O mercado de STATCOM ganha oportunidades quando links transfronteiriços exigem estações conversoras e longas rotas de transmissão para gerenciar a tensão. A Hitachi Energy recebeu um contrato de EUR 770 milhões, equivalente a 832 milhões de USD à taxa de conversão de meados de 2026 citada, da Terna e da STEG para as estações conversoras HVDC ELMED entre a Itália e a Tunísia. O projeto representa a primeira interconexão de eletricidade em corrente contínua entre a Europa e o Norte da África. A EGAT da Tailândia assinou um contrato em julho de 2026 para um STATCOM na Subestação Khlong Ngae, vinculado ao futuro comércio de energia com a Malásia. A Rede de Energia da ASEAN está criando um requisito semelhante para equipamentos de potência reativa nos pontos de conexão em todo o Sudeste Asiático. Esses projetos estendem a aquisição além das interconexões renováveis domésticas e inserem o controle de tensão no design de corredores internacionais de energia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Capital e Instalação | -1.9% | Global | Curto prazo (≤ 2 anos) |
| Requisitos Complexos de Integração à Rede | -1.2% | Global | Médio prazo (2-4 anos) |
| Restrições na Cadeia de Suprimentos de Eletrônica de Potência | -0.8% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Longos Ciclos de Aquisição e Qualificação | -0.5% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital e Instalação Limitam a Velocidade de Implantação
Os altos custos de capital e instalação podem atrasar a implantação no mercado de STATCOM, particularmente para concessionárias de distribuição menores e operadores em economias emergentes. As unidades de escala de transmissão independentes envolvem custos substanciais por kVAr, enquanto os sistemas híbridos E-STATCOM apresentam um prêmio de 30% a 50%. Uma instalação de 300 MVAr foi estimada em 20 milhões de USD a 30 milhões de USD antes da preparação do local, obras civis e estudos de integração à rede. Esses custos podem colocar os investimentos em potência reativa fora dos orçamentos anuais das concessionárias, mesmo quando o requisito de rede subjacente é claro. A perspectiva citada espera que a adoção de carboneto de silício reduza os preços no nível do sistema em 10% a 15% em termos reais até 2032. A pressão financeira de curto prazo tem maior probabilidade de adiar a aquisição do que de eliminar a necessidade de equipamentos de suporte de tensão.
Requisitos Complexos de Integração à Rede Prolongam os Prazos dos Projetos
A integração à rede pode prolongar o tempo necessário para colocar os projetos de STATCOM em serviço. O comissionamento requer análise de impedância harmônica, coordenação de relés de proteção e ajuste do sistema de controle antes da energização. A Norma IEEE 519-2022 estabelece um limite de distorção harmônica total de tensão de 1,5% acima de 161 kV, o que requer dimensionamento e validação de filtros harmônicos sob diferentes condições de rede. A análise citada afirma que os testes de conformidade podem adicionar 2 a 3 meses, enquanto estudos de rede mais amplos podem estender o período de pré-energização em 6 a 12 meses após a assinatura do contrato. Os controles de formação de rede também precisam operar corretamente com os sistemas de gerenciamento de energia e proteção dos operadores de transmissão existentes durante a operação normal e em falhas. Esse trabalho de engenharia pode retardar as instalações mesmo quando o equipamento, o financiamento e a necessidade de rede já estão em vigor.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Tecnologia:
As Topologias MMC Lideram enquanto as Variantes de Formação de Rede se ExpandemAs topologias MMC e outras topologias VSC multiníveis detinham 39,47% da receita em 2026. Sua posição reflete a capacidade de fornecer formas de onda quase senoidais sem filtros harmônicos externos e de escalar em uma ampla gama de classificações de potência reativa. O arranjo modular permite que os fornecedores configurem sistemas para grandes subestações de transmissão, bem como para aplicações de menor classificação. Essa flexibilidade é importante onde os operadores de transmissão precisam de equipamentos que possam se adequar a projetos de locais estabelecidos e suportar diferentes condições de rede. As plataformas MMC também formam a arquitetura base para sistemas mais novos que adicionam suporte rápido de potência ativa. Seu histórico operacional estabelecido lhes confere uma posição forte em projetos onde a qualidade do controle e a confiança na entrega têm peso substancial.
O STATCOM de Formação de Rede e o E-STATCOM devem crescer a um CAGR de 9,47% de 2027 a 2032. Esses sistemas combinam um núcleo conversor MMC com bancos de supercapacitores que podem injetar ou absorver potência ativa em milissegundos. O arranjo aborda a escassez de inércia sintética em redes com geração crescente baseada em inversores. Um estudo IEEE NAPS de 2025 também descreveu como os supercapacitores no barramento de corrente contínua de um MMC de dupla estrela podem fornecer amortecimento de potência reativa e ativa em uma única plataforma. O STATCOM convencional baseado em VSC e os equipamentos de distribuição em média tensão permanecem relevantes onde a capacidade de formação de rede não é um requisito contratual.



Por Classificação de Potência Reativa:
A Escala de Transmissão Ancora o Valor enquanto a Demanda de Distribuição CresceO STATCOM de Transmissão em Grande Escala detinha 46,83% da receita em 2026. O segmento do mercado de STATCOM se beneficia de altos valores de contrato em nós de transmissão onde a desativação de geradores convencionais deixa lacunas no suporte de tensão. Os projetos individuais incluem equipamentos, engenharia, estudos de rede e comissionamento, o que pode criar valores na casa das dezenas de milhões de dólares americanos. Os operadores de transmissão também precisam de compensação dedicada em locais onde a energia renovável entra na rede ou onde os fluxos de energia percorrem grandes distâncias. O requisito da Alemanha de 70 unidades em seus 4 operadores de transmissão mostra a necessidade estruturada que pode se desenvolver nessa escala. As instalações de médio porte atendem às interconexões eólicas e solares na faixa de 20 MVAr a 100 MVAr e enfrentam concorrência de um grupo mais amplo de fornecedores.
O STATCOM de Distribuição em Pequena Escala e Industrial deve crescer a um CAGR de 9,38% de 2027 a 2032. Centros de dados, hubs de carregamento rápido de veículos elétricos e acionamentos industriais de velocidade variável podem introduzir harmônicos e oscilações de potência reativa nas redes de distribuição. Essas redes não foram projetadas para absorver cargas tão flutuantes na escala emergente. O EPRI identificou sistemas STATCOM aprimorados como uma opção de mitigação em camadas para centros de dados que geram inter-harmônicos capazes de desencadear oscilações sub-síncronas em usinas de geração próximas. Essa avaliação desloca a discussão de casos de engenharia isolados para uma resposta reconhecida a preocupações de qualidade de energia relacionadas a cargas comerciais. O segmento do mercado de STATCOM pode, portanto, atrair demanda de instalações comerciais, bem como de compradores industriais e de concessionárias tradicionais.
Por Aplicação:
Centros de Dados se Tornam um Uso Final de Crescimento Mais RápidoTransmissão e Infraestrutura de Rede responderam por 33,76% da receita em 2026. O segmento do mercado de STATCOM lidera em valor porque uma única instalação de transmissão pode exigir investimento substancial antes do trabalho associado ao local e à integração. Grandes projetos apoiam interconexões renováveis, estabilizam nós críticos da rede e substituem a regulação de tensão anteriormente fornecida pela geração convencional. Sua escala cria alto conteúdo de equipamentos e engenharia para cada contrato. Integração de Energia Renovável e Industrial e Manufatura fornecem demanda adicional em concessionárias e indústrias de processo. Eletrificação Ferroviária e outras aplicações também se beneficiam de programas de expansão ferroviária na Europa e na Ásia-Pacífico.
Centros de Dados e Infraestrutura Comercial devem crescer a um CAGR de 9,54% de 2027 a 2032. As cargas de treinamento de inteligência artificial criam mudanças bruscas na demanda de energia à medida que as cargas de trabalho de processamento gráfico sobem e descem. Esse padrão pode criar condições de qualidade de energia que os sistemas de energia ininterrupta padrão não abordam no ponto de interconexão com a rede. Os sistemas E-STATCOM podem fornecer resposta de potência ativa e reativa em submilissegundos, tornando-os relevantes para essas mudanças de carga. O EPRI avaliou formalmente os sistemas STATCOM aprimorados para mitigação de flutuação de carga em centros de dados em outubro de 2026. A avaliação apoia a transição dessa aplicação de discussão técnica inicial para consideração de aquisição por operadores comerciais.

Por Componente:
Sistemas de Controle Digital Ganham Importância ao Lado das Válvulas ConversorasAs Válvulas Conversoras de Eletrônica de Potência detinham 36,58% da receita em 2026. O segmento do mercado de STATCOM reflete o custo e a importância técnica dos conjuntos de válvulas IGBT e de carboneto de silício personalizados usados em todas as configurações de STATCOM. Esses conjuntos determinam a capacidade do sistema de comutar energia rapidamente e controlar a saída reativa sob condições variáveis de rede. Seu fornecimento depende de capacidade especializada de fabricação de semicondutores, o que pode restringir a disponibilidade de equipamentos. Esse gargalo pode estender os cronogramas de entrega nos principais mercados e afetar o setor de STATCOM de forma mais ampla. Transformadores conversores, reatores, capacitores e filtros harmônicos estão cada vez mais padronizados, enquanto os sistemas de resfriamento e auxiliares estão se tornando mais modulares.
Os Sistemas de Controle, Proteção e Monitoramento devem crescer a um CAGR de 9,41% de 2027 a 2032. O controle de formação de rede, o monitoramento preditivo de condições e os diagnósticos integrados por inteligência artificial aumentam o valor do software e do hardware digital em cada instalação. A GE Vernova anunciou um novo laboratório de engenharia e testes em Noida em maio de 2025 para validar sistemas de controle para válvulas VSC STATCOM.[2] O investimento mostra que os fornecedores estão tratando o desempenho do controle como um diferenciador de produto, em vez de um recurso de suporte. As plataformas de serviços digitais também podem fornecer monitoramento remoto e atividade recorrente de pós-venda ao longo da vida útil operacional dos equipamentos. Isso eleva a importância relativa dos controles e do monitoramento em comparação com o hardware passivo.
Análise Geográfica
América do Norte
A América do Norte respondeu por 37,24% da receita em 2026. A região tem um grande pipeline de energia renovável e um ambiente regulatório que insere a capacidade dinâmica de potência reativa no processo de interconexão de geração. A Ordem nº 2023 da FERC exige essa capacidade para novos projetos de geração nos EUA. A fonte citada menciona mais de 1.200 GW de capacidade renovável proposta nas filas de interconexão dos EUA, com 30% a 40% exigindo compensação dedicada de potência reativa. A LS Power Grid California energizou a maior instalação de STATCOM da América do Norte na Subestação Orchard em março de 2025, criando um ponto de referência para as operações da rede CAISO. A Hitachi Energy investiu 10 milhões de USD em um Centro de Eletrônica de Potência em Cary, Carolina do Norte, em abril de 2026, para expandir a capacidade de engenharia, testes e integração de sistemas. As redes provinciais com forte presença eólica do Canadá e a crescente capacidade renovável do México podem adicionar demanda relacionada à medida que a aquisição de suporte de tensão é incorporada aos orçamentos de projetos de energia renovável.
Ásia-Pacífico
A Ásia-Pacífico deve crescer a um CAGR de 9,52% de 2027 a 2032. A SGCC da China planejou RMB 4 trilhões (575,5 bilhões de USD) em investimento em ativos fixos sob o 15º Plano Quinquenal. O plano representa um aumento de 40% em relação ao período quinquenal anterior e prioriza corredores de ultra-alta tensão e transferência de energia entre províncias. A China adicionou 349,8 GW de capacidade fotovoltaica em 2025, enquanto a Índia adicionou 55,9 GW, ressaltando a necessidade de suporte de tensão nas subestações de conexão. O pedido de STATCOM MMC de 1 GVar da Hyosung Heavy Industries para a KEPCO na Coreia do Sul mostra que a demanda se estende além da China e da Índia para sistemas de rede regionais estabelecidos. Grandes programas de transmissão e rápidas adições de capacidade renovável conferem ao mercado de STATCOM da Ásia-Pacífico uma ampla base de demanda liderada por concessionárias.
Ambições de Rede Divergentes nos Mercados Restantes
O pipeline da Europa é moldado pelas desativações de capacidade a carvão e nuclear na Alemanha, França, Reino Unido e Itália. O requisito declarado da TenneT de 70 unidades nos 4 operadores de transmissão da Alemanha oferece visibilidade incomum sobre a escala da demanda europeia. A Siemens Energy comissionou um STATCOM de formação de rede de ±600 Mvar na subestação Rheinau da Amprion em janeiro de 2026.[3] Na Tailândia, o projeto Khlong Ngae da EGAT apoia a estabilidade de tensão e o planejado comércio transfronteiriço com a Malásia por meio da Rede de Energia da ASEAN. Os mercados do Oriente Médio, África e América do Sul estão avançando em direção a uma aquisição mais estruturada à medida que o investimento em transmissão cresce. A L&T garantiu pedidos de SCADA e STATCOM na Índia, nos Emirados Árabes Unidos e em Omã no valor de até 570 milhões de USD durante setembro de 2025. O link HVDC ELMED entre a Itália e a Tunísia pode criar necessidades relacionadas de potência reativa em suas estações conversoras.
Cenário Competitivo
Concentração do Mercado
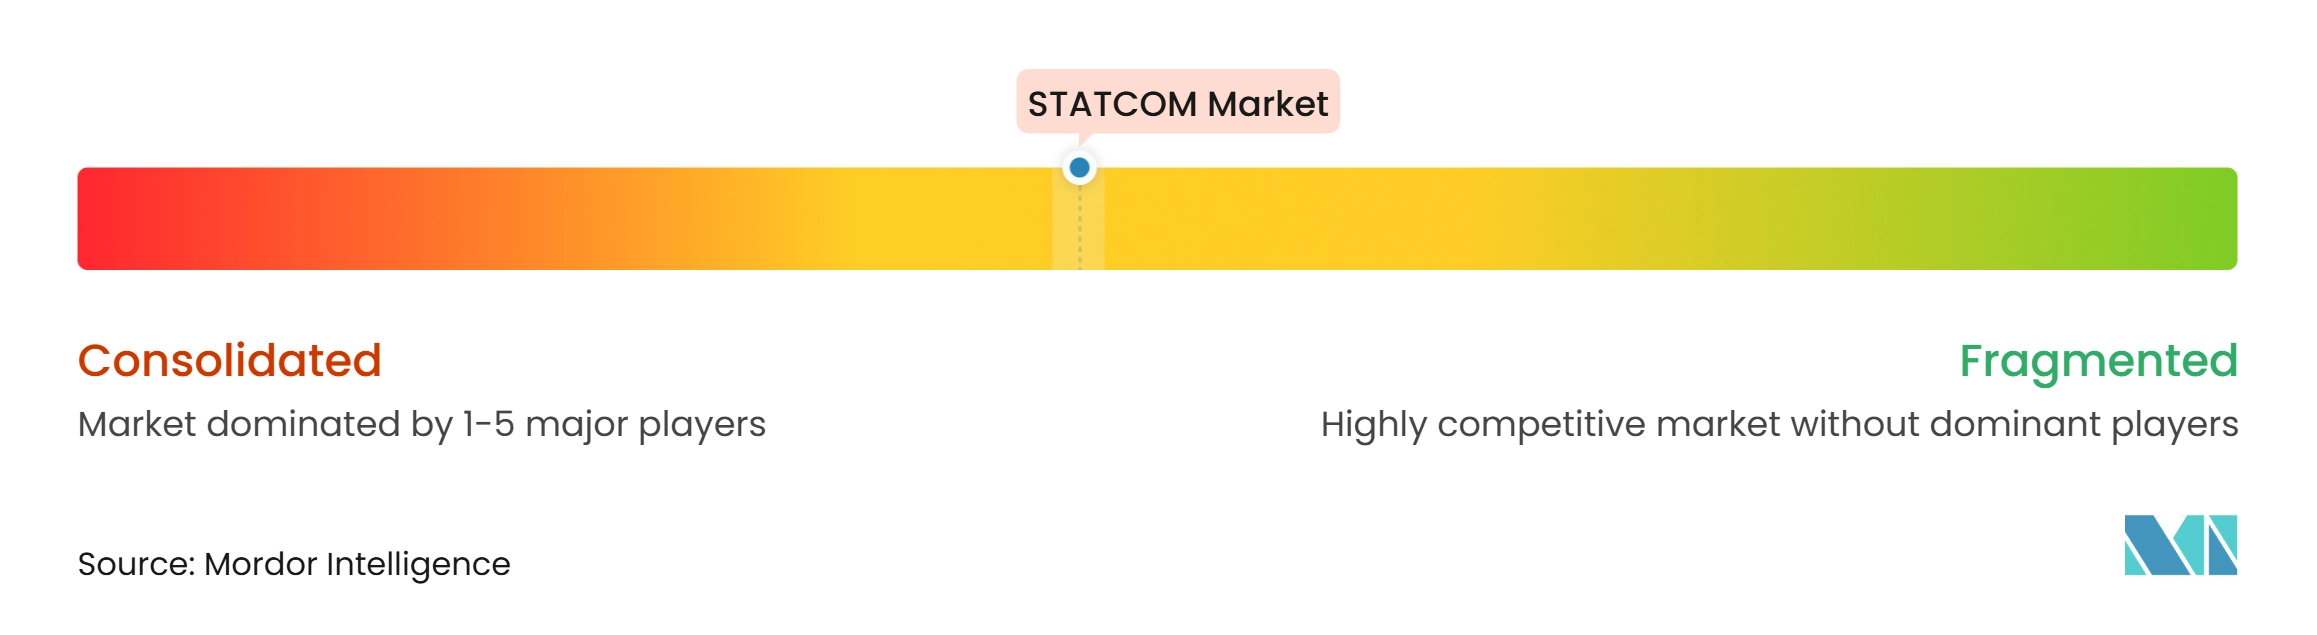
O mercado de STATCOM é moderadamente consolidado na escala de transmissão. Hitachi Energy, Siemens Energy, GE Vernova e ABB competem pelos maiores contratos aproveitando plataformas proprietárias de controle MMC, fabricação verticalmente integrada e relacionamentos estabelecidos com operadores de transmissão. Suas ofertas geralmente cobrem estudos de rede, projeto de filtros harmônicos, supervisão de obras civis, comissionamento e os próprios equipamentos de eletrônica de potência. Essa abordagem de escopo completo é importante onde os operadores exigem que um fornecedor assuma a responsabilidade pelo desempenho do sistema desde o projeto até a energização. O comissionamento pela Siemens Energy em janeiro de 2026 da instalação de formação de rede de ±600 Mvar em Rheinau demonstra a capacidade dos principais fornecedores de entregar sistemas avançados de compensação para clientes de transmissão.
A Hyosung Heavy Industries emergiu como um concorrente de escala de transmissão após garantir um pedido de STATCOM MMC de 1 GVar da KEPCO para a subestação Shinokcheon em março de 2026. O projeto foi descrito como a maior unidade única de STATCOM do mundo e indica que fabricantes regionais com fortes capacidades de MMC podem competir por contratos muito grandes. A empresa também assinou um memorando de entendimento em janeiro de 2026 com a Skeleton Technologies e a Marubeni para desenvolver tecnologia e-STATCOM para comercialização até 2027. A GE Vernova anunciou um investimento de 16 milhões de USD em uma linha de válvulas VSC STATCOM em Chennai e um laboratório de engenharia e testes em Noida durante maio de 2025. Esses movimentos mostram que a concorrência no mercado de STATCOM está centrada na capacidade de fabricação, na capacidade de testes e na tecnologia de formação de rede.
As aplicações de distribuição e industriais são mais fragmentadas do que os projetos de transmissão. Sieyuan Electric, NR Electric, Merus Power, Ingeteam e TBEA competem onde os requisitos de conteúdo doméstico e a sensibilidade a custos podem enfraquecer a posição dos fornecedores globais. Uma abertura importante no mercado de STATCOM é o equipamento E-STATCOM de formação de rede para centros de dados de inteligência artificial e unidades menores em hubs de carregamento rápido de veículos elétricos. Uma patente americana de 2025 descreve uma arquitetura de STATCOM de média tensão para centros de dados que pode fornecer potência ativa e reativa sem um estágio de transformador convencional.
Líderes do Setor de STATCOM
-
Hitachi Energy Ltd.
-
Siemens Energy AG
-
GE Vernova Inc.
-
ABB Ltd.
-
Mitsubishi Electric Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de STATCOM Empresas cobertas neste relatório
- Hitachi Energy Ltd.
- Siemens Energy AG
- GE Vernova Inc.
- ABB Ltd.
- Mitsubishi Electric Corporation
- Toshiba Energy Systems & Solutions Corporation
- Hyosung Heavy Industries Corporation
- American Superconductor Corporation (AMSC)
- NR Electric Co., Ltd.
- Sieyuan Electric Co., Ltd.
- Ingeteam S.A.
- JEMA Energy S.A.
- Nidec Conversion
- TBEA Co., Ltd.
- Merus Power Plc
Desenvolvimentos industriais recentes em Mercado de STATCOM
- Julho de 2026: A Autoridade de Geração de Eletricidade da Tailândia, EGAT, assinou um contrato de aquisição e construção com a Sinohydro Thailand Co., Ltd. para um STATCOM na Subestação Khlong Ngae, Província de Songkhla, com conclusão prevista para 2028. A instalação estabilizará a tensão no oeste e no sul da Tailândia, acomodará flutuações em energia renovável de grande escala e facilitará o comércio transfronteiriço de eletricidade com a Malásia por meio da Rede de Energia da ASEAN.
- Junho de 2026: A Hitachi Energy recebeu um contrato no valor de EUR 770 milhões (832 milhões de USD) à taxa de conversão de meados de 2026 citada, da Terna da Itália e da STEG da Tunísia, para as estações conversoras HVDC ELMED. O projeto é a primeira interconexão de eletricidade em corrente contínua entre a Europa e o Norte da África, com 600 MW de capacidade de transmissão ao longo de 220 km de cabo predominantemente submarino.
- Abril de 2026: A Hitachi Energy investiu 10 milhões de USD para estabelecer um Centro de Eletrônica de Potência em Cary, Carolina do Norte, trazendo capacidades de engenharia, testes e integração de sistemas para o local, para grandes projetos de energia em toda a América do Norte. A instalação visa prazos de entrega mais curtos para equipamentos de STATCOM, HVDC e infraestrutura de rede relacionada em uma região onde a reforma de interconexão impulsionada pela FERC está gerando backlogs de aquisição de vários anos.
- Março de 2026: A Hyosung Heavy Industries garantiu um contrato da Korea Electric Power Corporation, KEPCO, para um STATCOM MMC de 1 GVar na subestação Shinokcheon na Coreia do Sul. A unidade pode controlar a energia usada simultaneamente por 300.000 residências e estabilizar a transmissão entre a região de Honam e a área metropolitana de Seul à medida que a capacidade renovável se expande.
Escopo do Relatório Global do Mercado de STATCOM
O mercado de STATCOM compreende a produção, o fornecimento e a implantação de compensadores síncronos estáticos (STATCOMs), que são dispositivos de eletrônica de potência usados para regular a tensão e melhorar a qualidade da energia em redes de transmissão e distribuição elétrica. Os sistemas STATCOM fornecem compensação dinâmica de potência reativa, melhoram a estabilidade da rede e apoiam a integração de fontes de energia renovável.
O Relatório do Mercado de STATCOM é Segmentado por Tipo de Tecnologia (Conversor Multinível Modular (MMC) e Outras Topologias VSC Multiníveis, STATCOM Convencional Baseado em Conversor de Fonte de Tensão (VSC), STATCOM de Formação de Rede / E-STATCOM e STATCOM de Média Tensão e Distribuição), Classificação de Potência Reativa (STATCOM de Transmissão em Grande Escala, STATCOM de Médio Porte e STATCOM de Distribuição em Pequena Escala e Industrial), Aplicação (Transmissão e Infraestrutura de Rede, Integração de Energia Renovável, Industrial e Manufatura, Centros de Dados e Infraestrutura Comercial e Eletrificação Ferroviária e Outras Aplicações), Componente (Válvulas Conversoras de Eletrônica de Potência, Transformadores Conversores e Reatores, Capacitores e Filtros Harmônicos, Sistemas de Controle, Proteção e Monitoramento e Sistemas de Resfriamento e Componentes Auxiliares) e Geografia (América do Norte, Europa, Ásia-Pacífico e Resto do Mundo). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Conversor Multinível Modular (MMC) e Outras Topologias VSC Multiníveis |
| STATCOM Convencional Baseado em Conversor de Fonte de Tensão (VSC) |
| STATCOM de Formação de Rede / E-STATCOM |
| STATCOM de Média Tensão e Distribuição |
| STATCOM de Transmissão em Grande Escala |
| STATCOM de Médio Porte |
| STATCOM de Distribuição em Pequena Escala e Industrial |
| Transmissão e Infraestrutura de Rede |
| Integração de Energia Renovável |
| Industrial e Manufatura |
| Centros de Dados e Infraestrutura Comercial |
| Eletrificação Ferroviária e Outras Aplicações |
| Válvulas Conversoras de Eletrônica de Potência |
| Transformadores Conversores e Reatores |
| Capacitores e Filtros Harmônicos |
| Sistemas de Controle, Proteção e Monitoramento |
| Sistemas de Resfriamento e Componentes Auxiliares |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Resto da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Taiwan | |
| Índia | |
| Resto da Ásia-Pacífico | |
| Resto do Mundo |
| Por Tipo de Tecnologia | Conversor Multinível Modular (MMC) e Outras Topologias VSC Multiníveis | |
| STATCOM Convencional Baseado em Conversor de Fonte de Tensão (VSC) | ||
| STATCOM de Formação de Rede / E-STATCOM | ||
| STATCOM de Média Tensão e Distribuição | ||
| Por Classificação de Potência Reativa | STATCOM de Transmissão em Grande Escala | |
| STATCOM de Médio Porte | ||
| STATCOM de Distribuição em Pequena Escala e Industrial | ||
| Por Aplicação | Transmissão e Infraestrutura de Rede | |
| Integração de Energia Renovável | ||
| Industrial e Manufatura | ||
| Centros de Dados e Infraestrutura Comercial | ||
| Eletrificação Ferroviária e Outras Aplicações | ||
| Por Componente | Válvulas Conversoras de Eletrônica de Potência | |
| Transformadores Conversores e Reatores | ||
| Capacitores e Filtros Harmônicos | ||
| Sistemas de Controle, Proteção e Monitoramento | ||
| Sistemas de Resfriamento e Componentes Auxiliares | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Resto da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Taiwan | ||
| Índia | ||
| Resto da Ásia-Pacífico | ||
| Resto do Mundo | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de STATCOM?
O mercado de STATCOM foi avaliado em 2,25 bilhões de USD em 2026 e estima-se que atinja 3,79 bilhões de USD até 2032, a um CAGR de 8,85% de 2027 a 2032.
O que está impulsionando a demanda por sistemas STATCOM?
A integração de energia renovável, a modernização da rede, a desativação da geração síncrona e os links de energia transfronteiriços estão aumentando a necessidade de suporte dinâmico de tensão e potência reativa.
Qual tecnologia de STATCOM está crescendo mais rapidamente?
O STATCOM de Formação de Rede e o E-STATCOM devem crescer a um CAGR de 9,47% até 2032 porque podem fornecer controle de potência reativa e resposta rápida de potência ativa.
Qual aplicação está se expandindo mais rapidamente para equipamentos STATCOM?
Centros de Dados e Infraestrutura Comercial devem crescer a um CAGR de 9,54% até 2032, à medida que cargas de computação flutuantes criam requisitos de qualidade de energia.
Qual região deve crescer mais rapidamente?
A Ásia-Pacífico deve se expandir a um CAGR de 9,52% até 2032, apoiada por investimentos em transmissão e grandes adições de capacidade renovável.
O que limita uma implantação mais rápida dos sistemas STATCOM?
Altos custos de equipamentos e instalação, trabalho complexo de integração, fornecimento restrito de eletrônica de potência e longos ciclos de qualificação podem atrasar os projetos.