
STATCOM Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.48 Milliarden US-Dollar |
| Marktgröße (2032) | 3.79 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.85 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
STATCOM-Marktanalyse von Mordor Intelligence
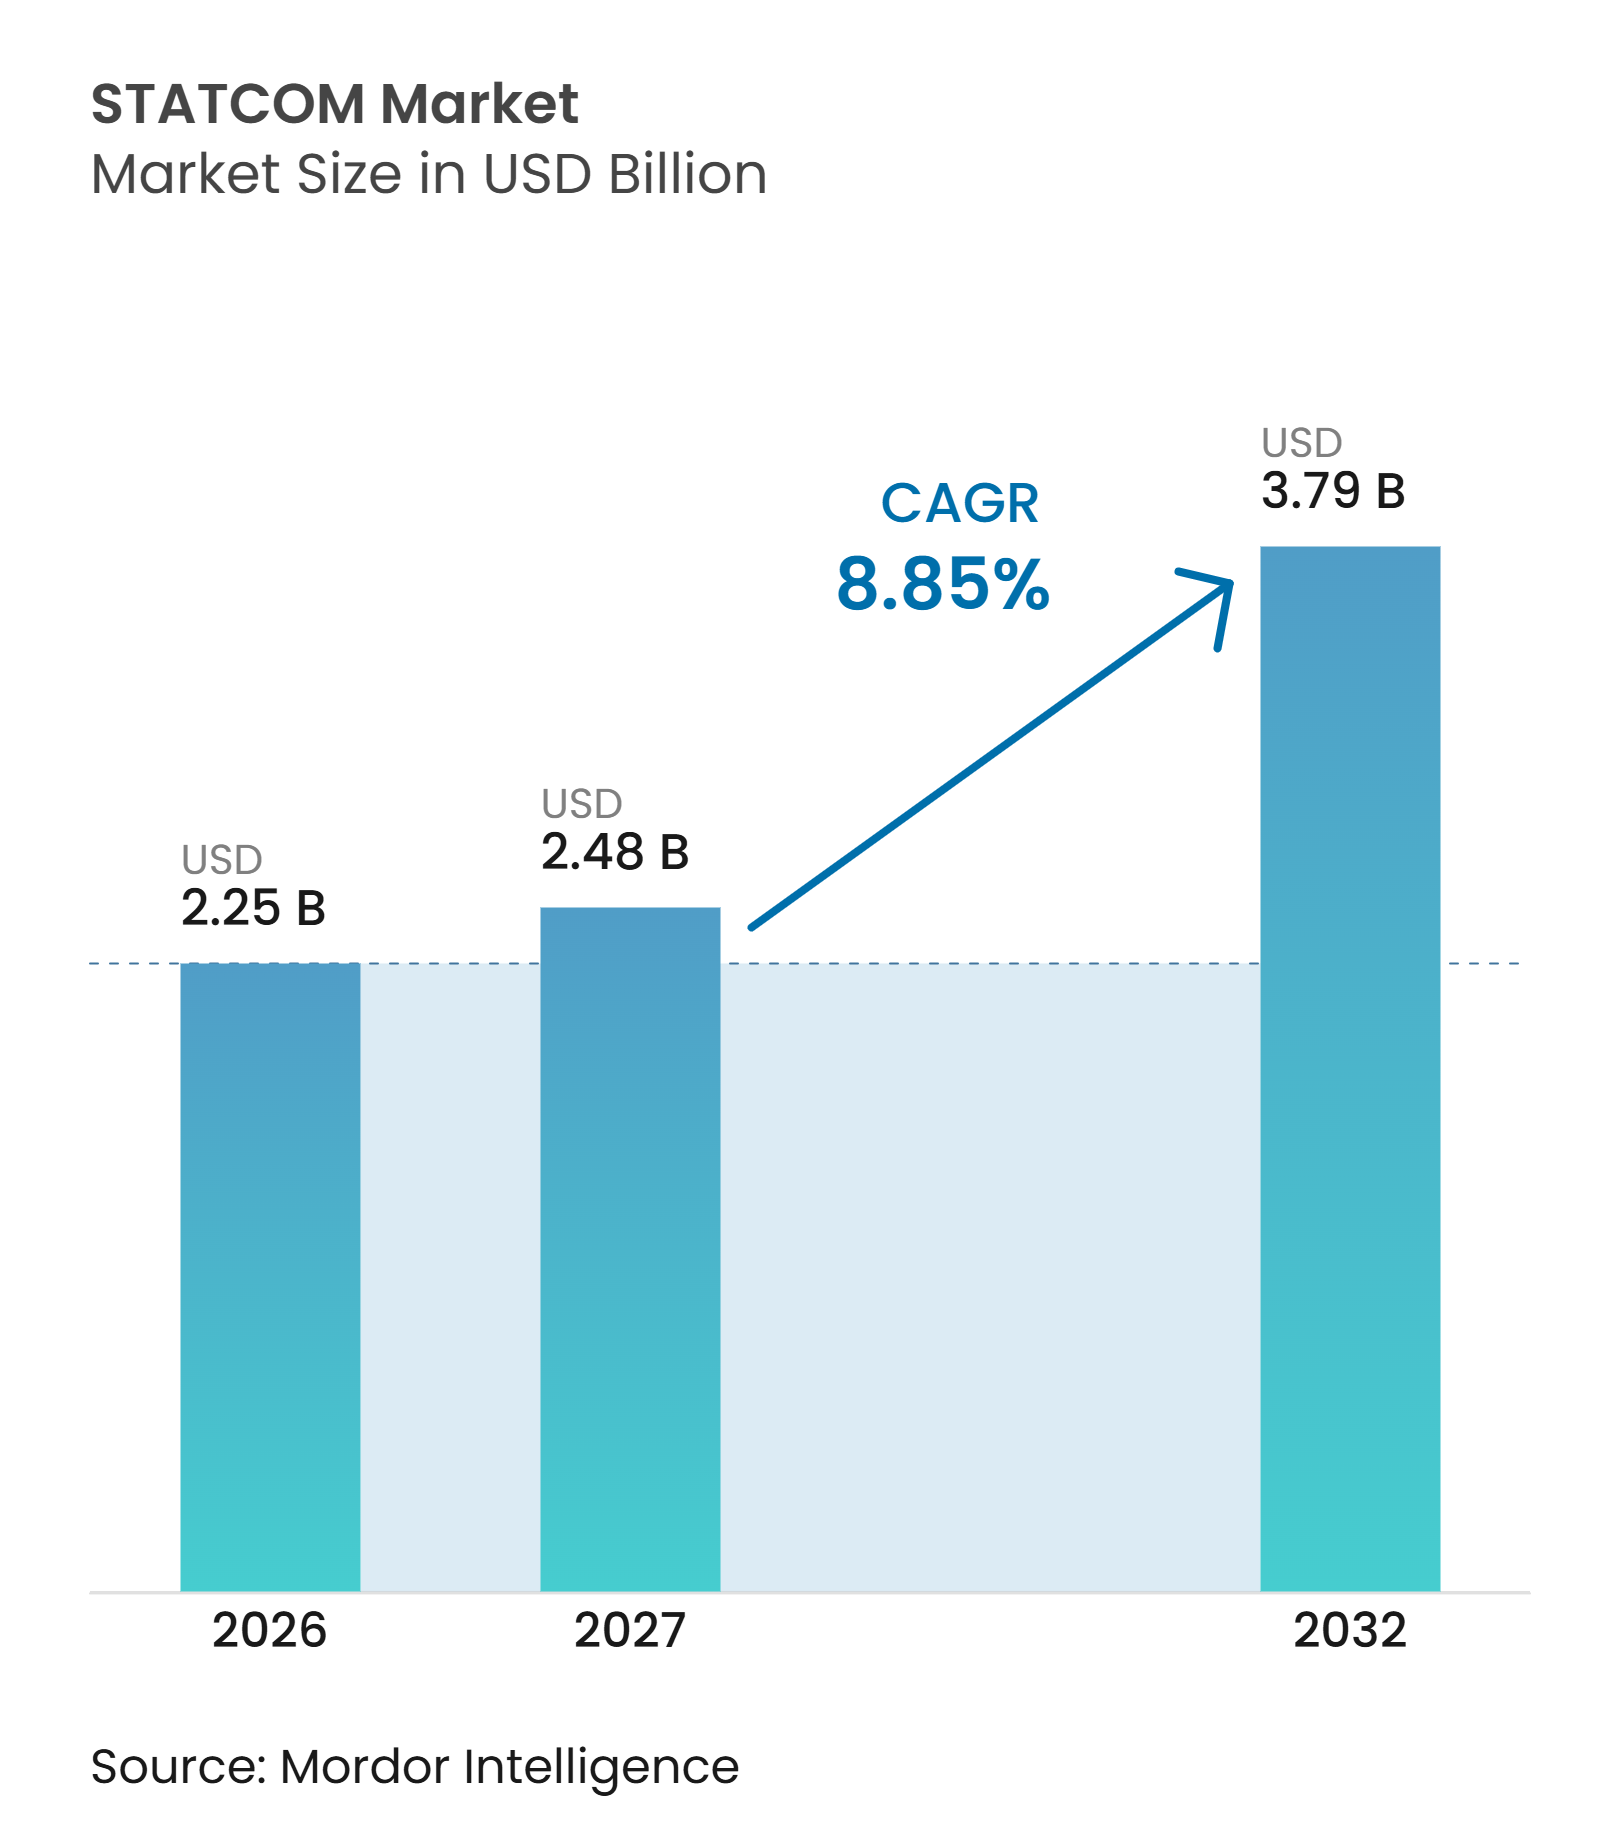
Die STATCOM-Marktgröße wurde im Jahr 2026 auf 2,25 Milliarden USD geschätzt und wird voraussichtlich bis 2032 auf 3,79 Milliarden USD anwachsen, mit einer CAGR von 8,85 % während des Prognosezeitraums (2027–2032). Der STATCOM-Markt wird durch Netzcodes gestützt, die von erneuerbaren Projekten eine dynamische Spannungs- und Blindleistungsunterstützung verlangen, während konventionelle Kraftwerke stillgelegt werden. Wechselrichterbasierte Wind- und Solarressourcen können Strom effizient liefern, bieten jedoch nicht die natürliche Blindleistungsreaktion oder Rotationsträgheit, die früher von Kohle- und Kernkraftwerken bereitgestellt wurden. Übertragungsnetzbetreiber erhöhen daher den Einsatz dedizierter Leistungselektronikgeräte an Netzknoten und Einspeisepunkten erneuerbarer Energien. Der von TenneT identifizierte Bedarf von 70 Einheiten für die 4 deutschen Übertragungsnetzbetreiber veranschaulicht das Ausmaß des Ersatzbedarfs, der entstehen kann, wenn Synchrongeneratoren abgeschaltet werden. Lieferanten reagieren mit modularen Mehrpunktumrichterplattformen, netzbildenden Regelungen, Halbleiterverbesserungen und Systemen, die Blindleistungsunterstützung mit schneller Wirkleistungsreaktion kombinieren.
Wichtige Erkenntnisse des Berichts
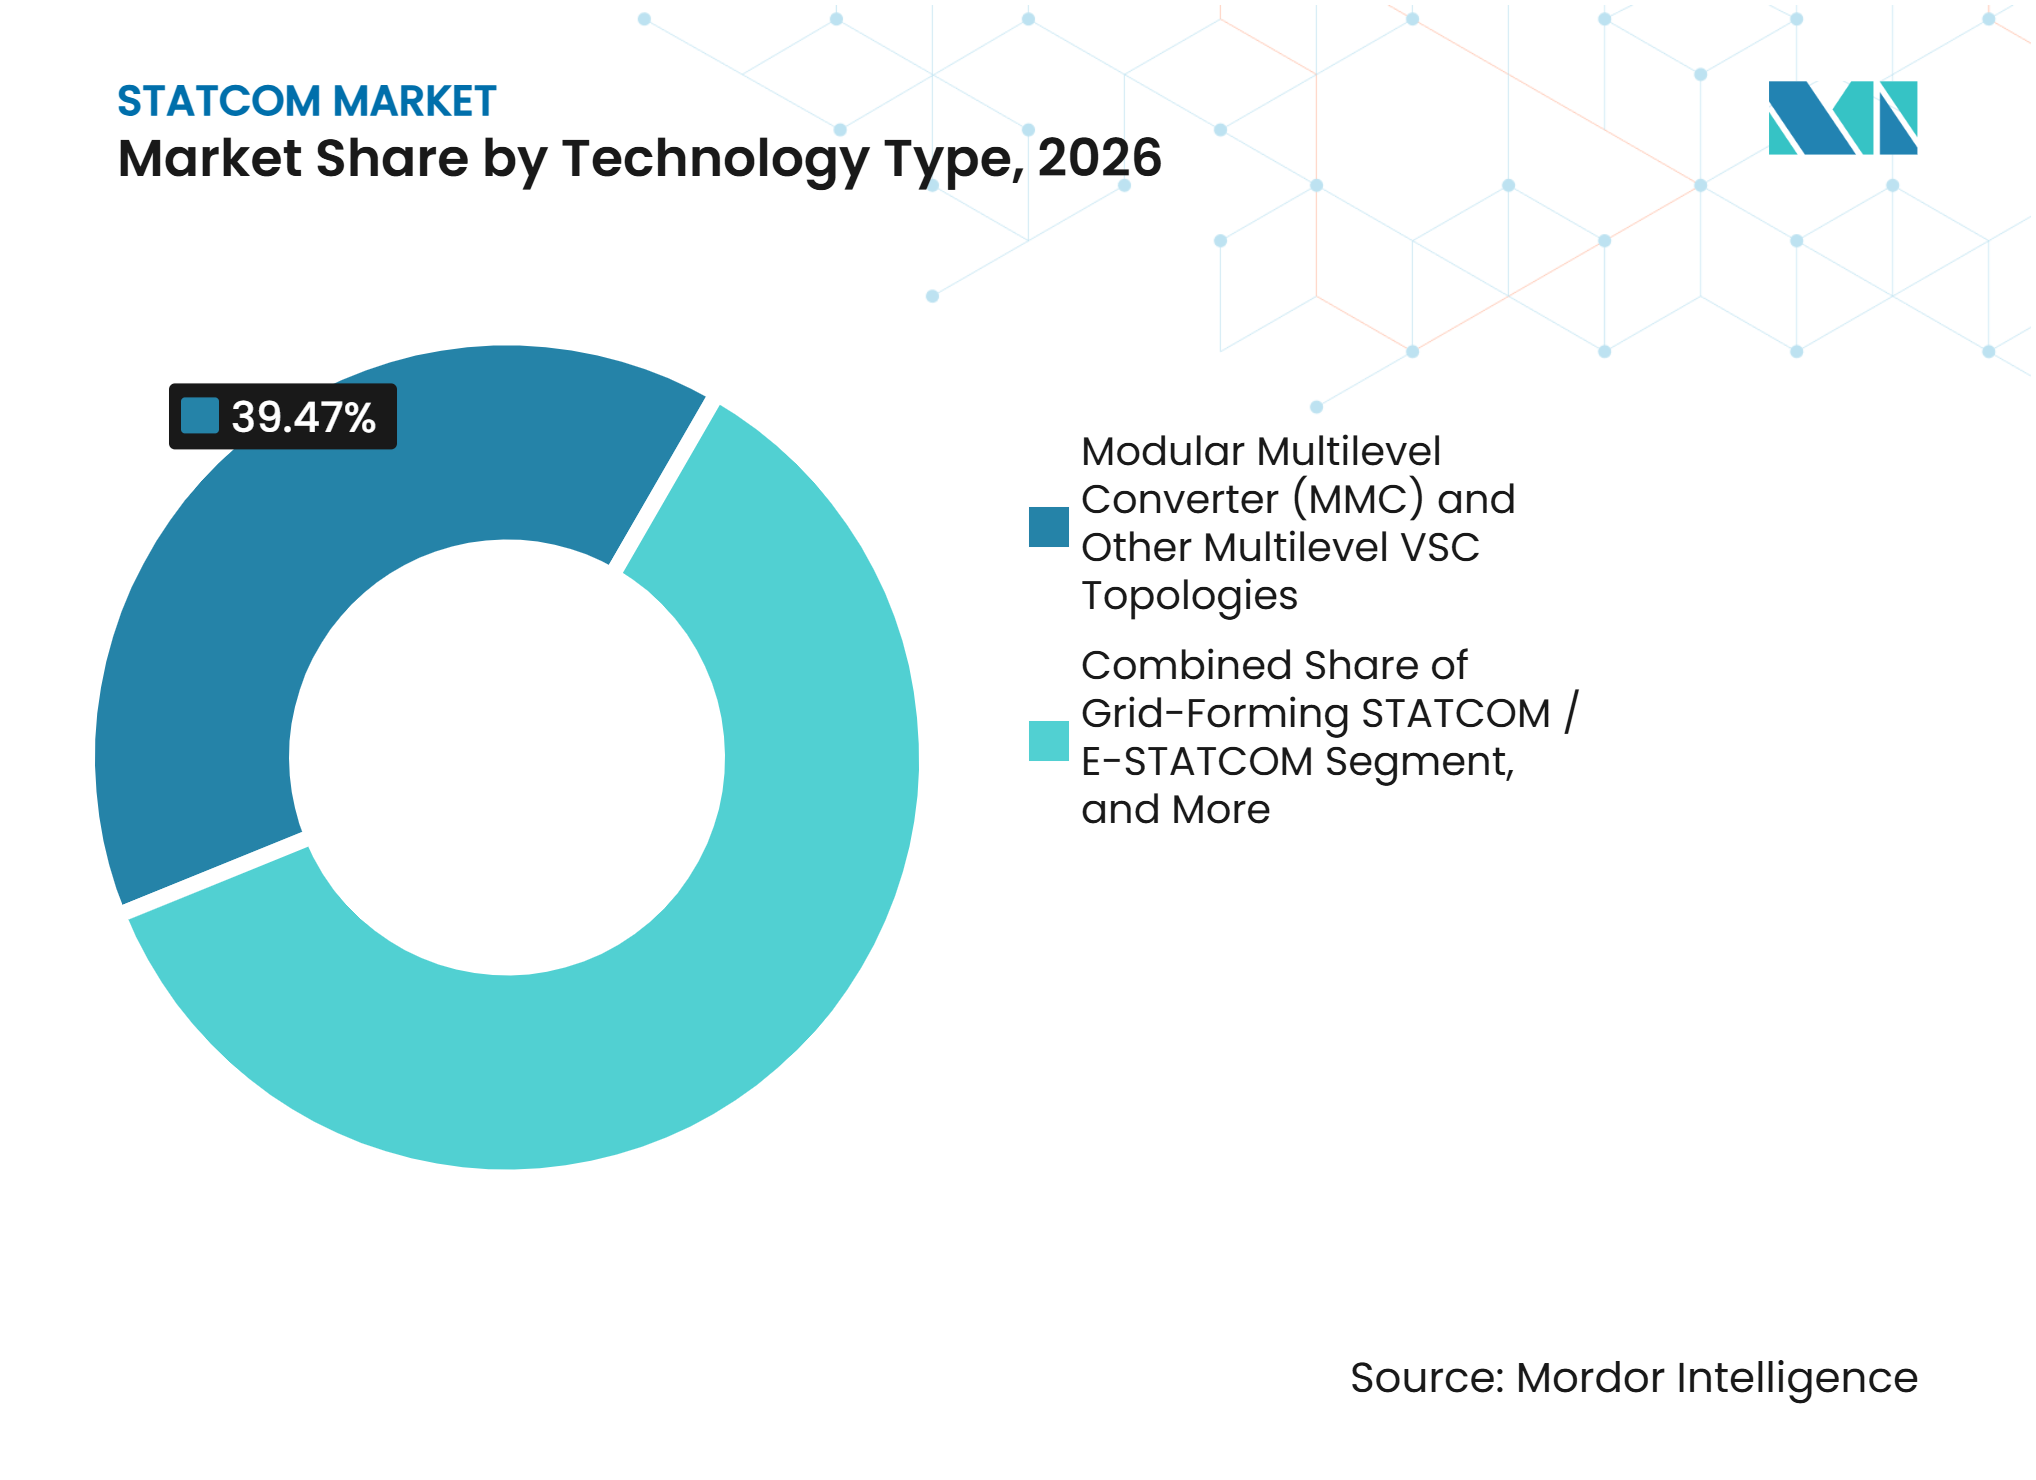
- Nach Technologietyp hielten MMC und andere Mehrpunkt-VSC-Topologien im Jahr 2026 einen STATCOM-Marktanteil von 39,47 %, während Netzbildender STATCOM und E-STATCOM bis 2032 voraussichtlich mit einer CAGR von 9,47 % wachsen werden.
- Nach Blindleistungsbewertung hielt Großmaßstäblicher Übertragungs-STATCOM im Jahr 2026 einen STATCOM-Marktanteil von 46,83 %, während Kleinmaßstäblicher Verteilungs- und Industrie-STATCOM bis 2032 voraussichtlich mit einer CAGR von 9,38 % wachsen wird.
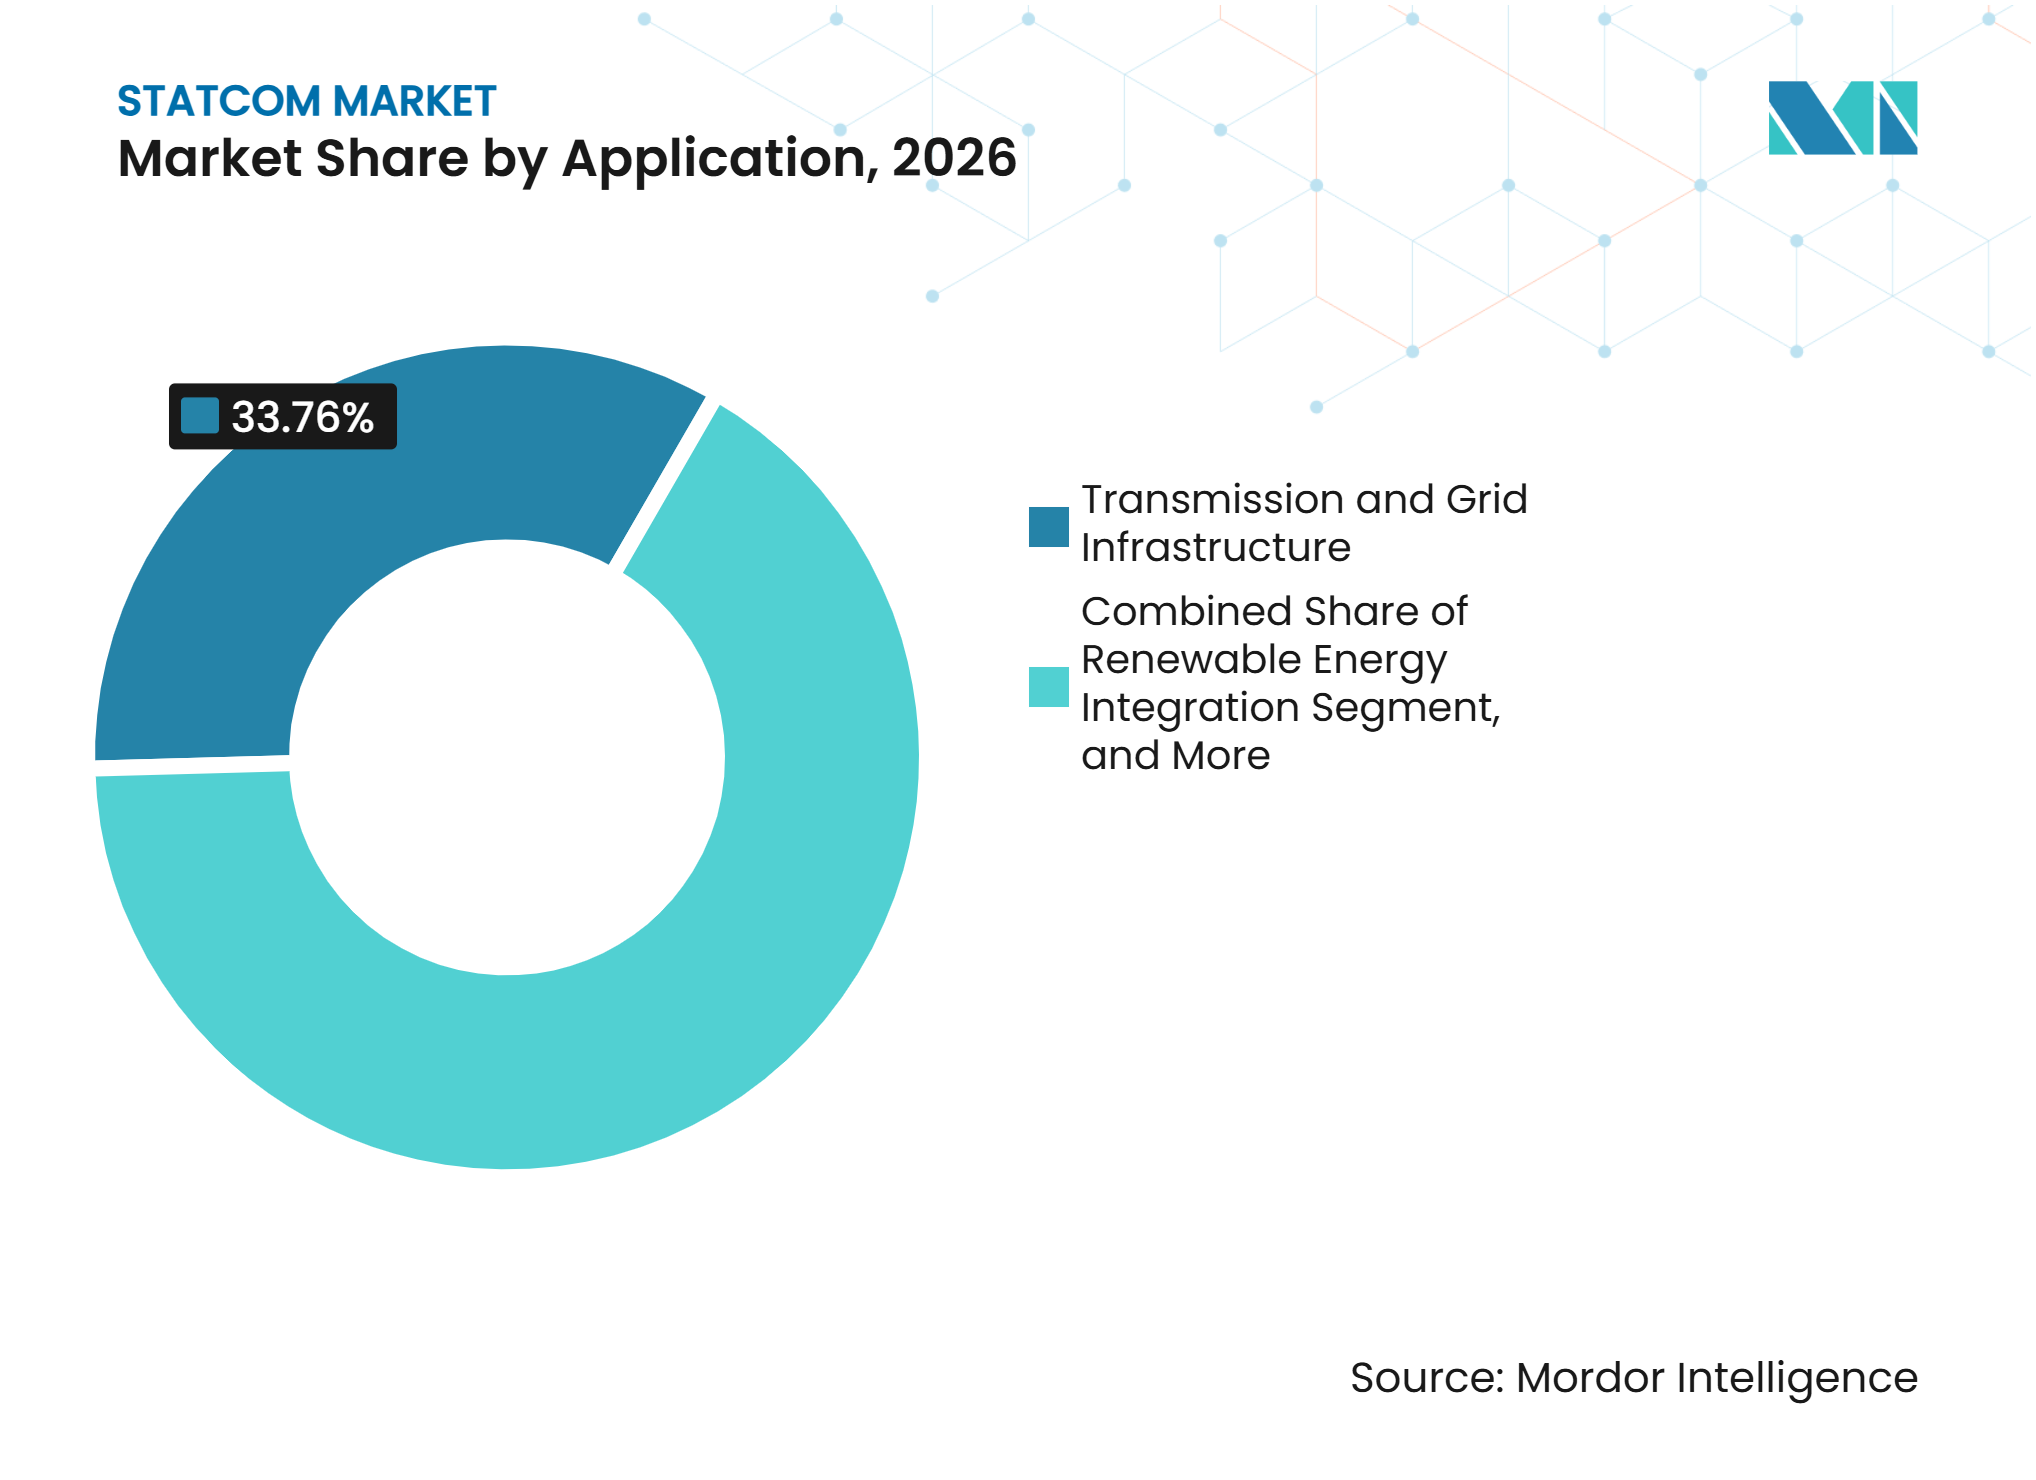
- Nach Anwendung entfielen auf Übertragungs- und Netzinfrastruktur im Jahr 2026 33,76 % der STATCOM-Marktgröße, während Rechenzentren und kommerzielle Infrastruktur bis 2032 voraussichtlich mit einer CAGR von 9,54 % wachsen werden.
- Nach Komponente entfielen auf leistungselektronische Umrichterventile im Jahr 2026 36,58 % des STATCOM-Marktes, während Steuerungs-, Schutz- und Überwachungssysteme bis 2032 voraussichtlich mit einer CAGR von 9,41 % wachsen werden.
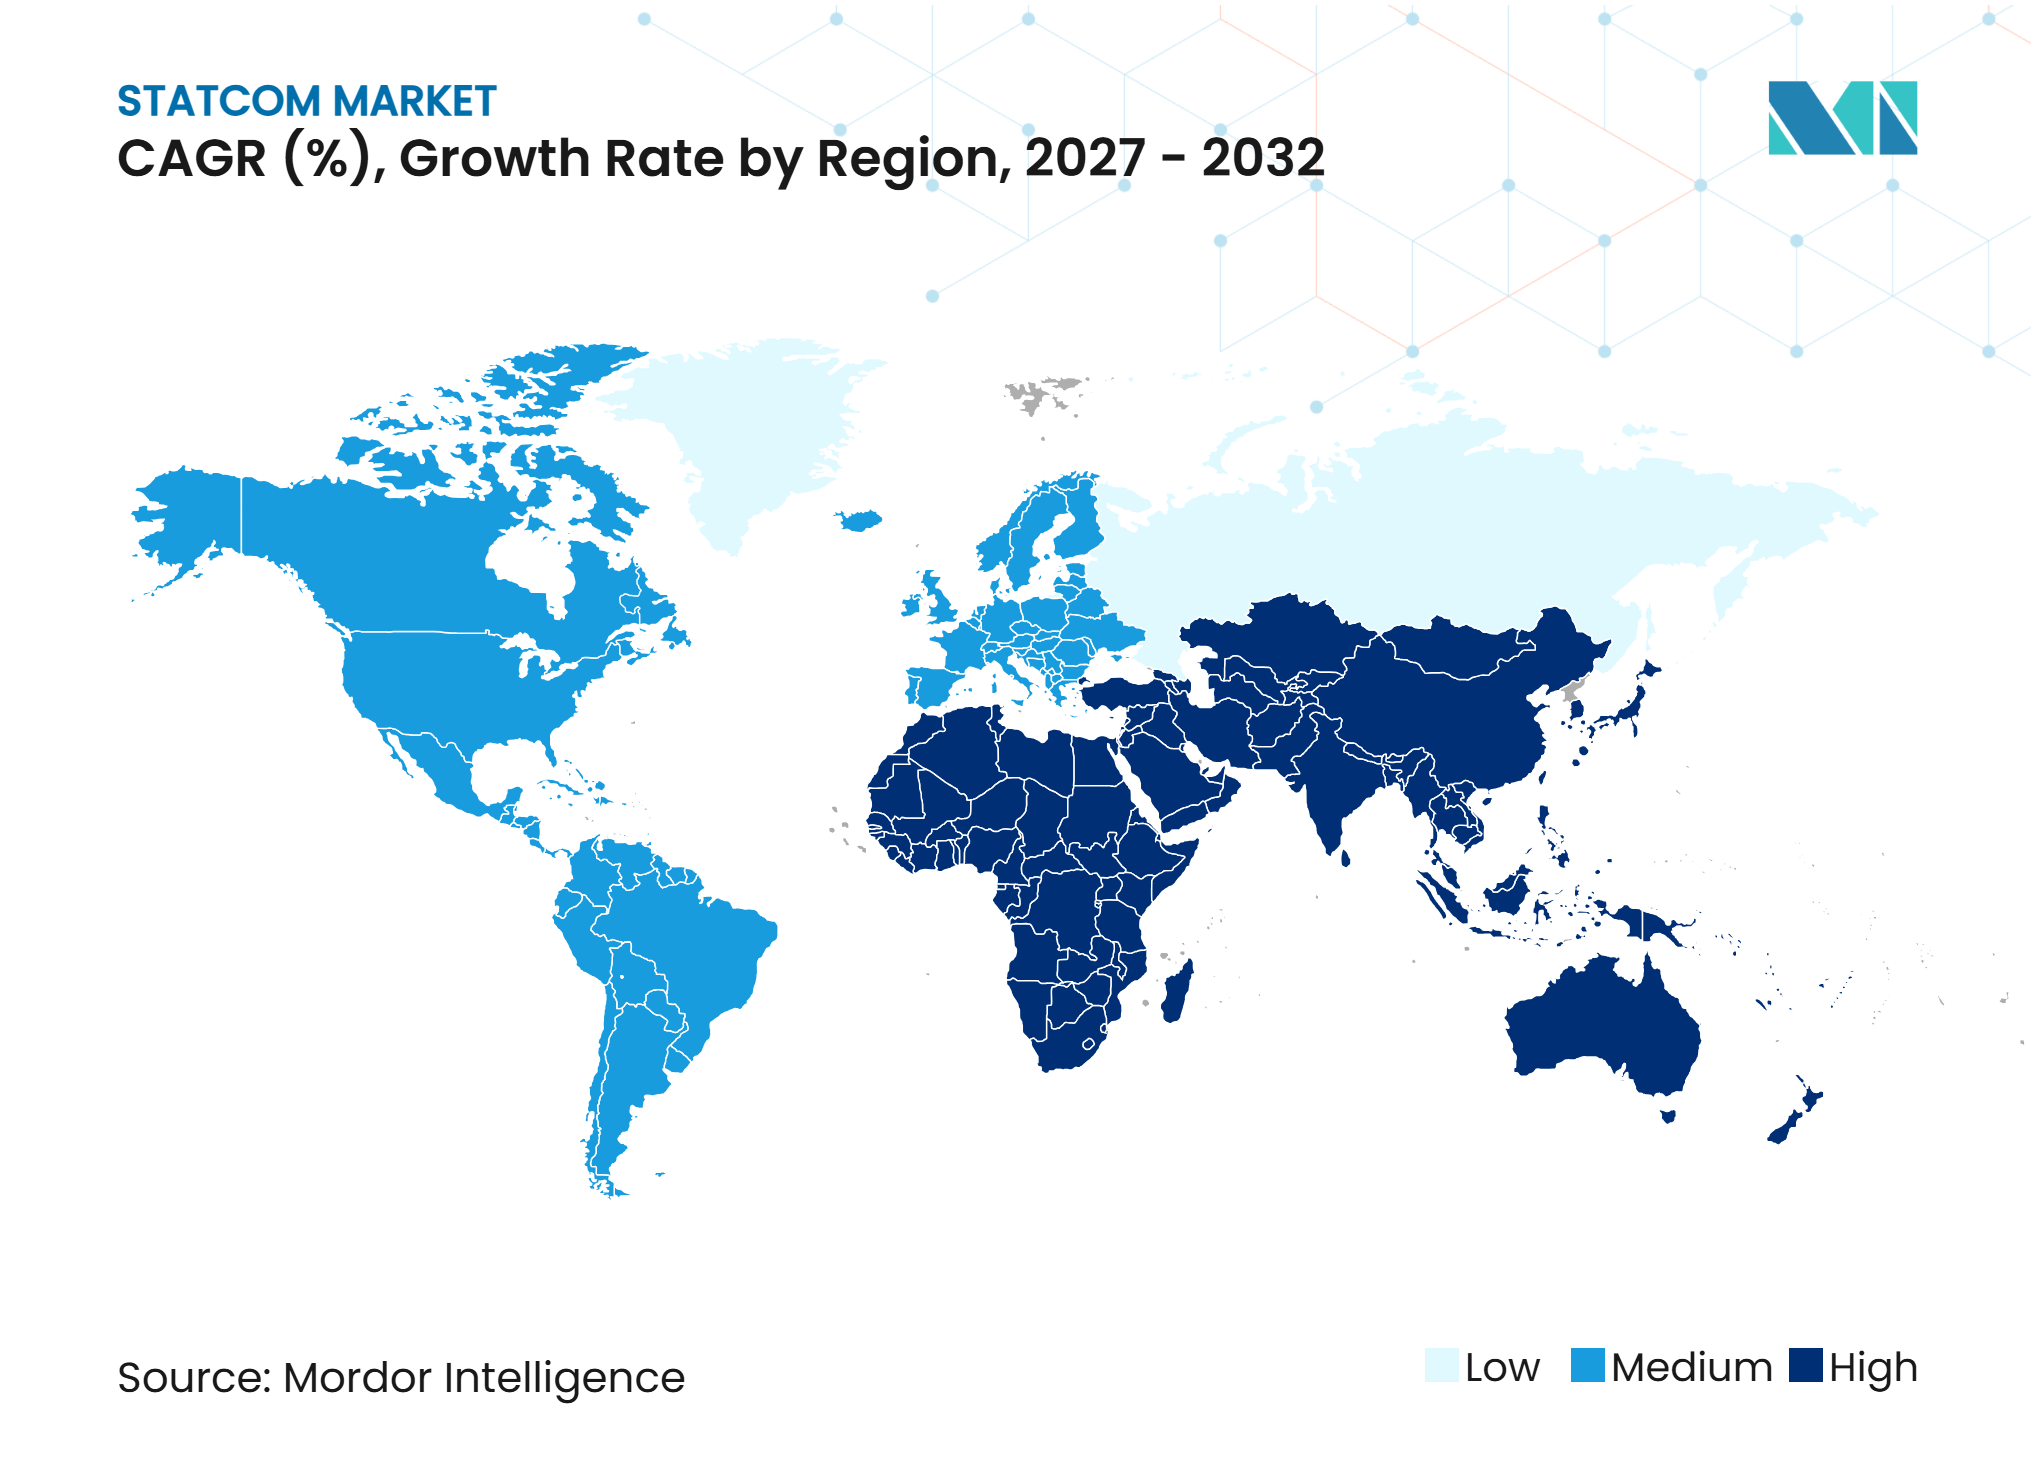
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 37,24 % am globalen Umsatz, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 9,52 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integration erneuerbarer Energien | +2.3% | Global | Mittelfristig (2–4 Jahre) |
| Netzmodernisierung und Ausbau der Übertragungsinfrastruktur | +1.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Lösungen zur Netzstabilität | +1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausbau der grenzüberschreitenden Stromübertragung | +0.9% | Europa und asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Steigende Anforderungen an die Stromqualität | +0.6% | Nordamerika und asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Offshore-Wind und Ausbau erneuerbarer Energien | +0.5% | Europa und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integration erneuerbarer Energien beschleunigt die Blindleistungsnachfrage
Der STATCOM-Markt verzeichnet eine steigende Nachfrage, die durch den Zubau erneuerbarer Energien angetrieben wird, welcher entlang langer Übertragungskorridore Spannungsmanagementbedarf erzeugen kann. China hat im Jahr 2025 349,8 GW Photovoltaikkapazität zugebaut und damit seine kumulierte Kapazität auf 1.463,5 GW erhöht, während Indien 55,9 GW zubaut und seine kumulierte Kapazität auf 180,5 GW bringt. Viele dieser Projekte sind zentralisierte Anlagen, die weit von den wichtigsten Lastzentren entfernt sind, was den Bedarf an Spannungsregelung in Umspannwerken und entlang von Übertragungsleitungen erhöht. FERC Order No. 2023 verpflichtet neue US-amerikanische Stromerzeugungsprojekte zum Nachweis dynamischer Blindleistungsfähigkeit und verankert Spannungsunterstützungsanforderungen im Netzanschlussprozess.[1] Eine IEEE-Studie aus dem Jahr 2025 an einem 400-kV-Sammelschienen-Umspannwerk ergab, dass die STATCOM-Technologie bei hohem Anteil erneuerbarer Energien effektiver reagierte als statische Blindleistungskompensatoren. Diese Anforderung wandelt die Rolle von Blindleistungsgeräten von einer optionalen Netzaufrüstung zu einem definierten Bestandteil der Entwicklung erneuerbarer Energieprojekte.
Netzmodernisierung und Ausbau der Übertragungsinfrastruktur treiben STATCOM-Investitionen an
Der STATCOM-Markt profitiert, wenn Versorgungsunternehmen alternde Übertragungsanlagen ersetzen und Anschlüsse für erneuerbare Energieerzeugung ausbauen. Die Power Grid Corporation of India hielt für das Geschäftsjahr 2026 ein Investitionsziel von INR 28.000 Crore bis INR 30.000 Crore (333 Millionen USD bis 357 Millionen USD) zum genannten Wechselkurs des Geschäftsjahres aufrecht. Das Programm umfasst Blindleistungskompensation als Teil umfassenderer Netzaufrüstungen. In den Vereinigten Staaten schafft FERC Order No. 2023 weiterhin Netzanschlussverpflichtungen, die ab 2027 die Nachfrage nach dynamischer Spannungsunterstützung steigern können. GE Vernova berichtete, dass sein Auftragsbestand für Elektrifizierungsgeräte im Geschäftsjahr 2025 mehr als verdreifacht wurde, angetrieben durch die Nachfrage nach Transformatoren, Schaltanlagen und FACTS-Technologien. Der Auftragsbestand zeigt, dass die Ausgaben der Versorgungsunternehmen die verfügbare Fertigungskapazität für wichtige Netzgeräte übersteigen.
Steigende Nachfrage nach Lösungen zur Netzstabilität verschärft sich mit der Stilllegung von Synchrongeneratoren
Die Stilllegung von Kohle- und Kernkraftwerken entfernt rotierende Anlagen, die historisch die Spannungsregelung und Systemträgheit unterstützt haben. Der STATCOM-Markt schließt diese Lücke, da konventionelle Synchrongeneratoren nicht durch wechselrichterbasierte Ressourcen ersetzt werden können, ohne neue Formen der Netzunterstützung. TenneT hat einen Bedarf von 70 STATCOM-Einheiten für die 4 deutschen Übertragungsnetzbetreiber im kommenden Jahrzehnt identifiziert. Auf dem CIGRE International Symposium 2025 vorgestellte Forschungsergebnisse zeigten, dass netzbildende E-STATCOM-Systeme Synchronkondensatoren bei der Dämpfung von Subsynchronresonanz, der Kontrolle transienter Überspannungen und der Verbesserung der Reaktionsgeschwindigkeit in Windparkumgebungen übertrafen. Netzbildende Geräte können daher Spannungsstabilität und schnelle Wirkleistungsreaktion innerhalb desselben Betriebsrahmens adressieren. Diese Fähigkeit wird voraussichtlich zukünftige Ausschreibungsspezifikationen beeinflussen, bei denen Netzbetreiber Unterstützung sowohl unter normalen Betriebsbedingungen als auch bei Netzstörungen benötigen.
Der Ausbau der grenzüberschreitenden Stromübertragung schafft neue Beschaffungszyklen
Der STATCOM-Markt gewinnt Chancen, wenn grenzüberschreitende Verbindungen Umrichterstationen und lange Übertragungsstrecken zur Spannungsregelung erfordern. Hitachi Energy erhielt einen Auftrag über 770 Millionen EUR, entsprechend 832 Millionen USD zum genannten Mitte-2026-Wechselkurs, von Terna und STEG für die ELMED-HVDC-Umrichterstationen zwischen Italien und Tunesien. Das Projekt stellt die erste Gleichstrom-Stromverbindung zwischen Europa und Nordafrika dar. EGATs Vertrag vom Juli 2026 für einen STATCOM am Umspannwerk Khlong Ngae in Thailand ist mit dem künftigen Stromhandel mit Malaysia verknüpft. Das ASEAN-Stromnetz schafft einen ähnlichen Bedarf an Blindleistungsgeräten an Verbindungspunkten in Südostasien. Diese Projekte weiten die Beschaffung über inländische Netzanschlüsse für erneuerbare Energien hinaus aus und verankern die Spannungsregelung im Design internationaler Stromkorridore.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Installationskosten | -1.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Komplexe Anforderungen an die Netzintegration | -1.2% | Global | Mittelfristig (2–4 Jahre) |
| Engpässe in der Lieferkette für Leistungselektronik | -0.8% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Lange Beschaffungs- und Qualifizierungszyklen | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Installationskosten begrenzen die Einsatzgeschwindigkeit
Hohe Kapital- und Installationskosten können den Einsatz im STATCOM-Markt verzögern, insbesondere bei kleineren Verteilungsnetzbetreibern und Betreibern in Schwellenländern. Eigenständige Einheiten im Übertragungsmaßstab sind mit erheblichen Kosten pro kVAr verbunden, während hybride E-STATCOM-Systeme einen Aufpreis von 30 % bis 50 % aufweisen. Eine 300-MVAr-Installation wurde vor Standortvorbereitung, Tiefbauarbeiten und Netzintegrationsstudien auf 20 Millionen USD bis 30 Millionen USD geschätzt. Diese Kosten können Blindleistungsinvestitionen außerhalb der jährlichen Budgets von Versorgungsunternehmen stellen, selbst wenn der zugrundeliegende Netzbedarf klar ist. Der genannte Ausblick erwartet, dass die Einführung von Siliziumkarbid die Systempreise bis 2032 real um 10 % bis 15 % senken wird. Der kurzfristige finanzielle Druck wird die Beschaffung eher verzögern als den Bedarf an Spannungsunterstützungsgeräten beseitigen.
Komplexe Anforderungen an die Netzintegration verlängern Projektzeiträume
Die Netzintegration kann die Zeit verlängern, die benötigt wird, um STATCOM-Projekte in Betrieb zu nehmen. Die Inbetriebnahme erfordert Oberschwingungsimpedanzanalysen, Koordination von Schutzrelais und Abstimmung des Regelungssystems vor der Einschaltung. IEEE Standard 519-2022 legt einen Grenzwert für die gesamte harmonische Spannungsverzerrung von 1,5 % oberhalb von 161 kV fest, was eine Auslegung und Validierung von Oberschwingungsfiltern unter verschiedenen Netzbedingungen erfordert. Die genannte Analyse besagt, dass Konformitätstests 2 bis 3 Monate hinzufügen können, während umfassendere Netzstudien den Zeitraum vor der Einschaltung nach Vertragsunterzeichnung um 6 bis 12 Monate verlängern können. Netzbildende Regelungen müssen auch während des normalen Betriebs und bei Störungen korrekt mit den Energiemanagementsystemen und Schutzsystemen der Übertragungsnetzbetreiber zusammenarbeiten. Diese Ingenieurarbeiten können Installationen verlangsamen, selbst wenn Geräte, Finanzierung und Netzbedarf bereits vorhanden sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologietyp:
MMC-Topologien führen, während netzbildende Varianten expandierenMMC und andere Mehrpunkt-VSC-Topologien hielten im Jahr 2026 einen Umsatzanteil von 39,47 %. Ihre Position spiegelt die Fähigkeit wider, nahezu sinusförmige Wellenformen ohne externe Oberschwingungsfilter bereitzustellen und über einen breiten Bereich von Blindleistungsbewertungen zu skalieren. Die modulare Anordnung ermöglicht es Lieferanten, Systeme für große Übertragungs-Umspannwerke sowie für Anwendungen mit niedrigerer Nennleistung zu konfigurieren. Diese Flexibilität ist wichtig, wo Übertragungsnetzbetreiber Geräte benötigen, die in bestehende Standortdesigns passen und verschiedene Netzbedingungen unterstützen können. MMC-Plattformen bilden auch die Basisarchitektur für neuere Systeme, die schnelle Wirkleistungsunterstützung hinzufügen. Ihr etablierter Betriebsnachweis verschafft ihnen eine starke Position in Projekten, bei denen Regelungsqualität und Liefersicherheit erhebliches Gewicht haben.
Netzbildender STATCOM und E-STATCOM werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 9,47 % wachsen. Diese Systeme kombinieren einen MMC-Umrichterkern mit Superkondensatorbänken, die innerhalb von Millisekunden Wirkleistung einspeisen oder aufnehmen können. Die Anordnung adressiert den Mangel an synthetischer Trägheit in Netzen mit zunehmend wechselrichterbasierter Erzeugung. Eine IEEE-NAPS-Studie aus dem Jahr 2025 beschrieb auch, wie Superkondensatoren am Gleichstrombus eines Doppelstern-MMC Blind- und Wirkleistungspufferung auf einer einzigen Plattform bereitstellen können. Konventioneller VSC-basierter STATCOM und Mittelspannungsverteilungsgeräte bleiben relevant, wo netzbildende Fähigkeit keine vertragliche Anforderung ist.



Nach Blindleistungsbewertung:
Übertragungsmaßstab verankert den Wert, während die Verteilungsnachfrage steigtGroßmaßstäblicher Übertragungs-STATCOM hielt im Jahr 2026 einen Umsatzanteil von 46,83 %. Das STATCOM-Marktsegment profitiert von hohen Auftragswerten an Übertragungsknoten, wo die Stilllegung konventioneller Generatoren Lücken in der Spannungsunterstützung hinterlässt. Einzelne Projekte umfassen Geräte, Engineering, Netzstudien und Inbetriebnahme, was Werte in den Zehnmillionen-US-Dollar-Bereich erzeugen kann. Übertragungsnetzbetreiber benötigen auch dedizierte Kompensation an Standorten, wo erneuerbare Energie ins Netz eingespeist wird oder wo Leistungsflüsse große Entfernungen überbrücken. Deutschlands Bedarf von 70 Einheiten für seine 4 Übertragungsnetzbetreiber zeigt den strukturierten Bedarf, der sich in diesem Maßstab entwickeln kann. Mittelgroße Installationen bedienen Wind- und Solaranschlüsse im Bereich von 20 MVAr bis 100 MVAr und stehen im Wettbewerb mit einer breiteren Gruppe von Lieferanten.
Kleinmaßstäblicher Verteilungs- und Industrie-STATCOM wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 9,38 % wachsen. Rechenzentren, Schnellladehubs für Elektrofahrzeuge und drehzahlvariable Industrieantriebe können Oberschwingungen und Blindleistungsschwankungen in Verteilungsnetze einbringen. Diese Netze wurden nicht dafür ausgelegt, solche schwankenden Lasten im entstehenden Ausmaß aufzunehmen. EPRI identifizierte verbesserte STATCOM-Systeme als abgestufte Minderungsoption für Rechenzentren, die Zwischenharmonische erzeugen, die Subsynchronschwingungen in nahe gelegenen Erzeugungsanlagen auslösen können. Diese Bewertung verschiebt die Diskussion von isolierten Ingenieursfällen hin zu einer anerkannten Reaktion auf kommerzielle lastbezogene Stromqualitätsbedenken. Das STATCOM-Marktsegment kann daher Nachfrage von kommerziellen Einrichtungen sowie von traditionellen Industrie- und Versorgungsunternehmen generieren.
Nach Anwendung:
Rechenzentren werden zu einem schneller wachsenden EndverbrauchsbereichÜbertragungs- und Netzinfrastruktur entfiel im Jahr 2026 auf 33,76 % des Umsatzes. Das STATCOM-Marktsegment führt wertmäßig, da eine einzelne Übertragungsinstallation erhebliche Investitionen vor den zugehörigen Standort- und Integrationsarbeiten erfordern kann. Große Projekte unterstützen Netzanschlüsse für erneuerbare Energien, stabilisieren kritische Netzknoten und ersetzen die Spannungsregelung, die zuvor von konventionellen Erzeugungsanlagen bereitgestellt wurde. Ihr Umfang schafft hohen Geräte- und Engineeringinhalt für jeden Auftrag. Integration erneuerbarer Energien sowie Industrie und Fertigung liefern zusätzliche Nachfrage bei Versorgungsunternehmen und Prozessindustrien. Bahnelektrifizierung und andere Anwendungen profitieren ebenfalls von Bahnausbauprogrammen in Europa und dem asiatisch-pazifischen Raum.
Rechenzentren und kommerzielle Infrastruktur werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 9,54 % wachsen. Trainingslasten für künstliche Intelligenz erzeugen starke Änderungen im Strombedarf, wenn Grafikprozessor-Arbeitslasten steigen und fallen. Dieses Muster kann Stromqualitätsbedingungen erzeugen, die Standard-Unterbrechungsfreie-Stromversorgungssysteme am Netzanschlusspunkt nicht adressieren. E-STATCOM-Systeme können Wirk- und Blindleistungsreaktion im Submillisekundenbereich bereitstellen, was sie für diese Laständerungen relevant macht. EPRI bewertete verbesserte STATCOM-Systeme zur Minderung von Rechenzentrum-Lastschwankungen im Oktober 2026 formal. Die Bewertung unterstützt die Bewegung dieser Anwendung von frühen technischen Diskussionen hin zur Beschaffungserwägung durch kommerzielle Betreiber.

Nach Komponente:
Digitale Steuerungssysteme gewinnen neben Umrichterventilen an BedeutungLeistungselektronische Umrichterventile hielten im Jahr 2026 einen Umsatzanteil von 36,58 %. Das STATCOM-Marktsegment spiegelt die Kosten und technische Bedeutung von kundenspezifischen IGBT- und Siliziumkarbid-Ventilbaugruppen wider, die in allen STATCOM-Konfigurationen eingesetzt werden. Diese Baugruppen bestimmen die Fähigkeit des Systems, Leistung schnell zu schalten und die Blindleistungsabgabe unter wechselnden Netzbedingungen zu regeln. Ihre Versorgung hängt von spezialisierter Halbleiterfertigungskapazität ab, die die Geräteverfügbarkeit einschränken kann. Dieser Engpass kann Lieferpläne in wichtigen Märkten verlängern und die gesamte STATCOM-Branche beeinflussen. Umrichtertransformatoren, Drosseln, Kondensatoren und Oberschwingungsfilter werden zunehmend standardisiert, während Kühl- und Hilfssysteme modularer werden.
Steuerungs-, Schutz- und Überwachungssysteme werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 9,41 % wachsen. Netzbildende Regelung, prädiktive Zustandsüberwachung und KI-integrierte Diagnose erhöhen den Wert von Software und digitaler Hardware in jeder Installation. GE Vernova kündigte im Mai 2025 ein neues Ingenieur- und Testlabor in Noida an, um Steuerungssysteme für VSC-STATCOM-Ventile zu validieren.[2] Die Investition zeigt, dass Lieferanten die Regelungsleistung als Produktdifferenzierungsmerkmal behandeln und nicht als unterstützende Funktion. Digitale Serviceplattformen können auch Fernüberwachung und wiederkehrende Nachmarktaktivitäten über die Betriebslebensdauer von Geräten hinweg ermöglichen. Dies erhöht die relative Bedeutung von Steuerungs- und Überwachungssystemen im Vergleich zu passiver Hardware.
Geografische Analyse
Nordamerika
Nordamerika entfiel im Jahr 2026 auf 37,24 % des Umsatzes. Die Region verfügt über eine große Pipeline erneuerbarer Energien und einen regulatorischen Rahmen, der dynamische Blindleistungsfähigkeit im Erzeugungsnetzanschlussprozess verankert. FERC Order No. 2023 verlangt diese Fähigkeit für neue US-amerikanische Stromerzeugungsprojekte. Die genannte Quelle zitiert mehr als 1.200 GW vorgeschlagener erneuerbarer Kapazität in US-amerikanischen Netzanschlusswarteschlangen, wobei 30 % bis 40 % dedizierte Blindleistungskompensation erfordern. LS Power Grid California hat im März 2025 Nordamerikas größte STATCOM-Installation am Umspannwerk Orchard in Betrieb genommen und damit einen Referenzpunkt für den CAISO-Netzbetrieb geschaffen. Hitachi Energy investierte im April 2026 10 Millionen USD in ein Leistungselektronikzentrum in Cary, North Carolina, um Engineering-, Test- und Systemintegrationskapazitäten vor Ort auszubauen. Kanadas windlastige Provinznetze und Mexikos wachsende erneuerbare Kapazität können verwandten Bedarf hinzufügen, wenn die Beschaffung von Spannungsunterstützung in Budgets für erneuerbare Energieprojekte einbezogen wird.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 9,52 % wachsen. Chinas SGCC plante unter dem 15. Fünfjahresplan Investitionen in Sachanlagen von 4 Billionen RMB (575,5 Milliarden USD). Der Plan stellt eine Steigerung von 40 % gegenüber dem vorangegangenen Fünfjahreszeitraum dar und priorisiert Ultrahochspannungskorridore und provinzübergreifende Stromübertragung. China hat im Jahr 2025 349,8 GW Photovoltaikkapazität zugebaut, während Indien 55,9 GW zubaut, was den Bedarf an Spannungsunterstützung an Anschluss-Umspannwerken unterstreicht. Hyosung Heavy Industries' 1-GVar-MMC-STATCOM-Auftrag für KEPCO in Südkorea zeigt, dass die Nachfrage über China und Indien hinaus auf etablierte regionale Netzsysteme ausgedehnt ist. Große Übertragungsprogramme und der rasche Zubau erneuerbarer Kapazitäten geben dem STATCOM-Markt im asiatisch-pazifischen Raum eine breite Basis versorgungsunternehmengeführter Nachfrage.
Divergierende Netzambitionen in den verbleibenden Märkten
Europas Pipeline wird durch die Stilllegung von Kohle- und Kernkraftwerken in Deutschland, Frankreich, dem Vereinigten Königreich und Italien geprägt. TenneTs genannter Bedarf von 70 Einheiten für die 4 deutschen Übertragungsnetzbetreiber gibt ungewöhnliche Transparenz über das Ausmaß der europäischen Nachfrage. Siemens Energy hat im Januar 2026 einen ±600-Mvar-netzbildenden STATCOM am Umspannwerk Rheinau von Amprion in Betrieb genommen.[3] In Thailand unterstützt EGATs Projekt Khlong Ngae die Spannungsstabilität und den geplanten grenzüberschreitenden Handel mit Malaysia über das ASEAN-Stromnetz. Die Märkte im Nahen Osten, in Afrika und in Südamerika bewegen sich auf eine strukturiertere Beschaffung zu, da die Übertragungsinvestitionen wachsen. L&T sicherte sich im September 2025 SCADA- und STATCOM-Aufträge in Indien, den Vereinigten Arabischen Emiraten und Oman im Wert von bis zu 570 Millionen USD. Die ELMED-HVDC-Verbindung zwischen Italien und Tunesien kann an ihren Umrichterstationen verwandten Blindleistungsbedarf erzeugen.
Wettbewerbslandschaft
Marktkonzentration
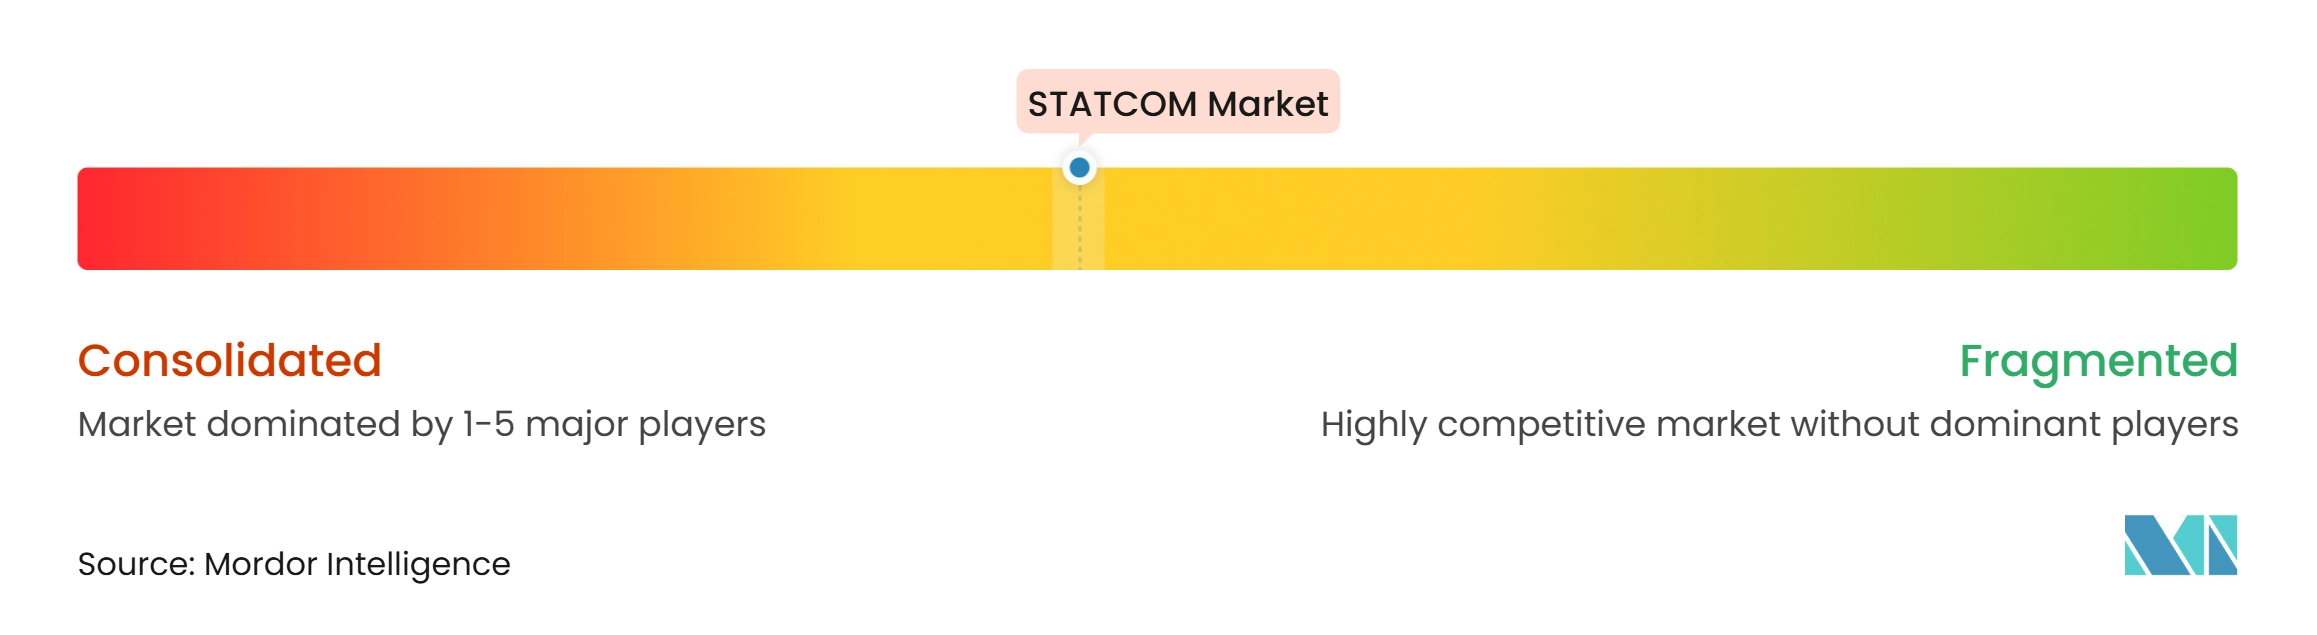
Der STATCOM-Markt ist auf Übertragungsebene mäßig konsolidiert. Hitachi Energy, Siemens Energy, GE Vernova und ABB konkurrieren um die größten Aufträge, indem sie proprietäre MMC-Regelungsplattformen, vertikal integrierte Fertigung und etablierte Beziehungen zu Übertragungsnetzbetreibern nutzen. Ihre Angebote umfassen in der Regel Netzstudien, Oberschwingungsfilterdesign, Tiefbauüberwachung, Inbetriebnahme und die Leistungselektronikgeräte selbst. Dieser Vollumfang-Ansatz ist wichtig, wo Betreiber einen Lieferanten benötigen, der die Verantwortung für die Systemleistung vom Design bis zur Einschaltung übernimmt. Siemens Energys Inbetriebnahme der ±600-Mvar-netzbildenden Installation in Rheinau im Januar 2026 demonstriert die Fähigkeit großer Lieferanten, fortschrittliche Kompensationssysteme für Übertragungskunden zu liefern.
Hyosung Heavy Industries hat sich als Herausforderer auf Übertragungsebene etabliert, nachdem das Unternehmen im März 2026 einen 1-GVar-MMC-STATCOM-Auftrag von KEPCO für das Umspannwerk Shinokcheon gesichert hat. Das Projekt wurde als weltweit größte einzelne STATCOM-Einheit beschrieben und zeigt, dass regionale Hersteller mit starken MMC-Fähigkeiten um sehr große Aufträge konkurrieren können. Das Unternehmen unterzeichnete auch im Januar 2026 ein Memorandum of Understanding mit Skeleton Technologies und Marubeni zur Entwicklung von E-STATCOM-Technologie für die Kommerzialisierung bis 2027. GE Vernova kündigte im Mai 2025 eine Investition von 16 Millionen USD in eine VSC-STATCOM-Ventillinie in Chennai und ein Ingenieur- und Testlabor in Noida an. Diese Schritte zeigen, dass der Wettbewerb im STATCOM-Markt auf Fertigungskapazität, Testfähigkeit und netzbildende Technologie ausgerichtet ist.
Verteilungs- und Industrieanwendungen sind stärker fragmentiert als Übertragungsprojekte. Sieyuan Electric, NR Electric, Merus Power, Ingeteam und TBEA konkurrieren dort, wo Anforderungen an inländische Inhalte und Kostensensitivität die Position globaler Lieferanten schwächen können. Eine wichtige Öffnung im STATCOM-Markt sind netzbildende E-STATCOM-Geräte für KI-Rechenzentren und kleinere Einheiten an Schnellladehubs für Elektrofahrzeuge. Ein US-Patent aus dem Jahr 2025 beschreibt eine Mittelspannungs-Rechenzentrum-STATCOM-Architektur, die Wirk- und Blindleistung ohne eine konventionelle Transformatorstufe bereitstellen kann.
STATCOM-Branchenführer
-
Hitachi Energy Ltd.
-
Siemens Energy AG
-
GE Vernova Inc.
-
ABB Ltd.
-
Mitsubishi Electric Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
STATCOM-Markt Unternehmen in diesem Bericht
- Hitachi Energy Ltd.
- Siemens Energy AG
- GE Vernova Inc.
- ABB Ltd.
- Mitsubishi Electric Corporation
- Toshiba Energy Systems & Solutions Corporation
- Hyosung Heavy Industries Corporation
- American Superconductor Corporation (AMSC)
- NR Electric Co., Ltd.
- Sieyuan Electric Co., Ltd.
- Ingeteam S.A.
- JEMA Energy S.A.
- Nidec Conversion
- TBEA Co., Ltd.
- Merus Power Plc
Neueste Industrielle Entwicklungen in STATCOM-Markt
- Juli 2026: Die Electricity Generating Authority of Thailand, EGAT, unterzeichnete einen Beschaffungs- und Bauvertrag mit Sinohydro Thailand Co., Ltd. für einen STATCOM am Umspannwerk Khlong Ngae, Provinz Songkhla, der für die Fertigstellung im Jahr 2028 geplant ist. Die Installation wird die Spannung in West- und Südthailand stabilisieren, Schwankungen bei erneuerbaren Energien im großen Maßstab aufnehmen und den grenzüberschreitenden Stromhandel mit Malaysia über das ASEAN-Stromnetz erleichtern.
- Juni 2026: Hitachi Energy erhielt einen Auftrag im Wert von 770 Millionen EUR (832 Millionen USD) zum genannten Mitte-2026-Wechselkurs von Italiens Terna und Tunesiens STEG für die ELMED-HVDC-Umrichterstationen. Das Projekt ist die erste Gleichstrom-Stromverbindung zwischen Europa und Nordafrika mit einer Übertragungskapazität von 600 MW über 220 km überwiegend unterseeisches Kabel.
- April 2026: Hitachi Energy investierte 10 Millionen USD zur Einrichtung eines Leistungselektronikzentrums in Cary, North Carolina, und brachte Engineering-, Test- und Systemintegrationskapazitäten vor Ort für wichtige Energieprojekte in ganz Nordamerika. Die Einrichtung zielt auf kürzere Lieferzeiten für STATCOM-, HVDC- und verwandte Netzinfrastrukturgeräte in einer Region ab, in der die durch FERC getriebene Netzanschlussreform mehrjährige Beschaffungsrückstände erzeugt.
- März 2026: Hyosung Heavy Industries sicherte sich einen Auftrag von der Korea Electric Power Corporation, KEPCO, für einen 1-GVar-MMC-STATCOM am Umspannwerk Shinokcheon in Südkorea. Die Einheit kann den gleichzeitigen Stromverbrauch von 300.000 Haushalten regeln und die Übertragung zwischen der Region Honam und dem Großraum Seoul stabilisieren, während die erneuerbare Kapazität ausgebaut wird.
Globaler STATCOM-Marktberichtsumfang
Der STATCOM-Markt umfasst die Produktion, Lieferung und den Einsatz von statischen synchronen Kompensatoren (STATCOMs), bei denen es sich um leistungselektronische Geräte handelt, die zur Spannungsregelung und Verbesserung der Stromqualität in elektrischen Übertragungs- und Verteilungsnetzen eingesetzt werden. STATCOM-Systeme bieten dynamische Blindleistungskompensation, verbessern die Netzstabilität und unterstützen die Integration erneuerbarer Energiequellen.
Der STATCOM-Marktbericht ist segmentiert nach Technologietyp (Modularer Mehrpunktumrichter (MMC) und andere Mehrpunkt-VSC-Topologien, Konventioneller spannungsquellenbasierter Umrichter (VSC)-STATCOM, Netzbildender STATCOM / E-STATCOM und Mittelspannungs- und Verteilungs-STATCOM), Blindleistungsbewertung (Großmaßstäblicher Übertragungs-STATCOM, Mittelgroßer STATCOM und Kleinmaßstäblicher Verteilungs- und Industrie-STATCOM), Anwendung (Übertragungs- und Netzinfrastruktur, Integration erneuerbarer Energien, Industrie und Fertigung, Rechenzentren und kommerzielle Infrastruktur sowie Bahnelektrifizierung und andere Anwendungen), Komponente (Leistungselektronische Umrichterventile, Umrichtertransformatoren und Drosseln, Kondensatoren und Oberschwingungsfilter, Steuerungs-, Schutz- und Überwachungssysteme sowie Kühlsysteme und Hilfskomponenten) und Geografie (Nordamerika, Europa, asiatisch-pazifischer Raum und Rest der Welt). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Modularer Mehrpunktumrichter (MMC) und andere Mehrpunkt-VSC-Topologien |
| Konventioneller spannungsquellenbasierter Umrichter (VSC)-STATCOM |
| Netzbildender STATCOM / E-STATCOM |
| Mittelspannungs- und Verteilungs-STATCOM |
| Großmaßstäblicher Übertragungs-STATCOM |
| Mittelgroßer STATCOM |
| Kleinmaßstäblicher Verteilungs- und Industrie-STATCOM |
| Übertragungs- und Netzinfrastruktur |
| Integration erneuerbarer Energien |
| Industrie und Fertigung |
| Rechenzentren und kommerzielle Infrastruktur |
| Bahnelektrifizierung und andere Anwendungen |
| Leistungselektronische Umrichterventile |
| Umrichtertransformatoren und Drosseln |
| Kondensatoren und Oberschwingungsfilter |
| Steuerungs-, Schutz- und Überwachungssysteme |
| Kühlsysteme und Hilfskomponenten |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Rest von Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Südkorea | |
| Taiwan | |
| Indien | |
| Rest des asiatisch-pazifischen Raums | |
| Rest der Welt |
| Nach Technologietyp | Modularer Mehrpunktumrichter (MMC) und andere Mehrpunkt-VSC-Topologien | |
| Konventioneller spannungsquellenbasierter Umrichter (VSC)-STATCOM | ||
| Netzbildender STATCOM / E-STATCOM | ||
| Mittelspannungs- und Verteilungs-STATCOM | ||
| Nach Blindleistungsbewertung | Großmaßstäblicher Übertragungs-STATCOM | |
| Mittelgroßer STATCOM | ||
| Kleinmaßstäblicher Verteilungs- und Industrie-STATCOM | ||
| Nach Anwendung | Übertragungs- und Netzinfrastruktur | |
| Integration erneuerbarer Energien | ||
| Industrie und Fertigung | ||
| Rechenzentren und kommerzielle Infrastruktur | ||
| Bahnelektrifizierung und andere Anwendungen | ||
| Nach Komponente | Leistungselektronische Umrichterventile | |
| Umrichtertransformatoren und Drosseln | ||
| Kondensatoren und Oberschwingungsfilter | ||
| Steuerungs-, Schutz- und Überwachungssysteme | ||
| Kühlsysteme und Hilfskomponenten | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Rest von Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Südkorea | ||
| Taiwan | ||
| Indien | ||
| Rest des asiatisch-pazifischen Raums | ||
| Rest der Welt | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der STATCOM-Markt?
Der STATCOM-Markt wurde im Jahr 2026 auf 2,25 Milliarden USD geschätzt und wird voraussichtlich bis 2032 3,79 Milliarden USD erreichen, mit einer CAGR von 8,85 % von 2027 bis 2032.
Was treibt die Nachfrage nach STATCOM-Systemen an?
Die Integration erneuerbarer Energien, Netzmodernisierung, die Stilllegung von Synchrongeneratoren und grenzüberschreitende Stromverbindungen erhöhen den Bedarf an dynamischer Spannungs- und Blindleistungsunterstützung.
Welche STATCOM-Technologie wächst am schnellsten?
Netzbildender STATCOM und E-STATCOM werden voraussichtlich bis 2032 mit einer CAGR von 9,47 % wachsen, da sie Blindleistungsregelung und schnelle Wirkleistungsreaktion bereitstellen können.
Welche Anwendung expandiert am schnellsten für STATCOM-Geräte?
Rechenzentren und kommerzielle Infrastruktur werden voraussichtlich bis 2032 mit einer CAGR von 9,54 % wachsen, da schwankende Rechenlasten Stromqualitätsanforderungen erzeugen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 9,52 % wachsen, unterstützt durch Übertragungsinvestitionen und bedeutende Zubauvorhaben bei erneuerbaren Kapazitäten.
Was begrenzt den schnelleren Einsatz von STATCOM-Systemen?
Hohe Geräte- und Installationskosten, komplexe Integrationsarbeiten, eingeschränkte Lieferketten für Leistungselektronik und lange Qualifizierungszyklen können Projekte verzögern.