
Taille et Part du Marché STATCOM
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
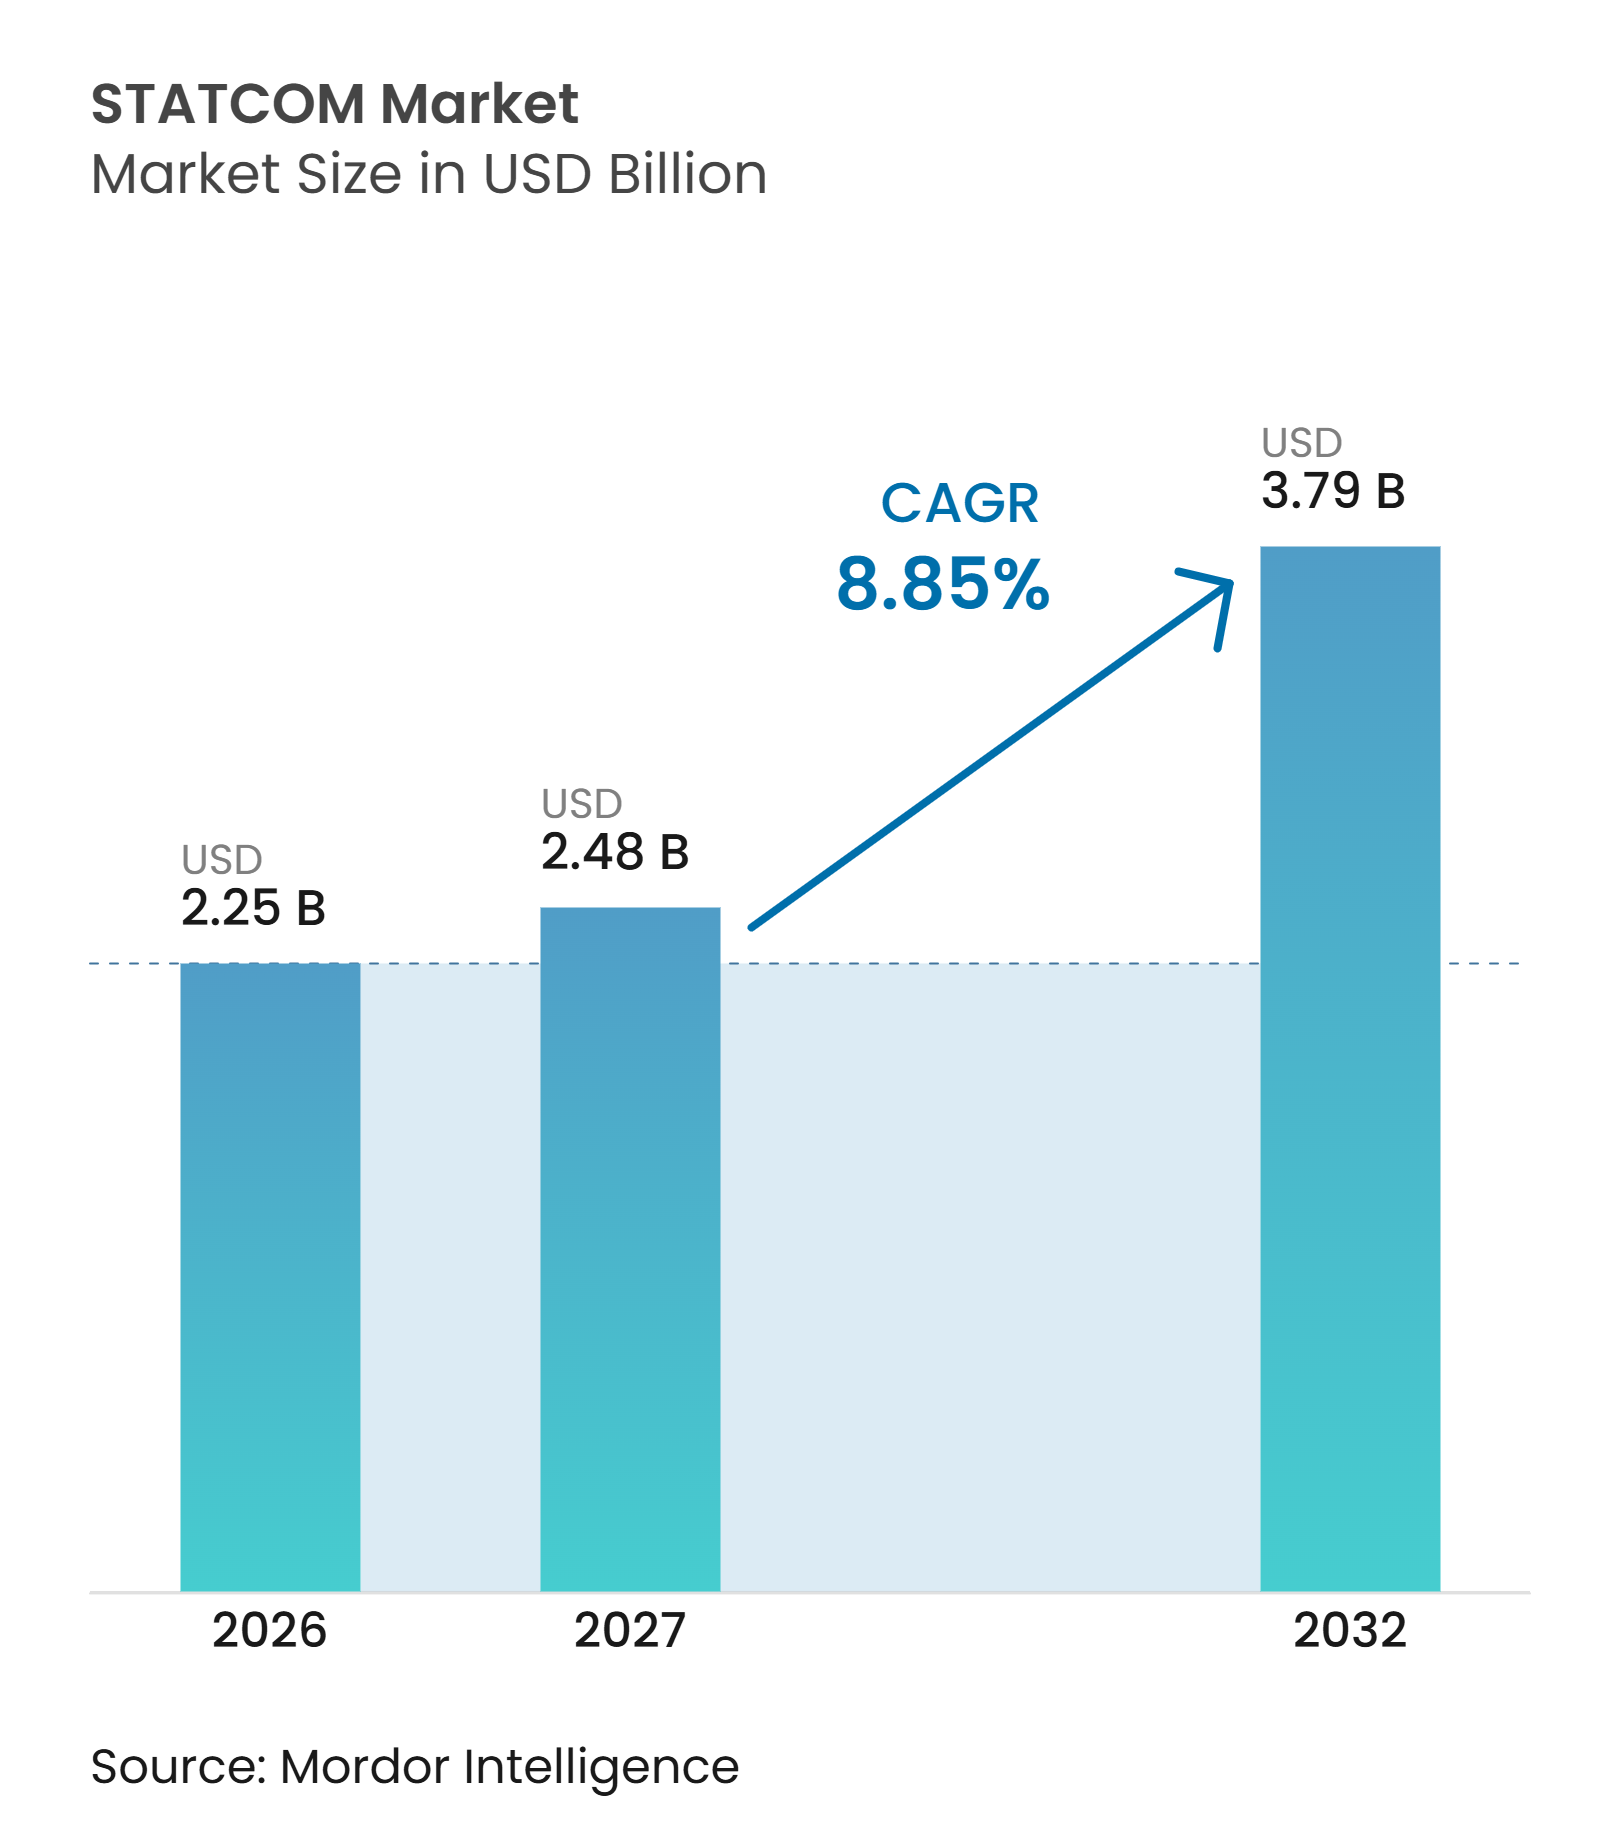
| Taille du Marché (2027) | 2.48 Milliards de dollars |
| Taille du Marché (2032) | 3.79 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.85 % |
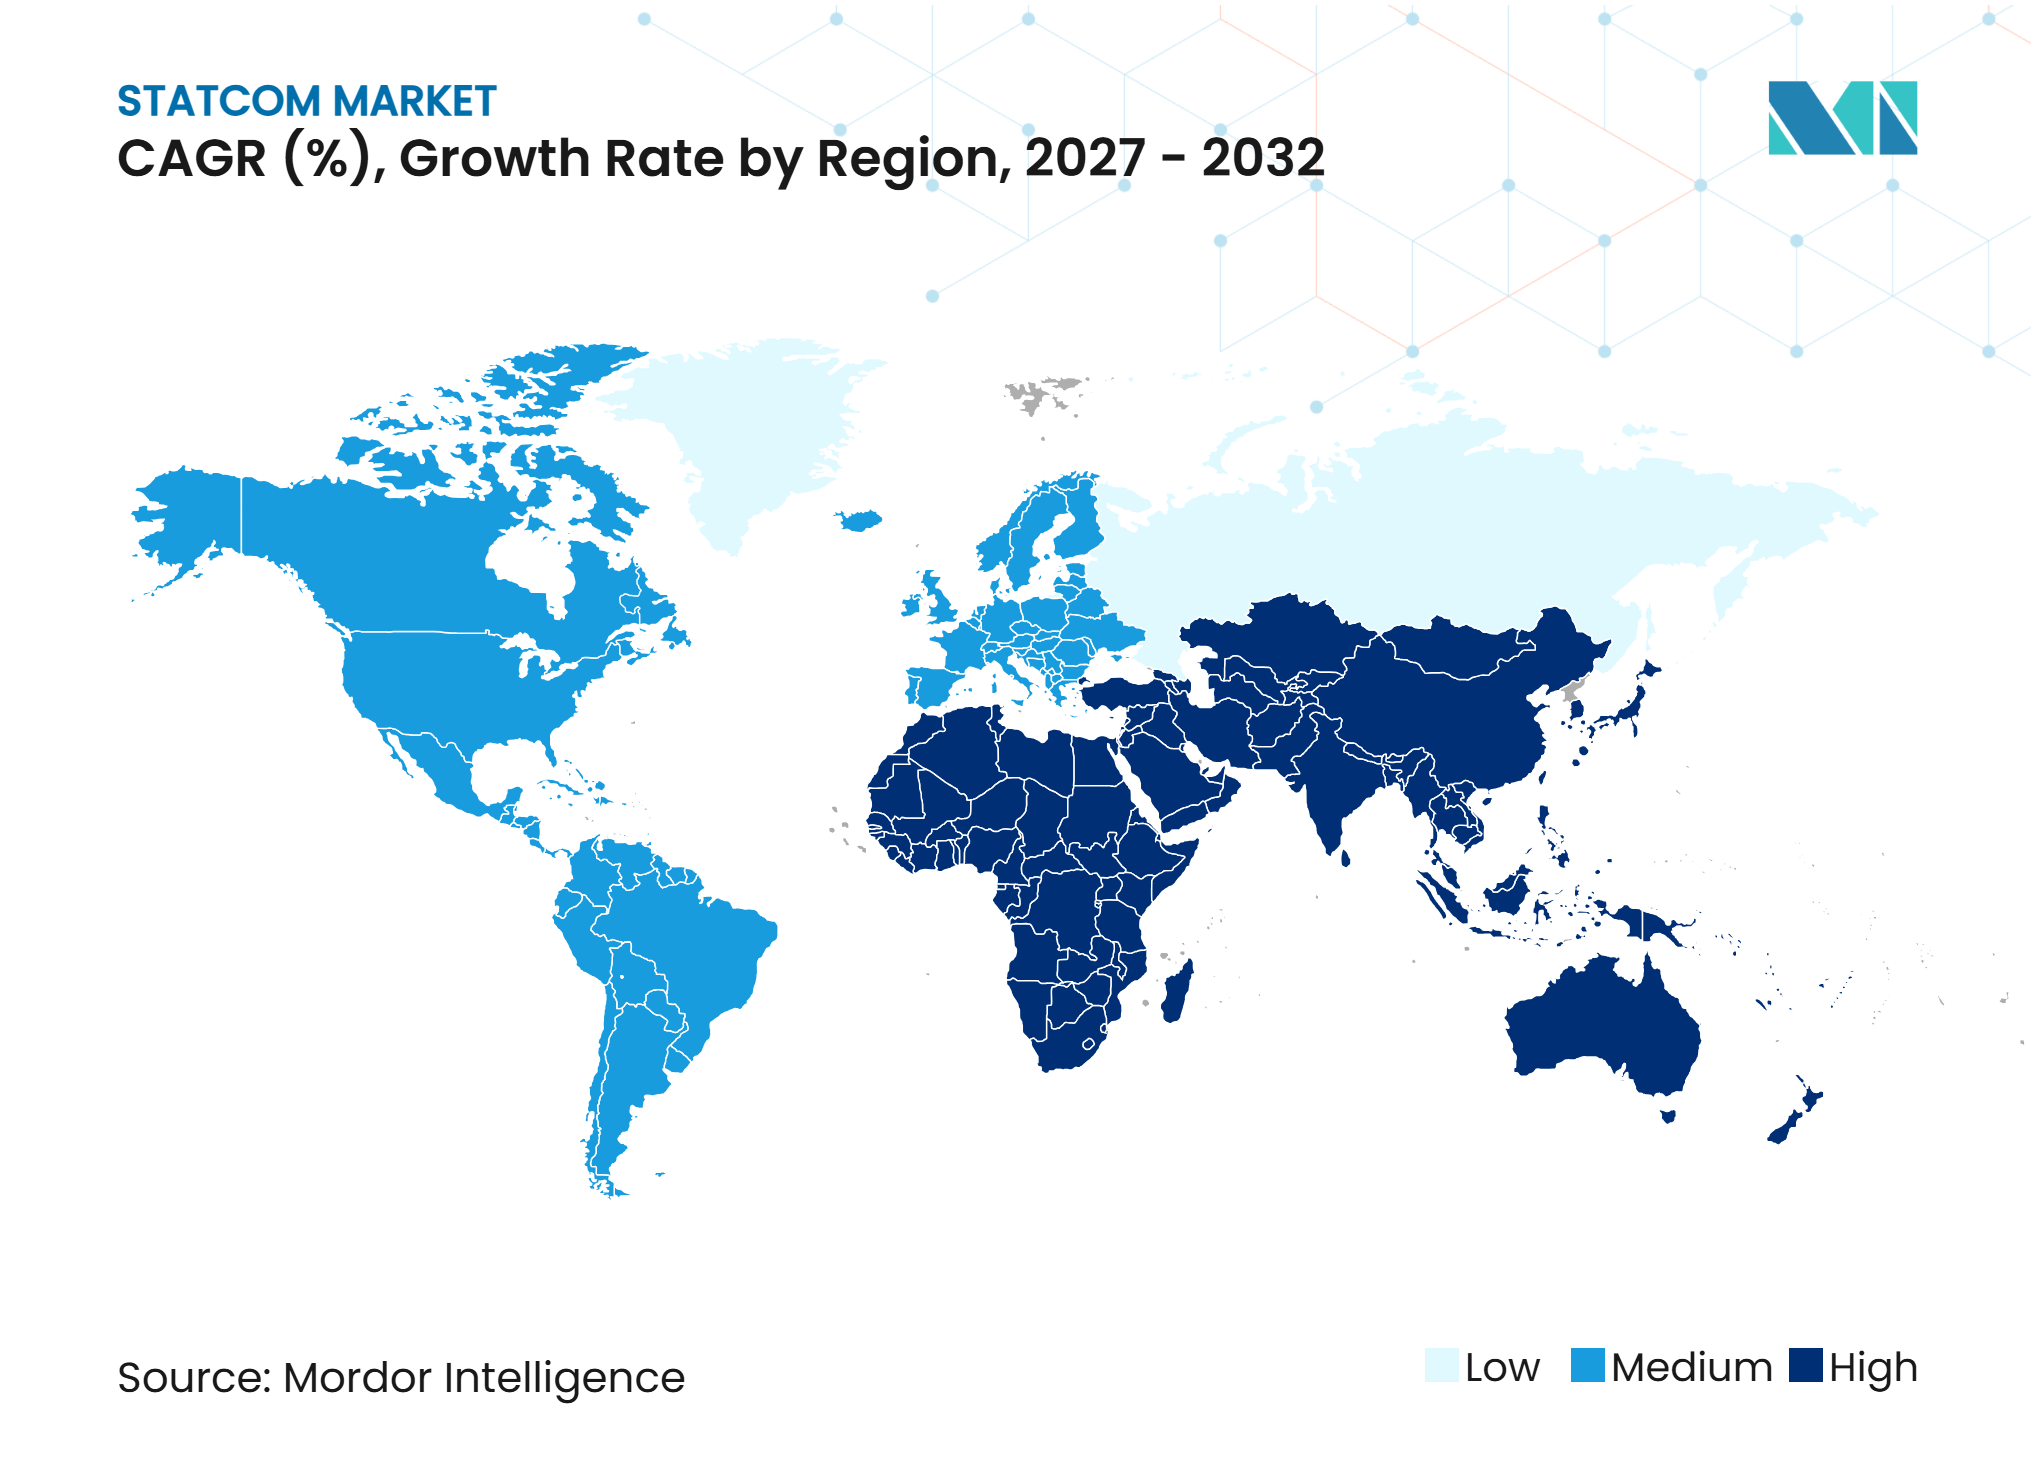
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché STATCOM par Mordor Intelligence
La taille du marché STATCOM était évaluée à 2,25 milliards USD en 2026 et devrait atteindre 3,79 milliards USD d'ici 2032, à un CAGR de 8,85 % pendant la période de prévision (2027-2032). Le marché STATCOM est soutenu par des codes de réseau qui exigent que les projets d'énergies renouvelables fournissent un soutien dynamique en tension et en puissance réactive à mesure que les centrales conventionnelles se retirent. Les ressources éoliennes et solaires à base d'onduleurs peuvent fournir de l'électricité efficacement, mais elles ne fournissent pas la réponse naturelle en puissance réactive ni l'inertie rotationnelle qui étaient autrefois assurées par la production au charbon et nucléaire. Les opérateurs de transport sont donc en train d'accroître leur utilisation d'équipements d'électronique de puissance dédiés aux nœuds du réseau et aux points d'interconnexion des énergies renouvelables. L'exigence identifiée par l'Allemagne de 70 unités réparties sur ses 4 gestionnaires de réseau de transport illustre l'ampleur de la demande de remplacement qui peut émerger lorsque la production synchrone est retirée. Les fournisseurs répondent par des plateformes de convertisseurs multiniveaux modulaires, des commandes à formation de réseau, des améliorations des semi-conducteurs et des systèmes combinant le soutien en puissance réactive avec une réponse rapide en puissance active.
Principaux Points à Retenir du Rapport
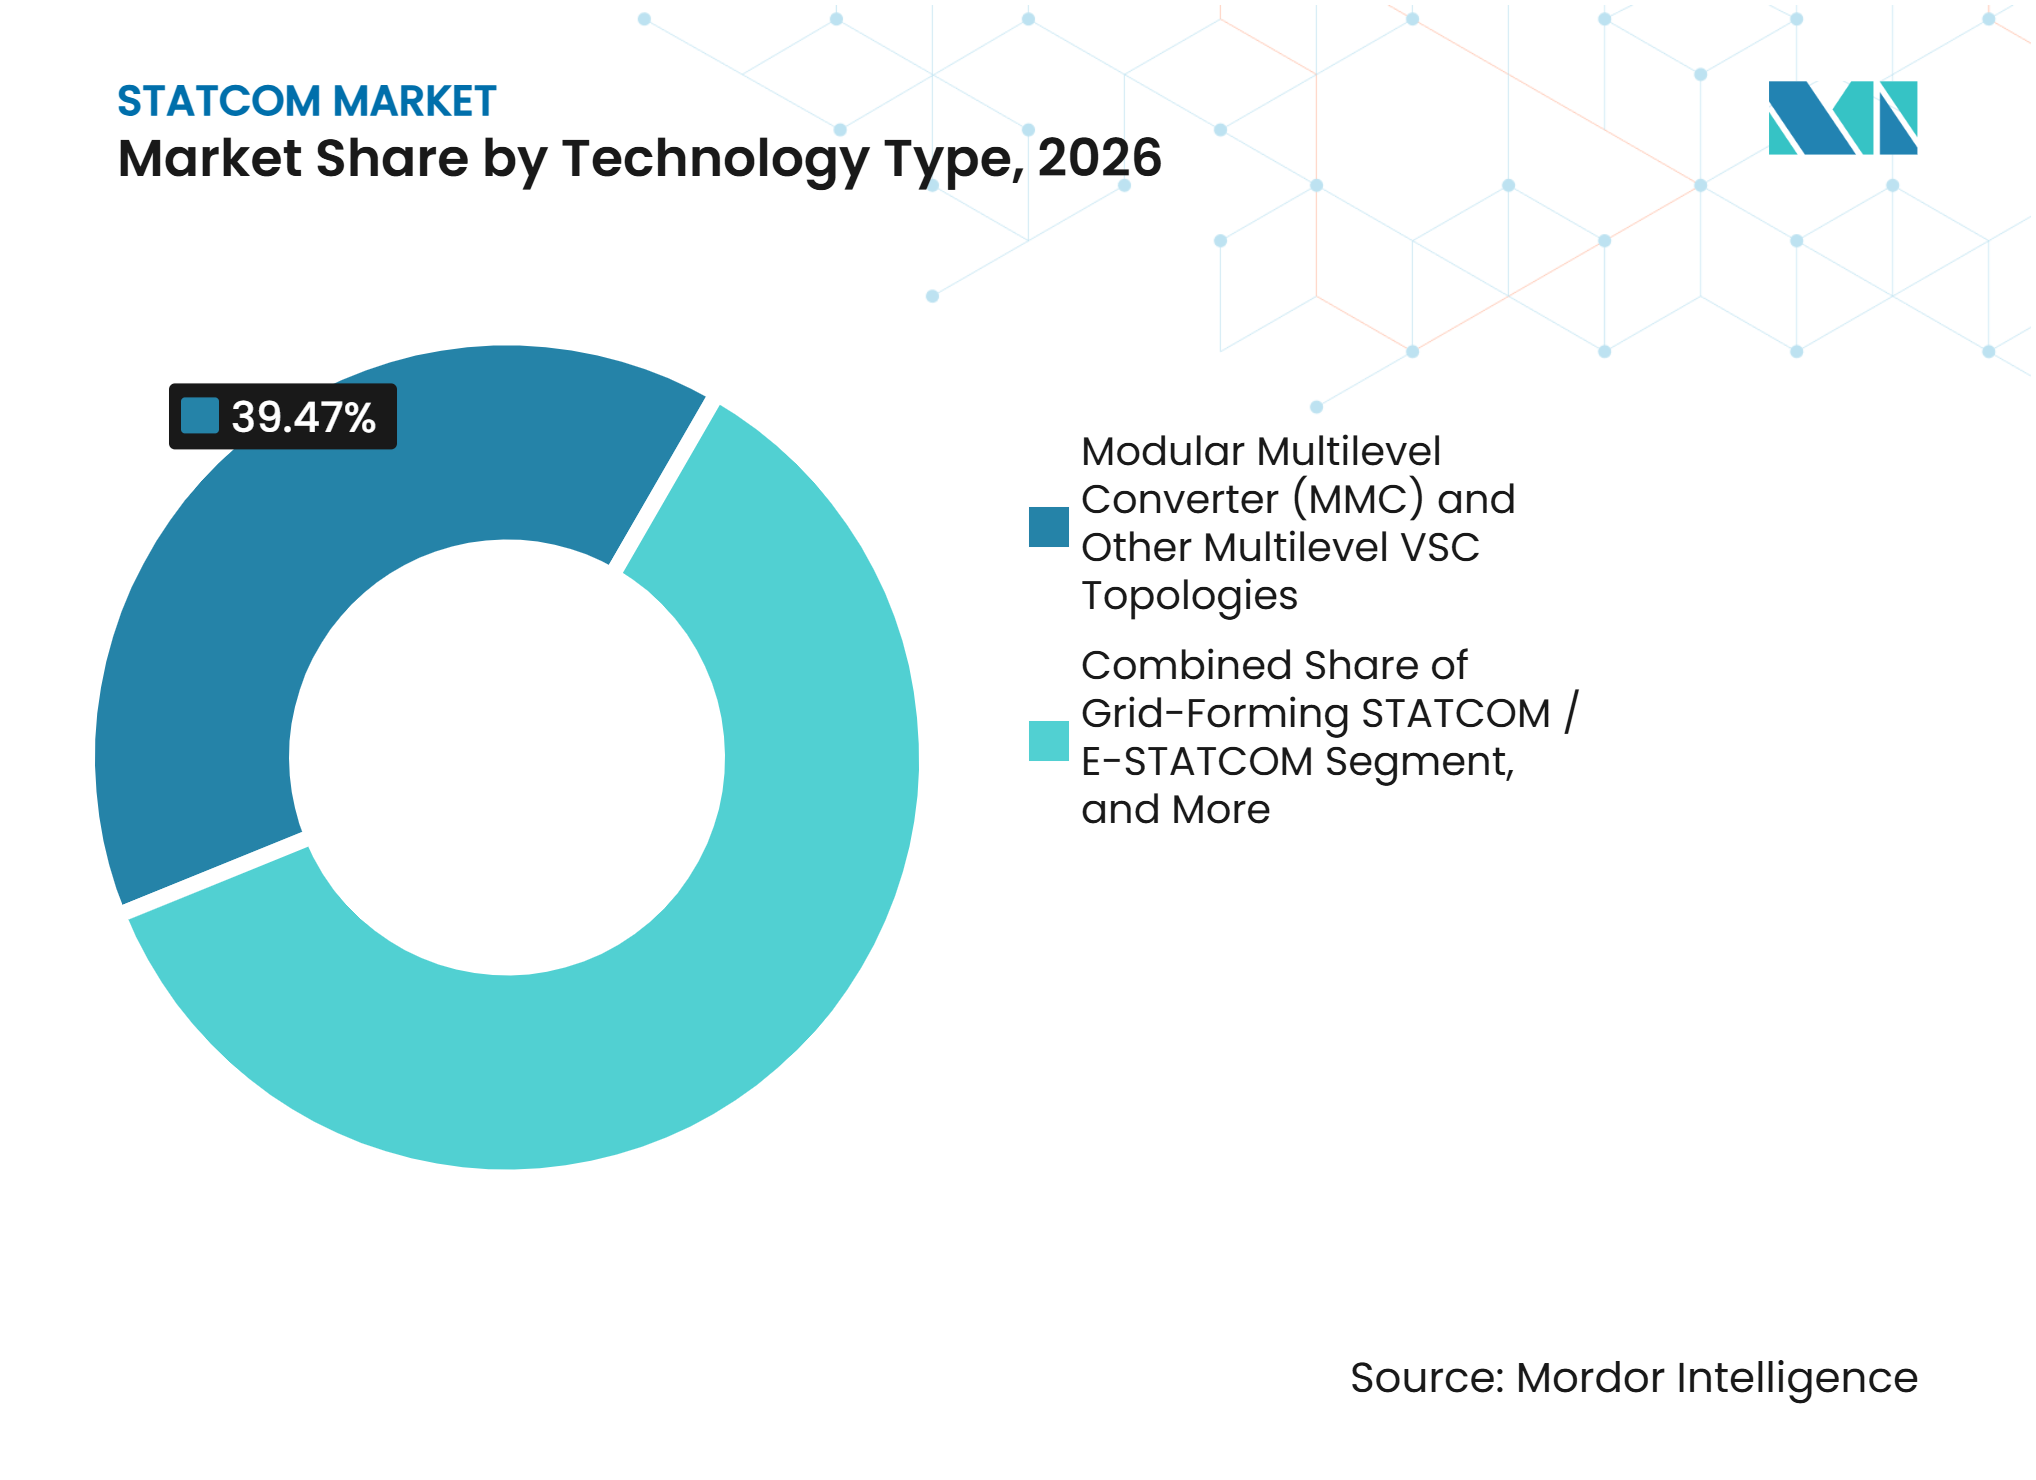
- Par type de technologie, les topologies MMC et autres VSC multiniveaux détenaient 39,47 % de la part du marché STATCOM en 2026, tandis que le STATCOM à formation de réseau et l'E-STATCOM devraient se développer à un CAGR de 9,47 % jusqu'en 2032.
- Par puissance réactive nominale, le STATCOM de transport à grande échelle détenait 46,83 % de la part du marché STATCOM en 2026, tandis que le STATCOM de distribution à petite échelle et industriel devrait se développer à un CAGR de 9,38 % jusqu'en 2032.
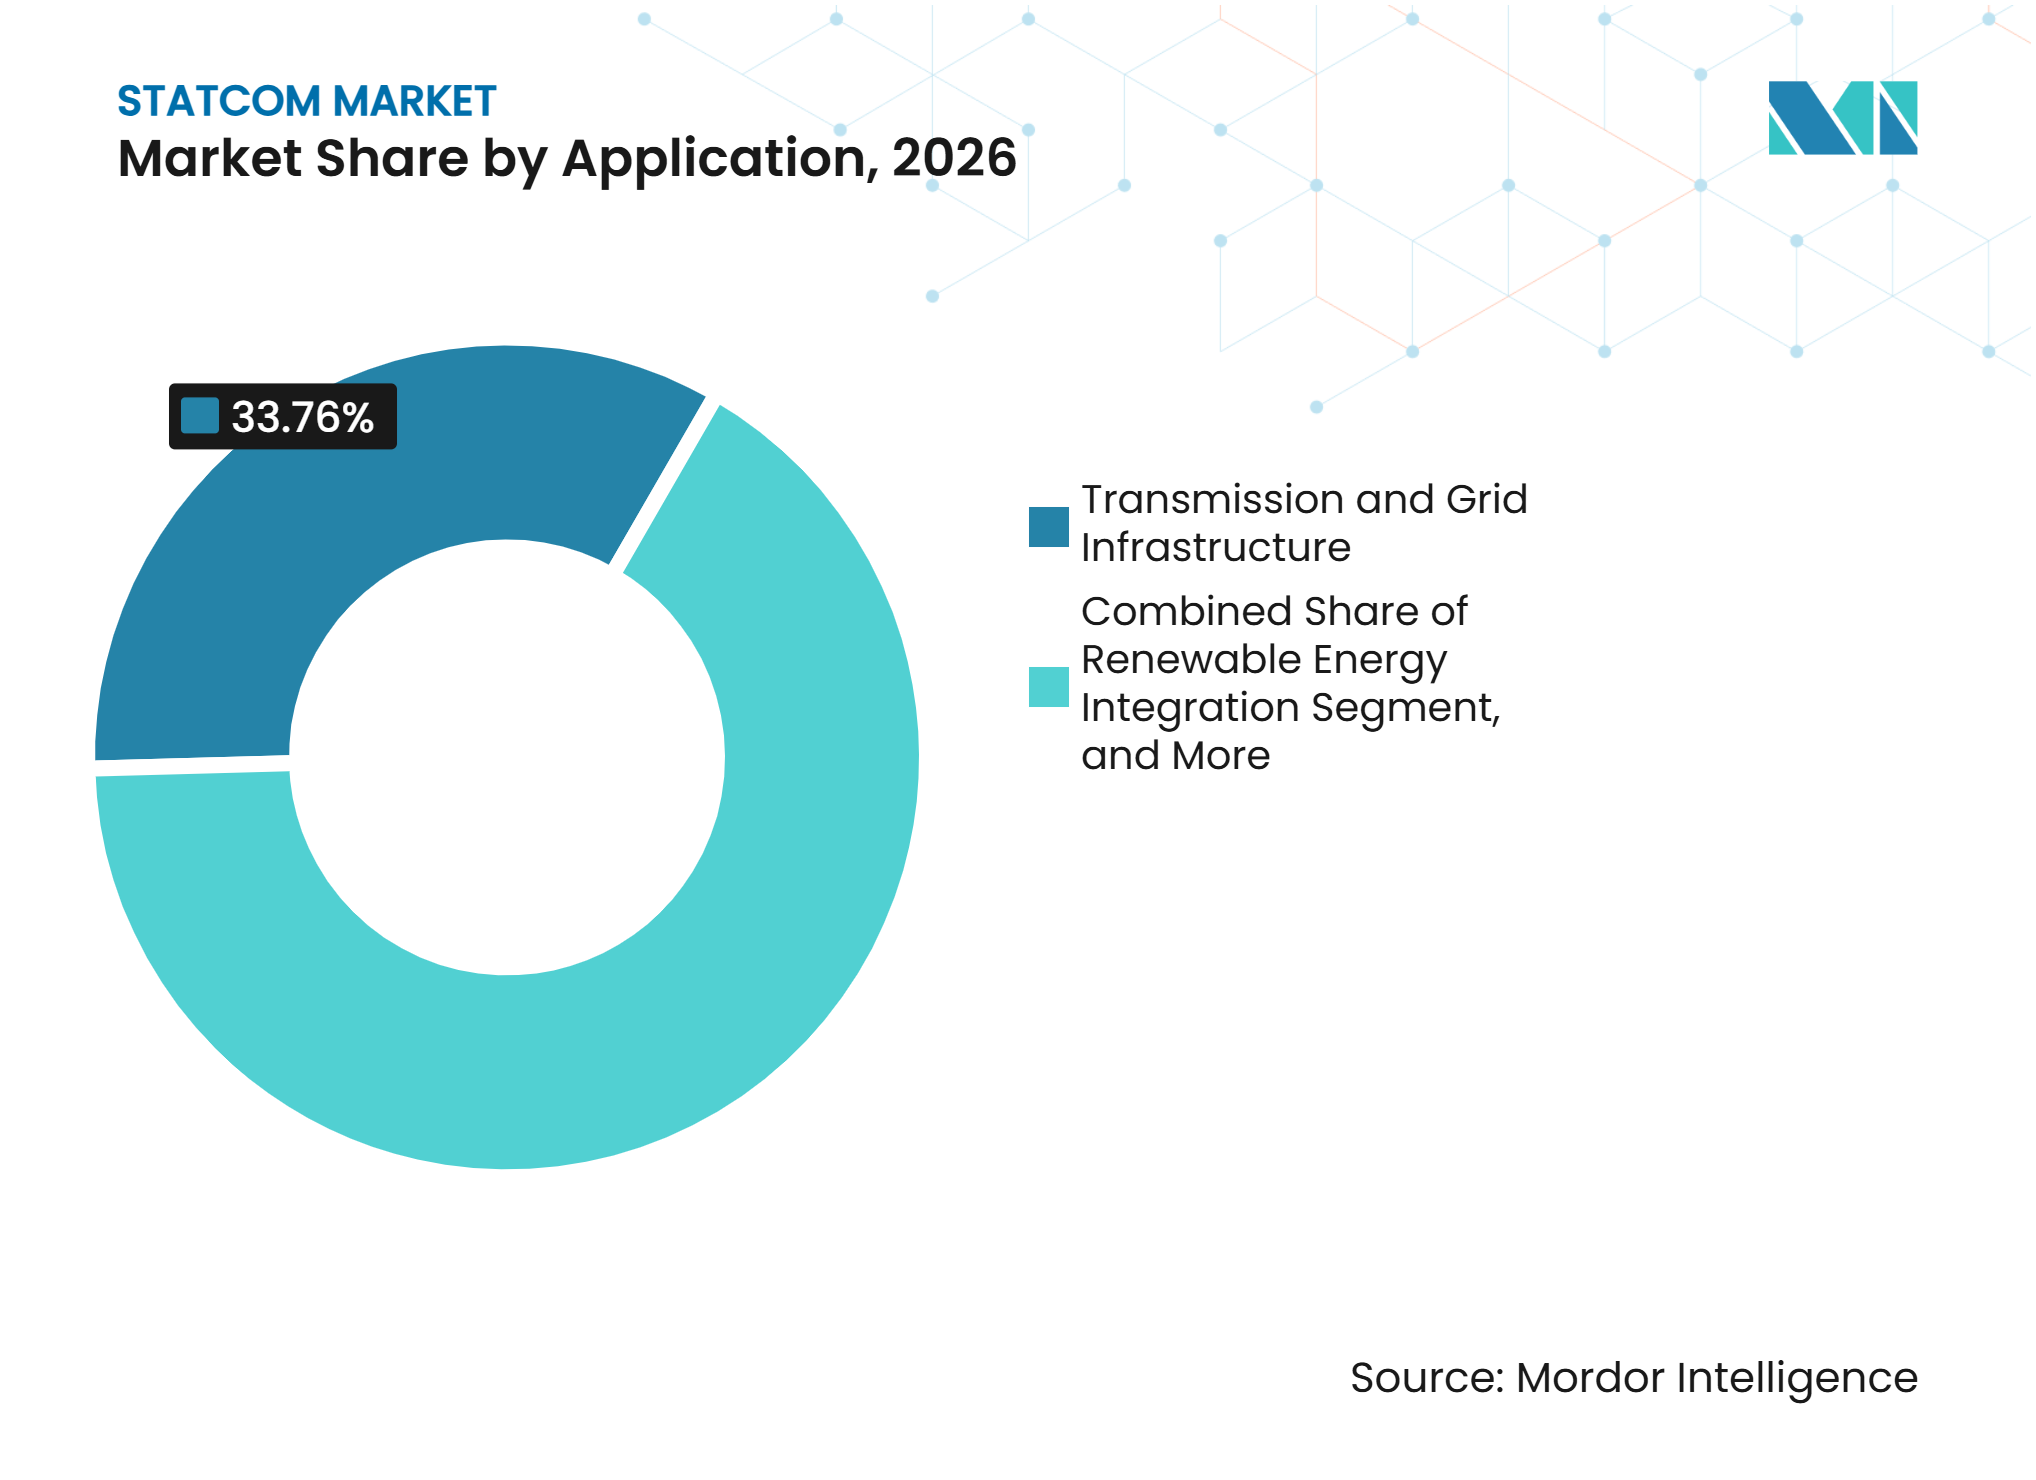
- Par application, le transport et les infrastructures de réseau représentaient 33,76 % de la taille du marché STATCOM en 2026, tandis que les centres de données et les infrastructures commerciales devraient se développer à un CAGR de 9,54 % jusqu'en 2032.
- Par composant, les valves de convertisseur d'électronique de puissance représentaient 36,58 % du marché STATCOM en 2026, tandis que les systèmes de contrôle, de protection et de surveillance devraient se développer à un CAGR de 9,41 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 37,24 % des revenus mondiaux en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 9,52 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Intégration des Énergies Renouvelables | +2.3% | Mondial | Moyen terme (2-4 ans) |
| Modernisation du Réseau et Expansion du Transport | +1.8% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Demande Croissante de Solutions de Stabilité du Réseau | +1.5% | Mondial | Court terme (≤ 2 ans) |
| Expansion du Transport d'Électricité Transfrontalier | +0.9% | Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Exigences Croissantes en Matière de Qualité de l'Énergie | +0.6% | Amérique du Nord et Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion de l'Éolien Offshore et des Énergies Renouvelables | +0.5% | Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'Intégration des Énergies Renouvelables Accélère la Demande en Puissance Réactive
Le marché STATCOM connaît une demande accrue tirée par les ajouts d'énergies renouvelables, qui peuvent créer des besoins de gestion de la tension le long de longs corridors de transport. La Chine a ajouté 349,8 GW de capacité photovoltaïque en 2025, portant sa capacité cumulée à 1 463,5 GW, tandis que l'Inde a ajouté 55,9 GW, portant sa capacité cumulée à 180,5 GW. Bon nombre de ces projets sont des installations centralisées situées loin des principaux centres de charge, ce qui accroît le besoin de contrôle de la tension dans les postes et le long des lignes de transport. L'arrêté FERC n° 2023 exige que les nouveaux projets de production américains démontrent une capacité de puissance réactive dynamique, intégrant les exigences de soutien en tension dans le processus d'interconnexion.[1] Une étude IEEE de 2025 réalisée dans un poste de regroupement à 400 kV a révélé que la technologie STATCOM répondait plus efficacement que les compensateurs statiques de puissance réactive dans des conditions de forte pénétration des énergies renouvelables. Cette exigence transforme le rôle des équipements de puissance réactive, passant d'une mise à niveau optionnelle du réseau à un élément défini du développement de projets d'énergies renouvelables.
La Modernisation du Réseau et l'Expansion du Transport Stimulent l'Investissement dans les STATCOM
Le marché STATCOM bénéficie lorsque les services publics remplacent les actifs de transport vieillissants et développent les connexions pour la production d'énergies renouvelables. Power Grid Corporation of India a maintenu un objectif de dépenses d'investissement pour l'exercice 2026 de 28 000 à 30 000 crores INR (333 à 357 millions USD) au taux de conversion de l'exercice cité. Le programme comprend la compensation de puissance réactive dans le cadre de mises à niveau plus larges du réseau. Aux États-Unis, l'arrêté FERC n° 2023 continue de créer des obligations d'interconnexion susceptibles d'accroître la demande de soutien dynamique en tension à partir de 2027. GE Vernova a indiqué que son carnet de commandes en équipements d'électrification avait plus que triplé au cours de l'exercice 2025, sous l'effet de la demande de transformateurs, d'appareillages de commutation et de technologies FACTS. Le carnet de commandes indique que les dépenses des services publics dépassent la capacité de fabrication disponible pour les principaux équipements de réseau.
La Demande Croissante de Solutions de Stabilité du Réseau s'Intensifie avec le Retrait de la Production Synchrone
Le retrait des centrales au charbon et nucléaires supprime les équipements rotatifs qui soutenaient historiquement la régulation de la tension et l'inertie du système. Le marché STATCOM comble cette lacune car la production synchrone conventionnelle ne peut pas être remplacée par des ressources à base d'onduleurs sans de nouvelles formes de soutien au réseau. TenneT a identifié un besoin de 70 unités STATCOM réparties sur les 4 gestionnaires de réseau de transport d'Allemagne au cours de la prochaine décennie. Des recherches présentées au Symposium international CIGRE 2025 ont révélé que les systèmes E-STATCOM à formation de réseau surpassaient les condensateurs synchrones dans l'amortissement de la résonance sous-synchrone, le contrôle des surtensions transitoires et l'amélioration de la vitesse de réponse dans les parcs éoliens. Les équipements à formation de réseau peuvent donc traiter la stabilité de la tension et la réponse rapide en puissance active dans le même cadre opérationnel. Cette capacité est susceptible d'influencer les futures spécifications des appels d'offres, où les opérateurs ont besoin d'un soutien aussi bien dans des conditions normales d'exploitation qu'en cas de perturbations du réseau.
L'Expansion du Transport d'Électricité Transfrontalier Crée de Nouveaux Cycles d'Approvisionnement
Le marché STATCOM bénéficie d'opportunités lorsque les liaisons transfrontalières nécessitent des stations de conversion et de longs itinéraires de transport pour gérer la tension. Hitachi Energy a reçu un contrat de 770 millions EUR, soit 832 millions USD au taux de conversion mi-2026 cité, de Terna et STEG pour les stations de conversion HVDC ELMED entre l'Italie et la Tunisie. Le projet représente la première interconnexion électrique en courant continu entre l'Europe et l'Afrique du Nord. L'EGAT de Thaïlande a signé en juillet 2026 un contrat pour un STATCOM au poste de Khlong Ngae, lié au futur commerce d'électricité avec la Malaisie. Le réseau électrique de l'ASEAN crée une exigence similaire pour les équipements de puissance réactive aux points de connexion à travers l'Asie du Sud-Est. Ces projets étendent l'approvisionnement au-delà des interconnexions renouvelables nationales et intègrent le contrôle de la tension dans la conception des corridors électriques internationaux.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts d'Investissement et d'Installation Élevés | -1.9% | Mondial | Court terme (≤ 2 ans) |
| Exigences Complexes d'Intégration au Réseau | -1.2% | Mondial | Moyen terme (2-4 ans) |
| Contraintes de la Chaîne d'Approvisionnement en Électronique de Puissance | -0.8% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Longs Cycles d'Approvisionnement et de Qualification | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les Coûts d'Investissement et d'Installation Élevés Limitent la Vitesse de Déploiement
Les coûts d'investissement et d'installation élevés peuvent retarder le déploiement sur le marché STATCOM, en particulier pour les petits services publics de distribution et les opérateurs dans les économies émergentes. Les unités autonomes à l'échelle du transport impliquent des coûts substantiels par kVAr, tandis que les systèmes hybrides E-STATCOM comportent une prime de 30 % à 50 %. Une installation de 300 MVAr était estimée entre 20 et 30 millions USD avant la préparation du site, les travaux de génie civil et les études d'intégration au réseau. Ces coûts peuvent placer les investissements en puissance réactive en dehors des budgets annuels des services publics, même lorsque le besoin du réseau sous-jacent est clair. Les perspectives citées prévoient que l'adoption du carbure de silicium réduira les prix au niveau du système de 10 % à 15 % en termes réels d'ici 2032. La pression financière à court terme est plus susceptible de reporter l'approvisionnement que de supprimer le besoin d'équipements de soutien en tension.
Les Exigences Complexes d'Intégration au Réseau Prolongent les Délais des Projets
L'intégration au réseau peut prolonger le délai nécessaire pour mettre en service les projets STATCOM. La mise en service nécessite une analyse de l'impédance harmonique, une coordination des relais de protection et un réglage du système de contrôle avant la mise sous tension. La norme IEEE 519-2022 fixe une limite de distorsion harmonique totale en tension de 1,5 % au-dessus de 161 kV, ce qui nécessite le dimensionnement et la validation des filtres harmoniques dans différentes conditions de réseau. L'analyse citée indique que les tests de conformité peuvent ajouter 2 à 3 mois, tandis que des études de réseau plus larges peuvent prolonger la période de pré-mise sous tension de 6 à 12 mois après la signature du contrat. Les commandes à formation de réseau doivent également fonctionner correctement avec les systèmes de gestion de l'énergie et de protection des opérateurs de transport existants, aussi bien en fonctionnement normal qu'en cas de défauts. Ce travail d'ingénierie peut ralentir les installations même lorsque l'équipement, le financement et le besoin du réseau sont déjà en place.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Technologie :
Les Topologies MMC Dominent tandis que les Variantes à Formation de Réseau se DéveloppentLes topologies MMC et autres VSC multiniveaux détenaient 39,47 % des revenus en 2026. Leur position reflète une capacité à fournir des formes d'onde quasi sinusoïdales sans filtres harmoniques externes et à s'adapter à une large gamme de puissances réactives nominales. La disposition modulaire permet aux fournisseurs de configurer des systèmes pour de grands postes de transport ainsi que pour des applications à puissance nominale inférieure. Cette flexibilité est importante lorsque les opérateurs de transport ont besoin d'équipements pouvant s'adapter aux conceptions de sites établies et prendre en charge différentes conditions de réseau. Les plateformes MMC constituent également l'architecture de base pour les systèmes plus récents qui ajoutent un soutien rapide en puissance active. Leur historique d'exploitation établi leur confère une position solide dans les projets où la qualité du contrôle et la fiabilité de la livraison ont un poids considérable.
Le STATCOM à formation de réseau et l'E-STATCOM devraient croître à un CAGR de 9,47 % de 2027 à 2032. Ces systèmes combinent un cœur de convertisseur MMC avec des banques de supercondensateurs capables d'injecter ou d'absorber de la puissance active en quelques millisecondes. La disposition répond à la pénurie d'inertie synthétique dans les réseaux à production croissante à base d'onduleurs. Une étude IEEE NAPS de 2025 a également décrit comment les supercondensateurs sur le bus à courant continu d'un MMC double-étoile peuvent fournir un tampon de puissance réactive et active sur une seule plateforme. Le STATCOM conventionnel à base de VSC et les équipements de distribution à moyenne tension restent pertinents là où la capacité de formation de réseau n'est pas une exigence contractuelle.



Par Puissance Réactive Nominale :
L'Échelle du Transport Ancre la Valeur tandis que la Demande de Distribution AugmenteLe STATCOM de transport à grande échelle détenait 46,83 % des revenus en 2026. Ce segment du marché STATCOM bénéficie de valeurs contractuelles élevées aux nœuds de transport où le retrait des générateurs conventionnels laisse des lacunes dans le soutien en tension. Les projets individuels comprennent l'équipement, l'ingénierie, les études de réseau et la mise en service, ce qui peut créer des valeurs de plusieurs dizaines de millions de dollars américains. Les opérateurs de transport ont également besoin d'une compensation dédiée aux endroits où l'énergie renouvelable entre dans le réseau ou où les flux d'énergie traversent de grandes distances. L'exigence de l'Allemagne de 70 unités réparties sur ses 4 opérateurs de transport illustre le besoin structuré qui peut se développer à cette échelle. Les installations à moyenne échelle desservent les interconnexions éoliennes et solaires dans la plage de 20 MVAr à 100 MVAr et font face à la concurrence d'un groupe plus large de fournisseurs.
Le STATCOM de distribution à petite échelle et industriel devrait croître à un CAGR de 9,38 % de 2027 à 2032. Les centres de données, les hubs de recharge rapide pour véhicules électriques et les entraînements industriels à vitesse variable peuvent introduire des harmoniques et des variations de puissance réactive dans les réseaux de distribution. Ces réseaux n'ont pas été conçus pour absorber de telles charges fluctuantes à l'échelle émergente. L'EPRI a identifié les systèmes STATCOM améliorés comme une option d'atténuation par paliers pour les centres de données qui génèrent des inter-harmoniques susceptibles de déclencher des oscillations sous-synchrones dans les centrales de production voisines. Cette évaluation fait passer la discussion de cas d'ingénierie isolés à une réponse reconnue aux préoccupations de qualité de l'énergie liées aux charges commerciales. Ce segment du marché STATCOM peut donc attirer la demande des installations commerciales ainsi que des acheteurs industriels et de services publics traditionnels.
Par Application :
Les Centres de Données Deviennent une Utilisation Finale à Croissance Plus RapideLe transport et les infrastructures de réseau représentaient 33,76 % des revenus en 2026. Ce segment du marché STATCOM est en tête par valeur car une seule installation de transport peut nécessiter un investissement substantiel avant les travaux de site et d'intégration associés. Les grands projets soutiennent les interconnexions renouvelables, stabilisent les nœuds critiques du réseau et remplacent la régulation de tension précédemment assurée par la production conventionnelle. Leur échelle crée un contenu élevé en équipements et en ingénierie pour chaque attribution. L'intégration des énergies renouvelables ainsi que l'industrie et la fabrication fournissent une demande supplémentaire auprès des services publics et des industries de transformation. L'électrification ferroviaire et d'autres applications bénéficient également des programmes d'expansion ferroviaire en Europe et en Asie-Pacifique.
Les centres de données et les infrastructures commerciales devraient croître à un CAGR de 9,54 % de 2027 à 2032. Les charges d'entraînement par intelligence artificielle créent des variations brusques de la demande d'énergie à mesure que les charges de traitement graphique augmentent et diminuent. Ce schéma peut créer des conditions de qualité de l'énergie que les systèmes d'alimentation sans interruption standard ne traitent pas au point d'interconnexion au réseau. Les systèmes E-STATCOM peuvent fournir une réponse en puissance active et réactive en sous-milliseconde, les rendant pertinents pour ces variations de charge. L'EPRI a formellement évalué les systèmes STATCOM améliorés pour l'atténuation des fluctuations de charge des centres de données en octobre 2026. L'évaluation soutient le passage de cette application d'une discussion technique précoce vers une considération d'approvisionnement par les opérateurs commerciaux.

Par Composant :
Les Systèmes de Contrôle Numériques Gagnent en Importance aux Côtés des Valves de ConvertisseurLes valves de convertisseur d'électronique de puissance détenaient 36,58 % des revenus en 2026. Ce segment du marché STATCOM reflète le coût et l'importance technique des assemblages de valves IGBT et carbure de silicium personnalisés utilisés dans toutes les configurations STATCOM. Ces assemblages déterminent la capacité du système à commuter rapidement la puissance et à contrôler la sortie réactive dans des conditions de réseau changeantes. Leur approvisionnement dépend d'une capacité de fabrication de semi-conducteurs spécialisée, ce qui peut contraindre la disponibilité des équipements. Ce goulot d'étranglement peut prolonger les délais de livraison sur les principaux marchés et affecter l'ensemble du secteur STATCOM. Les transformateurs de convertisseur, les réacteurs, les condensateurs et les filtres harmoniques sont de plus en plus standardisés, tandis que les systèmes de refroidissement et auxiliaires deviennent plus modulaires.
Les systèmes de contrôle, de protection et de surveillance devraient croître à un CAGR de 9,41 % de 2027 à 2032. Le contrôle à formation de réseau, la surveillance prédictive de l'état et les diagnostics intégrés à l'intelligence artificielle augmentent la valeur des logiciels et du matériel numérique dans chaque installation. GE Vernova a annoncé un nouveau laboratoire d'ingénierie et d'essais à Noida en mai 2025 pour valider les systèmes de contrôle des valves STATCOM VSC.[2] L'investissement montre que les fournisseurs traitent la performance des commandes comme un facteur de différenciation des produits, plutôt que comme une fonctionnalité de soutien. Les plateformes de services numériques peuvent également fournir une surveillance à distance et une activité récurrente de service après-vente tout au long de la durée de vie opérationnelle des équipements. Cela accroît l'importance relative des commandes et de la surveillance par rapport au matériel passif.
Analyse Géographique
Amérique du Nord
L'Amérique du Nord représentait 37,24 % des revenus en 2026. La région dispose d'un important pipeline d'énergies renouvelables et d'un cadre réglementaire qui intègre la capacité de puissance réactive dynamique dans le processus d'interconnexion de la production. L'arrêté FERC n° 2023 exige cette capacité pour les nouveaux projets de production américains. Les données citées font état de plus de 1 200 GW de capacité renouvelable proposée dans les files d'attente d'interconnexion américaines, dont 30 % à 40 % nécessitent une compensation de puissance réactive dédiée. LS Power Grid California a mis en service la plus grande installation STATCOM d'Amérique du Nord au poste d'Orchard en mars 2025, créant un point de référence pour les opérations du réseau CAISO. Hitachi Energy a investi 10 millions USD dans un Centre d'Électronique de Puissance à Cary, en Caroline du Nord, en avril 2026, pour développer les capacités d'ingénierie, d'essais et d'intégration de systèmes. Les réseaux provinciaux à forte composante éolienne du Canada et la capacité renouvelable en expansion du Mexique peuvent ajouter une demande connexe à mesure que l'approvisionnement en soutien de tension est intégré dans les budgets des projets d'énergies renouvelables.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 9,52 % de 2027 à 2032. La SGCC de Chine a planifié 4 000 milliards RMB (575,5 milliards USD) d'investissements en actifs fixes dans le cadre du 15e Plan quinquennal. Le plan représente une augmentation de 40 % par rapport à la période quinquennale précédente et donne la priorité aux corridors très haute tension et au transfert d'énergie interprovincial. La Chine a ajouté 349,8 GW de capacité photovoltaïque en 2025, tandis que l'Inde a ajouté 55,9 GW, soulignant le besoin de soutien en tension dans les postes de connexion. La commande de STATCOM MMC de 1 GVar de Hyosung Heavy Industries pour KEPCO en Corée du Sud montre que la demande s'étend au-delà de la Chine et de l'Inde aux systèmes de réseau régionaux établis. Les grands programmes de transport et les ajouts rapides de capacité renouvelable confèrent au marché STATCOM Asie-Pacifique une large base de demande portée par les services publics.
Des Ambitions de Réseau Divergentes sur les Marchés Restants
Le pipeline européen est façonné par les retraits de capacité au charbon et nucléaire en Allemagne, en France, au Royaume-Uni et en Italie. L'exigence déclarée de TenneT de 70 unités réparties sur les 4 opérateurs de transport d'Allemagne donne une visibilité inhabituelle sur l'ampleur de la demande européenne. Siemens Energy a mis en service un STATCOM à formation de réseau de ±600 Mvar au poste de Rheinau d'Amprion en janvier 2026.[3] En Thaïlande, le projet Khlong Ngae de l'EGAT soutient la stabilité de la tension et le commerce transfrontalier planifié avec la Malaisie via le réseau électrique de l'ASEAN. Les marchés du Moyen-Orient, d'Afrique et d'Amérique du Sud évoluent vers un approvisionnement plus structuré à mesure que l'investissement dans le transport se développe. L&T a obtenu des commandes SCADA et STATCOM en Inde, aux Émirats arabes unis et à Oman d'une valeur allant jusqu'à 570 millions USD en septembre 2025. La liaison HVDC ELMED entre l'Italie et la Tunisie peut créer des besoins connexes en puissance réactive dans ses stations de conversion.
Paysage Concurrentiel
Concentration du Marché
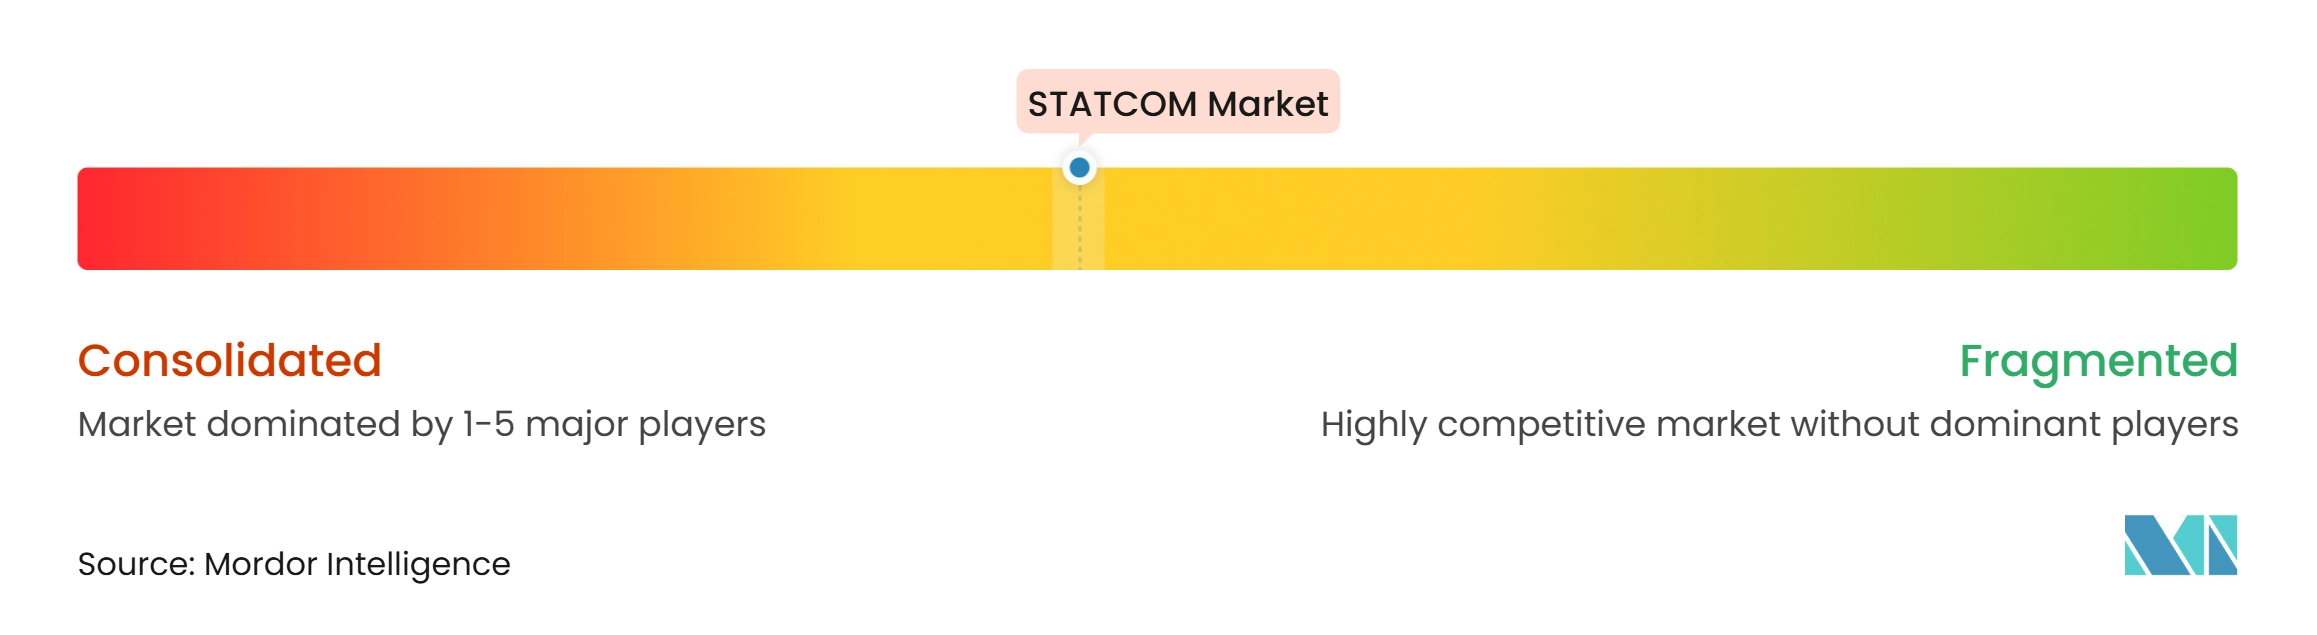
Le marché STATCOM est modérément consolidé à l'échelle du transport. Hitachi Energy, Siemens Energy, GE Vernova et ABB se disputent les plus grandes attributions en s'appuyant sur des plateformes de contrôle MMC propriétaires, une fabrication intégrée verticalement et des relations établies avec les opérateurs de transport. Leurs offres couvrent généralement les études de réseau, la conception des filtres harmoniques, la supervision des travaux de génie civil, la mise en service et l'équipement d'électronique de puissance lui-même. Cette approche à périmètre complet est importante lorsque les opérateurs exigent qu'un fournisseur assume la responsabilité des performances du système de la conception à la mise sous tension. La mise en service par Siemens Energy en janvier 2026 de l'installation à formation de réseau de ±600 Mvar à Rheinau démontre la capacité des grands fournisseurs à livrer des systèmes de compensation avancés pour les clients du transport.
Hyosung Heavy Industries s'est imposé comme un challenger à l'échelle du transport après avoir obtenu une commande de STATCOM MMC de 1 GVar de KEPCO pour le poste de Shinokcheon en mars 2026. Le projet a été décrit comme la plus grande unité STATCOM individuelle au monde et indique que les fabricants régionaux dotés de solides capacités MMC peuvent concourir pour de très grands contrats. La société a également signé en janvier 2026 un protocole d'accord avec Skeleton Technologies et Marubeni pour développer la technologie e-STATCOM en vue d'une commercialisation d'ici 2027. GE Vernova a annoncé un investissement de 16 millions USD dans une ligne de valves STATCOM VSC à Chennai et un laboratoire d'ingénierie et d'essais à Noida en mai 2025. Ces mouvements montrent que la concurrence sur le marché STATCOM est centrée sur la capacité de fabrication, les capacités d'essais et la technologie de formation de réseau.
Les applications de distribution et industrielles sont plus fragmentées que les projets de transport. Sieyuan Electric, NR Electric, Merus Power, Ingeteam et TBEA se disputent les marchés où les exigences de contenu local et la sensibilité aux coûts peuvent affaiblir la position des fournisseurs mondiaux. Une ouverture importante sur le marché STATCOM concerne les équipements E-STATCOM à formation de réseau pour les centres de données d'intelligence artificielle et les unités plus petites dans les hubs de recharge rapide pour véhicules électriques. Un brevet américain de 2025 décrit une architecture STATCOM pour centres de données à moyenne tension capable de fournir de la puissance active et réactive sans étage de transformateur conventionnel.
Leaders du Secteur STATCOM
-
Hitachi Energy Ltd.
-
Siemens Energy AG
-
GE Vernova Inc.
-
ABB Ltd.
-
Mitsubishi Electric Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché STATCOM Entreprises couvertes dans ce rapport
- Hitachi Energy Ltd.
- Siemens Energy AG
- GE Vernova Inc.
- ABB Ltd.
- Mitsubishi Electric Corporation
- Toshiba Energy Systems & Solutions Corporation
- Hyosung Heavy Industries Corporation
- American Superconductor Corporation (AMSC)
- NR Electric Co., Ltd.
- Sieyuan Electric Co., Ltd.
- Ingeteam S.A.
- JEMA Energy S.A.
- Nidec Conversion
- TBEA Co., Ltd.
- Merus Power Plc
Développements industriels récents dans Marché STATCOM
- Juillet 2026 : L'Autorité de production d'électricité de Thaïlande, EGAT, a signé un contrat d'approvisionnement et de construction avec Sinohydro Thailand Co., Ltd. pour un STATCOM au poste de Khlong Ngae, province de Songkhla, dont l'achèvement est prévu en 2028. L'installation stabilisera la tension dans l'ouest et le sud de la Thaïlande, absorbera les fluctuations des énergies renouvelables à grande échelle et facilitera le commerce transfrontalier d'électricité avec la Malaisie via le réseau électrique de l'ASEAN.
- Juin 2026 : Hitachi Energy a reçu un contrat d'une valeur de 770 millions EUR (832 millions USD) au taux de conversion mi-2026 cité, de Terna (Italie) et STEG (Tunisie) pour les stations de conversion HVDC ELMED. Le projet est la première interconnexion électrique en courant continu entre l'Europe et l'Afrique du Nord, avec une capacité de transport de 600 MW sur 220 km de câble principalement sous-marin.
- Avril 2026 : Hitachi Energy a investi 10 millions USD pour établir un Centre d'Électronique de Puissance à Cary, en Caroline du Nord, apportant sur site des capacités d'ingénierie, d'essais et d'intégration de systèmes pour les grands projets énergétiques en Amérique du Nord. L'installation vise à raccourcir les délais de livraison pour les équipements STATCOM, HVDC et d'infrastructure de réseau connexes dans une région où la réforme de l'interconnexion pilotée par la FERC génère des carnets de commandes pluriannuels.
- Mars 2026 : Hyosung Heavy Industries a obtenu un contrat de Korea Electric Power Corporation, KEPCO, pour un STATCOM MMC de 1 GVar au poste de Shinokcheon en Corée du Sud. L'unité peut contrôler la puissance utilisée simultanément par 300 000 foyers et stabiliser le transport entre la région de Honam et la zone métropolitaine de Séoul à mesure que la capacité renouvelable se développe.
Périmètre du Rapport sur le Marché STATCOM Mondial
Le marché STATCOM comprend la production, la fourniture et le déploiement de compensateurs synchrones statiques (STATCOM), qui sont des dispositifs d'électronique de puissance utilisés pour réguler la tension et améliorer la qualité de l'énergie dans les réseaux de transport et de distribution d'électricité. Les systèmes STATCOM fournissent une compensation dynamique de puissance réactive, améliorent la stabilité du réseau et soutiennent l'intégration des sources d'énergies renouvelables.
Le rapport sur le marché STATCOM est segmenté par type de technologie (convertisseur multiniveau modulaire (MMC) et autres topologies VSC multiniveaux, STATCOM conventionnel à convertisseur de source de tension (VSC), STATCOM à formation de réseau / E-STATCOM, et STATCOM à moyenne tension et de distribution), par puissance réactive nominale (STATCOM de transport à grande échelle, STATCOM à moyenne échelle, et STATCOM de distribution à petite échelle et industriel), par application (transport et infrastructures de réseau, intégration des énergies renouvelables, industrie et fabrication, centres de données et infrastructures commerciales, et électrification ferroviaire et autres applications), par composant (valves de convertisseur d'électronique de puissance, transformateurs de convertisseur et réacteurs, condensateurs et filtres harmoniques, systèmes de contrôle, de protection et de surveillance, et systèmes de refroidissement et composants auxiliaires), et par géographie (Amérique du Nord, Europe, Asie-Pacifique, et reste du monde). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Convertisseur Multiniveau Modulaire (MMC) et Autres Topologies VSC Multiniveaux |
| STATCOM Conventionnel à Convertisseur de Source de Tension (VSC) |
| STATCOM à Formation de Réseau / E-STATCOM |
| STATCOM à Moyenne Tension et de Distribution |
| STATCOM de Transport à Grande Échelle |
| STATCOM à Moyenne Échelle |
| STATCOM de Distribution à Petite Échelle et Industriel |
| Transport et Infrastructures de Réseau |
| Intégration des Énergies Renouvelables |
| Industrie et Fabrication |
| Centres de Données et Infrastructures Commerciales |
| Électrification Ferroviaire et Autres Applications |
| Valves de Convertisseur d'Électronique de Puissance |
| Transformateurs de Convertisseur et Réacteurs |
| Condensateurs et Filtres Harmoniques |
| Systèmes de Contrôle, de Protection et de Surveillance |
| Systèmes de Refroidissement et Composants Auxiliaires |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Taïwan | |
| Inde | |
| Reste de l'Asie-Pacifique | |
| Reste du Monde |
| Par Type de Technologie | Convertisseur Multiniveau Modulaire (MMC) et Autres Topologies VSC Multiniveaux | |
| STATCOM Conventionnel à Convertisseur de Source de Tension (VSC) | ||
| STATCOM à Formation de Réseau / E-STATCOM | ||
| STATCOM à Moyenne Tension et de Distribution | ||
| Par Puissance Réactive Nominale | STATCOM de Transport à Grande Échelle | |
| STATCOM à Moyenne Échelle | ||
| STATCOM de Distribution à Petite Échelle et Industriel | ||
| Par Application | Transport et Infrastructures de Réseau | |
| Intégration des Énergies Renouvelables | ||
| Industrie et Fabrication | ||
| Centres de Données et Infrastructures Commerciales | ||
| Électrification Ferroviaire et Autres Applications | ||
| Par Composant | Valves de Convertisseur d'Électronique de Puissance | |
| Transformateurs de Convertisseur et Réacteurs | ||
| Condensateurs et Filtres Harmoniques | ||
| Systèmes de Contrôle, de Protection et de Surveillance | ||
| Systèmes de Refroidissement et Composants Auxiliaires | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Taïwan | ||
| Inde | ||
| Reste de l'Asie-Pacifique | ||
| Reste du Monde | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché STATCOM ?
Le marché STATCOM était évalué à 2,25 milliards USD en 2026 et devrait atteindre 3,79 milliards USD d'ici 2032, à un CAGR de 8,85 % de 2027 à 2032.
Qu'est-ce qui stimule la demande de systèmes STATCOM ?
L'intégration des énergies renouvelables, la modernisation du réseau, le retrait de la production synchrone et les liaisons électriques transfrontalières accroissent le besoin de soutien dynamique en tension et en puissance réactive.
Quelle technologie STATCOM connaît la croissance la plus rapide ?
Le STATCOM à formation de réseau et l'E-STATCOM devraient croître un CAGR de 9,47 % jusqu'en 2032 car ils peuvent fournir un contrôle de la puissance réactive et une réponse rapide en puissance active.
Quelle application connaît la croissance la plus rapide pour les équipements STATCOM ?
Les centres de données et les infrastructures commerciales devraient croître à un CAGR de 9,54 % jusqu'en 2032, car les charges informatiques fluctuantes créent des exigences en matière de qualité de l'énergie.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 9,52 % jusqu'en 2032, soutenue par l'investissement dans le transport et les ajouts importants de capacité renouvelable.
Qu'est-ce qui limite un déploiement plus rapide des systèmes STATCOM ?
Les coûts élevés des équipements et de l'installation, les travaux d'intégration complexes, l'approvisionnement contraint en électronique de puissance et les longs cycles de qualification peuvent retarder les projets.