
Tamaño y Participación del Mercado de STATCOM
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.48 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.79 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.85 % |
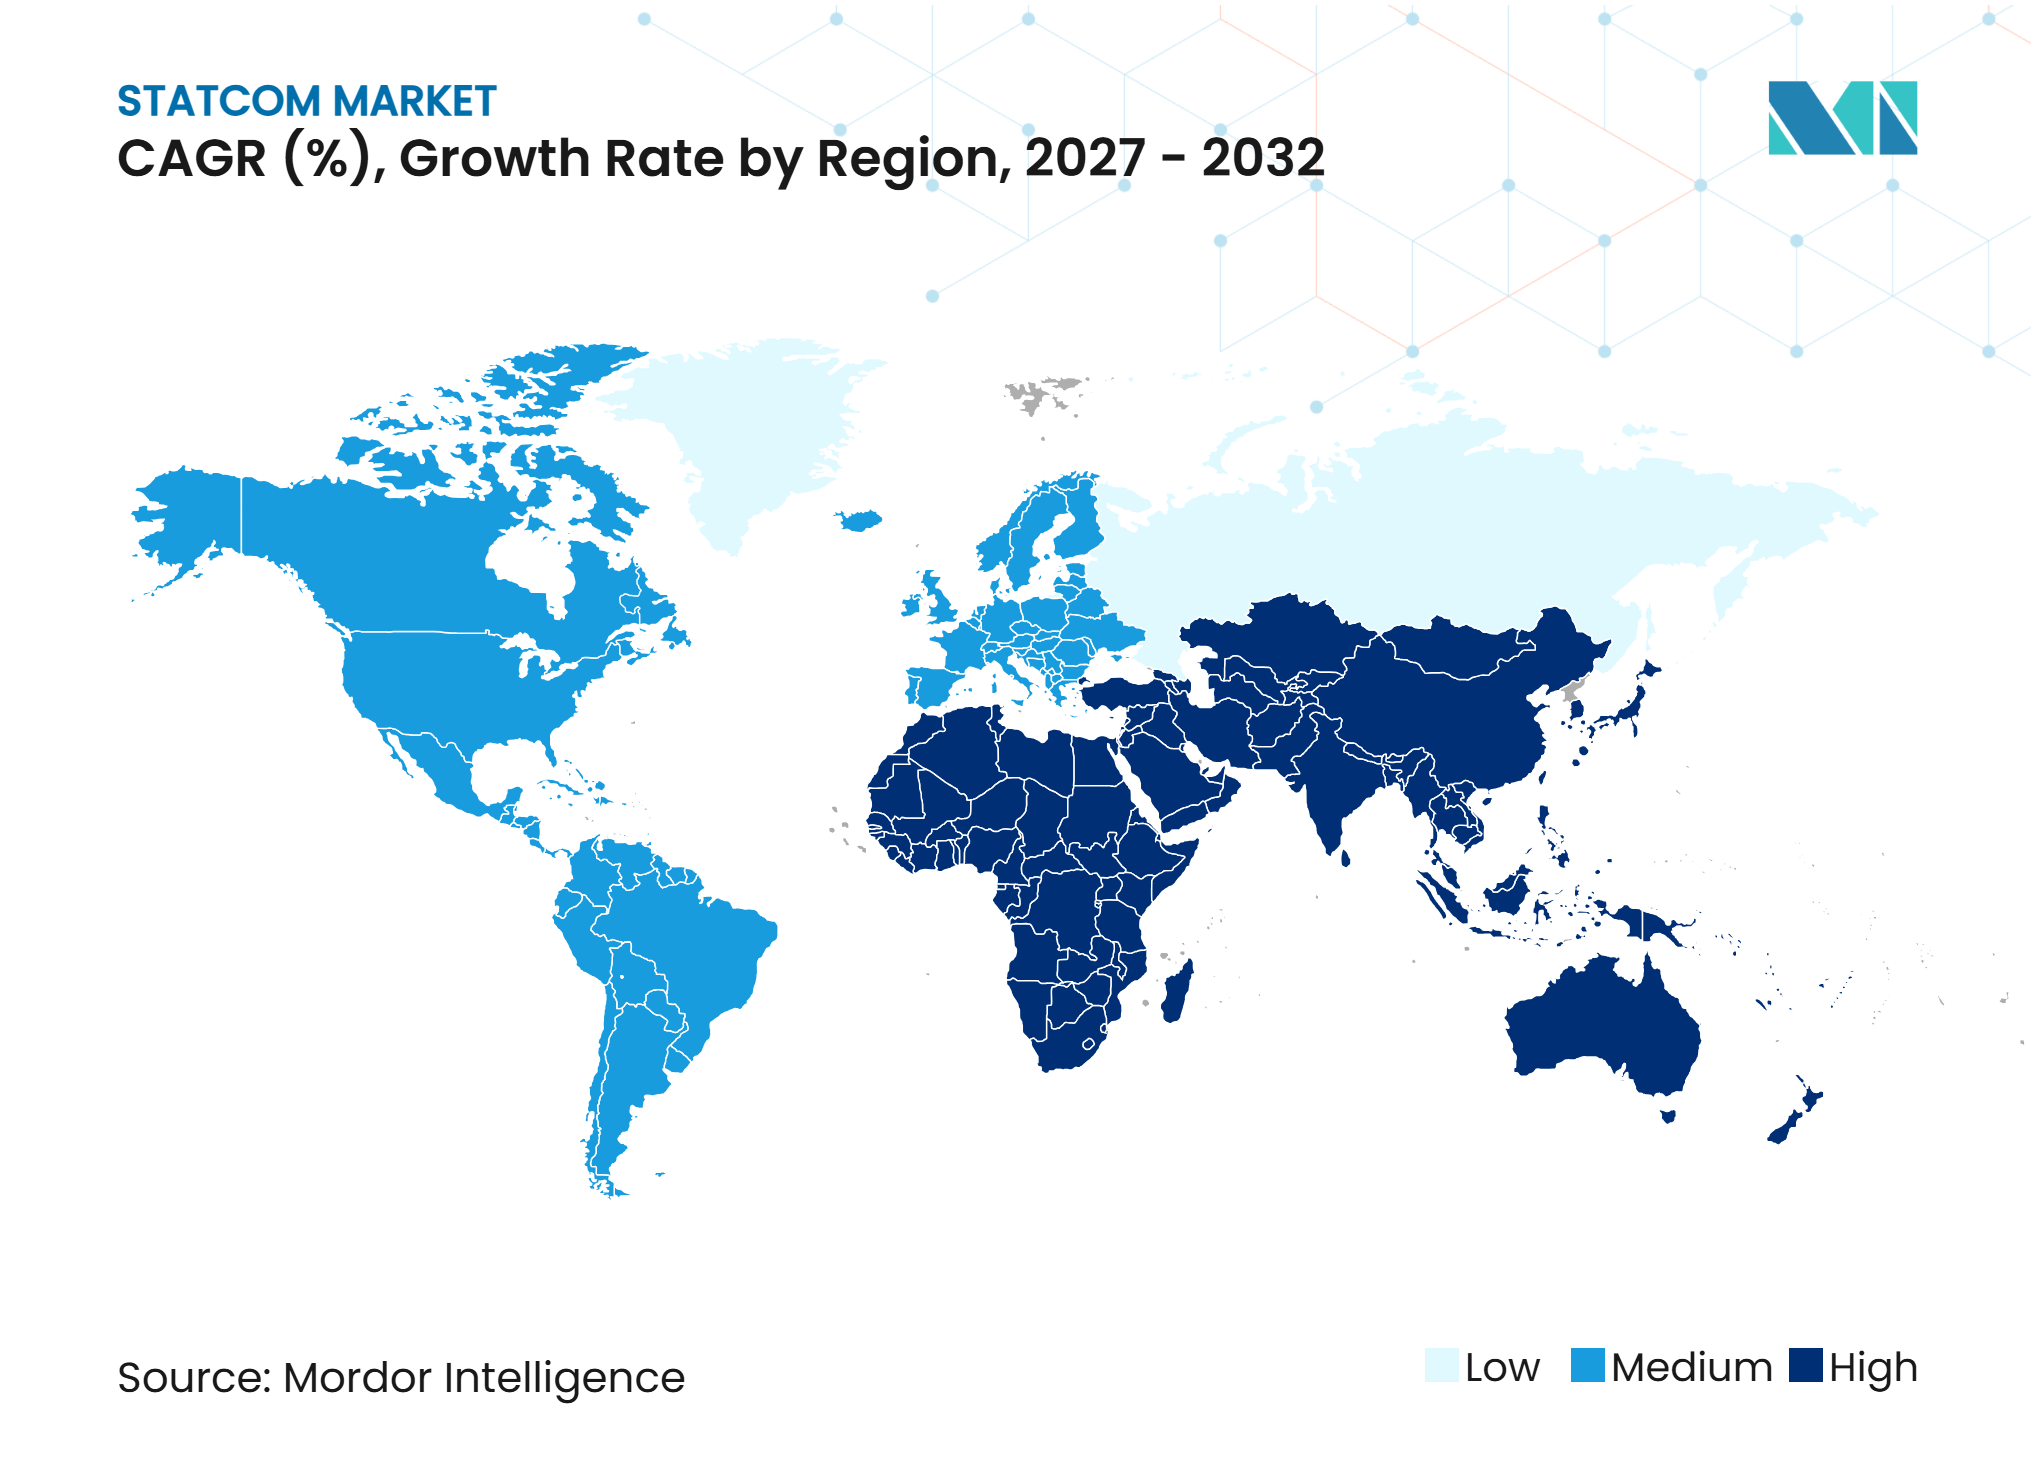
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de STATCOM por Mordor Intelligence
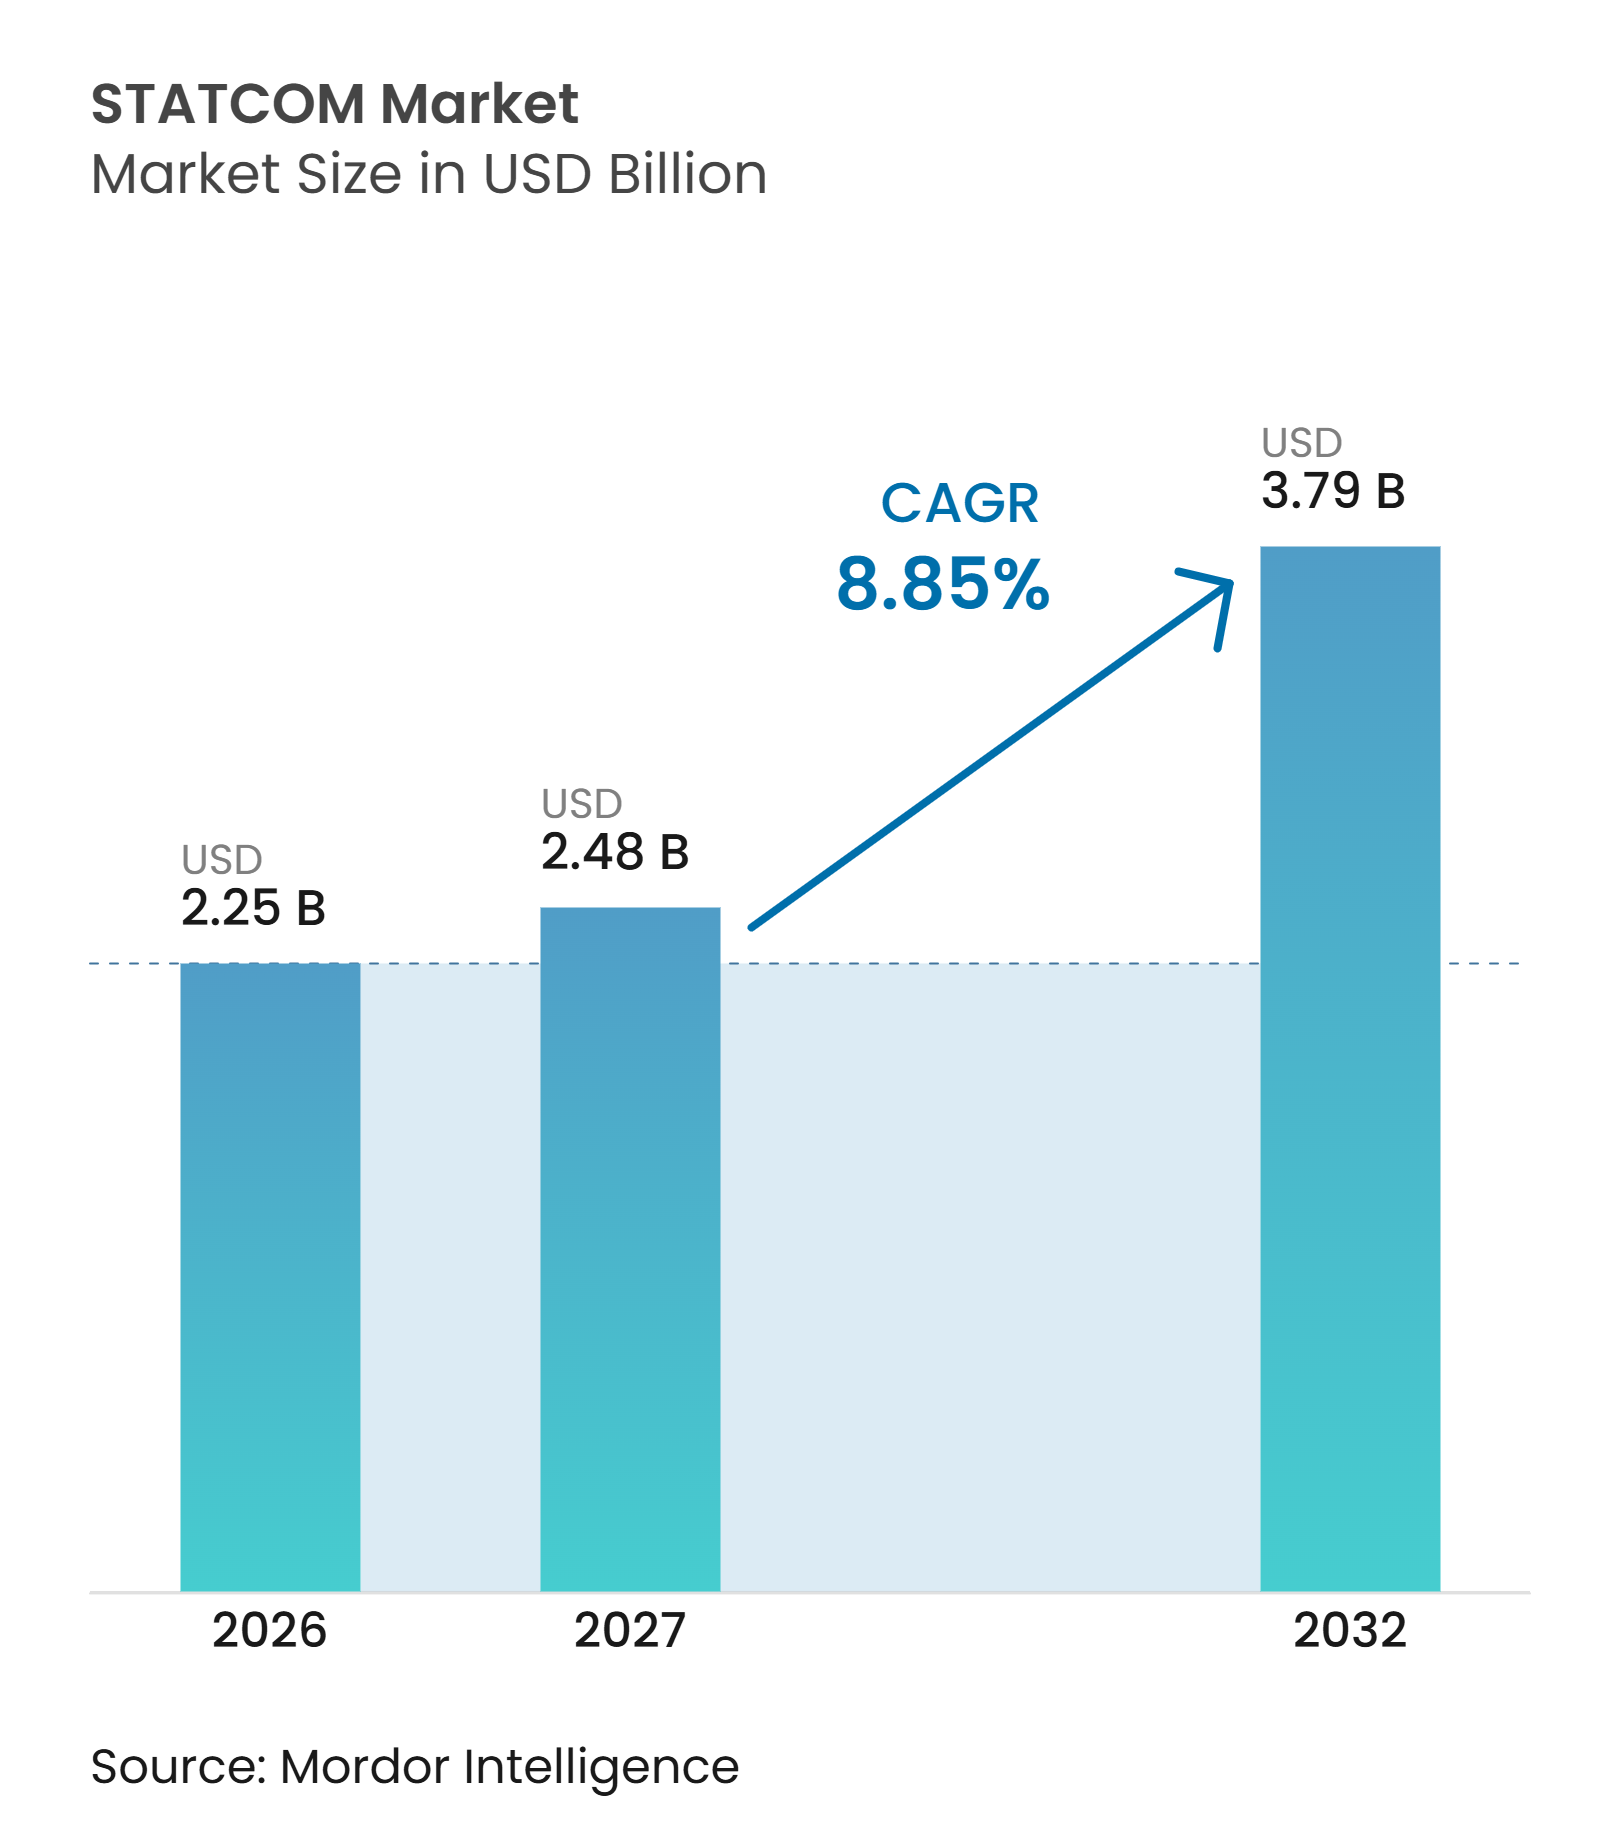
El tamaño del mercado de STATCOM fue valorado en 2,25 mil millones de USD en 2026 y se estima que crecerá hasta 3,79 mil millones de USD para 2032, a una CAGR del 8,85% durante el período de pronóstico (2027-2032). El mercado de STATCOM está siendo respaldado por códigos de red que exigen que los proyectos de energías renovables proporcionen soporte dinámico de voltaje y potencia reactiva a medida que las plantas convencionales se retiran. Los recursos eólicos y solares basados en inversores pueden suministrar electricidad de manera eficiente, pero no proporcionan la respuesta natural de potencia reactiva ni la inercia rotacional que antes proporcionaban la generación de carbón y nuclear. Los operadores de transmisión están, por tanto, aumentando el uso de equipos dedicados de electrónica de potencia en nodos de red y puntos de interconexión de energías renovables. El requisito identificado por Alemania de 70 unidades en sus 4 operadores de sistemas de transmisión ilustra la escala de la demanda de reemplazo que puede surgir cuando se retira la generación sincrónica. Los proveedores están respondiendo mediante plataformas de convertidores multinivel modulares, controles de formación de red, mejoras en semiconductores y sistemas que combinan soporte de potencia reactiva con respuesta rápida de potencia activa.
Conclusiones Clave del Informe
- Por tipo de tecnología, las topologías MMC y otras topologías VSC multinivel mantuvieron el 39,47% de la participación del mercado de STATCOM en 2026, mientras que el STATCOM de Formación de Red y el E-STATCOM se proyectan para expandirse a una CAGR del 9,47% hasta 2032.
- Por clasificación de potencia reactiva, el STATCOM de Transmisión a Gran Escala mantuvo el 46,83% de la participación del mercado de STATCOM en 2026, mientras que el STATCOM de Distribución a Pequeña Escala e Industrial se proyecta para expandirse a una CAGR del 9,38% hasta 2032.
- Por aplicación, la Transmisión e Infraestructura de Red representó el 33,76% del tamaño del mercado de STATCOM en 2026, mientras que los Centros de Datos e Infraestructura Comercial se proyectan para expandirse a una CAGR del 9,54% hasta 2032.
- Por componente, las Válvulas Convertidoras de Electrónica de Potencia representaron el 36,58% del mercado de STATCOM en 2026, mientras que los Sistemas de Control, Protección y Monitoreo se proyectan para expandirse a una CAGR del 9,41% hasta 2032.
- Por geografía, América del Norte mantuvo el 37,24% de los ingresos globales en 2026, mientras que Asia-Pacífico se proyecta para expandirse a una CAGR del 9,52% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Integración de Energías Renovables | +2.3% | Global | Mediano plazo (2-4 años) |
| Modernización de la Red y Expansión de la Transmisión | +1.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente Demanda de Soluciones de Estabilidad de Red | +1.5% | Global | Corto plazo (≤ 2 años) |
| Expansión de la Transmisión de Energía Transfronteriza | +0.9% | Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Crecientes Requisitos de Calidad de Energía | +0.6% | América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de la Energía Eólica Marina y las Energías Renovables | +0.5% | Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Integración de Energías Renovables Acelera la Demanda de Potencia Reactiva
El mercado de STATCOM está experimentando un aumento de la demanda impulsado por las incorporaciones de energías renovables, que pueden generar necesidades de gestión de voltaje a lo largo de largos corredores de transmisión. China añadió 349,8 GW de capacidad fotovoltaica en 2025, elevando su capacidad acumulada a 1.463,5 GW, mientras que India añadió 55,9 GW, elevando su capacidad acumulada a 180,5 GW. Muchos de estos proyectos son instalaciones centralizadas ubicadas lejos de los principales centros de carga, lo que aumenta la necesidad de control de voltaje en subestaciones y a lo largo de las líneas de transmisión. La Orden N.° 2023 de la FERC exige que los nuevos proyectos de generación en Estados Unidos demuestren capacidad dinámica de potencia reactiva, incorporando los requisitos de soporte de voltaje dentro del proceso de interconexión.[1] Un estudio de IEEE de 2025 en una subestación de agrupación de 400 kV encontró que la tecnología STATCOM respondió de manera más efectiva que los compensadores estáticos de VAR bajo altos niveles de penetración de energías renovables. Este requisito cambia el papel del equipo de potencia reactiva de una actualización opcional de la red a una parte definida del desarrollo de proyectos de energías renovables.
La Modernización de la Red y la Expansión de la Transmisión Impulsan la Inversión en STATCOM
El mercado de STATCOM se beneficia cuando las empresas de servicios públicos reemplazan activos de transmisión envejecidos y amplían las conexiones para la generación de energías renovables. Power Grid Corporation of India mantuvo un objetivo de gasto de capital para el año fiscal 2026 de INR 28.000 crore a INR 30.000 crore (333 millones de USD a 357 millones de USD) a la tasa de conversión del año fiscal citada. El programa incluye la compensación de potencia reactiva como parte de actualizaciones más amplias de la red. En Estados Unidos, la Orden N.° 2023 de la FERC continúa creando obligaciones de interconexión que pueden aumentar la demanda de soporte dinámico de voltaje a partir de 2027. GE Vernova informó que su cartera de pedidos de equipos de electrificación se más que triplicó durante el año fiscal 2025, impulsada por la demanda de transformadores, equipos de maniobra y tecnologías FACTS. La cartera de pedidos indica que el gasto de las empresas de servicios públicos supera la capacidad de fabricación disponible para los principales equipos de red.
La Creciente Demanda de Soluciones de Estabilidad de Red se Intensifica a Medida que se Retira la Generación Sincrónica
El retiro de plantas de carbón y nucleares elimina los equipos rotativos que históricamente respaldaban la regulación de voltaje y la inercia del sistema. El mercado de STATCOM cubre esta brecha porque la generación sincrónica convencional no puede ser reemplazada por recursos basados en inversores sin nuevas formas de soporte de red. TenneT ha identificado un requisito de 70 unidades STATCOM en los 4 operadores de sistemas de transmisión de Alemania durante la próxima década. Una investigación presentada en el Simposio Internacional CIGRE 2025 encontró que los sistemas E-STATCOM de formación de red superaron a los condensadores sincrónicos en la amortiguación de la resonancia sub-sincrónica, el control de la sobretensión transitoria y la mejora de la velocidad de respuesta en entornos de parques eólicos. Los equipos de formación de red pueden, por tanto, abordar la estabilidad de voltaje y la respuesta rápida de potencia activa dentro del mismo marco operativo. Esta capacidad probablemente influirá en las especificaciones futuras de licitación, donde los operadores necesitan soporte tanto en condiciones normales de operación como en perturbaciones de la red.
La Expansión de la Transmisión de Energía Transfronteriza Crea Nuevos Ciclos de Adquisición
El mercado de STATCOM obtiene oportunidades cuando los enlaces transfronterizos requieren estaciones convertidoras y largas rutas de transmisión para gestionar el voltaje. Hitachi Energy recibió un contrato de EUR 770 millones, equivalente a 832 millones de USD a la tasa de conversión de mediados de 2026 citada, de Terna y STEG para las estaciones convertidoras HVDC de ELMED entre Italia y Túnez. El proyecto representa la primera interconexión eléctrica de corriente continua entre Europa y el norte de África. EGAT de Tailandia firmó un contrato en julio de 2026 para un STATCOM en la Subestación Khlong Ngae vinculado al futuro comercio de energía con Malasia. La Red Eléctrica de la ASEAN está creando un requisito similar de equipos de potencia reactiva en los puntos de conexión de todo el sudeste asiático. Estos proyectos amplían la adquisición más allá de las interconexiones renovables domésticas y sitúan el control de voltaje dentro del diseño de corredores internacionales de energía.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Capital e Instalación | -1.9% | Global | Corto plazo (≤ 2 años) |
| Requisitos Complejos de Integración en la Red | -1.2% | Global | Mediano plazo (2-4 años) |
| Restricciones en la Cadena de Suministro de Electrónica de Potencia | -0.8% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Largos Ciclos de Adquisición y Calificación | -0.5% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Altos Costos de Capital e Instalación Limitan la Velocidad de Despliegue
Los altos costos de capital e instalación pueden retrasar el despliegue en el mercado de STATCOM, particularmente para las empresas de distribución más pequeñas y los operadores en economías emergentes. Las unidades independientes a escala de transmisión implican costos sustanciales por kVAr, mientras que los sistemas híbridos E-STATCOM conllevan una prima del 30% al 50%. Una instalación de 300 MVAr fue estimada en 20 millones a 30 millones de USD antes de la preparación del sitio, las obras civiles y los estudios de integración en la red. Estos costos pueden situar las inversiones en potencia reactiva fuera de los presupuestos anuales de las empresas de servicios públicos incluso cuando el requisito de red subyacente es claro. La perspectiva citada espera que la adopción del carburo de silicio reduzca los precios a nivel de sistema en un 10% a 15% en términos reales para 2032. La presión financiera a corto plazo es más probable que posponga la adquisición que eliminar la necesidad de equipos de soporte de voltaje.
Los Requisitos Complejos de Integración en la Red Amplían los Plazos de los Proyectos
La integración en la red puede ampliar el tiempo necesario para poner en servicio los proyectos de STATCOM. La puesta en marcha requiere análisis de impedancia armónica, coordinación de relés de protección y ajuste del sistema de control antes de la energización. La Norma IEEE 519-2022 establece un límite de distorsión armónica total de voltaje del 1,5% por encima de 161 kV, lo que requiere el dimensionamiento y la validación de filtros armónicos bajo diferentes condiciones de red. El análisis citado indica que las pruebas de cumplimiento pueden añadir de 2 a 3 meses, mientras que los estudios de red más amplios pueden extender el período previo a la energización entre 6 y 12 meses después de la firma del contrato. Los controles de formación de red también deben operar correctamente con los sistemas de gestión de energía y protección de los operadores de transmisión existentes durante la operación normal y las fallas. Este trabajo de ingeniería puede ralentizar las instalaciones incluso cuando el equipo, la financiación y la necesidad de red ya están en su lugar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Tecnología:
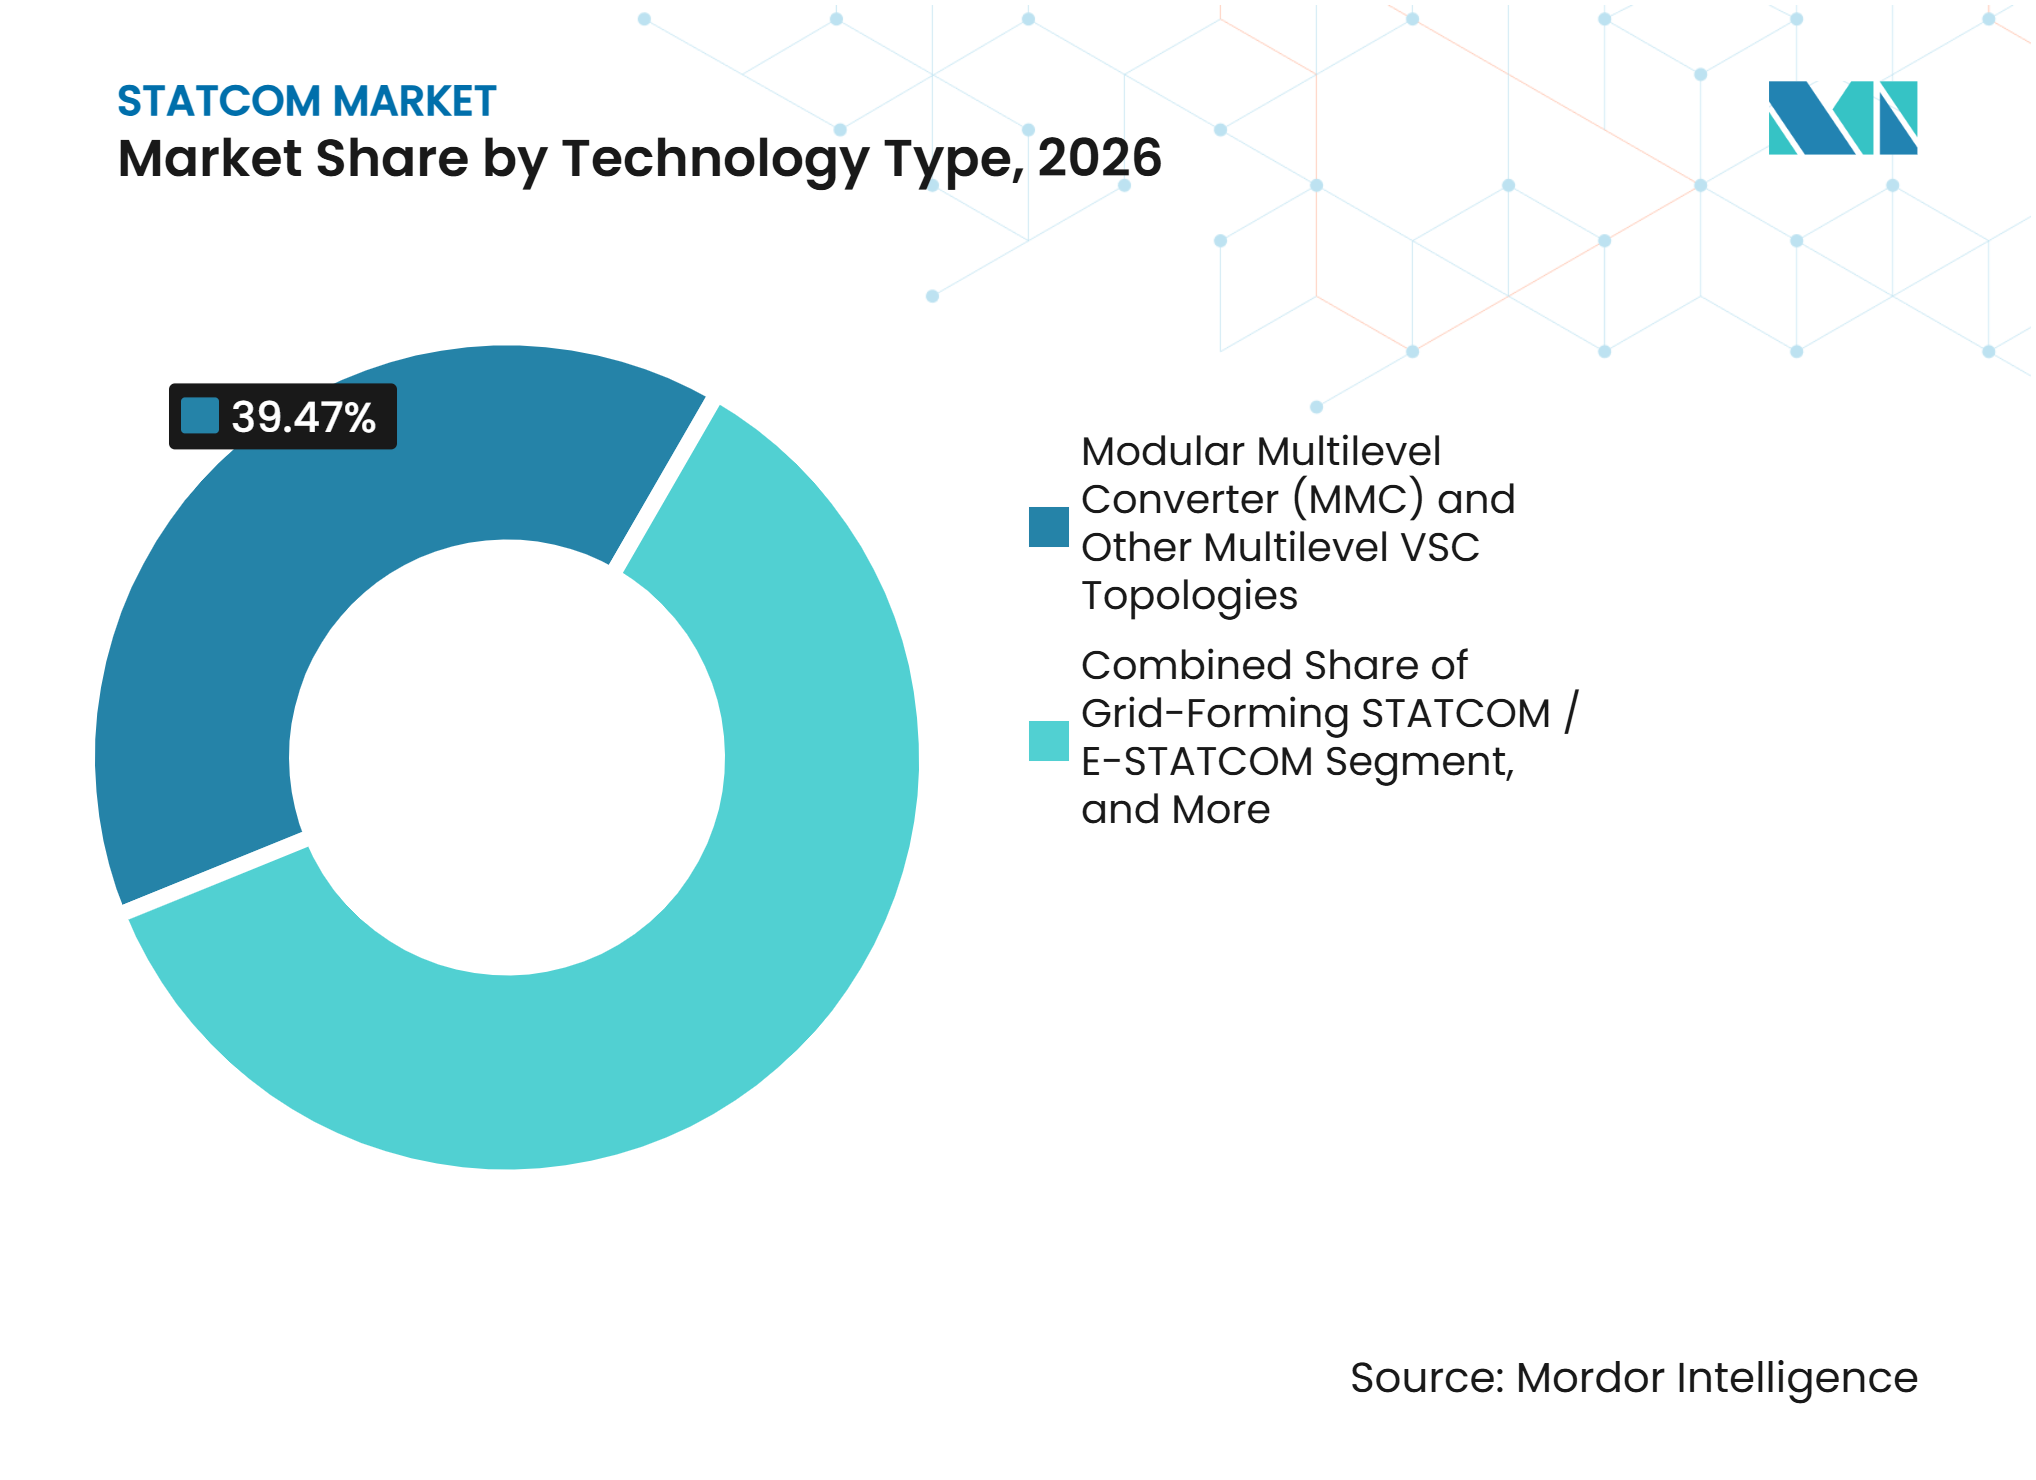
Las Topologías MMC Lideran a Medida que se Expanden las Variantes de Formación de RedLas topologías MMC y otras topologías VSC multinivel mantuvieron el 39,47% de los ingresos en 2026. Su posición refleja la capacidad de proporcionar formas de onda casi sinusoidales sin filtros armónicos externos y de escalar en una amplia gama de clasificaciones de potencia reactiva. La disposición modular permite a los proveedores configurar sistemas para grandes subestaciones de transmisión, así como para aplicaciones de menor clasificación. Esta flexibilidad es importante donde los operadores de transmisión necesitan equipos que puedan adaptarse a los diseños de sitio establecidos y soportar diferentes condiciones de red. Las plataformas MMC también forman la arquitectura base para los sistemas más nuevos que añaden soporte rápido de potencia activa. Su historial operativo establecido les otorga una posición sólida en proyectos donde la calidad del control y la confianza en la entrega tienen un peso sustancial.
El STATCOM de Formación de Red y el E-STATCOM se proyectan para crecer a una CAGR del 9,47% de 2027 a 2032. Estos sistemas combinan un núcleo convertidor MMC con bancos de supercondensadores que pueden inyectar o absorber potencia activa en milisegundos. La disposición aborda la escasez de inercia sintética en redes con generación creciente basada en inversores. Un estudio IEEE NAPS de 2025 también describió cómo los supercondensadores en el bus de corriente continua de un MMC de doble estrella pueden proporcionar amortiguación de potencia reactiva y activa en una sola plataforma. El STATCOM convencional basado en VSC y los equipos de distribución de media tensión siguen siendo relevantes donde la capacidad de formación de red no es un requisito contractual.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Clasificación de Potencia Reactiva:
La Escala de Transmisión Ancla el Valor Mientras Crece la Demanda de DistribuciónEl STATCOM de Transmisión a Gran Escala mantuvo el 46,83% de los ingresos en 2026. El segmento del mercado de STATCOM se beneficia de los altos valores de contrato en los nodos de transmisión donde los generadores convencionales en retiro dejan vacíos en el soporte de voltaje. Los proyectos individuales incluyen equipos, ingeniería, estudios de red y puesta en marcha, lo que puede generar valores en decenas de millones de dólares estadounidenses. Los operadores de transmisión también necesitan compensación dedicada en ubicaciones donde la energía renovable entra en la red o donde los flujos de energía cruzan grandes distancias. El requisito de Alemania de 70 unidades en sus 4 operadores de transmisión muestra la necesidad estructurada que puede desarrollarse a esta escala. Las instalaciones de escala media sirven a las interconexiones eólicas y solares en el rango de 20 MVAr a 100 MVAr y enfrentan competencia de un grupo más amplio de proveedores.
El STATCOM de Distribución a Pequeña Escala e Industrial se proyecta para crecer a una CAGR del 9,38% de 2027 a 2032. Los centros de datos, los centros de carga rápida de vehículos eléctricos y los accionamientos industriales de velocidad variable pueden introducir armónicos y oscilaciones de potencia reactiva en las redes de distribución. Estas redes no fueron diseñadas para absorber cargas tan fluctuantes a la escala emergente. EPRI identificó los sistemas STATCOM mejorados como una opción de mitigación escalonada para los centros de datos que generan inter-armónicos capaces de desencadenar oscilaciones sub-sincrónicas en plantas de generación cercanas. Esta evaluación desplaza la discusión de casos de ingeniería aislados a una respuesta reconocida a las preocupaciones de calidad de energía relacionadas con cargas comerciales. El segmento del mercado de STATCOM puede, por tanto, atraer demanda de instalaciones comerciales, así como de compradores industriales y de servicios públicos tradicionales.
Por Aplicación:
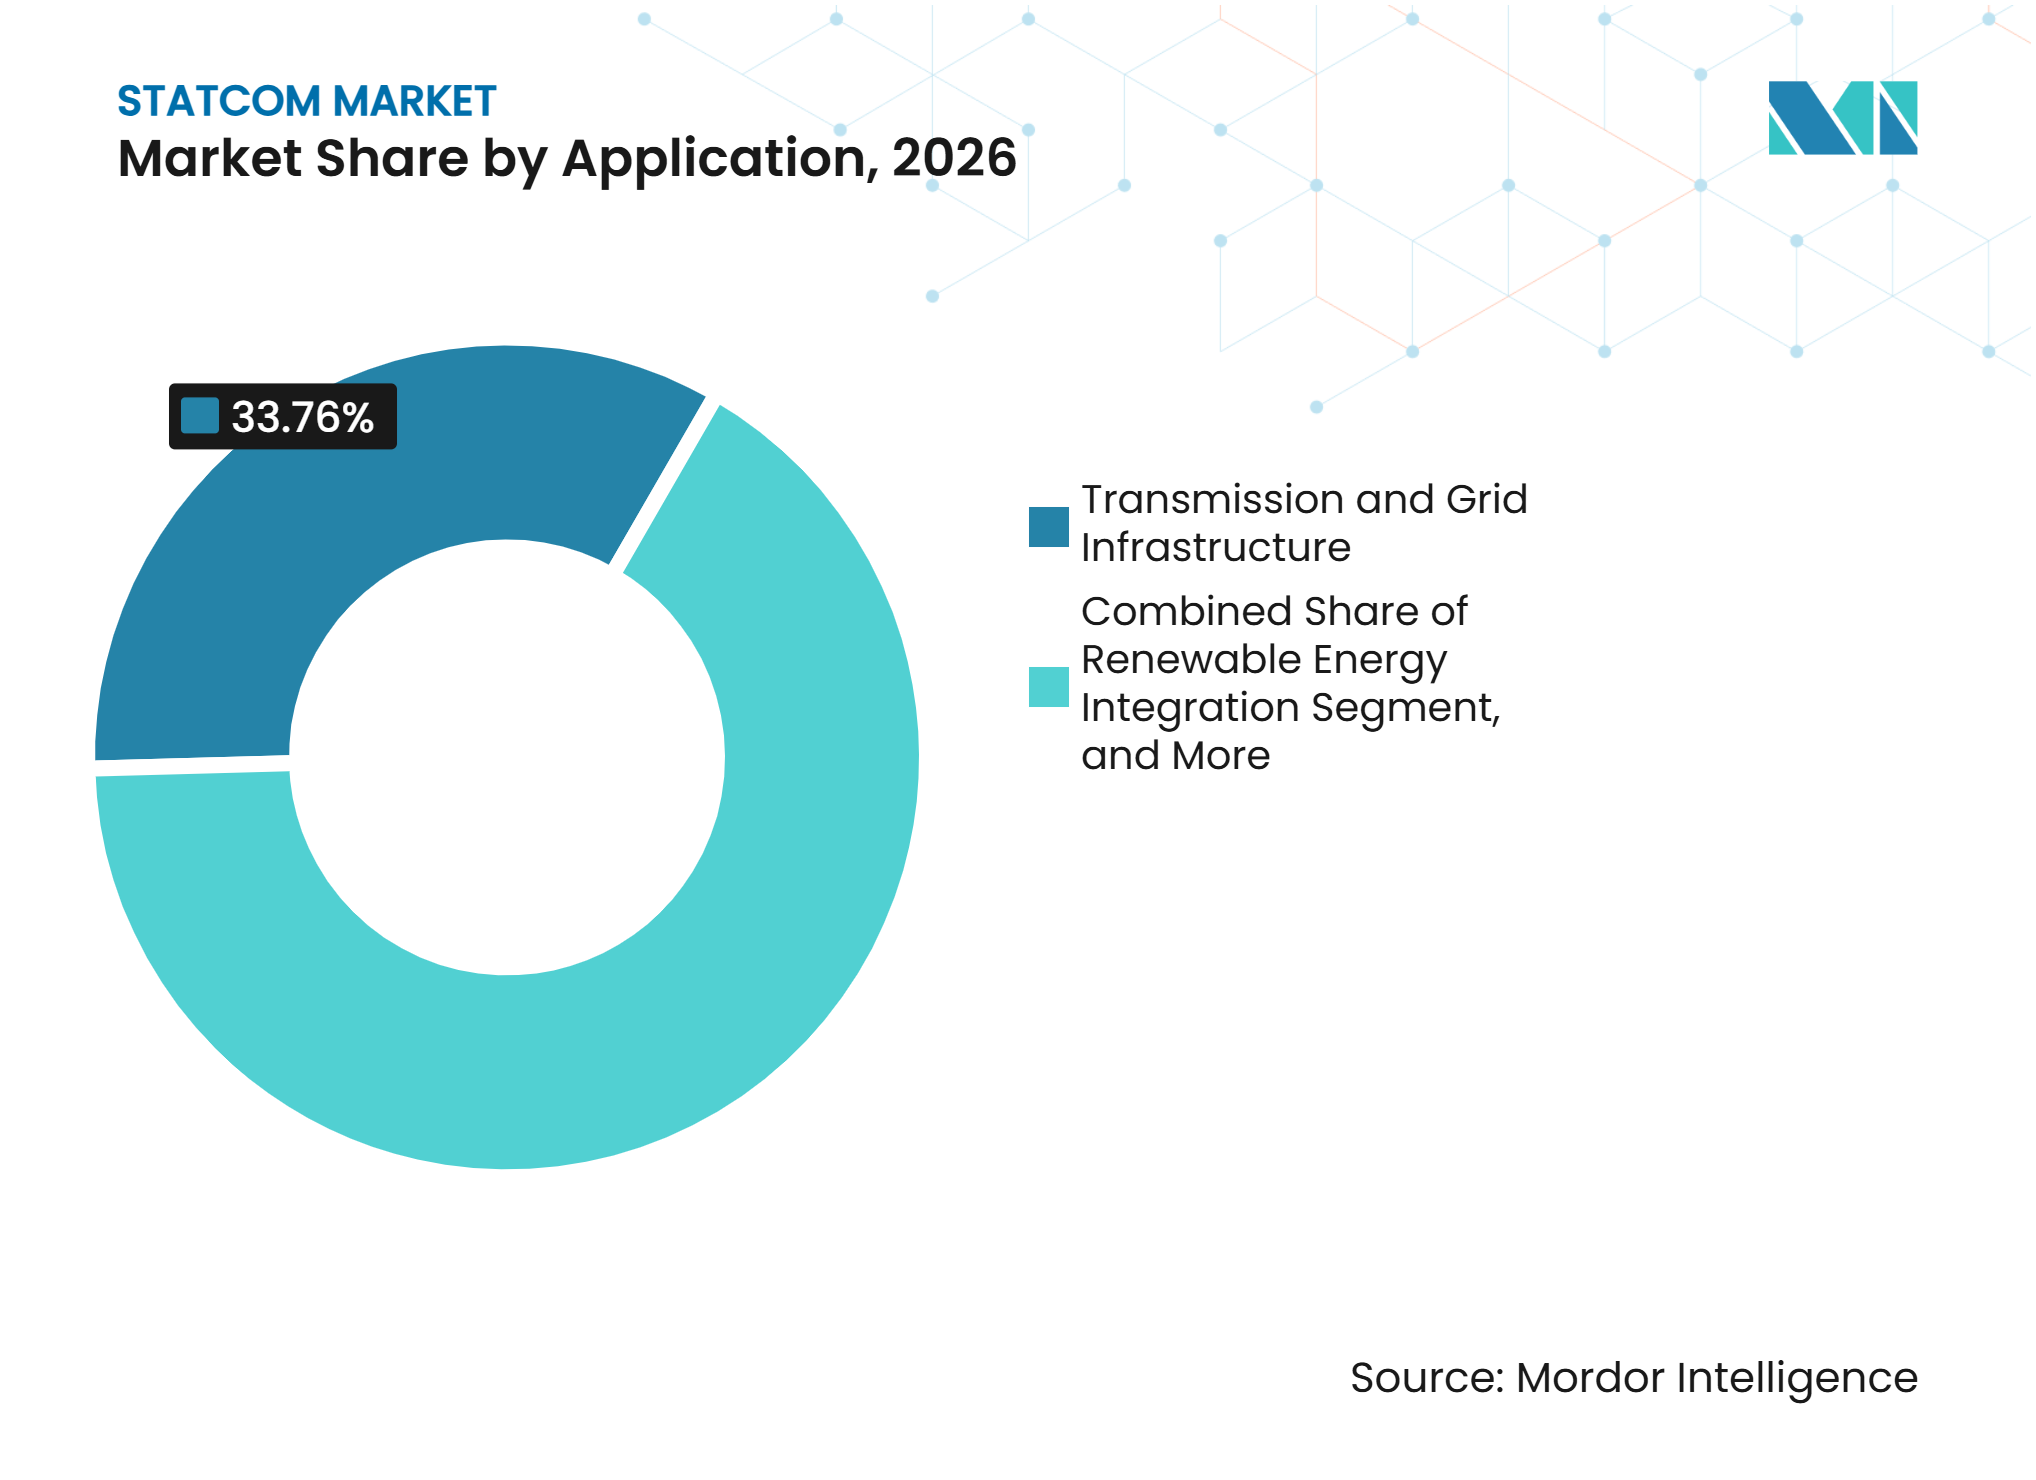
Los Centros de Datos se Convierten en un Uso Final de Mayor CrecimientoLa Transmisión e Infraestructura de Red representó el 33,76% de los ingresos en 2026. El segmento del mercado de STATCOM lidera por valor porque una sola instalación de transmisión puede requerir una inversión sustancial antes del trabajo asociado de sitio e integración. Los grandes proyectos respaldan las interconexiones de energías renovables, estabilizan los nodos críticos de la red y reemplazan la regulación de voltaje que antes proporcionaba la generación convencional. Su escala crea un alto contenido de equipos e ingeniería para cada adjudicación. La Integración de Energías Renovables y la Industria y Manufactura proporcionan demanda adicional en empresas de servicios públicos e industrias de procesos. La Electrificación Ferroviaria y otras aplicaciones también se benefician de los programas de expansión ferroviaria en Europa y Asia-Pacífico.
Los Centros de Datos e Infraestructura Comercial se proyectan para crecer a una CAGR del 9,54% de 2027 a 2032. Las cargas de entrenamiento de inteligencia artificial crean cambios bruscos en la demanda de energía a medida que las cargas de trabajo de procesamiento gráfico suben y bajan. Este patrón puede crear condiciones de calidad de energía que los sistemas de alimentación ininterrumpida estándar no abordan en el punto de interconexión con la red. Los sistemas E-STATCOM pueden proporcionar respuesta de potencia activa y reactiva en sub-milisegundos, haciéndolos relevantes para estos cambios de carga. EPRI evaluó formalmente los sistemas STATCOM mejorados para la mitigación de fluctuaciones de carga en centros de datos en octubre de 2026. La evaluación respalda el movimiento de esta aplicación desde la discusión técnica temprana hacia la consideración de adquisición por parte de operadores comerciales.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Componente:
Los Sistemas de Control Digital Ganan Importancia Junto a las Válvulas ConvertidorasLas Válvulas Convertidoras de Electrónica de Potencia mantuvieron el 36,58% de los ingresos en 2026. El segmento del mercado de STATCOM refleja el costo y la importancia técnica de los ensamblajes de válvulas de IGBT y carburo de silicio personalizados utilizados en las configuraciones de STATCOM. Estos ensamblajes determinan la capacidad del sistema para conmutar energía rápidamente y controlar la salida reactiva bajo condiciones cambiantes de la red. Su suministro depende de la capacidad de fabricación especializada de semiconductores, lo que puede restringir la disponibilidad de equipos. Este cuello de botella puede extender los plazos de entrega en los principales mercados y afectar a la industria de STATCOM en general. Los transformadores convertidores, reactores, condensadores y filtros armónicos están cada vez más estandarizados, mientras que los sistemas de refrigeración y auxiliares se están volviendo más modulares.
Los Sistemas de Control, Protección y Monitoreo se proyectan para crecer a una CAGR del 9,41% de 2027 a 2032. El control de formación de red, el monitoreo predictivo de condiciones y los diagnósticos integrados con inteligencia artificial aumentan el valor del software y el hardware digital dentro de cada instalación. GE Vernova anunció un nuevo laboratorio de ingeniería y pruebas en Noida en mayo de 2025 para validar sistemas de control para válvulas VSC STATCOM.[2] La inversión muestra que los proveedores están tratando el rendimiento del control como un diferenciador de producto, en lugar de una característica de soporte. Las plataformas de servicios digitales también pueden proporcionar monitoreo remoto y actividad posventa recurrente durante la vida operativa del equipo. Esto eleva la importancia relativa de los controles y el monitoreo en comparación con el hardware pasivo.
Análisis Geográfico
América del Norte
América del Norte representó el 37,24% de los ingresos en 2026. La región cuenta con una gran cartera de proyectos renovables y un entorno regulatorio que sitúa la capacidad dinámica de potencia reactiva dentro del proceso de interconexión de generación. La Orden N.° 2023 de la FERC exige esa capacidad para los nuevos proyectos de generación en Estados Unidos. La información citada menciona más de 1.200 GW de capacidad renovable propuesta en las colas de interconexión de Estados Unidos, con un 30% a 40% que requiere compensación dedicada de potencia reactiva. LS Power Grid California energizó la mayor instalación de STATCOM de América del Norte en la Subestación Orchard en marzo de 2025, creando un punto de referencia para las operaciones de la red CAISO. Hitachi Energy invirtió 10 millones de USD en un Centro de Electrónica de Potencia en Cary, Carolina del Norte, en abril de 2026 para ampliar la capacidad de ingeniería, pruebas e integración de sistemas. Las redes provinciales de alta densidad eólica de Canadá y la creciente capacidad renovable de México pueden añadir demanda relacionada a medida que la adquisición de soporte de voltaje se incorpora en los presupuestos de proyectos renovables.
Asia-Pacífico
Asia-Pacífico se proyecta para crecer a una CAGR del 9,52% de 2027 a 2032. La SGCC de China planificó 4 billones de RMB (575,5 mil millones de USD) en inversión en activos fijos bajo el 15.° Plan Quinquenal. El plan representa un aumento del 40% respecto al período quinquenal anterior y prioriza los corredores de ultra-alta tensión y la transferencia de energía entre provincias. China añadió 349,8 GW de capacidad fotovoltaica en 2025, mientras que India añadió 55,9 GW, subrayando la necesidad de soporte de voltaje en las subestaciones de conexión. El pedido de STATCOM MMC de 1 GVar de Hyosung Heavy Industries para KEPCO en Corea del Sur muestra que la demanda se extiende más allá de China e India hacia los sistemas de red regionales establecidos. Los grandes programas de transmisión y las rápidas incorporaciones de capacidad renovable otorgan al mercado de STATCOM de Asia-Pacífico una amplia base de demanda liderada por empresas de servicios públicos.
Divergencia de Ambiciones de Red en los Mercados Restantes
La cartera de proyectos de Europa está moldeada por los retiros de capacidad de carbón y nuclear en Alemania, Francia, el Reino Unido e Italia. El requisito declarado de TenneT de 70 unidades en los 4 operadores de transmisión de Alemania ofrece una visibilidad inusual sobre la escala de la demanda europea. Siemens Energy puso en marcha un STATCOM de formación de red de ±600 Mvar en la subestación Rheinau de Amprion en enero de 2026.[3] En Tailandia, el proyecto Khlong Ngae de EGAT respalda la estabilidad de voltaje y el comercio transfronterizo planificado con Malasia a través de la Red Eléctrica de la ASEAN. Los mercados de Oriente Medio, África y América del Sur avanzan hacia una adquisición más estructurada a medida que crece la inversión en transmisión. L&T obtuvo pedidos de SCADA y STATCOM en India, los Emiratos Árabes Unidos y Omán por un valor de hasta 570 millones de USD durante septiembre de 2025. El enlace HVDC ELMED entre Italia y Túnez puede crear necesidades relacionadas de potencia reactiva en sus estaciones convertidoras.
Panorama Competitivo
Concentración del Mercado
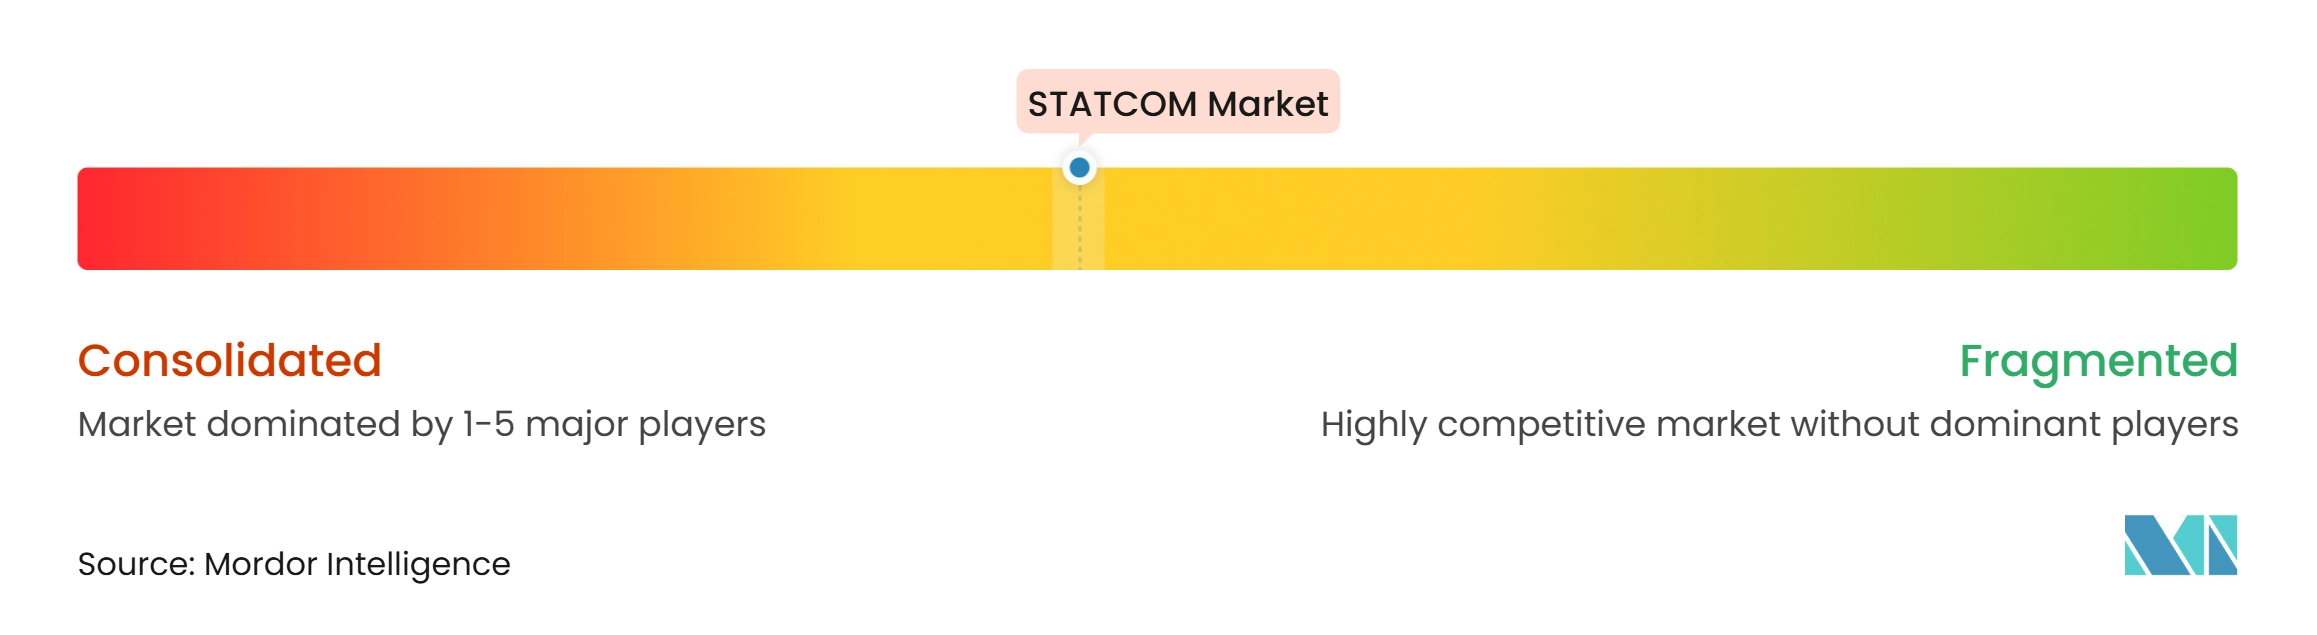
El mercado de STATCOM está moderadamente consolidado a escala de transmisión. Hitachi Energy, Siemens Energy, GE Vernova y ABB compiten por las adjudicaciones más grandes aprovechando plataformas de control MMC propietarias, fabricación verticalmente integrada y relaciones establecidas con los operadores de transmisión. Sus ofertas generalmente cubren estudios de red, diseño de filtros armónicos, supervisión de obras civiles, puesta en marcha y el propio equipo de electrónica de potencia. Este enfoque de alcance completo es importante donde los operadores requieren que un proveedor asuma la responsabilidad del rendimiento del sistema desde el diseño hasta la energización. La puesta en marcha por parte de Siemens Energy en enero de 2026 de la instalación de formación de red de ±600 Mvar en Rheinau demuestra la capacidad de los principales proveedores para entregar sistemas de compensación avanzados para clientes de transmisión.
Hyosung Heavy Industries emergió como un competidor a escala de transmisión tras asegurar un pedido de STATCOM MMC de 1 GVar de KEPCO para la subestación Shinokcheon en marzo de 2026. El proyecto fue descrito como la mayor unidad individual de STATCOM del mundo e indica que los fabricantes regionales con sólidas capacidades MMC pueden competir por contratos muy grandes. La empresa también firmó un memorando de entendimiento en enero de 2026 con Skeleton Technologies y Marubeni para desarrollar tecnología e-STATCOM para su comercialización en 2027. GE Vernova anunció una inversión de 16 millones de USD en una línea de válvulas VSC STATCOM en Chennai y un laboratorio de ingeniería y pruebas en Noida durante mayo de 2025. Estos movimientos muestran que la competencia dentro del mercado de STATCOM se centra en la capacidad de fabricación, la capacidad de pruebas y la tecnología de formación de red.
Las aplicaciones de distribución e industriales están más fragmentadas que los proyectos de transmisión. Sieyuan Electric, NR Electric, Merus Power, Ingeteam y TBEA compiten donde los requisitos de contenido nacional y la sensibilidad al costo pueden debilitar la posición de los proveedores globales. Una apertura importante en el mercado de STATCOM es el equipo E-STATCOM de formación de red para centros de datos de inteligencia artificial y unidades más pequeñas en centros de carga rápida de vehículos eléctricos. Una patente estadounidense de 2025 describe una arquitectura de STATCOM de media tensión para centros de datos que puede proporcionar potencia activa y reactiva sin una etapa de transformador convencional.
Líderes de la Industria de STATCOM
-
Hitachi Energy Ltd.
-
Siemens Energy AG
-
GE Vernova Inc.
-
ABB Ltd.
-
Mitsubishi Electric Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de STATCOM Empresas cubiertas en este informe
- Hitachi Energy Ltd.
- Siemens Energy AG
- GE Vernova Inc.
- ABB Ltd.
- Mitsubishi Electric Corporation
- Toshiba Energy Systems & Solutions Corporation
- Hyosung Heavy Industries Corporation
- American Superconductor Corporation (AMSC)
- NR Electric Co., Ltd.
- Sieyuan Electric Co., Ltd.
- Ingeteam S.A.
- JEMA Energy S.A.
- Nidec Conversion
- TBEA Co., Ltd.
- Merus Power Plc
Desarrollos recientes de la industria en Mercado de STATCOM
- Julio de 2026: La Autoridad de Generación de Electricidad de Tailandia, EGAT, firmó un contrato de adquisición y construcción con Sinohydro Thailand Co., Ltd. para un STATCOM en la Subestación Khlong Ngae, Provincia de Songkhla, programado para su finalización en 2028. La instalación estabilizará el voltaje en el oeste y sur de Tailandia, acomodará las fluctuaciones en la energía renovable a gran escala y facilitará el comercio transfronterizo de electricidad con Malasia a través de la Red Eléctrica de la ASEAN.
- Junio de 2026: Hitachi Energy recibió un contrato por valor de EUR 770 millones (832 millones de USD) a la tasa de conversión de mediados de 2026 citada, de Terna de Italia y STEG de Túnez para las estaciones convertidoras HVDC de ELMED. El proyecto es la primera interconexión eléctrica de corriente continua entre Europa y el norte de África, con 600 MW de capacidad de transmisión a lo largo de 220 km de cable principalmente submarino.
- Abril de 2026: Hitachi Energy invirtió 10 millones de USD para establecer un Centro de Electrónica de Potencia en Cary, Carolina del Norte, incorporando capacidades de ingeniería, pruebas e integración de sistemas para grandes proyectos energéticos en toda América del Norte. La instalación apunta a plazos de entrega más cortos para equipos de STATCOM, HVDC e infraestructura de red relacionada en una región donde la reforma de interconexión impulsada por la FERC está generando acumulaciones de adquisición de varios años.
- Marzo de 2026: Hyosung Heavy Industries aseguró un contrato de Korea Electric Power Corporation, KEPCO, para un STATCOM MMC de 1 GVar en la subestación Shinokcheon en Corea del Sur. La unidad puede controlar la energía utilizada simultáneamente por 300.000 hogares y estabilizar la transmisión entre la región de Honam y el área metropolitana de Seúl a medida que se expande la capacidad renovable.
Alcance del Informe Global del Mercado de STATCOM
El mercado de STATCOM comprende la producción, el suministro y el despliegue de compensadores sincrónicos estáticos (STATCOMs), que son dispositivos de electrónica de potencia utilizados para regular el voltaje y mejorar la calidad de la energía en las redes de transmisión y distribución eléctrica. Los sistemas STATCOM proporcionan compensación dinámica de potencia reactiva, mejoran la estabilidad de la red y respaldan la integración de fuentes de energía renovable.
El Informe del Mercado de STATCOM está Segmentado por Tipo de Tecnología (Convertidor Multinivel Modular (MMC) y Otras Topologías VSC Multinivel, STATCOM Convencional Basado en Convertidor de Fuente de Voltaje (VSC), STATCOM de Formación de Red / E-STATCOM, y STATCOM de Media Tensión y Distribución), Clasificación de Potencia Reactiva (STATCOM de Transmisión a Gran Escala, STATCOM de Escala Media, y STATCOM de Distribución a Pequeña Escala e Industrial), Aplicación (Transmisión e Infraestructura de Red, Integración de Energías Renovables, Industria y Manufactura, Centros de Datos e Infraestructura Comercial, y Electrificación Ferroviaria y Otras Aplicaciones), Componente (Válvulas Convertidoras de Electrónica de Potencia, Transformadores Convertidores y Reactores, Condensadores y Filtros Armónicos, Sistemas de Control, Protección y Monitoreo, y Sistemas de Refrigeración y Componentes Auxiliares), y Geografía (América del Norte, Europa, Asia-Pacífico, y Resto del Mundo). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Convertidor Multinivel Modular (MMC) y Otras Topologías VSC Multinivel |
| STATCOM Convencional Basado en Convertidor de Fuente de Voltaje (VSC) |
| STATCOM de Formación de Red / E-STATCOM |
| STATCOM de Media Tensión y Distribución |
| STATCOM de Transmisión a Gran Escala |
| STATCOM de Escala Media |
| STATCOM de Distribución a Pequeña Escala e Industrial |
| Transmisión e Infraestructura de Red |
| Integración de Energías Renovables |
| Industria y Manufactura |
| Centros de Datos e Infraestructura Comercial |
| Electrificación Ferroviaria y Otras Aplicaciones |
| Válvulas Convertidoras de Electrónica de Potencia |
| Transformadores Convertidores y Reactores |
| Condensadores y Filtros Armónicos |
| Sistemas de Control, Protección y Monitoreo |
| Sistemas de Refrigeración y Componentes Auxiliares |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| Taiwán | |
| India | |
| Resto de Asia-Pacífico | |
| Resto del Mundo |
| Por Tipo de Tecnología | Convertidor Multinivel Modular (MMC) y Otras Topologías VSC Multinivel | |
| STATCOM Convencional Basado en Convertidor de Fuente de Voltaje (VSC) | ||
| STATCOM de Formación de Red / E-STATCOM | ||
| STATCOM de Media Tensión y Distribución | ||
| Por Clasificación de Potencia Reactiva | STATCOM de Transmisión a Gran Escala | |
| STATCOM de Escala Media | ||
| STATCOM de Distribución a Pequeña Escala e Industrial | ||
| Por Aplicación | Transmisión e Infraestructura de Red | |
| Integración de Energías Renovables | ||
| Industria y Manufactura | ||
| Centros de Datos e Infraestructura Comercial | ||
| Electrificación Ferroviaria y Otras Aplicaciones | ||
| Por Componente | Válvulas Convertidoras de Electrónica de Potencia | |
| Transformadores Convertidores y Reactores | ||
| Condensadores y Filtros Armónicos | ||
| Sistemas de Control, Protección y Monitoreo | ||
| Sistemas de Refrigeración y Componentes Auxiliares | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| Taiwán | ||
| India | ||
| Resto de Asia-Pacífico | ||
| Resto del Mundo | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de STATCOM?
El mercado de STATCOM fue valorado en 2,25 mil millones de USD en 2026 y se estima que alcanzará los 3,79 mil millones de USD para 2032, a una CAGR del 8,85% de 2027 a 2032.
¿Qué está impulsando la demanda de sistemas STATCOM?
La integración de energías renovables, la modernización de la red, el retiro de la generación sincrónica y los enlaces de energía transfronterizos están aumentando la necesidad de soporte dinámico de voltaje y potencia reactiva.
¿Qué tecnología de STATCOM está creciendo más rápido?
El STATCOM de Formación de Red y el E-STATCOM se proyectan para crecer a una CAGR del 9,47% hasta 2032 porque pueden proporcionar control de potencia reactiva y respuesta rápida de potencia activa.
¿Qué aplicación se está expandiendo más rápido para los equipos STATCOM?
Los Centros de Datos e Infraestructura Comercial se proyectan para crecer a una CAGR del 9,54% hasta 2032 a medida que las cargas de computación fluctuantes crean requisitos de calidad de energía.
¿Qué región se espera que crezca más rápido?
Asia-Pacífico se proyecta para expandirse a una CAGR del 9,52% hasta 2032, respaldada por la inversión en transmisión y las importantes incorporaciones de capacidad renovable.
¿Qué limita un despliegue más rápido de los sistemas STATCOM?
Los altos costos de equipos e instalación, el complejo trabajo de integración, el suministro restringido de electrónica de potencia y los largos ciclos de calificación pueden retrasar los proyectos.